


目次
この記事の対象と結論
休眠会社にしても、借入金の返済義務は原則として残ります。営業を止めるだけでは、返済契約や社長の連帯保証まで変わりません。
廃業を考えていても、借入が残るため会社を閉じられない。そんなとき、休眠すれば返済も待ってもらえると期待するかもしれません。ただ、売上が止まれば返済に使えるお金も減ります。休眠を選ぶ前に、営業停止後の返済原資と連帯保証の扱いを確かめてください。
まずは手元資金と次の返済日を確認します。そのうえで、休眠の継続、返済条件の変更、会社の整理、事業の譲渡を比較しましょう。廃業や保証の不安を相談する経営者は珍しくありません。結論が出ていない段階でも、相談を始められます。
休眠しても借入金の返済と連帯保証は残る
営業を休んで法人を残しても、借入契約は通常続きます。休眠の届出と、返済条件の変更や保証の解除は別の手続きです。
営業停止と返済契約の変更は別の話
店舗を閉めたり受注を止めたりしても、それだけで返済は止まりません。税務上の休業に関する届出も、金融機関の承諾に代わるものではありません。
返済できる場合は、休眠中も契約に沿って支払います。難しい場合は、借入先へ状況を説明し、条件変更の可否を協議する段階です。届出を済ませたという理由だけで支払いを止めると、契約上の問題が生じるおそれがあります。
「休眠します」だけでは、事業の実態が伝わらないこともあります。再開に向けた一時休業なのか、再開を予定しない営業停止なのか。その違いによって、説明する返済原資も変わるためです。
廃業を考えているなら、その意向を含めて説明を準備してください。再開するつもりがないのに再開予定を置くと、後の説明と食い違います。まだ迷っている場合は、迷っていることも伝えて構いません。
法人の借入と社長の保証を分けて確認する
会社名義の借入は、原則として会社が返済する債務です。社長個人の責任は、連帯保証などの契約を別に確認します。
代表者であるという理由だけで、会社の借入すべてが個人の借入になるわけではありません。一方、連帯保証をしていれば、会社の返済が難しくなったときに個人への請求につながり得ます。
記憶より契約書を頼りにしてください。
- 借入の契約名義を確認する。
- 連帯保証人の氏名を確認する。
- 保証の対象となる債務を確認する。
- 担保に入っている財産を確認する。
借入ごとに保証人が違う場合もあります。以前の借入は保証付きでも、別の借入には保証が付いていないかもしれません。
家族の保証や自宅の担保も、会社の資金とは分けて整理します。家族だから責任を負うと決めつけず、誰がどの契約に関わっているかを確かめましょう。
一括返済の扱いは借入契約と通知で確かめる
休眠後も従来どおり分割返済を続けられるかは、契約と実際の状況によります。「返済を続けていれば、営業停止を伝えなくてよい」とも考えないでください。
借入契約には、分割で返せる条件や報告事項が定められています。営業の停止や廃業について、どのような記載があるかを確認します。
契約書を読む際は、次の箇所に印を付けておくと整理しやすくなります。
- 営業停止や廃業に関する条項
- 借入先へ報告する事項
- 一括返済を求められる条件
- 返済の遅れに関する条項
すでに通知が届いているなら、表題だけで判断しないことです。本文と回答期限を読み、受け取った日も記録してください。
通知の法的な意味は、弁護士の確認を要する場合があります。返済の見通しが立たず、状況によっては法的整理が適切な場合もあります。休眠を続ける方針だけに絞らず、通知を相談資料へ加えましょう。
信用保証協会付きの借入も返済負担を確認する
信用保証協会が付いている借入でも、会社や社長の返済負担が消えるとは限りません。保証協会による保証と、社長自身の連帯保証は分けて確認します。
「保証があるから、払えなくなれば終わる」という理解では、後に残る責任を見落とすおそれがあります。銀行への支払いが別の形で処理された場合も、その後の請求先や保証の扱いを確かめてください。
借入一覧には、信用保証協会の利用有無を記載します。通知が来ている場合は、差出人と通知内容も対応させておきます。同じ借入に関する書類かどうかが分かるだけでも、確認が進めやすくなります。
銀行の担当者と話した内容も、日付とともに残しましょう。別の担当者や専門家へ説明するときに、記憶だけで経緯をたどらずに済みます。
詳しくは廃業借入金の悩みに答える、返済が残る会社と社長の連帯保証を整理する道筋をご覧ください。
売上が止まった後の返済原資を支払日ごとに確かめる
休眠を続けられるかは、営業停止後に使えるお金と支払日の組み合わせで判断します。借入残高や月末の預金残高だけでは、途中の資金不足を見落としかねません。
預金残高から予定済みの支出を見積もる
通帳にあるお金が、そのまま借入返済に使えるとは限りません。営業を止めても、すでに発生した支払いや契約上の費用が残る場合があります。
先に洗い出したい支出は、次のとおりです。
- 従業員への未払いの給与
- 仕入先などへの未払金
- 納付予定の税金や社会保険料
- 賃料やリース料などの契約費用
- 営業終了に伴う片づけの費用
これらを資金表へ入れると、返済に回せる余裕が見えてきます。ただし、差し引きの計算は、実際に支払う順番を決めるものではありません。全額を払えない場合は、個別の支払いを進める前に法的な検討も伴います。
未着の請求書にも目を向けてください。退去費用など、これから金額が決まるものは「未確定」として残します。
不明な支出をゼロで置くと、資金が足りるように見えてしまいます。見積もりが出る時期も書き添えれば、何をいつ確認するかが明らかになります。
売掛金は入金日と回収の見込みまで見る
営業中に発生した売掛金は、休眠後の返済原資になる場合があります。ただし、請求した金額と返済日までに使える現金は同じではありません。
取引先ごとに、入金予定日と回収の見込みを確認します。検収が終わっていない売上や、金額に争いがある請求は、予定どおりの入金を前提にしないほうが安全です。
日付のずれが問題になります。
月全体では入金が支出を上回っていても、入金前に返済日が来れば資金が足りません。予定表には月単位の合計だけでなく、実際の日付を入れてください。
また、売掛金を回収し終えると、その原資は尽きます。当面の支払いをしのげても、その先の返済が続くかは別の判断です。休眠中に新しい売上が生まれないなら、回収後の残高まで追ってみましょう。
回収予定がずれた場合の資金表も用意すると、余裕の有無が分かります。楽観的な予定だけで休眠期間を決めないための確認です。
資産の売却額は手取りと入金時期で考える
設備や車両の売却代金を返済に充てることも考えられます。ただし、帳簿の金額で売れるとは限らず、査定額の全額が手元に残るとも限りません。
売却を検討する資産について、次の事項を確かめます。
- 会社が所有する資産か確認する。
- 担保や処分の制限を確認する。
- 撤去や運搬の費用を確認する。
- 売却代金の入金日を確認する。
- 売却に伴う税負担を確認する。
リース中の設備などは、会社の判断だけで売れない場合があります。所有関係を先に確かめてください。見積書が出ていても、売買契約や引渡しの条件が固まっていなければ、入金予定には幅が残ります。
事業譲渡を考えるなら、個別の処分にも順序があります。設備と人材、顧客との取引がそろっていることで評価される事業もあるためです。
売却を急ぐあまり、引継ぎに欠かせない設備まで手放すと、譲れる内容が変わります。単品で売った場合と、事業として引き継ぐ場合を比べてから判断しましょう。
維持費と最後に閉じる費用を予算に残す
休眠で仕入れなどの支出が減っても、法人を残すための管理費用は残り得ます。契約が続く支払いも、営業停止だけでは終わりません。
借入返済だけを予算にすると、申告に関する費用や契約上の支出が後から重なります。再開しない場合には、会社を整理する費用も考えることになります。
資金表では、支出を用途ごとに分けてください。
- 休眠中に続く借入返済
- 法人や契約を維持する費用
- 営業停止に伴って生じる費用
- 最後に会社を整理する費用
休眠中の支出を抑えられても、最後の費用までなくなるとは限りません。維持を続けるほど、整理のために残せる資金が減る場合もあります。
休眠できる期間は、預金を毎月の返済額で割るだけでは見積もれません。 詳しくは休眠会社の費用を見積もる予算ノート 維持費・借入返済・最後の片づけまでをご覧ください。
返済が難しいときは不足額を示して条件変更を検討する
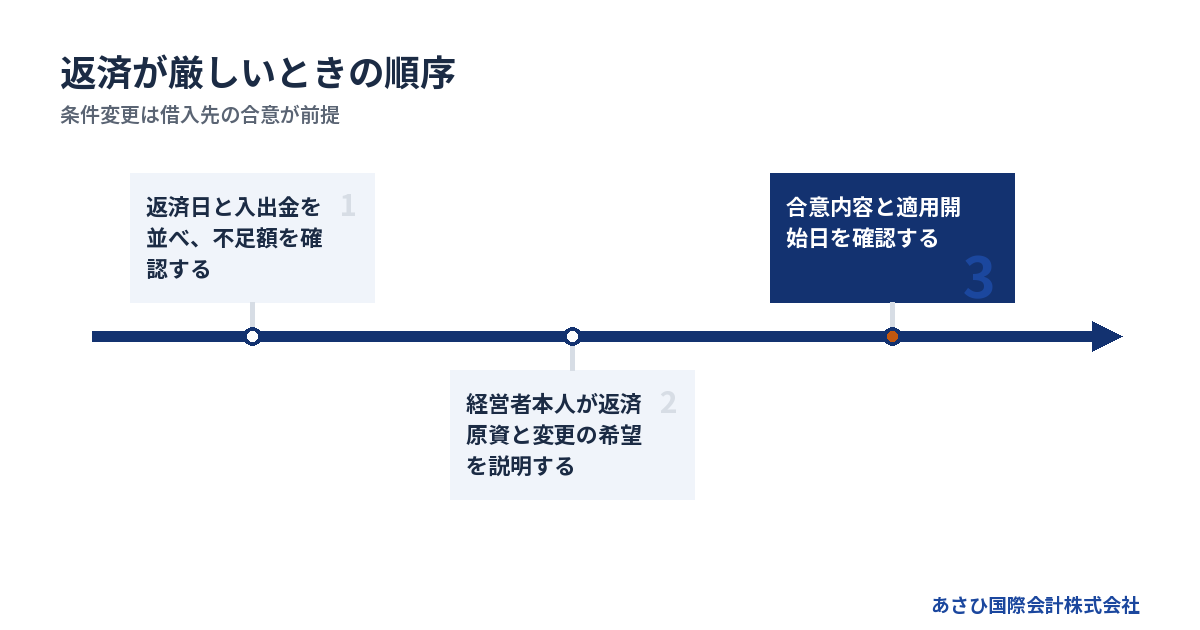
返済が難しい場合は、次の支払日にいくら足りないかを示します。そのうえで、経営者本人が借入先へ説明し、返済条件を変えられるか確認する流れです。
資料がそろわなくても返済日と不足額を並べる
完成した事業計画がなくても、直近の資金不足は整理できます。借入ごとに返済日と引落額を並べ、引落口座の残高を確認してください。
手元にある資料から着手します。
- 借入返済予定表
- 借入契約書と保証契約書
- 預金残高が分かる資料
- 売掛金の入金予定
- 今後の支払い予定
分からない項目は「未確認」として残せば構いません。契約書が見つからない借入も、一覧から外さないでください。返済実績や残高資料から、後で照合する手がかりを残せます。
すでに支払期限を過ぎている場合は、その事実を最初に伝えます。今後の不足と、すでに起きた延滞では、対応の前提が変わるためです。
口座が複数あるなら、残高の合計だけで済ませないことです。引落日にどの口座から支払うかまで照らし合わせると、単なる資金移動の問題か、会社全体の不足かを分けられます。
条件変更には変更後の返済原資を示す
返済額の減額や時期の見直しは、借入先の判断と合意が前提です。「休眠するので待ってほしい」だけでは、待った後の返済見通しが伝わりません。
再開を目指すなら、再開時期と運転資金を示します。廃業を考えているなら、売掛金の回収や資産売却でどこまで返せるかを説明することになります。
説明内容は、次の順序で整理できます。
1. 支払いが難しくなった理由を整理する。
2. 現在の資金と負債を示す。
3. 今後の入金予定を示す。
4. 希望する変更内容を伝える。
5. 予定が崩れた場合の方針を示す。
希望を伝えても、その時点で契約が変わるわけではありません。合意の有無と適用開始日を確認し、口頭のやり取りだけで返済額を変えないようにします。
元金返済を一時的に抑えられても、再開後の原資がなければ課題は残ります。条件変更で生まれる時間を、回収や譲渡など何に使うかまで説明できると、計画の実行可能性を検討しやすくなります。
個人資金を入れる前に何が変わるかを考える
社長の預金で会社の返済を補うと、短期の不足は埋まるかもしれません。しかし、次の原資がなければ同じ問題が続き、家計の余裕も減っていきます。
生活まで苦しくなります。
個人資金を入れるなら、その支出によって何が変わるかを確かめてください。回収予定の入金までつなぐのか、事業譲渡まで営業を保つのか。目的が曖昧なままでは、追加資金の限度も決めにくくなります。
会社へ入れたお金の性質と記録も残しましょう。会社への貸付なのか、別の扱いなのかを曖昧にすると、後から資金の流れを説明しにくくなるためです。
家族のお金を借りる場合も、会社の見通しを共有せずに進めないことです。返す予定が立っていない資金を、近く返せると説明すれば家族の生活設計にも影響します。
個人の借入を増やす判断は、保証債務の整理とあわせて検討します。会社の返済と家計を、同じ資金として扱わないようにしてください。
通知と協議の記録を残し、説明の食い違いを防ぐ
休眠後も、会社宛ての郵便や借入先からの連絡を確認する体制を残します。事務所を閉じる場合は、誰が受け取るかまで決めておきましょう。
通知には受領日と回答期限を記録します。電話や面談の内容も、日時と要点を残してください。担当者が変わった場合や、専門家へ引き継ぐ場合に経緯をたどれます。
協議の記録では、次の事項を分けると誤解を減らせます。
- 経営者側から伝えた希望
- 借入先から示された条件
- すでに合意した内容
- まだ回答を待っている事項
検討中の話を合意済みと受け止めると、資金計画の前提が崩れます。返済日の変更などは、適用される借入まで照合してください。
金融機関との交渉の主体は、経営者ご本人です。必要に応じて依頼する弁護士等の専門家が法的な交渉を担います。当社は、説明資料の整備や事業価値の資料作成を通じた後方支援をおこないます。
休眠・会社の整理・M&Aは再開の見込みと資金で選ぶ
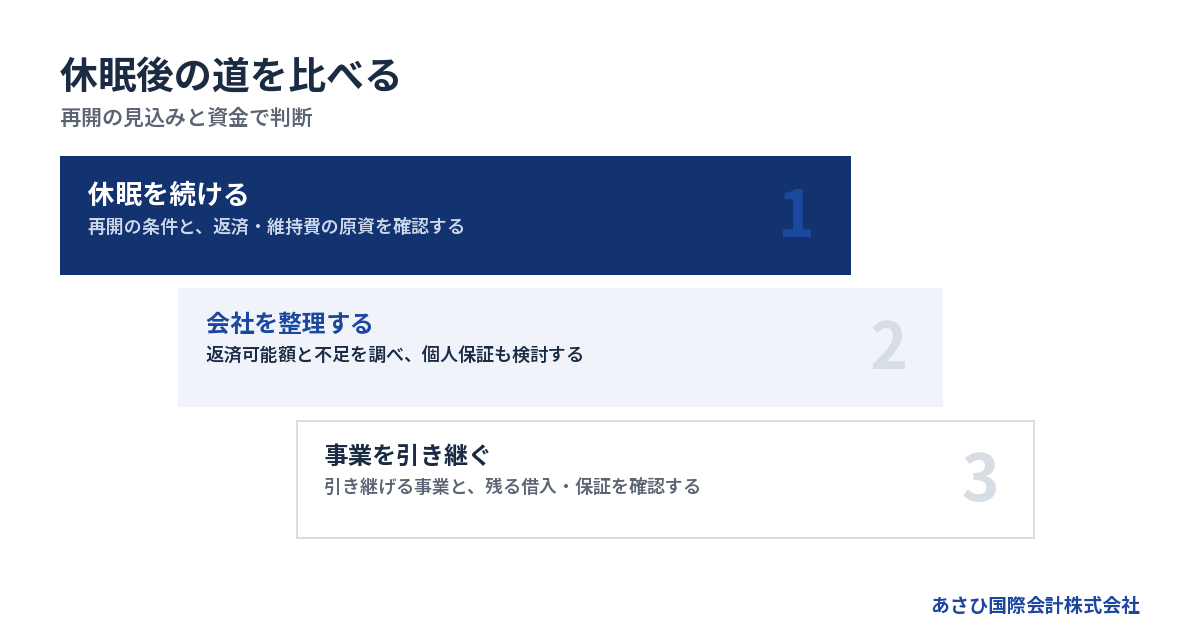
再開の条件と返済原資が具体的なら、休眠が選択肢になります。再開の予定がない場合や原資が足りない場合は、会社の整理や事業譲渡も比較します。
再開するなら時期と見直しの条件を決める
一時的な休業として休眠を選ぶなら、再開に向けて何を待つのかを言葉にします。「状況がよくなったら」だけでは、休眠中に支払う総額を見積もれません。
再開に関わる条件を書き出してください。
- 受注や顧客が戻る見込み
- 再開に使える運転資金
- 人材を確保できる見込み
- 設備や契約を維持する費用
再開の時期とあわせて、方針を見直す日も置きます。予定した受注が戻らない場合や、資金が想定より早く減る場合の判断を先に考えておくためです。
法人を残せることと、事業を再開できることは別です。登記上の会社が残っていても、人材や取引が失われれば、再開時に費用と時間がかかる場合があります。
個人資金を追加し続ける計画なら、再開後にその負担を回収できるかまで検討しましょう。再開への希望と、資金表で確認できる見込みを分けておくと判断しやすくなります。
再開しないなら最後までの負担を比べる
廃業の意思が固まりつつあるなら、休眠中の月々の負担だけで決めないでください。維持を続けた後に整理する場合、両方の費用がかかる可能性があります。
→ 横にスクロールできます
| 選択肢 | 判断の前提 | 借入金の確認 | 保証の確認 |
|---|---|---|---|
| 休眠の継続 | 再開予定と原資がある | 継続返済の見通し | 契約が続く範囲 |
| 条件変更の協議 | 変更後の原資がある | 合意内容と開始日 | 保証への影響 |
| 会社の整理 | 再開の見込みが乏しい | 返済可能額と不足 | 個人側の整理 |
| M&Aの検討 | 引き継げる事業がある | 手法ごとの残り方 | 解除等の同意 |
比較するのは、目先の支出と最終的に残る負担です。会社の整理まで考えるなら、未払金や契約終了の費用も加えます。
休眠は、結論を出す時間を確保する手段になり得ます。ただ、その間にも返済や維持費は続きます。判断を先に延ばした場合に失う資金と、残せる選択肢の両方を見てください。
財産で返しきれないなら債務の整理を検討する
会社の預金や資産を使っても返しきれない場合、休眠だけで不足が解消するとは考えにくくなります。支払能力を確認し、債務の整理も検討する段階です。
帳簿上の資産が多くても、すぐ現金になるとは限りません。借入残高が大きくても、引き継ぐ価値のある事業が残る場合はあります。残高だけで結論を急がないことです。
会社をどの手続きで整理するかは、財産や債権者との関係も踏まえて判断します。状況によっては法的整理が適切な場合もあります。M&Aの可能性を調べることと、法的整理への備えを進めることは両立します。
また、会社が返せないと分かった時点で、社長個人の自己破産まで決まるわけではありません。保証の有無と個人の資産を確認し、会社側の手続きと合わせて検討します。
一部の債権者や社長自身への返済を急ぐ前に、会社全体の不足を共有してください。支払い方が後の整理に影響する場合があるためです。
人材や取引が残るうちに譲渡可能性を確かめる
廃業を検討していても、顧客との取引や従業員の技能を評価する買い手が見つかる場合があります。会社を存続させるかと、事業を誰かへ引き継ぐかは分けて考えられます。
営業停止が長くなると、従業員が離れ、顧客も別の取引先へ移ります。設備が残っていても、営業中と同じ内容を引き継げるとは限りません。
従業員や取引先への責任を感じるなら、譲渡可能性の確認も道筋のひとつです。ただし、引継ぎが決まる前に雇用や取引の継続を約束すると、実際の条件と食い違うおそれがあります。
誰に何を伝えるかは、検討の進み具合に合わせて決めましょう。買い手の候補がいることと、契約が成立していることを区別します。
成約までの運転資金も見落とせません。未確定の売却代金を、返済日に入る現金として計算しないでください。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
M&Aでは譲渡代金の行き先と借入・保証の残り方を確認する
M&Aで会社や事業を譲っても、借入金と連帯保証が自動でなくなるわけではありません。誰が代金を受け取り、どの債務が残るかを手法ごとに確認します。
株式譲渡では会社の借入金は会社に残る
株主が株式を売り、経営を引き継ぐ手法が株式譲渡です。法人格は変わらないため、会社の借入金は基本的に会社に残ります。
株式の売却代金を受け取るのは、売り手となる株主です。社長が代金を受け取っても、そのお金が自動で会社の返済に回るわけではありません。会社へ資金を入れるなら、別途その扱いを検討します。
買い手は、引継ぎ後の返済負担も見て判断します。借入残高だけ伝えても、未払金や契約上の負担が不明なら、引継ぎ後の資金を見積もれません。
売却価格と借入の返済額は、別々に確認する項目です。「会社を売る」と聞いて、会社の借金まで買い手個人が引き受けると理解しないようにしてください。
法人格と債務の扱いは、中小企業庁の公的資料にも整理されています。出典は「中小M&Aガイドライン(第3版)」掲載ページです。
事業譲渡では元の会社に残る借入まで考える
引き継ぐ財産や取引を選んで譲る手法が、事業譲渡です。代金は通常、事業を売る会社が受け取ります。
中小企業庁の資料では、対象となる財産を「承継対象財産」と表現しています。何を渡すかを特定し、契約や許認可の扱いも確かめる手法です。出典は中小企業庁「中小M&Aガイドライン(第3版)」です。
借入金がどちらに残るかは、譲渡内容と関係者の同意を確認します。事業を渡したという事実だけで、元の会社が借入から解放されるとは考えないでください。
譲渡代金で返済しても不足する場合は、残った会社の整理までつなげて計画します。代金から税金や費用が出るなら、返済に使える金額も変わります。
譲渡後に元の会社を休眠させる案であっても、残る借入の原資を示せなければ問題は続きます。事業の引継ぎと売り手側の後始末を、別々の計画にしないことです。
買い手の約束と金融機関の同意を区別する
M&Aの契約で買い手の対応を定めても、金融機関との保証契約がそれだけで消えるわけではありません。経営者保証の解除や移行は、金融機関等の判断と同意を踏まえて確認します。
契約書に保証への言及があるかに加え、次の事項を照合してください。
- 対象となる借入と保証人
- 買い手がおこなう対応と期限
- 解除までの返済の管理方法
- 解除に至らない場合の扱い
- 解除の完了を確認する書類
買い手の資金力も検討対象です。譲渡代金を払えることと、引継ぎ後の返済を続けられることは別だからです。
中小M&Aガイドラインは、保証の扱いを最終契約の主要項目に位置づけています。譲渡契約の内容を確認する作業と、金融機関側の手続きを確認する作業を分けて進めます。
社長が代表を退いた後も、手続きの進み具合を追えるようにしましょう。口頭の説明だけで解除済みと判断せず、対象の借入と効力が生じる時点を照合します。
安い価格で資産を移して会社を放置しない
借入を残した会社から事業や資産を移す場合は、価格と債権者への影響も検討します。知人や親族の会社へ譲る場合も同じです。
会社法第23条の2には「承継した財産の価額を限度として」とあります。一定の要件のもと、残る債権者が譲受会社へ履行を求められる規定です。出典はe-Gov法令検索「会社法」です。
この規定は、残る債権者を害すると知って事業を譲る場合などを対象とします。譲受会社がその事実を知らなかった場合には、ただし書の扱いもあります。事業譲渡なら一律に問題になる、という規定ではありません。
一方で、価格を低くすれば売りやすいという判断だけでも進められません。価格の根拠と、元の会社に残る債務の処理を説明できる形にします。
適法性は弁護士、税務上の扱いは税理士が確認する領域です。休眠を挟んだとしても、資産移転の経緯や残った債務の問題が消えるわけではありません。
相談では会社の返済と社長の暮らしを一緒に伝える
休眠会社の借入金返済を相談するときは、会社の資金不足と個人保証の状況を一緒に伝えます。会社をどうするかに加え、社長や家族が暮らしを立て直すための確認も進めます。
最初は借入残高と次の支払日からでよい
決算書がそろうまで相談を待たなくても構いません。今分かる範囲で、差し迫った支払いと現状を伝えてください。
- すでに休眠しているか
- 次の返済日と返済額
- 手元資金のおおよその額
- 借入残高と保証の有無
- 再開か廃業か、現在の意向
その後、決算書や契約書で情報を補います。数字が確定している部分と未確認の部分を分けると、確認する順序を決めやすくなります。
従業員や取引先へ、すでに何を伝えたかも共有しましょう。退職や契約終了が進んでいると、引継ぎの選択肢が変わる場合があります。
家族へ説明できずにいるなら、その事情も相談内容になります。生活費が足りない場合も、会社の資金不足とは別に伝えてください。会社に残る現金をそのまま家計に使えるとは限らないためです。
保証債務の整理は会社側の手続きと合わせて考える
経営者保証に関するガイドラインは、一定の要件のもとで保証債務の整理を検討する枠組みです。休眠の届出だけで利用条件を満たすものではありません。
すでに負っている保証債務を整理する場面では、会社側の手続きも関わります。会社が法的債務整理手続または準則型私的整理手続を申し立てていること、あるいは申し立てる見込みであることなどが要件です。
これから保証を付けずに借りる場面とは、確認する要件が異なります。法人と個人のお金を分けていれば、既存の保証を外せるという単純な関係ではありません。
保証の扱いを検討するときは、会社の資産だけでなく、個人側の資産や負債も整理します。適用の可否や整理の内容は、個別の事情を踏まえた判断になります。
休眠を続ける方針だけで固めず、会社側の整理と個人側の保証をつなげて検討してください。
誰に何を頼むかを明らかにする
依頼するときは、担当者の職種と仕事の範囲を確認します。会社の譲渡を検討する仕事と、債務整理の法的な判断では役割が異なります。
| 担当 | 主に扱う内容 |
|---|---|
| 経営者本人 | 方針決定と借入先への説明 |
| 弁護士 | 債務整理と法的な交渉 |
| 税理士 | 申告と税務上の扱い |
| M&A支援者 | 買い手探索と譲渡条件の設計 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。どの結論を勧めるかだけでなく、判断の根拠と実行にかかる費用を確認してください。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関への説明資料や事業価値の資料を整えます。M&Aの条件設計を通じて、経営者ご本人の協議を支える後方支援が当社の役割です。
金融機関との交渉は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家が担います。当社への相談時には、すでに受けた助言や進めている手続きも共有してください。
報酬の額だけでなく支払う時期を確認する
手元資金が少ない場合は、報酬の金額と支払時期を合わせて確認します。相談料が無料でも、その後の手続きに費用がかかる場合があります。
当社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
弁護士への依頼や裁判所での手続きが伴う場合、その費用は別に確認します。依頼範囲によって変わるため、一律の金額を前提に予算を組まないでください。
見積もりでは、次の事項を確かめましょう。
- 報酬に含まれる仕事の範囲
- 別に発生する費用の項目
- 支払う時点と支払いの条件
- 成約しなかった場合の費用
原資を用意できない場合は、初回にその事情を伝えて構いません。払えないまま手続きを進められるとは限らないため、支払条件や実行可能な方針を検討します。未確定の譲渡代金を頼りに、先に支払いを約束することは避けましょう。
よくある質問
休眠会社の借入金は社長個人が返済し続ける必要がありますか?
会社名義の借入は、原則として会社の債務です。社長個人の責任は、連帯保証などの契約によって確認します。保証がある場合も、個人資金を入れ続ける判断の前に、会社の返済原資と保証債務の整理を検討してください。代表を退くことや休眠することだけで、保証契約まで変わるわけではありません。
休眠中は利息だけの支払いに変えられますか?
元金の返済を据え置き、利息の支払いを続ける条件変更を協議することは考えられます。ただし、金融機関の判断と合意が前提です。休眠中の資金と、その後の返済見通しを示します。利息だけなら払える場合も、元金返済を再開する原資がなければ、会社の整理や事業譲渡と比較してください。
社長が会社に貸しているお金を先に返してもよいですか?
ほかの債務を払えない状況で、社長への返済を優先すると、後の債務整理で問題になる可能性があります。貸付の記録をそろえ、会社全体の支払能力を確認してください。個人の生活費が不足している事情も含め、資金を動かす前に法的な検討を受けます。自分が貸したお金だから自由に回収できる、とは判断しないことです。
借入金が残る休眠会社でも売却を相談できますか?
借入金が残っていても相談は可能です。買い手が評価する事業や資産があるか、引継ぎ後の返済が可能かを確かめます。営業を止めてから時間がたち、顧客や人材が離れている場合は、譲れる内容も変わります。売却の可否に加え、元の会社に残る債務と社長の保証まで検討します。
まとめ
次の返済日、手元資金、連帯保証の有無をメモにまとめてください。再開の見込みが立たない場合は、そのメモをもとに、休眠の継続と会社の整理、事業譲渡を当社の無料相談で比較しましょう。
あわせて読みたい
- 休眠会社にも決算は必要――売上が止まった後に残る負担と会社を残す理由
- 休眠会社のみなし解散で借金は消えない――登記の期限と廃業後に残る責任
- 休眠会社の買取で借金はどうなる――買い手の条件と連帯保証まで確かめる売却判断
- 休眠会社のデメリットは「止めても残る負担」――借入がある会社の休業と廃業
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”休眠後の道を比べる”,”subtitle”:”再開の見込みと資金で判断”,”after”:”## 休眠・会社の整理・M&Aは再開の見込みと資金で選ぶ”,”items”:[[“1″,”休眠を続ける”,”再開の条件と休眠中の返済原資を確かめる”],[“2″,”会社を整理する”,”返済可能額と不足を調べ、保証も整理する”],[“3″,”事業を引き継ぐ”,”残る取引や人材を評価し、債務の扱いを決める”]]},
{“type”:”steps”,”title”:”返済が厳しいときの順序”,”subtitle”:”届出と返済条件の変更は別”,”after”:”## 返済が難しいときは不足額を示して条件変更を検討する”,”items”:[“返済日と入出金を並べ、不足額を確認する”,”経営者本人が借入先へ状況と希望を説明する”,”合意内容と開始日を確かめ、資金表を更新する”]}
]
—END FIGURES—
最終更新日: 2026年11月12日