


目次
この記事の対象と結論
赤字の会社でも、事業を引き継ぐ相手が見つかる可能性はあります。ただし、事業の引継ぎと借入・連帯保証の整理は、それぞれ条件を確かめる必要があります。
廃業を考え始めたものの、仕事も従業員も残っている。数ヶ月先の支払いが不安で、買い手の話を信用してよいか迷っている。そうした経営者が先に整理したいのは、譲渡価格だけではありません。
誰が事業を続け、どこに借入が残り、自分の保証をどう扱うか。 この組み合わせで、選ぶ手続きが変わります。会社全体を渡す株式譲渡と、事業を選んで渡す事業譲渡を比べましょう。引継ぎに必要な資金が足りない場合などは、法的整理が適切なこともあります。買い手探しと並行して、資金の期限も確かめてください。
赤字の会社を引き継ぐ相手は、続けられる事業を見ている
買い手は、赤字の金額に加えて、引継ぎ後に仕事を続けられるかを確かめます。赤字の原因と、残せる収益の説明が出発点です。
赤字・債務超過・資金不足を分けて説明する
赤字は、一定期間の収益より費用が多い状態です。債務超過は、資産より負債が多い状態を指します。支払日に使えるお金が足りない資金不足とは、確認する資料が違います。
決算が赤字でも、売掛金の入金で支払える場合はあります。反対に、利益が出ていても入金が遅れれば資金は不足します。「赤字だから譲れない」と決める前に、何が行き詰まっているのかを分けてください。
→ 横にスクロールできます
| 確かめること | 主に見る資料 | 判断したい内容 |
|---|---|---|
| 赤字の原因 | 損益計算書・試算表 | 改善できる費用か |
| 債務超過の程度 | 貸借対照表 | 資産と負債の差 |
| 支払いの余力 | 資金繰り表 | いつ資金が足りないか |
| 個人の責任 | 保証契約書 | 誰が何を保証したか |
資料の数字が一致しない場合も、隠して合わせる必要はありません。どこが未確認かを明記したほうが、調査を進めやすくなります。
買い手のもとで変わる費用と、変わらない赤字
赤字の説明では、「買い手が変われば改善する」という期待に根拠を添えます。たとえば管理業務をまとめられるとしても、削減できる費用と時期の確認が必要です。現場の人件費まで同じように減らせるとは限りません。
仕事を受けるほど損失が増える場合は、別の見方が要ります。価格を見直せるのか、赤字の仕事を終えられるのか。取引先との契約や現場の事情を踏まえて説明してください。
買い手に伝える内容は、次のように整理できます。
- 続けると利益が残る仕事
- 単価の見直しが必要な仕事
- 一時的に発生した費用
- 引継ぎ後も支払いが続く費用
社長自身が無給で働く前提だけでは、継続性を説明しにくくなります。退任後に誰がその仕事を担い、いくらかかるかまで見込んだ損益が必要です。
従業員と取引先が残る見通しを示す
設備がそろっていても、動かす人がいなければ営業は続きません。買い手が雇用や取引の継続を確かめるのは、そのためです。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件・999問です。雇用の条件などに関する質問が16.6%を占めました。これは質問の多さであり、成約の確率を示す数字ではありません。出典は当社の買い手から受けた質問の集計です(2026年10月23日確認)。
ただし、社長が「全員残ると思う」と答えるだけでは判断材料が足りません。本人に確認済みのことと、まだ説明していないことを分けましょう。
取引先についても同様です。長い付き合いがあることと、経営者が変わっても発注が続くことは別の問題です。契約の内容や担当者との関係を、買い手が確認できる形に整えます。
売上の大きさより引継ぎの成立条件を確かめる
事業規模が小さいことだけで、引継ぎの可否は決まりません。当社が支援して成約した案件にも、売上4,000万円規模の会社があります。自社の成約実績として2026年8月16日に確認した内容です。
とはいえ、似た規模なら同じ結果になるわけではありません。設備の状態や雇用の見通しに加え、引継ぎまで営業を続ける資金も影響します。事例は可能性を考える材料として使ってください。
買い手探しに進む際は、候補先が何を必要としているかを照合します。販路を求める会社と、技術者を求める会社では評価する部分が違います。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
株式を渡すか、事業を渡すかで残る仕事が変わる
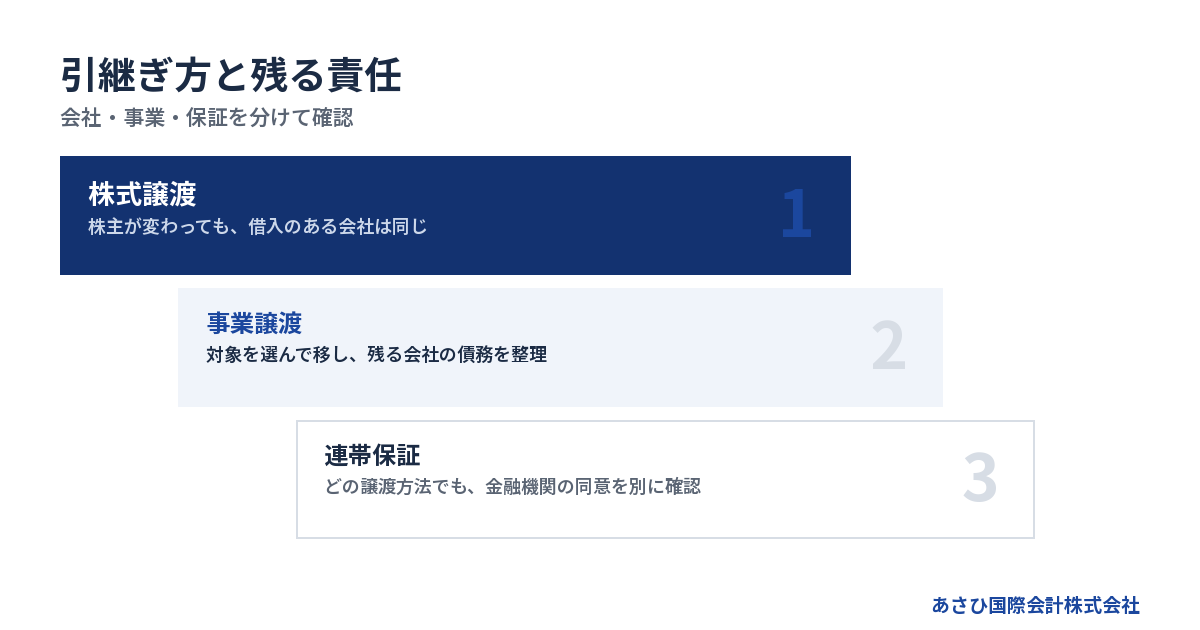
株式譲渡では会社の株主が変わり、事業譲渡では契約で定めた事業を移します。売り手側に何が残るかを比べて、手続きを選びます。
株式譲渡では借入のある会社を引き継ぐ
株主が買い手に変わっても、借入をした会社は同じです。会社の債務は、その会社に残ります。経営者が株式を売った代金で、会社の借入が自動的に返済される仕組みではありません。
雇用契約や取引契約の当事者も、基本的には同じ会社です。ただし、株主や代表者の変更について定めた契約条項には確認が要ります。何の手続きもなく継続できる、と考えないでください。
また、買い手は帳簿に表れていない支払義務も調べます。過去の取引や従業員との未解決事項があれば、調査段階で伝える必要があります。
株式の譲渡に会社の承認が必要かどうかも確認対象です。株主の名義や持分に不明点があれば、契約直前まで残さず整理しましょう。
事業譲渡では対象を選び、残る債務も決める
事業譲渡では、引き継ぐ設備や契約などを特定します。借入を売り手の会社に残し、営業を続ける部分を買い手へ移す設計もあります。その場合、売り手には債務を整理する仕事が残ります。
「事業譲渡なら借金は一切移らない」という説明には注意が必要です。商号の続用などによって、買い手も責任を負う場合があります。契約に書いた負担区分だけで結論を出せるとは限りません。
→ 横にスクロールできます
| 比較する点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主に渡すもの | 株式 | 特定した事業 |
| 会社の借入 | 同じ会社に残る | 承継範囲を確認 |
| 主な代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 売り手の残務 | 契約上の義務など | 残る債務の整理など |
事業譲渡代金は、会社のお金です。経営者が自由に生活費へ回せる前提では計画を組めません。会社に残る支払いと、個人の生活費は別々に見積もります。
親族や従業員への承継でも保証は別に確かめる
身近な後継者が決まっている場合も、事業の収支を確認します。後継者が会社を知っていることと、赤字を支えられることは別です。名前だけ代表者を替えても、資金不足は解消しません。
引き継ぐ人が納得すべき内容を、言葉だけで済ませないでください。
- 引継ぎ後の運転資金を誰が用意するか
- 旧経営者がいつまで働くか
- 借入の返済原資をどう確保するか
- 新旧経営者の保証をどう扱うか
前経営者の保証が、後継者へ当然に移るわけでもありません。金融機関との保証契約を別途確認する必要があります。親族だからと遠慮せず、負担の境界を書面で共有しましょう。
廃業との比較には譲渡後の整理も含める
引継ぎと廃業を比べるときは、譲渡代金だけを並べても判断できません。譲渡するまでの赤字と、譲渡後に残る費用も加えて考えます。
事業を止める場合には、契約の解約や設備の処分などが必要になります。一方で事業譲渡が成立しても、売り手の会社がその日に消えるわけではありません。どちらにも、営業終了後の作業があります。
返済しきれない債務がある場合は、通常の清算で終えられると決めつけないでください。状況によっては破産などの法的整理が適切です。事業の価値を保つことと、債権者への対応を両立させて検討します。
比較するときの確認項目は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説でも整理しています。
引継ぎの日程は、資金が続く期限から逆算する
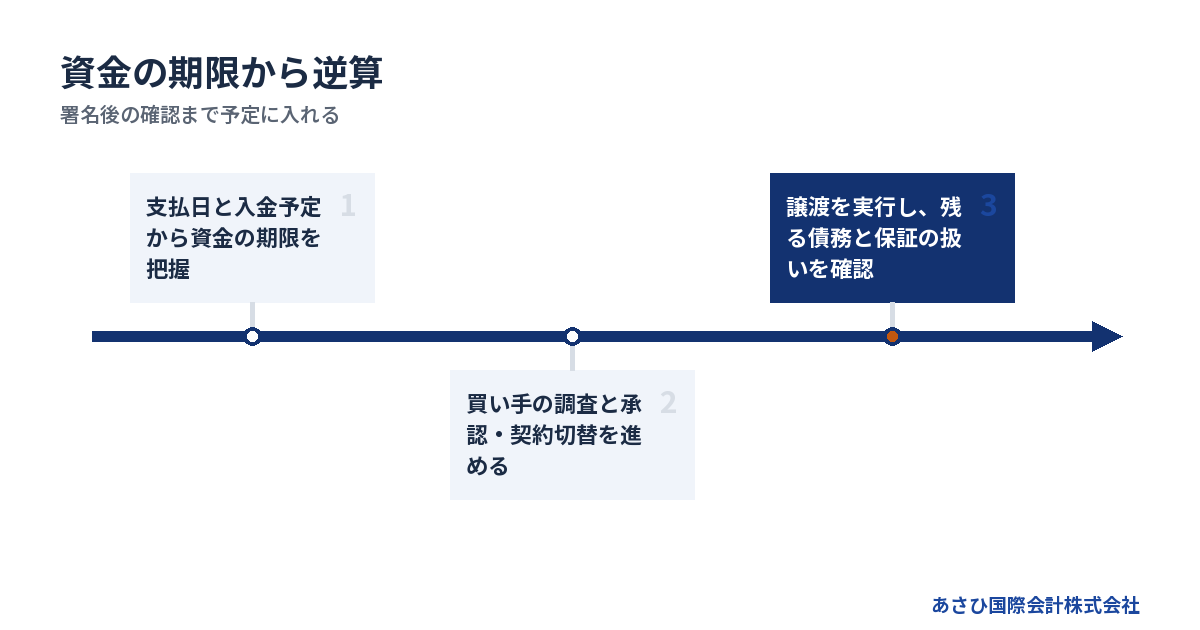
引継ぎの予定日は、買い手の希望だけでは決められません。給与などの支払日と、承認・契約切替にかかる時間を並べて検討します。
最初に支払日と資金残高を並べる
数ヶ月の余裕があると思っていても、入金の遅れで期限は変わります。月末の残高だけでなく、大きな支払いの前後にお金が残るかを確かめてください。
資金繰り表には、確定した入金と見込みの入金を区別して載せます。売却代金も、買い手が検討している段階では確定した資金に含めません。予定がずれたときに、支払えなくなる日が見えるようにします。
着手する順序は次のとおりです。
1. 現在使える預金残高を確かめる。
2. 入金予定を日付ごとに並べる。
3. 給与などの支払日を書き込む。
4. 資金が足りなくなる日を把握する。
不足が見えた場合は、買い手探しの進み具合も含めて計画を見直します。経営者の個人資金を入れ続ける前提にすると、生活の再建に使うお金まで減りかねません。会社と個人の資金は分けて判断してください。
相談時の資料と買い手への資料を分ける
相談前にすべてをそろえる必要はありません。最初は決算書と借入の一覧からでも、状況を整理できます。資料が欠けている場合は、何がどこにあるかを伝えてください。
買い手が具体的に検討する段階では、追加の資料が必要になります。
- 今期の月次試算表
- 従業員の担当業務や資格の一覧
- 設備とリース契約の一覧
- 主な取引先と売上割合の一覧
- 借入・未払い・滞納の一覧
- 賃貸借契約書と許認可の書類
未払いの一覧は、借入と分けて作成しましょう。仕入代金や給与などを借入残高に含めてしまうと、買い手が引き継ぐ営業の負担をつかみにくくなります。
書類の提出先も確認してください。社名を伏せた紹介段階と、具体的な調査段階では、必要な情報の細かさが違います。従業員の個人情報などは、開示する目的と範囲を先に決めます。
候補先の選定から契約までは条件を段階的に詰める
最初から完成した契約書を作るより、譲渡できる範囲を先に確認します。借入の扱いが食い違ったまま価格だけ合意しても、後から設計し直すことになります。
一般的な検討の順序は、次のように整理できます。
1. 秘密保持と情報開示の範囲を決める。
2. 引継ぎ対象と希望条件を共有する。
3. 買い手が事業や債務を調査する。
4. 調査結果を踏まえて最終条件を詰める。
途中で示される価格には、条件が付いていることがあります。従業員が残ることや、特定の契約が続くことなどです。条件を満たせなければ、価格の変更や中止も考えられます。
独占的に交渉する期間を設ける場合は、その間の資金繰りも確認しましょう。買い手の返答を待つ間に支払いが迫るなら、回答期限と見直しの時点を設定します。
実行日と、その後の完了確認を分ける
契約に署名した日、代金を受け取る日、営業を引き継ぐ日が異なる場合があります。契約締結だけで引継ぎが終わったと扱うと、未完了の手続きが残りやすくなります。
実行前には、条件を一覧で確認してください。
- 必要な社内承認を得ているか
- 契約先の承諾を確認したか
- 許認可の手続きを終えているか
- 代金と引渡物の準備があるか
条件が欠けているときに延期するのか、中止するのかも決めます。予定日が来たことだけを理由に、実行を優先しないでください。
譲渡後の保証確認や売り手会社の整理は、別の工程です。担当者と確認書類を決めておけば、経営者が「次は誰に何を聞くのか」で迷いにくくなります。契約前から完了までの工程表に載せましょう。
雇用・契約・許認可は、買い手との合意だけでは移せない
事業譲渡では、従業員や契約先の同意が必要になることがあります。業種によっては行政の認可も必要で、買い手との契約だけでは営業を始められません。
従業員には働く条件を示して意思を確かめる
事業譲渡で雇用を移すときは、従業員本人の承諾が必要です。民法625条1項には「労働者の承諾を得なければ」とあります。社長同士の約束だけで、働く会社を変えられる仕組みではありません。出典:民法(2026年10月23日原文確認)。
従業員が判断できるよう、提示する条件を具体化します。
- 雇用を引き継ぐ会社
- 給与と勤務時間
- 勤務地と担当する仕事
- 勤続年数や退職金の扱い
「待遇は相談してから」としたまま同意を求めると、不安が残ります。決まっていない部分は、そのまま未確定と伝えてください。
説明の時期も調整が要ります。早い段階で不確かな話が広がると、退職や取引への影響が出るおそれがあります。一方、説明を遅らせすぎると、本人が検討する時間を取れません。必要な同意を得る日から逆算して準備します。
物件・設備・取引契約の名義を確かめる
営業に使っている物が、すべて会社の所有物とは限りません。リース設備や借りている物件は、契約に沿った対応が必要です。社長個人の所有物が混ざっていれば、それも分けて整理します。
事業譲渡で賃借権を移す場合、賃貸人の承諾が必要です。これは民法612条1項に定められています。株式譲渡の場合も、契約に株主変更などの条件がないか確認してください。
取引先との契約では、売掛金の受取人にも注意が要ります。譲渡前の仕事の入金と、譲渡後の仕事の入金を分けるためです。請求書の発行者や入金口座があいまいだと、後日の精算が複雑になります。
契約先への説明は、誰がどの順番でおこなうかを決めます。経営者の口頭説明と買い手の案内が食い違わないよう、引継ぎ内容を共有しましょう。
許認可の扱いを譲渡日より先に確認する
許認可の引継ぎ方は業種によって異なります。許可証が手元にあるだけでは、買い手がそのまま営業できるか判断できません。
運送業の事業譲渡では、国土交通大臣の認可が必要です。貨物自動車運送事業法30条1項は「その効力を生じない」と定めています。認可を受けないまま予定日だけを迎えても、譲渡の効力が生じる扱いではありません。出典:貨物自動車運送事業法(2026年10月23日原文確認)。
建設業の全部を譲渡する場合にも、事前の認可による承継の枠組みがあります。対象となる事業の範囲や、人員の条件を確認する必要があります。
申請や認可の手続きそのものは、依頼する行政書士等の専門家が担います。仲介の工程表には、その確認と手続きに必要な時間を反映させます。
会社の承認と債権者への影響を見落とさない
事業の全部や重要な一部を譲る場合、株主総会の承認が必要になることがあります。社長が売却を希望していることと、会社として承認されていることは分けて確かめます。会社法467条などが確認の対象です。
借入を残す事業譲渡では、価格の根拠と代金の使い道も整理します。会社の財産を安く身内へ移せばよい、という話ではありません。
会社法23条の2は、残る債権者を害すると知って事業を譲渡した場合を定めています。一定の条件のもとで、買い手が債権者から請求を受けることがあります。商号を続用する場合の責任は、同法22条の別の論点です。出典:会社法(2026年10月23日原文確認)。
個別の責任や契約の扱いは、委任する弁護士等の専門家が確認します。売り手と買い手の合意だけで、債権者への影響を処理できると考えないでください。
借入と連帯保証は、事業を渡した後まで確認する
会社を譲っても、経営者の連帯保証が当然に外れるわけではありません。買い手との契約と、金融機関等との保証契約を分けて確認します。
代表者の退任だけで保証が終わるとは限らない
代表取締役を退いても、保証契約上の責任が残る場合があります。代表者変更の登記は、金融機関が保証を解除した証拠とは別です。
民法454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社への催告や財産への執行を先に求める権利がない、という意味です。会社から回収できなかった最後にだけ請求される、と考えないでください。出典:民法(2026年8月18日原文確認)。
最初に、保証契約書の写しがあるか確かめましょう。手元に見当たらないことだけで、保証がないと判断するのは避けてください。会社の借入一覧と突き合わせ、確認できていない契約を洗い出します。
家族が保証人となっている場合は、その契約も別に確認します。社長の保証だけを対象に話を進めると、家族の責任が検討から漏れるおそれがあります。
買い手の約束と金融機関の同意を区別する
最終契約では、経営者保証の解除や引継ぎについて取り決めます。しかし、売り手と買い手の約束だけで金融機関との契約が変わるわけではありません。解除等には金融機関側の判断が関わります。
「買い手が対応する」という約束と、「解除が確認できた」という結果は別です。 契約案では、実行する内容まで確かめてください。
- 解除等に向けて誰が何をおこなうか
- いつまでに結果を確認するか
- 確認書類を誰へ渡すか
- 予定どおり進まない場合にどう扱うか
中小企業庁の「中小M&Aガイドライン」でも、保証の扱いは契約の主要項目です。契約解除や補償などの定めも検討対象になります。出典:中小M&Aガイドライン(第3版、2026年8月18日確認)。
実行後に手続きが残る場合は、その間に負う責任も確認します。「あとで外す」という説明だけでは、経営者自身のリスクを判断できません。
返済しきれない借入が残る場合の整理
事業譲渡の代金で借入を全額返せない場合、残る会社の債務整理を検討します。譲渡した事業が営業を続けることと、売り手会社の債務が解決することは分けて考えてください。
既に負っている保証債務の整理には、経営者保証に関するガイドラインの枠組みがあります。ただし、資産を開示するだけで利用が決まる制度ではありません。
会社側の法的債務整理や準則型私的整理との関係も要件に含まれます。対象債権者にとっての回収見込みなど、ほかの条件も確認が必要です。出典:全国銀行協会「経営者保証に関するガイドライン」(2026年8月19日原文確認)。
どの手続きが適するかは、資産と債務の状況によって変わります。法的な判断や手続きは、経営者が依頼する弁護士等の専門家が担います。譲渡が成立してから考え始めるより、残債の扱いを先に工程へ入れておくほうが見通しを立てやすくなります。
会社の整理と個人の生活再建を別々に管理する
事業を譲った後も、会社には税務や契約の残務が生じます。誰が管理し、費用をどこから出すかを決めてください。旧経営者の関与が続くなら、その役割と終了条件も契約で確かめます。
個人側では、住まいや生活費の見通しを整理します。譲渡代金が会社へ入る場合、それを個人の手元資金と同じようには扱えません。
退任後も買い手のもとで働く予定なら、報酬と期間を確認しましょう。会社の整理を手伝う業務と、買い手で働く業務の境界も必要です。口頭の期待だけで生活設計を組まないことです。
廃業後に保証が残る理由については、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
信頼できる提案かどうかは、買い手・費用・役割で確かめる
引継ぎの提案は、価格と早さに加えて、実行できる根拠を確認します。説明を受けても責任の所在が分からない部分は、契約前に書面で確かめてください。
買い手には代金以外の運転資金も必要になる
会社を買う資金があることと、引継ぎ後の営業を支えられることは別です。赤字の事業では、当面の給与や仕入代金をどう賄うかも確認します。
売り手だけが調査を受けると考える必要はありません。候補先の計画について、仲介担当者を通じて説明を求めましょう。
- 買収代金の資金源
- 引継ぎ後の運転資金
- 現場を管理する責任者
- 収支を改善する具体的な計画
「引き継げば何とかする」という説明では、従業員や取引先の先行きを判断できません。確認できた事実と、買い手が述べている見込みを分けて受け取ってください。
特に保証の解除を買い手の対応に委ねる場合は、資力や実行体制が関わります。高い価格を提示されたことだけで、ほかの条件の確認を省かないようにします。
業界の保証ルールと個別の解除を混同しない
M&A支援機関協会の自主規制ルールでは、保証解除に関する条文案を最終契約書の草案に盛り込むことを定めています。譲受け事業者の資力の調査義務もあります。広告・営業規程の改正によるもので、2025年1月1日施行です。出典:M&A支援機関協会の公表内容(2026年8月14日確認)。
また、特定事業者リストは2024年10月1日に始まりました。不適切な買い手の情報を、加盟社間で共有する仕組みです。取引の実行日から60営業日以内に保証が解除されない場合は、掲載対象になりえます。同協会の公表内容に基づきます(2026年8月14日確認)。
ただし、この期間を待てば解除されるという意味ではありません。個別の契約と金融機関の判断を確認する必要があります。
当社は現在、この情報共有の仕組みには加盟していません。制度の存在と、依頼する会社が利用できる確認手段は分けて考えてください。
仲介報酬と譲渡後に残る費用を区別する
費用は、金額に加えて支払時点も確認します。成功報酬という説明だけでは、どの時点を成約と扱うかまでは分かりません。契約書の条件と照合してください。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬制です。報酬を成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。自社の報酬条件として2026年8月11日に確認した内容です。
これは仲介報酬の支払方法についての説明です。税金や売り手会社の整理費用などまで、すべて不要になるという意味ではありません。譲渡代金から何を支払い、いくら残るかを書面で確かめます。
資金が足りない場合は、不足額と支払日を契約前に共有してください。必要な費用を払える見通しが立たなければ、譲渡の条件や整理の進め方を見直す必要があります。
当社の後方支援と専門家の仕事を分けて確認する
当社は、事業価値の説明資料やM&Aの条件設計を担います。金融機関との協議に必要な資料も整えます。経営者本人の協議を支える後方支援です。
債権者との交渉の主体は経営者本人です。法的な交渉や手続きが必要な場合は、依頼者が委任する弁護士等の専門家が担います。仲介と法律業務の担当を分けて、何を誰へ頼むのかを確認してください。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。2026年8月16日に確認した自社実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時は、希望する売却価格を決めていなくても構いません。「いつの支払いが不安か」「何を残したいか」からお聞かせください。事業の引継ぎと債務整理を並べて、検討する順序を整理します。
よくある質問
赤字の会社を引き継ぐ人が決まったら、廃業の準備は止めてよいですか?
候補者が決まった段階では、資金繰りの確認や整理費用の見積もりを続けてください。契約条件が整わず、引継ぎに至らない可能性もあります。一方、設備の処分や賃貸借契約の解約は、事業の引継ぎを難しくすることがあります。実行すると戻せない作業と、準備だけ進められる作業を分けて管理しましょう。
赤字が続いていても、従業員の雇用を条件にできますか?
雇用の継続を希望条件として示すことはできます。ただし、買い手が受け入れる条件と従業員本人の意思を確認する必要があります。事業譲渡では本人の承諾も必要です。給与などの条件を先に具体化し、買い手の約束と従業員への説明をそろえてください。全員が移る前提だけで日程を決めないようにします。
事業だけを譲れば、借入の返済から離れられますか?
事業譲渡だけで借入の返済義務が消えるわけではありません。売り手の会社に借入を残すなら、譲渡後の返済や整理を検討します。経営者個人の連帯保証も別の契約です。事業の引渡し、会社の債務整理、個人の保証の扱いを、それぞれ確認する必要があります。
数ヶ月先の廃業を考えている段階でも相談できますか?
廃業を決めていない段階でも相談できます。最初から売却と決める必要はありません。手元にある決算書と借入の一覧をもとに、資金が続く期間や残せる事業を整理します。資料がそろっていなくても、分かる範囲から始められます。あさひ国際会計株式会社の相談は無料です。
まとめ
手元の決算書と借入の一覧に、次の支払日、残したい事業、保証人の名前を書き添えてください。その資料をもとに、引継ぎの成立条件と譲渡後に残る責任を、無料相談で一緒に整理しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496