


目次
この記事の対象と結論
クリニックの赤字経営で撤退を考えるなら、診療の承継と閉院を並べ、借入の整理まで含めて比べるところから始めてください。赤字額だけで、閉院や自己破産を決める必要はありません。
対象は、返済と連帯保証を抱え、今後90日以内に方向を決めたい院長です。従業員の給与や家族の暮らしを考え、結論を出せずにいる方も含みます。資金繰りや廃業について相談する経営者は珍しくありません。資料がそろっていない段階でも、相談を始められます。
診療をどうするか、借入をどう返すか、個人の保証をどう扱うかは、分けて確かめる課題です。 個人開業と医療法人では、債務を負う主体も異なります。閉院後の支出まで見積もり、資金が残るうちに選択肢を絞っていきましょう。
クリニックの赤字経営は、利益と支払日の現金を分けて読む
撤退判断に使うのは、決算上の赤字と、今後の支払いに使える現金です。帳簿の損失だけを見ても、診療を続けられる期限はつかめません。
赤字の原因を診療の収支と返済負担に分ける
まず、診療で入るお金から日々の運営費を払った後、資金が残るかを確かめます。そこに借入返済が重なると、診療自体は回っていても預金が減る場合があります。反対に、返済を軽くしても運営費が収入を上回るなら、別の改善策が必要です。
分けて見る項目は次のとおりです。
- 診療による収入と、その入金日
- 人件費や家賃などの運営支出
- 借入の元金返済と利息
- 設備の購入や更新に必要な支出
借入元金の返済は、損益計算書の費用とは別の資金流出です。減価償却費のように、その月の支払いと一致しない費用もあります。「赤字だから現金が足りない」とまとめず、通帳の増減につなげて確かめてください。
返済条件を見直せば持ち直すのか。診療体制の変更まで要るのか。この区別が、継続と撤退を比べる土台になります。
診療収入は売上計上日と入金日を分けて置く
診療した日の売上を、そのまま当日の支払原資として扱わないようにします。資金繰り表には、実際に口座へ入る予定日を置いてください。保険診療と自費診療も、入金の仕方に合わせて整理します。
見込みを強くしすぎないことです。請求済みの金額と、これから診療して得る予定の収入では、確かさが違います。返金や請求内容の確認が残る金額も、そのまま使える現金に含めないほうが判断しやすくなります。
確認欄は分けておきましょう。
- 入金予定日が分かっている金額
- 入金時期の確認が必要な金額
- 今後の診療を前提にした見込額
売上の見通しがあっても、給与支払日に間に合わなければ資金不足は起こります。月末残高だけでなく、大きな支払いの直前にいくら残るかを見てください。
個人開業と医療法人では借入の名義から確かめる
個人開業では、院長本人が借り手になっている契約を確認します。医療法人なら、法人の借入と、院長個人が負う保証を分けて整理してください。「院長の借金」という言葉だけでは、誰の責任かが曖昧になります。
契約ごとに、次の内容を拾います。
- 借り手として記載された名義
- 保証人として記載された名義
- 担保に入っている財産
- 残高と返済期日
設備のリースや賃貸借も、借入とは別に確認が必要です。法人の契約と思っていたものが個人名義だった、という見落としを防げます。
株式会社向けの株式譲渡や解散の説明を、医療法人へそのまま当てはめるのも避けましょう。承継や終了の段取りは、開設主体と契約関係を確かめてから設計します。本記事の選択肢比較も、その確認を前提にしています。
閉院後の支出を引いてから継続の余力を測る
預金残高のすべてを、赤字補填に使えるとは限りません。診療を終えた後も、契約の精算や残務にお金がかかるためです。閉院準備に必要な分を除くと、判断に使える時間が短くなる場合があります。
見積もる対象は、院内の設備だけではありません。
- 賃貸物件の明け渡しにかかる費用
- リースや保守契約の精算額
- 給与や退職に伴う支払見込額
- 記録の管理や残務にかかる費用
敷金の返還予定と原状回復費は、金額も時期も分けて置きます。設備売却も、買い手と引き渡し条件が決まるまでは見込額です。
「残高が尽きるまで続ける」計画では、閉じるための資金が残らないおそれがあります。継続費用と終了費用を同じ表で見れば、いつまでに方向を決めるかが具体的になります。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
継続・診療承継・閉院は、実行できる条件で比べる
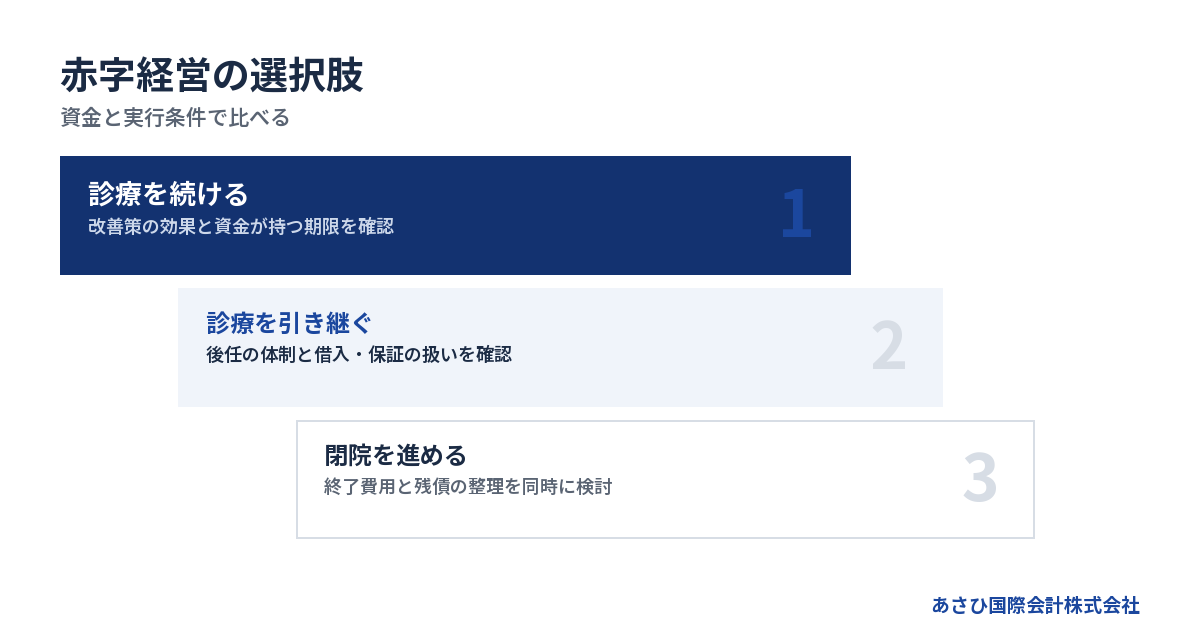
診療を続けるか譲るかは、改善の根拠と資金の余力で比べます。返済の見通しが立たない場合には、閉院に伴う債務整理も並行して検討する必要があります。
継続を選ぶなら、改善策の効果が出る日を置く
継続の判断には、「何を変え、いつ資金収支が改善するか」が要ります。患者数の回復を期待するだけでは、撤退時期を先延ばしにしやすくなります。すでに実施した策と、これから試す策も区別してください。
たとえば診療時間を変えるなら、収入への影響と人員配置を併せて見ます。費用削減を考える場合も、診療の安全や必要な体制を損なわない範囲か、医療面の確認が欠かせません。
計画に書く内容は、次の項目です。
- 変更する業務や契約
- 変更に必要な支出
- 効果を確認する時期
- 未達の場合に切り替える方針
追加借入で時間を確保する場合は、その先の返済原資まで検討します。資金が増えたことと、赤字の原因が解消したことは別です。院長が続けたい気持ちと、続けられる収支を同じ欄に置かないようにしましょう。
診療承継は、院長が退いた後に回るかで考える
赤字でも、引き継ぐ側の運営体制によって収支が変わる余地はあります。ただし、買い手が現れれば診療が続くとは限りません。後任の診療体制や必要な手続きを含めて、実行可能性を確認します。
とくに、現在の収入が院長個人への信頼に支えられている場合は、退任後の見込みを慎重に置きます。引き継ぎ期間中に残る意思があるか、いつまで働けるかも条件の一部です。
比較するときは、価格以外も書き出してください。
- 後任の診療体制を整えられるか
- 従業員が働き続けられる条件か
- 設備や物件を継続利用できるか
- 院長の引き継ぎ負担は許容範囲か
患者がそのまま通院し続ける前提で、譲渡価値を積み上げるのは危うい見方です。患者の選択も踏まえ、承継後の収入に過度な期待を置かない計画を作ります。
閉院は診療の終了と債務の終了を分けて進める
閉院を決めても、借入や保証の問題が同時に終わるとは限りません。診療を止める段取りと、財産・債務を整理する段取りを別々に作り、日程を合わせて進めます。
選択肢を並べると、違いが見えやすくなります。
→ 横にスクロールできます
| 選択肢 | 主な判断条件 | 診療の扱い | 借入の扱い |
|---|---|---|---|
| 自力で継続 | 改善の根拠がある | 現体制で継続 | 返済計画を見直す |
| 診療承継・M&A | 引継ぎ先が見込める | 承継先と設計 | 契約と同意を確認 |
| 閉院して精算 | 終了費用を賄える | 終了準備を進める | 残債を精算する |
| 法的整理を検討 | 返済が困難 | 継続可否を別途判断 | 手続きの中で整理 |
表の項目は、完全に独立した道ではありません。診療承継と、譲渡後に残る債務の整理を組み合わせる場合もあります。どの組み合わせが使えるかは、開設主体や財産の状態によって異なります。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。一般企業向けの手続きは、医療法人にそのまま適用しない点に留意してください。
払えない債務があるときは法的整理も候補に残す
閉院費用を払っても借入が残り、返済原資を確保できないなら、債務整理の検討が必要です。M&Aの候補探しだけに時間を使うと、給与や残務の費用まで失うおそれがあります。
破産法第1条は、手続きの目的に「経済生活の再生の機会の確保」を含めています。財産を整理し、その後の生活を立て直すための仕組みでもあります。出典はe-Gov法令検索「破産法」です。
状況によっては、法的整理が適切な場合もあります。選択に必要なのは、誰にいくら支払う必要があり、いつ資金が不足するかという事実です。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。依頼する弁護士には、閉院だけでなく承継の余地も検討したいと伝えると、判断の前提を共有しやすくなります。
借入と連帯保証は、閉院や譲渡とは別に整理する
院長の退任や診療の譲渡だけで、金融機関との保証契約が消えるわけではありません。保証の対象と、解除・整理に必要な条件を契約ごとに確かめます。
連帯保証の範囲は、記憶より契約書で確かめる
「開業時に署名したはず」という記憶だけでは、保証の範囲をつかめません。借換えや追加融資の際に交わした書類も含め、現在の契約を確認してください。
民法第446条第2項は「保証契約は、書面でしなければ、その効力を生じない」と定めています。同条第3項では、電磁的記録も書面とみなされます。出典はe-Gov法令検索「民法」です。
手元に写しがないことと、契約自体が存在しないことは違います。書類が見つからない場合は、契約の有無と内容を確認するところから進めます。
資料には次の欄を設けると整理しやすくなります。
- 対象となる借入契約
- 保証人の氏名
- 保証の範囲と上限の記載
- 変更契約の有無
連帯保証には、通常の保証と異なる扱いもあります。主たる債務者への催告や財産への執行を先に求める権利はありません。請求への対応は、債務者側の状況と併せて弁護士が確認します。
買い手の約束と金融機関の同意を混同しない
買い手が「保証も引き受ける」と説明していても、その発言だけで院長の責任が消えるものではありません。M&Aの契約当事者間の約束と、金融機関との保証契約は別の関係だからです。
譲渡価格と同じ重さで、保証をどう扱うかを確認してください。 最終契約には、解除・引継ぎに向けた義務や、実現しなかった場合の対応を検討します。その内容は弁護士による確認も必要です。
確認事項を曖昧に残さないようにします。
- どの借入の保証が対象か
- 金融機関の判断をいつ確認するか
- 正式な解除を何で確認するか
- 予定どおり進まない場合の対応
中小企業庁の中小M&Aガイドライン第3版でも、保証の扱いは契約上の主要項目とされています。ただし、解除や移行は金融機関等の判断によります。
出典は中小企業庁「中小M&Aガイドライン」です。医療法人に使う承継の形は、別途確認する必要があります。
保証債務の整理と無保証の融資は別の検討になる
経営者保証に関するガイドラインには、保証を求めない融資の考え方と、すでに負っている保証債務を整理する枠組みがあります。赤字経営から撤退する場面で、この区別を外さないようにしてください。
これから保証を付けない融資を求める場面は、同ガイドラインの第4項(1)です。法人と個人の分離や財務基盤などが検討されます。これらだけを満たせば、既存の保証債務が免除されるという説明は適切ではありません。
既存の保証債務の整理は、第7項(1)の要件で判断します。主たる債務者側の法的整理や準則型私的整理との関係に加え、債権者の回収見込みなども検討対象です。資産を開示すれば自動的に保証が外れる仕組みではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」です。個人開業の借入を、法人の経営者保証と同じ前提で扱わない確認も必要になります。
家族の生活費を把握し、財産移転は独断で進めない
診療所の資金繰りと家計を分け、家族が生活するための支出を把握します。事業への立替えを続けている場合は、その金額と原資も記録してください。残高だけを見ていると、家計側の限界を見落とします。
家族と共有する内容は、結論が出ている部分からで構いません。
- 現在分かっている借入と保証
- 家計から支出している金額
- 今後の生活に必要な支出
- まだ判断できていない事項
家族名義の財産も、名義だけで扱いを決めず、取得原資や担保の設定を確認します。財産を守ろうとして名義変更や贈与を急ぐと、後の整理で問題になるおそれがあります。実行前に弁護士の確認を受けてください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。閉院後に何が残るかを知ると、家族への説明も具体的になります。
赤字のクリニックを譲るなら、価格より先に引継ぎ条件をそろえる
譲渡の検討では、売れる金額だけでなく、誰が何を引き継ぐかを明らかにします。診療体制や契約の確認が残った価格提示は、そのまま使える資金とは扱えません。
設備の帳簿価格と譲渡時の価値を分ける
購入時に高額だった医療機器でも、同じ金額で売れるとは限りません。買い手が使う予定の機器か、継続使用に費用がかかるかで、評価は変わります。
帳簿上の残高だけで話を進めないよう、設備の状態を整理します。
- 所有物かリース物件か
- 現在も使用しているか
- 保守契約が残っているか
- 移設や更新の費用がかかるか
リース物件を自院の所有物として譲渡対象に含めると、条件の組み直しが必要になります。建物の附属設備についても、賃貸借契約との関係を確認します。
内装や立地に魅力があっても、買い手の診療内容に合わなければ追加工事が必要です。売り手の投資額と、買い手が引き受ける価値を区別して考えると、価格交渉の根拠が整理できます。
未払いと未解決の契約を先に開示する
買い手が判断するためには、収入の情報と同じく、未払いの全体像が要ります。後から負担が増えると、買い手は当初の条件を維持できなくなる場合があります。
帳簿に載っている借入だけでは足りません。
- 支払期日を過ぎた取引先への債務
- 未払いの給与や契約上の支出
- 税金と社会保険料の未納
- 解約条件が未確認の契約
金額が確定していないものは、隠さず「確認中」として扱います。取引先から届いた通知も、判断材料として保管してください。
誰がその支払いを負担するかは、譲渡の形と契約内容に応じて検討します。「事業を譲れば借入も移る」「赤字部分だけ残せる」といった前提で進めないことです。債権者への影響も含め、法的な確認が必要になります。
患者の情報と診療の引継ぎは別の準備を要する
買い手候補への初期説明では、患者個人を特定しない集計情報を基本にします。財務評価に必要な情報と、実際の診療継続に必要な記録を区別してください。
初期段階で整理する材料には、診療科や診療体制、患者数の推移などがあります。ただし、詳細な情報を共有する段階では、利用目的と管理方法を先に確認する必要があります。
引継ぎ計画で確かめる項目は次のとおりです。
- 継続中の診療への対応
- 検査結果など未完了業務の担当
- 診療記録の保管と管理
- 患者への説明時期と内容
患者対応は、売買条件だけでは決められません。医療面の判断と、情報の取扱いに関する確認を合わせて進めます。閉院を選ぶ場合も、最終診療日を過ぎた後に残る業務を洗い出しておく必要があります。
譲渡代金と院長の手取りは同じ金額ではない
提示された譲渡代金から、何を支払う必要があるかを確認します。譲渡代金を受け取る主体が法人か個人かによっても、資金の流れは異なります。
比較表には、少なくとも次の項目を置いてください。
- 譲渡代金の受取人と入金日
- 借入の返済に充てる金額
- 税金や専門家報酬の見込額
- 引継ぎ後に残る費用
金額が高くても、入金まで診療所の資金が持たなければ、その条件では実行が難しくなります。支払い条件が付いた代金も、契約時点の現金と同じ扱いにはできません。
税金は、個人開業か医療法人か、何を譲るかによって確認事項が変わります。株式会社の株式売却の税率を、そのまま使って手取りを計算しないようにしてください。最終的な資金配分は、税務と法務の確認を合わせて作ります。
従業員と患者への説明は、決定事項と未定事項を分ける
説明の混乱を減らすには、確定した事実と、検討中の内容を分けて伝えます。雇用や診療の継続について、買い手候補の意向だけで約束しないことが出発点です。
雇用継続の希望は買い手との条件に落とし込む
従業員を残したいという希望があるなら、買い手候補への条件として早い段階で伝えます。「雇用継続」とだけ書くと、勤務条件の認識がずれる場合があります。
照合する内容は具体的にします。
- 継続勤務を想定する対象者
- 給与や勤務時間の条件
- 業務内容と勤務場所
- 条件を説明する担当者
現在の雇用契約と就業規則を確認し、変更がある部分を区別してください。承継の形によって必要な手続きが変わるため、契約の取扱いは労務に詳しい専門家の確認を受けます。
職員の希望も判断材料です。院長の退任を機に働き方を変えたい人もいるかもしれません。引継ぎ後の体制は、人数だけでなく、担当業務と継続意思を確認して組み立てます。
給与と退職に伴う支出を別枠で確保する
閉院を検討し始めたら、最終診療月の給与だけで予算を組まないようにします。引継ぎや片付けに必要な勤務、退職に伴う支払いも確認対象です。
退職金は、支給の有無や条件を契約・規程から確かめます。「閉院だから発生しない」「勤続年数だけで金額が決まる」といった思い込みで見積もらないことです。
労働基準法第23条では、退職時に権利者から請求があった場合の支払期限が定められています。同条の「権利者の請求があつた場合」という条件を伴い、賃金の支払い等は7日以内とされています。
退職すれば自動的に同じ期限になる、という説明ではありません。出典はe-Gov法令検索「労働基準法」です。支払いが難しい場合は、説明で済ませず、法的整理を含む計画と併せて扱います。
院内説明には、次に知らせる時点も添える
方針が未確定でも、何も伝えないまま不安だけが広がる場合があります。一方で、買い手との条件が固まる前に「全員残れる」と説明すると、後から修正しにくくなります。
説明時には、話す範囲を整理してください。
- 現時点で決まっていること
- 雇用について確認していること
- 次に説明する予定の時点
- 個別の質問を受ける担当者
院長の説明と、買い手や現場責任者の説明が食い違わないよう、伝える内容を共有します。通知や契約変更が必要な場面は、説明会とは別に手続きを確認してください。
患者への案内も、診療の終了日や引継ぎ先が固まった部分から組み立てます。未定の事項には未定と示し、問い合わせへの回答が人によって変わらないように準備します。
家族への説明では事業の数字と暮らしをつなげる
家族に相談するときは、赤字額だけを伝えて終わらせないようにします。いつ収入が変わる可能性があり、生活費をどこまで確保できるかが、家族にとっての具体的な判断材料です。
話し合う内容を紙に置くと、責任の追及だけになりにくくなります。
- 今後の院長の働き方
- 家計に入る収入の見通し
- 住まいに関係する契約
- 事業へ追加投入できる資金の限界
まだ説明できないことは、そのまま残して構いません。保証や自宅の扱いが未確認なら、「弁護士の確認が済むまで結論を置かない」と共有します。
診療所を続けることだけが、家族への責任の果たし方ではありません。資金の限界を認め、承継や閉院の準備を進めることも、生活を立て直すための判断です。
今後90日以内に方向を決めるための進め方
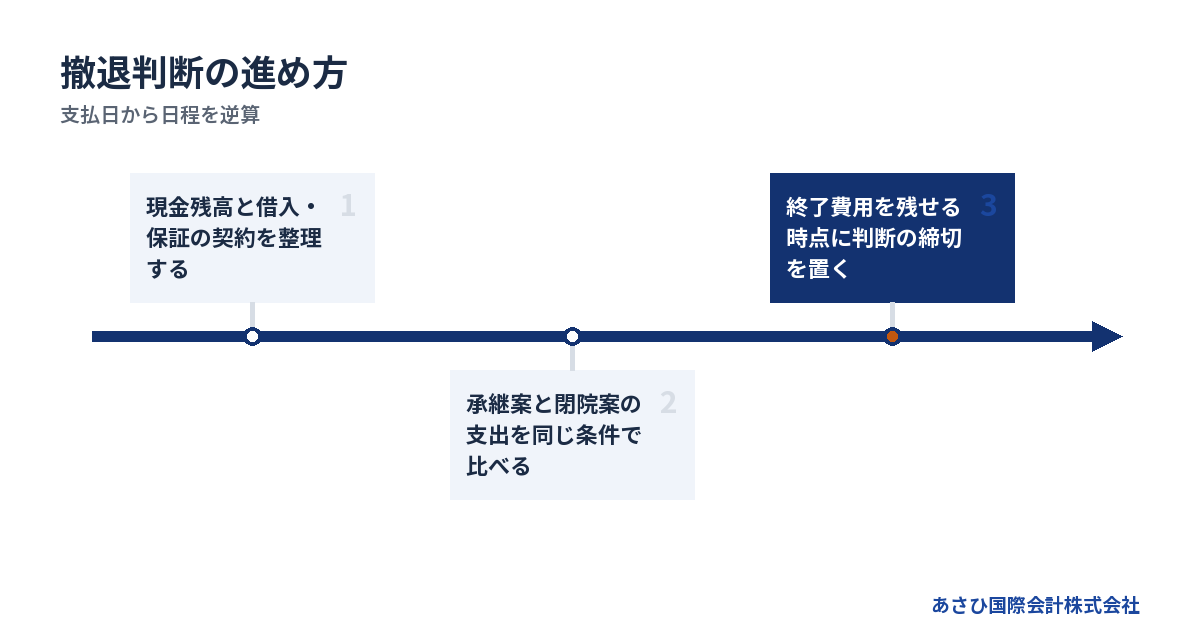
90日という期間は、結論を出すための検討枠として使います。資金不足がそれより早く来る場合は、支払日から逆算して日程を前倒ししてください。
最初に資金・契約・院長の希望をまとめる
着手するのは、精密な事業計画より現状の把握です。相談に使う資料は、手元にあるものから集めます。不足資料のために、支払期限の共有を遅らせる必要はありません。
準備するものは次のとおりです。
- 直近の決算書と月次の収支資料
- 預金残高と今後の入出金予定
- 借入・保証・リースの契約書
- 雇用条件と物件契約の資料
別の紙に、院長自身の希望を書いてください。経営から退きたいのか、診療は続けたいのか。従業員の継続雇用をどこまで条件にするかも整理します。
希望と制約がそろうと、買い手探しを先に進めるのか、閉院予算の確認を急ぐのかが見えてきます。資料の完成度より、支払える期限を正しく共有するほうが、初回の判断には役立ちます。
承継案と閉院案を同じ前提で見積もる
承継案には理想の売上、閉院案には厳しい費用を置くと、公平な比較になりません。両案で使う現金残高と債務残高をそろえ、未確定の金額を分けます。
検討の順序は次のとおりです。
1. 現時点の資金不足日を見積もる
2. 承継までの運営費を見積もる
3. 閉院後までの支出を見積もる
4. 実行条件と未確認事項を比べる
買い手候補が出ても、必要な資金や手続きが確認できていなければ、閉院準備を全面的に止めないようにします。どの確認が済んだら次へ進むか、判断の区切りを設けてください。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。診療を残す目的と、そのために使う手段を分けて考える材料になります。
判断の締切は、残しておく費用から逆算する
買い手の返答待ちにも費用がかかります。その間の赤字補填で、閉院や債務整理に必要な資金がなくなるなら、待てる期限を短くする必要があります。
締切を考える材料は、次の項目です。
- 次回給与を払える残高
- 診療継続に必要な支出
- 閉院・整理に残すべき費用
- 買い手側の未完了事項
「もう少し待つ」は、その期間の支出を払えることが前提です。 買い手候補がいる事実と、実行可能な条件がそろっている事実を区別してください。
資金繰り表は、新しい入金や支払いが分かるたびに更新します。最初に決めた検討期間に固執せず、給与や診療の維持が難しくなる兆しがあれば、弁護士等と債務整理の準備を進めます。
相談では医療分野の対応範囲と報酬を確認する
依頼先を選ぶ際は、医療分野の経験と、誰が何を担当するかを確認してください。財務整理や買い手探索に加え、医療固有の手続きや法務を扱う体制が必要です。
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。ただし、これは他業種を含む実績です。医療・調剤分野は、確定している実績情報では未取扱いです。クリニックへの対応可否は、初回相談で確認します。
当社の役割は、資料整備や事業価値の説明資料の作成、M&Aの条件設計による後方支援です。債権者との交渉は、経営者ご本人と、必要に応じて委任する弁護士等の専門家が担います。
相談は無料で、着手金なしの成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円となります。成功報酬そのものが無料という意味ではありません。
税金や閉院費用、別途依頼する専門家の費用は分けて見積もります。支払いが難しい場合も、必要額と準備時期を初回に伝えてください。
よくある質問
クリニックの赤字経営が続いたら、すぐ閉院すべきですか?
赤字だけで閉院時期を決めず、支払いに使える現金と改善の根拠を確かめてください。診療の収支が改善しても、返済負担で資金が減る場合があります。一方、改善策の効果が出る前に資金が尽きるなら、承継や閉院の準備を同時に進める必要があります。
個人開業でも診療の承継を検討できますか?
個人開業でも、診療の引継ぎを検討する余地はあります。ただし、設備や物件の契約、診療体制、必要な手続きを個別に確認します。院長本人の借入が、承継に伴って自動的に買い手へ移るとは考えないでください。代金の使い道と残債の整理まで含めて比較します。
医療法人を譲れば院長の連帯保証も外れますか?
医療法人の承継だけで保証契約が消えるわけではありません。金融機関等の同意や判断が必要です。買い手との契約では、保証の扱いと未実現時の対応を検討します。対象の借入ごとに、正式な解除を確認する書面や時期も確かめてください。
手元資金が乏しくても相談できますか?
資料が不十分で、費用の準備に不安がある段階でも相談できます。当社への相談は無料です。ただし、閉院や法的整理などには別途費用が生じる場合があります。払える残高と直近の支払日を共有し、必要な費用を含めて実行可能な選択肢を検討してください。
まとめ
直近の入出金予定と借入・保証の契約書をそろえ、診療承継と閉院の両案で残る支出を書き出してください。判断がつかない段階でも、次の給与支払日と現金残高を伝えるところから相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)