


目次
この記事の対象と結論
フランチャイズの契約解除と違約金は、契約の終了条件と請求の内訳を確かめ、撤退資金とあわせて判断するのが出発点です。違約金の額だけで閉店日を決めると、リース残債や借入の返済が後から重なるおそれがあります。
売上が戻らず、連帯保証もある。これ以上続けるのは厳しいのに、本部へ伝えるのが怖い。そんな状態で撤退を相談する経営者は珍しくありません。資料がそろっていない段階でも、相談を始めて構いません。
閉店日、加盟契約の終了日、支払いが終わる日は、分けて確認してください。 90日以内の撤退を考えるなら、通知期限と資金が足りなくなる日を先に把握します。そのうえで、契約終了と店舗の引継ぎを比較する順序が考えられます。個別の解除の可否や違約金の法的な判断は、契約書と経緯をもとに弁護士が担う領域です。
契約解除の進め方は「どの理由で終えるか」で変わる
フランチャイズ契約を終える手順は、期間満了、中途での終了、本部との合意などで異なります。「閉店したい」という希望を、契約書のどの条項に当てはめるかから確認しましょう。
満了で終える場合も更新と通知の条件を読む
契約期間が終わるまで待てば負担を抑えられる、と考えることもあるはずです。ただし、満了日だけを見て判断すると、更新を断る通知期限を見落としかねません。自動更新の定めや、通知の方法まで読み合わせる必要があります。
手元の契約書に加え、更新時の書面も確認してください。開業時の契約から条件が変わっている場合もあります。
- 現在の契約期間と満了日
- 更新を断る通知の期限
- 通知を届ける相手と方法
- 満了時の費用と返還条件
満了まで営業を続けるなら、その間の資金不足も計算に入れます。違約金を避けられる条件でも、営業損失が膨らむなら負担が軽くなるとは限りません。撤退時の費用と、待つ間の支出を同じ表で比べると判断しやすくなります。
中途で終える場合は解約条項の条件を照合する
契約期間の途中で撤退したいときは、加盟店側から終了を申し出る条項を探します。条項の名称だけで決めず、何をしたときに、どの費用が生じるのかを読む作業です。
「解約」「解除」「契約終了」という言葉が、書面ごとに異なることもあります。呼び名より条件を確認しましょう。
- 途中で終了を申し出られる条件
- 申し出から終了までの期間
- 違約金の発生条件と計算方法
- 終了後も続く義務の範囲
本部から契約違反を指摘されている場合は、その通知も一緒に整理します。自主的な撤退の申し出と、本部側からの解除通知では確認する事実が違います。両方が進んでいるなら、通知の受領日と対応状況を時系列に残してください。
本部の説明と実態に違いがあれば記録を残す
加盟時の説明と運営実態が違うと感じていても、それだけで違約金がなくなると判断するのは避けたいところです。どの説明が、どの約束と食い違ったのか。契約内容と記録を照合する必要があります。
口頭の記憶だけでは、後から経緯を確かめにくくなります。説明資料やメールは、編集せず保存しておきましょう。
- 加盟時に受け取った説明資料
- 本部から示された収支の資料
- 支援を求めたメールや回答
- 問題が起きた日付と対応記録
不満を伝える文章と、契約を終える通知は役割が異なります。法的な主張を含む通知を出す場合は、依頼する弁護士と内容を確認してください。収益が悪化した事実と、本部に責任を求める根拠も分けて整理すると、相談が進みやすくなります。
合意で終えるなら費用と残る義務を一緒に決める
本部と加盟店が終了条件を話し合い、合意書にまとめる進め方も考えられます。ただし、減額や分割が認められるかは、契約内容と相手方の判断によります。相談した段階では、変更後の条件はまだ未確定です。
合意書では、終了日と違約金だけを読んで済ませないでください。別名目の費用や、終了後の義務が残ることもあります。
| 確認する項目 | 書面で明らかにする内容 |
|---|---|
| 契約の終了 | 終了日と対象契約 |
| 金銭の精算 | 費目、金額、支払日 |
| 店舗の処理 | 看板、設備、在庫 |
| 終了後の義務 | 競業、秘密保持など |
「本件に関する精算」という表現でも、どの請求を含むかは確認が必要です。未払いのロイヤリティや保証人への請求まで解決する内容か、署名する前に読み合わせます。
違約金は請求の根拠と撤退全体の支出を分けて確かめる
違約金の負担は、契約の定めと終了の経緯によって変わります。請求額を確認する作業と、会社に支払う資金があるかを確認する作業を並行して進めてください。
相場を探すより算定のもとになった条項を確認する
フランチャイズの違約金について、業種をまたぐ一律の相場はこの記事では示せません。契約期間や計算の基礎が違うため、他店の金額だけでは自社の負担を見積もりにくいからです。
まず本部に、請求の根拠となる条項と計算の内訳を確認します。口頭で聞いた金額は、書面でも残すと照合しやすくなります。
- 請求の根拠となる契約条項
- 計算に使った売上や報酬の額
- 対象にした期間とその理由
- ほかの請求との重複の有無
契約書に金額が記載されていても、個別の請求が妥当かは別に検討する余地があります。一方、「高すぎると思う」という理由だけで支払いを拒めるとも限りません。算定の誤りと、条項そのものへの疑問を分けて弁護士へ伝えましょう。
解約に伴う請求をひとまとめにしない
本部から届く請求に、違約金以外の費用が含まれている場合があります。未払い分の精算と、契約終了によって新たに生じる負担は区別しておくと、話し合う対象が明確になります。
「撤退費用」という合計だけでは、どの条件を変えれば負担が動くのか分かりません。次のように分けて整理します。
→ 横にスクロールできます
| 費目 | 主な確認対象 | 資料 |
|---|---|---|
| 違約金 | 発生条件と算定 | 加盟契約書 |
| 未払い分 | 請求対象の期間 | 請求明細 |
| 設備の精算 | 所有者と処理条件 | 設備契約書 |
| 預け金の返還 | 控除と返還の条件 | 預託の書面 |
返還される見込みの保証金があっても、全額を先に入金予定へ入れるのは慎重にしたいところです。控除される費用と返還時期が分かるまでは、資金繰り上の見込額を分けて表示してください。
閉店までの赤字と閉店後の支出も並べる
契約解除の違約金だけを用意しても、撤退資金が足りるとは限りません。閉店までの営業費用に加え、退去や設備返還の支出が後から発生する可能性があります。
計算では、支出の総額と支払日をセットにします。払う時期が重なると、最終的な収支が合っていても途中で資金が不足するからです。
- 閉店までに必要な営業資金
- 従業員への給与などの支払い
- 賃料と原状回復の見積額
- リース契約を終えるための費用
- 借入の返済と未払い債務
見積書がない支出は、空欄のまま放置せず「未確認」と記します。金額が確定した費目と混ぜないためです。店舗譲渡で設備を残せる可能性があるなら、撤去費用をかける場合と引き継ぐ場合を別々に試算します。
払えない場合は合意内容と返済可能額を合わせる
違約金を一括で払えないときは、金額の妥当性と支払条件を確認する必要があります。分割払いや期限の変更を話し合う場合でも、相手方の合意を得られるとは限りません。
また、分割にすれば解決するとも言い切れません。閉店後の会社に収入が残るかを確かめてください。今ある預金だけで支払計画を作ると、後の返済が苦しくなるおそれがあります。
請求を放置すると、契約内容や手続きに応じて追加請求や法的な対応につながる可能性があります。反対に、払える見込みがないまま支払約束へ署名するのも慎重に検討すべき場面です。
資金不足が違約金だけにとどまらないなら、債務全体の整理を検討します。経営者本人が本部へ事情を伝え、法的な争いや債務整理に関する交渉は、依頼した弁護士が扱う形で進めます。
本部への通知は準備・送付・合意・精算の順に管理する
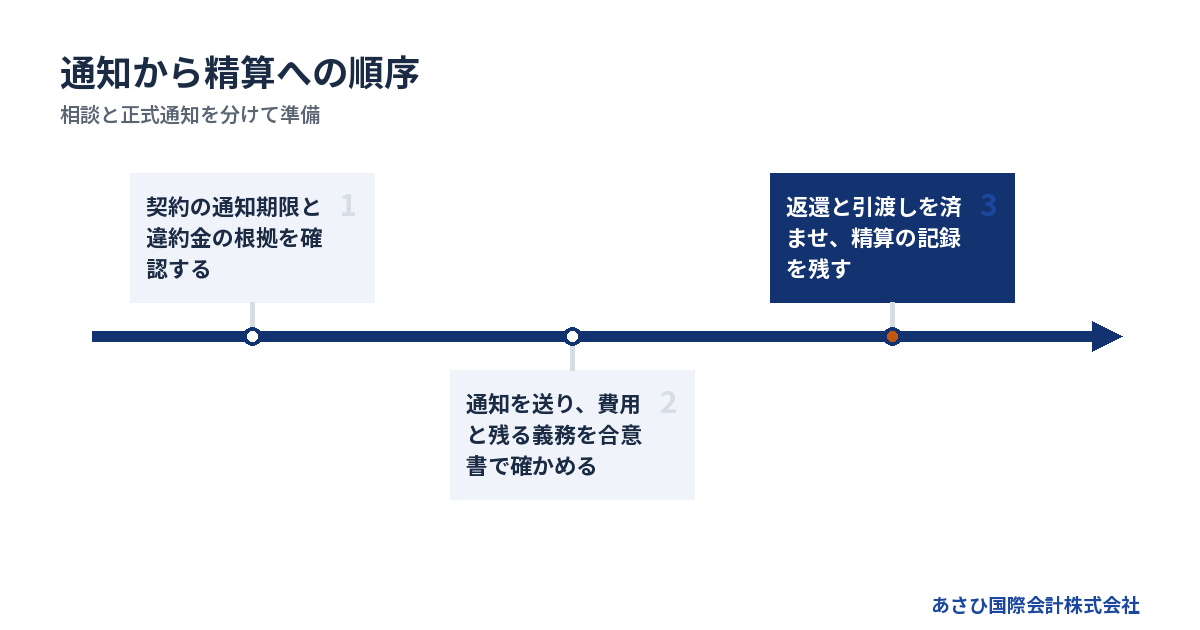
本部への連絡は、検討段階の相談と正式な終了通知を区別して進めます。通知期限を守る準備と、条件が未確定のまま約束しない準備を両立させましょう。
相談の連絡と正式な通知の目的を分ける
本部に連絡する前に、今回の目的を言葉にしておきます。撤退費用を知りたいのか、譲渡を相談したいのか、契約に沿って終了を通知するのかで、伝える内容が変わるためです。
「少し聞くだけ」のつもりでも、書面の内容によっては終了の意思表示として扱われる可能性があります。名称より中身を確認してください。
- 連絡の目的を先に整理する
- 希望日と未確定事項を分ける
- 金額の確認と承諾を区別する
- 相手の回答を記録に残す
ただし、準備が終わるまで連絡を延ばすと、契約上の期限を過ぎるおそれもあります。期限が迫っている場合は、その日付を最初に弁護士へ伝え、通知の要否と内容を検討します。
通知方法と到達の記録をそろえる
正式な通知を出す場合は、契約書にある送付先と方法を確認します。普段やり取りしている担当者への連絡だけで、契約上の通知として扱われるかは別問題です。
発送した日と、相手が受け取った日も区別しましょう。期限の判断にどの日付が使われるかは、条項の読み方に関わります。
1. 最新の契約書で通知条件を確かめる
2. 通知内容と終了希望日を照合する
3. 指定された相手と方法で送る
4. 送付内容と到達の記録を保存する
電話で補足した場合も、相手の氏名と回答内容を残します。担当者が変わっても経緯を追えるためです。送った書面の控えは、署名や添付資料を含めて保管してください。後から作り直した文面では、送付時の内容を証明しにくくなります。
合意書は追加請求と保証人の扱いまで読む
終了条件がまとまったら、口頭での理解と合意書の記載を照合します。「減額で合意した」と思っていても、別の費目が追加されていれば、支払総額は想定と変わるかもしれません。
特に確認したいのは、何を払えば何が解決するかです。
- 精算の対象となる債権の範囲
- 追加請求が残る条件の有無
- 支払いが遅れた場合の扱い
- 連帯保証人への請求の扱い
- 契約終了後に残る義務
支払計画の書面に、経営者個人の責任が新たに書かれていないかも確認します。会社名義の債務を個人で引き受ける内容なら、影響は違約金の支払期限だけにとどまりません。署名を求められた段階で、書面全体を弁護士に見せる必要があります。
営業終了後の返還と引渡しにも記録を残す
営業を終えた後には、看板の撤去や貸与物の返還などが残る場合があります。何を、いつまでに、どの状態で戻すのか。契約や合意書から作業表へ移しておきましょう。
設備の所有者は先に確認してください。本部やリース会社の物を、自社の判断だけで売却することは避ける必要があります。
- 貸与物の品名と返還先を確認する
- 返還や撤去の日程を記録する
- 引渡し時の状態を写真に残す
- 受領を確認できる書面を保管する
顧客情報や運営資料の処理も、終了時の義務に含まれる可能性があります。処分を急ぐ前に、保存すべき経理資料や契約記録と分けてください。精算をめぐる疑問が残っているなら、関連する記録を消さずに保管しておきます。
本部との契約が終わっても借入と連帯保証は別に残りうる
加盟契約の終了だけで、金融機関の借入やリース契約まで整理されるわけではありません。契約相手ごとに、会社の債務と経営者個人の責任を確認してください。
借入とリースはそれぞれ終了条件を確認する
閉店を決めたら、加盟契約と並行して借入・リースの書類を集めます。本部が撤退を認めたことと、別の契約相手が条件変更を認めることは、それぞれ別の判断です。
特に設備を返せば支払いも終わると思い込むと、リースの精算額を見落とすおそれがあります。返還、買取り、引継ぎの扱いを契約ごとに確かめましょう。
→ 横にスクロールできます
| 契約の相手 | 確認する負担 | 確認する日付 |
|---|---|---|
| フランチャイズ本部 | 違約金と未払い分 | 契約終了日 |
| 金融機関 | 借入残高と保証 | 返済・協議の期限 |
| リース会社 | 残債と返還条件 | 精算・返還日 |
| 物件の貸主 | 賃料と原状回復 | 退去・引渡し日 |
借入の返済条件を変える必要があるなら、経営者本人が金融機関と協議します。法的整理を含む場合は、依頼する弁護士と進め方を合わせます。
代表者であることと保証人であることを分ける
会社の代表者だからという理由だけで、会社の契約をすべて個人が負うと決めつける必要はありません。一方、個人名義で契約したものや、保証した債務は別に確認します。
入口になるのは署名欄です。会社の代表として署名した欄と、個人の連帯保証人として署名した欄を見比べてください。別紙の保証書が付いている場合もあります。
連帯保証について、民法454条は「前二条の権利を有しない」と定めています。会社への催告や、会社財産への先行した執行を求める権利がないという意味です。保証の対象債務について、個人が請求を受ける可能性があります。出典はe-Gov法令検索「民法」です。
本部への保証と銀行借入の保証も分けます。一方を整理できても、他方の扱いはその契約に沿って確認する必要があります。
保証の対象と終了を示す書面を照合する
保証契約を見つけたら、何の支払いを保証しているのかを確認します。加盟契約の違約金を含むのか、継続取引から生じる債務まで対象なのかで、検討する範囲が変わります。
書類が足りない場合は、契約相手に写しを求めることから始めましょう。記憶だけで「これは保証していない」と判断しないためです。
- 保証している契約と債務の範囲
- 保証人として記載された氏名
- 保証の上限や対象期間の定め
- 契約変更や更新に関する書面
- 保証終了を確認できる資料
合意書で会社の支払条件を変更するときも、個人保証がどう扱われるかを読み合わせます。「精算済み」と聞いた場合は、対象の契約と保証人が明らかな資料を残してください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
支払いが広く難しいなら撤退計画自体を見直す
違約金を払うと給与が払えない、借入を返すと退去費用が残らない。その状態なら、個別の支払いを約束する前に会社全体の資金を確認する必要があります。
手元資金を隠したり、親族へ財産を移したりする判断は避けてください。資産の処分や一部の相手への返済が、後の整理で問題になる場合があります。何を先に払うかは、債務の性質と会社の状況を踏まえた検討が必要です。
状況によっては、法的整理が適切な場合もあります。破産法の目的には「経済生活の再生の機会の確保」も含まれています。出典はe-Gov法令検索「破産法」です。
会社の整理と、経営者個人の保証債務の整理は分けて検討します。会社の閉店を決めた段階で、個人の自己破産まで決まったと考える必要はありません。
閉店・満了までの継続・店舗譲渡は手元資金で比べる
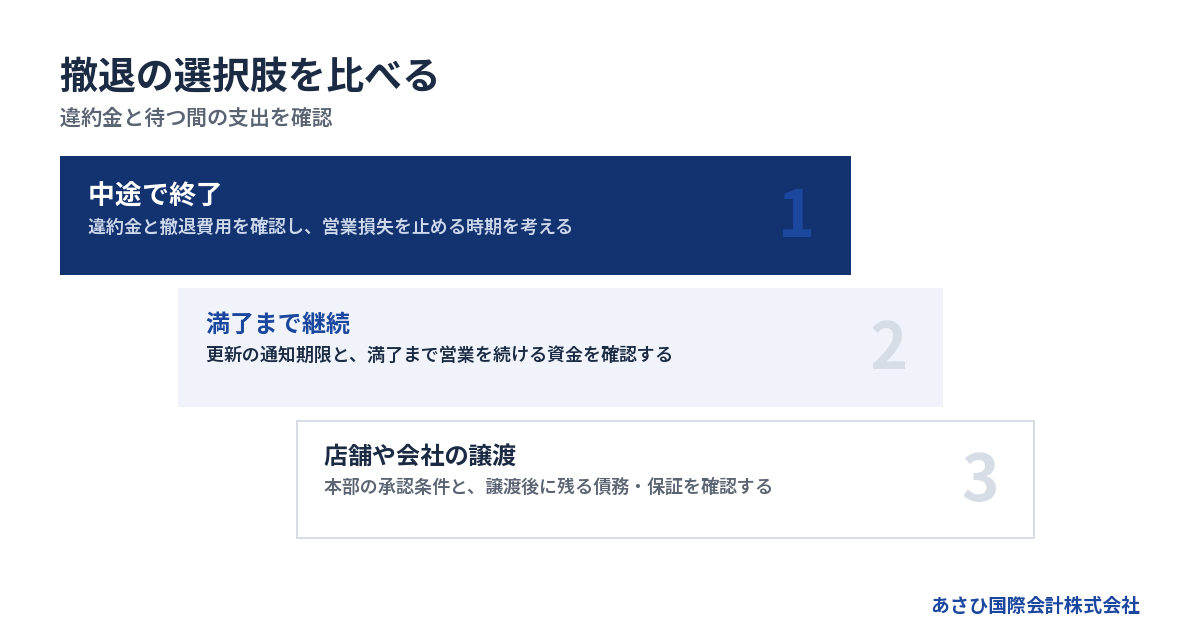
撤退の選択肢は、違約金の少なさだけで評価すると判断を誤るおそれがあります。実行までの資金、必要な同意、実行後に残る債務を並べて比較します。
待つ場合は増える赤字も比較表に入れる
契約満了が近いなら、営業を続けて満了時に終了する案も検討できます。ただし、待つ間の赤字を支える資金があることが前提です。売上が戻る見込みだけで計画を組むのは避けましょう。
選択肢ごとに確認する対象は異なります。
→ 横にスクロールできます
| 選択肢 | 主な支出 | 判断の軸 |
|---|---|---|
| 中途で終了 | 違約金と撤退費 | 早く損失を止められるか |
| 満了まで継続 | 営業赤字と終了費 | 待つ資金があるか |
| 店舗や会社の譲渡 | 継続費と譲渡費用 | 承認と買い手の見込み |
見込額が未確定なら、確認が済んだ費用だけで優劣をつけないようにします。譲渡代金も同じ扱いです。入金の見込みが具体化するまでは、既存の支払いを賄う現金として数えないでください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
店舗を譲る案は本部と貸主の条件から確かめる
店舗を別の経営者へ引き継げるなら、設備や営業基盤を生かせる可能性があります。ただし、買い手が見つかるだけで加盟契約まで引き継げるとは限りません。
本部が承認するための条件を、譲渡の検討と並行して確認します。物件を借りているなら、貸主の承諾や契約の扱いも検討対象です。
- 加盟契約の譲渡に関する条件
- 買い手に求められる審査や手続き
- 物件を引き継ぐための条件
- 設備とリースの承継条件
- 旧加盟店側に残る精算の範囲
引継ぎなら違約金がなくなる、と先に見積もるのは避けたいところです。旧契約を終了して買い手が新しく加盟する形なら、終了費用が生じる可能性もあります。どの契約を終え、どの契約を残すのかを具体化してください。
会社を譲る場合も経営者保証は別に確認する
株式を譲る方法では、法人格が変わらないため、会社の借入などは会社に残ります。それでも、代表者や株主の変更について本部への通知・承認が必要かは、契約上の確認事項です。
事業を譲る方法では、引き継ぐ資産や契約の範囲を設計します。債務の扱いは契約や法令によるため、「事業だけ譲れば借金の問題も片付く」とは考えないでください。
買い手との保証解除の約束だけで、金融機関への保証責任が消えるわけではありません。 中小企業庁の「中小M&Aガイドライン第3版」でも、保証の扱いと金融機関等の判断を確認する必要性が示されています。出典は中小企業庁「中小M&Aガイドライン」です。
本部の承認、借入の扱い、個人保証の整理をそれぞれ確認します。成立条件がそろわないまま、引渡しだけを先に進めない設計が求められます。
買い手を待てる期限は資金繰りから決める
譲渡を検討する価値があっても、営業を続ける資金が尽きるまで待つ計画は危うくなります。撤退や法的整理へ切り替える余力を、資金表に残しておく必要があります。
待てる期限は、買い手の希望日だけでは決められません。本部の審査や物件の引継ぎにも時間がかかる可能性があるためです。
- 営業継続に使える現金の残り
- 契約上の通知期限
- 本部の承認が見込める時期
- 給与や賃料の支払日
- 譲渡が難しい場合の撤退費用
支払いが先に厳しくなるなら、譲渡の検討と債務整理の検討を並行します。M&Aの結果を待たない方がよい局面もあります。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
90日以内の撤退は通知期限から逆算して準備する
90日以内の撤退を目指す場合も、その期間で契約終了や精算が完了するとは限りません。契約上の期限と現金が不足する日を照合し、間に合う選択肢を絞り込みます。
最初に契約書と資金の残りを同じ机に置く
撤退を考え始めた段階では、きれいな計画書を作る必要はありません。契約上いつ動く必要があるか、支払いをいつまで続けられるか。この両方が読める資料を集めます。
- 加盟契約書と更新・変更の書面
- 本部からの請求書や通知
- 借入の返済予定表と保証書
- 賃貸借契約書とリース契約書
- 預金残高と入出金の予定
複数の店舗があるなら、店舗ごとに分けてください。営業を止めたい店舗だけの問題か、会社全体の支払いに影響しているかを区別するためです。
資料が見つからない場合は、所在と取得先だけを記録します。不足分があることを隠さず伝えれば、何から確かめるかを決めやすくなります。
通知期限と資金不足の日に合わせて分岐する
撤退計画には、作業の順番だけでなく判断の分岐も必要です。費用が分かった後に通知するつもりでも、先に契約上の期限が来るなら順番の調整が求められます。
状況に応じて、優先する作業を変えます。
1. 通知期限が近いなら通知条件を確認する
2. 請求に疑問があれば根拠資料をそろえる
3. 資金不足が近いなら債務全体を整理する
4. 譲渡を探るなら本部の承認条件を確認する
日程表には、担当者と回答待ちの項目も書き込みます。「本部に確認中」のまま止まると、ほかの準備を進めてよいか判断できません。回答の見込みが変わったら、閉店日や資金計画も更新しましょう。
従業員と取引先への説明は確定事項を中心にする
撤退を考えていると、従業員に申し訳なくて話を切り出せないこともあります。ただ、閉店直前まで説明を延ばすと、引継ぎや従業員の生活への配慮が難しくなります。
一方、買い手も本部の承認も決まっていない段階で、雇用が続くと約束するのは避けてください。確定した内容と検討中の内容を分けて説明します。
- 営業終了日が決まっているか
- 雇用の継続を検討しているか
- 給与の支払いに懸念があるか
- 次に説明できる時期はいつか
雇用を終える場合や支払いが厳しい場合は、労務上の対応も確認が必要です。店舗の契約終了だけで、従業員との関係まで処理できるわけではありません。説明内容は、依頼する専門家とも合わせて準備します。
当社は撤退と譲渡の比較に必要な資料を整える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。フランチャイズからの撤退を考える場合も、事業を引き継ぐ余地と、会社・個人に残る負担を整理するところからご相談いただけます。
当社の役割は後方支援です。資金繰りや事業価値の説明資料を整え、M&Aの条件設計を通じて、経営者ご本人の判断を支えます。本部や金融機関との協議は経営者ご本人が主体です。法的な交渉や手続きは、必要に応じて依頼する弁護士等の専門家が担います。
ご相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは当社の仲介報酬の扱いです。違約金や撤退費用がなくなるという意味ではありません。
初回は、契約の満了日と通知期限、手元資金の状況をお伝えください。閉店か譲渡かを決め切れていなくても、ご相談を承っています。
よくある質問
本部から提示された違約金は、そのまま全額払う必要がありますか?
請求の根拠となる条項と計算の内訳を確認してから判断します。契約に記載があることだけで、個別の請求内容をすべて判断できるとは限りません。ただし、高額だと感じるだけで減額されるわけでもありません。契約書と終了に至った経緯をそろえ、法的な妥当性は弁護士に確認してください。
閉店すればロイヤリティやリースの支払いも終わりますか?
営業を止めた日と、各契約の支払いが終わる日は一致しない場合があります。加盟契約の終了日までの請求や、設備を返した後のリース精算が残る可能性もあります。契約ごとの終了条件と最後の請求予定を、閉店の決定とあわせて確認しましょう。
違約金を会社が払えないと、家族にも請求されますか?
家族であるという理由だけで支払責任が生じるとは考えられません。家族自身が保証人や契約当事者になっているかなど、責任の根拠を確認します。会社の代表としての署名と、個人保証の署名も分けて見てください。請求が来ている場合は、宛名と根拠を確かめ、資料をそろえて法的な判断を受けます。
フランチャイズ店舗を売れば違約金と連帯保証を整理できますか?
譲渡によって撤退時の負担を抑えられる可能性はありますが、本部の承認や契約条件によります。違約金の扱いは本部との契約、借入の保証は金融機関等との契約で確認が必要です。買い手との合意だけで完了するとは限らないため、譲渡の成立条件と精算・保証の条件を並行して整えます。
まとめ
加盟契約書の通知期限を確かめ、違約金の内訳と、リース・借入・保証の資料をそろえてください。90日以内の撤退を考えているなら、資金が足りなくなる日も添えて当社へお伝えください。閉店と引継ぎを比較するための資料整理から、ご相談を承ります。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日