


目次
この記事の対象と結論
廃業を決めても、営業を止めただけで借入や連帯保証がなくなるわけではありません。会社を閉じるには、残る財産と支払いを整理し、清算を終えられる条件を確かめる必要があります。
「これ以上続けるのは厳しい。でも、会社をたたんだ後の請求が怖い」。そんな経営者が先に見るべきものは、閉店日よりも、会社の返済原資と個人の保証契約です。
会社を閉じる判断、事業を残す判断、社長の保証を整理する判断は分けて考えます。 全額を払える見込みがあれば通常の清算を検討し、不足するなら債務整理を含めた設計が必要です。引き継げる仕事があれば、事業譲渡も比較できます。
廃業や保証の悩みを相談する経営者は珍しくありません。結論が出ていない段階でも、手元の数字から整理を始められます。
廃業は営業の終了、清算は残った財産と債務の後始末
廃業は事業をやめることを指し、清算は会社に残る財産や債務を整理する手続です。株式会社では、営業終了と法人としての手続の完了を分けて確認します。
営業を止める日と会社が終わる日は違う
店舗を閉めたり、新しい受注を止めたりしても、残る仕事があります。売掛金の回収が済んでいなければ、入金の確認が必要です。借りている事務所も、営業を止めるだけで契約が終わるとは限りません。
営業終了日を決めるときは、その後に残る支払いも並べます。
- 最後の給与と未払い分
- 事務所や店舗の賃料
- リース契約の残る支払い
- 撤去や原状回復の費用
- 税金や社会保険料
「売上が止まる日」と「支出が止まる日」には差があります。その間の資金を見込まないと、閉める準備の途中で手元資金が尽きかねません。
従業員への説明でも、最終営業日だけを伝えて済ませないようにします。雇用がどうなるか、給与をいつ払うか、残務を誰が担うか。決まった事項と未確定の事項を分ければ、曖昧な約束を減らせます。
解散は清算に進むための節目になる
株式会社が株主総会の決議で解散する場合、会社法第471条第3号が根拠になります。解散は会社を閉じる過程の節目です。その日をもって、残る債務の処理まで終わるわけではありません。
通常は解散後に清算へ進みます。残務を担う人を清算人と呼び、定款や株主総会で別の定めがなければ、解散時の取締役が清算人になります。
ここには例外があります。合併による消滅や、破産手続開始による解散を、任意の解散と同じ流れで扱うことはできません。破産した会社の財産は、破産手続の中で処理されます。
根拠は会社法第475条・第478条です。条文は、e-Gov法令検索「会社法」で確認できます。
通常の清算は全額を払える見通しから考える
会社に残る現金や、資産を売って得られるお金で債務を払えるか。この見通しが、通常の清算を検討する出発点です。
借入が残っているだけで、直ちに通常の清算が難しくなるわけではありません。資産の売却や売掛金の回収で返済できる場合もあります。一方、帳簿上の資産が多くても、換金できなければ支払いには使えません。
「資産を全部売れば足りるはず」という感覚は、いったん数字に置き換えます。売却費用や税負担まで引くと、返済に回せる金額が減る場合があるためです。
廃業届を出すことと、会社の債務を片づけることも別です。届出の提出だけをゴールにすると、借入や契約が残ったままになりかねません。詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
清算で終えられるかは、換金額と支払日で分かれる
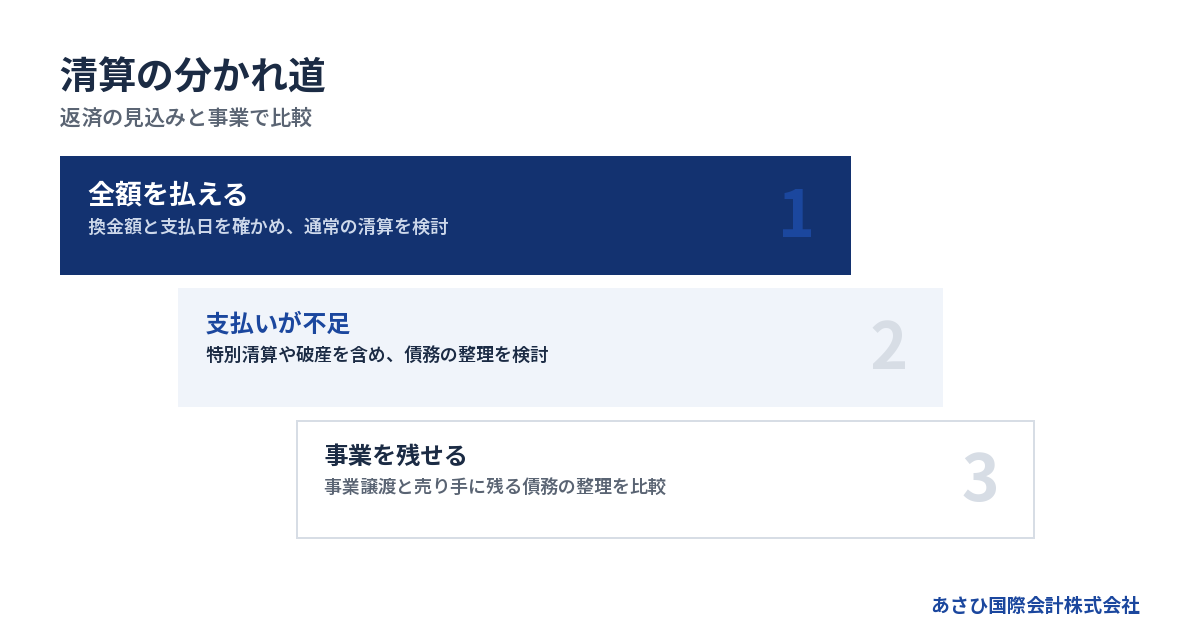
通常の清算が可能かどうかは、資産と債務の差額だけでは決まりません。換金できる時期と、支払いを求められる時期も照らし合わせます。
帳簿の資産を「入金できる金額」に直す
決算書は出発点になります。ただし、載っている資産の金額を、そのまま廃業資金として使うことはできません。
たとえば設備の帳簿価格と、買い取ってもらえる金額は異なります。在庫にも、すぐ売れるものと処分費用がかかるものが混在します。売掛金は、請求済みであっても入金が遅れる可能性があります。
確認する内容は、資産の種類ごとに変えます。
→ 横にスクロールできます
| 資産 | 金額の確認 | 時期の確認 |
|---|---|---|
| 預金 | 実際に使える残高 | 支払いに使える日 |
| 売掛金 | 回収できる見込額 | 入金予定日 |
| 在庫 | 売却額と処分費用 | 引渡し予定日 |
| 車両・設備 | 売却費用を引いた額 | 売却代金の入金日 |
| 敷金・保証金 | 控除後の返還見込額 | 返還予定日 |
担保に入っている資産や、リースで使用している設備にも注意が必要です。自社で使っているからといって、自由に売却できるとは限りません。所有者と契約条件を確認してから、資金計画に入れます。
支払いの総額と資金が足りない日を分ける
借入残高だけを見ていると、廃業に伴う支出を見落とします。残る契約を終えるための費用や、専門家への報酬も含めて考える必要があります。
まず、支払いごとに次の内容を書き出します。
- 支払先と請求の内容
- 未払いの金額
- 支払期限
- 保証や担保の有無
- 金額が未確定の項目
そのうえで、入金予定と支払予定を日付順に並べます。総額では足りても、設備の売却代金が入る前に給与の支払日が来ることもあるからです。
足りない日が見えたら、未確認の入金を都合よく前倒ししないようにします。買い手候補の希望価格や、取引先の口頭の返済予定は、現金と同じではありません。
自宅など個人資産を処分して補う判断も急がないでください。会社の債務整理と個人の保証整理を比べてから、生活への影響を確認する順序が考えられます。
払い切れない場合は特別清算や破産も検討する
会社の資産では債務を払えない見込みなら、通常の清算だけで終わらせる計画は見直しが必要です。状況によっては、特別清算や破産などの法的整理が適切な場合もあります。
→ 横にスクロールできます
| 選択肢 | 検討する状態 | 確認する中心事項 |
|---|---|---|
| 通常の清算 | 全額弁済の見込みあり | 換金額と残る支出 |
| 特別清算 | 清算中に支障などがある | 開始要件と合意の見込み |
| 破産 | 支払不能などの状態 | 財産と債務の全体 |
| 事業譲渡との組合せ | 引き継げる事業がある | 譲渡後に残る債務 |
すでに解散して清算中の株式会社に、裁判所が関与する手続が特別清算です。会社法第510条は、開始原因のひとつとして「債務超過の疑い」を挙げています。同法第511条では、その疑いがある場合の清算人の申立義務も定めています。
一方、破産は株主総会の任意の解散決議から始める手続とは異なります。支払不能などの状態について、裁判所が申立てに基づいて開始を判断します。単に費用が安そうという理由で、手続を選べるものではありません。
出典は会社法第510条・第511条および破産法第2条・第15条です。
廃業・清算の実務は、解散決議から残務の完了まで続く
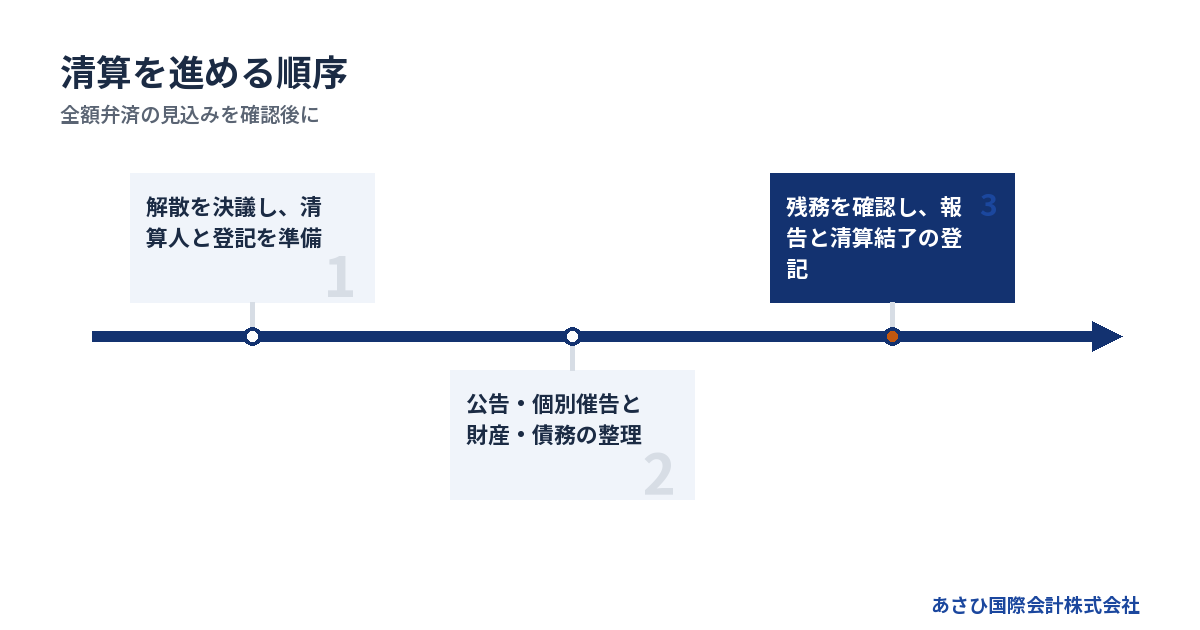
任意に解散する株式会社では、決議や登記の後にも、債権者への連絡や財産の整理が続きます。全額を払える見込みを確認したうえで、担当者と期限を決めます。
解散決議と清算人の登記を準備する
株主総会で解散を決める場合は、特別決議が必要です。会社法第309条では、原則として議決権の過半数を有する株主の出席を求めています。賛成は、出席株主の議決権の3分の2以上です。出席要件は、定款で3分の1以上まで軽減できるとされています。
株主が複数いる会社では、社長の意思だけで日程を確定しないようにします。株主の構成と定款を確認し、意思決定に必要な準備を進めます。
決議に向けて整理する事項は次のとおりです。
1. 株主と議決権を確認する
2. 解散日と営業終了日を整理する
3. 清算人になる人を確認する
4. 決議と登記の書類を準備する
解散登記は解散の日から2週間以内です。清算人の登記も、原則として解散または選任の日から2週間以内とされています。対象は本店所在地での登記です。根拠は会社法第309条・第926条・第928条です。
公告と個別の催告は別々に必要になる
解散後は、債権者が債権を申し出るための手続を進めます。官報への公告に加え、分かっている債権者には個別に催告する必要があります。
会社法第499条の核心は、申出期間についての「二箇月を下ることができない」という定めです。これは申出期間の下限であり、清算全体が2か月で終わるという意味ではありません。
出典は会社法第499条です。営業を先に止めても、この期間を省略して会社を閉じる計画にはできません。
債権者の一覧には、銀行だけを載せればよいわけではありません。請求書がまだ届いていない取引や、解約時に精算が生じる契約も確認対象です。帳簿と契約書の両方から拾います。
公告を出したから支払いを自由に進めてよい、とも考えないようにします。清算中の支払いには法的な制約が関わります。実行の可否や時期は、手続を担当する専門家と確認して決めます。
回収・支払い・報告を経て清算結了の登記へ進む
清算では、残った売掛金を回収し、資産を換金し、債務を整理していきます。会社の口座残高を見て、残った分を先に社長へ移す進め方は避けてください。まだ請求が確定していない支出があるかもしれません。
完了の判断に向けて、少なくとも次の事項を確認します。
- 回収や処分が残っている資産
- 未払いと係争中の請求
- 解約や返却が済んでいない契約
- 申告や納付の残る税務
- 保管する帳簿や契約関係の資料
清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内とされています。根拠は会社法第929条です。
登記を終えることだけに意識を向けると、未処理の債務を見落とすおそれがあります。手続の書類と、実際の残務が対応しているかを確認します。
また、会社の清算の進み具合と、社長の連帯保証の状態は別に管理します。会社側の書類が整ったことを、個人の保証解除の証拠として扱わないようにしてください。
清算費用は登記代に加え、閉めるまでの支出を積み上げる
株式会社の清算費用は、登記の税額だけでは見積もれません。公告や専門家報酬のほか、営業終了後も残る支出を含めた予算が必要です。
法定の登記費用と見積もりが必要な費用を分ける
登録免許税法で定められた税額は、費用の一部を把握する基準になります。株式会社の通常の清算に関係する登記について、次の金額が定められています。
| 登記 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
以上の合計は4万1千円です。対象は上記の登記に係る登録免許税で、2026年7月23日時点の法令確認に基づきます。出典は登録免許税法別表第一第24号です。
官報公告の実費や、司法書士に依頼する場合の報酬は含まれていません。税務申告を依頼する費用も別に考えます。
依頼する際は、「清算一式」という名称だけで比較しないようにします。どの登記まで含むか、税務の対応は別契約か、追加費用が生じる条件は何か。見積書の範囲をそろえると、総額を比べやすくなります。
閉鎖費用は契約と現場の状況で変わる
廃業費用が膨らみやすいのは、登記以外の部分です。事務所や工場の原状回復では、返却する状態について貸主との確認が必要になります。設備の撤去にも、運搬や処分の費用がかかる場合があります。
従業員については、未払い給与と、退職に伴って生じる支払いを分けます。退職金があるかどうかも、就業規則や雇用契約などの確認が必要です。
見積もりには、金額だけでなく支払日を添えます。
- 撤去費用を支払う日
- 賃貸借契約の終了日
- 最後の給与を支払う日
- 専門家報酬を支払う日
- 税金の納付が見込まれる日
会社によって条件が異なるため、根拠のない費用相場を当てはめても資金計画には使えません。確定額、見積額、未確認額を区別し、未確認の項目から見積もりを取ると不足を発見しやすくなります。
詳しくは会社廃業費用は登記代だけでは足りない|清算・破産の実費と資金の備え方をご覧ください。
費用が足りないときは支払いを動かす前に整理する
廃業費用を用意できない場合も、営業を止めて放置すれば負担が消えるわけではありません。契約や未払いが残り、対応がさらに複雑になる可能性があります。
まず、現時点で使える預金と、今後の入金見込みを確認します。その資金を、どの支払いに使う予定かも並べます。親族への返済や特定の取引先への支払いだけを先に進めると、後の債務整理で問題になるおそれがあります。
資金が足りないと分かった段階では、資産処分や返済の順序まで含めて確認します。 新しい個人借入で穴を埋める判断も、保証整理の見通しと一緒に考える必要があります。
法的整理を検討する場合は、弁護士費用と裁判所への費用の準備も課題です。金額と支払時期は手続や案件の状況で変わるため、手元資金を開示して確認します。
事業譲渡による資金確保を比較できる場合もあります。ただし、未成約の譲渡代金を当てにして、必要な法的対応を先延ばしにしないようにします。
会社を清算しても、社長の連帯保証は別に整理する
会社の廃業や解散だけで、社長が負った連帯保証が自動的に外れるわけではありません。会社への請求と個人への請求を分け、保証契約ごとに確認します。
借入の一覧に保証人と担保を対応させる
最初に用意するのは、借入と保証の関係が分かる一覧です。すべての借入に同じ保証が付いていると決めつけず、契約書を確かめます。
一覧には次の事項を記載します。
- 借入先と現在の残高
- 返済日と返済額
- 保証人になっている人
- 担保になっている財産
- 契約書を確認できたか
保証の有無が不明なら、「なし」とせず「未確認」にします。記憶だけで判断すると、後から別の契約が見つかることがあるためです。
会社の資産で借入をどこまで返せるかが見えると、保証債務の検討もしやすくなります。ただし、個人への請求額を単純な引き算だけで決めないようにしてください。契約と返済状況の確認が必要です。
家族への説明では、会社の借入と家計の借入を分けて伝えます。家族も保証人になっているか、自宅が担保に入っているかで、確認すべき内容が変わります。不安の大きさより、契約上の立場を先に整理します。
保証債務を整理する枠組みは利用条件の確認が必要
すでに負っている経営者保証の整理を検討する枠組みとして、経営者保証に関するガイドラインがあります。ただし、情報を開示すれば、それだけで保証を外してもらえる仕組みではありません。
保証債務の整理を扱う第7項では、会社側の手続との関係も確認します。会社が法的債務整理手続か準則型私的整理手続を申し立てていること、または申し立てる見込みであることなどが要件に含まれます。
これから借りる融資で保証を付けない場面と、すでにある保証債務を整理する場面では、見るべき条件が異なります。法人と個人の分離や情報開示だけを見て、既存保証の整理が可能と判断しないようにします。
制度の原文は全国銀行協会「経営者保証に関するガイドライン」に掲載されています。利用可能性は、会社の整理方法と個人の資産・債務を合わせて確認します。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。資料の整備を依頼することと、法的な交渉を依頼することも分けて考えます。
自己破産を先に決めず、会社と個人の着地点を比べる
会社の借入を返せないというだけで、社長個人の自己破産まで先に結論づける必要はありません。保証契約の有無や、個人の返済能力、保証債務の整理の可能性を確認します。
一方、自己破産を避けることだけを目的に、無理な返済を続けるのも負担になりかねません。状況によっては法的整理が適切な場合があります。
破産法第1条は、財産の公平な清算に加え、「経済生活の再生の機会の確保」を目的に含めています。出典はe-Gov法令検索「破産法」です。手続を選ぶ際には、清算後に生活を立て直す見通しも考えます。
家族への影響を小さくしたいと考えるなら、財産の名義を急いで変える前に確認してください。資産の移転が、後の手続で問題になる場合があります。
相談の際は「自己破産したくない」という希望とともに、残したい生活条件を具体的に伝えます。住まいや仕事、毎月の生活費を分けると、実現可能な条件を検討しやすくなります。
事業を譲ってから清算する道も、廃業案と並べて検討する
法人を閉じる方針でも、事業まで同時に止める必要があるとは限りません。引継ぎ先が見つかれば、事業を譲渡し、売り手の会社に残る債務を整理する組合せを検討できます。
買い手が引き継げる仕事を営業中に確認する
事業譲渡では、設備だけでなく、顧客との取引や従業員の技術が検討対象になります。会社全体で資金繰りが厳しくても、買い手が継続できる仕事に価値を見いだす場合があります。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。売上1億円台、債務超過3,000万円規模、従業員10名前後の運送業の会社も含まれます。ただし、同じ業種や財務状態なら同じ条件で譲渡できるという意味ではありません。
買い手が確認するのは、引き継いだ後に事業を続けられるかです。
- 従業員が働き続ける見込み
- 主要な取引が続く見込み
- 使用する設備と契約の状態
- 許認可や資格の確認事項
- 引継ぎまでの運転資金
閉鎖を公表して従業員が退職し、設備を処分した後では、引き継げる範囲が変わります。譲渡も比較するなら、処分や解約に着手する段階で可能性を確認します。ただし、資金不足を放置して営業を続ける判断とは分ける必要があります。
譲渡代金の入金と残る会社の整理を一緒に設計する
事業譲渡では、借入が売り手の会社に残る形もあります。事業が買い手へ移ったからといって、売り手の会社の清算まで済むわけではありません。
譲渡代金の受取人も確認します。会社が事業を売る場合、代金は会社に入るお金です。社長個人が自由に使える手取り額と混同しないようにしてください。
比較する際は、次の順序で資金を整理します。
1. 譲渡代金と入金日を確認する
2. 譲渡に伴う費用と税負担を見込む
3. 売り手に残る債務を確認する
4. 会社の整理方法を検討する
5. 個人の保証の扱いを確認する
譲渡契約の締結と、金融機関による保証解除の同意は別の確認事項です。 買い手が保証を引き受けると約束しても、その約束だけで金融機関に対する責任が消えるわけではありません。
事業譲渡が成立しなかった場合の対応も残しておきます。いつまで営業を続けられるか、どの時点で廃業や法的整理の判断に戻るか。資金の限界を共有しておけば、交渉の長期化だけで選択肢が狭まる事態を減らせます。
相談では支払期限と資料の不足をそのまま伝える
廃業か譲渡かを決めてから相談する必要はありません。最初に伝えるのは、直近の支払期限と手元資金、借入のおおよその状況です。分からない項目が残っていても、そのまま共有できます。
資料は次のものから用意します。
- 直近3期分の決算書
- 今期の月次試算表
- 借入と未払いの一覧
- 保証契約が分かる書類
- 直近の入出金予定
全資料がそろうのを待って、支払日を過ぎないようにしてください。初回は、手元にある決算書と借入の一覧からでも整理を始められます。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業価値の説明資料や資金の一覧を整え、M&Aの条件設計をおこなう立場です。金融機関との協議に必要な資料の整備を通じて、経営者本人の協議を後方から支えます。債権者との法的な交渉を、当社が代理するものではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料で、着手金なしの成功報酬のみです。仲介報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。清算に伴う税金や、別途依頼する専門家の費用まで含む意味ではありません。
よくある質問
廃業届を出せば会社の清算も終わりますか?
廃業に関する届出だけで、会社の清算が終わるわけではありません。株式会社では、解散や清算の登記に加え、財産と債務の整理が必要になります。営業を止めても、借入や賃貸借契約が残る場合があります。
届出先への対応と、債権者や契約先への対応を分けて確認してください。どの書類を提出したかだけでなく、何が未処理かを一覧にすると、残る仕事を把握しやすくなります。
借入が残っている会社は清算できませんか?
借入があっても、資産の売却や売掛金の回収で全額を払える見込みなら、通常の清算を検討できます。払える総額に加え、返済までの資金が足りるかも確認します。不足する見込みなら、特別清算や破産などを含めた判断が必要です。
債務超過だから解散の決議そのものができない、という整理ではありません。解散した後に、どの手続で債務を処理するかが課題になります。会社の状況を見ずに、通常の清算だけで進める計画にしないようにします。
清算にはどのくらいの期間がかかりますか?
通常の清算では、債権者が債権を申し出る期間として、会社法第499条により2か月以上を設ける必要があります。これは清算全体の完了期間ではありません。実際には、資産の売却や債権の回収、契約の精算などで日程が変わります。
根拠は会社法第499条です。営業終了日から登記までを一律に見積もるより、時間がかかる残務を先に探してください。入金待ちや相手との確認待ちがある項目は、完了条件も記録しておきます。
廃業と事業譲渡を並行して検討してもよいですか?
資金と時間に余地があれば、並行して比較する進め方が考えられます。廃業した場合の換金額と閉鎖費用を把握し、事業譲渡の条件と比べます。ただし、譲渡の成立を見込んで必要な法的対応を遅らせないようにしてください。
比較するのは売却価格だけではありません。従業員の雇用、売り手に残る債務、社長の保証、入金までの資金も対象です。譲渡案の条件が整わなかった場合に備え、廃業案の準備状況も確認しておきます。
まとめ
手元の預金、次の支払日、借入と保証の一覧を用意し、通常の清算で払えるか、事業を引き継ぐ余地があるかを確かめてください。資料が不足している場合も、支払期限と分かっている数字を添えて相談できます。
あわせて読みたい
- 廃業と清算の違いは営業終了と後始末にある|借入・連帯保証まで整理する基礎知識
- 赤字の会社を引き継ぐ相手と合意しておきたい、事業・借入・連帯保証の扱い
- 特別清算で裁判所が決める範囲と、会社・社長に残る仕事を知る廃業の実務
- 会社を閉じる決断と、その先の暮らしをつなぐ借入・連帯保証・事業の整理
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496