


目次
この記事の対象と結論
事業再生の弁護士は、ランキングの順位より、会社の借入と経営者個人の連帯保証をどう扱うかで選んでください。廃業が頭に浮かぶ段階では、事業を続ける案と、終える案の両方を比べられる相手が候補になります。
借入の返済に追われ、家族にも従業員にも話せない。そんな状態で相談する経営者は珍しくありません。資料がそろっていなくても、支払期限と手元資金から話を始められます。
会社をどうするかと、個人の保証をどうするかは、分けて確認する必要があります。 事業を譲る案が成り立つ場合もあれば、法的整理が適切な場合もあります。実名の順位を示せる比較資料はないため、ここではランキングを作らず、依頼先を見極める質問と判断の順序を示します。
事業再生の弁護士ランキングは、順位の根拠から読む
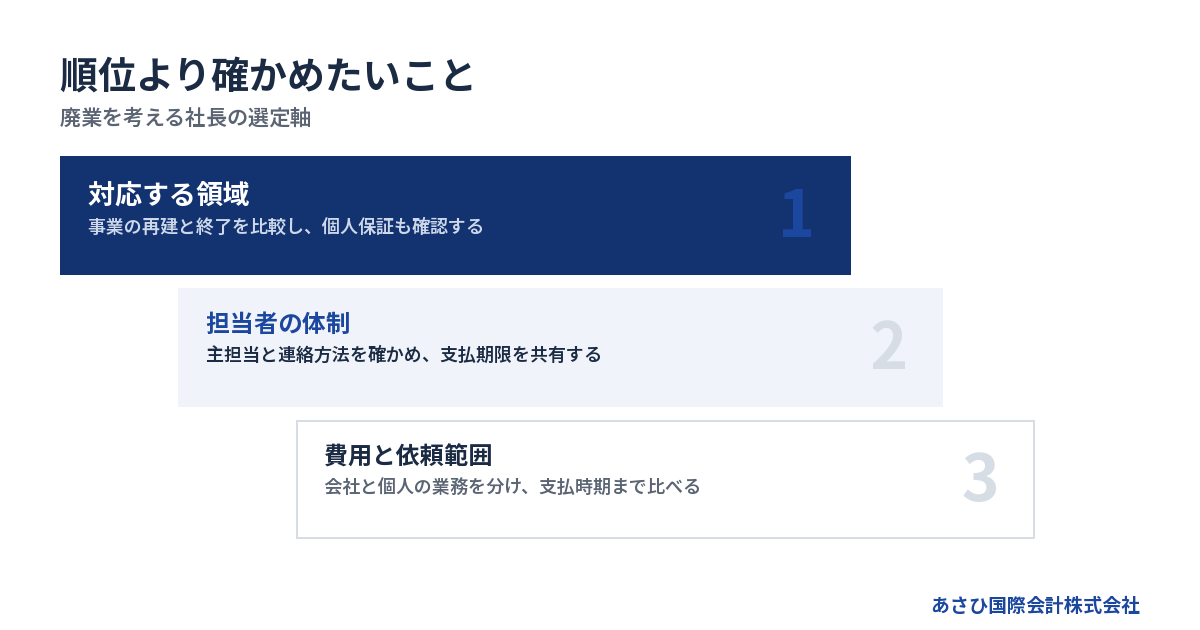
ランキングは候補を知る入口になりますが、廃業寸前の会社への対応力まで順位から読み取るのは難しいものです。評価の対象と、自社が頼みたい仕事が合っているかを確かめてください。
掲載順位は何を評価しているのか
比較記事を開いたら、順位の決め方を探してください。評価方法が書かれていなければ、掲載順から実務の適性を判断する材料は不足しています。上位という表示だけでは、依頼を決めにくいはずです。
見るべきなのは、読者と近い条件で比較しているかどうか。大規模な企業の再建と、手元資金が尽きかけた小規模な会社では、必要な準備も進め方も変わります。
- 評価基準が具体的に書かれているか
- 広告や掲載料との関係が示されているか
- 情報の更新日が確認できるか
- 中小企業の廃業も評価対象に含むか
順位の根拠が分からなくても、掲載先を候補に残すことは可能です。ただし、順位に代わる材料を面談で集めてください。「なぜ上位か」より「自社の問題をどこまで頼めるか」に質問を移すと、比較が進みます。
「事業再生」の実績は内容まで聞く
事業再生という言葉の中には、違う仕事が含まれます。借入の返済条件を見直す案件もあれば、買い手への事業の引き継ぎを伴う案件もあります。名称だけでは区別できません。
実績を聞くときは、件数だけを尋ねず、自社に近い状態を伝えましょう。廃業を考えていることや、個人の連帯保証があることを先に説明します。そのうえで、似た案件で何を担当したのかを聞いてください。
守秘義務があるため、顧客名や契約内容まで聞く必要はありません。匿名の範囲でも、検討した選択肢や担当した業務は説明できる場合があります。会社の整理だけを担当したのか、個人の保証債務も扱ったのか。この違いは、依頼範囲を決める材料になります。
事務所の規模と担当者の動き方を分ける
所属する弁護士の人数と、自社の案件に割かれる体制は別に確かめます。面談した人が担当するのか、契約後に担当者が変わるのかで、情報の伝え方も変わるためです。
資金繰りが厳しいと、相談後にも状況が動きます。予定した入金が遅れたり、取引先から供給条件の変更を求められたりすることもあるでしょう。変化を誰に伝えるかを決めておきたいところです。
- 主担当となる弁護士は誰か
- 不在時の連絡は誰が受けるか
- 支払期限が迫った場合に対応できるか
- 判断に必要な資料を誰が整理するか
返答の速さだけで評価する必要はありません。返答までに何を確認するのか、その間に経営者が何をすべきかまで説明されると、待つ時間にも準備を進められます。
口コミは会社の事情と切り離して読む
「親切だった」という感想は、話しやすさを知る参考になります。ただ、事業を残せたか、保証債務を整理できたかは、相談者の財務や契約にも左右されます。
反対に、希望した結果にならなかったという投稿だけで、仕事の内容を判断するのも難しいものです。公表されていない事情があるかもしれません。口コミは面談で確かめたい項目に置き換えてください。
説明が分かりにくかったという投稿が気になったなら、専門用語を使わず説明してもらう。費用への不満なら、追加費用の条件を尋ねる。そう使えば、感想を読んで不安を増やすだけで終わりません。自分が理解して契約できるかを確かめる材料に変えられます。
廃業を考えているなら、残すものと終えるものを分ける
廃業を検討する段階の弁護士選びでは、会社の存続だけを目標にしないことです。事業や雇用を残す余地と、経営者の生活を立て直す道筋を並べて検討します。
社長を続けられないことと、事業の価値は別
経営者が疲れ切っていても、引き継ぐ相手には価値がある事業もあります。顧客からの注文が続いていたり、従業員に技術が蓄積されていたりするためです。
ただし、売上があるだけで譲渡できるわけではありません。引き継いだ後に事業が続くか、継続に必要な資金を用意できるかも検討対象になります。経営者への依存が強ければ、その点の確認も必要です。
面談では「再建したい」と無理に言う必要はありません。「経営から退きたいが、仕事と従業員は残せるなら残したい」と伝えてください。経営者自身が続ける案に加え、別の担い手へ引き継ぐ案も検討しやすくなります。
希望と体力の限界は、どちらも判断材料です。続けられない理由を伏せると、実行が難しい計画を作るおそれがあります。
再生・M&A・法的整理を同じ条件で比べる
事業再生は目指す方向を表す言葉で、M&Aは引き継ぎの手段になりえます。両者は重なる場合があります。破産などの法的整理を含め、会社の状態に応じた比較が必要です。
→ 横にスクロールできます
| 検討する方向 | 主に確かめること | 個人保証の確認 |
|---|---|---|
| 現体制での再建 | 資金と収益の見通し | 保証の扱いを確認 |
| M&Aでの引き継ぎ | 買い手と継続条件 | 解除の同意を確認 |
| 廃業・法的整理 | 終了費用と手続き | 別途整理を検討 |
比べる際は、どの案にも同じ支払予定を使います。M&Aだけ楽観的な入金見込みで考えると、比較がゆがんでしまうからです。事業を続ける間に必要なお金も計上してください。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
法的整理が適切になる条件も聞く
事業を残す希望があっても、継続するほど不足資金が増える場合があります。買い手の見込みがあっても、引き継ぎまでの支払いが持たないこともあります。
面談では、再生案が成立する条件と、成立しない場合の対応をセットで尋ねてください。「もう少し待つ」という判断にも、待てる根拠が要ります。
- 事業を続ける資金をどこから用意するか
- 見込んだ入金が遅れたらどうするか
- 買い手が決まらなければ何に切り替えるか
- 方針を見直す支払日はいつか
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。希望に沿う案だけでなく、難しい場合の説明も聞いて判断しましょう。
従業員や家族には、確定事項と検討中を分ける
従業員の暮らしを考えると、廃業の話を切り出せないかもしれません。家族に心配をかけたくない気持ちもあるはずです。それでも、未確定の計画を約束に変えるのは避けたいところです。
説明の時期と内容は、選ぶ手続きや事業の状況に合わせて検討します。弁護士には、誰への説明が必要かだけでなく、何が決まれば説明できるかも尋ねてください。
「譲渡先を検討している」と「雇用の引き継ぎが決まった」は違います。保証の解除も同様です。検討中のことは、そのまま検討中と伝えるための準備をします。
家族への説明には、会社の借入総額に加え、個人が負う契約の範囲も必要です。数字を整理すると、漠然とした怖さを、確認できる課題へ分けられます。
連帯保証を抱える社長が、弁護士に確かめたい担当範囲
会社の債務への対応を依頼しても、個人の連帯保証まで同じ契約に含まれるとは限りません。依頼者が誰で、どの債務を対象にするかを、委任契約の前に確認してください。
会社と個人の依頼範囲を見積書に分ける
経営者が会社の相談をしていると、個人の問題も一緒に頼んだつもりになりがちです。口頭の相談に含まれた話題と、実際に受任する業務は区別して確認します。
見積書や契約書では、会社についての仕事と、経営者個人についての仕事を読み分けてください。対象が分かりにくければ、業務ごとに書き出してもらうと比較しやすくなります。
- 会社の債務整理をどこまで扱うか
- 個人の保証債務も依頼に含むか
- 家族が保証人の場合は誰が扱うか
- 方針変更時に契約の追加が必要か
会社と個人で利害が異なる場面も考えられます。同じ弁護士に依頼できるかを含め、受任体制を確かめてください。名前の知れた事務所かどうかより、この切り分けが自分に分かる説明かどうかが判断材料になります。
保証契約ごとに、対象と残高を確認する
借入の一覧と、保証の一覧は分けて用意します。会社に借入があっても、経営者がどこまで保証しているかは契約で確認する必要があるためです。
返済予定表だけで不明な場合は、保証に関する書類の確認を依頼してください。手元に見当たらなければ、書類がないことを伝えます。推測で「全部保証している」と決めない方が整理しやすくなります。
| 確認する書類 | 読み取る内容 |
|---|---|
| 借入の契約書 | 債務者と契約条件 |
| 保証に関する書類 | 保証人と対象債務 |
| 返済予定表 | 残高と支払予定 |
| 届いている請求書面 | 請求内容と期限 |
会社の借入以外にも個人名義の債務があるなら、分けて申告します。事業のために使ったお金でも、契約上の借り手が誰かによって整理の対象が変わるためです。
ガイドラインの説明は「どの場面か」から聞く
経営者保証に関するガイドラインには、保証を付けずに借りる場面と、すでにある保証債務を整理する場面があります。廃業を考える経営者は、自分がどの場面の説明を受けているか確認してください。
すでに負う保証債務の整理に関する要件には、会社側の手続きも含まれます。該当箇所には「法的債務整理手続または準則型私的整理手続」という文言があります。会社がその申立てを同時におこなっているか、またはおこなう見込みであることが要件の一つです。
さらに「同時に行っている、または行う見込みであること」という部分にも注意してください。個人の財産を説明するだけで完結する枠組みと受け取らず、会社側の整理と合わせて適用を検討します。
出典は全国銀行協会「経営者保証に関するガイドライン」です。上記は同ガイドラインの保証債務整理に関する要件の一部です(提示された確認資料では2026年8月20日に原文確認)。
買い手との約束と、金融機関の同意を区別する
M&Aを検討するなら、譲渡後の保証の扱いも弁護士への質問に入れてください。買い手が解除に向けて動く約束と、金融機関が解除に同意することは別の確認です。
買い手との契約に保証解除の約束があっても、それだけで金融機関に対する保証が消えるわけではありません。 契約の記載と実際の手続きの両方を確かめる必要があります。
確認したいのは、解除の条件が未確定のまま譲渡を進める場合の扱いです。誰が何を確認するか、予定どおり進まなければどう対応するかを、実行前に整理してください。
口頭で「大丈夫」と聞くだけでは、後から状況を追いにくくなります。対象となる保証と、同意の内容を示す資料についても、弁護士に確認を依頼しましょう。会社を譲る日と、保証を確認する工程を混同しないためです。
初回面談は、支払期限と不足資料から始める
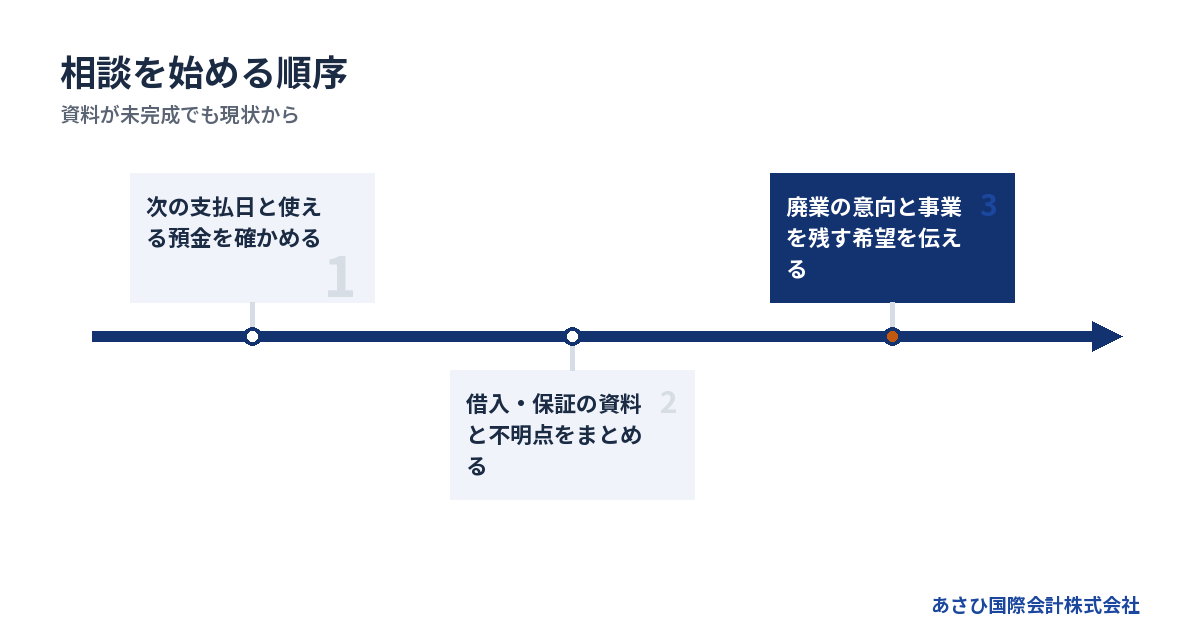
初回面談では、会社の沿革より先に、いつ資金が不足するかを伝えると判断が進みます。帳簿が整っていなくても、判明している事実と不明点を分けて持ち込んでください。
支払日が近いなら、連絡の冒頭で伝える
給与や借入の支払いが迫っている場合は、予約の連絡時から期限を伝えます。すでに支払期限を過ぎたものがあるなら、その事実も伏せないでください。
「資金繰りが厳しい」だけでは、相手に残り時間が伝わりません。支払う日と金額、使える預金、入金予定を対応させると、緊急性を共有しやすくなります。
1. 次に来る支払日を確認する
2. 現在使える預金残高を確認する
3. 入金予定の確かさを整理する
4. 不足する見込み額を伝える
入金予定には、請求済みか、まだ見込みなのかも添えてください。入金が遅れれば足りなくなる状態と、予定どおりでも足りない状態では、考える余地が変わります。把握できない項目は空欄のまま示し、確認方法を相談します。
資料は完成度より、所在が分かる状態にする
相談のために立派な事業計画書を作ろうとして、連絡を遅らせる必要はありません。まず、既存の資料がどこまであるかを把握してください。
- 直近の決算書と手元にある試算表
- 預金残高と入出金が分かる資料
- 借入と保証に関する契約書
- 未払いと支払期限の一覧
- 従業員と継続中の仕事が分かる資料
帳簿と預金残高が合わない場合も、分かった範囲をそのまま伝えます。数字を整って見せると、資金の不足を読み違えるおそれがあります。
請求や督促の書面が届いているなら、内容を要約するだけでなく、原文を確認できるようにします。書面の日付や期限は、経営者の記憶とずれていることもあります。判断に使う資料を探せる状態にするだけでも、面談の準備になります。
面談で聞く質問を紙に残しておく
不安が強いと、説明を聞くだけで精いっぱいになるものです。聞きたいことは、面談前に書き出しておきましょう。
- 現状で比較できる選択肢は何か
- 判断に足りない資料は何か
- 会社と個人のどこまでを依頼できるか
- 方針が決まるまで何に注意すべきか
- 費用はいつ、何に対して生じるか
面談の終わりには、次に動く人と、確認する期限をそろえてください。経営者が資料を集めるのか、担当者が内容を検討するのかが曖昧だと、双方が待つ状態になりかねません。
説明の中で理解できなかった言葉も、その場で確認します。聞き返したときに、自社の状況へ置き換えて説明してもらえるか。担当者との相性は、こうしたやり取りから見えてきます。
資金移動や契約終了を独断で進めない
廃業を意識すると、先に身の回りを片づけたくなるかもしれません。しかし、会社の財産を動かしたり、契約を終えたりすると、その後の選択に影響することがあります。
親しい相手への返済や、家族への名義変更を考えている場合は、実行前に弁護士へ事情を伝えてください。何が許されるかは、契約や会社の状態を踏まえた確認が必要です。
店舗や事務所の解約にも同じ姿勢で臨みます。解約すれば支出が減る一方、事業の引き継ぎに必要な場所を失う可能性もあります。支出削減と譲渡の条件を一緒に見て判断します。
すでに実行したことがあれば、隠さず時系列で伝えましょう。責められることを恐れて伏せるより、事実を共有した方が、その後の検討に使える情報が増えます。
弁護士費用は、依頼範囲と支払時期をそろえて比べる
弁護士費用は、会社だけを扱うのか、個人の保証債務も扱うのかで見積もりが変わります。金額の比較に加え、支払いが必要な時点で資金を用意できるかを確認してください。
一律の相場より、自社条件の見積もりを取る
廃業を検討する会社の費用は、債権者との関係や依頼する手続きで異なります。確認できる共通の料金資料がないため、ここでは金額の幅を作って示しません。
その代わり、自社の条件をそろえて見積もりを比較します。相談料だけの表示と、会社の手続き全体の報酬を並べても、負担の違いは分かりません。
| 確認する区分 | 見積もりで聞く内容 |
|---|---|
| 相談時の費用 | 面談の課金条件 |
| 受任時の報酬 | 支払額と支払日 |
| 手続きの実費 | 報酬に含むか |
| 個人の保証への対応 | 別契約・別料金か |
上限の見込みと、増額する条件も聞いてください。現時点では金額を出せない場合、何の資料があれば算定できるかを確認します。未定の項目をゼロとして計算しないことが、資金不足を見落とさない工夫になります。
再生案から破産へ変わる場合の追加費用を聞く
再生を目指して依頼した後、資金や買い手の条件が整わず、方針が変わることもあります。そのときの費用の扱いも、契約前に確認する対象です。
当初の報酬にどこまでの検討が含まれるか。別の手続きへ進む際に、新たな契約が必要か。こうした条件が分かれば、最初の見積もりだけで判断せずに済みます。
また、依頼を途中で終える場合の精算方法も見てください。仕事を進めた範囲に応じた報酬の扱いが、自分の理解と合っているかを確かめます。
費用が低いことだけを優先すると、必要な業務が対象外だったという行き違いも生じます。相談する段階で希望を伝え、見積もりの対象から外れている仕事を明記してもらいましょう。
払えないときは、手元資金と不足を先に明かす
弁護士費用を用意できない不安があっても、相談を先送りすると選べる対応が狭まるおそれがあります。「費用を払えるか分からない」と、連絡時に伝えて構いません。
面談では、会社の資金と個人の生活資金を分けて示します。そのうえで、支払時期や分割払いの可否を確認してください。対応できる条件は依頼先や案件によって異なるため、見込みだけで契約しないようにします。
自己破産では、弁護士費用と裁判所への費用を用意する必要があります。費用の原資をどう考えるかも含め、手続きに進むための条件を尋ねてください。
詳しくは連帯保証人が弁護士に相談する費用は?依頼範囲と破産前の選び方をご覧ください。
M&Aの仲介報酬と法的手続きの費用は分ける
M&Aも検討する場合、仲介会社の報酬と弁護士への報酬を別に確認します。片方が成功報酬でも、ほかの専門家の費用まで同じ条件になるとは限りません。
あさひ国際会計株式会社の相談は無料で、仲介報酬は成功報酬のみです。着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円という報酬条件です(同社公表情報、2026年8月11日確認)。
成功報酬そのものが無料という意味ではありません。別途依頼する弁護士の費用や、会社を整理する費用などは、対象と負担者を確認する必要があります。
比較の最後は、会社と個人のそれぞれに、いついくら残るかです。譲渡代金の総額だけを見て、今後の支払いに使えるお金と考えないようにしましょう。
再生型M&Aも検討するなら、弁護士との役割分担を確かめる
再生型M&Aを比較に入れる場合は、法律上の判断と、買い手探索や事業価値の整理の担当を分けます。誰が何を担うかが見えると、重複や確認漏れを減らしやすくなります。
法律の判断と、事業を引き継ぐ準備をつなぐ
弁護士には、債務や保証への法的対応、契約内容などの検討を依頼します。M&A仲介では、買い手候補を探し、事業の情報や譲渡条件を整理する仕事が中心になります。
同じ資料を使う場面もありますが、役割は同一ではありません。例えば、引き継げる事業を説明する資料と、その譲渡を進めてよいかという法的な検討は、連動させる必要があります。
| 担当 | 主な検討・作業 |
|---|---|
| 経営者本人 | 事実の開示と方針判断 |
| 弁護士 | 法的対応と契約の検討 |
| M&A仲介 | 買い手探索と条件整理 |
| 会計・税務の専門家 | 財務と税負担の確認 |
必要な担当は案件ごとに変わります。専門家の人数を増やすより、今の判断に足りない役割を確かめる方が、費用と時間を見通しやすくなります。
赤字や債務超過だけで譲渡の検討を終えない
借入が重くても、引き継ぐ価値のある事業が残っている場合があります。一方、帳簿上の状態だけでは、買い手の有無や条件までは判断できません。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。当社の成約資料を2026年8月16日に確認した匿名事例です。
この事例と近い規模でも、同じ条件で成約するとは限りません。受注が継続するか、従業員の引き継ぎが見込めるか、実行まで資金が持つかを個別に確認します。
相談時には、借入の説明だけで終わらず、今も続いている仕事も伝えてください。残る事業の情報があると、廃業案と譲渡案の比較に必要な材料をそろえやすくなります。
当社は資料整備と条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームを提案し、事業の引き継ぎに必要な条件を整理します。
金融機関との協議・交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社は、協議に使う資料の整備や事業価値の説明資料、M&Aの条件設計による後方支援を担います。
当社には年間60件以上のM&A仲介の成約実績があります。同社公表情報として、2026年8月20日に成約実績の表現を確認しています。これは弁護士の受任件数や、法的整理の実績を示す数字ではありません。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
保証解除は、過去の実績と今回の条件を分ける
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
弁護士や仲介会社を選ぶ際も、過去の実績の説明だけで判断を終えないでください。今回の会社で何を確認する必要があるかまで聞くと、実績が判断材料として生きてきます。
- 保証の対象が資料で確認できているか
- 買い手の資金計画が確認できるか
- 金融機関の同意条件を確認できるか
- 未確定の事項が書き出されているか
解除の見込みが立たない場合の選択肢も、弁護士と検討する対象です。成約だけを目標にせず、譲渡後に経営者が負う責任まで確認できる体制を選んでください。
よくある質問
事業再生の弁護士ランキングで上位なら、そのまま依頼してよいですか?
上位という表示だけでは、自社に合うかを判断する材料が足りません。廃業を考えていることと、個人保証があることを伝え、担当範囲を確かめてください。会社の整理と個人の保証をどこまで扱うか、資金が尽きるまでに何を判断できるかを聞きます。費用も同じ依頼範囲にそろえて比較すると、順位以外の根拠で選びやすくなります。
すでに弁護士から破産を勧められていても、M&Aは検討できますか?
残る事業や資金の状態によっては、M&Aを比較できる場合があります。ただし、状況によっては法的整理(破産・清算)が適切な場合もあります。まず、破産を勧められた理由を確認してください。手元資金の不足なのか、事業継続の見込みなのかで、再検討に必要な資料が変わります。進行中の手続きを独断で止めず、M&Aを検討する時間があるかも含めて整理します。
会社を譲れば、社長の連帯保証も外れますか?
会社の譲渡だけで連帯保証が解除されるとは限りません。金融機関の同意や、対象となる契約の確認が必要です。買い手が解除に向けて動く約束と、実際に解除が確認できることを分けてください。譲渡の実行までに何を確認するか、未確定の場合にどう扱うかを、弁護士と仲介会社それぞれの担当範囲に沿って詰めていきます。
相談料や着手金を払う余裕がなくても、連絡してよいですか?
費用への不安も含めて、現状を伝えてください。弁護士への依頼では、支払時期や分割の可否を個別に確認する必要があります。当社への相談は無料で、仲介の着手金はありません。成功報酬は成約時に譲渡代金から精算する仕組みです。別途必要になる弁護士費用なども含め、使える資金と必要な支出を分けて検討します。
まとめ
次の支払日と使える預金、連帯保証のある借入を書き出し、「廃業も考えている」と当社へお伝えください。ランキングの順位だけでは分からない事業の引き継ぎ余地と、法的な確認が必要な事項を整理するところから相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月4日