


目次
この記事の対象と結論
事業再生の相談相手は、資格名に加え、借入の整理と連帯保証の確認を誰が担うかで選びます。廃業や自己破産が頭をよぎる段階なら、弁護士が担う債務の法的判断と交渉、M&A仲介が担う買い手探しを区別してください。保証契約の確認から、金融機関の同意の確認まで、担当を明らかにします。
「資格のある人なら安心して任せられるのか」。そう考えるのは自然です。ただ、事業の立て直し、法律上の判断、買い手探しでは必要な役割が異なります。資格・担当業務・実務経験を分けて確認することが、依頼先を見極める出発点です。
廃業を迷いながら相談する経営者は珍しくありません。会社を続けると決めていなくても、相談は始められます。まずは次の支払日と手元資金を伝えてください。
事業再生の資格は、担当できる仕事と分けて見る
事業再生に関わる資格には、中小企業診断士、公認会計士、税理士、弁護士などがあります。それぞれ専門分野が違うため、資格の名称と今回依頼する仕事を対応させて見ます。
国家資格と民間資格では確認する内容が違う
国家資格を掲げる担当者については、資格の名称と本人の登録状況を確認します。そのうえで、今回の依頼に含まれる仕事を聞いてください。資格の保有と、実際に引き受ける業務は別の話です。
事業再生との関わりを整理すると、次のようになります。
→ 横にスクロールできます
| 資格 | 主な専門分野 | 再生で確認したい仕事 |
|---|---|---|
| 中小企業診断士 | 経営の診断・助言 | 改善策と事業計画 |
| 公認会計士 | 会計・監査 | 財務の調査・分析 |
| 税理士 | 税務相談・申告 | 税負担と申告の整理 |
| 弁護士 | 法律相談・代理 | 債務整理と債権者交渉 |
中小企業診断士には、収益改善の実行まで扱うかを聞きます。公認会計士には、財務分析を再生計画へどうつなぐかを確認してください。いずれも、資格だけで債権者との法律上の交渉まで任せられると判断しないことです。
民間資格は、学習した分野や知識を知る手がかりになります。ただし、名称だけで法律上の権限や経験の深さを判断するのは難しいものです。認定する団体や、資格の対象分野まで確かめると読み違いを減らせます。
資格の数を競う必要はありません。「その知識を、当社のどの問題に使うのか」と尋ねるほうが、依頼後の仕事を想像できます。
事業再生という肩書きだけでは依頼範囲が見えない
事業再生には、収益の改善から債務の整理まで異なる仕事が含まれます。売上の回復が得意な人と、廃業を見据えた債務の整理に詳しい人では、提案の出発点も変わります。
同じ「事業再生の専門家」という説明でも、作成する資料は同じとは限りません。事業計画を作るのか、資金繰りを整理するのか、買い手を探すのか。具体的な作業へ置き換えて聞くと、違いが見えてきます。
廃業を考えているなら、「売上を増やせば解決する」という話だけでは足りない場合があります。改善までの資金が持つか、借入の返済をどう考えるかも必要です。提案の内容と、その間の支払いを一緒に確認してください。
「何をしてもらえるか」に加え、「何が依頼に含まれないか」も聞きます。担当外の仕事が見えれば、後から説明の空白に気づく事態を避けやすくなります。
資格を持つ会社と、資格を持つ担当者を区別する
会社の紹介に専門家の名前があっても、その人が日常の窓口とは限りません。初回面談の担当者と、契約後に作業する担当者が違うことも考えられます。
確認したいのは、看板より担当体制です。
- 日常の連絡を受ける担当者は誰か。
- 法律上の判断を担う人は誰か。
- 資金繰りの資料を作る人は誰か。
- 担当者が不在のとき誰が対応するか。
特に連帯保証がある案件では、説明をまとめる人も確認してください。会社の譲渡と個人の債務を別々に検討すると、話がかみ合わなくなるおそれがあります。
たとえば、買い手探しが進んでも、保証の扱いが未確認なら安心はできません。会社紹介に載っている弁護士が今回の保証契約を確認するのか、それとも別途依頼が必要なのかを聞いてください。窓口担当者の説明と、依頼を受けた資格者の判断を区別するためです。誰が未確認事項を管理し、どの段階で結論を確認するのか。役割のつながりまで説明してもらうと、実務の進め方を見極めやすくなります。
弁護士・税理士・M&A仲介には、それぞれ確認すべき役割がある
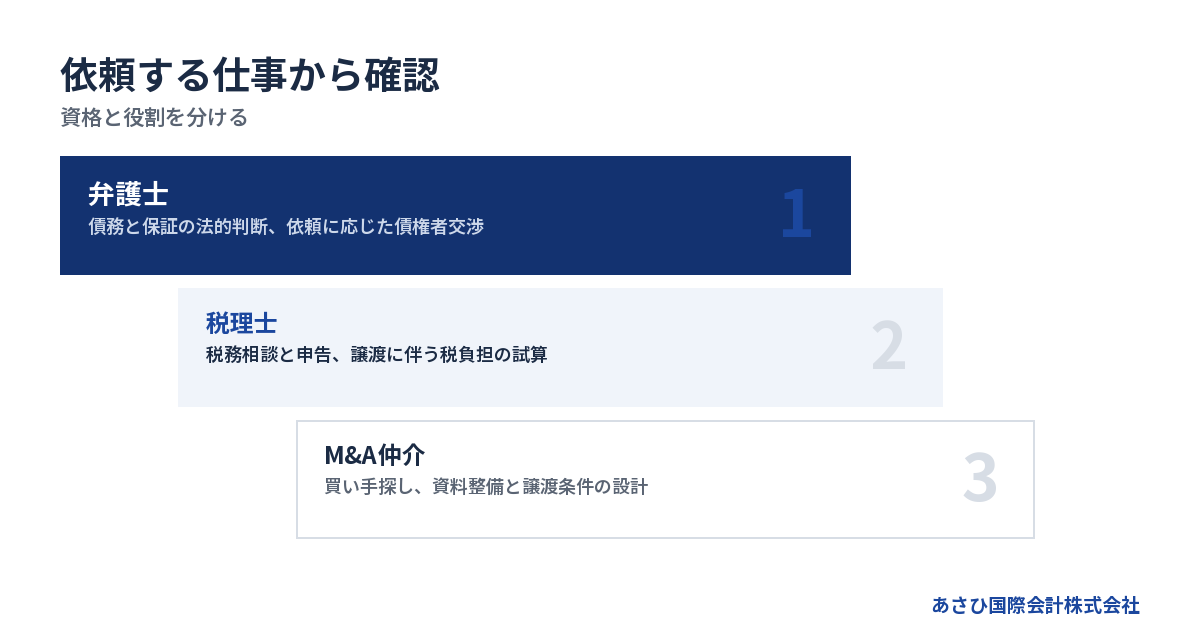
法律上の判断と債権者への交渉、税務、事業の引き継ぎでは、依頼する仕事が異なります。廃業を検討する会社では、必要な役割を並べ、担当者と依頼範囲を対応させてください。
弁護士には債務と保証の法律上の扱いを確認する
借入の返済や連帯保証の請求について、弁護士は法律相談や代理交渉を担います。会社と経営者個人の両方を扱うのかも、依頼時に明らかにします。
債権者との交渉は、経営者ご本人と、依頼を受けた弁護士が主体です。弁護士へ代理を依頼するなら、対象の債権者と交渉する内容を確認してください。資料を作る担当者と、代理人として交渉する人を混同しないことです。
「会社をどうするか」と「経営者の生活をどう立て直すか」は関係しています。それでも、確認する契約や財産は同じではありません。会社の整理だけで、個人の問題まで片づくと思い込まないようにしてください。
得意分野も聞きましょう。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、経験の積み方が異なります。どちらが上という話ではありません。状況によっては法的整理(破産・清算)が適切な場合もあります。
面談では、希望と現状を分けて伝えると話が進みます。「従業員の仕事を残したい」は希望です。「次の給与の支払いに不足がある」は現状です。両方を共有すると、希望を追う時間が残っているかも検討できます。
税理士には数字の整理と税負担の見通しを確認する
税理士に確認したいのは、現在の会計資料と、選んだ方針に伴う税務の扱いです。税務相談や申告に加え、譲渡で生じる税負担の試算を依頼範囲に含めるか確認します。
売上が帳簿にあっても、まだ入金されていなければ支払いには使えません。反対に、決算時点から入金や返済が進んでいる場合もあります。過去の決算書だけで、現在の資金繰りを判断しないことです。
事業の譲渡を検討するときは、税金を含めた手残りを確認してください。提示された譲渡代金だけを見て、生活費に回せる金額だと考えると、資金の見込みがずれるおそれがあります。
すでに税理士へ依頼している場合でも、日常の申告業務と今回の検討が同じ契約に含まれるとは限りません。追加の資料作成や譲渡に関する税務確認について、対応範囲と費用を聞いておくと見積もりを組み立てやすくなります。
会計資料から返済原資を把握する仕事と、債務の減免を代理交渉する仕事は区別します。税理士が数字を整理し、必要な法的判断は弁護士が担う形なら、資料の共有先も明確になります。
M&A仲介には買い手探しと引き継ぎ条件を確認する
M&A仲介に確認したいのは、事業を引き継ぐ相手を探し、譲渡の条件を具体化する仕事です。赤字や債務超過の会社について、何を材料に事業価値を説明するかを聞きます。
残せる価値は、決算書の利益だけとは限りません。継続する受注や働く人の技能など、引き継ぎを考える材料があります。ただし、買い手にとって利用できる状態かどうかの確認が必要です。
当社が仲介する譲渡案件で、買い手から受けた質問を分類すると、従業員が残るか、決算の中身、資産の引き継ぎが具体的な確認事項になっています。対象は2026年1〜10月の44案件・999問です。実際には「ドライバー(職人)のうち、何人が残ってくれるか」「売上総利益率が期ごとに大きく動いているのはなぜか」「リース契約を引き継げるか。残りの支払額はいくらか」といった質問がありました。仲介担当者には、こうした質問に答えるために、どの資料を整えるかを聞いてください。買い手から実際に受けた質問
担当する仕事を整理すると、次のようになります。
→ 横にスクロールできます
| 担当する役割 | 主に確認する内容 | 依頼時の質問 |
|---|---|---|
| 弁護士 | 法的判断・債権者交渉 | 代理を頼む範囲は |
| 税理士 | 税務相談・申告・試算 | どの税負担を試算するか |
| M&A仲介 | 買い手・資料・譲渡条件 | どの資料を誰へ渡すか |
あさひ国際会計株式会社の役割は、資料作成と条件設計による後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
廃業を考えた段階では、資格より先に支払いと事業の状態を伝える
廃業を検討している会社の初回相談では、支払日、手元資金、続けられる仕事の状態を先に伝えます。再生の方針は、計画の内容と、その計画を実行できる時間の両方で考えるためです。
次の支払いまで資金が持つかを言葉にする
「資金繰りが厳しい」という説明だけでは、急ぐ程度が伝わりません。次に不足しそうな支払いと、その日付を伝えてください。正確な集計がまだなくても、わかる範囲から始められます。
手元のメモには、次の内容を分けて書きます。
- 現在使える預金と現金。
- これから入る予定の代金。
- 次に支払う給与と仕入代金。
- 借入返済や未払いの期日。
入金予定は、入る日が確認できているものと、まだ見込みのものを分けます。見込みの入金を前提にすると、相談中にも不足額が変わってしまうためです。
支払期限をすでに過ぎている場合は、その事実を面談の冒頭で伝えましょう。経緯を整然と説明するより、急ぐ支払いがあると共有するほうが先です。届いた通知があれば、内容を確認できる状態にしておきます。
資格を調べ続けている間にも、支払日は近づきます。資料をすべてそろえてから連絡しようとせず、不明な点は不明なまま伝えて構いません。
残したい事業と、続ける負担を分けて考える
会社全体の経営が苦しくても、続ける価値のある仕事が残っている場合があります。一方で、売上があっても、受注するたびに資金の負担が増える仕事も考えられます。
相談時には「会社を残したい」という希望を、具体的な対象へ分けてみてください。従業員の雇用なのか、取引先への供給なのか、経営者としての立場なのか。希望が違えば、検討する条件も変わります。
比較の土台は次のように整理できます。
→ 横にスクロールできます
| 選択肢 | 確かめること | 資金面の確認 |
|---|---|---|
| 自社で立て直す | 改善後の収支 | 改善までの資金 |
| 事業を引き継ぐ | 買い手と引継条件 | 譲渡までの資金 |
| 事業を終える | 残る債務と手続き | 終了に必要な資金 |
どの道にも実行中の支払いがあります。「再生できそう」という見通しだけで、営業を続ける日数を延ばすのは慎重に考えるべき場面です。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。手段の違いを理解すると、担当者の提案を比べやすくなります。
家族と従業員への影響も相談の条件に入れる
廃業の相談で、従業員や家族への申し訳なさを感じる方もいます。その気持ちを抱えたままでも、資金と契約の確認は始められます。責任に向き合うための相談です。
従業員については、事業を引き継ぐ場合にどの雇用条件を希望するかを整理します。継続雇用という言葉だけで、給与や勤務地まで同じになると思い込まないようにしてください。確認すべき条件として残します。
事業譲渡で従業員を買い手に移す場合は、民法625条1項により、従業員本人の同意が必要です。社長と買い手が合意するだけで雇用契約が移るわけではないため、条件を示して本人の同意を得る手順も相談に含めます。一方、株式譲渡では雇用契約の相手方は同じ会社のままです。e-Gov法令検索「民法」第625条
家族については、日々の生活費と、保証に関係する契約を分けて考えます。自宅が気になるなら、その点を初回から伝えましょう。守りたいという希望だけで、処分や維持の見通しを決めることは避けます。
誰に、いつ、何を伝えるかも実務の一部です。方針が固まる前の説明で混乱が広がることもあれば、遅い説明で対応の余地が減ることもあります。担当者には、情報共有の順序を検討に含めてもらってください。
連帯保証の相談では、資格名より解除を確認する手順を聞く
連帯保証が気になる場合は、保証契約書から借入先別の残高を整理し、必要な同意を確認します。会社の譲渡と保証の扱いを、同じ結論として受け取らないことが出発点です。
会社の譲渡と経営者保証は分けて確認する
会社を譲る話が進んだとき、経営から離れれば保証も終わると思いたくなるかもしれません。しかし、経営者の交代と保証契約の扱いは、分けて確認する必要があります。
株式譲渡では、株主が変わっても借入の主体である会社は続きます。株式を譲る契約だけで、社長個人の保証まで外れたと判断しないでください。
事業譲渡では、譲る事業と引き継ぐ契約の範囲を定めます。売り手の借入が買い手へ当然に移るわけではありません。借入が売り手側に残るなら、その返済と保証の扱いも検討対象です。
提案された方法に応じて、次のように確認を分けます。
→ 横にスクロールできます
| 提案された方法 | 借入と保証の確認 | 雇用の確認 |
|---|---|---|
| 株式譲渡 | 借入は同じ会社に残る。経営者保証の解除・移行は金融機関の判断を別に確認する | 雇用契約の相手方は同じ会社のまま |
| 借入を売り手側に残す事業譲渡 | 事業を譲っただけでは保証は消えない。売り手側の返済と保証債務の扱いを検討する | 買い手へ雇用契約を移すには従業員本人の同意が必要 |
許認可も、手法と業種によって確認が分かれます。たとえば一般貨物自動車運送事業では、株式譲渡なら許可を持つ法人は変わらず、貨物自動車運送事業法30条の認可は不要ですが、役員変更などの届出は別途確認します。事業譲渡なら同条の認可が必要で、認可を受けるまで譲渡の効力は生じません。運送業の事業譲渡を提案された場合は、その認可を日程にどう織り込むかを確認してください。e-Gov法令検索「貨物自動車運送事業法」第30条
どちらの形でも、確認は契約書から始めます。
1. 経営者が保証契約書の写しをそろえる。
2. 借入先別に残高と保証の範囲を整理する。
3. 本人と弁護士が必要な同意を確認する。
4. 同意の条件と解除を示す書面を確認する。
当社は資料を一覧にし、未確認の契約や残高を見える形に整えます。法的な解釈が必要な箇所は、経営者ご本人から依頼先の弁護士へ確認します。金融機関への資料提出と交渉も、ご本人または依頼を受けた弁護士が担う形です。
買い手との契約上の約束と、金融機関による保証解除を分けると、残っている作業が見えます。売り手と買い手が合意しても、保証契約の相手である金融機関の同意は別に確かめます。
経営者保証に関するガイドラインは利用場面を区別する
経営者保証に関するガイドラインでは、保証を付けない融資と、既存の保証債務の整理で要件が異なります。廃業に伴う保証債務の整理は、主に第7項(1)の要件を確認する場面です。
これから保証を付けないでもらう場面では、第4項(1)の要件を確認します。法人と個人の分離に加え、財務基盤や適時の情報開示が論点です。これらを、既存の保証債務を整理する要件と置き換えないでください。
第7項(1)では、次の要件をすべて確認します。
| 要件 | 確認する対象 |
|---|---|
| 対象となる保証契約 | 第3項への適合 |
| 会社側の債務整理 | 同時の申立て・手続の係属・既に終結 |
| 債権者の経済合理性 | 破産手続による配当よりも多くの回収見込みなど |
| 免責不許可事由 | 破産法252条1項(10号を除く)への該当の有無・おそれ |
保証契約については、対象債権者と保証人との間の保証契約が、ガイドライン第3項の要件を満たしていることを確認します。
会社側では、法的債務整理手続の開始申立て、または準則型私的整理手続の申立てを、ガイドラインの利用と同時に行っているか、手続が係属しているか、既に終結していることを確認します。「廃業するつもり」という説明だけで満たす要件ではありません。
回収見込みも比較します。主たる債務者と保証人の資産・債務の状況を総合的に考慮して、破産手続による配当よりも多くの回収が見込めるなど、対象債権者にとっても経済的な合理性が期待できることを確認します。
さらに、保証人に破産法252条1項(10号を除く)の免責不許可事由が生じておらず、そのおそれもないことが要件です。
原文の「対象債権者にとっても経済合理性が期待できること」が、回収見込みを比べる理由です。契約と財産の資料を弁護士に示し、要件ごとに判断を受けます。全国銀行協会「経営者保証に関するガイドライン」
保証解除の条項があっても、完了の確認は残る
M&A支援機関協会の自主規制ルールは、最終契約書の草案に盛り込む内容を定めています。経営者保証の解除を、譲受け事業者である買い手に義務付ける条文案です。
同協会の広告・営業規程の改正は、2025年1月1日施行です。買い手の資力の調査や、M&A成立後のリスク事項の説明も対象に含まれます。M&A支援機関協会
ただし、買い手への義務付けだけで、金融機関の同意を得たことにはなりません。契約の内容と実際の進み具合を照らし合わせる作業が残ります。
面談では、解除に向けた予定だけでなく、進まなかった場合の扱いも質問してください。誰から状況を聞き、いつ再確認するかを決めておくと、譲渡後の確認があいまいになりにくくなります。
自宅への影響も気になる方は、詳しくは会社倒産自宅を守る余地を広げる|経営者保証と事業再生の判断基準をご覧ください。
依頼先の実力は、実績の中身と契約の説明で確かめる
事業再生の経験を確認する際は、相談件数だけで判断せず、担当者が何を担当し、どこまで完了したかを聞きます。資格の説明から実務の説明へ進めると、あなたの会社との接点が見えてきます。
相談件数と成約実績を同じ数字として読まない
実績という言葉には、相談を受けた件数や、計画を作った件数などが含まれる場合があります。数字を読むときは、何を数えたものか確認してください。
廃業を検討する会社なら、資金が厳しい段階での経験が参考になります。買い手が見つかったかだけでなく、引き継ぎの完了まで何を担当したかも聞きましょう。
質問は、案件を特定する情報に踏み込まなくてもできます。
- 債務超過の会社を扱った経験はあるか。
- 資金不足をどう把握して進めたか。
- 保証の扱いをどこまで確認したか。
- 成約後に残った作業は何だったか。
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。これはクロージングまで完了した件数です。
件数と同時に、今回の担当体制も確認してください。会社全体の経験を、担当者がどのように使うかまで聞くと、数字だけではわからない進め方をつかめます。
登録制度への登録と、個別案件の結果は別に見る
公的な登録の有無は、支援機関を確認する材料になります。ただし、登録があることだけで、案件の成約や保証解除の見通しまで決まるわけではありません。
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録しています。公表データベースには「中小M&Aガイドライン第3版 対応」と掲載されています。
登録の確認とあわせて、契約の中身も読みましょう。業務の説明が口頭だけで終わっていないか、説明した範囲と契約書の内容が合っているかを見ます。
- 依頼する業務の範囲。
- 報酬が生じる条件。
- 別途費用が生じる条件。
- 契約を終了するときの扱い。
説明を聞いても判断できない箇所は、その場で結論を出さず、書面での説明を求めて構いません。急ぐ案件ほど、わからない条件を残したまま進めない姿勢が役立ちます。
買い手の確認方法と、説明の担当者を聞く
買い手が現れたことと、事業を引き継げることは分けて考えます。譲渡代金を払えるか、引き継いだ後の運営をどう考えているかが検討材料です。
再生型M&Aでは、譲渡までの時間にも制約があります。それでも、買い手について何を調べたかは聞いてください。未確認の内容があれば、未確認として伝えてもらいます。
業界には、不適切な買い手の情報を加盟社間で共有する「特定事業者リスト」があります。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、掲載(登録)の対象になりうる仕組みです。制度の存在を知ることと、依頼先がその仕組みに加盟していることは別です。あさひ国際会計株式会社は、この仕組みには加盟していません。ここでは、業界制度の紹介と当社が利用する仕組みを混同しないよう、加盟状況を明記しています。
特定の仕組みを利用しているかに加え、個別の買い手をどう確認するかが判断材料になります。調査した内容と限界を説明してもらい、足りない情報が契約判断にどう影響するかを考えます。
他の方針へ切り替える条件まで説明してもらう
良い提案かを考えるときは、うまく進む筋道に加え、進まない場合の判断も聞きます。買い手が見つからないまま時間が過ぎると、使える資金が減るおそれがあるためです。
たとえば、入金の見込みが変わったとき、従業員が退職する見通しになったとき。最初の計画をそのまま続けてよいか、再検討が必要になります。
見直しの条件は、次のように具体化します。
- 資金の不足が早まったとき。
- 買い手の検討が止まったとき。
- 引き継ぎ条件が合わないとき。
- 保証の扱いが決まらないとき。
法的整理が適切な状況もあります。事業を残す案を検討しながら、終える場合の負担も確認しておけば、方針変更が必要になったときに話を戻しやすくなります。
依頼先には「いつまで待てるか」を、資金繰りと結び付けて説明してもらいましょう。期限だけを決めても、その間の支払いが見えていなければ実行は難しくなります。
初回相談は、費用と資料と次の作業がわかれば前に進む
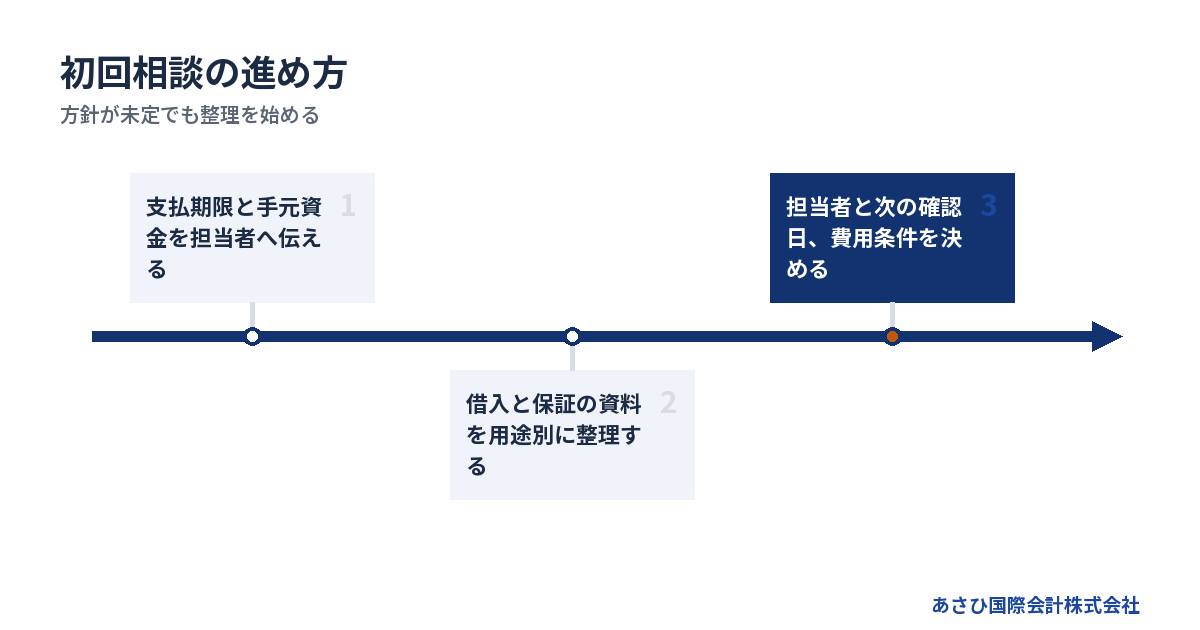
初回相談では、結論を急ぐより、費用の発生条件と、次に確認する資料を明らかにします。資格のある相手でも、契約内容が理解できなければ依頼の判断はしにくいままです。
無料相談と、その後にかかる費用を分ける
無料相談という表示は、依頼後の費用まで無料という意味ではありません。何を頼むと報酬が生じるのか、どの段階で払うのかを確認してください。
事業再生は依頼範囲の違いが大きく、一律の費用相場を示すと誤解につながります。法律上の対応と買い手探しを、同じ見積もりだと思わないことです。必要な仕事ごとに金額と支払時期を確認します。
見積もりを読む際は、次の項目をそろえます。
- 相談後に依頼する作業の内容。
- 契約時に支払う金額。
- 成果が出た場合の報酬。
- 成立しなかった場合の負担。
支払えない見込みがあれば、契約前に伝えてください。費用を捻出するために営業資金を使い、次の給与や仕入れが払えなくなる事態は避けたいところです。対応範囲や支払条件の確認から始めます。
あさひの報酬は譲渡代金から精算する
あさひ国際会計株式会社は、相談無料、着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
持ち出しがない理由は、報酬を譲渡代金から精算するためです。成功報酬自体が無料という意味ではありません。譲渡代金と報酬、最終的な手残りは分けて確認してください。
また、この説明は当社の仲介報酬に関するものです。別途依頼する専門家の費用や税金などまで、同じ条件になるとは限りません。案件全体の支出として整理する必要があります。
譲渡の見通しがまだ立たない場合も、その段階から相談を承っています。費用を払えるか不安な方は、使える資金を率直に伝えてください。希望する手残りと、事業を引き継ぐための条件を照らし合わせます。
資料は完成させず、わかる範囲から用意する
初回相談のために、新しい事業計画を完成させる必要はありません。手元にある資料で、現状を共有するところから始めます。
あさひへの相談では、まず支払期限と資金残高を担当者へ伝えてください。決算書を読む前に、検討に使える時間を共有するためです。その後は、資料の用途に応じて順に整理します。
1. 残高資料と支払予定を当社担当者へ渡す。
2. 決算書と返済予定表で資金の動きを確認する。
3. 保証契約書をそろえ、弁護士の確認へつなぐ。
4. 当社が事業価値と譲渡条件の資料を整える。
決算書は会社全体の状態を把握する材料です。一方、保証契約書は個人がどの責任を負っているかを確かめる材料になります。同じ資料を全員へ送れば済むわけではありません。
金融機関へ示す資料は、ご本人や依頼先の弁護士と提出範囲を確認します。買い手へ示す事業の説明資料とは、目的も共有先も違います。当社は、それぞれの説明に必要な資料を整える後方支援を担います。
見つからない資料は、欠けていること自体を伝えます。推測で内容を埋めると、後から前提を直す手間が増えてしまいます。わかっていることと、確認が必要なことを分ければ十分です。
資料と一緒に、残したいものも短くメモしてください。「従業員の仕事を残したい」「個人の保証が気になる」などで構いません。希望を聞いたうえで、資料に照らして検討します。
面談の最後に、担当者と次の確認日を決める
初回相談を終えるときは、方針が決まったかより、次に何をするかを確認します。判断材料が足りない段階なら、追加で調べる内容がわかれば前進です。
面談後のメモには、次の内容を残しましょう。
1. 未確認の資料と入手する担当者。
2. 比較する方針と残っている条件。
3. 次に連絡する日と連絡する相手。
連帯保証についても、「検討する」で止めず、どの契約から確認するかまで落とし込みます。社内の事情が変わった場合に、誰へ知らせるかも決めておくと連絡が途切れにくくなります。
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aをご提案しています。資料の整備と事業価値の説明、M&Aの条件設計を通じた後方支援が役割です。
ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
事業再生の資格について迷ったら、資格の評価と、自社の相談を進める判断を分けて考えてください。担当範囲や費用があいまいなままなら、契約前に確認する余地があります。
経営者自身が事業再生の資格を取ってから相談すべきですか?
資金繰りが厳しく廃業を考えているなら、資格取得を待たずに相談を始めて構いません。経営者が先に整理したいのは、支払日と手元資金、借入と保証の状況です。専門知識の学習は役立ちますが、学習に使う時間と支払期限は分けて考えましょう。わからない用語は、面談で自社の状況に置き換えて説明してもらえます。
民間資格だけを持つ担当者に依頼してもよいですか?
資格の種類だけで依頼の可否を決めず、依頼する仕事の内容を確認してください。資料作成や買い手探しと、法律上の判断では担当する役割が異なります。担当者が引き受ける範囲と、弁護士等へ依頼する範囲が明確なら、比較しやすくなります。「すべて任せられる」という説明だけで終わらず、契約書の業務範囲も確認しましょう。
自己破産をすると、仕事に必要な資格へ影響しますか?
破産手続開始決定に伴い、一定期間の制限を受ける資格や職業があります。弁護士法では「破産手続開始の決定を受けて復権を得ない者」を欠格事由として定めています。資格ごとに扱いが異なるため、現在の仕事と今後就きたい仕事を伝え、適用される規定を確認してください。e-Gov法令検索「弁護士法」
借入があることや、廃業を検討していることを、そのまま資格制限と結び付ける必要はありません。どの手続きの、どの段階で影響するかを分けて確認します。生活の再建に関わるため、会社の方針と並べて相談に含めてください。
廃業するかM&Aを検討するか、決まっていなくても相談できますか?
方針が決まっていない段階でも、あさひ国際会計株式会社への相談は可能です。事業を引き継ぐ余地を確認しながら、廃業を考える理由や連帯保証の不安を整理します。事業の状態によっては法的整理が適切な場合もあるため、M&Aだけを前提に結論を急ぐ必要はありません。相談時には、次の支払いと使える資金からお伝えください。
まとめ
借入返済予定表と保証契約書を用意し、相談では資格名と実際の担当業務を対応させてください。あさひ国際会計株式会社の無料相談では、買い手探しと資料整備の範囲を整理し、債務の法的判断や交渉を誰が担うかまで確認しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496