


目次
この記事の対象と結論
自社株の評価方法は、何のために評価するかで選びます。廃業を考えているなら、帳簿上の純資産に加え、事業を引き継いだ後の収益と借入の扱いを調べる必要があります。
「借入が多いから株には値段がつかない」「売れても連帯保証が残るのでは」。資金繰りが厳しいと、評価を依頼すること自体にためらいも生まれます。廃業や保証の不安を抱えて相談する経営者は珍しくありません。
自社株の評価額、売却後の手取り、連帯保証の扱いは、分けて確認してください。 株価が低いことだけで、事業を残せるかどうかは決まりません。反対に、高い評価額が出ても、その金額で売れるとは限りません。支払いに使える資金が尽きる時期も踏まえ、譲渡と廃業を比べるための材料として評価を使います。
自社株の評価方法は「何に使う金額か」で選ぶ
自社株の評価では、税金の計算に使う金額と、売買の判断に使う金額を区別します。廃業を検討する経営者には、会社を続けて引き継ぐ場合と、事業を止める場合の比較も必要です。
税務上の評価額を、そのまま売値にしない
相続や贈与などで必要になる株式の評価は、税務上の取扱いに沿って求めます。会社の財産や収益だけでなく、株主の立場なども確認する領域です。過去に税金の計算用として作った評価書があっても、その金額が現在の売却価格になるとは限りません。
買い手が知りたいのは、引継ぎ後にどれだけ収益を生めるか。追加の資金負担も見ています。税務上の計算と、買う側の判断には目的の違いがあります。
手元に評価書があるなら、依頼時の目的を確かめてください。「相続のため」「親族への移転のため」と分かれば、売却判断へ使う際の検討範囲を絞れます。表紙にある金額だけを伝えるより、計算の前提も共有したほうが行き違いを減らせます。
第三者への売却では、評価額を価格の根拠にする
第三者へ自社株を売る場合、評価額は売買価格を話し合うための材料になります。計算結果だけで契約金額が決まるわけではありません。買い手の資金力や引継ぎ条件によって、提示額が変わる場合もあります。
同じ事業でも、既存の設備を使える買い手と、新たな設備が要る買い手では負担が異なります。引継ぎに必要な支出が少なければ、その分を価格に反映できる余地が生まれます。
ただし、相手にとっての利点を並べるだけでは価格の説明になりません。どの費用が減り、どの売上が続くのかを資料で示します。評価額と希望価格に差があるときも、その理由をたどれる形にしておくと、条件を修正する際の判断がしやすくなります。
廃業を比べるなら、財産を処分した後まで見る
廃業の検討では、会社の財産を処分して得られる金額を見積もります。営業を続けながら使う設備と、急いで手放す設備では、評価の前提が違います。帳簿にある金額で売れるとは限りません。
さらに、売却代金がそのまま株主へ残るわけでもありません。債務の支払いと会社を閉じる費用を踏まえて、残る財産を考える必要があります。
比較する際は、次の項目をそろえてください。
- 営業を続けて譲る場合の受取見込み
- 財産を処分した場合の回収見込み
- 会社に残る債務と終了までの費用
- 経営者個人に残る保証の扱い
事業を止めた後には戻しにくい取引もあります。解約や設備処分へ進む前に、営業中の状態で引き継げる余地も確認します。
株価の根拠は、純資産・将来の収益・類似企業から組み立てる
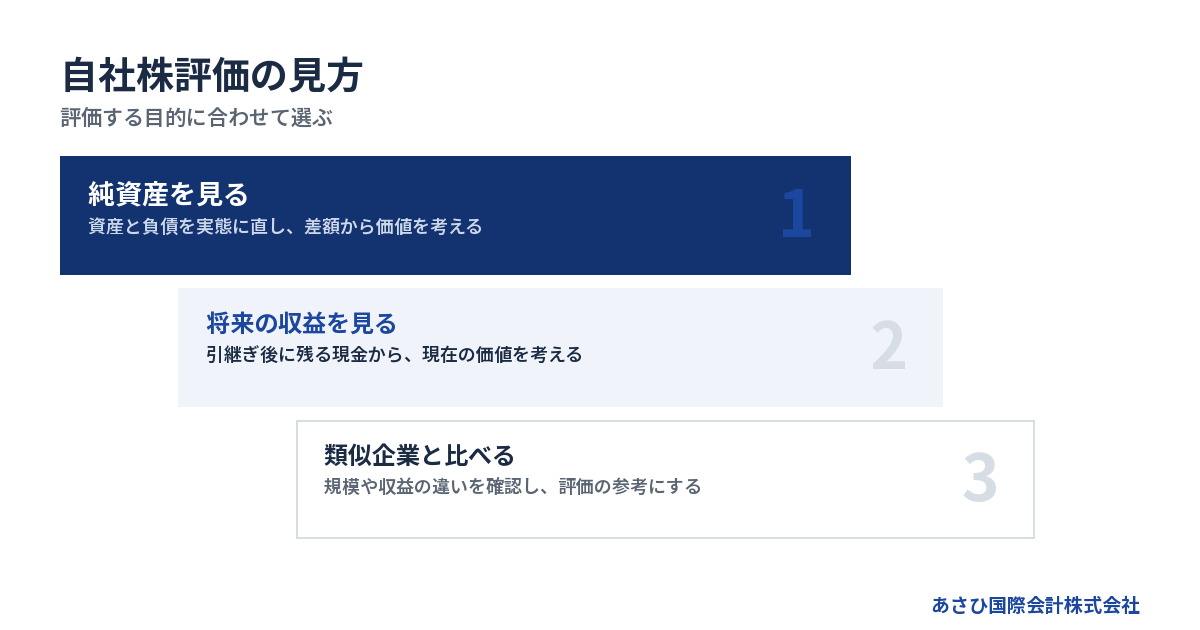
売却を検討する際の自社株評価では、財産を基にする方法と、収益を基にする方法などを使います。どの方法でも、入力した数字の根拠が弱ければ、算定額を売却判断に使いにくくなります。
→ 横にスクロールできます
| 評価の考え方 | 主に見るもの | 廃業検討時の確認 |
|---|---|---|
| 純資産を基にする | 資産と負債 | 実際の回収可能額 |
| 将来の収益を基にする | 将来の現金収支 | 継続できる条件 |
| 類似企業と比較する | 近い企業の評価 | 規模や収益の差 |
| 営業権を加味する | 引き継げる収益力 | 重複した加算の有無 |
時価純資産法では、帳簿の残高を実態に直す
資産と負債を実態に合わせて見直し、その差額から株式の価値を考える方法が時価純資産法です。帳簿上の純資産を出発点にできますが、決算書の数字をそのまま使うだけでは足りません。
売掛金には、回収が遅れているものがないか。在庫には、販売できない商品が残っていないか。土地や設備は、帳簿の金額と現在の価値が離れている場合があります。負債についても、帳簿に反映されていない支払いを確認します。
計算の骨格は「見直し後の資産から、見直し後の負債を差し引く」というものです。ただし、税務上の純資産評価とは目的や調整項目が異なり得ます。
見直し後の金額には、根拠を付けておきます。回収不能と考えた理由や設備の見積書があれば、買い手との確認を進めやすくなります。
DCF法では、将来残る現金から現在の価値を考える
事業が将来生む現金を、時間や事業のリスクを踏まえて現在の価値に直す方法をDCF法と呼びます。過去の利益だけでは捉えにくい、引継ぎ後の収益力を検討する際に使われます。
出発点は事業計画です。売上が伸びる見込みだけでなく、仕入れや人件費の支出も考えます。設備の更新や、入金までに必要な運転資金も外せません。利益が出る計画でも、現金が足りなくなる場合があるためです。
廃業を検討する会社では、予測の条件を特に確かめます。
- 主要な取引が譲渡後も続くか
- 必要な従業員が残る見込みがあるか
- 設備更新の支出を織り込んでいるか
- 営業を続ける資金を用意できるか
前提が変われば、評価額も変わります。改善が進む場合と進まない場合を分けると、見込額の幅を説明しやすくなります。
類似企業との比較は、同じ業種だけでは足りない
事業内容などが近い企業の評価と比べて、対象会社の価値を考える方法もあります。利益などの指標に対する評価の関係を参考にするものです。市場でどのように見られているかを確かめる手掛かりになります。
ただし、同業なら同じ基準を使えるとは限りません。取引先の集中度や会社の規模によって、収益の安定性は異なります。経営者が抜けても営業が続くかという差もあります。
比較先が上場企業なら、資金調達や情報開示の状況も違います。比較で使った指標が事業全体の価値を表すのか、株主に帰属する価値を表すのかも確認してください。
「同業だから、この倍率」という説明だけでは判断材料が足りません。比較先を選んだ理由と、自社との違いをどう反映したかまで聞くと、算定の中身を見渡せます。
営業権は、引継ぎ後に残る強みを確かめる
帳簿に表れにくい収益力が、価格に反映される場合があります。継続する取引や現場の技能など、事業を引き継いで使える強みです。こうした価値を営業権、またはのれんとして考えることがあります。
長年の苦労そのものに価格が付くわけではありません。買い手が引き継いだ後も、その強みを使えるかを確かめます。社長個人との関係だけで続いている取引なら、引継ぎへの協力が評価の前提になる場合もあります。
また、将来の収益から求めた価値には、強みの効果が含まれていることがあります。そこへ同じ内容の営業権を加えると、重複した評価になりかねません。
評価書では、各項目が何を表すのかを見ます。純資産と営業権を足した計算なのか、事業全体の収益から計算したのか。方法の名前より、足し引きの内容を確認してください。
赤字・債務超過の自社株は、事業の価値と借入を分けて見る
赤字や債務超過でも、引継ぎを検討できる事業が残っている場合があります。ただし、事業に価値があることと、株主が譲渡代金を受け取れることは別の判断です。
赤字の原因が続くのか、一時的なのかを分ける
赤字決算だけを見ても、引継ぎ後の収益は判断しきれません。主力事業の採算が悪いのか、一時的な支出が重なったのかで、見通しが変わります。
たとえば、過去の費用に一時的なものが含まれるなら、その内容を切り分けます。一方、毎年必要な支出を都合よく除くと、実際より利益が多く見えてしまいます。社長が無償で担ってきた仕事も、交代後には人件費が必要かもしれません。
見直しには理由が要ります。
- 継続する売上の根拠を示す
- 一時的な費用の発生理由を残す
- 交代後に増える費用も計上する
- 改善策の実行条件を確認する
買い手の設備を使えば改善するという見込みも、利用できる条件がそろって初めて検討できます。期待だけを利益に置き換えないようにします。
債務超過額だけで、売却できるかを決めない
債務超過は、資産より負債が多い状態です。純資産を基にした評価では厳しい数字になりやすいものの、営業を続ける価値まで消えたと判断できるわけではありません。
引継ぎ先が必要とする取引や人材が残っていれば、譲渡の検討対象になる場合があります。そこで、会社全体を株式で引き継ぐのか、事業を対象にするのかを比べます。負債の扱いと、引継ぎ後に必要な資金も検討対象です。
当社が支援して成約した案件には、債務超過の会社も含まれます。ただし、債務超過額が似ているだけで、同じ条件になるとは限りません。事業の継続性や買い手の負担が異なるからです。
株価の算定が低くても、調査をそこで終えないこと。継続できる事業があるかを確かめたうえで、会社と経営者に残る負担を見ます。
事業価値から株主の価値へ移るときに借入を調整する
事業そのものの価値を求めた計算では、株主に帰属する価値へ直す作業が必要になります。概念的には、事業以外の資産を加え、有利子負債などを差し引いて考えます。調整の対象は取引条件に合わせて確認します。
ここで混乱しやすいのが、借入の扱いです。純資産を基にした計算には、負債がすでに反映されています。そこから借入を重ねて差し引けば、同じ負担を二重に数えるおそれがあります。
反対に、事業価値として示された金額を、そのまま自分が受け取る株価だと読むのも危険です。評価書の見出しだけでは分からない場合もあります。
算定者には、「借入はどの段階で反映していますか」と確認してください。手元資金も、営業に必要な分まで売主へ渡せるとは限りません。現金の使途も合わせて見ます。
株価が低くても、保証の問題は別に残る
株式の価値が低くなっても、会社の借入や経営者の連帯保証が、それに合わせて減るわけではありません。株価は株式の評価、保証は債権者との契約に関わる問題です。
「株には価値がないから、社長の責任もない」とは考えないでください。退任や株式譲渡だけで保証がなくなると見込むのも避けます。
借入を確認するときは、会社の返済予定と保証契約を並べて見ます。家族が保証している契約があれば、それも切り分ける必要があります。株主名簿だけでは、保証人の範囲は分かりません。
売却価格が低い提案でも、事業の引継ぎや保証の扱いに検討の余地はあります。ただし、「買い手が借金を引き受ける」という説明だけでは不十分です。誰が何を負担する合意なのか、金融機関の同意が必要な事項は何かを確認します。
評価の精度は、資料と前提のそろえ方で変わる
自社株を評価する際は、直近の財務状況と、引き継げる事業の内容をそろえます。資料を完璧に仕上げるより、分かっている事実と未確認の項目を分けたほうが、初期の判断を進めやすくなります。
決算書に、足元の資金と支払いを重ねる
決算書は評価の出発点になります。ただし、決算後に受注が減ったり、借入が増えたりしている場合は、その変化を反映する必要があります。過去の決算だけでは、今の会社を説明しきれません。
まず、手元にある範囲で資料をまとめます。
- 決算書と税務申告書
- 直近の試算表
- 預金残高が分かる資料
- 入出金予定を記した資金繰り表
- 借入残高と返済予定の資料
試算表の作成が遅れているなら、そのことも伝えます。未確定の数字を確定値として扱わないためです。
評価の基準日も合わせてください。資産だけ最新、負債だけ過去という組合せでは、実態を読み違えます。評価後に大きな入出金があった場合は、譲渡時の金額へどう反映するかも確認します。
回収できない資産と、未計上の支払いを確認する
貸借対照表の資産には、現金化しにくいものが含まれる場合があります。売掛金の回収が止まっていたり、在庫が長く動いていなかったりするためです。経営者への貸付金があるなら、返済の見込みも確認対象になります。
負債側では、請求書が届いていない支出も見落とせません。滞納している税金や社会保険料があれば、元の金額だけで状況を説明できない場合もあります。係争中の問題も共有してください。
帳簿の修正と、評価のための見直しは区別します。会計処理が未確定でも、評価に影響する可能性は先に把握できます。
説明しにくい項目ほど、後から見つかると価格や日程へ響きます。分からないものは「未確認」と記し、確認先と資料の所在を整理します。推測で空欄を埋める必要はありません。
社長が抜けても引き継げるものを整理する
買い手は、引継ぎ後も事業が続くかを見ています。売上の総額だけでなく、その売上を支える条件を説明できると、評価の前提が明確になります。
確認する内容は、たとえば次のとおりです。
- 主要な取引の継続条件
- 現場を任せられる従業員
- 設備の所有者と利用条件
- 契約や許認可の引継ぎ条件
- 社長が担う業務と引継ぎの範囲
取引先との契約書がない場合でも、取引の経緯や注文の状況は整理できます。口頭で説明した内容と、確認できた事実を分けて残してください。
家族だけが知っている業務があれば、それも引継ぎ課題です。価値を高く見せるために人の依存を隠すより、引き継ぐために何が必要かを示したほうが、現実的な条件を組み立てやすくなります。
株主と譲渡の承認条件も調べる
売れる価値があることと、手続きを進められることは別です。経営者が全株式を保有していると思っていても、記録の確認が必要な場合があります。親族や退職した関係者が株主になっていないかも調べます。
会社法第127条には、「株主は、その有する株式を譲渡することができる。」とあります。一方、譲渡制限株式には会社の承認が必要です。出典はe-Gov法令検索「会社法」です。
準備するのは、次のような資料です。
- 株主名簿
- 定款
- 株式の取得経緯が分かる資料
- 過去の譲渡に関する書類
名義と実際の保有者に食い違いがあるなら、価格の話と並行して確認します。合意できる株主の範囲が不明なままでは、売却の予定を立てにくくなります。
評価額を手取りへつなぐには、譲渡方式と保証を確認する
自社株の評価額から経営者の生活資金を見積もるには、代金の受取人と費用を確認します。さらに、代金とは別に残る債務や保証も把握して、取引条件を比較します。
株式譲渡と事業譲渡では、代金を受け取る人が違う
経営者個人が保有する株式を売る場合、株式の譲渡代金はその個人が受け取ります。会社の事業を売る場合は、事業を譲った会社が代金を受け取る形です。ここを混同すると、個人の手取りを大きく見誤ります。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 保有する株式 | 対象となる事業 |
| 主な代金の受取人 | 売主である株主 | 売主である会社 |
| 会社の借入 | 会社に残る | 個別の確認が必要 |
| 個人保証 | 別途確認が必要 | 別途確認が必要 |
株式譲渡では、会社の法人格が変わらず、借入も会社に残ります。事業譲渡では、対象とする財産や契約を特定して検討します。
中小企業庁の「中小M&Aガイドライン」でも、手法ごとの違いが説明されています。事業譲渡なら債務の問題を避けられる、と単純には考えられません。
税金と報酬を引いた後の金額を確認する
売却価格と手取りは異なります。税金や仲介報酬などの負担があるためです。借入の返済を売却条件に含めるなら、その資金を誰が出すのかも確かめます。
個人が株式を第三者へ売る場合と、会社による買い取りや清算では、税務上の取扱いが変わり得ます。同じ受取額でも、税引き後に残る金額が同じになるとは限りません。
手取りの検討では、次の欄を分けます。
- 契約上の譲渡代金
- 売主が負担する報酬や実費
- 譲渡に伴う税金の見込み
- 条件として求められる資金負担
税額は取引の形と取得費などを踏まえ、税理士が確認する範囲です。概算を確定額として生活費へ組み込まないようにします。詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
買い手の約束と金融機関の同意を区別する
株式の売買契約を結んだだけでは、金融機関との保証契約は消滅しません。 保証の解除や移行は、金融機関等の判断に関わります。買い手が契約で負う義務と、債権者が保証を解除することを区別してください。
高い金額が提示されても、保証の扱いが曖昧なら、そのまま好条件とは判断しにくくなります。買い手が何を実施し、完了をどう確認するかまで確認します。
中小企業庁「中小M&Aガイドライン第3版」は、保証の扱いを最終契約の主要項目に位置付けています。契約当事者の合意だけで完結する問題としては扱っていません。
金融機関との協議や交渉の主体は経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が担います。仲介会社の価格評価と、保証についての法的な確認は、役割を分けて進めます。
提示額が違うときは、条件をそろえて比較する
複数の評価額や提示額が出たら、金額の大小だけで選ばず、前提の違いを調べます。対象となる株式や資産が違えば、並べた金額に比較の意味がなくなるためです。
条件表では、次の項目をそろえます。
- 譲渡の対象範囲
- 代金の支払時期と支払条件
- 保証解除に向けた確認事項
- 売主が残す資金や負担
- 従業員と経営者の引継ぎ条件
分割払いの提案なら、総額だけでなく受取時期も確認します。売主が後から負担する可能性のある条項も、契約を確認する専門家と検討してください。
買い手によって価格が変わる理由を知ると、評価の違いを読みやすくなります。詳しくは自社株をいくらで買うかは買い手で変わる|廃業を考える社長の価格交渉ノートをご覧ください。
廃業の判断には、評価の幅と資金が尽きる時期を使う
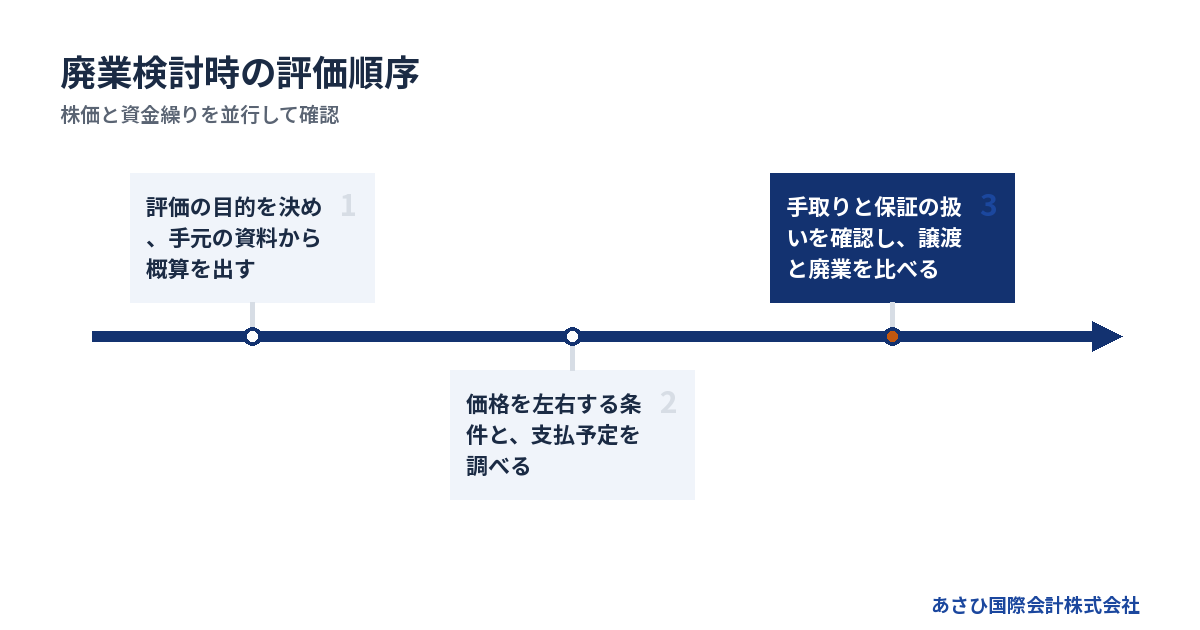
廃業を検討しているなら、自社株の評価と資金繰りの確認を並行して進めます。高い評価を待つ間に営業を続ける資金がなくなれば、選べる条件が変わるおそれがあります。
最初は概算の幅を出し、未確認の条件を絞る
初期段階では、金額を細かく確定させるより、どの条件で評価が変わるかを把握します。事業を続けられる場合と、継続に追加資金が必要な場合を分けるだけでも、検討すべき課題が見えてきます。
進め方は、次の順序が考えられます。
1. 評価の目的と基準日を決める
2. 手元の資料から概算を検討する
3. 金額を左右する未確認事項を調べる
4. 買い手の条件と資金繰りを照合する
資料がそろうまで相談を待つ必要はありません。分からない項目がどこかを共有できれば、確認の順番を考えられます。
反対に、初期の概算だけで売却を決めるのも避けます。買い手による調査で修正される項目や、価格を見直す条件があるかを確認してください。評価書を作ること自体が目的にならないようにします。
営業を続ける費用が評価を上回らないかを見る
売却を待つ間も、会社の支出は続きます。提示額を上げるために時間をかけても、その間に資金負担が増えれば、手元に残る金額が減る場合があります。価格と時間を一緒に見ます。
資金繰り表には、契約の見込みだけで入金を記入しないでください。代金を受け取るには、調査や合意などの条件が残っている場合があります。入金予定と、期待している金額を分けて扱います。
従業員の雇用や取引先への納品を守りたい気持ちも、判断の条件に含めて構いません。ただし、説明のないまま支払いの遅れを広げると、引継ぎに必要な関係を損なうおそれがあります。
売却の検討を続けられる期限は、会社ごとに異なります。現在の預金と支払予定から、次に判断を見直す時点を決めておくと、希望だけで先延ばししにくくなります。
譲渡が難しい場合の整理も、同時に検討する
事業を引き継ぐ条件が整わない場合や、支払いを続けられない場合もあります。状況によっては、法的整理が適切なこともあります。評価額を上げれば解決する問題なのか、債務の整理が必要なのかを分けます。
破産法第1条は、手続の目的に「債務者について経済生活の再生の機会の確保」を掲げています。出典はe-Gov法令検索「破産法」です。手続を検討することは、その後の暮らしを考えることにもつながります。
税務上の評価や申告は税理士が扱います。債務整理や保証についての法的判断は、依頼する弁護士等の専門家の領域です。M&A仲介では、事業の価値と引継ぎ条件を整理します。
相談先を選ぶ際は、誰がどの判断を担うのかを聞いてください。株価の説明だけで、会社と個人の負担まで判断しないようにします。
当社への相談では、価格と引継ぎ条件を整理する
あさひ国際会計株式会社では、再生型M&Aの仲介をおこなっています。廃業を考えている段階でも、引き継げる事業と、借入や保証の状況を整理するところからご相談いただけます。
金融機関向けの資料整備や事業価値の説明資料を作成します。M&Aの条件設計も含め、経営者ご本人の協議を後方から支える役割です。法的判断や交渉が必要な事項は、依頼者が委任する弁護士等の専門家が担います。
相談は無料で、着手金はありません。当社の仲介報酬は成功報酬のみです。成約時に譲渡代金から精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。税金や別途依頼する専門家の費用は分けて確認します。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
よくある質問
自社株の評価方法は、どれを選べばよいですか?
税務上の計算か、第三者への売却かで選びます。売却の検討では、純資産を基にした評価と、将来の収益などを踏まえた評価を照らし合わせます。財産が多い会社と、人や取引関係が収益を支える会社では、見落としやすい項目も異なります。依頼時には、評価額を何の判断に使いたいかを伝えてください。
決算書だけで自社株の評価額を計算できますか?
概算の出発点にはなりますが、売却判断には追加の確認が必要です。回収できない売掛金や決算後の借入があると、実態が変わります。引継ぎ後の収益を見る場合は、取引の継続性や追加支出も確認対象です。決算書から計算した金額には、何を確認していないかを書き添えると誤解を防げます。
債務超過で評価額が低くても、相談できますか?
ご相談いただけます。株式の評価が低い場合でも、引き継げる事業や雇用があるかを検討します。ただし、買い手が見つかることや、譲渡代金を受け取れることを約束するものではありません。継続に必要な資金と債務の状況によっては、法的整理を検討する場面もあります。
無料相談で、正式な株式評価書まで作ってもらえますか?
当社の相談が無料であることと、正式な評価書の作成条件は分けてご確認ください。初回には、評価の目的と必要な資料を整理します。税務申告用や第三者へ提出する評価書が必要なら、作成する専門家と費用の範囲を先に確認します。費用を用意しにくい場合は、必要な作業と支払時期を整理し、資金がある前提で依頼を進めないようにします。
まとめ
手元の評価書があれば、作成目的と基準日を確認してください。これから評価するなら、決算書に直近の借入と支払予定を添え、株価・手取り・連帯保証を分けて整理するところから始めてください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月19日