


目次
この記事の対象と結論
自社株の相続対策は、株を受け取る家族の意思と、会社の借入・経営者保証を合わせて整理するところから始めます。廃業を考えるほど資金繰りが厳しいなら、節税の検討と並行して、事業を続けられるかを確かめたいところです。
「子どもに会社を残したい。でも、借金まで背負わせたくない」。その迷いを抱えて相談する経営者は珍しくありません。株の引継ぎと、経営を担うこと、保証を引き受けることは分けて考えられます。
相続対策の目標は、株を渡すことだけでなく、家族が引き受ける財産と負担を見えるようにすることです。 親族への承継、第三者への売却、廃業を比べながら、家族の生活と事業の行方を決めていきます。税額や契約上の責任は、資料に基づく個別の確認が必要です。
自社株の相続対策は「評価額・現金・保証」を別々に見る
自社株の評価額が分かっても、家族が使える現金や保証の負担までは分かりません。相続対策では、株の価値を調べる作業と、支払いに使える資金を調べる作業を分けて進めます。
相続のための評価額と売却価格を混同しない
税務上の評価額と、買い手が提示する売却価格は、同じ金額になるとは限りません。相続を考えるための評価と、売買の条件を決めるための評価では、確認する目的が異なるからです。
まず、手元にある株価の資料を見直してください。誰が、いつ、どの目的で作った資料なのか。そこが出発点です。過去の評価額を、そのまま現在の売却見込額として扱うと、用意できる資金を読み違えるおそれがあります。
確認したいのは、次の内容です。
- 評価した時点と資料の作成者
- 相続・贈与・売却のどの目的か
- 評価に使った決算や資産の情報
- 現在までに生じた業績の変化
資金繰りが悪化していても、古い資料だけでは変化を判断できません。反対に、足元の赤字だけを見て株の価値を決めるのも早計です。税務上の評価は税理士が確認し、売却価格は事業の引継ぎ条件と合わせて検討します。
株を受け取っても支払いに使えるとは限らない
自社株は、預金のように必要なときに使える財産とは性質が違います。買い手や会社の承認が必要な場面もあり、家族が希望する時期に現金化できるとは限りません。
納税が必要になる場合は、株の評価とは別に資金の準備を考えます。「株があるから払える」と見込むと、売却が進まない間に支払いだけが残るおそれがあるためです。
また、会社の預金と経営者個人の預金は区別します。会社に現金があっても、そのまま家族の納税や生活費に充てる計画にはできません。会社から個人へお金を移す方法によって、税務や会社の資金繰りへの影響が変わります。
家族の側では、生活費として残したい資金を先に書き出してください。そのうえで、納税に使える資金と売却に頼る資金を区別すると、株を渡す時期や方法を検討しやすくなります。
赤字や債務超過だけで相続対策を終わらせない
「赤字だから、株に価値はないはず」と考える経営者もいます。しかし、足元の損益だけでは、税務上の評価や事業の売却可能性を判断しきれません。
決算書には、会社全体の財産と負債が記載されています。一方、引継ぎを考える相手は、続いている取引や働く人の経験にも目を向けます。会社全体の返済負担が重くても、事業を引き継ぐ余地が見つかる場合があります。
調べたい内容は、次のとおりです。
- 帳簿と現在の資産状況に差があるか
- 回収が難しい売掛金が残っていないか
- 継続する注文や取引があるか
- 経営者が退いても運営を続けられるか
ただし、事業に価値があることと、株主に売却代金が残ることは別の問題です。借入の扱いや譲渡費用まで踏まえて、家族に残る金額を見積もる必要があります。
保証契約は株の資料と別に確認する
株主名簿を見ても、経営者個人がどの借入を保証しているかは分かりません。保証の負担は、借入契約や保証契約の書類で確かめます。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされます。手元に写しが見つからないことと、契約が存在しないことは区別してください。出典はe-Gov法令検索「民法」です。
家族が知りたいのは、借入残高だけではありません。誰が保証人なのか、自宅などに担保が設定されているかも確認対象です。
相続時に保証がどう扱われるかは、契約の種類や内容によって確認が必要になります。「株だけ渡せば家族の負担も片付く」と決めず、保証契約を含めて弁護士等の専門家に検討してもらう準備を進めます。
親族に渡す・第三者に売る・会社を閉じるを並べて考える
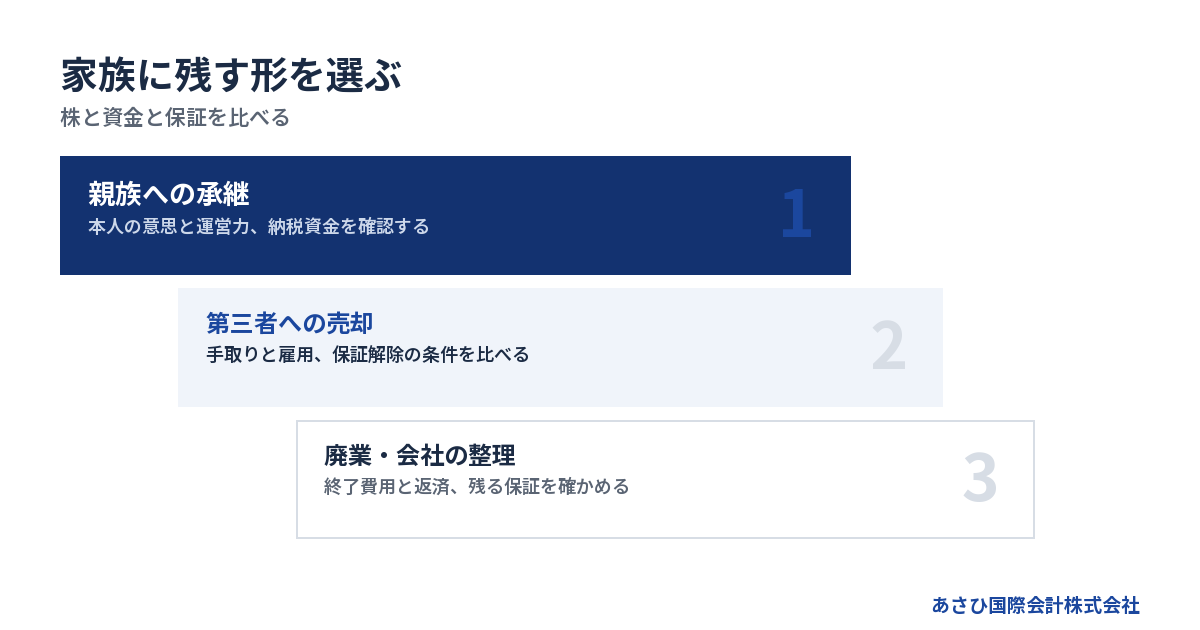
自社株の相続対策では、親族が会社を継ぐ案に加え、第三者への売却や廃業も比較できます。後継者の意思と事業の見通しが合わないまま、株の移転だけを進めないようにします。
→ 横にスクロールできます
| 選択肢 | 検討の出発点 | 資金の確認 | 残る課題 |
|---|---|---|---|
| 親族への承継 | 本人の意思と運営力 | 納税と運転資金 | 株の配分と保証 |
| 第三者への売却 | 買い手と事業の相性 | 税・費用後の手取り | 売却条件と保証 |
| 廃業・会社の整理 | 継続の見通し | 終了費用と返済 | 残る債務と保証 |
親族への承継は本人が引き受けられる範囲から
子どもが会社で働いていても、経営を引き受けたいとは限りません。現場を支えることと、資金繰りや対外的な判断を担うことには違いがあります。
「会社を継ぐか」とまとめて聞くより、具体的な仕事について話すほうが、希望を確かめやすくなります。何を任せたいかを、経営者の側でも整理してください。
- 日々の経営判断を担いたいか
- 借入と資金繰りの説明を理解できるか
- 従業員や取引先との関係を築けるか
- 現経営者が退く時期を相談できるか
生前に株を渡す方法を考える場合も、税額だけで判断しないほうがよいでしょう。渡した後に誰が意思決定をするのか、会社を継続できるのかまでつなげて考えます。
家族が希望しない役割を、相続対策という理由だけで引き受けてもらう計画は続きにくくなります。本人の返事が曖昧なら、第三者への引継ぎも比較表に残しておけます。
第三者への売却は現金化と引継ぎ条件をセットにする
第三者へ自社株を売却する案は、家族が経営を担わずに事業を残す道になり得ます。ただし、株を売った金額が、そのまま家族に残る資金になるわけではありません。
税金や仲介報酬を差し引き、ほかの精算も確認します。代金を受け取る時期も見落とせません。提示額が高くても、支払い条件によって手元資金の見通しは変わります。
売却案では、次の条件を並べて比べます。
- 売却代金と入金の時期
- 税金と費用を引いた手取り
- 経営者保証の解除に向けた段取り
- 従業員と事業を引き継ぐ条件
売却後も経営者が仕事を続けるのか、一定の引継ぎを終えて退くのか。この違いも家族の生活に関わります。
価格の読み方について、詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
廃業するなら会社の終了後まで資金を見積もる
廃業を選ぶ場合は、営業を止めた後にも支出が続く可能性があります。相続の対象となる株の扱いだけを決めても、会社の後片付けは終わりません。
たとえば、店舗や事務所の契約を終える費用が考えられます。従業員への支払い、残った税金なども確認対象です。会社を閉じるために使う資金と、家族の生活費を分けて見積もります。
確認事項を整理すると、次のようになります。
- 営業終了までに必要な運転資金
- 契約終了や設備処分に伴う費用
- 従業員への未払いと退職時の支払い
- 借入返済後に残る資金や債務
会社法第471条では、株主総会の決議が株式会社の解散事由に挙げられています。ただし、解散の決議だけで債務の処理まで終わるわけではありません。出典はe-Gov法令検索「会社法」です。
返済の見通しが立たない場合は、法的整理も検討対象になります。家族に会社の整理を任せる予定なら、作業と費用の両方を伝えておく必要があります。
事業を残すことと法人を残すことは分けられる
会社全体を親族に渡す案が難しくても、事業の一部を引き継ぐ案は検討できます。顧客との関係や雇用を残しながら、元の会社の債務を整理する道もあります。
ただし、使える事業だけを移せば済む話ではありません。事業の譲渡価格や債権者への影響を踏まえ、契約と手続きの適切さを検討します。
会社法第23条の2には、債権者を害することを知って事業を譲渡した場合の規定があります。一定の場合、譲受会社への請求が認められます。家族の会社へ安く移せば負担を切り離せる、という前提では進められません。
事業を残す案と、会社を閉じる案を比べる際は、誰が何を引き継ぐかを具体化します。詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
家族との話し合いでは株の配分と経営の役割を分ける
家族に株をどう配るかは、財産の分け方と会社の意思決定の両方に関わります。公平に渡したいという気持ちと、事業を動かしやすくする仕組みを、同じ話し合いの中で確認します。
株を分けるほど話し合う相手も増える
家族に自社株を分ければ、全員に同じ形の財産を渡せるように見えます。ただし、その後の経営判断では、株主ごとの考えが違う場面も想定されます。
会社を続けたい人と、株を売って現金を受け取りたい人。どちらの希望もあり得ます。経営者が元気な間は意見をまとめられても、退いた後に同じように進むとは限りません。
話し合いでは、将来の判断を具体的に取り上げます。
- 株を売りたい人が出たらどうするか
- 会社を閉じる判断をどう話し合うか
- 経営に関わらない人へ何を報告するか
- 意見が割れたときに誰へ確認するか
議決権や定款の内容によって、必要な手続きは異なります。家族の口約束だけで運用できると見込まず、株の配分案を作った段階で法的な確認につなげます。
「均等に分けるか」だけでは話が進まない場合、会社以外の財産も含めた全体像に戻ると、家族の希望を比べやすくなります。
経営を担わない家族にも現金化の難しさを伝える
自社株を受け取る家族が、会社の経理や経営に詳しいとは限りません。評価額だけを伝えると、同額の預金を受け取るのに近い感覚になることがあります。
説明したいのは、使えるお金との違いです。株を持っていても、売却先がすぐ見つかるとは限りません。会社の業績によっては、家族が期待する収入を得られない場合もあります。
家族向けの説明資料には、数字のほかに次の内容を添えます。
- 株を売却する際の確認事項
- 会社の資金繰りと今後の見通し
- 経営者が退いた後の運営体制
- 廃業した場合に想定する作業
良い見通しだけを伝える必要はありません。未確定の部分を未確定のまま共有するほうが、後から認識の差を直しやすくなります。
会社を守るために家族へ協力を頼むなら、引き受けるかどうかを考える材料も渡してください。資料を読む時間を設けることも、相続対策の一部です。
株主名簿と実際の認識が違うなら先に確かめる
「親族の名前で株を持っているが、自分の株だと思っていた」。そんな認識の違いがあると、誰の株を誰へ渡す計画なのかが曖昧になります。
名義だけを書き換えて済ませようとせず、過去の経緯を確認します。家族の記憶と書類の内容が違う場合は、どちらかに合わせて事実を作らないことです。
探す資料は、目的ごとに分けると整理しやすくなります。
- 現在の株主名簿と定款
- 出資や株の取得時に残した記録
- 過去の譲渡や贈与に関する書類
- 当事者間で交わした合意の記録
資料が残っていない部分は「不明」と記載して構いません。税務と法務の両面から確認し、株の帰属を整理してから承継案へ進みます。
家族間で認識が違う状態なら、相続対策の期限だけを理由に署名を急がないようにします。誰がどの権利を持つかによって、合意する相手も変わるためです。
株を引き継いでも経営者保証の問題は別に残る
株の移転や代表者の交代だけで、経営者保証が解除されるわけではありません。相続対策と事業承継を進める際は、保証をどう扱うかについて金融機関等の判断を確認します。
会社の借入と個人の保証を同じ表に混ぜない
借入の返済義務を負う会社と、その借入を保証する経営者は、別の立場にあります。誰が何を負担するかを見えるようにするため、資料も分けて作ります。
会社の表には、借入先ごとの残高と返済予定を記載します。個人の表では、その借入に誰の保証や担保が付いているかを対応させてください。
整理する項目は、次のとおりです。
- 借入の契約者と現在の残高
- 保証人の氏名と保証契約の内容
- 担保に入っている資産の所有者
- 契約を変更した履歴と書類
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社への先行請求などを求める抗弁が制限されるため、会社の返済とは別に個人への請求を考える必要があります。出典はe-Gov法令検索「民法」です。
借入の一覧と保証契約を対応させると、家族に説明すべき負担が見えてきます。 残高だけの説明で終わらせないようにします。
後継者の保証を当然の前提にしない
親族が事業を継ぐ話では、「前の社長の代わりに保証人になる」と考えがちです。しかし、後継者の保証については、必要性も含めて確認する余地があります。
事業承継に焦点を当てた経営者保証に関するガイドラインの特則は、前経営者と後継者から二重に保証を求めないことを原則としています。例外もあるため、個別の借入と承継の事情を照らして確認します。出典は全国銀行協会「経営者保証に関するガイドライン」です。
ただし、二重の保証を避ける原則と、既存の保証が解除されることは同じではありません。家族内で「保証は引き継がない」と話しても、その合意だけでは金融機関との契約は変わりません。
承継案には、株を渡す予定と並べて、保証について誰がいつ確認するかを記載します。後継者には、結果が未確定の段階であることも伝えておきます。
M&A契約に書くだけで解除が終わるわけではない
第三者へ会社を譲る場合も、保証の解除は独立した確認事項です。売り手と買い手の約束だけで、金融機関と経営者の保証契約が消えるとは限りません。
中小M&Aガイドライン第3版では、保証の解除や引継ぎの扱いが、最終契約で取り決める主要項目に位置づけられています。ただし、解除や移行の実施は金融機関等の判断によります。出典は中小企業庁「中小M&Aガイドライン」です。
売却の検討段階では、次の点を確認します。
- 買い手の資力や借入への対応方針
- 保証解除に必要な手続きの担当
- 解除を確認する書類と確認時期
- 予定どおり進まない場合の契約内容
金融機関との協議の主体は、経営者本人です。必要に応じて、依頼する弁護士等の専門家が担います。仲介会社に頼む範囲は、資料作成や条件設計など、何を担当するのかが分かる形で確認してください。
廃業も視野にあるなら資金が尽きる日から準備を逆算する
廃業を検討する段階の相続対策では、株の移転計画より先に支払いの見通しを確認します。家族への承継も第三者への売却も、実行まで事業を維持できるかに左右されるためです。
資金の見通しで急ぐ作業を選ぶ
相続の準備に時間をかけられる状態かどうかは、支払い予定から判断します。預金残高があっても、近く大きな支払いがあれば、使える時間は短くなるからです。
まず、入金予定と支払日を同じ表に並べます。回収の見込みが曖昧な売掛金は、予定どおり入る前提だけで資金を計算しないようにします。
記載したい項目は、次のとおりです。
- 現在使える会社の預金
- 入金の予定日と回収の見込み
- 給与や仕入れなどの支払日
- 借入返済と未払いの状況
すでに支払いが遅れている場合は、その事実を初回相談で伝えてください。相続向けの資料を完成させるまで待つと、事業の引継ぎや債務整理の検討時間が減ってしまいます。
反対に、当面の運転資金が確保できるなら、親族の意思確認と株の評価を並行して進められます。資金の期限が、検討の順序を決める材料になります。
株価を下げる支出で現金まで減らさない
株の評価額を下げたいという理由で支出を増やす案には、会社の現金を減らす問題もあります。廃業が視野にある会社では、節税の見込みだけで判断しないようにします。
支出後も給与や仕入代金を払えるか。会社を閉じることになった場合の費用が残るか。こうした資金の確認を、税務の試算と並べます。
提案を受けたときは、次の内容を聞いてください。
- 会社から出ていく現金の総額
- 税額が変わる根拠と前提条件
- 支出後の資金繰りへの影響
- 売却や廃業に切り替えた場合の扱い
帳簿上の評価額が下がっても、家族に残せる現金まで減れば、目的に合わない可能性があります。会社の買い取りや清算による受取額にも、税務上の違いがあります。
詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
従業員と取引先への影響を比較表に入れる
家族に負担を残したくない一方で、従業員や取引先に申し訳ないと感じる経営者もいます。責任を果たす道筋は、会社を続ける案だけに限られません。
引継ぎが可能なら、雇用や取引を残す条件を検討できます。継続が難しい場合も、未払いを増やさず、終了に向けた説明と手続きを準備する道があります。
比較する内容は、次のとおりです。
- 従業員の雇用を引き継げるか
- 給与などの支払いを続けられるか
- 受注済みの仕事を完了できるか
- 契約終了について何を確認するか
買い手候補がいるだけで、従業員や取引先へ確定事項として伝えないようにします。未成立の話が広がると、不安から事業の継続に影響が出る場合もあります。
説明の時期と範囲は、契約や雇用への影響を踏まえて検討します。家族への相続対策と、事業に関わる人への対応を同じ予定表に置くと、抜けを見つけやすくなります。
決まらない場合の切替条件を置いておく
承継や売却の検討を続けるときは、成立しなかった場合も想定します。期待だけで支出を続けると、後の整理に使う資金が減るおそれがあるためです。
「いつまで待つか」は、気持ちだけでは決めにくいものです。支払い予定と必要な作業から、再検討する条件を決めます。
たとえば、次の出来事を判断の区切りにできます。
- 親族が承継の意思を示さない
- 買い手候補の条件提示が進まない
- 想定した入金が遅れている
- 事業維持に必要な資金が不足する
条件に当てはまったら、その時点の資料で見直します。最初の案にこだわる必要はありません。
状況によっては、破産・清算などの法的整理が適切な場合もあります。事業を残す検討と並行して、整理へ切り替える場合の費用や手続きを確認しておくと、家族が突然判断を迫られる事態に備えられます。
相談では税務・法務・事業の引継ぎを同じ資料でつなぐ
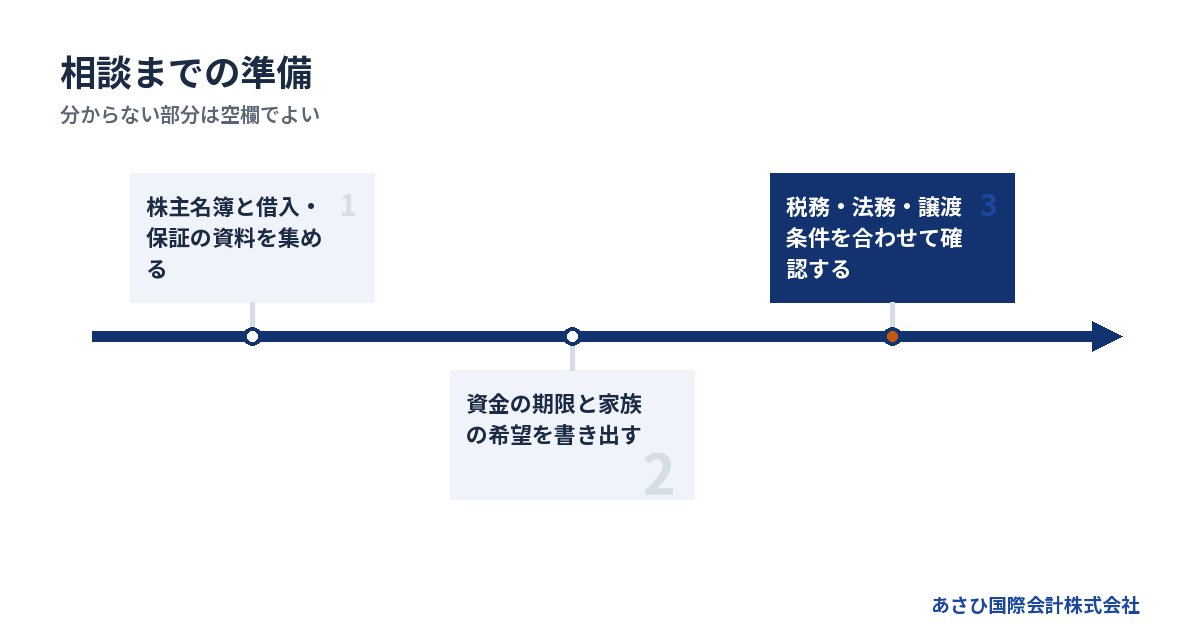
自社株の相続対策は、税務と法務、事業の引継ぎで確認する範囲が異なります。相談の入口を決めたら、同じ会社情報と家族の希望を共有し、各分野の判断が食い違わないように進めます。
専門家の肩書きより担当する仕事を確認する
株の評価や税額の確認は、税理士が扱う領域です。株の権利関係や相続に関する法的判断、債務整理などは、弁護士等の専門家が担当します。買い手探しや譲渡条件の設計には、M&A仲介会社などが関わります。
依頼先を選ぶ際は、何を任せるのかを具体的に聞きます。相続税の試算を頼んだつもりで、保証の整理まで進むと考えないようにしてください。
確認したい質問は、次のとおりです。
- 今回の依頼に含まれる仕事は何か
- 別の専門家へ依頼する作業は何か
- 家族の意向を誰が確認するのか
- 資金不足が判明したらどう見直すか
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、希望する結論だけを前提に相談を進めない姿勢が求められます。
手元の資料と未確認事項を一緒に渡す
資料がすべてそろっていなくても、相談の準備は始められます。そろっている書類と、所在が分からない書類を区別して伝えると、追加で確認する順序が決めやすくなります。
最初に用意したいのは、次の資料です。
- 株主名簿と定款
- 決算書と直近の試算表
- 借入の返済予定表と保証契約書
- 会社と個人を分けた資金のメモ
別紙には、家族の希望を短く書きます。「親族は継がない意向」「従業員の雇用を残したい」など、現時点の言葉で構いません。意見が分かれている点も、そのまま記載してください。
その後の作業は、次の順序で整理できます。
1. 資金の期限と株の所在を確かめる。
2. 家族の希望と各案の負担を比べる。
3. 税務・法務の確認後に条件を詰める。
株の移転を先に実行すると、後から方針を変える際の確認が増える場合があります。署名や送金に進む前に、誰がどの点を検討するかをそろえます。
費用が出せないときも必要な作業を分けて相談する
相続対策全体の費用は、依頼する作業によって変わります。株の評価だけを頼むのか、権利関係の整理やM&Aまで進めるのかで範囲が違うためです。根拠のない一律の相場では判断できません。
見積もりでは、次の内容を確認してください。
- 報酬が発生する作業と時点
- 実費や別の専門家への報酬
- 途中で方針を変えた場合の費用
- 成立しなかった場合の支払額
あさひ国際会計株式会社のM&A仲介は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料になる意味ではありません。
税務申告や法的手続きなど、別途依頼する業務の費用は分けて確認します。手元資金が足りない場合は、その事情を最初に伝え、作業範囲と支払時期を相談してください。費用を出せないことだけで、確認を後回しにする必要はありません。
当社は、事業価値の説明資料や金融機関との協議に必要な資料を整えます。M&Aの条件設計と合わせ、経営者本人や依頼する弁護士等の専門家による協議を後方から支える役割です。
よくある質問
自社株を生前に家族へ渡せば相続対策は終わりますか?
株を渡しただけでは、納税資金や会社の運営、経営者保証まで整理できたとは限りません。渡す際の税務に加え、その後の経営と家族の生活を確認する必要があります。
廃業も検討しているなら、株を渡した直後に会社を閉じる可能性も考えます。受け取る家族が何を担うのかを説明し、承継と売却、廃業の比較を済ませてから実行時期を決めます。
債務超過の会社でも自社株の相続対策は必要ですか?
債務超過であっても、株の権利関係と会社の整理方針は確認しておく必要があります。税務上の評価や売却可能性を、債務超過という状態だけで決めることもできません。
家族に残るのは、株の価値に関する問題だけではありません。誰が会社の状況を把握し、何を判断するのかも課題になります。借入と保証の資料をそろえ、事業を引き継ぐ余地と会社を整理する場合の負担を確認します。
家族が経営を継がない場合も相続対策はできますか?
家族が継がない方針でも、第三者への売却や会社の整理を含めた準備は進められます。自社株を保有したまま残す案と、売却して現金を残す案を、税金や保証の扱いまで含めて比較します。
ただし、売却によって相続税がなくなるとは限りません。財産の形が変わることと、税負担が減ることは分けて検討します。売却代金から費用などを差し引いた資金を、生活費と将来の支払いにどう振り向けるかまで考えます。
すでに相続が起きている場合も同じ順序で進めてよいですか?
相続がすでに起きている場合は、生前の準備とは確認の順序が変わります。申告や法的な判断に関する期限を確認し、株や会社の財産を動かす前に、税務と法務の検討を進めます。
会社の支払いが迫っているなら、その期限も一緒に伝えてください。相続の確認が終わるまで事業上の支払いが待ってもらえるとは限りません。家族だけで株の処分や会社の資金移動を決めず、契約と資金の資料を基に対応を整理します。
まとめ
株主名簿と保証契約を手元に置き、「家族が継ぎたいか」「会社を続ける資金があるか」を書き出してください。あさひ国際会計株式会社への無料相談では、そのメモを基に、第三者への引継ぎも含めて検討を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月24日