


目次
この記事の対象と結論
個人から個人への株式譲渡は、株主と定款を確認し、必要な承認を得て、契約・決済・名義の変更へ進めます。ただし、株を譲る手続きと、経営者の連帯保証を外す手続きは別です。
廃業を考え、親族や従業員、知人に会社を託そうとしている経営者もいるはずです。「株を渡せば借入から離れられる」と考えているなら、契約を急ぐ前に保証の扱いを整理してください。
会社の借入は、株主が変わっても会社に残ります。代表者を交代しただけで、以前の保証契約が消えるわけでもありません。
対象は、主に非上場の株式会社を個人間で売買する場面です。株式の譲渡だけでなく、引継ぎ後の運転資金と保証解除の見通しまでそろえて、進めるかを判断します。
個人間で株を譲っても、会社の借入は会社に残る
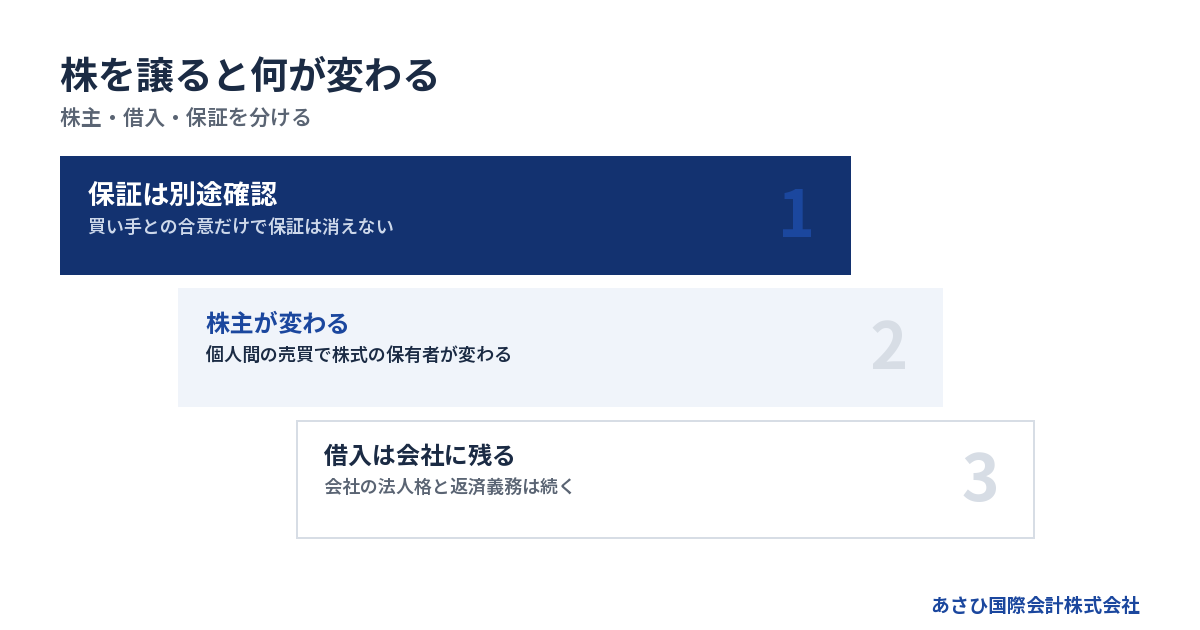
個人間の株式譲渡で変わるのは、会社の株主です。会社そのものは存続するため、借入や雇用などを抱えた状態で引き継ぐことになります。
売り手も買い手も個人という取引
経営者が保有する株を、別の個人へ売る形が今回の対象です。親族や社内の後継者への承継も、株式を売買するなら、この確認が出発点になります。
取引する株の所有者は経営者個人です。会社の預金や設備を、そのまま個人の財産として売る取引とは異なります。まずは「誰が、どの株を、誰に譲るのか」を書き出してください。
また、保有株のすべてを渡す場合と、一部を渡す場合では結果が変わります。株主が複数残るなら、引継ぎ後の意思決定も検討対象です。
買い手が社長になる予定でも、株の取得だけで代表者に就任するわけではありません。株主の変更と役員の変更は、別々に準備します。
借入・雇用・契約は何が変わるのか
法人格が変わらない株式譲渡では、会社の債務は会社に残ります。中小企業庁の中小M&Aガイドライン第3版でも、この扱いが整理されています。
借入の返済義務者が会社なら、譲渡後も返済するのは会社です。買い手個人が株を取得したことだけで、会社の借入を個人で引き受けるわけではありません。
雇用主も同じ会社のままです。ただし、取引契約に株主や代表者の変更に関する条項があれば、通知や同意の要否を調べます。許認可についても、変更届などの確認が必要です。
従業員の不安を減らすには、給与の支払見通しと経営体制を具体化します。「会社はそのままだから何も変わらない」という説明だけでは足りません。
出典:中小企業庁「中小M&Aガイドライン第3版」(2024年)。公表資料の案内ページ
株の代金と会社の運転資金を分ける
売買代金の受取人は、原則として株を売った個人です。会社に売上や運転資金が入るわけではありません。
たとえば、株の譲渡代金を受け取れても、会社の給与支払資金が不足したままなら、営業継続は難しくなります。廃業を考えるほど資金繰りが厳しい局面では、この食い違いを見落とせません。
→ 横にスクロールできます
| 確認するお金 | 主な当事者 | 先に決めること |
|---|---|---|
| 株式の譲渡代金 | 売り手と買い手 | 支払日と支払方法 |
| 会社の運転資金 | 会社と資金提供者 | 調達額と入金時期 |
| 会社の借入返済 | 会社と金融機関 | 返済条件の扱い |
| 個人の保証債務 | 保証人と金融機関 | 解除等の条件 |
買い手の資金計画では、株を買う資金と会社を回す資金を分けて確認します。会社の預金を購入資金に使う前提なら、その適法性や会社への影響も精査が必要です。
廃業と比べるときは、残る負担まで見る
株式譲渡を選べば、事業を続けられる可能性があります。一方、解散して清算を進める場合は、会社の財産と債務を整理する方向になります。
会社法は解散事由として「株主総会の決議」を定めています。ただ、解散の決議をすれば借入も片づく、という仕組みではありません。出典は会社法第471条です。
比較するのは売却価格だけではありません。従業員の雇用をどうするか、会社の支払を続けられるか、個人の保証がどうなるかを並べます。
資金の不足が深刻なら、状況によっては法的整理(破産・清算)が適切な場合もあります。詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
最初にそろえるのは、定款・株主名簿・株券の情報
個人間の株式譲渡では、売り手が譲れる株を保有しているか、会社の承認が要るかを先に確かめます。契約書を作る前に、権利関係と会社のルールをそろえる段階です。
株主名簿と取得の経緯を照合する
株主名簿で、売り手の氏名と保有株数を確認します。経営者として長く会社を運営してきたことと、対象株式をすべて所有していることは別の話です。
過去に親族へ株を分けた、相続があった、名義だけ借りた経緯があるなら、当時の資料も確認対象になります。税務資料の株主情報だけで結論を出さないようにします。
- 現在の株主名簿を確認する
- 過去の株式取得資料を照合する
- 親族や元役員の持株を調べる
- 株式への担保設定の有無を確かめる
記録が食い違う場合は、どの株を誰が譲れるのかが未確定です。そのまま「全株式を売る」と約束すると、引渡しの段階で止まるおそれがあります。
不明点は隠さず、未確認事項として残します。買い手に渡す一覧にも、その状態が伝わる表記を使ってください。
譲渡制限があれば承認先を調べる
定款に株式の譲渡制限がある場合は、譲渡承認の手続きが関係します。相手が家族や従業員でも、承認の確認を省いてよいとは限りません。
承認する機関は、会社の機関設計や定款の定めによって変わります。取締役会か株主総会かを、会社の実態だけで推測しないでください。
実務では、譲渡する株の内容と相手方を明らかにして、承認を求めます。その後、必要な決議をおこない、承認の結果を記録します。
承認を契約締結より先に得るか、承認取得を条件として契約するかは、取引の組み方によります。ただし、必要な承認が未了のまま、完了したものとして決済を進める扱いは避けます。
株券を発行する会社かどうかで準備が変わる
定款と登記の情報から、株券を発行する会社かどうかを確かめます。「株券を見たことがない」という記憶だけでは判断できません。
株券を発行する会社では、株券の交付が譲渡の効力に関わります。現物の所在や発行状況を調べ、引渡しの準備をしてください。
発行する定めがあるのに株券が見当たらない場合は、未発行なのか、紛失したのかを切り分けます。どちらかによって対応が変わるためです。
一方、株券を発行しない会社では、株券の受渡しを前提にしたひな形は合いません。契約書の形式を会社に合わせます。
ここが曖昧なままだと、代金を払った後に権利関係を争う原因になります。契約日が迫っていても、書類上の確認を飛ばさないでください。
財務資料は株の権利資料と分けて用意する
株主を確かめる資料と、会社の経営状態を伝える資料は、用途が異なります。両方を用意して、買い手が引き受ける内容を見える形にします。
財務の確認用には、次の資料を集めます。
- 直近の決算書と現在の試算表
- 入出金予定がわかる資金繰り表
- 借入残高と返済予定がわかる資料
- 保証契約と担保の内容がわかる資料
- 未払金や滞納の一覧
決算書が古い場合、足元の資金不足が伝わらないことがあります。現在の預金残高だけでなく、入金と支払の予定も添えます。
経営者が会社へ貸したお金があれば、それも分けて表示してください。株の代金に含めるつもりなのか、返済を受けるのか、扱いを別途決める必要があります。
手続きは、条件の合意から決済と名義変更へ進む
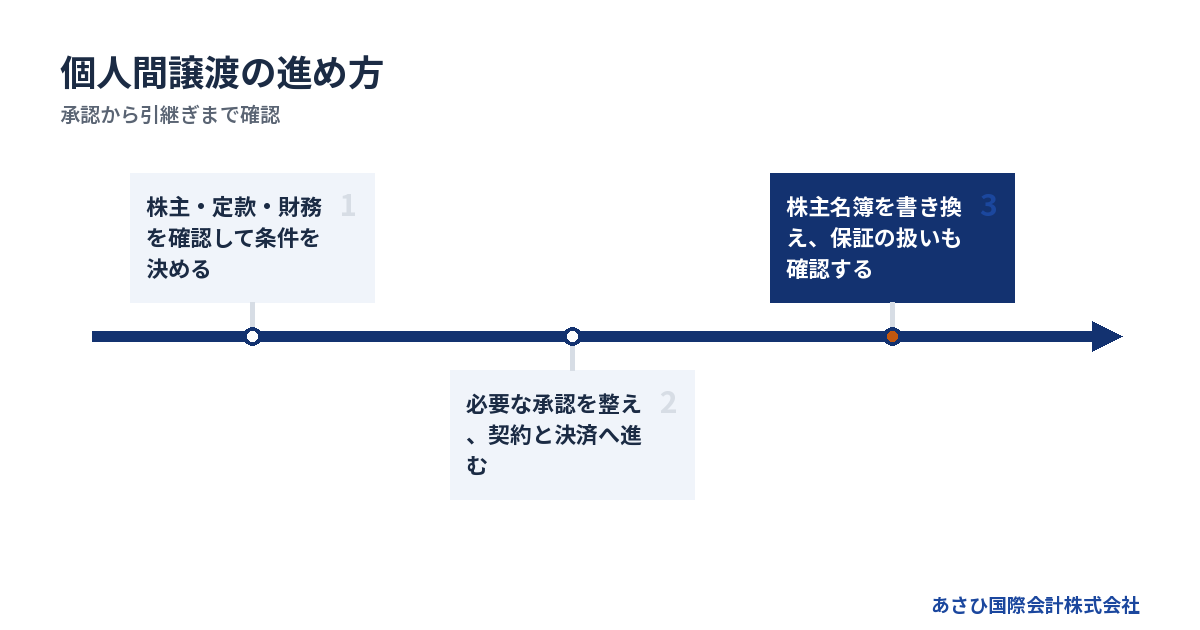
個人から個人への株式譲渡は、条件を決め、必要な承認を整え、契約を締結して決済へ進みます。株主名簿の書換えと経営の引継ぎまで、担当と実施日を決めておきます。
全工程を並べ、承認と契約の順番を調整する
一般的な進め方は、次の流れです。会社の定款や借入条件によって、並行して進める作業もあります。
1. 株主・定款・株券の情報を確かめる
2. 会社の財務と買い手の資力を調べる
3. 価格と保証の扱いをすり合わせる
4. 必要な譲渡承認を整える
5. 株式譲渡契約を締結する
6. 代金決済と必要な引渡しをおこなう
7. 株主名簿を書き換え、経営を引き継ぐ
借入契約上の同意などが必要なら、その確認も日程に入れます。承認取得を条件として先に契約する場合は、条件が整わないときの扱いを定めてください。
取引を実行することを、クロージングと呼びます。署名の日と実行の日が違う契約もあります。契約した時点で全工程が終わった、と考えないことです。
契約書では代金以外の未決事項を残さない
個人間でも、譲渡条件を文書にします。信頼関係がある相手ほど、口頭で済ませた部分が後の認識違いになりやすいためです。
契約書で確認する項目は、次のとおりです。
- 売り手と買い手、対象会社を特定する
- 対象株式と譲渡価格を記載する
- 支払方法と取引実行日を決める
- 承認などの実行条件を定める
- 保証解除に向けた義務を定める
- 未履行や説明相違への対応を定める
会社の状態について、売り手が何を説明し、どこまで責任を負うかも検討します。知らない事項まで問題がないと約束すると、譲渡後の請求につながりかねません。
未払や係争などがある場合は、資料で開示し、契約との対応を確認します。「買い手も知っているはず」という理解で済ませないでください。開示した内容がわかる記録を残します。
決済日は入金と引渡しを照合する
決済日には、代金の入金と、契約で決めた書類などの引渡しを確認します。株券が必要な会社では、その交付も組み込みます。
振込の依頼画面と、受取口座への着金は同じではありません。入金を確認する人と、確認後に書類を渡す人を決めておくと、当日の行き違いを減らせます。
分割払いにする場合は、全額を受け取る前に株の権利が移るのかを確認してください。支払が止まったとき、契約に解除条項があっても、会社の状態まで元に戻せるとは限りません。
会社の印鑑や口座の操作権限も、早い段階で無条件に渡すものではありません。何を、どの条件が整った時点で渡すかを、一覧にして当日照合します。
株主名簿の書換えと代表者変更を分けて完了する
株を譲り受けた後は、会社に株主名簿の書換えを求めます。買い手が会社に対して株主として権利を主張するうえで、名簿の手続きを放置しないことです。
一般的には、売り手と買い手が共同で請求する形を確認します。会社側では、必要書類を受け取り、変更を反映した記録を保管します。
株主変更そのものは、通常、商業登記の変更事項ではありません。一方、代表者や役員を変更するなら、別の社内手続きと登記が関係します。
完了の確認では、次の記録を分けます。
- 株式譲渡と代金受領の記録
- 書換え後の株主名簿
- 役員変更の決議と登記関係書類
- 会社の印鑑などの引継ぎ記録
- 金融機関による保証の取扱書面
株主名簿が変わったことを、保証解除の証拠として扱わないでください。
価格・税金・費用は、売り手の手取りと会社の資金に分ける
個人間で決めた売買価格だけでは、譲渡後の暮らしや会社の継続を判断できません。売り手の税金と費用、会社に必要な資金を別々に計算します。
額面や借入残高だけで価格を決めない
非上場株式の価格は、会社の資産と負債、収益の見通しなどを踏まえて検討します。設立時の出資額が、そのまま現在の売買価格になるとは限りません。
廃業を考える会社でも、取引関係や従業員の技能に買い手が価値を見いだす場合があります。一方、今後の資金投入が大きければ、価格の引下げ要因にもなります。
親族や知人との取引でも、価格の根拠を残してください。「本人同士が納得した」という説明だけでは、税務上の扱いを判断できないためです。
買い手から低い価格を提示されたら、何を前提に算定したかを確認します。未払債務を織り込んだのか、設備の修繕費を見たのかで、条件の見直し方が変わります。
安価な譲渡や無償の引継ぎは税務確認が先
個人が株を売って利益を得た場合、税金の申告が関係します。売却代金と課税される利益は同じではなく、取得費などの確認が必要です。
購入時や相続時の資料が見つからない場合もあります。その状態で納税額を決め打ちせず、取得の経緯を整理してください。
また、無償で渡す場合や、著しく低い価格で売る場合には、買い手側への課税も検討対象になります。債務超過という理由だけで、税務上の価値もないと決めつけるのは避けます。
- 株式を取得した経緯を整理する
- 取得費の根拠資料を探す
- 価格の算定資料を残す
- 売り手と買い手双方の課税を確認する
契約を結んでから税金が想定より多いとわかっても、価格を変えられるとは限りません。税務の確認は条件合意の段階へ戻しておきます。
手取りを計算するときは個人と会社を混ぜない
売り手の生活に使える金額を考えるなら、譲渡代金から本人が負担する費用と税金を見込みます。口座に入った金額を、そのまま使えるお金と考えないことです。
経営者から会社への貸付金が残る場合は、その返済を株式代金とは別に確認します。逆に、会社から経営者が借りているお金も、株を売れば消えるものではありません。
| 計算する対象 | 確認する内容 |
|---|---|
| 売り手個人の手取り | 代金・費用・税金 |
| 会社の資金不足 | 営業継続に要る資金 |
| 役員との貸借 | 返済額と返済時期 |
| 保証の残存リスク | 金融機関の回答 |
会社の借入残高を、個人の売却代金から機械的に引く計算も実態に合いません。誰の債務を、誰のお金で返す計画なのかを確認します。
費用を用意できないときは支払条件を確認する
個人間の譲渡で生じる費用は、依頼する業務によって変わります。契約確認、税務確認、登記などをどこまで依頼するかで異なるため、一律の相場では判断できません。
見積りでは、報酬額に加え、次の条件を確認します。
- 契約前に発生する費用はあるか
- 成約しない場合も請求されるか
- 外部専門家の報酬は別途か
- 支払日はいつか
あさひ国際会計株式会社の仲介報酬は、成功報酬のみで着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。報酬そのものが無料という意味ではありません。
税金や外部専門家への費用まで同じ扱いになるとは限りません。払える見通しがない場合は、依頼範囲と支払時期を契約前に整理します。譲渡代金が少ない場合の取扱いも、個別条件として確認してください。
連帯保証は、買い手の約束と金融機関の同意を分けて確認する
株式譲渡契約で買い手が保証解除を約束しても、その合意だけで金融機関との保証契約は消えません。解除や移行の判断は金融機関等によるため、確認書面まで追う必要があります。
親族や従業員への譲渡でも保証は自動で移らない
買い手が「これからは自分が返す」と話していても、返済の約束と保証人の変更は別です。売り手が退任しても、保証が残る場面があります。
長く働いた従業員や家族だからといって、金融機関の判断を省略できるものではありません。新しい経営体制や資金計画も確認の対象になります。
まず、保証の全体像をそろえます。
- 借入先ごとに保証契約を確認する
- 保証している債務の範囲を調べる
- 個人資産の担保提供も整理する
- 借入以外の保証契約も探す
会社の賃貸借などに個人保証が付いていることもあります。借入だけ解除できても、ほかの契約が残る可能性があるためです。
退任日ではなく、保証の扱いを確認できた日まで管理する。売り手が会社を離れるときの確認は、ここまで含めて設計します。
契約には期限と未履行時の扱いまで置く
中小M&Aガイドライン第3版は、保証の解除や引継ぎの扱いを、最終契約の主要項目に位置づけています。解除等が進まない場合の対応も、条件設計の対象です。
契約で買い手に義務を負わせることには意味があります。ただし、金融機関が同意していない段階で「保証解除済み」と扱うことはできません。
確認する内容は、次のとおりです。
- 買い手がおこなう対応を具体化する
- 手続きを進める期限を定める
- 進捗を報告する方法を決める
- 未履行の場合の対応を定める
- 完了を示す書面を特定する
補償条項があっても、買い手に支払能力がなければ回収が難しくなるおそれがあります。契約条項の強さと、相手の資力は両方を見る必要があります。
詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
買い手個人の資金と引継ぎ後の運営能力を調べる
買い手が個人の場合も、購入資金の裏付けを確認します。残高を示す資料があっても、資金の出所や、取引後に残る運転資金までわかるとは限りません。
借り入れて購入する予定なら、その実行条件と時期を調べます。資金調達が未確定なのに、売り手だけが先に退任する日程は見直しの対象です。
さらに、次の説明を求めます。
- 購入資金の出所と入金予定
- 引継ぎ後の運転資金の確保方法
- 事業を運営する人員と経験
- 既存借入と保証への対応方針
本人確認や経歴の確認も、信頼関係とは切り離して進めます。質問への回答が曖昧なまま、印鑑や口座の権限だけを急いで求められる場合は、条件を再確認してください。
譲渡後の会社が回らなければ、売り手に残った保証のリスクも高まります。購入代金を払えるかだけでは足りない理由です。
金融機関との協議は経営者本人が主体になる
金融機関との協議は、経営者本人と、必要に応じて依頼する弁護士等の専門家が主体です。仲介会社との契約だけで、保証の取扱いが決まるわけではありません。
あさひ国際会計株式会社は、協議の当事者に代わる立場ではなく、後方支援を担います。財務資料の整備や事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
進捗は「相談した」「内諾があった」「正式な書面を受け取った」に分けて記録します。対象となる借入や適用日も、書面で照合してください。
正式な手続きが代表者変更後に続く場合は、担当者と完了予定を決めておきます。契約当事者間の合意と金融機関等の判断を区別する考え方は、中小企業庁「中小M&Aガイドライン第3版」(2024年)に示されています。出典資料の案内
廃業を考える会社は、譲れるかと支払が続くかを同時に判断する
株式譲渡の見通しがあっても、実行まで会社の支払を続けられなければ計画の見直しが必要です。買い手探しと資金繰りの確認を、同じ日程で進めます。
契約予定日より先に、資金が尽きる日を把握する
最初に置くのは、希望する売却日よりも、資金が不足する見込みの日です。入金予定がずれた場合も含め、実行まで営業を維持できるかを確認します。
見る資料は、決算書だけでは足りません。今後の支払予定を、入金予定と照合する必要があります。
- 給与などの直近の支払日
- 仕入先への支払予定
- 税金や社会保険料の未払
- 借入返済の予定
- 入金の遅延や回収懸念
不足分を誰が負担するかが未定なら、売買契約を急いでも問題は残ります。買い手の資金提供を見込む場合も、約束の内容と実行条件を文書で確認してください。
支払の遅れを隠して譲ると、引継ぎ後の紛争につながります。会社を残すためにも、足元の数字を共有する段階が要ります。
債務超過でも検討できるが、株式譲渡に固定しない
債務超過でも、事業の継続価値を評価する買い手が見つかる場合があります。ただし、会社の債務を抱えたまま引き継ぐ条件に、買い手が応じるかが分かれ目です。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。自社の成約資料に基づく概数で、確認日は2026年8月16日です。同じ条件での成約を示すものではありません。
会社全体の引継ぎが難しい場合には、事業譲渡などを比較する余地があります。ただし、譲渡後に残る会社の債務と個人保証の処理も、一緒に考えます。
詳しくは事業譲渡と株式譲渡の違いを比較|借入・連帯保証・従業員の行方をご覧ください。
法的整理の検討が必要な状態を置き去りにしない
買い手が決まらないまま支払が迫る場合は、譲渡だけを待つ進め方を見直します。継続で生じる損失や、従業員への未払が増えるおそれもあるためです。
状況によっては、法的整理(破産・清算)が適切な場合もあります。事業を残す検討と、支払不能などへの法的対応は、会社の状態に合わせて整理します。
破産法の目的には「経済生活の再生の機会の確保」も含まれています。出典は破産法第1条です。手続きを検討することを、経営者としての失敗と結び付ける必要はありません。
従業員や家族への責任を感じるほど、判断を抱え込みやすくなります。残せる事業と増やせない負担を分け、今ある資料で判断を始めてください。
初回相談では、株と借入と保証を一緒に伝える
廃業や自己破産が頭をよぎる段階で、相談する経営者は珍しくありません。資料が完成するまで待たず、わかる範囲から話を始められます。
初回には、次の内容を伝えてください。
- 誰に株を譲る予定なのか
- 譲りたい株と他の株主の状況
- 借入と連帯保証の有無
- 直近の支払不足の見込み
- 契約や権限移転を済ませたか
あさひ国際会計株式会社では、株式譲渡の可能性と保証の扱いを合わせて整理します。必要な法務・税務の確認事項も切り分け、条件を具体化します。相談は無料です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
よくある質問
個人間の株式譲渡では、相手との関係よりも、株の権利と会社のルールに沿って手続きを確認します。口約束や代表者変更だけで、すべての処理が完了するものではありません。
親子や夫婦の間でも譲渡承認は必要ですか?
定款に譲渡制限がある場合は、親子や夫婦の間でも承認の要否を確認します。親族だからという理由だけで省略せず、承認機関や例外の定めを調べてください。無償や低額で渡す場合は、通常の売買と税務の扱いが変わる可能性もあります。
株式譲渡契約書があれば名義変更は完了しますか?
契約書への署名だけでは、株主名簿の書換えまで済んだことにはなりません。必要な承認、契約上の実行条件、株券の扱いを確認したうえで、会社への書換え請求を進めます。買い手が代表者になる場合は、役員変更の手続きも別途必要です。
個人同士だけで手続きを進めてもよいですか?
個人間で手続きを進めること自体は可能です。ただし、借入や保証がある会社では、書類の作成だけで判断できない事項が増えます。権利関係に不明点がある場合は法務、価格や課税は税務という形で確認を分けます。株式譲渡の完了と保証解除を混同しない体制が必要です。
株を売った後に借金の請求が来ることはありますか?
個人の連帯保証が残っていれば、会社の返済状況によって保証人への請求が生じる可能性があります。売買契約で買い手が対応を約束していても、その約束だけで金融機関からの請求を防げるものではありません。借入先ごとに保証の取扱いを確認し、契約上の補償責任も整理してください。
まとめ
定款と株主名簿に、借入・保証の資料を添えてください。個人から個人への株式譲渡を進めるなら、署名の前に、代金決済から保証の確認までの担当と日程を具体化します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日