


目次
この記事の対象と結論
株式会社が倒産しても、社長個人の自己破産まで自動的に決まるわけではありません。ただし、借入の連帯保証をしていれば、会社が返せない債務について個人への請求が問題になります。
返済日が近づき、従業員の給与と家族の生活を考えて眠れない。そんなときは、会社の借金・個人の保証・残せる事業を分けて確認するところから始めてください。閉店や代表者の退任だけでは、借金や保証の処理は済みません。
事業を続けられるか、誰かに引き継げるか、法的整理が適切か。判断には、手元資金と支払期限の把握が必要です。資金繰りに悩み、廃業や自己破産を含めて相談する経営者は珍しくありません。資料がそろっていなくても、分かる範囲から相談を始められます。
株式会社が倒産したら、会社と社長は別々に整理する
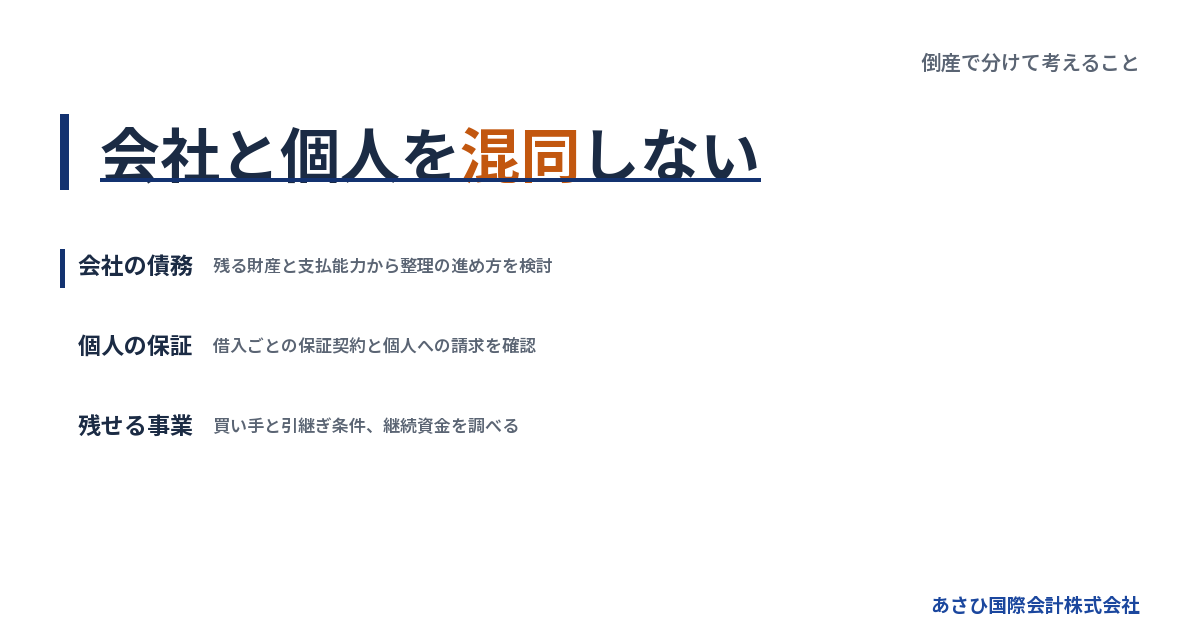
会社の支払いが止まったときは、法人の債務と社長個人の責任を分けて調べます。「倒産」という言葉だけでは、事業が終わるのか、個人の財産に影響するのかまでは決まりません。
倒産は特定の手続きの名前ではない
倒産は、経済的に行き詰まった状態や関連する手続きを指す言葉です。法律上の正式な手続名ではありません。そのため、「倒産した」と聞いたら、実際に何が起きたかを確かめる必要があります。
営業を止めただけの状態と、裁判所で破産手続が始まった状態は異なります。再建に向けた手続きなら、事業を続ける場合もあるためです。
まず確認するのは、次の内容です。
- 営業を継続しているか
- 支払期限を過ぎた債務があるか
- 裁判所への申立てを済ませたか
- 弁護士へ手続きを依頼しているか
相談時も「倒産しそうです」だけで終わらせず、直近の支払日と不足額を伝えてください。状態が分かれば、今ある選択肢を検討しやすくなります。
破産と民事再生では事業の行き先が違う
破産は、債務者の財産などを清算する裁判所の手続きです。一方、民事再生は、再生計画を通じて事業や生活の立て直しを目指します。いずれも、経営者が名称を選ぶだけで利用できるものではありません。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 確かめる条件 |
|---|---|---|
| 破産 | 財産などの清算 | 支払能力と財産 |
| 民事再生 | 事業などの再建 | 計画と同意の見込み |
| 特別清算 | 清算会社の整理 | 解散後の会社の状態 |
| 再生型M&A | 事業の引継ぎ | 買い手と継続資金 |
民事再生法の目的には「事業又は経済生活の再生を図る」とあります。債権者の多数の同意と裁判所の認可を得た再生計画が、その枠組みです。個別の利用可否は、収益や債務の状況を踏まえて判断します。
出典:民事再生法第1条、e-Gov法令検索(2026年8月18日確認)。
解散の登記だけでは借金の後始末は終わらない
株主総会で解散を決めても、その時点で債務の処理が済むわけではありません。通常は清算に進み、会社の財産や債務を整理することになります。
会社法第471条では、破産手続開始の決定も解散事由に含まれています。ただし、破産手続が終わっていない間は、その手続きの中で財産などを処理します。任意の解散後におこなう清算と、流れを混同しないようにしてください。
また、清算中の株式会社に債務超過の疑いがある場合も、放置はできません。会社法第511条は、清算人による特別清算開始の申立義務を定めています。
「会社を閉じる登記さえすれば片づく」と考えて進めると、必要な債務処理が残ります。返済できる見込みも含め、手続きの順番を確認する必要があります。
出典:会社法第471条・第475条・第511条(2026年8月18日確認)。
株主・役員・連帯保証人は同じ立場ではない
自社株を持つこと、取締役であること、借入を保証することは、それぞれ別の関係です。社長だからという理由だけで、会社の借金を個人の借金と同じ扱いにはできません。
ただし、連帯保証契約があれば、その契約にもとづく責任を調べます。役員としての行為について責任が問題になる場合も、保証とは別の検討です。「雇われ社長だから関係ない」「株主だから全額払う」とは判断しないでください。
借入ごとに、債務者と保証人を確認しましょう。配偶者が役員に入っている場合も同じです。役員名簿だけを見て結論を出さず、契約書と実際の関与を照らし合わせます。

無料お役立ち資料
『払えないかもしれない、と思ったら』
今夜、何をどの順で確認すればいいのか。確認の手順だけをまとめました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
社長と家族への影響は、保証契約と財産の関係で変わる
社長個人への請求を考えるうえで、最初に調べるのは連帯保証の内容です。家族への影響も、家族関係だけでなく、本人の契約や財産の名義などによって変わります。
連帯保証では会社への回収が終わる前に請求されうる
連帯保証人は、会社に財産があるという理由だけで、個人への請求を後回しにできる立場ではありません。会社の破産手続が終わるまで、何も起きないと考えないでください。
通常の保証には、先に主たる債務者へ請求するよう求める権利があります。一定の場合には、先にその財産へ執行するよう求める権利もあります。連帯保証では、この扱いが異なります。
民法第454条の核心は「前二条の権利を有しない」という文言です。先に会社へ請求することや、会社の財産から回収することを求める権利がない、という意味です。
請求書が届いたら、請求元と金額、回答期限を記録してください。返済条件への回答は、契約と資産状況を確認してから検討します。
出典:民法第452条〜第454条、e-Gov法令検索(2026年8月18日確認)。
保証書の写しが見つからなくても、保証なしとは決めない
保証契約は、書面や電磁的記録による成立が問題になります。手元に紙が見当たらないだけでは、契約が存在しないという結論にはつながりません。
確認したいのは、現在の借入にどの保証が付いているかです。過去の借換えや契約変更も関係します。記憶に頼らず、資料で追っていきましょう。
- 借入先ごとの契約書を探す
- 保証人の氏名と契約日を確認する
- 保証の対象となる債務を確かめる
- 契約変更や解除の記録を探す
継続的な取引を対象とする個人根保証なら、極度額も確認事項です。これは保証責任の上限に関わります。契約の種類によって確認箇所が違うため、金額だけを拾って有効性まで自己判断するのは避けてください。
出典:民法第446条・第465条の2、e-Gov法令検索(2026年8月18日確認)。
自宅と家族の財産は名義だけで早合点しない
会社が倒産したという事実だけで、自宅や家族の預金の扱いが一括して決まるわけではありません。社長個人の保証債務、担保の設定、所有関係を分けて調べます。
自宅が社長名義で、借入の担保にもなっている場合は、その関係を確認します。配偶者との共有であれば、持分の確認も必要です。住宅に関する支払いと会社借入を、同じ欄にまとめないようにしましょう。
家族名義の財産も、名義の表示だけで説明が済むとは限りません。取得資金や最近の資金移動について、確認を求められることがあります。
不安から預金を家族へ移したり、名義を変えたりする前に、法的な影響を確認してください。保有財産を正しく説明できる資料を残すほうが、後の検討につながります。
個人の自己破産でも、生活のすべてを失うわけではない
社長個人が自己破産する場合も、生活に必要な財産などの扱いには法律上の枠組みがあります。会社の財産と個人の財産を分けたうえで、残せる範囲を確認します。
たとえば、破産法第34条などでは、99万円までの現金が自由財産に含まれます。ここでいう対象は現金であり、預貯金をそのまま含めた金額ではありません。適用の確認は、資産の種類ごとに必要です。
また、裁判所の説明では、破産手続開始の決定は戸籍に記載されません。一方、借入やクレジットの審査、一定の資格や職業への影響は確認しておく必要があります。
出典:破産法第34条、盛岡地方裁判所「破産(自己破産)の手続について」(2026年8月18日確認)。
会社破産後、社長はその後の生活と仕事をどう立て直すか
会社破産を考えるとき、社長には「その後どう暮らすか」という不安もあるでしょう。会社の整理方針と並行して、生活の見通しを作ることが大切です。保証債務の確認と、次の収入を得る準備を分けると、取り組む順番を考えやすくなります。
役員報酬が途切れた後の家計を見積もる
まず、会社からの役員報酬が入らなくなる想定で家計を見直しましょう。直近の支出をもとに、当面の暮らしに必要な額を整理します。会社の資金繰り表とは別に作ると、不足の原因を把握しやすくなるはずです。
- 住居費と光熱費を確認する
- 食費や通院費を見積もる
- 教育費などの支払時期を記す
- 家族の収入の見込みを確かめる
収入は、入る予定の日まで記しておきましょう。再就職の希望だけを、決まった収入として数えないことも大切です。会社の預金を生活費に回せるという前提は置かず、資金の扱いを確認してください。
再就職は経験と働ける条件を整理する
会社の破産だけを理由に、その後の働き方を一律に決めつけないでください。再就職を考えるなら、社長という肩書き以外の経験を言葉にしてみましょう。採用側へ伝える材料として、次のような業務を整理できます。
- 営業や顧客対応の経験
- 現場作業や品質管理の経験
- 採用や人材育成の経験
希望する仕事に資格や登録が関わる場合は、個人の手続きによる影響も確認します。会社だけが破産する場合と、本人も自己破産する場合を分けて相談してください。
応募先には、勤務を始められる時期も含めて伝える準備をしましょう。会社の整理に関する対応予定も踏まえ、無理のない働き方を検討することが大切です。
住まいと日常の支払いは契約ごとに確認する
自宅をどうするかという判断と、来月の住居費をどう払うかは分けて考えます。住み続けられるかが未定でも、必要な支出の把握から始められるでしょう。転居を検討するなら、その費用も家計の見込みに加えてください。
会社名義で利用している携帯電話や車があれば、契約内容も確認します。営業停止後も同じように使えると考えると、仕事探しに支障が出るおそれがあります。名義を変えたり持ち出したりする前に、扱いを確かめておきましょう。
家族には、決まっていることと確認中のことを分けて伝えてください。「すべて失う」「何も変わらない」とまとめず、支払いごとに話すほうが準備を進めやすくなります。
再起業を急ぐ前に、以前の会社との関係を整理する
再起業を希望する場合も、以前の会社の債務が整理された前提で動かないようにしましょう。新しい仕事の売上見込みと、個人に残る支払いを分けて検討します。生活費を借入で補い続ける計画になっていないかも、確認したい点です。
以前の会社の設備や顧客との契約を使いたい場合は、その扱いを先に確認してください。自分が経営していた会社のものでも、個人の判断だけで移せるとは考えないことが大切です。
法的な確認は、依頼する弁護士等へ相談します。状況によっては法的整理が適切な場合もあります。再起を急ぐ気持ちと手続きの進め方を分け、今の条件で続けられる収入の道を検討しましょう。
破産後の暮らしへの不安を整理したい方は、無料資料[『破産で変わること、変わらないこと』](/download/hasan-go-dounaru/)もご活用ください。
従業員と取引先には、支払いと事業継続の見通しを分けて伝える
従業員や取引先への説明では、未払いの事実と今後の見通しを区別します。未確定の入金や譲渡を前提に「払える」と約束すると、相手の判断も遅らせかねません。
給与の不足額と対象期間を先に確かめる
給与が払えない可能性があるなら、誰の、どの期間の給与が、いくら不足するかを整理します。会社全体の不足額だけでは、従業員への説明や手続きに使えません。
労働基準法第24条は、賃金について「通貨で、直接労働者に、その全額を」と定めています。資金繰りが厳しいからといって、未払いを記録せずに扱うことは避けてください。
最低限、次の資料を保全します。
- 従業員ごとの給与計算の記録
- 勤怠と勤務期間が分かる資料
- 支払済みと未払いの内訳
- 雇用契約と退職手当の定め
退職者から請求があった場合は、同法第23条の支払期限も関係します。請求があったときは7日以内が原則で、争いがある場合も異議のない部分が対象です。
出典:労働基準法第23条・第24条、e-Gov法令検索(2026年8月19日確認)。
未払賃金立替払制度は利用条件を添えて説明する
倒産により賃金を受け取れず退職した従業員には、未払賃金立替払制度が関係する場合があります。ただし、未払い給与があるだけで利用が決まる仕組みではありません。
労働者健康安全機構の説明では、対象となる未払賃金の8割を、年齢別の上限の範囲で立て替えます。定期賃金と退職手当が対象となり、賞与や解雇予告手当などは含まれません。事業主の条件、退職時期、請求期限もあります。
経営者からは「制度があるので全額受け取れる」と伝えないでください。対象かどうかと、会社に未払いがある事実は分けて説明します。
給与や退職日の資料が不足すると、必要な確認が難しくなります。手続きに関わる専門家へ記録を引き継げるよう、散在した資料をまとめておきましょう。
出典:労働者健康安全機構「未払賃金の立替払制度の概要」(2026年8月19日確認)。
雇用を残せるかは買い手と承継条件の確認が必要
事業が他社に引き継がれる場合、従業員の働く場を残せる可能性があります。ただし、M&Aを検討している段階で、全員の雇用や現在の待遇が決まったとは説明できません。
引継ぎの手法によって、雇用に関する確認や手続きも変わります。買い手が希望する人員と、従業員本人の意向を照らし合わせる必要があります。
説明前に整理したい内容は、次のとおりです。
- 雇用を引き継ぐ対象者
- 給与や勤務場所の条件
- 未払い給与を扱う主体
- 従業員へ説明する時期
買い手との話が進んでも、退職を前提に動いている従業員がいるかもしれません。事業の引継ぎに必要な人が残れるかも含め、現実の状況を確認してください。
取引先への説明は受注残と預かり物も含める
取引先への影響は、買掛金の未払いだけにとどまりません。受けた注文を履行できるか、預かっている物を返せるかなど、事業の途中にある約束も整理します。
顧客から預かった物と会社所有の在庫が混在していれば、区別できる記録を残してください。売掛金についても、請求済みか、回収に争いがあるかを確認します。
支払いや納品の約束を追加する前に、今の契約を一覧にすることから始めます。関係が近い取引先だけへ返済を急ぐ判断も、債務整理への影響を確認してからです。
説明内容は、依頼した弁護士等と共有しましょう。事業譲渡を並行して検討する場合には、どの契約を引き継ぐ想定かもそろえておくと、説明の食い違いを減らせます。
手元資金を確認すれば、倒産への備えと費用の不足が見えてくる
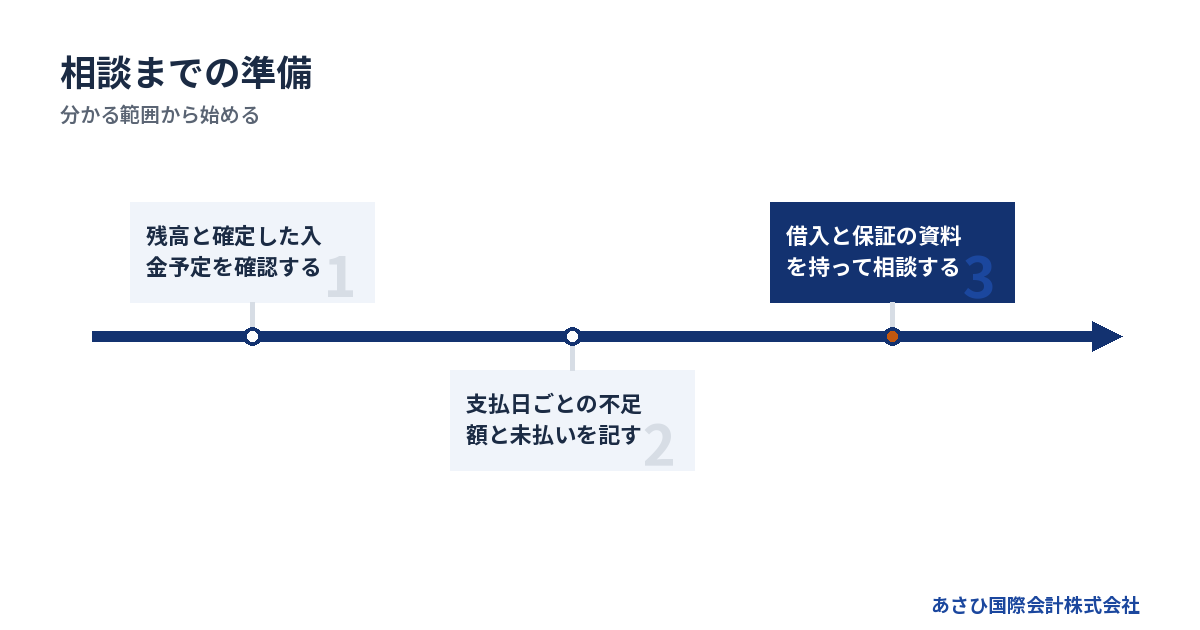
資金が足りないときは、通常の支払いと、会社を整理するための費用を分けて計算します。残高が尽きてからでは、選べる手続きや進め方に制約が生じるおそれがあります。
入金見込みは確定分と未確定分に分ける
口座残高だけでは、いつ支払いが止まるかを判断できません。入金と支払いを日付順に並べ、途中で不足する日を確認します。
受注があることと、その代金が支払日までに入ることは別です。請求前の売上や、支払日が決まっていない売掛金を、確定入金と同じ扱いにしないようにしましょう。
- 現在使える預金と現金を確認する
- 確定した入金日と金額を記す
- 未確定の入金は別欄に置く
- 支払日ごとの不足額を計算する
売却予定の設備や不動産も、買い手や決済日が決まるまでは見込みです。帳簿上の価額を、そのまま支払いに使えるお金として数えないでください。
不足日が分かったら、その日を相談時に伝えます。単に「早く進めたい」と話すより、検討に使える時間が明確になります。
法人破産では裁判所への費用と弁護士費用を分ける
法人破産には裁判所に納める費用があり、弁護士へ依頼する場合は報酬も別途必要です。会社と社長個人の両方を申し立てるなら、それぞれについて見積もりを確認します。
東京地方裁判所の令和8年1月1日版では、次の金額が示されています。弁護士を代理人とする法人の自己破産申立てについての整理です。
| 項目 | 公表されている金額 |
|---|---|
| 申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人ごとの加算額 | 16,264円 |
| 予納郵券 | 4,950円 |
予納金には最低20万円に加えて、法人1件あたり16,264円が加わります。金額は事案に応じて変更されます。本人申立てには別の基準があるため、同じ金額を当てはめないでください。
弁護士費用に全国一律の報酬基準はありません。上の表だけを見て、破産費用の総額と判断しないようにします。
出典:東京地方裁判所「破産手続費用一覧」令和8年1月1日版(2026年8月20日確認)。
費用が払えない場合も、借入を増やす前に内訳を確認する
手続費用を用意できないと感じたら、まず必要額と支払時期を分けて見積もります。売掛金の回収予定や会社の財産も、専門家へ伝える資料です。費用が不足したままでは、準備や申立てが進みにくい場合があります。
だからといって、費用を作るために個人の借入を急ぐのは避けたいところです。返済の見込みがない借入や、会社財産の処分には、別の問題が生じるおそれがあります。
確認する内容は、次の項目です。
- 見積もりに含まれる業務の範囲
- 追加費用が生じる条件
- 支払いが必要になる時期
- 会社と個人それぞれの必要額
「払えないので何もできない」と判断する前に、不足額まで具体化してください。費用の準備を含め、どの順序で進めるかを検討する材料になります。
相談用の資料は完成品より現状が分かるものを優先する
きれいな資料を作り終えるまで、相談を待つ必要はありません。直近の残高と支払期限、借入の一覧が分かれば、初期の確認を始めやすくなります。
用意できる範囲で、次の資料をまとめてください。
- 決算書と直近の試算表
- 借入残高と返済予定の一覧
- 保証契約書と担保の資料
- 資金繰りと未払いの一覧
不足する資料は「未確認」と記しておけば足ります。分からない金額を推測で埋めると、かえって判断を誤る原因になります。
督促状や裁判所から届いた書類があれば、本文だけでなく受け取った日も伝えます。期限を伴う書類は、他の資料より先に確認が必要になることがあります。
会社の整理と並行して、事業と連帯保証の出口を検討する
事業に引継ぎ価値があれば、会社の債務整理と並行してM&Aを検討する余地があります。ただし、事業が売れることと、社長の連帯保証が外れることは別の確認事項です。
借入が多くても、事業の引継ぎ価値は別に調べる
債務超過や赤字だけで、買い手が見つからないと決めつける必要はありません。買い手は、財務の状態に加えて、自社で引き継いだ後の事業を検討します。
継続する受注や従業員の技能、稼働中の設備などが判断材料になります。ただし、個別の資産があるだけで成約につながるとは限りません。取引や人員を引き継げることも条件です。
当社が支援して成約した案件には、売上1億円前後の会社があります。債務超過5,000万円規模、借入8,000万円規模の状態でした。これは2026年8月16日に資料で確認した成約案件の概数です。同じ財務状態での成約を約束するものではありません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
株式譲渡と事業譲渡で、残る会社の処理が変わる
株式譲渡では、会社の法人格は変わりません。会社の借入などは引き続き会社に残り、株主が変わります。買い手との間で会社の状態を詳しく確認する必要があります。
事業譲渡では、引き継ぐ事業や財産を選んで移す設計が可能です。その一方、譲渡元に残る債務や会社の整理を別途検討することになります。
→ 横にスクロールできます
| 手法 | 引継ぎの中心 | 残る課題 |
|---|---|---|
| 株式譲渡 | 会社の株式 | 債務と保証の確認 |
| 事業譲渡 | 選んだ事業や財産 | 残る会社の債務整理 |
事業譲渡なら債務の問題を切り離せる、と単純には扱えません。商号を続けて使う場合の責任など、会社法上の規定も関係します。債権者を害する譲渡も問題になりうるため、価格と手順の確認が必要です。
出典:中小企業庁「中小M&Aガイドライン」第3版、会社法第22条・第23条の2(2026年8月18日確認)。
買い手との約束だけでは金融機関の保証契約は消えない
最終契約で買い手に保証解除への対応を義務付けても、それだけで金融機関との保証契約が消えるわけではありません。解除や移行には、金融機関等の判断が関わります。
退任した、株式を売った、買い手から大丈夫と言われた。そのいずれも、解除の確認書類とは別です。契約を結ぶ段階から、確認方法まで詰めておく必要があります。
- 対象となる保証契約を特定する
- 解除に向けた対応主体を定める
- 解除の条件と時期を確認する
- 未了の場合の扱いを取り決める
当社の成約案件では、これまでいずれも連帯保証の解除まで見届けています。2026年8月16日時点で確認した実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理では会社側の手続きも要件になる
既に負っている保証債務については、経営者保証に関するガイドラインによる整理を検討できる場合があります。資産を開示するだけで保証が免除される仕組みではありません。
同ガイドラインの保証債務整理の要件は、次の内容です。
- 保証契約が第3項の要件を満たすこと
- 会社側で対象の債務整理を進めること
- 債権者に経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理手続か準則型私的整理手続の申立てが必要です。同時に申し立てる場合のほか、手続きが係属中、または既に終結した場合も含まれます。
債権者にとっての合理性は、破産による配当より多く回収できる見込みなどで検討します。免責不許可事由については、破産法第252条第1項のうち第10号を除く事由と、そのおそれが問題になります。
新たな融資で保証を求めない場合の要件とは区別してください。利用の判断と実行は、依頼する弁護士等の専門家が法的な条件を確認して進めます。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(2026年8月19日確認)。
相談では、法的整理の要否と事業を引き継げる条件を確かめる
相談の目的は、現在の資金で進められる道を具体化することです。破産かM&Aかを先に決めてから相談する必要はありません。
法的な判断とM&Aの検討で役割を分ける
債務整理の法的判断や手続きは、依頼者が委任する弁護士等の専門家が担います。保証請求への対応も、その契約と財産の状況を踏まえた確認が必要です。
再生型M&Aでは、買い手の候補や事業価値、引継ぎ条件を検討します。会社を整理する必要がある場合も、事業を残せる余地があるかを調べる役割です。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成を担います。M&Aの条件設計を通じ、経営者ご本人の協議を後方から支える立場です。
債権者との交渉の主体は経営者本人と、必要に応じて依頼する弁護士等です。専門家の役割を分けながら、会社と個人の方針をそろえていきます。
M&Aを検討できる時間は支払期限から逆算する
買い手を探せる期間は、手元資金や事業の状態によって変わります。人員や取引が維持できなくなれば、引継ぎの条件も変化するためです。
当社には、相談から最短5日でクロージングした実績があります。2026年8月11日に確認した自社実績で、個別案件の所要日数を約束するものではありません。
相談では、希望する成約日だけでなく、事業が止まる可能性のある日を伝えてください。買い手の調査や契約確認に使える時間を見極めます。
承継までの資金を確保できない場合もあります。そのときは、M&Aだけを前提にせず、法的整理の準備をどう進めるかも検討が必要です。事業を続けるほど未払いが増える状況なら、継続の可否そのものを確認します。
無料相談と成功報酬の範囲を分けて理解する
当社への相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる仕組みです。
成功報酬まで無料という意味ではありません。契約前に、報酬の計算方法と精算の流れをご説明します。
また、会社に残る債務の整理費用や、別途依頼する専門家の費用は分けて確認します。M&Aの報酬が譲渡代金から精算されても、会社の未払いや個人の保証債務がそのまま解消するとは限らないためです。
譲渡代金が入る主体と、支払う費用の主体も確認してください。株主が株式を売る場合と、会社が事業を売る場合では、お金の流れが異なります。
相談後に判断できる材料が増えるかを確かめる
相談先を選ぶ際は、説明の分かりやすさと、確認する範囲を見てください。希望だけを述べる説明より、必要な条件が具体的であることが判断の助けになります。
- 会社と個人の責任を分けているか
- 保証解除の条件を説明しているか
- 費用の範囲と時期が明確か
- 法的整理も含めて検討しているか
当社には、他で自己破産を勧められた方からの相談もあります。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。状況によっては法的整理が適切な場合もあります。
比較の軸を確認したい方は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
よくある質問
株式会社が倒産したら、社長も自己破産することになりますか?
会社の倒産だけで、社長の自己破産まで決まるわけではありません。個人が負う保証債務と、返済できる資産や収入を分けて確認します。保証債務の整理や事業の引継ぎを検討できる場合もありますが、利用条件の確認が必要です。
代表者を辞めたり、会社を休業したりすれば連帯保証は外れますか?
代表者の退任や休業だけを、保証解除の根拠にはできません。借入先ごとに保証契約を確認し、解除や変更の合意があるかを調べてください。後任者や買い手との約束と、金融機関との保証契約は分けて扱います。
既に支払いが遅れていてもM&Aを相談できますか?
支払遅延がある状態でも相談は可能です。ただし、成約できるかは、残る事業と買い手の条件、承継までの資金などによります。未払いの相手と金額、期限を隠さず伝えてください。法的整理が適切な場合もあるため、譲渡だけを前提にせず検討します。
従業員や家族へ話す前に相談してもよいですか?
説明内容を整理するために、先に相談を始めることは可能です。ただし、給与の支払いや保証請求など、既に影響が出ている事実を放置しないでください。伝える相手と時期、決まっている内容と未定の内容を整理し、必要な説明を準備します。
会社破産後、社長はその後の生活に向けて何から準備すればよいですか?
役員報酬が途切れる想定で、生活費と次の収入の見込みを整理しましょう。再就職を考えるなら、経験を活かせる業務と働き始められる時期を確認します。資格などへの影響は、本人も自己破産するかを分けて確かめてください。再起業を希望する場合も、以前の会社の資産を使える前提にせず検討することが大切です。
まとめ
現在の残高、次の支払日、借入ごとの保証人をメモにしてください。その内容をもとに、会社の整理と事業の引継ぎ、個人の保証を分けて相談を始めましょう。
関連記事
▶ 関連資料:『払えないかもしれない、と思ったら』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『あさひ国際会計に電話をかける前に知っておきたいこと』(全10ページ)(無料)
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月24日