


目次
この記事の対象と結論
自社株の手続きは、株式を誰に渡すかを決め、株主と会社の資料を確認するところから始めます。廃業を考えている場合は、株式の売却と並行して、会社の借入と経営者個人の連帯保証を整理してください。
「会社を譲れば、借金からも離れられるのか」。資金繰りが厳しいと、その答えを急ぎたくなるものです。ただ、株式を売る手続きと、連帯保証を外す手続きは別に進める必要があります。
対象は、主に非上場の株式会社の株式を持つ経営者です。第三者への譲渡と、自分の会社による買い取りでは、必要な判断も資金の出どころも異なります。廃業や自己破産が頭をよぎる段階で相談する経営者は珍しくありません。書類がそろうのを待たず、支払期限と希望する出口を伝えることから始められます。
自社株の手続きは「誰が買うか」で分かれる
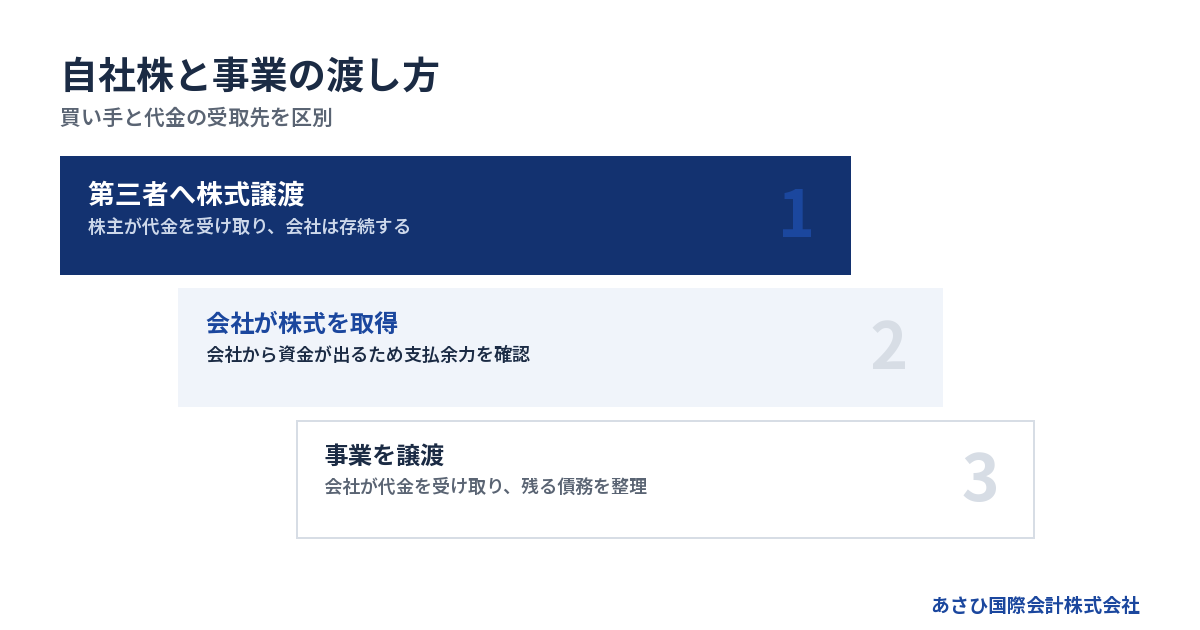
経営者が持つ株式を第三者へ売る場合と、発行した会社が買い取る場合では、手続きが異なります。廃業を検討しているなら、事業だけを譲る案も並べて判断します。
第三者に株式を売るなら、会社の中身も引き継ぎの対象
経営者が保有する株式を買い手に渡す取引が、株式譲渡です。株主は変わりますが、会社自体は同じ法人として続きます。会社の借入も、原則として会社に残る関係です。
そのため、買い手は事業の魅力だけを見て判断しません。返済の状況や未払いも調べたうえで、引き継げる条件を考えます。債務超過だから株式譲渡を検討できない、と早合点する必要はありません。
売却代金を受け取るのは、通常は株式を売る株主です。会社への資金補充とは区別してください。社長個人に代金が入っても、それだけで会社の仕入代金や給与を払える状態になるわけではありません。
買い手との条件整理では、株式の価格と営業を続けるための資金を分けて扱います。どちらかが未定なら、契約日だけを先に決めても実行の見通しは立ちません。
自分の会社に買ってもらう場合は、会社の支払余力を先に見る
発行した会社が自社の株式を取得すると、その株式は会社が保有する自己株式になります。経営者から見ると売却でも、会社から見れば資金が出ていく取引です。
資金繰りが厳しい会社では、買い取りに使うお金と、営業を維持するお金がぶつかります。預金残高があるだけでは判断できません。会社が取得できる財務上の範囲や、必要な社内決議も確認することになります。
確認したいのは、次の事項です。
- 買い取り代金を支払う資金の出どころ
- 給与や仕入れの支払いに与える影響
- 株式の取得に必要な社内手続き
- 売り手と会社に生じる税務上の扱い
経営者の生活費を確保したい事情があっても、会社のお金を先に移す判断は避けてください。債権者への支払いが難しい場合は、取引の妥当性を弁護士等と確認する段階です。
事業を譲る場合は、自社株を売らないこともある
会社の事業や資産などを買い手へ引き継ぐ取引が、事業譲渡です。株式譲渡とは、売る対象が違います。譲渡対象や引き継ぐ契約を個別に整理する必要があります。
→ 横にスクロールできます
| 選択肢 | 主に渡すもの | 代金の受取先 | 残る課題 |
|---|---|---|---|
| 第三者への株式譲渡 | 株式 | 売り手株主 | 保証の解除確認 |
| 会社による買い取り | 株式 | 売り手株主 | 会社の支払余力 |
| 事業譲渡 | 事業・対象資産 | 売り手会社 | 残る債務の整理 |
| 解散・清算 | 売却取引とは別 | 財産状況による | 債務と残務の処理 |
事業譲渡では、経営者が株式を持ったまま、会社に残る債務を整理することもあります。「株式の名義を変えれば終わる」と考えていた場合は、出口の設計を見直す必要があるでしょう。
従業員の雇用や取引の引き継ぎ方も、選んだ方法で変わります。希望する結果を先に伝え、その実現に合う取引を検討してください。
準備する書類は、株主・会社・資金の状態を説明するために使う
自社株の手続きに必要な書類は、株式を売る権限と、会社の実態を確認するためのものです。株主関係の資料だけ集めても、借入を抱える会社の譲渡条件までは決められません。
株主名簿と過去の書類で、誰の株式を売るか確かめる
最初に確かめたいのは、社長が何株を保有しているかです。創業時の記憶や家族内の了解だけで進めると、契約直前に売却できる範囲が食い違うことがあります。
会社が株主や保有株式数を管理する書類が、株主名簿です。過去に株式が移っているなら、その契約や手続きの記録も照合します。
- 現在の株主名簿
- 過去の株式譲渡に関する契約書
- 出資や株式取得を確認できる資料
- 株主間で交わした合意書
家族名義の株式がある場合も、本人の意向を省いて会社全体を売る約束はできません。相続が発生していたり、名義と実際の権利関係が違ったりするなら、その整理が先になる場合があります。
資料が見当たらないときは、ないことを伝えてください。推測で新しい名簿を作り、以前から存在した書類のように扱うと、確認をさらに難しくします。
定款で譲渡の承認先と株券の扱いを確認する
株式の譲渡に会社の承認が必要かどうかは、定款などで確認します。承認が必要な会社では、売り手と買い手が合意しただけで社内の手続きまで済むとは限りません。
誰が承認するのかも確認の対象です。会社の機関構成によって扱いが異なるため、「社長が認めれば足りる」と決めつけないようにします。承認の申請から記録の作成まで、契約の日程に組み込みます。
あわせて、株券を発行する定めがあるかを調べてください。株券が取引の実行に関わる場合は、所在や交付の扱いも確認する必要があります。
古い定款しか手元にないなら、変更の履歴をたどります。ひな形の契約書を書き始めるより、現在の会社のルールを確かめるほうが先です。ここが曖昧なままだと、買い手が資金を用意していても手続きが止まるおそれがあります。
借入と保証は、契約ごとの一覧にする
借入総額だけでは、保証を外すための確認事項が見えません。同じ金融機関からの借入でも、契約ごとに保証の内容や残高が異なることがあります。
一覧には、次の項目を置きます。
- 借入先と契約の名称
- 現在の残高と返済予定
- 保証人の氏名
- 担保の対象と所有者
- 返済の遅れや条件変更の有無
会社の借入と、社長が個人で借りた資金も分けてください。個人の借入を会社へ貸している場合は、その関係も買い手に説明する必要があります。
契約書が見つからない借入は、空欄のまま残して確認を進めます。「社長だから保証しているはず」「昔の融資だから外れているはず」という推測では足りません。対象が抜けたまま譲渡を進めると、一部の保証だけが残る問題につながります。
決算書に加えて、次の支払日までの現金を示す
過去の決算書は、会社の財務状況を説明する入口です。ただ、譲渡の検討を続けられる期間は、足元の資金繰りに左右されます。
用意する資料は、目的ごとに分けると扱いやすくなります。
| 確認したいこと | 主に使う資料 |
|---|---|
| 過去の経営状況 | 決算書 |
| 最近の売上や費用 | 試算表 |
| 支払いが厳しくなる日 | 資金繰り表 |
| 回収できそうな売上 | 売掛金の明細 |
| まだ払っていない費用 | 未払金の明細 |
入金予定は、請求済みか、相手の支払予定が確認できているかで分けます。希望的な見込みを混ぜないことです。
給与や家賃などの支払期限が迫っている場合は、書類の完成より先に期限を伝えてください。数字が整っていなくても、預金残高と直近の入出金が分かれば、検討できる日程を考える材料になります。
株式譲渡は条件整理から決済後の記録までつなげる
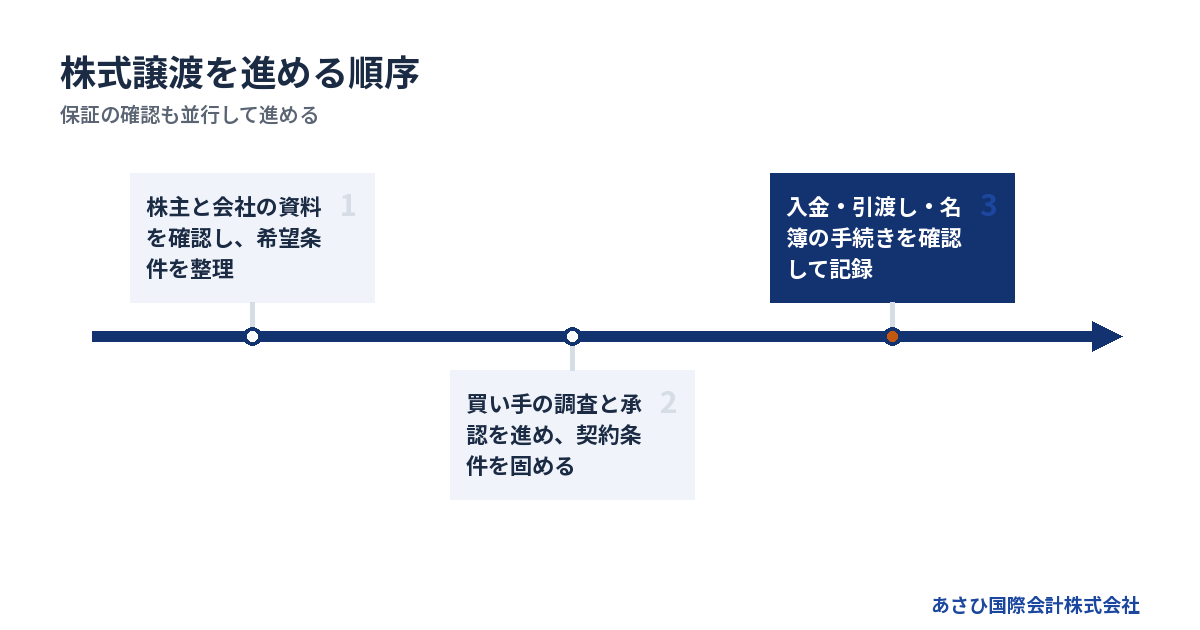
第三者へ自社株を譲る手続きは、条件の合意、会社の確認、契約、決済へと進めます。譲渡の承認や保証への対応を途中に組み込み、最後に書類と実際の結果を照合します。
買い手を探す段階で、価格以外の条件を伝える
売却の相談では、希望額だけでなく、何を残したいかを伝えてください。廃業を考える経営者なら、従業員の雇用や、家族が負っている保証も条件に関わります。
優先する希望は、次のように分けられます。
- 連帯保証の解除を見据えて進めたい
- 従業員の雇用を引き継いでほしい
- 取引先への供給を続けたい
- 経営から離れる時期を決めたい
- 引き継ぎ後の関与を限定したい
希望どうしが両立しないこともあります。価格を優先するのか、営業を続ける資金の確保を優先するのか。早い段階で順序を決めると、比較すべき条件が見えてきます。
会社名や資料を開示する範囲にも配慮が必要です。誰に何を渡したかを記録し、秘密の扱いを確認してから進めます。従業員や取引先への説明時期は、事業への影響も踏まえて設計します。
買い手による調査では、未払いと契約上の制約を隠さない
買い手は、提示された資料と会社の実態が合っているかを調べます。財務だけでなく、事業や契約の継続に関わる事項も対象になります。
調査で確認される内容には、次のものがあります。
- 借入と担保の状況
- 税金や社会保険料の未払い
- 従業員への未払い賃金
- 主要な取引契約の条件
- 訴訟や紛争の有無
不利な事情ほど、伝えるのがつらく感じられるかもしれません。しかし、後から判明すると、価格や支払条件を組み直す原因になります。資金が限られる会社では、その遅れ自体が負担です。
分かっている事実と未確認の事項は、分けて説明してください。回答できないことを無理に埋める必要はありません。確認担当と確認方法を決め、いつまでに回答するかを共有するほうが、取引の見通しを立てやすくなります。
契約書には、実行できない場合の扱いも定める
株式譲渡契約では、価格と株式数のほかに、取引を実行するための条件を整理します。契約を結ぶ日と、代金を払い株式を引き渡す日は、同じとは限りません。
確認したい事項は次のとおりです。
1. 譲渡する株式と売り手を特定する。
2. 代金の支払方法と時期を決める。
3. 実行までに満たす条件を定める。
4. 未達の場合の延期や解除を整理する。
5. 実行後に残る義務を確認する。
保証の解除について買い手が約束する場合も、その内容を曖昧にしないようにします。ただし、売り手と買い手の契約だけで、金融機関の権利まで変わるわけではありません。
契約違反があったときの責任も確認の対象です。説明した財務状況と実態が違う場合など、売却後に負担が生じる可能性があります。理解できない条項は署名を急がず、弁護士等による確認につなげます。
決済当日は、入金と書類の受け渡しを対応させる
契約した内容に沿って代金の支払いなどを実行し、取引を完了させる段階をクロージングと呼びます。当日は、誰が何を確認したら次に進むかを決めておきます。
実行時の確認事項は、取引に合わせて一覧化します。
- 約束した代金の入金
- 譲渡に必要な承認の完了
- 必要書類や株券の受け渡し
- 株主名簿の書換えに関する手続き
- 保証について合意した条件の充足
振込予定の連絡だけで、入金確認を済ませないようにしてください。会社の通帳や印鑑などを渡す順序も、決済の手順に合わせます。
代表者の交代を伴うなら、役員関係の手続きは別に管理します。株式の売却、代表者の変更、保証の解除を同じ出来事として扱うと、未完了の項目を見落としかねません。決済後も、受領書類と残る作業を照合します。
連帯保証は、株式を渡す前から解除の条件を確かめる
株式を売り、社長を退いた後も、連帯保証が残る場合があります。売却の完了と保証の解除を、それぞれ書面で確かめることが、廃業を考える経営者の確認軸です。
買い手の約束と金融機関の同意を分けて読む
「買収後に保証を外します」という説明を受けたら、誰の同意が済んでいるかを確認してください。買い手の意思と、金融機関が保証の解除に同意することは別の話です。
確認事項を、具体的な言葉に置き換えます。
- どの借入の保証を対象にするか
- 金融機関との確認はどこまで進んだか
- 解除に向けて必要な条件は何か
- 条件が整わない場合にどうするか
「手続き中」という言葉だけでは、進み具合が分かりません。相談を始めた段階なのか、条件が示された段階なのかを区別します。まだ同意がないなら、その状態で株式を渡すリスクも検討が必要です。
詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
解除を確認する記録を、借入ごとに残す
保証に関する書類を受け取ったら、名義と対象の契約を確認します。書類の名称だけで判断せず、どの保証について、いつから、どの範囲で効力が変わるのかを読み取ります。
複数の借入がある場合は、準備段階の一覧と照合します。対象から漏れた契約がないか、追加の手続きが残っていないかを見てください。家族が保証人になっている場合も、本人ごとの確認が必要です。
担保の扱いにも目を向けます。個人の保証と、不動産などに設定された担保は、確認すべき内容が異なります。保証について合意ができても、自宅に関する手続きまで終わったと思い込まないようにします。
金融機関との交渉主体は経営者本人です。必要に応じて依頼する弁護士等の専門家と進めます。仲介会社に依頼する範囲と、法律上の交渉を依頼する範囲を分けておくと、役割の空白を減らせます。
ガイドラインの利用は、会社の整理状況と合わせて判断する
すでに負っている保証債務の整理では、経営者保証に関するガイドラインが検討材料になります。ただし、株式を譲れば利用できるという仕組みではありません。
同ガイドラインの保証債務整理の要件には、会社側について「法的債務整理手続又は準則型私的整理手続」の申立て等が含まれます。会社が同時に申し立てているか、その見込みがあることなどが判断に関わります。
出典は全国銀行協会「経営者保証に関するガイドライン」です。保証を新たに求めない場面の要件と、既存の保証債務を整理する要件は、区別して読む必要があります。
事業を譲る案と債務整理を組み合わせる場合は、会社と個人の状況を一緒に確認します。財産を開示すれば済む、と自己判断するのは避けてください。利用の適否や進め方は、依頼する弁護士等が具体的な事情に沿って検討します。
廃業との比較は、手元資金・残る事業・支払期限で決める
自社株を売る案と廃業する案は、価格だけで比較できません。事業を続ける資金があるか、引き継ぐ相手が見込めるか、会社と個人に何が残るかを並べて判断します。
債務超過でも、引き継ぐ価値が残っているかを見る
債務超過は、財務上の負債が資産を上回っている状態です。それだけで、買い手が事業を評価しないと決まるわけではありません。継続する仕事や人材なども検討の材料になります。
相談時には、次の内容を言葉にしてください。
- 継続して受注している仕事
- 仕事を担う従業員の体制
- 売上を生む設備や拠点
- 事業を続けるために必要な資金
- 赤字や資金不足が生じた理由
一方で、売上があるだけでは事業を引き継げる条件は整いません。引き継いだ後も赤字が続くなら、買い手がどう改善するかを検討する必要があります。
経営者が退けば成り立たなくなる仕事も、見極めの対象です。社長の経験や関係性をどこまで引き継げるかを説明すると、譲渡後の関与や引き継ぎ期間を考えやすくなります。
株式を手放さず会社を閉じるなら、解散後の清算も見込む
会社を閉じる場合、自社株を誰かに売ることが前提になるわけではありません。株主として解散に関する意思決定をし、会社の財産や債務を整理する流れを検討します。
会社法は、株式会社の解散事由として「株主総会の決議」を挙げています。また、解散後の清算では、債権者への公告や、判明している債権者への個別の催告が必要です。
会社法第499条では、債権申出期間について「二箇月を下ることができない」とされています。出典はe-Gov法令検索「会社法」です。解散を決めた日に、残務もすべて終わるわけではありません。
清算中も費用が生じます。売掛金の回収や契約の終了に時間がかかる場合は、その間の支出も予算に含めてください。
詳しくは会社の廃業手続きを全体整理|解散・清算と借入、連帯保証の分岐をご覧ください。
支払いが続けられないなら、売却成立を前提に支出しない
買い手候補がいても、契約や決済に至るまでは不確定な点が残ります。「売却代金が入るはず」と考えて新しい支出を増やすと、不成立のときに負担が膨らむおそれがあります。
資金繰り表では、売却が成立する場合と、成立しない場合を分けてください。後者でいつ支払えなくなるかが、判断を先延ばしにできる限度になります。
従業員や家族への罪悪感から、苦しい状態を一人で抱え込む経営者もいます。しかし、営業を続けるほど未払いが増える状況では、守りたい相手への影響が広がりかねません。約束できることと、まだ決まっていないことを分けて伝える準備が必要です。
状況によっては法的整理が適切な場合もあります。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。M&Aだけを前提にせず、支払状況に合った判断を進めます。
費用は仲介報酬だけでなく、税金と残務まで含める
自社株の手続きで生じる費用は、譲渡方法や依頼範囲によって変わります。一律の金額を置くより、誰が負担する費用かを分けて確認してください。
| 費用・支出 | 確認する内容 |
|---|---|
| 仲介報酬 | 発生条件と精算時期 |
| 専門家への報酬 | 依頼範囲と別途費用 |
| 株式売却に伴う税金 | 売り手側の課税 |
| 会社に残る支払い | 借入・未払い・残務 |
売却代金を受け取っても、その全額を生活費に使えるとは限りません。税金や契約に基づく負担を見込んで、手取りを確認します。会社が株式を買い取る場合の税務も、第三者への売却と同じ扱いとは限りません。
支払えない費用があるなら、依頼前に伝えてください。報酬の発生時期や業務範囲を確認し、資金計画に組み込みます。手元資金が乏しいことと、検討できる選択肢がないことは同じではありません。
相談時は、自社株の名義変更より「残したい結果」を伝える
相談では、廃業も考えていることと、借入・保証の状況を最初に伝えてください。書類作成だけを依頼するより、譲渡後に何を残したくないかを共有すると、検討範囲を合わせやすくなります。
初回は、分かる範囲の情報で相談を始める
初めから資料をきれいに整える必要はありません。自社株の手続きについて相談したい理由を、今の言葉で伝えれば構いません。
次の内容が分かると、状況をつかみやすくなります。
- 事業の内容と現在の営業状況
- 株主が誰か分かっている範囲
- 借入と連帯保証の有無
- 次に資金不足が生じそうな支払日
- 譲渡や廃業についての希望
「家族にまだ話せていない」「従業員への説明が怖い」といった事情も、手続きの日程に関わります。事情を伏せたまま予定を組むと、実行できない計画になりかねません。
資料が不足している場合は、何から探すかを決めます。株主の整理に時間がかかるのか、資金の期限が先に来るのかによって、作業の優先順位は変わります。
仲介と法律・税務の担当を分けて確認する
自社株の手続きには、買い手探しと条件設計のほか、法律や税務の確認が関わります。依頼先を選ぶ際は、誰がどの作業を担当するかを聞いてください。
| 担当 | 主な確認事項 |
|---|---|
| M&A仲介 | 買い手探索と取引条件 |
| 弁護士 | 契約・債務整理・法律判断 |
| 税理士 | 売却や買い取りの税務 |
| 司法書士 | 必要となる登記手続き |
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案も、その役割です。
金融機関との協議については、経営者本人を後方から支えます。協議に必要な資料の整備や、事業価値の説明資料の作成を担当します。当社が債権者交渉の代理人になるという意味ではありません。必要な法律判断や交渉は、依頼する弁護士等の専門家と役割を分けます。
報酬の条件を確認し、支払いが厳しい事情も共有する
あさひ国際会計株式会社への相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払方法の説明であり、成功報酬まで無料という意味ではありません。
税金や、別途依頼する専門家の費用は区別して確認してください。譲渡代金の見込みと負担する費用を並べ、成約後に使える金額を把握します。
相談したからといって、株式譲渡を選ぶ必要はありません。事業を引き継ぐ可能性と、会社を閉じる場合の負担を比較するための相談でも構いません。
支払期限が近い場合は、問い合わせの冒頭にその日を記載してください。売却の準備に使える時間を共有し、株主関係の確認と資金の整理を並行して進めます。事情を短くまとめるには、借入一覧と直近の資金繰りが役立ちます。
よくある質問
社長が株式をすべて持っていれば、自社株の手続きは署名だけで済みますか?
株主が社長だけでも、署名だけで終わるとは限りません。定款に基づく譲渡の承認や、株券の扱いなどを確認します。代金決済と株主名簿の書換えに関する手続きも、実行日までに整理してください。
代表者の交代を伴うなら、その手続きも別に管理します。連帯保証についても、株式譲渡契約への署名だけでは解除されたと判断できません。確認すべき事項を一覧にして、完了したものを記録すると漏れを減らせます。
赤字や債務超過の会社でも、自社株の売却を相談できますか?
赤字や債務超過でも、株式の売却を検討できる場合があります。引き継げる仕事や人材に加え、買い手が必要とする資金も判断材料です。財務の数字だけで、自分から検討を終える必要はありません。
ただし、買い手が見つかることや希望する条件で売れることは、約束できるものではありません。未払いが増えているなら、その状況も同時に伝えます。営業を続ける期間と、整理を検討する時期を合わせて判断してください。
自社株を売る手続きには、どれくらいの時間がかかりますか?
必要な時間は、株主関係の整理や買い手の調査、保証の条件確認などで変わります。買い手が決まっていても、承認や書類が不足していれば実行が遅れることがあります。契約予定日だけで日程を判断しないようにしてください。
相談時には、売却を終えたい日と、資金が足りなくなる見込みの日を分けて伝えます。希望どおりに進まない場合に備え、譲渡が成立しない場合の対応も検討します。
株式を売れなければ、社長も自己破産することになりますか?
株式の売却が成立しないことだけで、経営者個人の自己破産が決まるわけではありません。個人が負っている保証債務や借入、財産などを確認して判断します。会社と個人の整理を分けて考える必要があります。
法的整理が適切な場合もあるため、M&Aの可能性と並行して検討します。詳しくは会社破産とは?手続き・費用・連帯保証と破産前に検討したい選択肢をご覧ください。
まとめ
株主名簿と定款、借入・保証の資料を手元に集め、次の支払期限を書き出してください。自社株を誰に渡したいかが決まっていなくても、その資料と「廃業も考えている」という現状から相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日