


目次
この記事の対象と結論
会社の借金を返せなくなっても、社長個人の自己破産が自動的に決まるわけではありません。会社の支払い能力と、個人が負っている連帯保証を分けて確認する必要があります。
返済のために私財を入れ続け、廃業したら家族の生活まで失うのかと悩む経営者は珍しくありません。相談の時点で、破産するか、事業を譲るかを決めておく必要もありません。
会社の借金、社長の保証債務、引き継げる事業は、別々に調べる対象です。 保証債務の整理や再生型M&Aを検討できる場合もあれば、法的整理が適切な場合もあります。手元資金が尽きる前に、支払期限と保証契約の内容を並べるところから始めてください。
会社の借金で社長が自己破産するかは、保証と返済能力で変わる
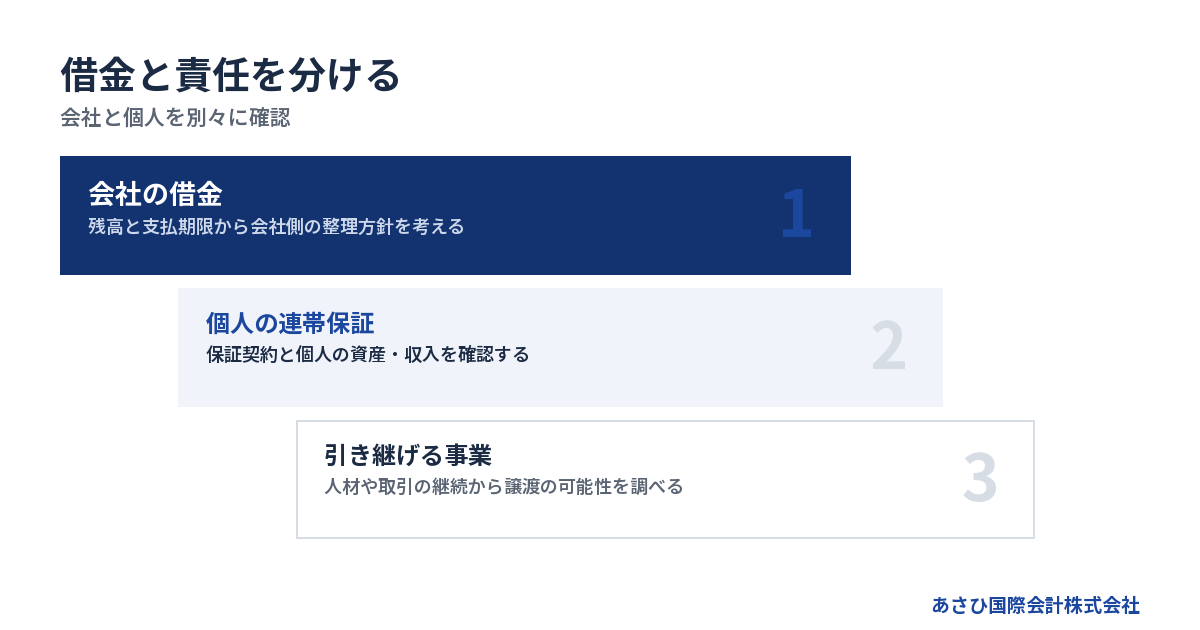
社長個人の自己破産を検討する場面は、個人が負う債務を返せないときです。会社の借入残高だけでは、その判断はできません。
借りた人と保証した人を契約で確認する
借入契約の債務者が会社なら、まず会社が返済を負います。その借入について社長が連帯保証をしている場合は、個人にも契約上の責任が生じます。
役職と保証契約は別です。代表者だから、借入の全額が個人の借金になるという扱いではありません。一方、保証契約を結んでいれば、会社を退任しても責任が残る可能性があります。
民法446条は「保証契約は、書面でしなければその効力を生じない。」と定めています。電磁的記録も書面とみなされるため、紙だけを探せばよいわけではありません。出典はe-Gov法令検索「民法」446条です。
確認したいのは、次の内容です。
- 借入契約の債務者は誰か
- 保証人として誰が記載されているか
- どの借入が保証の対象か
- 保証の範囲や上限に定めがあるか
契約書が見つからなくても、保証がないとは判断できません。写しの確認を進めながら、借入先と残高が分かる資料をまとめてください。
連帯保証は会社への請求が終わるまで待つ仕組みではない
連帯保証人には、通常の保証人に認められる権利の一部がありません。民法454条により、催告の抗弁と検索の抗弁が認められないためです。
催告の抗弁とは、先に会社へ請求するよう求める権利です。検索の抗弁は、会社に返済できる財産があり、執行も容易だと証明した場合に関係します。連帯保証では、会社の財産処分が終わる前に、保証人へ請求されることがあります。
待てるとは限りません。
「会社の口座が空になってから考える」という順序では、個人の生活費を含めた整理が遅れるおそれがあります。返済が難しくなった段階で、保証の対象と請求状況を確認してください。
ただし、請求が来たことと、自己破産しか選べないことは同じではありません。会社側の整理方針や個人の資産・収入を踏まえ、保証債務をどう扱うか検討する余地があります。
法人破産と個人の自己破産は、それぞれ判断する
法人破産は会社の財産や債務を整理する手続きです。社長個人の財産や保証債務を扱う手続きとは、対象が異なります。
会社と個人の両方について手続きを検討する場合もあります。ただし、会社の破産申立てだけで、社長の保証債務まで整理されたことにはなりません。逆に、個人の自己破産だけを考えても、会社に残る支払いの問題は別に残ります。
→ 横にスクロールできます
| 確認する対象 | 調べる内容 | 判断につながること |
|---|---|---|
| 会社の借金 | 残高と支払期限 | 会社側の整理方針 |
| 社長の連帯保証 | 対象と契約内容 | 個人の負担範囲 |
| 個人の資産・収入 | 財産と生活費 | 保証債務の整理 |
| 引き継げる事業 | 人材と取引の継続 | 譲渡の可能性 |
法人の手続きと個人の手続きを、同じ資料だけで判断しないことです。家計の支出や個人名義の借入も確認すると、会社に使えるお金と生活に要るお金の境界が見えてきます。
破産を選ぶかは、支払いの限界と事業の見通しを照らして決める
会社の借金の額だけで、破産と事業継続のどちらが適切かは決まりません。期限までに払えるか、事業を続ける資金があるかを確認します。
債務超過と、今の支払いができない状態は異なる
負債が資産を上回る債務超過でも、入金と支払いがつながっている会社はあります。一方、帳簿上は資産があっても、売掛金の回収が遅れれば支払いに困ることがあります。
決算書だけでは足りません。
破産法2条は、支払不能を「弁済期にある債務を一般的かつ継続的に弁済することができない状態」と定義しています。借金が多いという感覚と、法的な判断は分けて考えます。出典はe-Gov法令検索「破産法」2条・15条です。
資金の見通しには、入金の予定日と実現する見込みを書き分けてください。受注の話があるだけの売上を、支払いに使える現金として数えると判断がずれます。
また、月末の残高だけでは途中の不足を見落とします。給与日や仕入代金の支払日ごとに残高を確かめると、いつまでに方針を決める必要があるかが具体的になります。
事業を止めても、借金の処理は残る
店を閉めたり、営業を停止したりするだけでは、借入契約や保証契約の処理は終わりません。廃業の届出と、債務の返済・整理は別の作業です。
株式会社の解散も、借金を消す手続きではありません。会社法471条には解散の事由が定められています。株主総会の決議による解散後は、原則として清算に進みますが、破産手続開始による解散とは扱いが異なります。
通常の清算で債務を払い切れるのか。債務超過が疑われるのか。会社の状態によって、検討する手続きが変わるのです。
事業を止めると売上が途絶える一方、片づけや契約終了に伴う支出が残ることもあります。閉鎖日だけを先に決めず、その後の支払いも見積もってください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
続ける場合も譲る場合も、判断を見直す期限を置く
再生を検討するときは、期待している改善が何かを言葉にします。単価の見直しなのか、赤字の仕事をやめるのか。買い手による事業の引継ぎなのか。根拠のある見通しと希望を区別してください。
比較する際の問いは、次のとおりです。
- 営業を続ける費用を払えるか
- 改善する見込みに具体的な根拠があるか
- 引継ぎまで人材や取引が残りそうか
- 見通しが崩れたときに方針を変えられるか
買い手探しを始めても、その間の資金が不足すれば、予定どおりに進めにくくなります。候補先が現れた段階と、契約・入金が済む段階も違います。成約前の譲渡代金を、手元にある資金と同じように扱うのは避けてください。
状況によっては、法的整理が適切な場合もあります。事業を残す検討と並行して、成立しなかった場合の整理費用や必要書類も確認しておくと、判断の遅れを減らせます。
自己破産を避ける検討では、保証債務の整理とM&Aを分けて考える
保証債務の整理と再生型M&Aは、それぞれ目的と成立条件が異なります。事業を譲る契約だけで、金融機関に対する連帯保証まで消えるわけではありません。
経営者保証に関するガイドラインには利用条件がある
経営者保証に関するガイドラインは、一定の条件で保証債務の整理を求める枠組みを示しています。資産を開示すれば、それだけで保証を外してもらえる制度ではありません。
すでに負っている保証債務の整理では、第7項の要件を確認します。会社側で、法的債務整理手続か準則型私的整理手続の申立てを同時におこなっていることなどが必要です。手続きが係属中、または終結している場合も含まれます。
ほかにも、次の条件があります。
- 保証契約がガイドライン第3項に適合する
- 対象債権者に経済的な合理性が期待できる
- 所定の免責不許可事由やそのおそれがない
経済的な合理性とは、破産時より多い回収が見込めることなどです。免責不許可事由は、破産法252条1項のうち10号を除くものが対象となります。個別の適用は、弁護士等の専門家による確認が必要です。
新たな融資で保証を求めないための要件と混同しないでください。出典は全国銀行協会「経営者保証に関するガイドライン」第7項です。
再生型M&Aでは、借金と事業の引継ぎを別々に設計する
再生型M&Aでは、事業を他社へ引き継ぐことで、その価値を残す道を探ります。借入が多くても、買い手が引き継ぎたい仕事や人材があれば、検討の余地があります。
ただし、借金を全部引き取ってもらえるという意味ではありません。
株式譲渡では、会社そのものは同じ法人として続きます。会社の借入も、その会社に残ります。事業譲渡では引き継ぐ対象を選びますが、売り手に残る債務をどう整理するか、別に決める必要があります。
→ 横にスクロールできます
| 比べる項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 引き継ぐ中心 | 会社の株式 | 選んだ事業や資産 |
| 会社の借入 | 同じ法人に残る | 承継範囲を確認 |
| 譲渡代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 社長の連帯保証 | 別途確認が必要 | 別途確認が必要 |
とくに事業譲渡の代金は、社長個人の自由なお金とは扱えません。売り手会社の債務や費用とあわせて、使い道を検討します。
また、商号を続けて使う場合など、買い手に債務の責任が及ぶ規定もあります。「事業だけ移せば借金と無関係になる」と単純化せず、契約と法的な条件を確かめる必要があります。
買い手との約束と、金融機関による保証解除は別に確かめる
買い手が保証を引き継ぐと約束しても、それだけで金融機関との保証契約が変わるわけではありません。解除や移行には、金融機関等の判断が関係します。
事業の譲渡完了と、連帯保証の解除完了は分けて確認してください。
中小企業庁の中小M&Aガイドライン第3版でも、保証の解除・引継ぎは最終契約で扱う主要項目です。実行されなかった場合の契約解除や補償なども、検討対象に含まれます。出典は中小企業庁「中小M&Aガイドライン」です。
確認事項は、借入先ごとに残しておきます。
- 解除や移行の条件は何か
- 誰がどの書類を準備するか
- 完了したことを何で確認するか
- 予定どおり進まない場合にどうするか
金融機関との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社は資料整備や事業価値の説明資料の作成、M&Aの条件設計を担う後方支援の立場です。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
自宅・家族・従業員への影響は、名義と契約から確かめる
会社の借金による生活への影響は、資産の名義や保証契約で変わります。自己破産を考えた段階で、家族の財産や仕事まで一律に失うと決めつける必要はありません。
自宅を残せるかは、所有者と担保の状況で変わる
自宅については、誰の所有かに加え、どの債務の担保になっているかを確認します。住宅の借入だけでなく、会社の借入に関連する担保設定も見落とさないでください。
「自宅があるから自己破産できない」「会社が破産すれば家を失う」と、先に結論を出さないことです。個人の資産としての扱いと、担保権に基づく扱いを分けて調べます。
経営者保証に関するガイドラインでは、残せる資産を検討する考え方も示されています。原文には「一定期間の生計費に相当する額や華美でない自宅等」という文言があります。出典は同ガイドライン第5項です。
ただし、早期の着手などにより増える回収見込額の範囲が関係します。希望すれば自宅を残せるという約束ではありません。
相談時には、自宅の名義と借入残高を伝えてください。処分や名義変更を先に進めると、後から説明すべき事情が増えるおそれがあります。
家族の生活費と社長個人の財産を混ぜて判断しない
家族についても、会社や個人の借入にどのような立場で関わっているかを確認します。保証人になっているか、財産を担保に入れているかで、検討すべき内容が変わります。
家族名義だから確認不要、という扱いも避けたいところです。実際の所有関係や資金の出どころを説明できる状態にしておくと、判断が進みやすくなります。
個人の自己破産では、生活のために残せる財産の範囲があります。破産法34条等に基づく現金の基準は99万円です。これは現金についての規定で、預貯金まで同じ枠に入る意味ではありません。出典はe-Gov法令検索「破産法」で、提示された検証情報では2026年8月確認です。
残せる範囲を自己判断して、預金を引き出したり家族へ移したりすることは控えてください。生活費に何が必要かを明らかにし、その扱いを手続きに沿って確認する順序です。
従業員への説明は、引継ぎ条件と未払いを分ける
従業員への影響を考えるときは、これからの雇用と、すでに発生した未払いを分けます。事業を譲る方向になっても、未払給与の処理が自動的に済むわけではありません。
事業譲渡で雇用を買い手へ引き継ぐには、従業員本人の同意が必要です。根拠は民法625条です。雇用が続くかを説明する際には、買い手と確認できた条件と、まだ決まっていない条件を分けて伝えます。
準備する内容は、次のとおりです。
- 雇用を引き継ぐ対象者と条件
- 未払給与の対象期間と金額
- 従業員へ説明する時期
- 質問を受けた場合の回答担当者
取引先への説明も同様です。注文や契約がどうなるかを確認せず、「全部そのまま続く」と伝えると、後から食い違いが生じます。
従業員や家族への責任を感じるからこそ、未確定の見通しを約束に変えないこと。分かっている事実を整理する作業は、逃げずに向き合うための準備になります。
破産とM&Aの費用は、総額と支払時期を並べて比べる
法人破産には裁判所へ納める費用があり、弁護士へ依頼する場合は報酬も必要です。M&Aも、成約報酬のほかに残る債務や手続き費用を含めて検討します。
裁判所の費用だけを破産費用の総額にしない
東京地方裁判所の令和8年1月1日版の費用一覧では、法人の自己破産申立手数料は1,000円です。弁護士を代理人とする法人管財事件では、予納金基準額は最低20万円。これに法人1件あたり16,264円が加わります。
自己破産申立ての予納郵券は4,950円です。大型合議事件などは扱いが異なり、事案に応じた変更もあります。出典は東京地方裁判所「破産手続費用一覧」で、2026年8月20日に確認された情報です。
| 法人の自己破産の項目 | 同資料の基準 |
|---|---|
| 申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人1件あたりの加算 | 16,264円 |
| 予納郵券 | 4,950円 |
上記は裁判所へ納める分です。本人申立てなどには別の基準があり、この表をそのまま当てはめられません。個人の手続きも必要なら、別途費用を確認します。
弁護士報酬には全国一律の基準がありません。法人と個人のどちらが依頼範囲に入るか、追加費用が発生する条件は何かを、見積もりで確かめてください。
費用を払えないときは、残高と入金予定を先に伝える
費用が足りないまま手続きを放置すると、資産や記録が散逸するおそれがあります。用意できる金額と、今後入金される見込みを伝え、費用の見積もりと支払時期を確認してください。
「お金がない」という説明だけでは、利用できる資金が見えません。帳簿の残高と、実際に使える残高を区別するところから始めます。
相談時には、次の情報をそろえます。
- 現在の会社と個人の預金残高
- 入金予定日と回収の見込み
- 近い支払期限と不足額
- 売却を検討している資産
分割などの支払条件に応じるかは、依頼先や事案によります。裁判所の予納金まで同じ条件で扱えるとは限りません。費用不足によって申立ての準備が進まない可能性もあるため、資金が尽きてから考えるのは避けたいところです。
不足を埋めるため、個人で新たに借りる判断も慎重におこなってください。会社の整理費用を作ろうとして、個人の負担がさらに増えることがあります。
成約報酬の仕組みと、譲渡後に残る費用を確認する
あさひ国際会計株式会社の相談は無料で、着手金なしの成功報酬です。報酬は成約時に譲渡代金の中から精算するため、当社の仲介報酬について売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。
比較するときは、報酬を引いた後に会社へ残る資金を見ます。その資金を、債務の返済や必要な費用にどう充てるかが次の検討です。法的手続きや税務など、別途依頼する専門家の費用も確認してください。
譲渡価格が高く見えても、引継ぎまでの運転資金が不足する場合があります。入金日と各費用の支払日を並べないと、実行できる計画か判断しにくくなります。
比べるのは提示された報酬額だけでなく、必要な時点に資金が足りるかです。 事業譲渡が成立しても、売り手会社や社長個人の債務整理が残る場合を含めて、全体の予算を作ります。
相談は、支払期限・保証契約・残せる事業の順で整理する
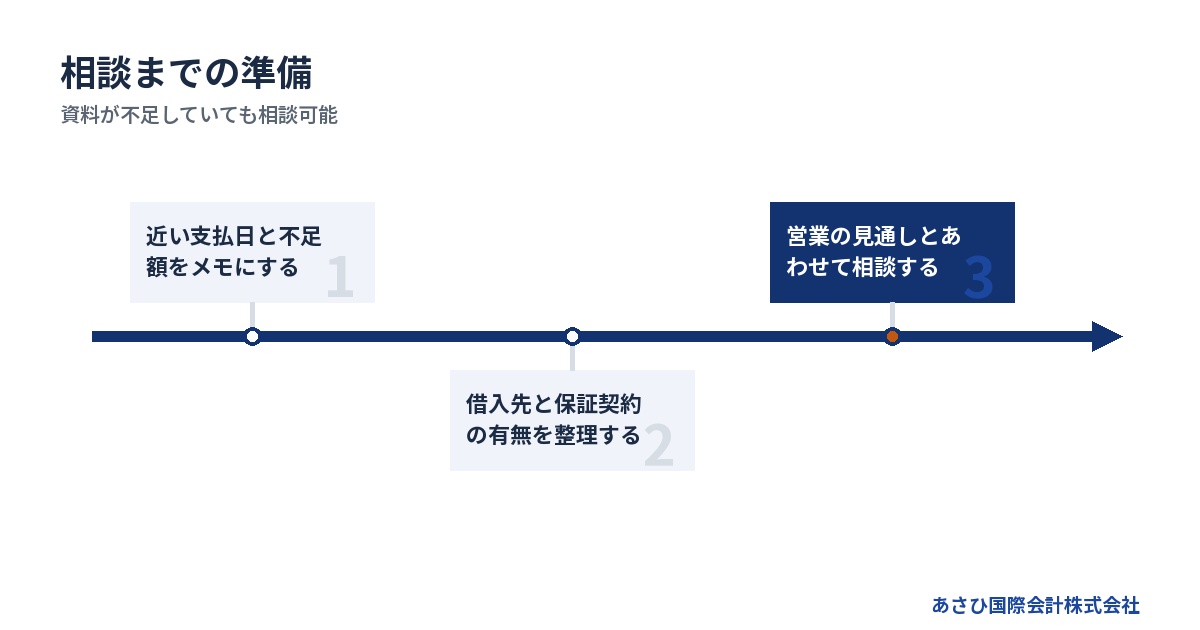
初回相談では、最も近い支払期限と不足額を先に伝えると、急ぐ作業を判断しやすくなります。資料がそろうまで連絡を待つ必要はありません。
支払日を過ぎている場合は、その事実から伝える
すでに支払期限を過ぎているなら、最初にその事実を伝えてください。督促状や届いた通知も、内容と日付を確認します。事情をきれいにまとめてから話そうとすると、判断に使える時間が減ります。
まだ期限前でも、払える見込みが立たない場合は同様です。今日の残高だけでなく、次の入金までに出ていく資金を見ます。
相談前の作業は、次の順序で十分です。
1. 最も近い支払日と不足額を書く
2. 借入先ごとの残高をまとめる
3. 保証契約の有無を確認する
4. 営業を続けられる見通しを伝える
支払う相手や順序を独断で変えることは避けてください。特定の相手だけへの返済や、資産の移転は、後の整理で問題になる可能性があります。
会社から個人への資金移動も、理由と記録が要ります。すでにおこなったものがあれば隠さず伝え、追加の判断をする前に法的な扱いを確認します。
買い手が知りたいのは、借金の額に加えて事業が続くかどうか
買い手は、借入の多さだけを見ているわけではありません。引継ぎ後も仕事が続くか、人材が残るかを確かめます。経営者が「借金しか残っていない」と感じても、説明できる事業の価値がないとは限りません。
当社が仲介する譲渡案件で、買い手から受けた質問を分類した結果があります。対象は2026年1月〜10月の44案件・999問です。従業員の継続や雇用条件に関する質問が16.6%でした。2026年10月23日確認の当社集計で、出典は買い手から実際に受けた質問です。
これは質問の傾向であり、成約の確率を示す数字ではありません。相談に向けては、次の内容を説明できると検討が進みます。
- 残ってほしい従業員と担当業務
- 続いている仕事と主な取引先
- 引継ぎに使える設備や車両
- 営業に必要な契約や許認可
当社が支援して成約した案件にも、債務超過の会社は少なくありません。ただし、借入額や業種が似ていても、同じ条件で譲渡できるとは限りません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
誰が何を担当するかを、依頼時に確認する
相談先を選ぶ際は、名称より担当範囲を確認してください。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。
法律上の判断や債務整理の手続きは、依頼者が委任する弁護士等の専門家が担います。税務の確認は税理士など、内容に応じた専門家の領域です。当社は再生型M&Aの仲介と、保証解除を見据えた条件設計を担当します。
依頼内容を明らかにするため、次の点を確認すると整理しやすくなります。
- 会社と個人の両方を検討するか
- 事業譲渡の可能性をどう調べるか
- 法的手続きを誰が担当するか
- 費用と支払時期をいつ提示するか
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回は、直近3期分の決算書と借入の一覧が基本です。そろっていなくても相談できます。状況によっては法的整理が適切な場合もあるため、M&Aの成立だけを前提に相談を進めることはしません。
よくある質問
会社の借金と自己破産を考える際は、会社と個人の責任を分けると疑問を整理しやすくなります。手続きの結論は、契約内容と資金の状況を確認してから判断します。
会社が破産したら、社長も同時に自己破産するのですか?
社長個人の自己破産が自動的に決まるわけではありません。個人が連帯保証をしているか、保証債務を返せるかなどを確認します。法人と個人の両方で手続きを検討する場合もありますが、申立てや財産の扱いは別です。会社側の整理に合わせて、個人の保証債務を整理する道を検討できる場合もあります。
社長を辞めたり会社を休ませたりすれば、連帯保証はなくなりますか?
退任や休業だけで、保証契約が終了したとは扱えません。契約の内容や、金融機関との合意を確認する必要があります。代表者が変わったことと、旧代表者の保証が解除されたことは別です。事業を止めた後も返済や管理の負担が残るため、休業を借金の整理と同じ意味で考えないでください。
会社の借金が多くても、事業を譲れる可能性はありますか?
引き継ぐ仕事や人材、設備などに価値があれば、譲渡を検討できる場合があります。ただし、譲渡代金で借金を払い切れるかは別の問題です。売り手に残る債務と連帯保証の扱いまで見通す必要があります。買い手候補の意向だけで判断せず、資金面と法的な条件をあわせて確認します。
自己破産すると、今後の仕事や生活がすべて制限されますか?
仕事や生活に一律の制限がかかるわけではありません。ただし、警備員など、破産手続開始決定から復権まで資格制限が関係する職業があります。財産の扱いや信用情報への影響も、項目ごとに確認が必要です。今後の仕事を考える際は、現在の職種と就職先で必要な資格を伝えて、該当する制限を調べてください。
まとめ
最も近い支払日と不足額、借入先、保証契約の有無をメモにして、あさひ国際会計株式会社へお伝えください。事業を残す可能性と、会社・個人の債務を整理する必要性を並べて確認するところから始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496