


目次
この記事の対象と結論
会社の倒産と廃業の違いは、経営が行き詰まった「状態」を指すか、事業をやめる「判断・行為」を指すかにあります。借入と連帯保証を抱えていても、会社を閉じることと社長の自己破産は、分けて検討する話です。
返済が苦しくなり、「廃業なら借金を整理できるのか」と考える方もいるはずです。ただ、呼び方を変えても返済義務は変わりません。会社の支払い、事業の行き先、社長の連帯保証を別々に確認する必要があります。
借金を返しきれるなら通常の清算を検討し、返せないなら債務整理の方法を判断します。その間に、事業を買い手へ引き継げる余地も確認できます。廃業や保証について相談する経営者は珍しくありません。結論が出ていない段階でも、相談を始められます。
会社の倒産と廃業は、比べている対象が違う
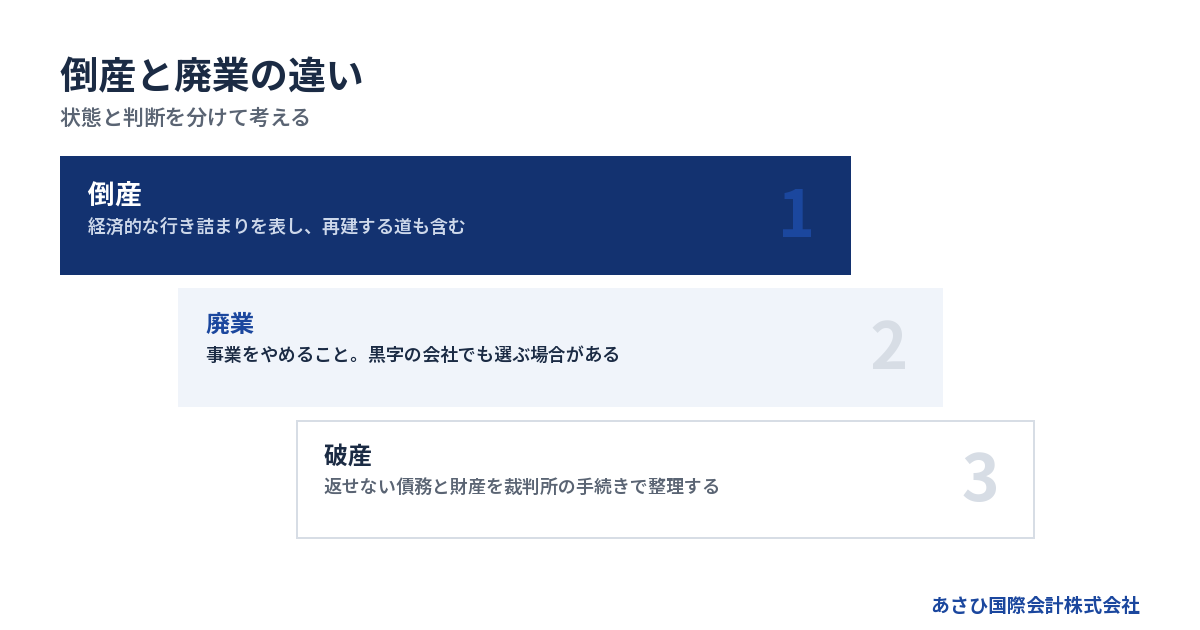
倒産は経済的な行き詰まりを表す言葉です。廃業は事業をやめることを指し、黒字の会社でも選ぶ場合があります。
倒産は経営の状態、廃業は事業をやめること
「倒産した会社」と聞くと、営業を止め、建物も空になった姿を想像するかもしれません。しかし、倒産という言葉だけでは、事業が続くかどうかまで判断できません。
資金が足りず、支払いを続けられなくなった会社には、事業を終える道も、再建する道もあります。「倒産」は法令上の正式な手続名ではなく、経済的な破綻や関連する手続きを表す日常語です。
一方、廃業の理由には後継者不在や経営者の引退もあります。資金が尽きた会社だけが対象ではありません。
→ 横にスクロールできます
| 言葉 | 主に表すもの | 借金との関係 |
|---|---|---|
| 倒産 | 経済的な行き詰まり | 返済の困難が背景 |
| 廃業 | 事業をやめること | 借金の有無を問わない |
| 解散 | 法人の終了に向かう節目 | 債務は別途整理 |
| 清算 | 財産と債務の後始末 | 回収・換金して弁済 |
| 破産 | 裁判所の清算手続 | 返せない債務を処理 |
「倒産か廃業か」の二択で考えると、話が混ざります。廃業する会社が、債務を処理するために破産手続きを使うこともあるからです。
廃業を決めても、その日に会社が消えるわけではない
営業最終日は、後始末の完了日とは別です。仕事を終えた後も、売掛金の回収や未払いの精算が残る場合があります。
たとえば、店舗を閉めても賃貸借契約が続いていれば、契約に応じた負担が残ります。設備を処分するにも、会社の所有物かリース品かで扱いが変わります。看板を下ろすだけでは終わりません。
株式会社を任意に閉じる場合は、株主総会での解散決議を経て清算に入るのが基本です。会社法第471条では「株主総会の決議」を解散事由のひとつに挙げています。同条には破産手続開始の決定も含まれます。
そのため、「解散した」と聞いても、返済を終えて自主的に閉じたのか、破産によるものかは別に確認が必要です。
出典:会社法第471条・第475条(e-Gov法令検索)(2026年8月確認)。
倒産手続には、事業を続けるためのものもある
財産を換金して債務を整理する手続きと、事業を続けながら再建する手続きがあります。「倒産したら仕事がすべてなくなる」と受け取ると、残せる事業を見落としかねません。
国民生活センターの解説では、倒産手続を次のように整理しています。
→ 横にスクロールできます
| 分類 | 該当する手続き | 基本的な方向 |
|---|---|---|
| 清算型 | 破産・特別清算 | 財産と債務を整理 |
| 再建型 | 民事再生・会社更生 | 事業の再建を目指す |
これは、同センターの「国民生活」2025年3月号に掲載された解説による分類です。倒産という日常語を、そのまま特定の法的手続名として使っているわけではありません。
どの手続きを使えるかは、資金の残り方や債権者との関係によります。事業の継続に見込みがあっても、運転資金が続かなければ準備が難しくなります。
出典:国民生活センター「倒産手続」(2025年3月号・2026年8月確認)。
廃業できるかは、閉じる費用まで払えるかで考える
借金がある会社でも、返済と後始末の費用をまかなえるなら、通常の清算を検討できます。帳簿の利益や資産額だけで決めず、実際に使えるお金で計算します。
赤字・債務超過・支払不能を分けて見る
赤字は、一定期間の収入に対して費用が多かった状態です。債務超過は、資産より負債が多い状態を指します。支払不能は、期限が来た債務を一般的・継続的に払えない状態です。
似て見えても、確認する資料が違います。
→ 横にスクロールできます
| 確かめたいこと | 主に見る資料 | 判断する内容 |
|---|---|---|
| 利益が出ているか | 損益計算書 | 期間の収支 |
| 財産より借金が多いか | 貸借対照表 | 資産と負債 |
| 期日に払えるか | 資金繰り表 | 入出金の日付 |
赤字でも手元資金が残っていれば、当面の支払いができる場合があります。反対に、利益が出ていても売掛金の入金が遅れれば、支払日に現金が足りなくなります。
破産法第15条は、債務者が「支払不能にあるとき」に、申立てによって破産手続きを開始すると定めています。実際の判断は、単発の残高不足だけで決めるものではありません。
出典:破産法第2条・第15条(e-Gov法令検索)(2026年8月確認)。
帳簿に載っている資産額を、そのまま返済原資にしない
清算で使えるのは、回収や売却によって手元に入るお金です。決算書に書かれた価額で売れるとは限りません。
在庫は売り切るまでに値引きが必要かもしれません。設備には撤去や運搬の費用がかかることもあります。売掛金も、未入金の理由によって回収の見込みが変わります。
次の内容を、帳簿とは別に整理します。
- 預金のうち実際に使える金額
- 売掛金の回収予定日と見込額
- 在庫や設備の売却見込額
- 担保やリース契約の有無
- 売却や撤去にかかる費用
「資産合計が借入より多いから大丈夫」とは判断できません。借入以外の未払いもあるためです。取引先への支払いと閉鎖費用を差し引くと、返済に使える額が少なくなる場合があります。
売却先が決まっていない資産は、希望額と見込額を分けてください。希望額だけで廃業日を決めると、資金が足りないまま営業を止めることになりかねません。
借入以外の支出を入れて、完済の見通しを出す
通常の清算を考えるときは、金融機関への借入残高だけを比べないようにします。営業をやめるまでの支払いと、やめた後の負担を含めて確認します。
- 従業員への未払い給与
- 仕入先や外注先への未払い
- 税金と社会保険料の未納
- 賃貸借契約の解約に伴う費用
- 設備の撤去や原状回復の費用
- 清算に必要な手続きの費用
退職金についても、就業規則や雇用契約に定めがあるかを調べます。支給の前提や金額を確かめず、経営者の判断だけで「払わなくてよい」と扱わないようにしてください。
回収・売却で得られる資金から、これらの支出を引きます。それでも返せない債務が残るなら、通常の清算だけで終える前提を見直す段階です。
詳しくは会社をたたむと借金は残る?連帯保証の有無で変わる結論をご覧ください。
お金が足りないときは、名前を変えず整理の方法を変える
廃業と呼んでも、解散登記をしても、返せない債務が自動的に消えるわけではありません。債権者との合意や裁判所の手続きを含め、会社に合う整理方法を検討します。
特別清算は、すでに解散して清算中の株式会社が対象です。会社法第510条は、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を定めています。破産とは出発点が異なります。
清算株式会社に債務超過の疑いがあるときは、清算人に特別清算開始の申立義務も定められています。営業を止めた後に不足が分かった場合も、放置してよい話ではありません。
どの手続きが適切かは、弁護士等の専門家による確認が必要です。返せない見込みがある段階で、清算と保証債務の整理を一緒に検討すると、後から個人の負担だけが残る事態を避ける準備につながります。
出典:会社法第510条・第511条(e-Gov法令検索)(2026年8月確認)。
会社の廃業と社長の自己破産は、同じ結論にならない
会社の借金と経営者個人の保証債務は、分けて確認します。会社が廃業・破産することだけで、社長の自己破産まで自動的に決まるわけではありません。
社長が何を保証しているかを契約で確かめる
経営者保証は、会社が返せなくなったときに、経営者個人が契約に基づいて返済責任を負う仕組みです。会社の資金繰りが悪化すると、この責任が暮らしの不安に直結します。
最初に見るのは契約です。「会社の借入には全部保証を付けたはず」という記憶だけで、個人の負担額を決めないでください。
借入ごとに、次の項目を整理します。
- 借りている会社と金融機関の名前
- 現在の借入残高
- 保証人になっている人
- 保証契約の対象と範囲
- 担保に入っている財産
返済予定表だけでは、保証や担保の内容が分からない場合があります。契約書が見つからないものは「未確認」として残します。推測で埋めると、会社の整理方針を誤るおそれがあります。
家族への影響も、誰がどの契約に関わっているかで変わります。会社の債務、社長の保証、家族自身の契約を同じ欄にまとめない方が確認しやすくなります。
保証がある場合も、個人の整理方法は別に検討する
保証債務の請求を受けても、その金額を個人で払えるかどうかは、会社の決算とは別の話です。会社側でどれだけ弁済できるかも含めて、残る負担を確認します。
自己破産を検討する場面もあります。ただし、条件が合えば別の整理方法を検討できる場合があります。そのひとつが、経営者保証に関するガイドラインに沿った保証債務の整理です。
すでに負っている保証を整理する場面では、同ガイドラインの第7項を確認します。要件には、会社側の法的債務整理や準則型私的整理の申立てがあります。同時に申し立てる場合や、申立てをおこなう見込みの場合も含まれます。
資産を開示するだけで、保証がなくなる仕組みではありません。要件への適合と債権者の合意を確認しながら進める枠組みです。
新たな借入で保証を求めない場面の要件と、既存の保証債務を整理する要件は異なります。廃業を考えているときは、会社の手続きとの関係まで確認してください。
出典:全国銀行協会「経営者保証に関するガイドライン」(2026年8月確認)。
会社を譲っても、買い手との約束だけで保証は消えない
株式や事業を売却しても、売り手と買い手の契約だけで金融機関との保証契約は消えません。解除や引継ぎには、金融機関等の判断が関わります。
「新しい社長が引き受けると言っている」だけでは、確認が足りません。譲渡契約上の約束と、金融機関による正式な手続きは別だからです。
売却を検討する段階で、次の内容を明らかにします。
- 対象となる保証契約
- 解除や引継ぎに向けた条件
- 関係者が対応する時期
- 手続きが進まない場合の扱い
- 完了を確認する書面
中小企業庁の中小M&Aガイドライン第3版でも、保証の扱いは最終契約の主要項目に位置づけられています。契約書へ記載すれば完了する、という意味ではありません。
出典:中小企業庁「中小M&Aガイドライン」(2024年8月公表・2026年8月確認)。
詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
廃業に向けた手続きは、営業終了後の仕事まで続く
自主的に会社を閉じる場合は、解散を決めた後に財産と債務の清算が続きます。営業を止める日だけでなく、回収・支払い・契約終了まで予定を組みます。
解散から清算結了までの役割をつかむ
株式会社の任意の解散では、株主総会での決議を経て、清算を担当する清算人が後始末を進めます。通常の営業を続ける段階から、会社を終えるための段階へ移るイメージです。
基本的な流れは次のとおりです。
1. 財産と債務を調べる
2. 株主総会で解散を決議する
3. 清算人を確認し、必要な登記をする
4. 債権者への公告と個別の催告をする
5. 債権を回収し、財産を換金する
6. 債務を弁済し、残る財産を整理する
7. 決算報告の承認後、清算結了を登記する
破産手続開始によって解散し、破産手続きが続いている場合は、この通常の清算の流れとは異なります。破産した会社の財産は、破産手続きの中で処理されます。
債務が返せるか不明なまま、登記だけ先に進めるのは避けたいところです。清算人が引き受ける仕事と、返済原資を確認してから日程を組みます。
出典:会社法第475条・第478条・第929条(e-Gov法令検索)(2026年8月確認)。
債権者への連絡には、法律で決まる期間もある
通常の清算では、会社に債権を持つ相手へ申出を求める手続きがあります。連絡先を知っている取引先へ知らせるだけでは足りません。
会社法第499条は、官報での公告と、判明している債権者への個別の催告を定めています。申出期間については「二箇月を下ることができない」とされています。これは清算株式会社の債権申出期間です。
出典:会社法第499条(e-Gov法令検索)(2026年8月確認)。
この期間を、そのまま廃業全体の所要期間と考えないでください。売掛金の回収や不動産の売却、債務の確認などが残れば、後始末は続きます。
営業終了の案内と法定の催告も役割が異なります。取引先に伝えるときは、最終受注日だけでなく、納品や請求の扱いも整理します。未完了の仕事があるなら、誰が対応するのかまで決める必要があります。
登記の費用だけで、廃業予算を組まない
株式会社の解散・清算にかかる登録免許税には、法定の金額があります。ただし、以下は会社を閉じる総費用ではありません。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
株式会社の上記登記にかかる額は、登録免許税法別表第一第24号によります。2026年7月23日時点の法令確認では、合計4万1千円です。官報公告の実費や、依頼する司法書士の報酬は含みません。
出典:登録免許税法(e-Gov法令検索)。
現実の予算では、未払いの精算や原状回復費も加わります。破産を選ぶ場合は、弁護士費用や裁判所への費用も準備対象です。案件ごとの差があるため、この法定額から総額を推測しないでください。
費用を払えない場合も、手続きを放置してよい理由にはなりません。残る現預金と回収見込みを示し、必要額と支払時期を具体的に確認します。費用不足を隠して依頼すると、途中で準備が止まる原因になります。
会社を終える判断と、事業を残す判断は両立する
法人の整理が必要でも、仕事や雇用を買い手に引き継げる場合があります。廃業とM&Aを比べるときは、会社全体を続けるかどうかだけで判断しないようにします。
株式を譲る場合と、事業を譲る場合で残るものが違う
株式譲渡は、会社の株主が変わる形です。法人格に変動がないため、借入などの債務も会社に残ります。買い手は、引き継ぐ会社の財務や契約を調べることになります。
事業譲渡では、引き継ぐ事業や財産を選んで移します。借入を売り手の会社に残し、事業を買い手へ引き継ぐ設計もあります。その場合、売り手の会社に残る債務をどう整理するかまで計画が必要です。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 引き継ぐ対象 | 会社の株式 | 選んだ事業・財産 |
| 売り手の法人 | 同じ法人が続く | 譲渡後も残る |
| 借入の基本的な扱い | 会社に残る | 承継範囲を設計 |
| 個人の保証 | 別途確認が必要 | 別途確認が必要 |
どちらでも、社長の保証が自動的に外れるわけではありません。また、事業譲渡では契約や許認可の承継について、個別の確認が必要になります。
借金が多いから株式譲渡は無理、事業譲渡なら問題ない、と機械的に決めないでください。事業を引き継ぐ条件と、債務の処理を並べて検討します。
買い手は、借金の額と一緒に仕事の継続性を見る
買い手が知りたいのは、引継ぎ後も事業が回るかどうかです。取引が続く見込みや、現場を支える人の状況が判断材料になります。
借入が重くても、顧客から必要とされている仕事まで消えているとは限りません。反対に、設備がそろっていても、担当者が退職し、契約も終了するなら引継ぎは難しくなります。
相談に向けて、次の点を言葉にしておくと話が進みます。
- 継続が見込める仕事
- 残ってほしい従業員と担当業務
- 引継ぎに使える設備や車両
- 継続に必要な許認可
- 経営者が抜けた後の運営上の課題
当社が支援して成約した案件でも、債務超過の会社は少なくありません。運送業で売上1億円台、債務超過3,000万円規模の会社も含まれます。これは2026年8月に確認した成約案件の例です。同じ財務状態なら成約できるという基準ではありません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
従業員の引継ぎと債権者への説明を省かない
事業譲渡で雇用契約の使用者を変える場合は、従業員本人の承諾が必要です。買い手が雇用を希望しても、経営者同士の合意だけで全員の移籍が決まるわけではありません。
民法第625条は「労働者の承諾を得なければ」と定めています。給与や勤務地などの条件を示し、本人が判断できるように進めます。
出典:民法第625条(e-Gov法令検索)(2026年10月確認)。
債務の扱いにも注意が要ります。事業譲渡後に商号を続けて使う場合など、買い手にも弁済責任が生じる規定があります。また、残る債権者を害すると知って事業を移すと、買い手への請求が問題になる場合もあります。
身内の会社へ安く移せば終わる、という発想で進めないでください。譲渡価格の根拠と代金の使い道を説明できる設計が求められます。
出典:会社法第22条・第23条の2(e-Gov法令検索)(2026年8月確認)。
迷っている段階では、支払日と資料をそろえて相談する
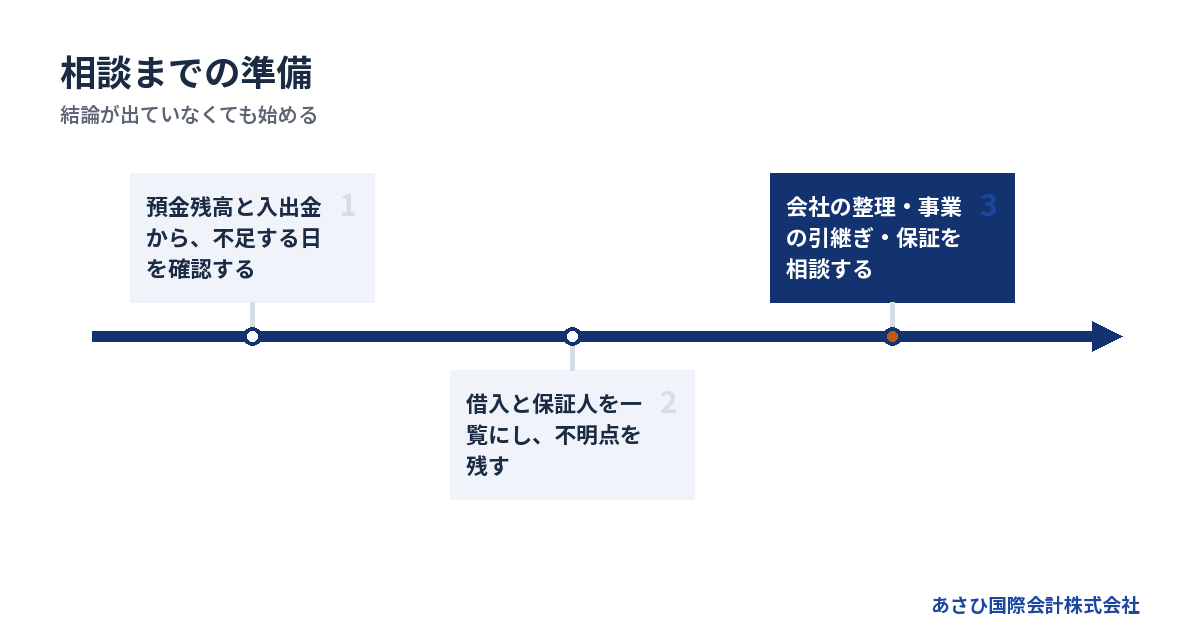
廃業か再建かを決めてから相談する必要はありません。支払いが続く期限と、借入・保証の状況が分かれば、検討の出発点を作れます。
最初に伝えるのは、次に払えなくなる日
資金繰りが厳しいときは、直近の決算の赤字額より、次の支払日が判断を左右します。「今月は厳しい」から、日付と不足額が分かる状態へ進めます。
1. 現在の預金残高を確認する
2. 入金予定を日付順に並べる
3. 支払予定を同じ表へ入れる
4. 残高が不足する日を特定する
5. 未確定の入金を分けて示す
まだ入るか分からない売上や融資は、確定した入金と混ぜません。その入金がなくても払えるかを見るためです。
期限が迫っている場合は、相談の冒頭で日付を伝えてください。すでに支払期限を過ぎているなら、その事実も伝えます。M&Aの検討を始めても、目の前の支払いが延期されるわけではありません。
状況によっては法的整理が適切な場合もあります。事業を残す検討と並行して、弁護士等が支払不能への対応を判断する必要があります。
決算書がそろわなくても、不明点を明らかにして始める
初回相談では、決算書の直近3期分と借入一覧が基本になります。そろっていなくても相談できます。書類探しに時間を使い、資金の残り日数を減らさないようにしてください。
資料が足りないときは、次のように分けて伝えます。
- 手元にある資料
- 作成や入手を依頼している資料
- 金額だけ把握している支払い
- 契約内容が分からない借入
- 未払いかどうか確認中の項目
従業員や取引先への説明も、事実と予定を分けます。「会社をやめると決めた」「引継ぎを検討している」「雇用条件は未確定」では、相手に伝わる内容が異なります。
説明する順番を決めず、関係者へ一斉に話すと、確認前の情報だけが広がるおそれがあります。誰に何を、いつ伝えるかも相談時に整理します。黙ったまま期限を越えることと、未確定事項を慎重に扱うことは別です。
相談では、担当範囲と成約後に残る仕事まで確認する
法律上の判断や債務整理は弁護士等、税金の確認は税理士が扱います。登記は司法書士、許認可は行政書士等の専門家が関わる領域です。M&A仲介は、買い手探しや譲渡条件の設計を担います。
肩書きだけで判断せず、今回の問題を誰が担当するかを確認します。
- 会社の債務整理を判断する人
- 経営者保証の扱いを確認する人
- 買い手を探し条件を整理する人
- 税金と登記の実務を担当する人
- 譲渡後の残務を担当する人
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に必要な資料や事業価値の説明資料を整え、M&Aの条件を設計します。経営者ご本人と、必要に応じて依頼する弁護士等の協議を支える後方支援です。当社が債務整理の交渉を代理するものではありません。
相談は無料、着手金はなく成功報酬のみです。成約時に譲渡代金から報酬を精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではありません。別途必要となる専門家費用や、会社に残る支払いは分けて確認します。
よくある質問
借金があっても、倒産せずに廃業できますか?
借金を含む債務と、閉じるための費用をまかなえるなら、通常の清算を検討できます。手元資金だけで足りなくても、売掛金の回収や資産売却で払える場合があります。ただし、帳簿上の資産額をそのまま使わず、実際の回収・売却見込額で計算してください。
廃業届を出せば、会社の借金や連帯保証はなくなりますか?
届出だけで、借金や連帯保証が消えるわけではありません。会社の営業終了、法人の清算、保証契約の扱いは別に確認します。借入が残っている場合は、誰がどの財産から返済するのかを整理し、返せない部分の処理を検討する必要があります。
会社が破産したら、社長も自己破産することになりますか?
会社の破産だけで、社長の自己破産が自動的に決まるわけではありません。経営者保証の有無や範囲、会社側の弁済、個人の返済能力などを確認します。自己破産が適切な場合もあれば、条件に応じて別の保証債務整理を検討できる場合もあります。
会社の資金がほとんど残っていなくても、相談できますか?
資金が少ない段階でも相談できます。当社の初回相談は無料です。最初に、現在の預金残高と次の支払日をお伝えください。M&Aの検討に使える時間と、法的整理への対応を要する状況かを分けて考えます。費用不足や滞納も、隠さず共有してください。
まとめ
次の支払日と不足する金額を書き出し、借入一覧の横に保証人を記入してください。廃業か倒産かの呼び方を決めるより先に、その情報をもとに、会社の整理と事業の引継ぎ、個人の保証を相談できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496