


目次
この記事の対象と結論
社長が自己破産しても、そのことだけで会社まで自動的に破産するわけではありません。ただし、営業を続けられるかは、会社の資金と経営体制によって変わります。
借入の連帯保証を抱え、会社も家族の暮らしも失うのではと不安な方へ。資金繰りや保証の悩みを相談する経営者は珍しくありません。ひとりで会社の行く末まで決める必要はないのです。
社長個人の債務と、会社の支払い・経営体制を分けて確認してください。 個人の整理後も会社を続ける場合もあれば、法人と個人の整理をあわせて進める場合もあります。
以下は主に株式会社を想定した説明です。会社の形態や契約によって扱いは変わります。個別の手続きは、依頼する弁護士等の専門家による確認を踏まえて判断します。
社長の自己破産だけで、会社の借入や営業は終わらない
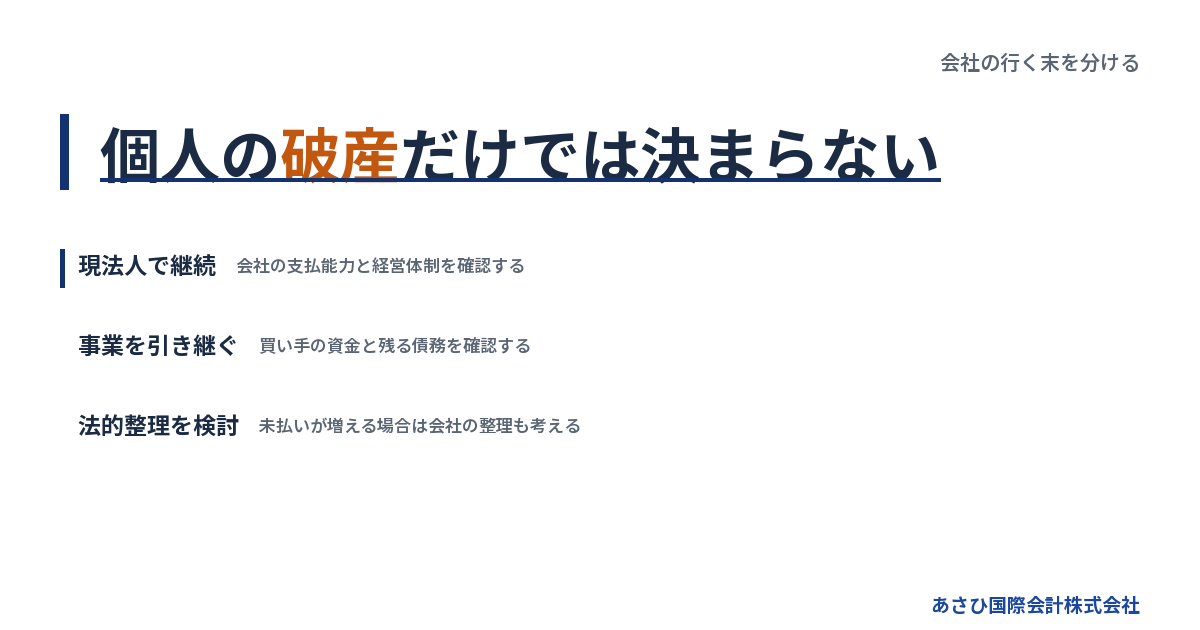
社長個人の自己破産で整理するのは、本人の財産と債務です。会社が所有する財産や会社名義の借入まで、同じ手続きでまとめて整理されるわけではありません。
会社の借入と社長の保証債務は別に残高を見る
法人が借りたお金は、原則として法人の債務です。社長が連帯保証人でも、借りた側と保証する側は分かれています。
本人の保証債務について返済責任の免除を受けても、それだけで会社の借入が消える関係にはありません。営業を続けるなら、法人としての返済をどう扱うかが残ります。
確認するのは、口座から引き落とされる金額だけではありません。
- 借入の契約者が会社か個人か
- 社長が保証している借入の範囲
- 家族や他の役員による保証の有無
- 担保に入っている財産の所有者
個人で借りたお金を会社へ入れている場合もあります。その借入は、会社が使ったという理由だけで本人の責任から外れるものではありません。
反対に、会社の帳簿にある役員借入金は、社長などから会社が借りたお金です。借入先と資金の使い道を分けると、誰の債務を整理する話なのかが見えてきます。
株式会社の解散事由は、会社自身の破産を指す
会社法第471条は、株式会社の解散事由に「破産手続開始の決定」を挙げています。ここでいう破産は、その株式会社自身に対するものです。社長個人への決定を意味していません。
出典:e-Gov法令検索「会社法」第471条(2026年8月18日確認)。
そのため、本人の破産を考え始めた段階で、会社も閉じると決めるのは早計です。設備の処分や契約の解約を進める前に、法人として続ける余地を調べます。
一方、会社も支払えない状態なら、個人の問題だけを扱っても資金不足は残ります。どちらか片方を先に片づければ済むとは限りません。法人の資産と支払いも、同じ時点の資料で確認する進め方です。
営業の継続は、会社自身の支払能力で判断する
営業を続けるには、会社が日々の支払いを回せることが前提になります。法人と個人が別であるという説明だけでは、継続の見通しは立ちません。
→ 横にスクロールできます
| 会社の状態 | 検討する方向 | 先に確認すること |
|---|---|---|
| 営業資金が回る | 現法人で継続 | 代表者と契約 |
| 引き継げる事業がある | 譲渡を含む再生 | 買い手と運転資金 |
| 未払いが増え続ける | 法的整理も検討 | 資産と支払期限 |
社長の立替えが止まると給与を払えないなら、その不足を計画に反映します。「これまでは払えていた」という実績と、今後も払える見込みは別です。
受注があっても、売上の入金より仕入れの支払いが先なら資金は減ります。帳簿の利益だけでは見落とす部分です。入金日と支払日を並べ、資金が足りなくなる日を確かめてください。
また、営業を止めた場合にも支出は残り得ます。家賃や契約終了に伴う負担まで確認し、続ける場合と止める場合の両方を比べます。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社を続けるには、持株・代表者・契約を整える
会社を残す場合は、株式の所有者と経営を担う人の確認も欠かせません。本人の財産を整理する過程が、会社の意思決定に影響することがあるためです。
社長の持株は、会社の設備とは扱いが違う
個人で保有する自社株式は、社長本人の財産です。会社名義の預金や設備とは区別され、個人の破産手続きで調査や換価の対象となり得ます。
株式の価値や処分の扱いは、経営権にも関わります。「非上場だから価値はない」と自己判断せず、会社の財務や株式の内容を確認してください。
確認に使う資料は次のとおりです。
- 株主名簿
- 株式の譲渡制限が分かる定款
- 直近の決算書
- 株式に関する過去の契約書
譲渡制限がある株式では、会社の承認手続きも論点になります。親族や後任へ希望どおりに移せると考えて、先に名義を変えるのは避けます。
社長から会社への貸付金も、本人が持つ財産に当たり得ます。返済を求められた場合の会社への影響も確認対象です。帳簿の金額に加え、いつ、何のために入れた資金なのかを説明できるようにします。
取締役の地位と、再び就任できるかを分ける
株式会社の取締役が破産手続開始決定を受けると、会社との委任関係が終了する扱いになります。会社が存続していても、役員の地位をそのまま放置することはできません。
ただし、破産したことだけで、その後も取締役になれないという意味ではありません。再任を含め、選任や登記の扱いを確認することになります。
特に、社長しか取締役がいない会社は、日常業務にも影響します。次の担当を曖昧にしない準備が求められます。
- 契約の締結を担う人
- 会社の支払いを承認する人
- 従業員へ業務を指示する人
- 取引先への説明を担う人
申立てを検討している段階で、役員構成を専門家へ伝えてください。本人が株主でもある場合は、持株の処分と役員選任の関係も確認します。
家族を代表者にする案でも、名前だけの交代では営業は回りません。経営判断を担えるか、引き継ぐ業務は何かまで具体化します。
借入や賃貸借は、契約の条項を読む
社長の破産が会社の契約へ及ぼす影響は、契約内容によって変わります。会社名義だから影響はない、と決めるのは避けたいところです。
代表者や保証人の信用状態に関する条項があれば、届出や対応を確認します。本人名義で借りた店舗を会社が使っている場合は、賃借人と営業主体が違う点も整理します。
点検は営業が止まりやすい契約からです。
- 借入契約と保証契約
- 店舗や事務所の賃貸借契約
- 車両や設備のリース契約
- 主な取引先との継続契約
契約書が見つからないものは、書類不足として分けておきます。記憶を前提に「問題なし」と扱わないためです。
相手への説明時期も契約とあわせて決めます。未確定の内容を広く伝えると、注文や仕入れに影響が出るおそれがあります。通知義務を確認し、誰に何を伝えるかを準備してください。
許認可は、役員の再任とは別に確認する
取締役への再任が可能でも、業種ごとの資格や許認可の条件を満たすかは別の問題です。会社法上の扱いだけで、営業継続まで判断しないでください。
個人の破産が資格制限に関わる仕事もあります。また、社長自身が許認可の要件を支える役割を担っている場合は、後任の確保が営業計画に直結します。
確認したい内容は次のとおりです。
- 許認可を受けている名義
- 役員に求められる条件
- 営業を支える有資格者の在籍状況
- 代表者変更に伴う届出等の扱い
許認可の書類と現状が食い違っていないかも調べます。名義上は人員がそろっていても、すでに退職しているなら別の課題があるためです。
申請や届出の実行は、依頼する行政書士等の専門家の担当領域です。継続に必要な体制を確認したうえで、個人の手続きと日程を合わせます。
連帯保証の整理には、会社側の債務整理も関係する
社長個人の自己破産を検討する背景に連帯保証があるなら、会社の借入状況も一緒に確認します。保証債務の整理方法は、会社側でどの手続きを進めるかによっても変わります。
連帯保証では、会社への請求が先とは限らない
連帯保証人は、まず会社へ催告してほしいと求める権利などを持ちません。民法第454条では、連帯保証人について「前二条の権利を有しない」と定めています。
会社に財産が残っていても、本人への請求が後回しになるとは限らないということです。署名は形式だけ、という理解では扱えません。
出典:e-Gov法令検索「民法」第452条〜第454条(2026年8月18日確認)。
請求を受けたときは、金額だけでなく対象の契約を確認します。同じ金融機関に借入が複数ある場合、どの債務についての請求かが分からないまま返答しないようにします。
保証契約の写しがない場合も、記憶だけで範囲を決めないでください。会社の返済状況と届いた通知をそろえ、本人が負っている責任を確かめるところから始めます。
退任や会社の譲渡だけでは保証の終了を確認できない
社長を辞めたことと、連帯保証から外れたことは別です。株式を譲ったり事業を止めたりしても、保証契約が残る場合があります。
後任が就いたという事実だけで、本人の保証が終わったとは判断できません。債権者との契約がどう扱われたかを確認します。
確認するのは次の事項です。
- 解除の対象となる借入
- 保証解除についての債権者の同意
- 解除を確認できる書面
- 残っている保証契約の有無
返済が続いている間は、残った保証が表面化しにくいこともあります。請求が来ていないことを、責任がなくなった根拠にしないでください。
廃業後の保証について、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
ガイドラインの利用には、会社の申立て等が要件になる
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。資産を開示しただけで、保証が外れる制度ではありません。
会社が法的整理または準則型私的整理を申し立てていることも、保証債務の整理の要件です。 利用と同時に申し立てる場合のほか、手続きが係属中、またはすでに終結している場合も含まれます。
同ガイドライン第7項(1)では、以下の条件を満たすことが求められます。
- 保証契約がガイドラインの対象要件を満たす
- 会社が法的整理等を申し立てている
- 対象債権者にも経済的な合理性がある
- 所定の免責不許可事由がなく、そのおそれもない
会社側の手続きは、法的債務整理手続または準則型私的整理手続です。通常の返済相談をしているだけの状態とは区別されます。
経済的な合理性とは、破産手続きより多くの回収が見込める場合などを指します。本人の希望だけで決まるものではありません。
免責不許可事由は、破産法第252条第1項のうち第10号を除くものが対象です。該当する事由が生じておらず、そのおそれもないことが求められます。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)(2026年8月19日確認)。
今後の融資で保証を付けないための要件と、既存の保証債務を整理する要件は異なります。利用を検討する際は、会社側の手続きまで含めて適否を確認してください。
従業員と家族への影響は、契約と財産の関係で変わる
社長の自己破産だけで、従業員や家族まで同じ責任を負うわけではありません。ただし、給与の原資や住まいが本人の資金・財産に依存していれば、仕事や暮らしへの影響を調べます。
従業員の給与は会社の支払義務として残る
法人が雇用主なら、給与の支払義務は会社が負っています。社長個人の破産だけで雇用契約が終わったり、未払給与がなくなったりするものではありません。
営業を続けるなら、次の給与を会社の資金で払えるかが確認事項です。本人の立替えを除いた資金繰りで、支払日までの入金を見積もります。
従業員への説明では、見通しと確定事項を分けて伝えます。
- 営業を続ける予定か
- 次の給与を払える見込みがあるか
- 雇用条件に変更の予定があるか
- 次の説明をいつおこなうか
資金不足が見えているのに、根拠なく従来どおりと約束すると、生活設計への影響が広がります。未払いがあるなら、対象者と金額を整理してください。
給与台帳や勤怠記録も保全します。事業を止める場合には、退職や未払賃金の扱いを別途検討することになるためです。個人の破産の説明だけで、従業員対応を終えないようにします。
家族の返済責任は、続柄だけでは決まらない
配偶者や子どもであるという理由だけで、社長の借金を返す義務が生じるわけではありません。家族自身が保証契約を結んでいる場合などは、個別の確認が要ります。
本人だけが債務を整理しても、別の保証人の責任まで同じように消えるとは限りません。家族の署名がある契約は、分けて把握してください。
住まいについては、所有名義に加えて担保も調べます。
- 土地と建物の所有者
- 住宅に設定されている担保
- 住宅ローンの契約者
- 家族が負っている保証
社長所有の建物を会社が使っているなら、住まいと営業の両方に関わります。自宅と事務所が一緒の場合は、移転が営業費用にも影響するためです。
家族への説明では、確認できている責任の範囲を伝えます。「家族だから全部払う」とも「名義が違うから影響はない」とも決めつけず、契約と財産をもとに話します。
残せる生活資金と会社のお金は分けて考える
個人の自己破産には、本人の手元に残せる財産の扱いがあります。生活に使うものまで何も残らない、と考える必要はありません。
破産法上、現金は99万円まで自由財産として扱われます。対象は現金で、預貯金を含む資金全体の上限という意味ではありません。出典は破産法第34条等で、2026年8月18日に確認された内容です。
出典:e-Gov法令検索「破産法」。
口座から現金を引き出せば、その分を残せるという理解も避けてください。資金移動の経緯を含めた確認があるため、手続きを見越して自己判断で動かさないようにします。
会社の預金も、社長の生活費として自由に使える資金ではありません。役員報酬や立替金の精算は、それぞれの根拠を確認します。
生活費と営業費用を別々に書き出すと、どちらにいくら不足するかを説明できます。住宅や保険などの扱いも、本人の財産資料をそろえて確認する進め方です。
現法人の継続・事業譲渡・法的整理を同じ条件で比べる
会社を残す選択肢は、今の法人で営業を続けることだけではありません。事業を別の経営者へ引き継ぐ案も含め、必要な資金と残る債務を比べます。
現法人で続けるなら、個人の補填を外して計算する
現状の会社を続けられるかは、社長の私財を入れない資金繰りで確認します。家族の援助も、未確定なら入金として扱いません。
見るのは売上の大きさより、お金の動く日です。
- 売掛金の入金日と回収見込み
- 仕入れや外注費の支払日
- 給与と家賃の支払日
- 借入返済日と滞納額
受注が増えるほど、先払いの費用が膨らむ会社もあります。仕事があることと、支払えることは別なのです。追加の受注を受ける際も、入金までの費用を確認してください。
返済条件の変更を検討している場合は、合意前の条件を確定扱いしないようにします。現状の条件でもつ日と、変更が成立した場合にもつ日を分けると、判断を進めやすくなります。
後任がいる場合には、本人の資金力や経営体制も見ます。社長が交代するだけで運転資金が増えるわけではないためです。
株式を譲るか事業を譲るかで、残るものが違う
株式譲渡では会社の株主が変わり、法人自体は存続します。会社の借入も原則として会社に残ります。借入を消す取引とは区別してください。
事業譲渡では、引き継ぐ財産や事業の範囲を定めます。今の法人を整理しながら、事業を別の会社で続ける形を検討できる場合があります。
→ 横にスクロールできます
| 譲渡の形 | 主に変わるもの | 確認する債務 |
|---|---|---|
| 株式譲渡 | 会社の株主 | 法人に残る借入 |
| 事業譲渡 | 事業の担い手 | 承継範囲と残債務 |
事業譲渡でも、債務の責任を単純に切り離せるとは限りません。商号を続けて使う場合などには、買い手側の責任も確認します。契約や雇用を引き継ぐ条件も別途整理します。
また、譲渡代金を誰が受け取るかも異なります。株主が受け取る代金と、会社が受け取る代金を混ぜると、個人の返済に使える資金を見誤るおそれがあります。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
買い手の価格と、保証解除の見通しを別に評価する
再生型M&Aでは、価格に加えて、買い手が事業を続ける資金と体制を確認します。売買契約を結べても、運転資金が不足すれば雇用や取引に影響しかねません。
確認したいのは、次の事項です。
- 買い手の資金力と支払原資
- 譲渡後に使える運転資金
- 従業員の雇用と条件
- 保証解除の手順と未解除時の扱い
M&Aの成立と、連帯保証の解除は別に確認します。 売り手と買い手の合意だけで、金融機関等との保証契約が消えるわけではありません。
中小M&Aガイドライン第3版でも、解除や引継ぎがされない場合の扱いが示されています。契約解除や補償等を含め、最終契約で検討する項目です。
出典:中小企業庁「中小M&Aガイドライン」(第3版は2024年公表、2026年8月18日確認)。
買い手候補がいることと、実行条件が整うことには差があります。候補の存在だけを理由に、他の準備を止めないようにします。
未払いが増える状況では、法的整理も並行して検討する
営業を続けるほど未払いが増えるなら、法的整理が適切な場合もあります。売却への期待だけで支払いを先送りすると、従業員や取引先の負担が増えるおそれがあります。
破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。財産の整理と、本人の生活の立て直しをあわせて考える手続きです。
出典:e-Gov法令検索「破産法」第1条(2026年8月18日確認)。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。会社と個人の債務整理を検討しつつ、引き継げる事業の有無も調べます。
その際、売却できた場合の案だけで終えないようにします。成立しなかった場合に、どの資金で何を進めるかも確認してください。準備の費用を使い切ると、選択肢が狭まるためです。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談の準備は、支払期限と会社・個人の資料を分ける
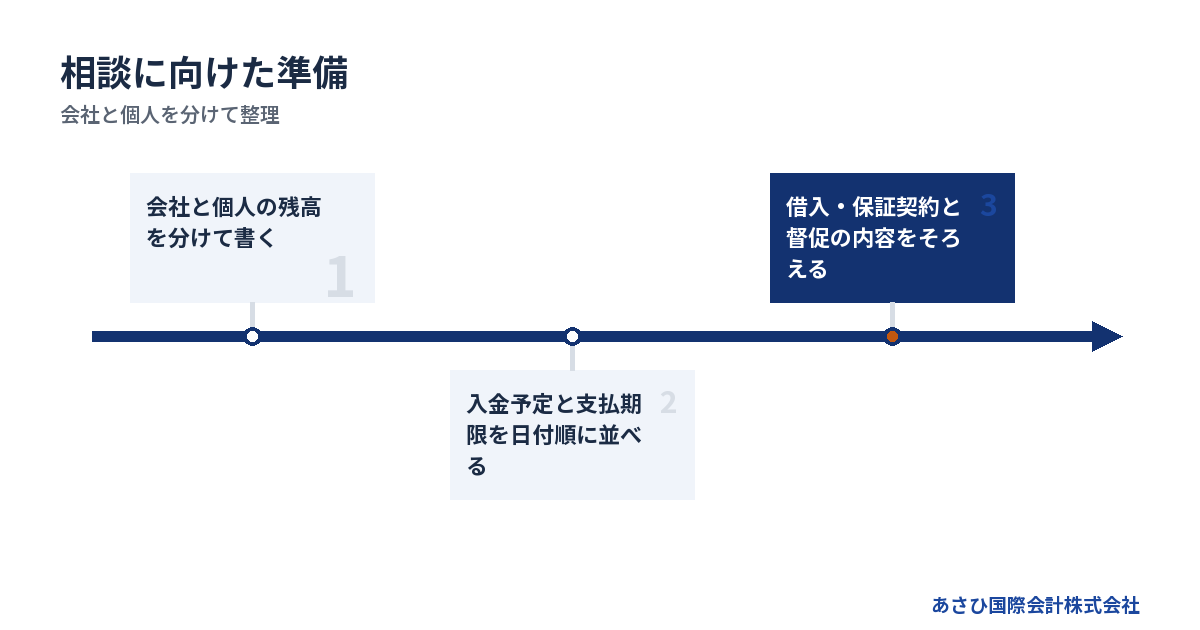
相談では、会社と個人それぞれの資金不足が分かる資料から確認します。書類が全部そろうまで待たず、近い支払期限や届いている督促を先に伝えてください。
支払予定を日付順に並べ、財産を動かす前に確認する
現在の残高と入出金予定を並べると、判断に使える時間が見えてきます。月末残高だけでは、途中で支払えなくなる日を見落としかねません。
準備は次の順序で進めます。
1. 会社と個人の口座残高を分ける
2. 入金予定と支払期限を日付順に並べる
3. 借入と保証の契約書を集める
4. 滞納額と督促の期限を書き出す
請求済みの売掛金も、回収見込みを添えます。入金が遅れているなら、予定どおり使える資金として計算しないためです。
近い期限は、通知書の記載どおりに伝えてください。「来月あたり」と丸めるより、実際の日付が判断に役立ちます。すでに期限を過ぎていれば、その事実も省きません。
親族への返済や財産の売却は、後の手続きに影響する場合があります。帳簿や契約書を保全し、名義変更や資金移動を実行する前に確認します。
破産費用は、会社分と個人分を分けて見積もる
自己破産には、裁判所へ納める費用と弁護士費用がかかります。会社も整理するなら、法人分と個人分を分けた見積りで、不足額を確認します。
東京地方裁判所の2026年1月1日版資料には、下表の予納金基準があります。対象は、弁護士を代理人とする自己破産申立ての管財事件です。確認日は2026年8月20日です。
→ 横にスクロールできます
| 対象 | 予納金の基準 | 件数ごとの加算 |
|---|---|---|
| 法人の管財事件 | 最低20万円 | 法人1件16,264円 |
| 個人の管財事件 | 最低20万円 | 個人1件20,397円 |
出典:東京地方裁判所「破産手続費用一覧」(2026年1月1日版)。
申立手数料や郵券などは別途かかります。本人申立て等は別の基準で、事案によって金額も変わります。この表は総費用を示すものではありません。
弁護士費用には全国一律の報酬基準がなく、一律の総額の幅は示せません。依頼内容と会社の状況を伝え、支払時期を含む見積りで確認します。
費用が足りなければ、支払方法や準備の進め方も確認対象です。払えないという理由で手続きが不要になるわけではありません。資金を使い切る前に、不足していることを伝えてください。
当社は事業価値の資料づくりとM&Aの条件設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。事業価値の説明資料や譲渡条件の設計を通じ、経営者ご本人の判断と協議を後方から支える役割です。
債権者との交渉は経営者本人が担い、必要に応じて弁護士等の専門家へ依頼します。法的手続きの実行も、依頼を受けた専門家が担当します。
初回の相談では、以下の内容から事業を残す余地を確認します。
- 現在の営業内容と受注状況
- 従業員と主要設備の状況
- 借入残高と保証の範囲
- 資金が不足する見込みの日
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
破産手続きなどの費用は、この報酬条件とは別です。依頼する業務ごとに確認してください。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
社長が自己破産した場合、会社の日常業務はどうなる
社長が自己破産した場合、会社はどうなるのか。営業継続の判断では、日々の業務がどこで止まるかも確認したいところです。会社に資金があっても、支払いや受注が社長だけに集中している場合があります。手続きの確認とあわせて、現場の引継ぎも準備してください。
個人名義の支払いに頼っている業務を洗い出す
会社の経費を、社長の個人口座や個人名義の契約で払っていないか調べます。帳簿上は会社の費用でも、実際の契約者が本人という場合があるためです。
確認対象は、大きな借入や店舗の契約だけではありません。日常業務で使うサービスも一覧にすると、見落としを減らせます。
- 通信費の契約者と支払元を確認する。
- 業務用サービスの契約名義を調べる。
- 立替払いが続いている経費を拾う。
- 更新日と次の請求日を書き出す。
契約を切り替えれば済むと判断せず、変更条件や費用も確認してください。個人の財産や契約に関わる変更は、依頼する弁護士等の専門家へ相談します。状況によっては法的整理が適切な場合もあるため、継続だけを前提に進めないことが大切です。
支払えることと、支払いを実行できることを分ける
資金繰り表に余裕があっても、承認する人が不在なら支払いが遅れるおそれがあります。振込操作の担当者と、支払いを決める権限を持つ人を分けて確認してください。
社長が経理も担っている場合は、請求書の所在から引き継ぐ必要があるかもしれません。引継ぎ表には、次の項目を記載すると整理しやすくなります。
- 未処理の請求書の保管先を記す。
- 支払日ごとの担当者を決める。
- 承認権限の確認状況を残す。
- 入金確認と消込の担当を決める。
口座やシステムの利用権限も点検します。本人の認証情報をそのまま共有する方法には頼らず、正規の変更手続きを確認する進め方です。
新しい注文は、納品までの費用も含めて判断する
営業を続けたいときほど、新規受注を資金回復の見込みに入れたくなるものです。ただし、入金までに必要な費用を払えるかは、別に検討してください。
注文ごとに、仕入れの支払日と売上の入金日を照らし合わせます。前払いを受ける取引では、その資金で納品まで進められるかも確認したいところです。受け取った金額だけを見て、使える余裕が増えたと捉えないようにします。
取引先への説明では、納期に関わる確認事項を具体化してください。未確認の体制を前提に納品を約束すると、後で対応が難しくなるおそれがあります。受注を続ける範囲は、手元資金と実際の作業体制から見直す考え方です。
継続を見直す条件を、先に決めておく
営業継続の判断は、相談時点の見通しだけで固定しないようにします。入金の遅れや取引条件の変更があれば、前提が崩れる場合もあるためです。
「予定した入金がない」「必要な担当者が決まらない」など、再検討する条件を記録してください。その条件に当てはまったとき、誰へ連絡するかも決めておくと相談が進めやすくなります。
会社が存続できるかという確認に加え、明日の業務を誰がどう回すかまで具体化します。 個人の手続きと会社の運営を別々に放置せず、同じ予定表で確認することが、継続の見通しを立てる助けになります。
よくある質問
社長だけが自己破産して、会社は営業を続けられますか?
会社に支払能力があり、経営体制や契約上の条件を整えられる場合は、継続を検討できます。個人の破産だけで法人まで自動的に破産するわけではありません。ただし、持株や取締役の地位は別途確認します。本人の資金補填が止まっても給与や仕入れを払えるか、会社の資金繰りで判断してください。
社長を家族に交代すれば、自己破産の影響を避けられますか?
代表者の交代だけでは、本人の保証債務や持株の問題は整理されません。家族が経営を引き継ぐ場合も、選任の手続きと実際の運営体制を確認します。株式や財産を不当に安く移すと、後の手続きで問題になり得ます。名義変更を進める前に、会社と個人の状況をまとめて確認してください。
社長が自己破産すると、会社の銀行口座も使えなくなりますか?
会社名義の口座と社長個人の口座は区別されます。ただし、借入契約や会社の返済状況によって取引へ影響する場合があるため、会社口座なら支障がないとも判断できません。契約内容と支払予定を確認します。個人口座で売上や経費を管理している場合には、その資金が誰に属するかも整理します。
自己破産を申し立てた後でも、会社や事業を譲れますか?
申立て後も検討の余地がある場合はありますが、対象財産と手続きの段階によって進め方が変わります。社長の持株を売るのか、会社が事業を譲るのかでも判断主体は異なります。依頼中の弁護士や、選任されている場合の破産管財人との確認を通じて進めます。本人だけで売却を約束することは避けてください。
社長が自己破産した場合、会社は新しい注文を受け続けてもよいですか?
個人の自己破産だけを理由に、一律に受注の可否が決まるわけではありません。会社の経営体制や契約上の条件に加え、納品までの費用を払えるか確認します。入金予定だけに頼らず、作業を担う人と必要な仕入れも確かめてください。未払いが増える見込みなら、受注を続ける範囲の見直しも検討します。状況によっては法的整理が適切な場合もあります。
まとめ
会社と個人の借入・保証を分け、直近の支払期限と残高を書き出してください。その資料をもとに、個人の債務整理と会社の継続・事業譲渡・法的整理を並行して検討します。
関連記事
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月26日