


目次
この記事の対象と結論
休眠会社買取ドットコムを検討するときは、買取価格に加え、売却後の借入と連帯保証の扱いを確認してください。会社の持ち主が変わっても、それだけで経営者個人の保証まで外れるわけではありません。
廃業を考えながら「会社を引き取ってもらえれば、返済の不安から離れられるかもしれない」と探している方もいるはずです。その希望を具体的な判断につなげるには、何を売り、誰が支払い、どの責任が残るかを分ける必要があります。
なお、休眠会社買取ドットコムの運営者情報や料金、口コミを評価できる確認資料は、ここでは示していません。特定サービスの推奨や否定は避け、廃業を検討する経営者が契約条件を読むための基準を整理します。相談する経営者は珍しくありません。売るか閉じるか、決めきれない段階から状況を整理できます。
休眠会社買取ドットコムは、名称だけで依頼範囲を判断しない
休眠会社買取ドットコムという名称だけでは、直接の買取か仲介か、借入のある会社も対象かは判断できません。最初に確かめたいのは、契約相手と依頼できる仕事の範囲です。
運営者と買い手が同じかを確かめる
サービスを運営する会社が、そのまま買い手になるとは限りません。売り手と買い手の間に入る仲介であれば、相談を受ける相手と株式を取得する相手は別になります。問い合わせの段階で、その関係を聞いておきましょう。
確認する項目は、次のとおりです。
- サービスの運営法人名
- 相談や仲介の契約相手
- 株式や事業を取得する買い手
- 譲渡代金を支払う主体
- 成約後の連絡担当者
説明を受けた名前と、契約書に書かれた当事者が違う場合は、その理由を確認してください。担当者の名刺だけでは、会社として誰が責任を負うかまでは分かりません。
法人番号公表サイトでは、法人の名称や所在地などを照合できます。ただし、法人の実在を確認することと、支払い能力を評価することは別です。登記情報が見つかっただけで、契約条件まで安心できるとは判断しないでください。
「買取対象」に借入や未払いが含まれるか
「休眠会社を買い取る」という説明があっても、対象となる会社の条件は個別に確かめる必要があります。営業を止めた会社と、借入返済が難しい会社では、確認する内容が異なるためです。
たとえば、売上がない状態でも、借入や賃貸借契約が残っている場合があります。反対に、借入はなくても、過去の取引の精算が終わっていないことも考えられます。
問い合わせでは「休眠中です」だけで終えず、次の状態を伝えてください。
- 借入残高と毎月の返済額
- 経営者個人の保証の有無
- 税金や社会保険料の未払い
- 給与や取引代金の未払い
- 継続中の契約と残っている資産
詳しい金額が分からなければ、概算と未確認の項目を分ければ足ります。あとから事情が判明すると、査定条件や契約内容を組み直す必要が生じるためです。
口コミより、自分に提示された条件を読む
評判を調べたくなるのは自然なことです。ただ、口コミに書かれた会社と、自社の借入や保証の条件が同じとは限りません。「売れた」という感想だけでは、保証解除まで済んだかも読み取れないでしょう。
見るべきなのは、説明の具体性です。質問に対して、契約上の根拠と担当範囲を示してもらえるかを確かめます。
「借入も含めて引き受けます」と説明された場合は、その意味を掘り下げてください。会社に借入を残したまま株式を取得する話なのか、返済する話なのかで、結果は変わります。
休眠会社買取ドットコムについても、料金や対応範囲を推測で補わないことが出発点です。分からない箇所は、見積書や契約案への回答として残してもらうと、判断しやすくなります。
買取を検討できる状態かは、休眠の有無だけでは決まらない
会社の売却を考えるなら、営業しているかに加え、引き継げる事業と残っている支払いを確認します。休眠という呼び方だけでは、買い手が評価できる内容や、廃業に必要な作業は見えてきません。
営業を止めた会社と、会社法上の休眠会社を区別する
日常的には、営業を休んでいる会社を「休眠会社」と呼ぶことがあります。一方、会社法上の休眠会社には、登記を長期間していない株式会社という別の意味があります。
会社法第472条は「最後の登記から十二年を経過した株式会社」を対象にしています。法務大臣の公告後、所定の対応がない場合のみなし解散を定めた条文です。公告からの期間は2か月で、事業を廃止していない旨の届出や必要な登記が関係します。出典は会社法・法務省の説明で、2026年8月確認の内容です。会社法第472条
営業を止めた日と、最後に登記した日は別に確認してください。「休眠しているから、そのまま売れる」とも、「もう法人がなくなっている」とも判断できません。
案内や通知が届いている場合は、捨てずに保管します。現在の法人の状態を確かめてから、譲渡や清算の進め方を検討する順序です。
残っている事業を、会社の器から切り分ける
廃業を考えていても、引き継ぎの対象になる仕事が残っている場合があります。経営者が続けられない事情と、買い手が事業を続けられるかは、別の判断になるからです。
確認したいのは、帳簿上の資産だけではありません。
- 継続が見込める受注
- 引き継ぎを検討できる取引関係
- 稼働できる設備や在庫
- 仕事を支える従業員の技能
- 事業に必要な許認可の状態
ただし、取引や許認可をそのまま引き継げるとは限りません。契約の内容や、採用する譲渡の形に沿って確認します。
すでに従業員が退職し、設備も処分した後なら、評価の前提は変わります。残せる事業があるかを検討したい場合は、処分や解約を進める前に、その予定も含めて相談してください。買い手探しに使える材料を把握するためです。
売却・休業・廃業を、支払いの見通しで比較する
選択肢を比べるときは、手続きの名前より、残る負担に目を向けます。営業を休めば売上が止まる一方、契約に沿った支払いが続くこともあります。株式を売る場合も、債務や保証の確認が必要です。
→ 横にスクロールできます
| 選択肢 | 主な確認対象 | 借入・保証の扱い |
|---|---|---|
| 休業を続ける | 再開予定と維持負担 | 別途確認が必要 |
| 株式を譲る | 買い手と会社全体 | 会社債務と保証を確認 |
| 事業を譲る | 引き継ぐ仕事や資産 | 残る会社の債務を確認 |
| 廃業して整理する | 資産と未払い | 返済・整理方法を検討 |
「売却価格が付くか」だけで結論を急がないでください。売却まで事業を維持する資金や、売却後の作業まで含めると、選ぶ道が変わる場合があります。
資産を処分しても返済が難しいなら、通常の清算だけで進められるかも確認が要ります。状況によっては法的整理が適切な場合もあります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
会社を売る契約と、連帯保証を外す手続きは別に確かめる
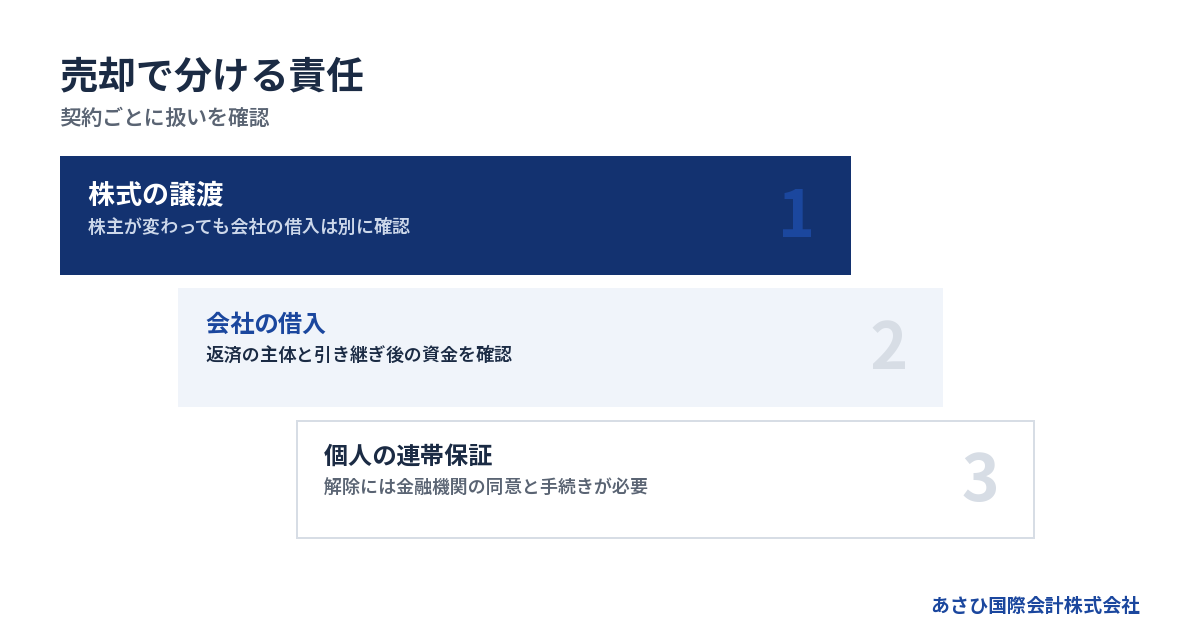
会社の売却契約だけで、金融機関との連帯保証契約が消えるわけではありません。 保証解除を目指す場合は、売買当事者の約束に加え、金融機関の同意と正式な手続きの確認が必要です。
株式譲渡では、会社の借入も確認対象になる
会社の株式を譲ると、株主が変わります。法人格は変わらないため、会社が借りているお金は、原則として会社の債務として残ります。買い手が取得するのは株式であり、借入契約の債務者が自動的に買い手個人へ変わる仕組みではありません。
そのため、査定では借入だけでなく、帳簿に出ていない支払いの有無も確認されます。把握している未払いを隠すと、価格の問題に加え、契約上の責任を問われるおそれがあります。
把握できていない事項は、そのまま「未確認」と伝えてください。資料がないのに、債務がないと書くことは避けます。
中小企業庁「中小M&Aガイドライン第3版」は、株式譲渡では法人格に変動がないと説明しています。会社の債務や簿外債務の調査が論点になることも示されています。出典は同ガイドラインで、2026年8月確認の内容です。中小M&Aガイドライン
代表者を退任しても、保証は別に点検する
「社長を辞めたのだから、会社の借金から離れられるはず」と考えたくなるかもしれません。しかし、代表者としての立場と、契約上の保証人としての立場は分けて確認します。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録による契約も規定されています。まず探したいのは、自分がどの契約で保証しているかを示す資料です。民法第446条
手元に写しが見つからないことは、保証契約がないことの証明にはなりません。契約先ごとに確認してください。
また、連帯保証には、通常の保証と異なる扱いがあります。民法第454条により、催告の抗弁と検索の抗弁を持ちません。会社への請求や財産執行を先に求めて、個人への請求を退けることには制約があります。条文の内容は2026年8月確認です。民法第452条〜第454条
「買い手が責任を負う」という約束の範囲を読む
売買契約に、買い手が保証解除に向けて対応すると書かれる場合があります。ただし、その約束は売り手と買い手の間のものです。金融機関が同意したことを、その条文だけで確認することはできません。
契約案では、少なくとも次を読み合わせます。
- 解除の対象となる保証契約
- 買い手がおこなう手続き
- 手続きの期限と報告方法
- 解除されない場合の対応
- 完了を確認する書類
対象の借入が書かれていなければ、どの保証まで含むのか曖昧になります。「借入一式」といった記載で足りるかも、資料との照合が必要です。
買い手が保証に代わる負担を約束していても、金融機関から売り手へ請求が来る可能性は別に検討します。契約の文言や効力の判断は、依頼する弁護士等の専門家が担う領域です。
廃業を選ぶ場合も、保証債務の整理を組み立てる
売却が難しい場合も、会社を閉じる手続きだけで話を終えないでください。会社の債務をどう処理するかと、経営者個人の保証債務をどう整理するかを併せて検討します。
「経営者保証に関するガイドライン」には、一定の要件のもとで保証債務の整理を申し出る枠組みがあります。ただ、休業したことや廃業を決めたことだけで利用できる制度ではありません。
会社側の法的債務整理や準則型私的整理との関係が要件に含まれます。対象債権者にとっての経済的合理性なども確認対象です。保証を付けずに融資を受ける場面と、すでにある保証債務を整理する場面は、要件を分けて読む必要があります。全国銀行協会「経営者保証に関するガイドライン」
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
契約を進める判断は、買い手の資力と実行後の段取りまで含める
休眠会社の買取条件は、提示価格だけでは比べられません。代金の支払い、会社への資金供給、保証への対応を実行できる買い手かを、資料と契約内容から確かめます。
買取代金と、引き継いだ後の運転資金を分ける
買い手が株式の代金を払えることと、その後の会社を維持できることは別の問題です。引き継いだ会社で返済や支払いが続くなら、その資金をどこから出すかも確認します。
たとえば、契約書に高い買取価格が書かれていても、支払日や支払条件が曖昧なら、手元資金の見通しは立ちません。分割払いの提案であれば、未払い時の扱いまで読む必要があります。
買い手を確認するときは、次の説明を求めてください。
- 買収代金の調達方法
- 引き継ぎ後の経営方針
- 会社の支払いを続ける計画
- 保証解除に向けた準備状況
口頭の説明が詳しくても、資料と一致するかは別に点検します。回答が変わった箇所は、その理由を記録しておくと、契約案の読み合わせに使えます。
業界の自主規制は、個別契約の安全を約束するものではない
M&A支援機関協会は、買い手の資力調査や経営者保証への対応について、自主規制ルールを設けています。広告・営業規程の改正は2025年1月1日施行です。最終契約書の草案に、保証解除を買い手に義務付ける条文案を盛り込む内容などが含まれます。出典は同協会の公表情報で、2026年8月14日確認の内容です。
別の仕組みとして、不適切な買い手の情報を加盟社間で共有する特定事業者リストがあります。開始日は2024年10月1日です。取引の実行日から60営業日以内に保証が解除されない場合、掲載の対象になりうる運用です。こちらも2026年8月14日確認の内容です。
ただし、業界の仕組みがあることと、依頼先がその仕組みに参加していることは同じではありません。登録や加盟の意味を分けて確認してください。あさひ国際会計株式会社は、同リストの情報共有の仕組みには現在加盟していません。
契約条件と買い手の確認は、制度の名前だけで省略できる作業ではないのです。
通帳や印鑑を渡す場面は、契約の実行条件とそろえる
会社の管理に必要な物をいつ引き渡すかは、実行前に決めておきます。代金の入金や株式譲渡の実行との順序が曖昧だと、会社を管理できる人と、責任を負う人の間にずれが生じかねません。
引き渡しの対象は一覧にしてください。
- 会社の印鑑と関連書類
- 帳簿や契約書の原本
- 銀行取引に関する管理資料
- 業務システムの管理権限
- 引き継ぎ後の保管責任
銀行口座やオンラインサービスには、各機関の所定の手続きがあります。担当者へ認証情報を渡すだけで済ませず、必要な変更を確認します。
また、引き渡した書類の写しや受領記録を残す方法も決めておきましょう。退任後に過去の取引について説明が必要になったとき、誰が資料を保管しているか分かる状態を作るためです。
買取価格より先に、売り手の手残りと必要資金を計算する
売却で手元にいくら残るかは、譲渡代金から費用や税金などを確認して判断します。休眠会社買取ドットコムの個別の料金や買取相場は、確認資料がないため、金額を示して評価することはできません。
査定額と、支払われる金額の違いを確かめる
査定時の金額が、条件を満たした場合の価格なのか、最終合意額なのかを聞いてください。資料の確認後に価格が変わる条件があるなら、その内容も見積書に残してもらいます。
売却時のお金は、次の項目に分けると読みやすくなります。
| 項目 | 確認する内容 |
|---|---|
| 譲渡代金 | 誰に、いつ支払われるか |
| 仲介等の報酬 | 算定方法と支払時期 |
| 手続きの実費 | 負担する当事者 |
| 税金 | 課税の対象と納付資金 |
| 未払いの精算 | 会社と個人の負担区分 |
株式譲渡では、通常、株式を売る株主が代金を受け取ります。事業譲渡では、売り手となる会社が代金を受け取る形になります。会社に入るお金を、経営者個人が自由に使える資金として計算しないでください。
同じ提示額でも、受取人と費用の負担者が違えば、暮らしに回せる金額は変わります。
廃業費用は、登記の税金だけでは足りない
売却条件を比べるなら、廃業した場合に必要な資金も併記します。登記にかかる税金だけを見て、「こちらの方が安い」と決めるのは早計です。
株式会社の登録免許税は、解散登記が3万円、清算人の登記が9千円、清算結了の登記が2千円です。合計4万1千円ですが、公告の実費や依頼する専門家の報酬は含みません。出典は登録免許税法別表第一で、2026年7月23日確認の内容です。登録免許税法
さらに、会社ごとに次の支出を見込みます。
- 借入や未払金の精算
- 店舗や事務所の契約終了費用
- 設備や在庫の処分費用
- 給与など従業員への支払い
- 税務申告などの依頼費用
金額の幅は、契約や会社の状態に左右されます。根拠のない総額を置くより、各項目を見積もって、未確定の費用を見える状態にしてください。完済が難しい場合は、法的整理を含む別の検討が必要になることもあります。
費用を払えないときは、不足額と発生日を伝える
「相談したいが、依頼するお金がない」という状態でも、必要資金の整理から始められます。用意できる金額と、いつ資金が不足するかを分けて伝えてください。費用が足りないまま手続きを約束することは避けます。
あさひ国際会計株式会社の相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは当社の報酬の支払い方法であり、成功報酬そのものが無料という意味ではありません。
税金や別途依頼する専門家の費用については、対象と負担者を確認します。売却が成立しなかった場合の扱いも、依頼前に契約内容と照合してください。
費用の工面だけを理由に、条件が分からない買取契約へ進む必要はありません。売却の可能性と、成立しない場合の資金不足を同時に把握すると、次の判断が具体的になります。
廃業を決めきれない段階から、資料と支払日をそろえて相談する
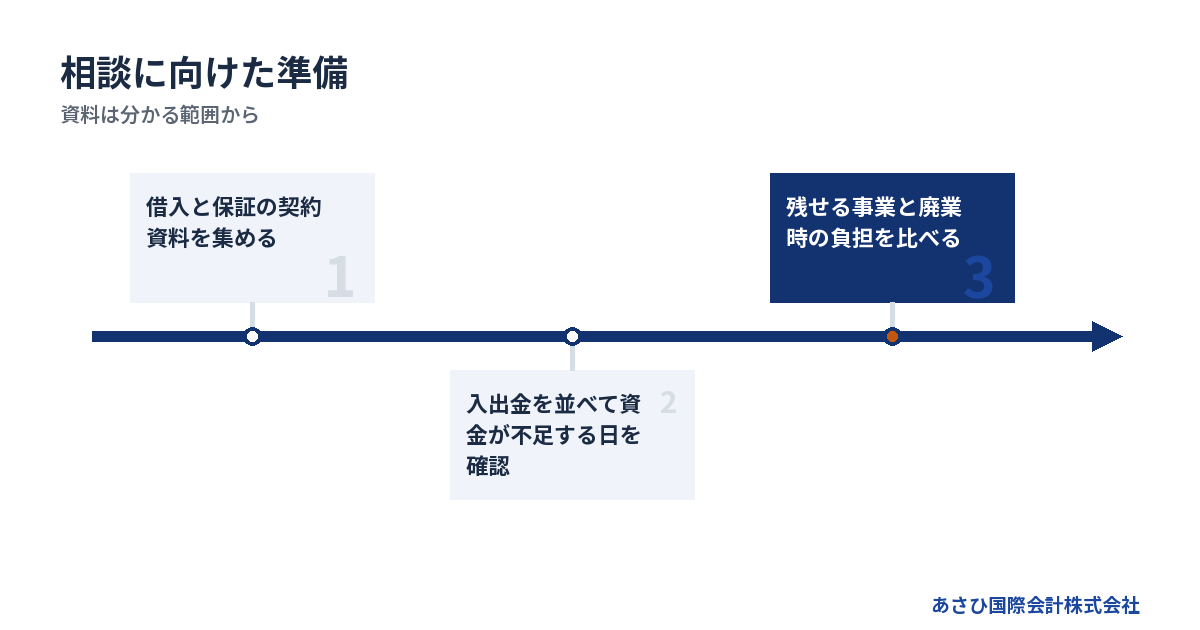
相談の出発点は、整った事業計画より、現在の資金と支払期限です。残っている事業の内容も併せて伝えると、売却の検討に使える時間と、専門家による判断が必要な事項を整理しやすくなります。
書類がそろわなくても、分かる範囲で状況を伝える
資料探しに時間をかけている間も、支払日は近づきます。そろっている書類と、見つからない書類を分けて、現状から相談を始めてください。
最初に使う資料は、次のようなものです。
- 直近の決算書
- 現在の預金残高が分かる資料
- 借入の返済予定表
- 保証契約書の写し
- 未払いと支払期限のメモ
口頭で分かることも補足できます。たとえば、取引が続いているか、従業員が在籍しているか、事務所の解約を通知したかです。廃業に向けてすでに動かしたことを伝えると、引き継ぎの前提を確認できます。
経営者自身が会社へ貸しているお金や、個人で立て替えた支払いも、会社の借入とは分けて整理します。会社と個人のお金が混ざっている箇所は、記録をたどれるようにしておきましょう。
支払日を、売却まで待てるかの判断に使う
売却を検討するときは、資金が足りなくなる日と、手続きに必要な時間を照合します。契約がまとまる見込みがあっても、その前に給与や仕入代金の支払日が来ることがあるためです。
日付ごとに確認する内容は、次の順序です。
1. 現在使える会社資金を確かめる
2. 入金予定と支払予定を並べる
3. 不足する日と金額を出す
4. 売却検討の期限を決める
5. 進まない場合の対応を検討する
入金予定は、希望額と確定した額を分けてください。「売れれば払える」という見通しだけで、新しい約束を重ねないことが必要です。
売却の検討期限は、急いで署名する期限とは違います。判断に要る資料が出ない場合や、支払い計画が具体化しない場合は、法的整理を含む対応の検討を遅らせないようにします。
従業員・家族・取引先への説明を準備する
廃業を考える経営者には、迷惑をかけたくない気持ちがあるはずです。何も説明できずに抱え込むより、決まっていることと未定のことを分けると、伝える内容を作りやすくなります。
従業員には、雇用が続くか、給与の支払いはどうなるかが切実な問題です。譲渡の話があるだけで、雇用継続が決まったようには伝えないでください。契約や引き継ぎ条件と整合する説明が必要になります。
家族には、会社の支払いと暮らしに必要なお金を分けて示します。保証契約の内容が不明なまま、家の処分まで決めつける必要はありません。
取引先への連絡は、継続する契約や引き継ぎへの影響も考えて順序を決めます。伝える時期は一律ではありませんが、すでに果たせない見込みの約束を放置しない姿勢が求められます。
当社は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関との協議に使う資料の整備や、事業価値の説明資料の作成を担います。連帯保証の解除を見据えたM&Aの条件設計も、後方支援の範囲です。
債権者との協議・交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。 法的判断や手続きの代理まで当社が引き受ける、という意味ではありません。税務や登記なども、依頼内容に応じて担当する専門家を確認します。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社もあります。従業員は10名前後でした。これは2026年8月に確認した成約資料に基づく概数です。休眠会社の買取価格を示す事例ではなく、債務超過だけで事業の引き継ぎを判断しないための参考です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
休眠会社買取ドットコムの評判は信用できますか?
個別の口コミや運営情報を検証した資料がないため、評判の良し悪しは判断できません。投稿者の会社と自社では、借入や保証の条件が違う場合もあります。参考にするときは、売却の成立だけでなく、代金の支払いと保証の扱いまで書かれているかを確認してください。最終判断には、自分に提示された契約条件が必要です。
借入があると、休眠会社を買い取ってもらえませんか?
借入の有無だけでは決まりません。対象サービスの買取条件に加え、残る事業や資産、未払いの状態、買い手の資力によって検討内容が変わります。営業を止めた期間だけを伝えるより、借入残高と保証の有無を最初から示してください。買い手が見つかるかと、個人の保証を整理できるかは別に確認します。
会社を売ると、経営者の自己破産を避けられますか?
売却したことだけで、経営者個人の債務の扱いは決まりません。連帯保証の残高や個人の資産、金融機関の同意などを踏まえた検討が必要です。事業を引き継ぎながら保証解除を目指す道はありますが、法的整理が適切な場合もあります。売却できる見込みだけを理由に、個人への請求や支払期限の確認を後回しにしないでください。
査定を頼んだら、その会社へ売ることになりますか?
査定を申し込む際の規約や、あわせて締結する契約によって確認事項が変わります。売却義務の有無に加え、仲介契約の期間、中途解約時の費用、ほかの相手との取引制限を読んでください。書面の表題が「申込書」でも、本文に約束が含まれる場合があります。署名する前に、どの段階から費用や義務が生じるかを明らかにしましょう。
まとめ
休眠会社買取ドットコムを検討する際は、提示条件に「誰が買うか」「代金はいつ入るか」「連帯保証をどう扱うか」を書き加えて確認してください。借入残高と直近の支払日が分かれば、廃業を決めきれていない段階でも、当社への無料相談で売却の可能性と必要な整理を検討できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月7日