


目次
この記事の対象と結論
休眠会社の相続では、株式と経営者個人の財産・債務を分けて確認します。営業を止めても、会社の借入や個人の連帯保証まで消えるわけではありません。
「会社を休ませておけば、家族に迷惑をかけずに済む」。資金繰りが苦しいとき、そう考えたくなるかもしれません。ただ、借入や契約を残したままの休眠は、家族が調べる負担を先送りすることにもつながります。
株式を相続すること、経営を引き継ぐこと、保証債務を負うことは、それぞれ別の確認が必要です。 廃業を考えている経営者は、会社と個人の資料を分けるところから始めてください。すでに相続が起きている場合は、財産を動かす前に、期限と責任の範囲を確かめる順序になります。
休眠会社の相続では「会社」と「個人」を分けて調べる
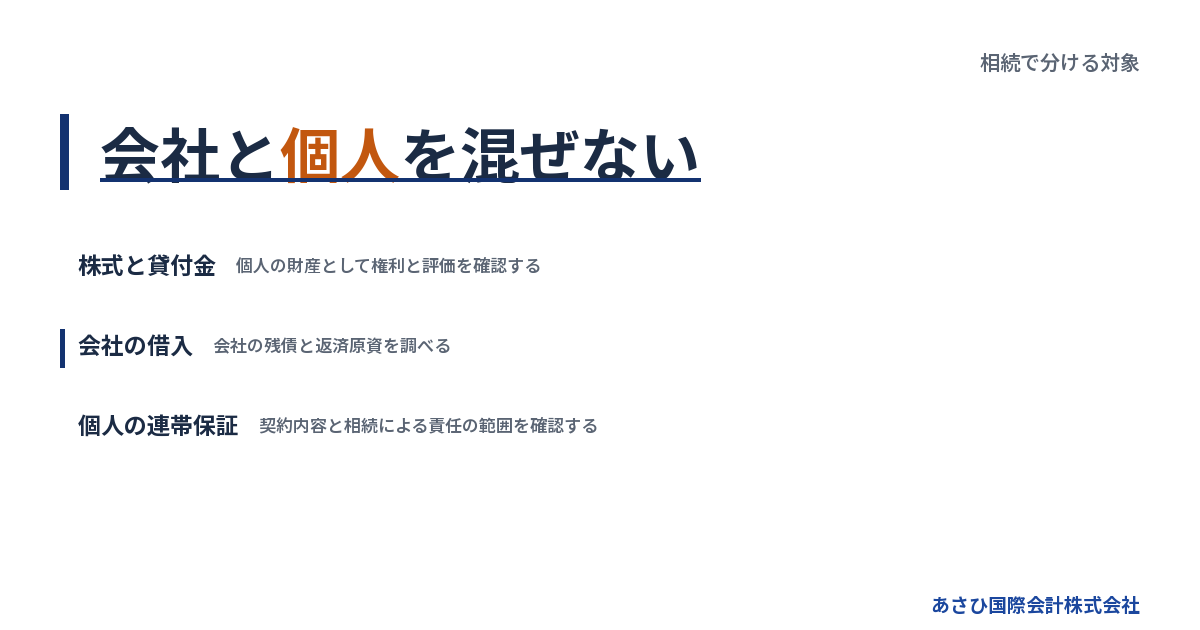
休眠会社をめぐる相続で混同しやすいのは、会社の財産と経営者の財産です。株式会社を中心に考えると、株式を引き継いでも、会社名義の預金や不動産がそのまま相続人個人のものになるわけではありません。
相続する株式と会社の資産は別のもの
経営者が保有していた株式は、相続で確認する財産のひとつです。一方、会社が保有する設備や預金は会社側の財産。ここを分けると、その後の判断がしやすくなります。
たとえば、会社の通帳を家族が保管していても、その残高を生活費に回してよいとは限りません。株式を引き継いだ人でも、会社のお金を使うには、その支出の理由や権限を確かめる必要があります。
最初の整理には、次のような表が使えます。
→ 横にスクロールできます
| 確認するもの | 帰属・契約の主体 | 相続での確認 |
|---|---|---|
| 経営者保有の株式 | 経営者個人 | 権利を継ぐ人 |
| 会社名義の預金 | 会社 | 管理権限と使途 |
| 会社の借入 | 会社 | 残高と返済条件 |
| 個人の連帯保証 | 契約した個人 | 引継ぎの範囲 |
| 会社への貸付金 | 貸した個人 | 債権と回収見込み |
会社の帳簿だけでは、個人側の財産を拾い切れないことがあります。個人の通帳と契約書も照合する作業です。
会社の借金と個人の保証債務を混ぜない
会社が借りたお金の返済義務は、まず会社側の問題です。家族が株式を相続したという理由だけで、会社の借入全額を個人で返すという整理にはなりません。
ただし、亡くなった経営者が連帯保証人だった場合は別の検討が要ります。個人が負っていた保証責任について、相続による引継ぎの有無や範囲を確認するためです。
請求書の宛名にも注意してください。「会社宛ての請求」と「相続人宛ての請求」では、確認する根拠が異なります。届いた書類は封筒ごと残し、宛名と受領日を記録しておくと経緯を追えます。
詳しくは会社の借金は相続されるのか――遺された家族が負う保証と引き継ぐ財産の境界をご覧ください。
役員借入金は家族側から見ると貸付金になる
決算書の「役員借入金」は、会社が役員などから借りたお金です。経営者が生活費を削って会社へ入れた資金が、この科目に残っていることもあります。
会社側では負債でも、貸した個人側では返してもらう権利です。相続では株式とは別に確認します。株式の価値が低いからといって、貸付金の確認まで省けるわけではありません。
もっとも、帳簿の残高と回収できる金額は別問題です。手元資金がなく、ほかの支払いも残っている会社では、額面どおりの回収を見込めない場合があります。
確認したい資料は次のとおりです。
- 貸付けの経緯が分かる契約書
- 個人から会社への振込記録
- 返済を受けた際の入出金記録
- 決算書の内訳と帳簿の残高
家族の間で「会社に入れたお金だから返してもらえる」と決めず、実際の資金移動まで確かめてください。
株式を受け継ぐ人と経営する人は分けて考える
株式の相続と、代表者として経営を担うことは同じではありません。会社を所有する権利と、会社の業務を執行する立場を分けて考えます。
家族が「会社は継がない」と話していても、その言葉だけでは意味が定まりません。経営に参加しないのか、株式も受け取りたくないのか。個人の保証債務を心配しているのかによって、確認事項が変わります。
また、株式を複数の家族が引き継ぐ場面では、会社の意思決定を誰が進めるかが課題になります。売却や解散の話が出てから、権利関係の不明点に気づくこともあるためです。
家族会議では「誰が社長になるか」を急いで決めるより、各人の希望を分けて聞いてください。保有する意思と、働く意思は別々の質問です。
休業中でも借入・保証・会社管理の負担は残る
営業を止めた会社にも、返済や契約の整理は残り得ます。「休眠」という呼び方だけでは、会社が法律上どの状態にあるかも判断できません。
営業していない会社と会社法上の休眠会社は違う
日常会話では、活動を止めた会社を広く休眠会社と呼びます。一方、会社法上の休眠会社には、登記をしていない期間に着目した定義があります。
株式会社について、会社法第472条は「最後の登記から十二年を経過した株式会社」と定めています。営業をしているかだけで決まる定義ではありません。出典はe-Gov法令検索「会社法」第472条です。条文は2026年8月18日確認の資料に基づきます。
そのため、「以前に休業を届けた」と聞いていても、現在の登記状態は別途確認します。届出の控えと登記事項証明書を見比べ、何が済んでいるかを分けてください。
家族の記憶だけに頼ると、税務上の届出を解散の手続きと取り違えることもあります。書類の正式な名称と、提出先をそのまま記録するのが出発点です。
みなし解散を待っても借金の整理にはならない
長く登記がない株式会社には、みなし解散の仕組みがあります。ただし、会社が解散した扱いになることと、残った債務の処理が終わることは別です。
会社法第472条では、法務大臣による公告後の対応期間を2箇月としています。この間に所定の届出や登記がなければ、解散したものとみなされます。対象と期間は法務省「休眠会社・休眠一般法人の整理作業について」および同条に基づきます。2026年8月18日確認の内容です。
「登記を放置すれば会社も借金も片づく」という考え方は避けてください。解散後も、財産や債務を処理する作業が問題になります。
相続後に通知が届いた場合は、通知の期限を確認し、現在の会社状態を調べます。会社を続ける意思だけで判断せず、残務を処理する人や権限も検討する場面です。
相続でこの登記状態を調べる目的は、家族が引き継ぐ株式に関係する会社が、事業を続ける状態なのか、清算中なのかを把握することです。会社側の通知への対応と、個人の相続放棄・限定承認の判断は、別々に期限を管理します。
返済が止まれば連帯保証の問題が表に出る
休業で売上がなくなっても、借入の返済条件が自動で変わるわけではありません。返済資金が尽きると、個人の連帯保証について請求が問題になることがあります。
連帯保証人には、通常の保証人に認められる催告の抗弁・検索の抗弁がありません。「先に会社へ請求してほしい」と求めれば足りる立場ではない、という意味です。民法第454条は、これらの権利を連帯保証人に認めていません。そのため、会社への請求や財産の処分を待てると考えず、保証契約で責任の対象と範囲を確認します。
とくに、次の点を契約ごとに分けてください。
- 誰が保証人として記載されているか
- どの借入が保証の対象になっているか
- 変更や追加の契約が残っていないか
- 解除を示す書面があるか
書面が手元に見つからないことと、保証契約が存在しないことは同じではありません。会社の保管資料だけで判断を終えないようにします。
申告・登記・契約の管理者も決めておく
休業中は、売上の確認よりも、届く書類の管理が後回しになりがちです。経営者の死亡後は、誰も郵便物を開けず、未対応の通知がたまるおそれがあります。
家族が引き継ぐ資料には、会社の決算書だけでなく、直近の申告書や登記関係の控えも含めます。未提出や未処理がないかを確認するためです。休業しているという事情だけで、申告や税負担がなくなると扱うのは避けてください。
支払いが続く契約も確認対象です。
- 事務所や倉庫の賃貸借契約
- 設備や車両のリース契約
- 通信や保守の継続契約
- 保管物や残置物に関する契約
契約を終えるにも費用が生じる場合があります。休眠を続ける費用と、終了時の費用を分けて見積もると、家族が負担の全体を把握しやすくなります。
相続が起きたら、財産を動かす前に期限と権限を確かめる
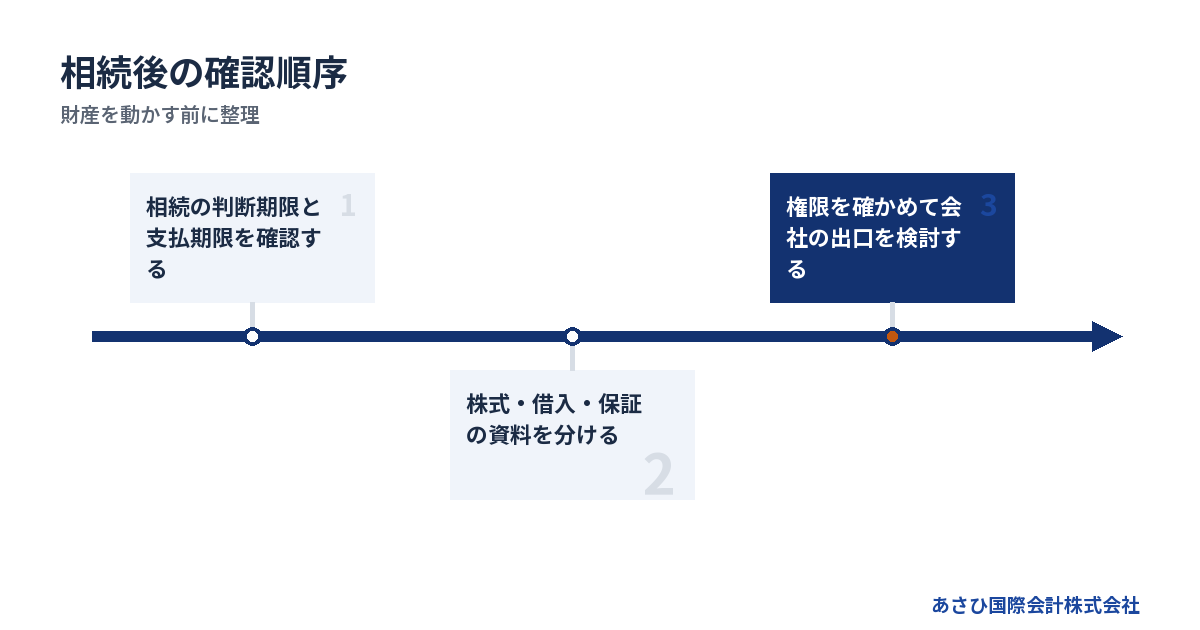
相続後の初動では、会社のお金を動かすことより、期限のある判断を拾うことを優先します。相続を受けるかどうかに関わる行動は、後から取り消せるとは限らないためです。
相続の判断期限と会社の支払期限を並べる
会社の支払日が迫っていると、家族が自分のお金で立て替えたくなることがあります。一方で、相続放棄・限定承認の熟慮期間は、原則として自己のために相続の開始があったことを知った時から3か月です。 この期間内に限定承認も相続放棄もしなかった場合は、単純承認をしたものとみなされます。
ここでは、会社の予定表と相続の予定表を分けて作ります。どちらかだけを見て動くと、別の期限を見落としやすくなるためです。
1. 届いた通知の受領日を記録する
2. 相続に関する判断期限を確認する
3. 会社の直近の支払日を整理する
4. 署名や支払いの要否を個別に確認する
会社の売却を検討していても、熟慮期間が自動的に止まるわけではありません。期間内に調査や判断ができない場合には、家庭裁判所に熟慮期間の伸長を申し立てることができます。起算点や伸長の必要性は、期限を迎える前に弁護士等へ相談してください。
支払期限を過ぎた通知がある場合は、その事実を初回相談で先に伝えてください。「休眠会社について相談したい」だけでは、急ぐ事情が伝わらないことがあります。
会社の預金から返済する前に管理権限を確認する
通帳や印鑑が家にあると、家族が従来どおり支払いを続けられるように感じます。しかし、物を持っていることと、会社を代表して処理できることは別です。
相続人のうち誰が会社の業務を担うのか。現在の役員や代表者の状態はどうか。そうした確認を経ず、預金を引き出して分配したり、会社の資産を売ったりすることは避けてください。
相続財産の全部または一部を処分すると、保存行為などの例外を除き、単純承認をしたものとみなされ、相続放棄・限定承認ができなくなる場合があります。会社の財産と相続財産は別ですが、亡くなった経営者の会社への貸付金は相続財産として確認する対象です。その返済を受けて使うなどの行為は、相続財産の処分に当たる可能性があるため、会社側の管理権限と相続の承認・放棄への影響を分けて確認してください。
とくに慎重に扱いたい行動があります。
- 会社の預金を家族で分けること
- 個人への貸付金返済を先に進めること
- 会社の設備を無償で引き渡すこと
- 内容が不明な契約書へ署名すること
何もせず放置するという意味ではありません。必要な支払いを止めるリスクもあります。急ぐ支出と、権限を確認するまで保留する支出を区別するために、判断者を決める作業が要ります。
古い決算書と現在の残高には差がある
相続で見つかった決算書は、会社の状態を知る入口になります。ただし、そこに載る数字は決算日時点のものです。現在の返済残高や資産価値とは差があり得ます。
休眠期間が長いほど、帳簿に残る売掛金が回収できないこともあります。機械が動かなくなっていたり、敷金の返還条件が変わっていたりする可能性もあるでしょう。
資料には、確認した日付を添えて整理します。
→ 横にスクロールできます
| 調べる項目 | 比べる資料 | 確認する差 |
|---|---|---|
| 借入残高 | 決算書と返済資料 | 現在の残債 |
| 預金残高 | 帳簿と通帳 | 未記帳の入出金 |
| 貸付金 | 帳簿と振込記録 | 相手と残高 |
| 保証 | 契約書と変更書面 | 対象と条件 |
分からない箇所は空欄にせず、「未確認」と書いてください。残高がないものと、まだ調べていないものを区別できます。
家族の合意だけで保証の負担は決まらない
「長男が会社を継ぐので、借金も長男が引き受ける」。家族の間でそう話しても、その合意だけで債権者に対する責任まで変わるとは限りません。
家族内部の役割分担と、契約の相手方に対する責任は分けて確認します。誰かが代表者になることと、亡くなった人の保証をどう扱うかも別の論点です。
亡くなった経営者が負っていた連帯保証債務は、原則として相続の対象になります。 会社の経営に参加しないという意思だけでは、この負担を避けられません。相続放棄・限定承認を含む判断は、株式や貸付金などの財産と保証債務を合わせて検討する必要があります。
また、亡くなった経営者の保証は、契約の種類や内容によって確認点が異なります。「死亡したから終わる」「相続人がすべて同じ形で負う」と短く決めつけないでください。
根保証では、保証の上限である極度額と、保証対象の元本がいつ確定するかも確認します。個人貸金等根保証契約について、民法第465条の3は元本確定期日の定めを規定しています。元本が確定しても、確定した元本についての保証責任まで消えるわけではありません。保証契約と変更書面、借入残高の資料を弁護士へ示し、対象となる債務と相続する責任の範囲を確認してください。
家族内の約束だけで、金融機関に対する保証責任まで変わったとは扱わないこと。 請求の根拠を確認し、必要に応じて依頼する弁護士が責任の範囲を検討します。
詳しくは連帯保証人が死亡したあとの債務は誰が負う|相続人が確認すべき責任の範囲をご覧ください。
継ぐ・譲る・たたむ判断は、残る事業と返済原資から選ぶ
休眠会社の出口は、家族が経営できるかだけでは決まりません。再開できる事業があるか、債務をどう処理できるか、整理の費用を用意できるかを並べて考えます。
休眠を続けるなら再開条件と管理費を決める
休眠の継続が候補になるのは、残す理由を具体的に説明できる場合です。「いつか使うかもしれない」という理由だけでは、家族が管理を引き受ける範囲を決めにくくなります。
再開を考えるなら、取引先との関係が残っているかを調べます。設備を使えるか、事業を動かす人がいるかも確認対象です。過去の売上を、そのまま再開後の見込みにはできません。
少なくとも、次の条件を家族で共有してください。
- 再開を検討する事業の内容
- 再開の判断を担う人
- 維持費を支払う資金の出所
- 休眠継続を見直す時期
借入返済が続く場合は、維持費とは別に資金計画が要ります。管理できる人も返済原資も定まらない状態なら、休眠の継続と並行して、譲渡や清算の検討を進める余地があります。
譲渡できるかは会社名より残っている価値で見る
営業を休んでいても、設備や取引関係などが譲渡の対象になる場合があります。ただし、法人が残っていることだけで買い手が見つかるとは限りません。
買い手が検討するのは、引き継いだ後に何を使えるかです。過去の実績があっても、担当者が退職し、契約も終わっていれば、再開に必要な負担は変わります。
逆に、事業の一部が動いているなら、廃業を決める前に、その部分の価値を整理する意味があります。従業員や取引先への影響も、事業を止める場合と引き継ぐ場合では異なるためです。
譲渡の検討資料には、現在も使える資産や続いている契約を記載します。許認可については、会社にあるというだけで引継ぎ可能とせず、内容や手法ごとの確認が必要です。
当社が仲介する譲渡案件で、買い手から受けた質問を分類すると、2026年1〜10月の44案件・999問では「従業員が残るか・雇用の条件」が16.6%と最も多くなりました。休眠会社だけを対象にした集計ではありませんが、事業の一部が動いている場合に、何を準備するかの参考になります。集計の対象と質問例は買い手から実際に受けた質問で公開しています。
相続が起きている場合は、まず保証契約や届いた通知を弁護士へ示し、相続の期限と責任を確認します。譲渡の初回相談には、決算書の直近3期分と借入の一覧を当社へお持ちください。そろっていなくても相談できます。その後、買い手への説明に向けて、従業員の担当業務・資格と残る見込み、車両・設備、リース・賃貸借契約、主な取引先の一覧を整理します。
事業譲渡で従業員の雇用契約を買い手へ引き継ぐには、本人の承諾が必要です。民法第625条第1項に基づく扱いで、社長や相続人の判断だけで移せるものではありません。従業員が残る見込みの確認と、条件を示して本人の同意を得る手続きを分けて考えます。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
返済できる会社と不足がある会社では整理の道が違う
会社の資産を換金し、債務や費用を支払える見込みがあるなら、解散・清算を検討できます。資産の帳簿額だけでなく、実際の回収額で考えることが前提です。
会社法第499条は、清算株式会社が債権者に申し出を求める期間について「二箇月を下ることができない」と定めています。出典はe-Gov法令検索「会社法」第499条。2026年8月18日確認の資料に基づく法定期間で、清算全体の完了期間を示す数字ではありません。
一方、支払いに不足するなら、通常の清算だけを前提に進めない判断が要ります。状況によっては法的整理が適切な場合もあります。
→ 横にスクロールできます
| 選択肢 | 判断の軸 | 残る確認 |
|---|---|---|
| 休眠を続ける | 再開理由があるか | 管理費と返済原資 |
| 家族が再開する | 経営できる体制か | 人材と資金 |
| 第三者へ譲る | 引き継ぐ価値があるか | 代金と保証 |
| 解散・清算する | 債務を支払えるか | 残務と費用 |
| 法的整理を検討 | 支払いに不足するか | 会社と個人の債務 |
相続人が会社へ追加資金を出すことを、出口の前提にしないでください。生活資金を使う前に、必要額と処理後の見通しを確かめます。
M&Aが成立しても保証の確認は別に残る
株式譲渡では、会社の法人格が維持され、会社の借入も会社に残ります。事業譲渡では、移す対象を決めますが、残る会社側の債務処理も考える必要があります。
どちらの手法でも、経営者保証の扱いを置き去りにはできません。売り手と買い手の契約だけで、金融機関との保証契約が消えるわけではないためです。
中小企業庁「中小M&Aガイドライン第3版」は、保証の解除・引継ぎを最終契約の主要項目に位置づけています。実施には金融機関等の判断が関わります。出典は中小企業庁のガイドライン公表ページで、2026年8月18日確認の内容です。
相続が絡む案件では、売却できる権利を持つ人の確認も先に必要です。買い手の提案価格だけを見て、株式や会社の管理を先渡しすることは避け、権限と保証の扱いを並行して確認します。
費用は会社側と個人側に分け、支払原資まで確かめる
休眠会社の相続に伴う費用は、相続だけで完結するとは限りません。会社の残務処理と、個人の財産・保証の確認を分けて見積もると、不足する資金を把握しやすくなります。
株式や貸付金の金額だけで納税資金を決めない
相続財産に株式や会社への貸付金が含まれる場合、金額の確認が必要です。ただし、帳簿に載る金額と税務上の評価、実際の換金額は同じとは限りません。
休眠中だから株式の価値がないと扱ったり、貸付金を全額回収できると扱ったりすると、資金計画がずれる原因になります。申告の要否や評価は、会社と個人の資料を基に税理士が検討する領域です。
とくに、現金以外の財産が多い場合は、支払いに使える資金を別に調べます。会社の預金を相続人個人の納税原資として、そのまま見込まないようにしてください。
準備する数字は、少なくとも次の区分です。
- 相続人が管理する個人の現預金
- 会社が管理する現預金
- 回収を見込む個人の貸付金
- 税金や手続きに必要な支出
資産の合計と、いま払える金額を分ける作業です。売却を予定している財産も、入金前は手元資金に含めずに考えます。
解散・清算の登記費用だけでは会社は閉じられない
株式会社の解散・清算に関する登録免許税は、手続きごとに定められています。解散の登記は3万円、清算人等の登記は9千円、清算結了の登記は2千円です。出典は登録免許税法別表第一第24号で、2026年7月23日時点の法令確認に基づきます。
ただし、この金額は会社を閉じる総費用ではありません。公告の実費や依頼する専門家の報酬は別に検討します。未払いの税金や賃料なども残っていれば、資金計画に加える必要があります。
見積もりは、登記費用だけを聞いて終えず、どこまで含むかを確認してください。過去の未処理事項を調べる作業が含まれるかでも、依頼範囲は変わります。
借入の返済額と手続き費用も別物です。手続き費用を用意できても、債務を支払える見通しがなければ、整理の方法から検討し直す場面になります。
法的整理の費用を払えないときも放置を選ばない
会社の資金が尽きている場合は、費用を捻出できない事情も含めて整理方針を考えます。家族が借入を増やして穴埋めする前に、会社に残る資産と必要な支出を確認してください。
東京地方裁判所の令和8年1月1日版資料では、法人の管財事件の予納金基準額として、最低20万円に法人1件につき16,264円を加える区分があります。本人申立て等は別の基準です。2026年8月20日確認の同裁判所「破産手続費用一覧」に基づきます。
裁判所に納める費用には、このほかの項目もあります。弁護士費用も別途必要で、全国一律の報酬基準はありません。事案による変更もあるため、示された最低額だけで予算を組まないでください。
払えないときは、残る資産の処理や支払い時期を含めた検討が必要です。会社と相続人の財布を混ぜる前に、誰が何を負担するのかを明らかにします。
当社の仲介報酬と相続手続きの費用は区別する
あさひ国際会計株式会社の相談は無料です。M&A仲介は着手金なしの成功報酬のみで、成約時に譲渡代金の中から精算します。この仕組みにより、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。また、この説明は当社の仲介報酬についてのものです。相続や登記、税務などで必要になる別の専門家の費用まで含むものとは扱わないでください。
譲渡の相談では、価格の見込みと合わせて、報酬や税金を差し引いた後の資金を整理します。事業譲渡なら会社に入るお金、個人保有株式の譲渡なら個人に入るお金という違いにも注意が要ります。
見積もりの段階で、支払う人と支払う時点を確認できます。手元資金が厳しいことを伝えるために、資料がすべてそろうまで待つ必要はありません。
家族に負担を残さない準備は、資料と判断の担当を決めること
相続に備える準備は、家族へ経営を約束させることから始めなくても構いません。会社の状態を把握できる資料と、未解決の問題を残すだけでも、家族の初動を助けます。
生前に残すなら「未確認事項」まで書いておく
廃業を考えている経営者は、契約をひとりで抱え込まず、保管場所を共有してください。保証の有無を家族が知っているだけでも、探す資料が変わります。
家族へ渡すメモは、次の内容で足ります。
- 株式の保有状況と関係資料の場所
- 借入先と返済資料の保管場所
- 保証契約と変更書面の保管場所
- 未払いと未処理の手続き
- 相談中の相手と検討中の方針
不明点を隠さないことも準備のひとつです。「保証書が見つからない」「古い貸付金の内訳が不明」と書けば、家族は追加調査が要ると分かります。
印鑑や認証情報は、むやみに配る形にしないでください。管理方法と、必要時に確認する手順を決めます。権限のない利用や、資料の紛失を防ぐためです。
相談では相続の判断と事業の判断を分担する
相続が絡む休眠会社には、法律・税務・登記・事業価値の論点があります。すべてを同じ作業として依頼すると、どこまで確認されたかが見えにくくなります。
| 担当する専門家等 | 主に扱う内容 |
|---|---|
| 弁護士 | 相続・保証・債務整理 |
| 税理士 | 財産評価・申告・税務 |
| 司法書士 | 会社の登記手続き |
| M&Aの支援者 | 譲渡の検討・条件設計 |
依頼時は、相続と会社の借入が重なっていることを伝えます。担当範囲に加え、別の専門家による確認が必要な箇所も明らかにするためです。
当社への初回相談では、会社をどうするかが未定でも構いません。売却を決めてから相談する形に限らず、残る事業と債務の資料を整理する段階からお話を伺います。
当社は資料整備と譲渡条件の設計を担う
当社の役割は、事業や資産の価値を整理し、再生型M&Aの可能性を検討することです。
交渉の主体は、権限のある経営者本人と、必要に応じて依頼する弁護士等の専門家です。相続が起きている場合には、会社の代表権や相続人の権利関係を確認する必要があります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。この実績は当社が仲介して成約した案件についてのもので、休眠会社の相続案件に限った実績や、相続人の保証責任がなくなることを示すものではありません。
営業実態のない会社を含め、引き継ぐ価値や整理方法は個別に検討します。相続や保証の問題を、売却だけで解決できると説明するものではありません。
初回相談では家族の希望と急ぐ事情を先に伝える
廃業や保証の負担を相談する経営者は珍しくありません。家族にまだ詳しく話せていないことも、そのまま伝えて構いません。
最初に共有していただきたいのは、次の内容です。
- 経営者が存命か、相続が起きたか
- 営業を止めた時期と現在の活動
- 借入と連帯保証の把握状況
- 直近の支払期限と届いている通知
- 家族が継ぐ意思と生活面の希望
従業員が残っている場合は、雇用や給与の状況も加えてください。取引先への未払いがあれば、その事実も出口の検討に関わります。
当社では、平日の営業時間内のご連絡には最短当日に対応しています。急ぐ事情がある場合は、相談の冒頭で具体的な期日をお伝えください。分からない項目があっても、確認済みのことから整理できます。
よくある質問
休眠会社を相続したら、家族が社長にならなければいけませんか?
株式の相続と代表者への就任は別の問題です。家族が経営を担わず、譲渡や清算を検討することも考えられます。ただし、会社の意思決定や残務処理を進める権限は確認が必要です。株式を誰が引き継ぐかと、業務を誰が担うかを分けて整理してください。
株式の価値が低ければ、相続で調べるものはありませんか?
株式以外にも、経営者の会社への貸付金や個人の保証債務などを確認します。会社が債務超過という事情だけで、個人の財産と責任が整理されるわけではありません。相続財産の評価と、実際に回収できるお金も区別します。古い決算書だけで判断せず、現在の資料との照合が必要です。
休眠会社を売れば、相続した保証の問題も終わりますか?
M&Aの成立だけで保証の問題が終わるとは限りません。保証の引継ぎや解除には、契約内容と金融機関の同意などの確認が要ります。相続により誰がどの責任を負うかを調べたうえで、譲渡条件と並行して検討します。買い手の口頭の約束だけで、保証が整理されたとは扱わないでください。
会社に関わりたくない場合、相続の判断を後回しにできますか?
相続放棄・限定承認の熟慮期間は、原則として自己のために相続の開始があったことを知った時から3か月です。会社に関与しない意思があっても、この期間内に限定承認も相続放棄もしなければ、単純承認をしたものとみなされます。相続財産の処分によっても単純承認とみなされる場合があるため、財産を動かす前に弁護士等へ相談してください。期間内に判断が難しい場合は、家庭裁判所への熟慮期間の伸長申立ても検討します。
まとめ
会社名義の借入と、経営者個人の株式・貸付金・保証を別の紙に整理し、分からない箇所には「未確認」と書いてください。相続が起きている場合は判断期限を先に確かめ、廃業を検討中なら、その資料を基に家族へ残す負担と出口を相談しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496