


目次
この記事の対象と結論
債務超過になっても、その事実だけで会社の営業が止まり、社長が自己破産するわけではありません。ただし、借入の返済や給与の支払いが迫っているなら、決算書の改善を待つ余裕があるかは別の問題です。
「銀行に知られたらどうなるのか」「家まで失うのか」。連帯保証を抱えていれば、会社の赤字を自分の暮らしの危機として感じるのも無理はありません。廃業を迷いながら相談する経営者は珍しくありません。
判断を分けるのは、債務超過の額だけでなく、支払日までの資金と事業を続ける見通しです。 経営改善や事業の譲渡を検討できる場合もあれば、法的整理が適切な場合もあります。会社の債務と社長の保証を分けて整理すると、次に確かめることが見えてきます。
債務超過だけでは、会社がいつ止まるかは分からない
債務超過は、会社の資産より負債が多い状態です。営業を続けられるかを考えるには、財産の状態に加えて、現金の出入りを確かめる必要があります。
決算書のマイナスと、今日払えるお金は別に見る
貸借対照表で資産から負債を差し引いた純資産がマイナスなら、帳簿上は債務超過です。過去の損失が積み重なり、出資されたお金などを上回った状態を考えると、意味をつかみやすくなります。
ただ、純資産は預金残高ではありません。債務超過でも、売上代金の入金が続き、支払資金が回っている会社はあります。反対に、純資産がプラスでも、売掛金を回収できず支払いに詰まることもあるのです。
経営判断では、次を分けて確認します。
- 貸借対照表の純資産がどうなっているか
- 現在いくら支払いに使えるか
- 次の入金までにいくら出ていくか
決算書だけを見て「もう終わりだ」と決めると、事業を引き継ぐ余地を見落とすおそれがあります。一方、預金が残っていることだけで先送りすれば、その余地が狭まることもあります。
赤字が止まっても、過去の債務超過は残ることがある
赤字は一定期間の損失、債務超過はある時点の財産の状態です。今期の損益が改善しても、過去の損失が埋まらなければ純資産はマイナスのまま残ります。
黒字化の中身も見てください。資産を売って利益が出た場合と、本業の売上から継続して利益が出る場合では、その後の返済の見通しが変わります。
確認したいのは、利益が出た理由です。
- 本業の採算が改善しているか
- 一時的な売却益に頼っていないか
- 借入返済後も現金が残るか
借入金の元本返済は、損益計算書の費用とは別に現金を減らします。そのため「黒字になったのにお金が足りない」という状態も起こりえます。
決算上の黒字化を目標にするだけでは足りません。返済を続けながら、仕入れや給与を払える状態まで戻せるかを見ます。
支払不能が疑われるなら、営業継続の判断を急ぐ
期限の来た債務を、一般的・継続的に払えない状態は「支払不能」と呼ばれます。帳簿の純資産とは異なり、現実の支払能力に関わる判断です。
破産法第15条は、債務者が「支払不能にあるとき」に、申立てにより裁判所が破産手続を開始すると定めています。個別の会社が該当するかは、資産や資金調達の見通しも踏まえた検討が必要です。出典:e-Gov法令検索「破産法」第2条・第15条
支払いが止まりそうなら、未確定の入金を頼りに予定を組まないでください。「受注できそう」「融資を頼んでいる」という段階のお金は、支払いに使えるお金と分けます。
すでに滞納がある場合は、相手先と金額だけでなく、督促の内容も確認します。債務超過額の計算を仕上げるより、支払不能のおそれと対応可能な時間を把握する方が先になる場面です。
債務超過が続くと、融資・取引・雇用に負担が広がる
債務超過が続くと、金融機関や取引先から返済・支払能力を慎重に見られやすくなります。影響の出方は、契約内容と、その後の資金繰りによって変わります。
銀行融資は、債務超過額と返済の見通しを合わせて見られる
追加融資を受けられるかは、債務超過という事実だけでは決まりません。本業から返済資金を生み出せるか、改善策に実行の見通しがあるかが問われます。
銀行に提出する資料では、悪くなった原因と、これからの収支をつなげて説明する必要があります。売上の回復を見込むなら、受注の根拠や入金の時期まで示せる形にします。
借入契約も読み直してください。財務状態や報告義務に関する条項がある場合、その内容が対応に影響するためです。
- 決算書などの提出条件を確かめる
- 財務状態に関する条項を確認する
- 返済変更の合意内容を整理する
債務超過になったら全借入が直ちに一括請求される、と決めつけるのは早計です。ただし、契約違反や延滞が重なっているなら、債務超過だけの問題として扱うこともできません。
取引条件が変わると、売上があっても資金が足りなくなる
仕入先が支払いへの不安を感じると、前払いや支払期間の短縮を求める場合があります。売上が変わらなくても、お金の出る日が早まれば資金繰りは苦しくなります。
入金より先に必要となるお金が増えるためです。
その状態で新規受注を増やすと、材料費や外注費が先行することもあります。「仕事が増えれば助かる」と判断する前に、代金を受け取るまでの立替資金を確認してください。
取引先から条件変更の連絡があったら、資金繰り表にも反映します。従来の支払日を使い続けると、帳面上は回っていても、実際の引落日に不足しかねません。
事業の譲渡を検討している場合も、主要な取引を続けられるかが買い手の判断に関わります。解約や取引停止の通知は、決算書と同じように確認したい資料です。
従業員への影響は、給与と仕事の見通しから整理する
債務超過だけで雇用契約が終わるわけではありません。しかし、給与の遅れや仕事量の減少が続けば、従業員の生活に影響します。
給与の支払いが危うい場合は、支給日と不足額を先に把握してください。会社を続ける方針だけを伝え、支払える根拠を示せない状態は避けたいところです。
説明に向けては、次の事項を分けます。
- 支払期日と現在の不足額
- 確定している入金の予定
- 営業や雇用について決まったこと
- まだ決まっていないこと
買い手が見つかる前に「雇用はそのまま残る」と約束することも控えます。引継ぎの範囲や労働条件は、譲渡の方法と合意内容によるからです。
従業員に申し訳ない気持ちが強いほど、説明を先送りしたくなるかもしれません。それでも、決まった事実と未定の事項を分けて伝える準備は進められます。
放置するほど、選べる対応が減ることがある
手元資金が減ると、営業を続ける費用に加え、譲渡や整理の準備費用も出しにくくなります。人材や取引先が離れれば、引き継げる事業の内容も変わってしまいます。
債務超過が続いた期間だけで、残された時間を判断することはできません。現在の資金と、これから発生する支払いで見ます。
特に、返済のために仕入れができなくなっている状態には注意が必要です。仕入れが止まれば納品できず、入金も減ります。返済を続けたいという意図が、翌月以降の返済原資を減らしてしまう場合があるのです。
どの支払いをどう扱うかは、法的な影響も含む判断です。独断で支払先を選ぶ前に、支払いの全体像を弁護士等の専門家が確認できる状態に整えます。
債務超過でビジネスローンを検討するときは、借入後の返済まで確かめる
債務超過で銀行融資が難しくなり、ビジネスローンを探す経営者もいるでしょう。ただ、商品名や広告だけで、借りられるかは判断できません。申込条件の確認と、借りた後に返せるかの検討を分けることが大切です。
当面の不足を埋められても、次の返済日に資金が足りなくなるおそれがあります。急ぐ場面ほど、入金までの時間と返済の負担を合わせて考えてください。
「相談可能」と、融資を受けられることを分ける
「赤字でも相談可能」と案内されていても、債務超過への対応は別に確認したい点です。赤字と債務超過は異なるため、自社の状態をそのまま伝えましょう。受付対象であることと、希望額で融資が決まることも分けて考えます。
申込前には、次の項目を確認してください。
- 債務超過でも申込対象になるか
- 決算書以外に必要な資料は何か
- 希望する資金使途に対応しているか
- 支払期日までに入金を見込めるか
審査を待つ間も、給与や仕入れの支払日は近づきます。借入が決まる前の資金繰り表では、融資予定を未確定として扱うとよいでしょう。見送りや減額になった場合の対応も、並行して検討する必要があります。
金利だけでなく、手元に残る額と返済日を見る
比較したいのは、提示された金利だけではありません。費用がある場合は、差し引き後に使える金額を確認してください。希望額を借りられても、実際の入金額では不足を埋めきれない可能性があります。
返済条件は、既存の借入と並べると負担を把握しやすくなります。
- 利息と手数料を含む支払総額
- 初回返済日と毎回の返済額
- 最終返済日に残る支払額
- 担保や個人保証の条件
「無担保」という案内を見たときも、個人保証の有無は別に確かめたい点です。社長の保証が増える条件なら、会社の資金繰りだけで判断しないでください。契約書案を読み、不明な条件は契約前に説明を求めましょう。
一時的な入金のずれか、赤字の穴埋めかを見極める
借入の使い道と返済原資を、具体的な入金予定に結び付けて考えます。売掛金の入金までをつなぐ場合でも、回収時期が遅れる可能性は残ります。その入金から通常の営業費用を引き、返済に回せる額を確かめてください。
一方、毎月の赤字や既存借入の返済を、新たな借入で補う場合は慎重な検討が必要です。採算や返済条件が変わらなければ、不足が繰り返されるおそれがあります。
資金繰り表には、新しいローンの返済も加えましょう。売上回復が遅れた場合も試算すると、借入額だけでは見えない負担に気づけます。返済のたびに次の借入が必要になるなら、借り方以外の見直しも検討する段階です。
返済の見通しが立たないときは、追加借入以外も比較する
借入後の不足が解消しない場合は、経営改善や事業譲渡も比較してください。既存借入の返済変更を希望するなら、経営者本人が金融機関と協議します。必要に応じて依頼する弁護士等の専門家に、法的な判断を相談することも考えられます。状況によっては法的整理が適切な場合もあります。
当社は、事業の引継ぎを検討するための資料整備や条件設計を担います。資金繰りや事業価値の説明資料を通じて、ご本人の協議を支える立場です。ビジネスローンの申込みだけに時間を使わず、支払期限を共有して選択肢を検討しましょう。
社長の連帯保証は、会社の債務超過とは別に確認する
会社が債務超過でも、会社の借金すべてが社長個人の借金に変わるわけではありません。社長が負う保証責任は、保証契約の内容と会社の返済状況を確認して考えます。
最初に探すのは、借入残高と保証契約の対応関係
借入先を覚えていても、どの契約に個人保証を付けたか曖昧なことがあります。追加借入や借換えを重ねていれば、過去の記憶だけでは整理しきれません。
借入ごとに、次を並べてください。
- 現在の借入残高
- 返済日と毎回の返済額
- 保証人の氏名
- 保証契約と変更書面の有無
保証契約は、民法第446条で「書面でしなければ、その効力を生じない」とされています。電磁的記録も書面とみなされるため、紙の控えが見つからないだけで保証がないとは判断できません。出典:e-Gov法令検索「民法」第446条
銀行借入のほかにも、契約上の個人保証が付いていないか確認します。資料がそろわない場合は、契約の有無が未確認であることを残しておけば、相談時の確認漏れを減らせます。
連帯保証では、会社への請求が終わるまで待てるとは限らない
通常の保証では、一定の場合に会社へ先に催告するよう求められます。また、会社に返済資力があり、執行も容易だと証明した場合の権利もあります。
連帯保証人には、これらの権利が認められていません。民法第454条が、前の条文に定める権利を持たないと規定しているためです。出典:e-Gov法令検索「民法」第452条〜第454条
「まず会社の資産をすべて処分してから自分に請求が来る」と考えていると、対応が遅れるおそれがあります。請求の時期や範囲は、個別の契約と返済状況を見て判断します。
ただし、請求を受けることと、自己破産を選ぶことは同じではありません。保証額を確認し、個人の返済能力や整理の可能性まで検討して、生活の立て直し方を考えます。
退任・廃業・会社売却だけでは、保証の整理は完了しない
社長を辞めることと、保証契約を終わらせることは別の手続きです。営業をやめた場合も、会社の借入や個人保証の扱いを残したままにはできません。
M&Aでも同様です。売り手と買い手が保証解除を約束しても、金融機関との保証契約が、その合意だけで消えるわけではありません。
会社の譲渡契約と、金融機関による保証解除の確認は分けて進めます。 解除を予定している段階と、実際に解除された段階を混同しないためです。
引継ぎの準備では、対象の借入や保証人を特定し、必要な同意と確認書類を整理します。借入先が複数なら、それぞれの進捗を確かめる必要があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
自宅や家族への影響は、名義と契約を確かめて考える
会社の債務超過が分かっただけで、自宅の処分まで決まるわけではありません。自宅の名義や担保設定、社長個人への請求などを踏まえて検討します。
家族についても、「社長の家族だから」という理由だけで保証責任を判断しません。本人が保証契約を結んでいるか、財産を担保に入れているかを確認します。
生活への影響を整理するときは、次を会社の資料と分けてまとめます。
- 個人名義の借入と保証
- 自宅などの所有者と担保
- 家族の生活に必要な支出
- 今後の仕事や収入の見通し
不安から資産の名義を急に変えるのは避けてください。財産の移動が、その後の債務整理で問題になるおそれがあるためです。暮らしを守るための判断ほど、先に契約と財産の実態を明らかにします。
続ける・譲る・整理する判断は、資金と採算で分かれる
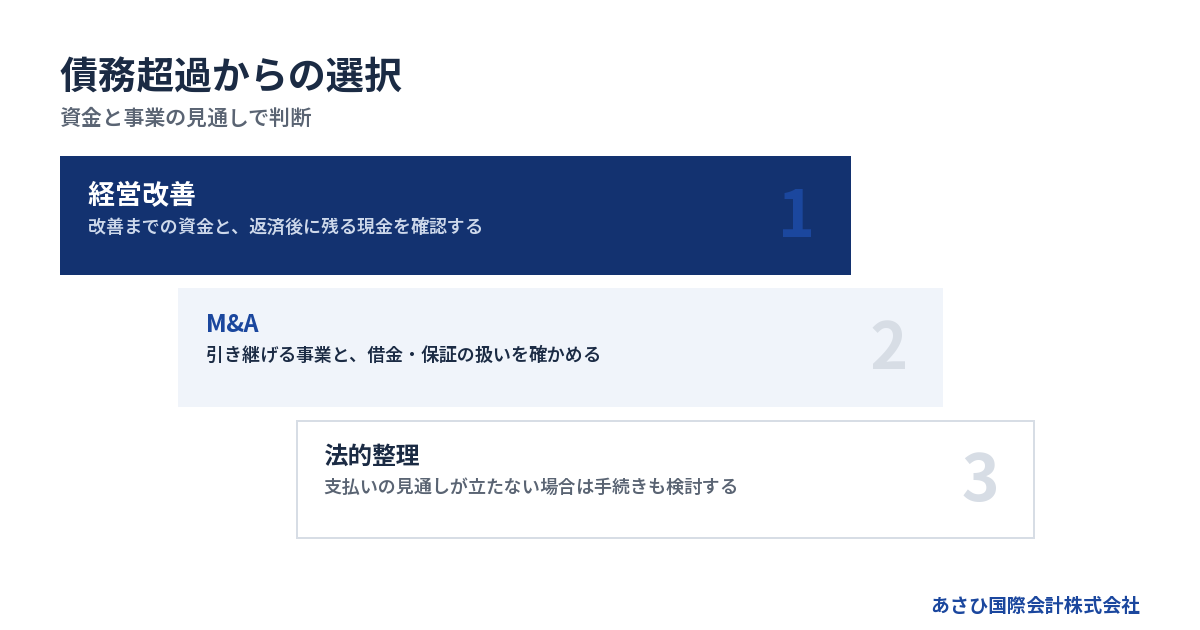
自力で返済できる見通しがあれば経営改善を、事業に引継ぎ価値があればM&Aを検討できます。支払いの見通しが立たない場合には、法的整理も含めた判断が必要です。
自力で続けるなら、改善まで持ちこたえる資金を確かめる
経営改善を選ぶ際は、損失の原因を変えられるかと、効果が出るまで資金が持つかを合わせて見ます。値上げが通る見通しがあっても、入金までの支払いを賄えなければ実行は難しくなります。
改善策は、行動と現金への影響をつなげて書きます。
- どの取引の採算を変えるか
- いつから効果が出るか
- 実行に先立つ支出はいくらか
- 効果が遅れたら何を見直すか
借入で当面の支払いをつなげても、赤字の原因が残れば借金が増えるおそれがあります。調達できる額だけを見て続ける判断をしないことです。
社長個人のお金を会社に入れる場合も、投入後の見通しを確かめます。生活費まで使った後で整理を始めると、会社と家庭の両方で資金に困る可能性があるためです。
事業は続けられそうでも、借入返済が重いなら譲渡を検討する
仕事や顧客が残っていても、過去の借入返済が重く、自社だけでは資金が回らない場合があります。そのときは、別の経営主体へ引き継ぐことで継続できる事業がないかを見ます。
買い手に説明するのは、現在の赤字だけではありません。引継ぎ後に残る仕事と、その仕事を続けるための条件です。
→ 横にスクロールできます
| 選択肢 | 判断の中心 | 先に確かめること |
|---|---|---|
| 自力で経営改善 | 返済後の資金 | 改善までの運転資金 |
| M&Aで引継ぎ | 事業の継続価値 | 買い手と引継ぎ条件 |
| 法的整理 | 支払いと財産 | 手続きと必要費用 |
買い手が設備や人員を補える場合、単独では続けにくい仕事を維持できる可能性があります。ただし、譲渡するまでの運転資金や、引継ぎに要する時間も必要です。
手元資金が尽きる日と、譲渡を実行できる見込みの日を重ねて比較します。間に合わない可能性があれば、M&Aと並行して整理の準備も検討します。
廃業を選ぶ場合も、事業停止と債務の整理を分ける
店や事務所を閉めても、借金や未払いの処理まで終わるわけではありません。賃貸借などの契約を終える費用や、残る資産の処分も考える必要があります。
株式会社の解散後に清算を進める場面では、債務超過の疑いが手続きに関わります。会社法第511条は、その場合に清算人が特別清算開始を申し立てる義務を定めています。解散届を出す感覚だけで、会社を終えられるとは考えないでください。出典:e-Gov法令検索「会社法」第510条・第511条
状況によっては、破産などの法的整理が適切な場合もあります。破産法第1条には「経済生活の再生の機会の確保」という目的も記されています。事業継続が難しいときに、再出発を見据えて検討する手続きでもあるのです。出典:e-Gov法令検索「破産法」第1条
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
保証債務の整理は、会社側の手続きと組み合わせて考える
経営者保証に関するガイドラインには、一定の要件のもとで保証債務の整理を求める枠組みがあります。会社が債務超過なら利用できる、という仕組みではありません。
すでに負っている保証債務を整理する場面では、主に次の要件を確認します。
- 保証契約がガイドラインの対象に合う
- 会社側の対象となる整理手続きがある
- 債権者に経済的な合理性が見込める
- 所定の免責不許可事由等がない
会社側では、法的債務整理か準則型私的整理の申立てが前提となります。同時に申し立てる場合のほか、手続き中や終結済みの場合も含まれます。
経済的な合理性とは、破産の場合より多くの回収が見込めることなどです。免責不許可事由については、破産法第252条第1項のうち第10号を除く要件が関わります。
保証を新たに付けない融資の要件と、既存の保証債務を整理する要件は異なります。利用の適否や法的な手続きは、依頼者が委任する弁護士等の専門家が検討します。出典:全国銀行協会「経営者保証に関するガイドライン」第7項
債務超過でも、買い手が引き継ぎたい事業はありうる
買い手は、純資産の額に加えて、引継ぎ後に続けられる仕事や収益を見ます。ただし、事業を譲れることと、残る借金や保証を整理できることは別に確かめる必要があります。
決算書に表れにくい強みを、引継ぎ条件と一緒に示す
継続的な注文や従業員の技術は、事業を続けるうえで評価される可能性があります。設備だけを売る場合と、仕事をする体制ごと引き継ぐ場合では、買い手の見方も変わります。
説明資料では、強みの裏づけをそろえます。
- 継続中の取引と受注の見通し
- 仕事を支える人材と役割
- 使用中の設備と維持費
- 引継ぎに必要な契約や許認可
「長年続けてきた会社だから価値がある」という説明だけでは、買い手は判断しにくいものです。誰が残れば仕事が続くか、どの契約の承諾が要るかまで示します。
あさひ国際会計株式会社が支援して成約した案件には、債務超過の会社もあります。資料で確認した範囲には、運送業で売上が1億円台、債務超過が3,000万円規模の例が含まれます。自社成約資料を2026年8月16日に確認したもので、同じ条件での成約を約束するものではありません。
株式譲渡と事業譲渡では、借金と代金の扱いが違う
株式譲渡では、会社の株主が変わっても法人は同じです。会社の借入金などは会社に残るため、買い手は負債を含めて引継ぎの可否を検討します。
事業譲渡では、引き継ぐ財産や事業の範囲を定めます。契約の移転や許認可など、個別に手続きが必要になる場合があります。
代金の受取人にも違いがあります。
→ 横にスクロールできます
| 方法 | 譲るもの | 代金の受取人 |
|---|---|---|
| 株式譲渡 | 株主の持つ株式 | 株式を売る株主 |
| 事業譲渡 | 契約で定めた事業等 | 事業を売る会社 |
事業譲渡の代金を、社長がそのまま生活費に使えるお金と考えてはいけません。会社に残る債務や費用との関係を検討します。
また、事業譲渡なら買い手が債務を負わない、とも限りません。商号を続けて使う場合などには、会社法上の責任が生じうるためです。出典:中小企業庁「中小M&Aガイドライン」
買い手の資金と、保証解除までの段取りを確認する
提示された譲渡価格が高くても、買い手が代金や運転資金を用意できなければ、引継ぎは不安定になります。買う意思と、引き受けられる資力を分けて確認します。
保証についても、約束の文言だけで判断しません。
- 対象の借入と保証を特定する
- 買い手の資金調達を確認する
- 金融機関の同意条件を把握する
- 解除完了を確かめる方法を決める
最終契約では、保証解除や引継ぎに関する買い手の義務を定めます。実施されない場合の扱いも検討の対象です。ただし、金融機関等の判断を置き換えるものではありません。
あさひ国際会計株式会社では、事業価値の説明資料を整え、M&Aの条件設計をおこないます。金融機関との交渉を担う主体は経営者ご本人です。必要に応じて依頼する弁護士等の専門家とともに判断できるよう、資料面から後方支援します。
仲介報酬と、会社を整理する費用を分けて考える
費用を比較するときは、仲介会社への報酬だけで判断しません。譲渡までの営業費用や、残る会社の整理費用も確認します。
あさひ国際会計株式会社は、相談無料、着手金なしの成功報酬です。報酬は成約時に譲渡代金の中から精算するため、当社への仲介報酬について売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
別途確認したいのは、次の支出です。
- 引継ぎまでに必要な運転資金
- 契約終了に伴う費用
- 弁護士等に依頼する費用
- 残る会社を整理する費用
支払資金が不足している場合は、その段階で不足を伝えてください。用意できる額と支払時期を前提に、実行できる方法を検討します。資金不足を伏せたまま進めると、契約後に手続きを止める原因になりかねません。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
最初にすることは、支払日と不足額を見える形にすること
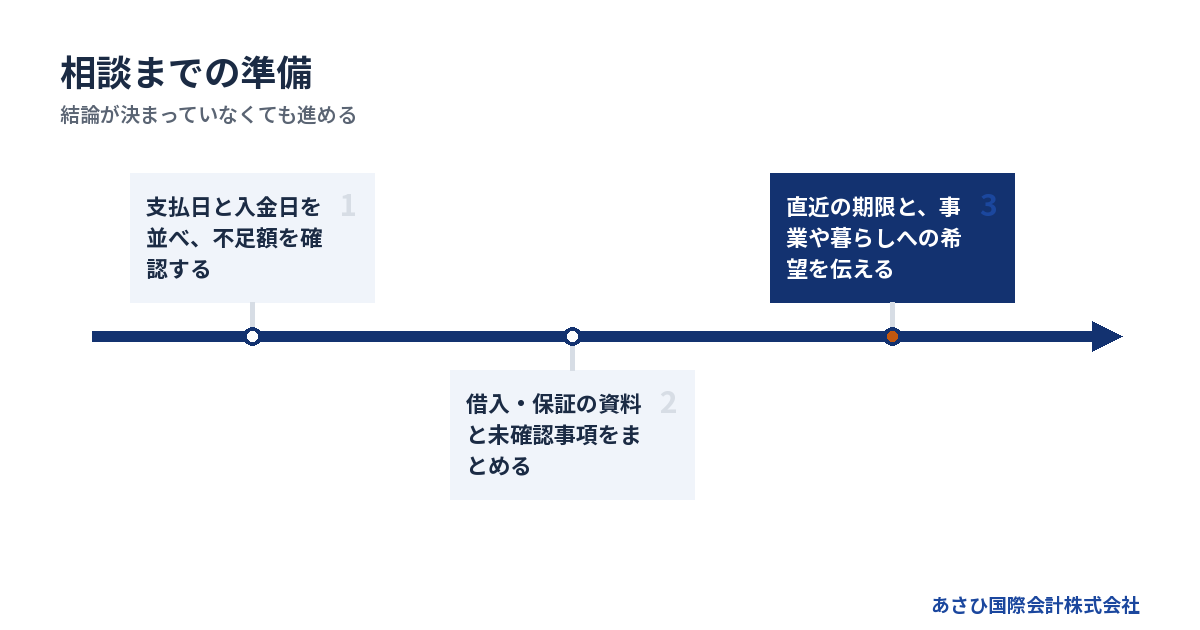
債務超過が分かったら、直近の資金繰りと借入・保証の資料をまとめます。継続か廃業かを決めきれていなくても、相談の準備は始められます。
入金の見込みを分け、資金が足りなくなる日を出す
手元資金に入金予定を足し、日付順に支払いを差し引きます。月末の残高だけを見ると、月の途中で不足する日を見逃すことがあります。
まずは、次の順で書き出してください。
1. 現在使える預金と現金を確認する
2. 入金日と金額を並べる
3. 支払日と金額を並べる
4. 不足する日と不足額を確認する
入金予定には、確定したものと、期待しているものを分けて記します。未承認の融資や交渉中の売却代金を、使えるお金に含めないためです。
すでに支払期限を過ぎているものは、別に分かるようにします。督促状などの書面も残してください。
表がきれいにできていなくても構いません。通帳と請求書を見ながら書いたメモでも、状況を伝える出発点になります。
資料をそろえる間に、財産や契約を動かしすぎない
債務超過への不安から、設備を安く売ったり、親族への返済を急いだりすると、その後の整理で問題が生じるおそれがあります。事業の譲渡に必要な資産を失うことも考えられます。
相談時には、すでにおこなった取引も伝えます。
- 最近売却した会社の資産
- 会社と役員の間の資金移動
- 親族や関係先への返済
- 新たに締結した借入や保証
不利に見える情報も、後から分かるより先に共有した方が検討を進めやすくなります。帳簿や契約書を処分せず、経緯が分かる資料を残してください。
日々の営業に必要な支払いまで独断で止める必要はありません。支払うか止めるかの判断に迷う項目を示し、全体の債務と事業継続への影響を確認できる形にします。
相談では、希望と期限を先に伝える
初回の相談で、経緯を最初から整然と話す必要はありません。困っていることと、直近の期限から伝える方が、急ぐべき対応を共有しやすくなります。
たとえば、次の事項をメモしておきます。
- 直近で払えなくなりそうな支出
- 借入と個人保証のおおよその額
- 事業や雇用を残したいという希望
- 相談時点で用意できる資料
「続ける自信はないが、従業員の仕事は残したい」という希望でも構いません。希望と資金の制約を合わせて、実行できる選択肢を探します。
担当する役割も確認してください。法的整理や保証債務の法的判断は弁護士等、税務は税理士等、事業の買い手探しと譲渡条件の設計はM&Aの支援者が扱います。
当社への相談では、事業の引継ぎ可能性と必要資料を整理します。法的手続きが必要な部分は、依頼者が委任する専門家の領域として切り分けます。
よくある質問
債務超過になると、会社はすぐ倒産しますか?
債務超過という事実だけで、営業が直ちに止まるわけではありません。現金が回り、必要な支払いを続けられるかを確認します。ただし、資金が残っていても赤字が続くなら、将来の不足を見込んだ対応が必要です。直近の預金残高だけで継続の可否を判断しないでください。
債務超過になったら、銀行への返済を止めてもよいですか?
債務超過を理由に、契約上の返済義務がなくなるわけではありません。返済の変更を希望するなら、資金繰りと改善の見通しを整理し、経営者本人が金融機関と協議します。すでに支払不能のおそれがある場合は、特定の支払いだけを独断で進める前に、弁護士等による法的な検討も必要です。
債務超過でもビジネスローンは利用できますか?
債務超過という情報だけでは、利用できるかは判断できません。商品の申込条件を確かめ、自社の財務状況を伝えて審査を受ける必要があります。「相談可能」という案内も、融資の決定とは分けて考えましょう。申込みと並行して、借入後の返済額を資金繰り表に反映してください。返済のために借入を重ねる見通しなら、追加借入以外の対応も検討したいところです。
社長が自己破産せずに、会社を整理できる可能性はありますか?
可能性はありますが、会社の整理と個人の保証債務をそれぞれ検討します。事業の譲渡や、経営者保証に関するガイドラインに沿った保証債務の整理が候補になる場合もあります。どの方法が使えるかは、会社側の手続きや債権者の同意などによります。保証額だけで自己破産の要否を決めないことです。
資料がそろっていなくても、債務超過の相談はできますか?
当社への相談は、手元にある資料から始められます。借入のおおよその額と、直近の支払日が分かるだけでも、先に確認する事項を整理できます。資料の不足は不足として伝えてください。決算書や保証契約を探し終えるまで、迫っている支払いへの相談を待つ必要はありません。
まとめ
直近の支払日と不足額をメモし、借入・保証の資料を手元に集めてください。あさひ国際会計株式会社の無料相談では、その資料をもとに、事業を引き継ぐ可能性と保証の整理に向けた確認事項を整理します。
関連記事
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月21日