


目次
この記事の対象と結論
清算結了とは、解散した会社の財産や債務を整理し、清算事務が終わった状態を指します。読み方は「せいさんけつりょう」です。
借入が残ったまま会社を閉じたい。連帯保証まで請求されたら暮らしていけない。そんな不安がある経営者は、会社の終了と個人の保証を分けて確認してください。
清算結了の登記は、払えない借金や連帯保証を消すための手続きではありません。 通常の清算を終えられるかは、資産を換金して債務や終了費用をまかなえるかで変わります。
資金が足りないなら、法的整理や事業譲渡も含めた検討が必要です。先に廃業を決めず、手元資金と支払予定を並べるところから始められます。以下は、主に株式会社の任意の解散・清算を前提とした説明です。
清算結了は「会社をやめる決定」より後の段階
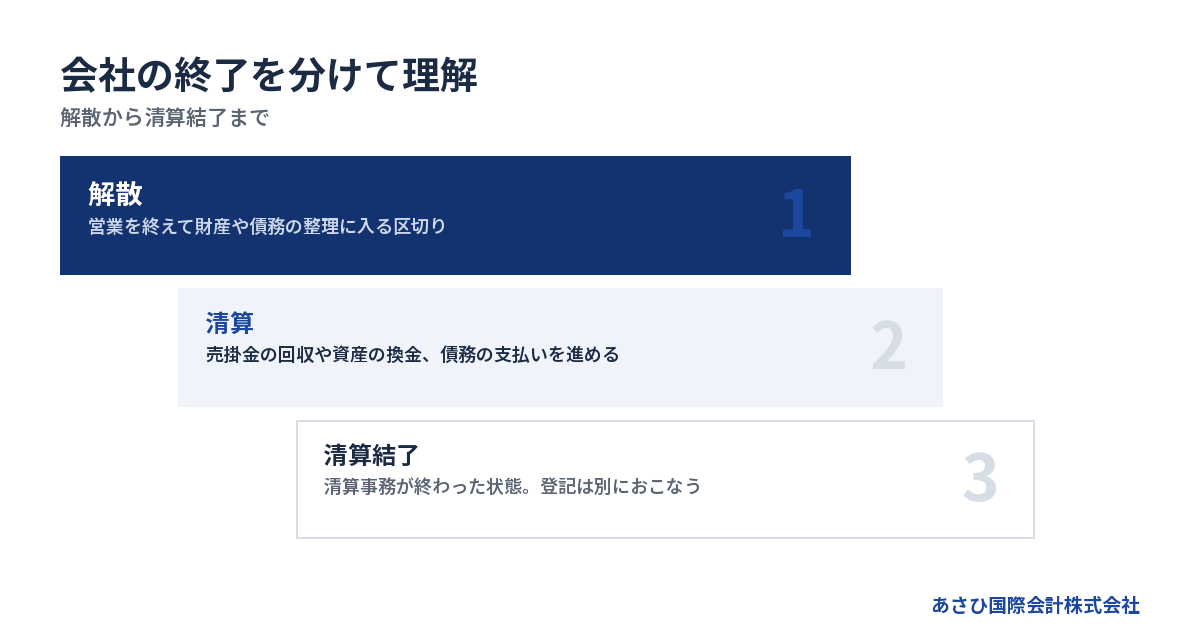
解散は営業を終えて整理に入る区切り
株主総会で会社をやめると決めても、その日に後片づけが済むわけではありません。売掛金の回収や取引先への支払いが残るためです。
株式会社は、株主総会の決議によって解散できます。会社法第471条に定められた解散事由のひとつです。その決議には、通常の議案より重い特別決議の要件があります。社長の判断だけで進められるとは限りません。
解散後は、原則として清算に入ります。ただし、合併による消滅などは別の扱いです。破産手続開始によって解散した会社も、破産手続中はその手続きで財産等を処理します。
まずは入口の確認です。「解散した」と聞いたら、株主総会の決議なのか、破産手続開始なのかを確かめます。そこが違えば、後に続く作業も変わります。
清算は残った財産と支払いを片づける作業
営業を止めたあと、会社に残る取引を整理する作業が清算です。預金残高を確認するだけでは足りません。売れる資産と回収できる債権を調べ、支払う債務を把握します。
確認する対象には、次のようなものがあります。
- 売掛金の回収見込み
- 在庫や設備の売却見込み
- 借入金と買掛金の残高
- 未払給与や税金の残高
- 賃貸借などの契約終了費用
帳簿に載っている金額と、実際に使える現金は別です。売掛金の回収が遅れたり、設備が想定価格で売れなかったりすることもあります。
そのため、決算書の純資産がプラスでも安心はできません。終了までの支出を含めて資金が足りるかを見直します。閉める過程で初めて分かる不足もあるため、見積もりの段階から現金の動きを追う必要があります。
清算結了と清算結了登記は役割が違う
財産や債務の整理など、清算事務が終わった状態が清算結了です。その結果を登記に反映するのが清算結了登記に当たります。
書類を出すことと、実際に整理が済むことは別の話です。未回収の売掛金や未処理の債務があるのに、登記だけ先に済ませようとする進め方は避けてください。
→ 横にスクロールできます
| 言葉 | 意味 | 確認すること |
|---|---|---|
| 解散 | 清算に入る区切り | 解散の理由と日付 |
| 清算 | 財産や債務の整理 | 回収と支払いの状況 |
| 清算結了 | 清算事務の終了 | 未処理の事項の有無 |
| 清算結了登記 | 結了を登記へ反映 | 承認日と申請期限 |
登記の期限は、決算報告について株主総会の承認を受けた日から数えます。ただし、承認したという形式だけで、残っている清算事務まで終わった扱いにできると考えないことです。
休業やみなし解散では清算結了に進まない
営業を休んでいるだけの状態は、清算結了とは異なります。会社に残る契約や債務を整理したことにはなりません。
登記を長く放置した株式会社には、みなし解散の制度もあります。会社法第472条では、最後の登記から12年を経過した会社が対象です。公告後に所定の対応をしない場合、解散したものとみなされます。
それでも、清算が自動で終わるわけではありません。「放っておけば会社も借金もなくなる」という理解は避けたいところです。事業を止めた時期が古くても、残っている財産や債務の確認から始めます。
ここまでの解散・清算と登記の根拠は、会社法第471条・第472条・第475条・第929条で確認できます。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
清算結了までに済ませる実務と登記の順序
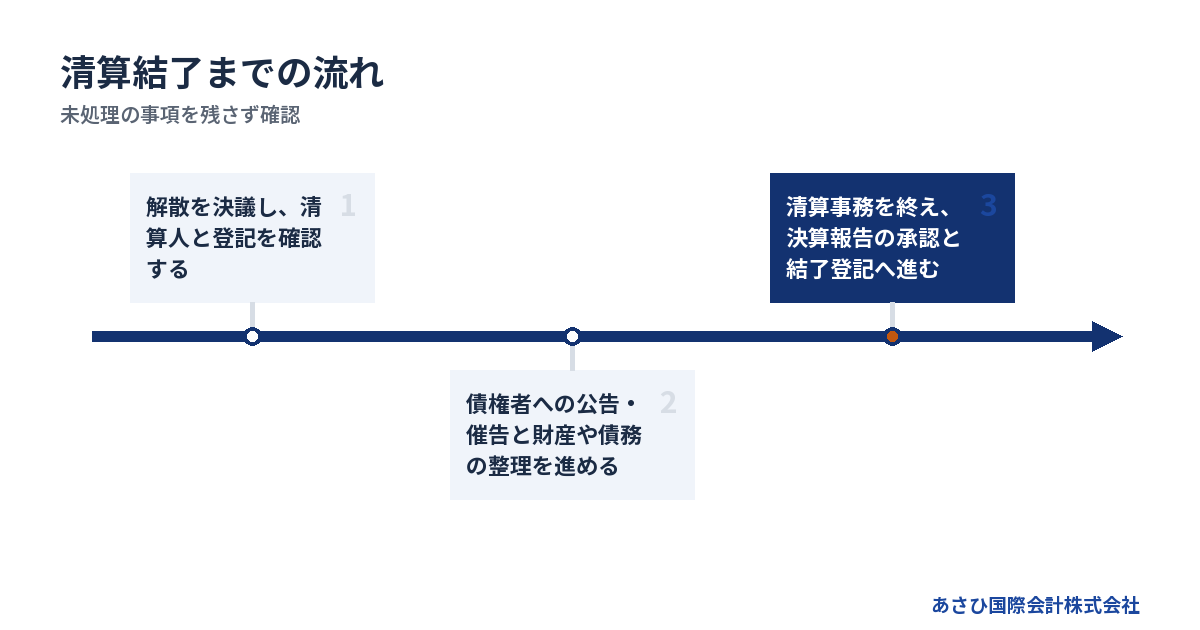
解散決議と清算人の確認から始める
任意の解散を選ぶ場合は、株主総会の決議と清算を担う人の確認が出発点です。清算中の作業を担う人を、清算人と呼びます。
定款や株主総会で別段の定めがなければ、解散時の取締役が清算人となります。退任したつもりでも、清算の担当が自動で他の人に移るとは考えないでください。
初めに確認する順序は、次のとおりです。
1. 定款と株主の構成を確認する
2. 解散の決議内容と日付を決める
3. 清算人となる人を確認する
4. 解散と清算人の登記を準備する
解散登記は、解散の日から2週間以内です。清算人の登記も、原則として解散の日から2週間以内となります。選任による場合は、その選任の日が起点です。
決議の日を先に決めると、登記の期限も動き始めます。書類の準備状況と担当者の予定を合わせてから、実行日を決めると進めやすくなります。
官報公告に加えて、分かっている債権者へ知らせる
清算株式会社は、解散後、遅滞なく債権者への公告をおこないます。債権を申し出てもらうための手続きです。
会社法第499条では、官報公告に加え、判明している債権者への個別の催告も求めています。公告を出したから個別連絡は不要、と受け取らないでください。
債権の申出期間は、2か月を下回れません。ここには法律上の時間がかかります。仕事が少ない会社や、借入先が少ない会社でも、この期間を踏まえた日程が必要です。
対象を把握する際は、帳簿だけで終わらせないようにします。請求書が届いていない支出や、契約終了時に請求される費用も確認対象です。
相手と請求額の認識が違う場合には、その違いも記録します。「まだ請求されていない」と「支払義務がない」を同じ扱いにすると、終盤で作業が止まりかねません。
回収・換金・支払いを進め、残りを確かめる
清算中は、売掛金などを回収し、必要に応じて資産を換金します。そのうえで、債務の弁済などを進める流れです。
売却額だけを見ないでください。設備を売るための撤去費用や、引渡しまでの保管費用が生じる場合もあります。回収額から関連支出を引いた金額で、使える資金を見ます。
作業の進捗は、次のように分けて管理すると確認しやすくなります。
- 回収済みの債権
- 回収額が未確定の債権
- 支払済みの債務
- 金額や扱いを確認中の債務
- 終了までに発生する費用
株主に分ける財産があるかの判断は、その後です。口座に現金が残っていても、未払金や清算費用に充てる分まで配れるとは限りません。
資金不足が分かったら、当初の予定を見直します。親しい相手だけに支払うなど、債権者間の公平を損なうおそれのある処理は、法的な確認が必要です。
決算報告の承認後に清算結了登記をおこなう
清算事務を終えた段階では、その結果を決算報告として整理します。株主総会で承認を受けた後、清算結了登記へ進む流れです。
会社法第929条は、承認を受けた日から2週間以内の登記を定めています。申請先は本店所在地です。解散日から数える期限とは異なるため、日付を取り違えないようにします。
終盤の確認では、次の事項を並べてください。
- 未回収・未払の処理状況
- 決算報告と裏付け資料
- 株主総会の承認日
- 清算結了登記の申請予定日
専門家に登記を依頼する場合も、会社側で未処理の事項を伝える必要があります。申請書類が整っているかと、清算事務が済んでいるかは別々に確かめるためです。
期限と手続きの根拠は、会社法第478条・第499条・第926条・第928条・第929条を参照してください。
借金が残る会社は「結了できるか」から見直す
借入残高があるだけで清算を諦める必要はない
営業中に借入が残っていても、資産の売却や債権回収で返済できる見込みがあれば、通常の清算を検討する余地があります。
見るべきなのは、借入額の大小だけではありません。清算の過程で入ってくるお金と、出ていくお金の差です。返済に使える現金がいつ手に入るかも関わります。
→ 横にスクロールできます
| 確認対象 | 見積もる金額 | 日程の確認 |
|---|---|---|
| 売掛金 | 回収できる額 | 入金予定日 |
| 設備・在庫 | 売却後の手取り | 売却・入金日 |
| 借入・未払金 | 支払いが必要な額 | 支払期限 |
| 終了費用 | 撤去・契約終了費用 | 請求・支払日 |
帳簿上は足りていても、入金より先に支払いが来れば資金は詰まります。合計額と日付の両方で判断してください。
返済できる見込みがある段階と、実際に弁済が済んだ段階も分けます。見込みだけで清算結了を予定すると、回収の遅れに対応できなくなるおそれがあります。
債務超過や支払不能が見えたら手続きを再検討する
資産を換金しても債務をまかなえない場合、通常の清算をそのまま進める前提が崩れます。費用が払えないから登記だけ済ませる、という解決にはつながりません。
解散後の清算株式会社に債務超過の疑いがあるときは、特別清算が関係します。会社法第510条は、その疑いなどを開始原因として定めています。第511条では、清算人の申立義務も規定しています。
また、期限の来た債務を一般的・継続的に払えない状態は、破産法上の支払不能に当たります。どの手続きが適するかは、財産や支払いの状況を踏まえた法的判断が必要です。
- 資産売却後も返済資金が不足する
- 支払期限を越えた債務が増えている
- 清算を続けるための費用が足りない
- 債権額や資産の帰属に争いがある
こうした事情は、資料に残して専門家へ伝えます。状況によっては法的整理が適切な場合もあります。
根拠は、会社法第510条・第511条と破産法第2条・第15条です。
社長の連帯保証は会社の登記と切り分ける
会社の清算と、社長が負う連帯保証の整理は、別々に確認する事項です。 会社の登記を閉じることだけで、保証契約まで処理した扱いにはできません。
民法第446条では、保証人は主たる債務者が履行しないときに責任を負います。連帯保証人は、同法第454条により催告・検索の抗弁を持ちません。
つまり、「先に会社に請求してほしい」と求めて支払いを拒むことができない立場です。会社の清算が終わるまで、個人への請求が待たれると考えないでください。
確認の出発点は、保証契約の内容です。
- どの債務を保証しているか
- 誰が保証人になっているか
- 現在の債権者は誰か
- 解除や変更の書面があるか
契約書の写しが手元にない場合は、その不足を伝えます。写しが見つからないことだけで、保証契約がないとは判断できません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。条文は民法第446条・第454条で確認できます。
保証債務の整理には会社側の手続きも関わる
経営者保証に関するガイドラインは、一定の要件のもとで保証債務を整理する枠組みを示しています。資産を開示するだけで、保証が外れる仕組みではありません。
すでに負った保証債務の整理については、第7項に要件があります。
- 保証契約が第3項の要件を満たすこと
- 会社側で対象となる整理手続きがあること
- 債権者に経済的な合理性が見込めること
- 所定の免責不許可事由等に該当しないこと
会社側には、法的債務整理または準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが係属中、または終結済みの場合が規定されています。
経済的な合理性とは、破産時の配当より多くの回収が見込めることなどです。免責不許可事由については、破産法第252条第1項のうち第10号を除く範囲が対象となります。
通常の清算をしただけで、この要件を満たすと考えないでください。利用の可否は、会社側の整理と個人の事情を合わせて検討します。
清算結了までの期間と費用は残務から積み上げる
債権申出期間の2か月は全体の所要期間ではない
清算の予定を立てるとき、債権申出期間の2か月だけを見てしまうことがあります。しかし、これは清算全体が終わるまでの標準期間ではありません。
資産が売れる時期や、売掛金を回収できる時期は会社ごとに違います。金額に争いがある債務があれば、その扱いが決まるまで作業が残ることもあります。
日程表には、少なくとも次の予定を載せてください。
- 債権申出期間の満了
- 主な資産の売却と入金
- 売掛金の回収
- 契約終了と費用の確定
- 決算報告の承認と登記
終点から逆算するより、未確定の事項を先に見つけるほうが実態に合います。入金日が読めない資産があるなら、早い日程を前提に支払いを約束しないことです。
登録免許税の合計だけでは会社を閉じられない
株式会社の任意の解散・清算では、登記に伴う登録免許税がかかります。清算結了登記だけの金額と、一連の登記の合計を分けて見てください。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
この合計には、官報公告の実費や司法書士報酬を含みません。税務処理を依頼する費用なども別に検討します。根拠は登録免許税法別表第一第24号です。
さらに、実際の支出には事務所の原状回復や設備の処分などが加わり得ます。これらは会社の契約や資産によって変わる部分です。
「清算結了登記は2千円」という情報だけで予算を決めると、途中の支払いが抜けます。登記費用と会社を閉じる費用を分けて積み上げてください。
税金と最終入出金を確認してから残る財産を見る
営業を止めた後にも、税務処理や最後の入出金が残る場合があります。通帳の残高をそのまま株主の受取額と考えないようにします。
会社の解散に伴う残余財産の分配には、税務上の区分があります。受け取った金額の一部が、みなし配当として扱われる場合もあります。株式譲渡代金と同じ課税関係になると決めつけられません。
分配を考える段階では、次の内容を確認します。
- 会社側で見込まれる税金
- 未確定の費用と最終請求
- 株主へ分配できる財産
- 分配を受ける株主側の税務
口座の解約も、最後の回収や支払いの予定と合わせて考えます。先に受け皿をなくすと、入金や精算の手間が増えるためです。
税務上の扱いは、分配内容に応じて税理士等が確認する領域です。制度の説明は、国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」を参照してください。
費用を払えないときは資金不足を先に伝える
清算費用まで用意できないなら、見積もりの依頼時にその事情を伝えてください。費用を払うために個人で借り増す前に、会社と個人の全体像を確かめたい場面です。
手元資金が少ないことと、清算費用の支払いだけが遅れていることでは、対応が変わります。債務の返済まで難しいなら、選ぶ手続きそのものの再検討が必要です。
初回に伝える内容は、次のように簡潔で構いません。
- 会社で使える現預金
- 直近に入る見込みの金額
- 期限が近い支払い
- 見積もり済みの終了費用
- 個人の保証や担保の有無
費用がない事情だけで、法的手続きの費用が免除されるとは考えないでください。自己破産を選ぶ場合にも、裁判所への費用と弁護士費用が関係します。
数字がそろわなければ、分かる範囲から相談できます。資料を完成させるまで待つより、資金不足の時期を先に共有するほうが、検討の前提を合わせやすくなります。
清算結了を急ぐ前に事業を残せるか確かめる
会社を終えることと事業を終えることは分けられる
法人を残せなくても、事業を別の会社へ引き継げる場合があります。反対に、株式を譲って経営者が交代し、法人自体は続く場合もあります。
ここは、清算結了を目指すかどうかの分岐です。従業員が働ける場所や取引を残したいなら、資産を個別に売る前に、事業としての引継ぎを検討します。
→ 横にスクロールできます
| 選択肢 | 法人の扱い | 事業の扱い |
|---|---|---|
| 通常の清算 | 整理を経て終了 | 原則として終了 |
| 株式譲渡 | 同じ法人が続く | 同じ法人で継続 |
| 事業譲渡後の整理 | 売り手の整理が残る | 買い手が引き継ぐ |
引継ぎ先が見つかるかは、収益や人員、取引の継続性などによります。赤字・債務超過という言葉だけでは判断できません。
当社が支援して成約した案件には、売上1億円台の運送業もあります。債務超過は3,000万円規模、従業員は10名前後でした。ただし、同じ規模なら同じ結果になるという意味ではありません。
株式譲渡では会社の借入も確認対象になる
株式譲渡では、株主が変わっても会社の法人格は変わりません。会社の借入金等は、その会社に残ります。社長が退任したという理由だけで、借入や保証が処理されるわけでもありません。
買い手は、引き継ぐ会社の中身を確認します。帳簿に載る債務に加え、後から負担が生じ得る事項も確認対象です。
たとえば、次の資料や事情が関わります。
- 借入と返済の状況
- 未払金や滞納の有無
- 主要契約の内容
- 係争や請求を受けるおそれ
- 社長の保証と担保の内容
経営者保証の解除や引継ぎは、M&A契約でも扱う事項です。ただし、売り手と買い手の合意だけで金融機関との保証契約まで変更できるわけではありません。
買い手の資力や、金融機関の判断も関係します。「会社を売った後は相手に任せればよい」という条件で進めないよう、確認する書面と時期を明らかにします。
事業譲渡後には売り手の清算が残る場合がある
事業譲渡では、対象となる事業や財産を選んで引き継ぐ形を取れます。譲渡代金が会社に入り、その後に売り手側の債務整理や清算を進める場合もあります。
事業が引き継がれた日と、売り手の会社が清算結了に至る日は別です。売却できたことだけで、会社を閉じる作業が終わるとは考えないでください。
また、「事業譲渡なら債務は移らない」と単純には説明できません。商号を続けて使う場合など、買い手にも責任が生じる規定があります。債権者を害する譲渡には、別の問題も生じ得ます。
譲渡価格の妥当性や代金の使途も確認対象です。財産だけを移し、債務を放置する設計は避ける必要があります。
手法ごとの説明は、中小企業庁「中小M&Aガイドライン」に示されています。比較の考え方は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
従業員や取引先への説明は実行できる内容にそろえる
事業を残したい気持ちがあっても、引継ぎが決まる前に雇用や支払いを約束すると、後で説明を変えることになりかねません。
まず、現時点で決まっている内容と、協議中の内容を分けます。伝える相手ごとに言うことが違わないよう、説明の基礎となる情報をそろえておきます。
- 事業を続けられる見込み
- 給与や取引代金の支払予定
- 雇用や契約の引継ぎ状況
- 決定している終了・移行日
- 次に説明できる時期
従業員への未払給与は、会社の整理の中でも確認が必要です。「閉める予定だから後でよい」と扱わず、対象者と金額を把握します。
家族に説明する場合も、会社の借入と個人の保証を分けると話が伝わりやすくなります。清算結了という言葉だけを伝えるより、残る責任と次の予定を具体的に共有してください。
清算結了を相談するときにそろえる資料と依頼範囲
清算済みか判断できないなら未処理事項を一覧にする
すでに解散した会社でも、どこまで作業が済んだのか分からないことがあります。前任の担当者が退職した場合などは、記録の確認から始めます。
未処理事項は、相手先ごとに整理してください。金額が分からないものを、空欄のまま消してしまわないことです。
| 記録する項目 | 記載する内容 |
|---|---|
| 相手先 | 支払い・回収の相手 |
| 金額 | 確定額または未確定 |
| 状況 | 未処理・確認中・完了 |
| 根拠 | 契約書や請求書 |
登記が済んでいても、未処理の財産や債務が見つかった場合は別途確認が必要です。清算が実際に終わっていたか、どの対応が必要かを専門家が検討することになります。
古い会社だからと資料を捨てず、判断の根拠を残してください。分からない部分を特定するだけでも、次の担当者が確認しやすくなります。
登記・法律・税務・M&Aで担う仕事を分ける
清算結了までの作業は、依頼する専門家によって担当範囲が異なります。相談の際は「全部お願いしたい」だけで終わらせず、誰が何を扱うかを確かめます。
| 担当 | 主に確認する領域 |
|---|---|
| 弁護士 | 債務整理・紛争・法的判断 |
| 司法書士 | 登記の申請や必要書類 |
| 税理士 | 税務申告・課税関係 |
| M&A仲介 | 買い手探索・譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。どちらかを優先する話ではありません。状況によっては、法的整理が適切な場合もあります。
依頼時には、作業範囲と費用のほか、他の専門家が必要になる場面も確認します。登記の依頼に保証債務の整理まで含まれている、といった思い込みを減らせます。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームの提案や、事業承継支援もおこなっています。
金融機関との交渉の主体は、経営者ご本人です。必要に応じて、ご本人が依頼する弁護士等の専門家が担います。当社の役割は、その協議に必要な資料整備などの後方支援です。
具体的には、次の作業を通じて経営者ご本人の協議を支えます。
- 財務状況を説明する資料の整備
- 事業価値の説明資料の作成
- 買い手候補の探索
- M&Aの条件設計
年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。清算結了の可否と譲渡の可能性を混同せず、残る債務まで含めて検討します。
初回は資金の期限と希望を伝えるだけでもよい
借入や廃業について相談する経営者は珍しくありません。書類がきれいにそろっていないことを理由に、相談を先延ばしにする必要はありません。
初回は、使える資金と次の支払日を伝えてください。加えて、事業や従業員を残したいのか、経営から退きたいのか、ご自身の希望も話せます。
当社への相談は無料です。着手金はなく、成功報酬のみとなります。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
この費用体系はM&A仲介の報酬についての説明です。清算登記や、別途依頼する法的手続きの費用まで含むものと受け取らないでください。
平日の営業時間内のご連絡には、最短当日に対応しています。選択肢の全体像は、詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
清算結了の登記をすれば借金はなくなりますか?
清算結了登記だけを理由に、未払いの借金がなくなるとは考えないでください。通常の清算では、財産や債務の整理を済ませることが前提です。返済資金が不足するなら、特別清算や破産などを含めた法的検討が必要になります。社長の連帯保証についても、会社の登記とは分けて扱います。
解散から2か月たてば清算結了できますか?
2か月は、債権を申し出てもらう期間の下限です。解散からその期間が過ぎれば、清算が終わるという意味ではありません。債権の回収や資産の売却、債務の処理などが残れば、その対応が必要です。決算報告の承認と清算結了登記まで含めて日程を確認してください。
清算結了後に未回収の売掛金が見つかったらどうしますか?
まず、取引の根拠や入金履歴を保管し、未処理の内容を整理してください。登記が済んでいるから回収できない、反対に社長個人が受け取ってよい、と自己判断するのは避けます。清算事務が実際に終わっていたかを含め、必要な対応を弁護士や司法書士等が確認する場面です。
事業を売却したら売り手の会社も清算結了になりますか?
売却しただけでは、売り手の清算まで終わったことにはなりません。株式譲渡なら、通常は同じ会社が続きます。事業譲渡なら、売り手の会社に財産や債務の整理が残る場合があります。譲渡後に何を処理するのか、清算費用をどうまかなうのかまで計画に入れてください。
まとめ
直近の預金残高、支払予定、保証契約の写しを手元に集め、未処理の回収と支払いを書き出してください。完済や終了費用の見通しが立たない場合は、清算結了登記を急ぐ前に、その不足額と事業を残したい希望を当社の無料相談でお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)