


目次
この記事の対象と結論
私的整理の事例を自社に当てはめるには、会社の債務、事業の行き先、経営者の連帯保証を分けて確認します。廃業を考えるほど資金繰りが厳しくても、事業を引き継ぐ余地が残っている場合があります。個人の保証債務も、会社とあわせて検討する対象です。
借入額が似ているだけでは、他社と同じ結果を見込めません。債権者の同意に加え、合意まで使える資金が違うためです。成約した事実と、利用した整理手続きも区別して読みます。
「会社を閉じたら自分も自己破産するのか」と悩み、相談する経営者は珍しくありません。まだ結論が出ていなくても構いません。会社の終え方と、個人の保証の整理は、それぞれの条件を確かめて判断します。
私的整理の事例は「何が終わったか」まで読む
私的整理の事例では、返済条件への合意と、債務整理の完了を区別します。事業の継続、会社の清算、個人の保証整理では、着地点が異なるためです。
返済を待ってもらった事例と減額された事例は違う
債権者との合意を通じて債務の扱いを決める進め方を、私的整理と呼びます。返済時期を変える場合と、返済額を減らす場合では、求める合意の内容が変わります。
「銀行が協力した」という説明だけでは、負担がどこまで変わったか分かりません。月々の返済が軽くなっても、借入残高は減っていない場合があります。返済を待ってもらった後の計画まで読んでください。
確認したいのは、次の内容です。
- 元本の返済額は変わったか
- 返済の期限だけが延びたか
- 残った債務を何で返す計画か
- 会社を残すのか、清算するのか
廃業を考えているなら、営業を終えた後の返済原資も確認します。営業収入がなくなるのに返済だけ残る計画では、問題を先へ送ることになりかねません。
事業を続ける形と会社を閉じる形がある
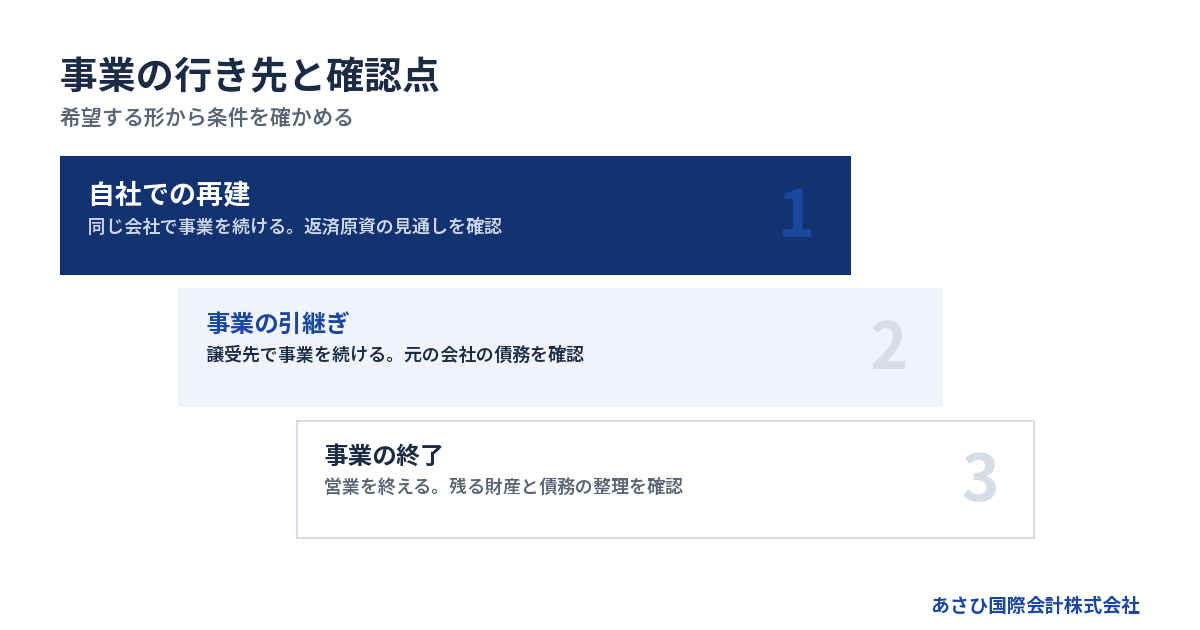
私的整理は、自社での再建を目指す場面だけで検討するものではありません。事業を譲り、元の会社の債務を整理する組み立ても考えられます。
経営者が経営から離れることと、事業の終了は別の判断です。引継ぎ先が運営を担えるなら、従業員の仕事や取引を残す案が検討対象になります。ただし、雇用や取引の継続には条件の確認が必要です。
→ 横にスクロールできます
| 検討する形 | 事業の行き先 | 残る確認 |
|---|---|---|
| 自社での再建 | 同じ会社で継続 | 返済原資の見通し |
| 事業の引継ぎ | 譲受先で継続 | 元の会社の債務 |
| 事業の終了 | 営業を終える | 財産と債務の整理 |
この表は、自社の希望を整理するための比較です。希望する形が決まったら、実行条件を確かめます。「社長を辞めたい」という希望から、会社全体の閉鎖だけを選ぶ必要はありません。
合意の後に裁判所の手続きが続く場合もある
「私的整理の事例」と紹介されていても、最後まで裁判所が関わらないとは限りません。事業譲渡後に、残った会社を特別清算で整理する組み立てもあります。
中小企業庁「中小M&Aガイドライン第3版」は、別会社で事業の再建を目指す方式を説明しています。その中では、事業譲渡等の後に譲渡元を特別清算で整理する例も示されています。合意形成と法的手続きが、同じ計画に含まれるのです。
出典は同ガイドラインです(2024年8月公表・2026年8月18日確認)。中小企業庁「中小M&Aガイドライン」
特別清算は、解散して清算中の株式会社を対象とします。会社法510条は、開始原因として「債務超過の疑いがあるとき」を挙げています(2026年8月18日確認)。e-Gov法令検索「会社法」
「合意できた理由」が分かる範囲を確かめる
債務の減額を求めるなら、債権者がその案を受け入れる理由が要ります。経営者が困っているという事情だけで、返済義務の変更が決まるわけではありません。
事業を止めて財産を処分する案と、事業を譲って対価を得る案。それぞれで債権者が回収できる金額を比べる資料が、判断の土台になります。譲渡額だけでなく、費用や入金時期も含めて考えます。
公表事例では、担保や債権者ごとの条件が省かれていることもあります。書かれていない条件を、自社に有利な内容で補わないでください。分からない部分は、比較できない部分として残します。
詳しくは私的整理・法的整理の比較で見えてくる、廃業と連帯保証を整理する判断軸をご覧ください。
匿名の成約例は、私的整理の実績と区別して読む
債務超過や多額の借入がある会社でも、M&Aの成約例はあります。ただし、成約資料だけから私的整理の利用や債権放棄の有無までは判断できません。
運送業・売上1億円台で債務超過だった成約例
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。出典は当社の成約案件資料です(2026年8月16日確認、金額・人数は概数)。
確認できるのは、債務超過の状態でも成約したという事実です。この案件を、私的整理による債務減額の事例として紹介しているわけではありません。債権放棄の金額や金融機関の判断理由も、公表資料には含めていません。
自社に引き寄せて考えるなら、貸借対照表の不足額だけで譲渡を諦めないことです。事業を引き継ぐ条件を、別に調べます。
- 継続できる取引があるか
- 業務を担う人が残れるか
- 必要な資産を引き続き使えるか
- 引継ぎまで営業資金が足りるか
これらは読者の会社を調べる項目です。掲載した案件の成約理由を推測して並べたものではありません。
従業員数名の製造業にも成約例がある
製造業では、売上1億円規模、従業員数名の会社を支援して成約した例があります。出典は当社の成約案件資料です(2026年8月16日確認、規模は概数)。
人数の少なさだけで、引継ぎの可否は決まりません。一方、少人数の会社では、経営者に仕事が集中していることがあります。退任後も製造や納品を続けられるかは、確認が必要です。
この案件の債務超過額や、保証債務の減額内容は示していません。「少人数なら銀行が応じやすい」という説明にも使えません。成約した会社の規模と、債権者が同意する条件は分けて考えます。
自社の説明では、設備の一覧だけで終えないようにしてください。経営者が担う仕事を洗い出し、引き継げる仕事と準備が要る仕事に分けます。引継ぎ後の運営を買い手が想像できると、検討する条件が具体的になります。
成約実績を私的整理の成功率に置き換えない
M&Aの成約例は、私的整理全体の成功率を示す統計ではありません。相談段階の会社と、成約に至った会社では、比較する対象が異なります。
連帯保証については、これまで成約に至った案件では、いずれも解除まで見届けています。当社が確認した実績です(2026年8月16日確認)。
ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。M&Aの成立と、保証解除の見通しは、案件ごとに確認します。
成約例は、選択肢を調べるきっかけです。自社の債務や保証が同じ扱いになる根拠にはなりません。 実績を読むときも、何を確認した数字や記述なのかまで見てください。
借入額より、手元資金や担保の違いを比べる
売上や借入の規模が似ていても、自由に使える現金が違えば、検討できる期間は変わります。担保のある資産は、その売却代金をどう扱えるかも確認対象です。
事例と比べるためのメモには、次の項目が役立ちます。
- 借入先と保証人の範囲
- 担保が付いている資産
- 入金予定と直近の支払期限
- 事業を続けるために必要な人
- 経営者が希望する退任時期
未確認の欄は空けておいて構いません。分からない数字を推測で埋めるより、確認済みの事実と区別するほうが相談に使えます。
また、事例の解決時点と、自社の現在地をそろえてください。事業が動いている段階と、従業員が退職した後では条件が違います。結果だけを見ると見落とす差です。
私的整理の見通しは、債権者の合意と資金で変わる
私的整理を検討するときは、必要な合意が得られそうかと、合意までの資金が足りるかを並べて判断します。事業に価値があっても、途中の支払いをつなげなければ計画の見直しが必要です。
誰の同意を得る計画なのかを定める
借入残高の合計だけでは、整理の計画を作れません。誰に、どの契約に基づく債務を負っているかを確かめます。
保証や担保が付く借入では、関係する契約も読み合わせます。会社の借入先を把握していても、保証の範囲を取り違えると、個人側の検討が抜け落ちるためです。
整理する項目は、次のとおりです。
- 債権者ごとの残高と返済日
- 保証人と保証契約の対象範囲
- 担保の対象と契約内容
- 届いている請求や督促の内容
私的整理の合意で、同意していない債権者まで当然に拘束できるわけではありません。採用する枠組みに沿って、対象債権者と必要な同意を確認します。
借入以外の未払いも別に記録してください。銀行との合意ができても、他の支払いが残れば資金不足は続きます。
廃業する場合も返済原資の説明が要る
会社を閉じる方針でも、何を返済に回せるかの確認は必要です。帳簿上の資産額が、そのまま使える現金になるとは限りません。
売掛金は、回収の見込みと入金日を調べます。設備の売却では、撤去や運搬の支出も検討対象です。額面の合計からでは、債務に回せる金額を読み取れないことがあります。
譲渡を考えるなら、売却代金の額と受取日を分けてください。入金まで営業を続ける費用も必要です。提示価格が高くても、受取前に資金が尽きる計画では進めにくくなります。
見込みに幅がある場合は、条件を記します。回収が遅れた場合や、想定価格で売れなかった場合も並べると、計画が崩れる箇所を早く見つけられます。
資金が足りなくなる日を日付で確認する
預金残高に余裕があるように見えても、近い支払日に使うお金かもしれません。まず入出金を日付順に並べ、残高が不足する時点を探します。
営業を続ける場合と、終える場合では支出の内容も異なります。廃業すればすぐ支出が止まる、とは考えないようにしてください。
→ 横にスクロールできます
| 確認する支出 | 継続する場合 | 終了する場合 |
|---|---|---|
| 人に関する支出 | 営業中の給与等 | 退職時の精算等 |
| 場所に関する支出 | 賃料等 | 明渡し費用等 |
| 取引に関する支出 | 仕入れ等 | 契約終了の精算等 |
| 整理のための支出 | 調査・計画費用等 | 清算の費用等 |
資金表には、検討を続けられる期限も書き込みます。買い手探しや合意形成の見通しが立たないまま、資金だけを使い切らないためです。
詳しくは私的整理にかかる期間を左右する条件と、廃業資金が尽きるまでに決めたいことをご覧ください。
合意が難しいときは法的整理も比較する
必要な同意が見込めない場合や、未払いが増え続ける場合には、法的整理との比較が必要です。私的整理を選ぶこと自体を目的にすると、切替えの判断が遅れるおそれがあります。
破産法は、公平な清算とともに再出発にも触れています。同法1条の文言は「経済生活の再生の機会の確保」です(2026年8月18日確認)。e-Gov法令検索「破産法」
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。
比較では、従業員や取引先への影響も含めます。営業継続で損失が増えるなら、続けることが周囲の負担を広げかねません。見込みが変わった時点で、当初の方針を見直してください。
会社の私的整理だけで経営者の連帯保証は外れない
会社の返済条件への合意と、経営者の保証債務の整理は別に確かめます。会社側の手続きを進めるときから、保証契約と個人の資産・債務をあわせて確認してください。
退任や廃業と保証契約の終了は別の話
代表者を辞めたり、会社の営業を止めたりしても、その事実だけで保証契約の処理は終わりません。株式を譲る場合も、金融機関との契約を別に確認します。
連帯保証人には、催告・検索の抗弁がありません。通常の保証人が、一定の条件で会社への請求や執行を先に求める権利です。民法454条に定めがあります(2026年8月18日確認)。e-Gov法令検索「民法」
会社の財産処分が済むまで、個人には請求されないと考えるのは危険です。保証契約に基づく請求の可能性を踏まえ、会社側と並行して検討します。
手元に保証書の写しがなくても、契約が存在しないとは判断できません。写しの有無と、保証責任の有無は区別してください。まず契約の内容を確かめます。
保証債務の整理には会社側の申立ても必要になる
すでに負っている保証債務の整理には、「経営者保証に関するガイドライン」の利用を検討する場合があります。同ガイドライン7.(1)の要件は、今後の融資で保証を付けないための要件とは異なります。
会社が法的整理または準則型私的整理を申し立てていることが、保証債務の整理に関する要件に含まれます。 ガイドラインの利用と同時に申立てをおこなう場合も対象です。会社側の手続きが係属中、またはすでに終結している場合も規定されています。
保証人が申し出るには、以下の要件をすべて満たす必要があります。
- 保証契約が第3項の要件を満たすこと
- 会社が法的整理等を申し立てていること
- 債権者に経済的な合理性が見込めること
- 所定の免責不許可事由等がないこと
会社側の対象は、法的債務整理または準則型私的整理です。単に銀行と返済条件を話し合っているだけでは、申立ての要件を満たしたとは扱えません。
経済的な合理性では、破産による配当より多くの回収が見込めるかなどを検討します。会社と保証人の資産・債務の状況も、判断に関わります。
免責不許可事由は、破産法252条1項のうち10号を除く事由です。その事由が生じておらず、おそれもないことが求められます。資産を正直に開示するだけで利用が決まる仕組みではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」7.(1)です(2026年8月19日原文確認)。全国銀行協会「経営者保証に関するガイドライン」
自宅や生活費を残せた事例にも条件がある
保証債務の整理では、生活に必要な資産を残す検討がなされる場合があります。ただし、他の経営者が自宅を残せたという結果だけでは、自分への適用を判断できません。
ガイドラインは、早期に事業再生や清算へ着手した場合の扱いを示しています。「華美でない自宅等」を残存資産に含める検討も、その一部です。債権者の回収見込額が増える範囲など、条件を伴います。
出典は同ガイドライン5.(3)③です(2026年8月18日確認)。全国銀行協会「経営者保証に関するガイドライン」
自宅の担保や名義も確認対象になります。家族に残したいという思いから、先に名義を移すことは避けてください。会社と個人の資産を説明できる状態で、適用条件を確かめます。
解除の約束と解除の完了を分けて管理する
M&Aの契約で保証解除を約束しても、当事者の合意だけで金融機関との保証契約は消えません。金融機関等の判断と手続きが別に必要です。
「買い手が対応する予定」と説明された段階なら、まだ何が残っているかを確認します。口頭の説明だけで完了と扱わないようにしてください。
管理する内容は、次のとおりです。
- 対象となる借入と保証契約
- 金融機関が求める解除の条件
- 手続きを進める担当者と時期
- 完了を確認する書面等
借入先が複数ある場合は、金融機関ごとに進捗を分けます。一部の解除が済んでも、他の保証が残っている可能性があるためです。退任後に確認する仕事も、成約時点で一覧にしておきます。
事業を譲る計画には、元の会社に残る債務も入れる
事業譲渡を組み合わせるなら、引継ぎ先の運営と、譲渡元の債務処理を一緒に検討します。買い手が見つかった段階では、廃業と保証の問題が片付いたとは扱えません。
譲渡代金を誰が受け取るかで資金計画が変わる
株式譲渡では、株式を売った株主が代金を受け取ります。会社の法人格は変わらず、借入等はその会社に残ります。
事業譲渡では、原則として事業を売る会社が対価を受け取ります。経営者個人の生活費として自由に使えるお金と、同じには扱えません。
→ 横にスクロールできます
| 手法 | 対価の受取人 | 債務の確認 |
|---|---|---|
| 株式譲渡 | 株式を売る株主 | 会社に残る借入等 |
| 事業譲渡 | 事業を売る会社 | 承継対象と残存分 |
売却価格を聞いたら、受取人と使途も確かめてください。借入返済に充てる額に加え、費用や税金を支払った後の残額を確認します。
手法の説明は、中小企業庁「中小M&Aガイドライン第3版」に基づきます(2024年8月公表・2026年8月18日確認)。中小企業庁「中小M&Aガイドライン」
事業だけを移しても債務処理は残る
別会社へ事業を移す場合も、残された債権者への説明が必要です。譲渡価格の妥当性と、受け取った対価の使い道を確認します。
会社法23条の2には、残存債権者を害することを知って事業を譲渡した場合の規定があります。一定の条件では、譲受会社への履行請求が問題になります。譲受会社が事情を知らなかった場合の例外もあります。
商号を引き続き使う場合には、会社法22条による責任も検討対象です。「事業譲渡なら債務は移らない」とだけ説明するのは不十分です。
出典は会社法22条・23条の2です(2026年8月18日確認)。e-Gov法令検索「会社法」
親族や知人の会社への譲渡でも、確認は省けません。価格と債務処理を含む法的な検討は、依頼者が委任する弁護士等の専門家が担います。
従業員への希望を引継ぎ条件に置き換える
「従業員の仕事を残したい」という希望は、買い手と話し合う具体的な条件にします。成約したというだけで、同じ雇用条件が続くとは限りません。
説明の準備では、希望と合意済みの内容を分けます。
- 継続を希望する雇用の範囲
- 勤務場所や労働条件の扱い
- 未払い分の負担と精算方法
- 取引契約の引継ぎに必要な同意
未確定の待遇を約束すると、後で説明が食い違うおそれがあります。一方、目前の給与の未払いなどを伏せ続ける対応も避けたいところです。
誰に、いつ、何を伝えるかを計画に入れてください。家族には生活に使える資金の見通しを、取引先には納品や精算の予定を整理します。相手ごとに必要な情報が違います。
買い手の価格提示と支払能力を切り分ける
高い価格が示されても、代金を払う資金や引継ぎ後の運転資金があるかは別に確認します。保証解除についても、買い手の約束と金融機関の条件を照らし合わせます。
中小企業庁「中小M&Aガイドライン第3版」は、最終契約の主要項目に経営者保証の扱いを挙げています。解除や引継ぎがされなかった場合の契約解除・補償等も検討対象です(2024年8月公表・2026年8月18日確認)。中小企業庁「中小M&Aガイドライン」
成約を急ぐ場合も、実行後の責任を曖昧にしないでください。条件を履行できない場合にどう扱うかまで、契約内容として確認します。
交渉中に譲渡日や入金条件が変わったら、資金表も更新します。最初の提案を前提にしたままでは、支払いに不足が出るおそれがあります。
相談は支払期限と費用を明らかにするところから始める
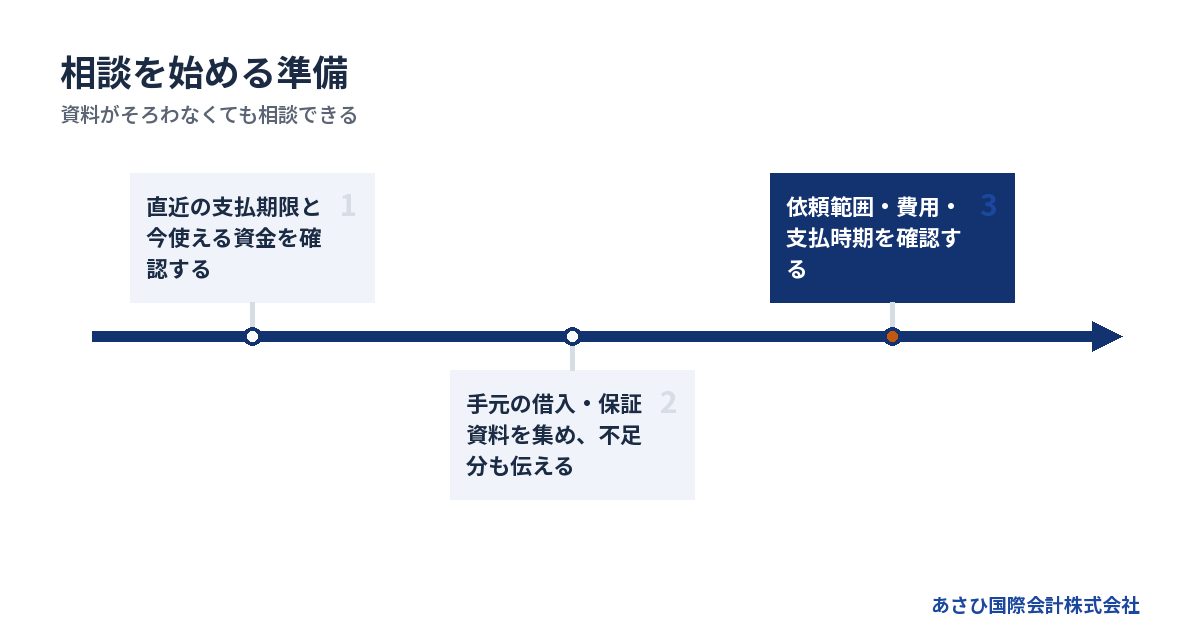
私的整理の相談では、最も近い支払期限と、今使える資金を伝えると検討を始めやすくなります。資料が完成するまで連絡を待つ必要はありません。
手元の資料を会社・保証・暮らしに分ける
初回相談のために、新しい説明資料を作り込む必要はありません。手元の書類を集め、不足分が分かる状態にします。
会社については、次の資料が役立ちます。
- 直近の決算書と試算表
- 預金残高が分かる資料
- 借入の返済予定表
- 入金と支払予定のメモ
保証については、保証契約書の写しや届いた通知をまとめます。暮らしについては、個人の債務と担保の状況を確認してください。会社に入れた個人資金も分けて記録します。
古い書類には、その後の変化をメモで添えます。決算時点では払えていても、現在は遅れているかもしれません。資料の日付と現在の状況を分けると、判断のずれを減らせます。
費用は会社と個人の依頼範囲ごとに見積もる
私的整理の弁護士費用には、全国一律の報酬基準がありません。債権者の範囲や業務内容によって変わるため、自社の条件を示して見積もりを確認します。
金額だけを比べず、含まれる業務と支払時期をそろえます。
- 会社の債務整理に含まれる業務
- 個人の保証整理に含まれる業務
- 合意に至らなかった場合の費用
- 法的整理へ移る場合の追加費用
費用を払う資金が少ない場合は、最初に伝えてください。支払方法や受任条件を確認し、必要な業務と資金計画を検討します。資金不足のまま手続きを進められるとは限りません。
会社の整理だけの見積もりなら、保証人の費用が別途必要な場合があります。請求の対象がどこまでかを確認することで、途中の予算不足を見つけやすくなります。
詳しくは私的整理の弁護士費用をどう用意するか――廃業と経営者保証まで含めた予算の立て方をご覧ください。
法律上の対応とM&Aの後方支援を分ける
債務整理の法的判断や、代理人としての交渉は、委任を受けた弁護士等の専門家が担います。金融機関との交渉の主体は経営者本人と、必要に応じて依頼する弁護士等です。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に必要な資料の整備や、事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者本人の協議を支える後方支援です。
依頼する範囲は、次の項目で確認します。
- 債務整理の法的判断を誰が担うか
- 事業の引継ぎ先を誰が探すか
- 保証の未完了項目を誰が管理するか
- 業務範囲と費用が書面で分かるか
専門家の肩書きだけでは、担当する仕事は決まりません。会社と個人のどこまでを依頼するのか、契約前にそろえておきます。
当社の報酬と初回相談で確認すること
当社の相談は無料で、着手金はありません。M&A仲介の報酬は成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。当社の報酬体系として確認された内容です(2026年8月11日・14日確認)。
成功報酬そのものが無料という意味ではありません。私的整理の弁護士費用や、会社を清算する費用まで不要になるものでもありません。譲渡代金から何を支払うかをあわせて確認します。
初回には、廃業を考え始めた理由と支払いの状況をお聞かせください。事業を残したいのか、経営から離れたいのかも、分かる範囲で構いません。
事業譲渡を検討できる状況か、法律上の対応を急ぐ事情があるかを整理します。相談した時点でM&Aを選ぶ必要はありません。検討に使える時間と、次に確かめる資料を具体化するところから始めます。
よくある質問
私的整理が成立した事例と借入額が同じなら、同じように整理できますか?
借入額だけでは判断できません。債権者や担保の状況、回収の見込みが異なるためです。事例との比較では、会社に残る債務と個人の保証の扱いまで確認してください。公表されていない条件は、分からない部分として残します。
廃業するつもりでも私的整理を検討できますか?
事業を終える方針でも、債権者との合意による整理を検討する場合があります。ただし、営業を止めるだけで借入や保証が消えるわけではありません。財産の処分と債務の扱いを決め、会社側の手続きをどう終えるかまで計画します。状況によっては法的整理が適切な場合もあります。
私的整理なら経営者の自己破産を避けられますか?
会社の私的整理だけでは、個人の保証債務の結論は決まりません。経営者保証に関するガイドラインで保証債務を整理する場合、会社が法的整理または準則型私的整理を申し立てていることも要件です。利用と同時の申立てや、手続きが係属中・終結済みの場合も含まれます。他の要件と対象債権者の同意も必要で、資産の開示だけで保証が免除される仕組みではありません。
銀行へ説明する資料がそろっていなくても相談できますか?
手元にある資料から相談できます。借入先や預金残高、直近の支払期限が分かれば、確認すべき項目を整理できます。不足する書類は、不足したまま伝えてください。期限が迫っているときに、資料を完成させるためだけに相談を延ばす必要はありません。
まとめ
借入先ごとの残高、保証契約、直近の支払期限を手元に集めてください。廃業を考えていることと、今使える資金をそのままお伝えいただければ、事例と自社の違いを確認するところから相談を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”事例で確かめる着地点”,”subtitle”:”会社・事業・保証を分ける”,”after”:”## 私的整理の事例は「何が終わったか」まで読む”,”items”:[[“1″,”会社の債務”,”返済条件への合意と債務整理の完了を区別する”],[“2″,”事業の行き先”,”自社で続けるか、譲るか、終えるかを確認する”],[“3″,”個人の保証”,”会社側の合意とは別に保証債務の扱いを確かめる”]]},
{“type”:”steps”,”title”:”相談を始める準備”,”subtitle”:”資料は手元にあるものから”,”after”:”## 相談は支払期限と費用を明らかにするところから始める”,”items”:[“直近の支払期限と使える資金を確認する”,”借入と保証の資料を集め、不足分を伝える”,”依頼範囲と費用を確認し、次の作業を決める”]}
]
—END FIGURES—
最終更新日: 2026年11月16日