


目次
この記事の対象と結論
特別清算は、会社を解散して清算に入り、裁判所の監督のもとで財産と債務を整理する手続きです。申立ての後は、債権者との合意形成や必要な裁判所の判断を経て、弁済と残務処理を進めます。
借入を返しきれず、廃業と自分の自己破産を考えている社長もいるはずです。ただ、会社の特別清算と、社長個人の連帯保証の整理は別に確認する必要があります。会社を閉じる段取りだけでは、個人への請求を見通せません。
まず整理したいのは、手元の資金、債権者の一覧、保証契約の内容です。事業を引き継ぐ余地があれば、解散の実行前に検討します。廃業や保証について相談する経営者は珍しくありません。結論が出ていない段階でも、状況を言葉にするところから始められます。
特別清算を選べるかは、会社の状態と合意の見通しで変わる
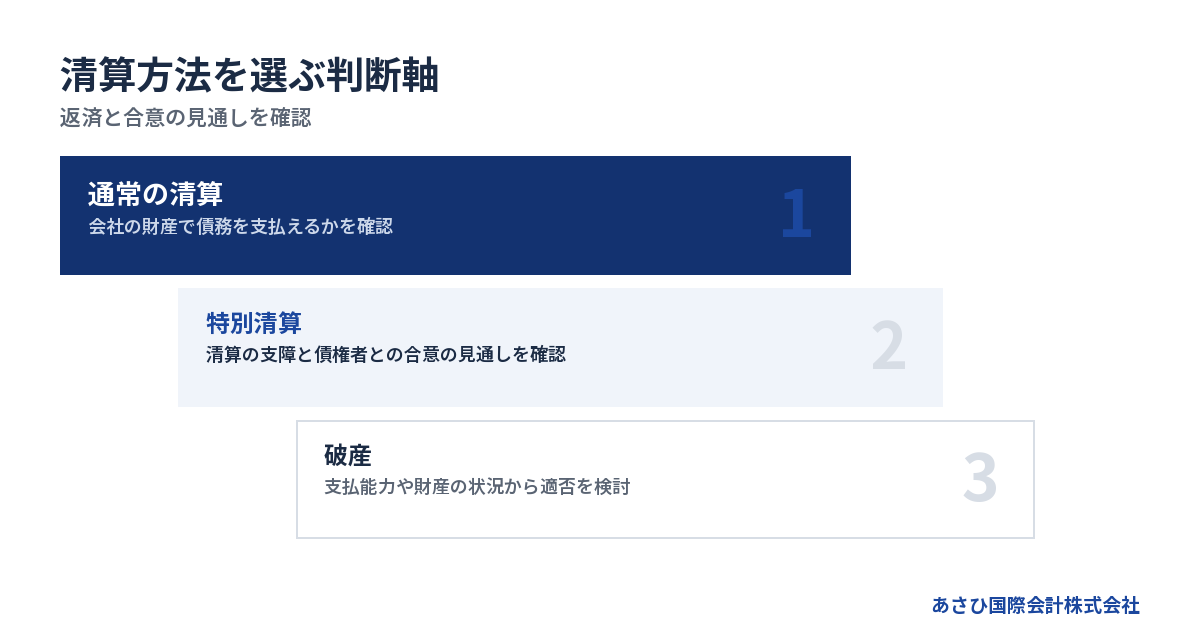
特別清算の対象は、すでに解散して清算中の株式会社です。借入が多いという理由だけで選ぶのではなく、清算上の支障と債権者の意向を踏まえて判断します。
解散してから裁判所が関与する順序になる
会社の営業をやめる判断と、法律上の解散は別の段階です。営業を止めても、借入や取引先への支払いが残っていれば、その処理が続きます。解散を決めた日が、会社のすべての仕事の終了日になるわけではありません。
会社法471条は、解散の事由として株主総会の決議などを定めています。破産手続開始の決定も、解散に至る事由に含まれます。ただし、そこからの処理は同じではありません。
会社法475条では、解散後の清算を定めています。合併で消滅する場合などには例外があり、破産手続中の会社はその手続きの中で処理されます。
特別清算を予定する場合の基本的な順序は、次のとおりです。
1. 会社の資産と負債を調べる。
2. 解散と清算人の選任を進める。
3. 清算中の会社として申立てを検討する。
清算人は、会社の財産や債務を整理する役割を担います。誰が担当し、弁護士などにどの範囲を依頼するかも、解散の準備とあわせて決めておきます。
債務超過の「疑い」も開始の判断に関わる
会社法510条は、開始の原因として「債務超過の疑い」を挙げています。負債が資産を上回ると確定した場面だけを想定しているわけではありません。清算の遂行に著しい支障を来すべき事情がある場合も対象です。
帳簿だけでは判断がつかないこともあります。売掛金が回収できない、在庫が想定した価格で売れない、といった事情があるためです。決算書に載る資産額と、清算で使える現金を分けて考えます。
確認する対象は、次のような項目です。
- 売掛金の回収見込み
- 在庫や設備の売却見込み
- 借入と未払いの残高
- 撤退や清算に必要な支出
会社法511条では、清算株式会社に債務超過の疑いがある場合、清算人に申立ての義務を定めています。資金不足を把握した後も通常の清算を続けてよいかは、早い段階で弁護士と確認する事項です。
通常の清算・特別清算・破産を比較する
返済の見込みと合意形成の可能性を確認すると、手続きの候補を絞りやすくなります。名称の印象だけで決めると、準備をやり直すおそれがあります。
→ 横にスクロールできます
| 比較項目 | 通常の清算 | 特別清算 | 破産 |
|---|---|---|---|
| 主な検討場面 | 債務を払える | 清算に支障がある | 支払不能など |
| 裁判所の関与 | 通常は限定的 | 監督を受ける | 手続きを進める |
| 合意の位置づけ | 支払いが中心 | 合意形成が軸 | 個別合意が前提ではない |
| 個人の保証 | 別途確認 | 別途確認 | 別途確認 |
特別清算では、債権者が弁済の条件を受け入れる見通しが判断材料になります。財産の内容に争いがある場合や、合意が見込めない場合には、別の手続きの検討も必要です。
状況によっては法的整理、なかでも破産による処理が適切な場合もあります。詳しくは特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
解散の準備では、会社に残るお金と引き継ぐ仕事を確かめる
解散の準備で先に把握したいのは、清算に使える資金と、営業終了によって生じる負担です。事業譲渡の余地も含め、会社を閉じる順序を組み立てます。
決算書に加えて、直近の入出金を並べる
過去の決算書があっても、現在の現金残高までは分かりません。廃業の検討中に入金が遅れれば、申立てや退去のための資金が不足することもあります。直近の入出金から確認します。
最初にそろえたい資料は、次のとおりです。
- 直近の決算書と試算表
- 預金残高が分かる資料
- 入金予定と支払予定
- 借入の返済予定表
- 保証契約書や担保関係の資料
手元にないものは、未確認として一覧に残せば足ります。資料を探し終えるまで相談を待つ必要はありません。一方、金額が不明のまま「だいたい返せる」と見積もるのは避けたいところです。
入金予定には、回収の見込みも添えます。納品済みか、請求に争いがないかによって、使える資金の見通しが変わるからです。未入金の売上を、そのまま預金と同じように扱わないようにします。
生活費は会社の支出と分けて整理します。会社口座から個人へ資金を移す判断は、整理への影響があるため慎重な確認が必要です。
債権者一覧には、銀行以外の未払いも載せる
借入の整理に意識が向くと、少額の未払いを見落としがちです。しかし、清算で確認する相手は金融機関だけではありません。営業に関わる契約も洗い出します。
一覧には、相手ごとに次の事項を記載します。
- 相手の名称と請求内容
- 残高と次の支払期日
- 担保や保証の有無
- 金額に争いがあるか
- 督促や請求の現在の状況
取引先への買掛金に加え、賃料やリース料も確認します。税金や社会保険料、従業員への未払いは、借入と同じ条件で整理できると決めつけないでください。法的な扱いを分けて検討する必要があります。
相手から届いた通知や、支払猶予についての記録も保存します。口頭のやり取りは、日付と内容をメモに残しておくと、後の説明に使えます。
経営者や親族が会社に貸したお金も、一覧から外しません。身近な相手だから先に返すという判断は、ほかの債権者との関係に影響するおそれがあります。
営業終了の前に、残せる仕事と雇用を調べる
会社を閉じる場合でも、仕事や設備を別の事業者が引き継げる可能性はあります。営業を止めた後では、従業員が離れ、取引が終わり、事業としての価値が失われることもあります。
検討するなら、解散に向けた準備と並行して進めます。ただし、買い手探しのために支払いの問題を先送りする進め方は避けます。残された資金で、どこまで検討できるかを区切る必要があります。
引き継ぎの確認事項は、次のとおりです。
- 継続を希望する取引の範囲
- 引き継ぐ設備や在庫
- 従業員の雇用条件
- 契約上の承諾や変更の要否
- 譲渡後も会社に残る債務
従業員には生活があり、取引先には納期があります。伝える時期を検討する際も、相手が対応を考えるための時間を意識します。何も決まっていない状態で説明する場合は、確定事項と検討中の事項を分けて伝えます。
事業を譲れたとしても、元の会社に残る債務の整理は続きます。譲渡と特別清算を組み合わせる場合には、代金の使途も含めて設計します。
特別清算の申立てから開始までは、資料の裏づけをそろえる
特別清算は、申立てだけで債務の整理が完了する手続きではありません。裁判所が開始の要件などを確認できるよう、清算に至った事情と財産の状況を示します。
解散・清算人の選任と登記を整える
解散を決めた後は、清算人が会社の清算事務を進めます。経営者として把握していた情報を、清算のための記録として整理し直す段階です。
会社の意思決定に関する書類と、登記の内容が食い違わないように整えます。必要な決議や登記の進め方は、定款や会社の状況を踏まえて確認します。
準備の担当を決める際には、次の作業を分けます。
- 意思決定に必要な書類を作る。
- 解散や清算人の登記を進める。
- 財産と債務の資料を更新する。
- 債権者への対応方針を整理する。
解散したからといって、過去の取引資料が不要になるわけではありません。帳簿や契約書は、申立て後の説明にも使います。事務所を退去する場合は、書類と電子データの保管場所を先に確保します。
社長が清算人になる場合も、すべてを単独で処理する必要はありません。法律判断や申立ては弁護士、登記は司法書士、税務は税理士というように、担当範囲を具体化しておきます。
申立ての資料は「なぜ通常の清算が難しいか」を示す
会社法511条では、特別清算開始を申し立てられる者として、債権者・清算人・監査役・株主を定めています。経営者が準備を進める場面でも、誰の立場で申立てをするかを確認します。
資料で説明したいのは、会社の現状と清算の見通しです。赤字になった理由だけでは、いくら弁済できるかまでは伝わりません。財産の評価や回収の見込みと結びつけます。
たとえば、次の内容を資料に落とし込みます。
- 清算に至った経緯
- 財産と債務の現在の状況
- 換金や回収の見通し
- 債権者との協議の状況
- 清算費用と弁済原資の見込み
正式な提出書類は、裁判所の扱いと個別事情に応じて確認します。社内用の一覧を作っただけで、申立ての準備が完了したとは考えないようにします。
説明が難しい取引があれば、早めに依頼先へ伝えます。役員との資金のやり取りや、直近の資産売却を後から把握すると、資料の修正や追加確認に時間を要することがあります。
開始後の支払いと財産処分は、都度確認する
裁判所が特別清算の開始を命じると、その監督のもとで清算を進めます。開始の判断と、債権者が返済条件を受け入れることは別の話です。
この段階で、従来どおりの感覚で支払いを続けるのは避けます。弁済や財産処分には制約があり、許可の要否を含めた確認が必要になるためです。
実行前に確認する行為には、次のものがあります。
- 特定の取引先への支払い
- 役員や親族への返済
- 設備や在庫の売却
- 新たな契約や支出
「支払わなければ困る」と連絡を受けても、その場で約束せず、清算人と依頼先に情報を共有します。支払期日や業務への影響も伝えると、対応を検討しやすくなります。
反対に、すべての支払いを自己判断で止めると、財産の保管や必要な残務に支障が出ることもあります。支払先の圧力の強さで順序を決めず、法的な扱いと清算上の必要性を確認します。
債権者との合意から弁済・終結へ、条件を実行に移す
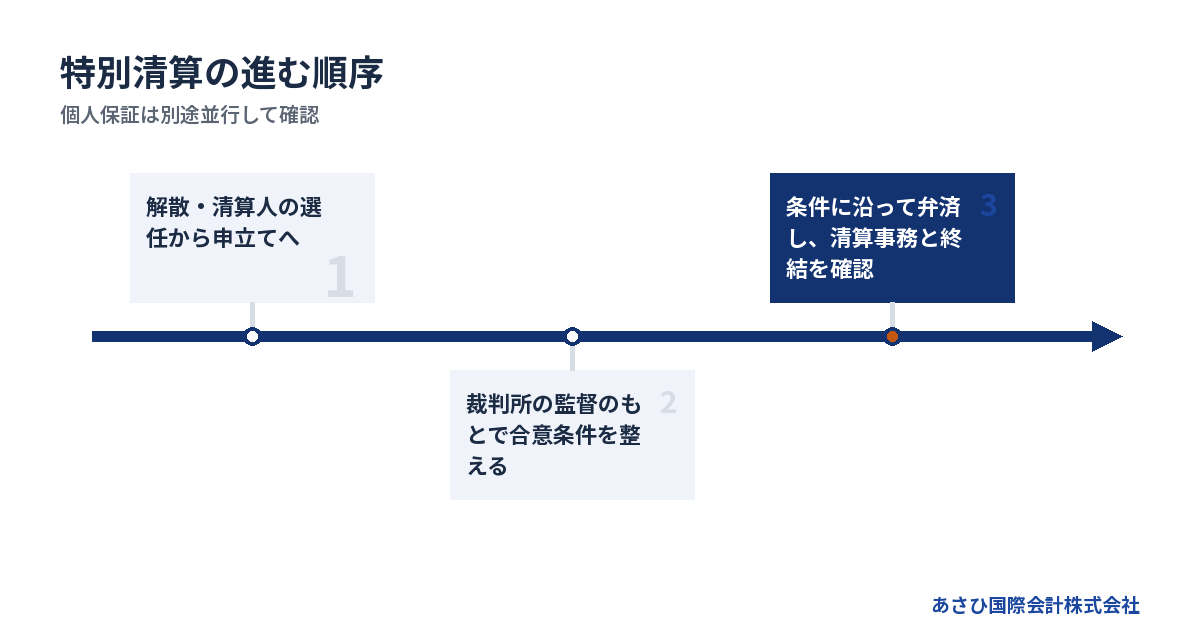
特別清算の中心は、債務の整理条件を定め、その条件に沿って弁済する工程です。合意の書面ができた後も、資金の確保と残務の処理が続きます。
合意形成では、弁済額の根拠を説明する
債権者に返済条件を検討してもらうには、払える金額の根拠が要ります。「会社を閉じるので減額してほしい」という説明だけでは、相手も判断しにくいからです。
財産を処分した場合の収入と、清算を終えるための費用を整理します。未回収の売掛金などがあれば、その不確実性も含めて示します。入金見込みを高く置きすぎると、合意した弁済を実行できないおそれがあります。
説明資料には、次の内容をそろえます。
- 財産の評価と換金の根拠
- 回収予定と実際の回収状況
- 清算を進めるための費用
- 弁済に回せる資金
- 提案する支払いの時期
債権者との交渉は、経営者本人や清算人が、必要に応じて依頼する弁護士などと進めます。税務上の扱いは税理士にも確認します。
異なる金額の資料が複数出回ると、相手の確認が増えます。資料には作成時点を明記し、残高や見込みが変わった理由を説明できる状態にします。
合意の方式によって、必要な手順が異なる
特別清算では、債権者集会の決議と裁判所の認可を経る協定による進め方があります。実務上、個別の和解を軸にする進め方もあります。どちらを採るかで、合意の取り方や裁判所で必要になる手順が変わります。
一部の債権者が同意したから、その条件をほかの相手にも適用できるとは考えないでください。対象となる債権と、合意の効力が及ぶ範囲を確認します。
条件を詰める際の確認事項は、次のとおりです。
- 合意の対象となる債権
- 支払額と支払期日
- 裁判所の判断が必要な事項
- 個人保証の扱い
- 条件を実行できない場合の扱い
同意を得る相手が多い場合は、担当者の理解だけでなく、相手の組織内での決裁も必要になることがあります。返事の期限を尋ねるだけでは、進行の見通しは立ちません。追加資料や未決事項を具体的に確認します。
詳しくは特別清算の和解型の流れをたどる、個別合意から会社の清算と連帯保証の整理までをご覧ください。
弁済後も、裁判所での終結と残務を確認する
条件が整ったら、定められた内容に沿って弁済を進めます。振込が終わったことと、清算全体が終わったことは区別します。未処理の財産や債務がないか、残務を確認するためです。
最後に確認する事項は、次のようになります。
- 合意どおりの弁済が済んでいるか。
- 未回収や未処分の財産がないか。
- 清算に必要な費用を処理したか。
- 裁判所への報告を終えたか。
- 登記や税務の残務を確認したか。
清算事務の完了を踏まえ、裁判所の終結に関する手続きを進めます。終結後も、登記や税務の処理がどこまで済んだかを担当者間で共有します。
経営者の手元には、合意内容と実行状況を確認できる書類を残します。後から請求や問い合わせが来た際に、記憶だけで答える状況を避けるためです。
個人保証についても、会社の終結書類だけで確認を終えないようにします。対象の金融機関ごとに、保証の整理について何が合意され、何が実行されたかを別に記録します。
期間と費用は、裁判所の日程だけでなく清算資金から考える
特別清算の所要期間と費用は、財産の処分や合意形成の状況で変わります。全体の日数を先に決めるより、各工程の条件と、その間に必要な資金を確認します。
終了予定日は、未解決の項目から見積もる
特別清算について、全国一律に当てはめられる裁判所公表の標準期間は、確認できていません。一定の期間で終わると見込んで、家賃や生活費の準備を切り詰めるのは避けます。
日程を左右するのは、裁判所の手続きだけではありません。設備が売れる時期や、債権者側の確認に要する時間も影響します。
進行管理では、次のように分けると具体的です。
→ 横にスクロールできます
| 工程 | 完了の条件 | 遅れにつながる事情 |
|---|---|---|
| 申立て準備 | 資料と方針が整う | 残高や財産が不明 |
| 合意形成 | 必要な条件が整う | 金額や扱いに争い |
| 弁済 | 原資と条件が整う | 回収や売却の遅れ |
| 終結準備 | 清算事務を終える | 未処理の残務 |
それぞれに担当者と次の確認日を置きます。「いつ終わるか」だけを聞くより、「何が決まれば次へ進めるか」を確かめるほうが、資金の見通しを更新しやすくなります。
手続費用と、会社を閉じる実費を分ける
清算にかかる費用は、専門家の報酬だけではありません。裁判所や登記などに関する費用と、事業を閉じるための支出を分けて見積もります。
確認する費目は、次のとおりです。
- 弁護士などへの報酬
- 裁判所の手続きに関する費用
- 登記や公告に関する費用
- 税務処理に関する費用
- 退去や設備の処分にかかる費用
金額の幅は、案件ごとの見積もりで確かめます。争いの有無や財産の内容が異なるため、根拠のない相場を予算に置くと不足が生じかねません。
依頼時には、基本報酬に含まれる作業と、追加費用が生じる条件を確認します。会社の特別清算と、社長個人の保証債務の整理が別の依頼範囲になる場合もあります。
あわせて、支払時期も確認してください。総額を払える見込みがあっても、売却代金が入る前に費用が必要なら、別途資金の手当てを考えることになります。
費用が足りないときは、使える原資を見直す
費用が払えない見込みなら、依頼先に不足額と時期を伝えます。手元資金が尽きてからでは、資料整理や財産の保管にも支障が出るおそれがあります。
確認したいのは、次の項目です。
- 回収できる売掛金が残っているか。
- 処分できる会社財産があるか。
- 清算中の支出を減らせるか。
- 支払時期を相談できる費用があるか。
- 別の手続きも検討すべきか。
会社の財産があるから自由に費用へ充てられる、とは限りません。使途や処分の方法を、清算人と弁護士が確認したうえで進めます。
特別清算の見込みが立たず、破産を検討する場合も費用の問題は残ります。手続きを変えれば資金不足が自動的に解決するというものではありません。
家族から借りる、個人の借入を増やすといった判断の前に、会社と個人の両方の整理方針を確認します。清算費用を賄うために個人の債務を増やすと、生活の立て直しにも影響します。
社長の連帯保証と事業の引き継ぎは、会社の清算と並行して検討する
会社の特別清算を進めても、社長の連帯保証が自動的に外れるわけではありません。保証の整理と、事業を引き継ぐ可能性は、会社の手続きとあわせて設計します。
個人への請求を、会社の弁済条件と分けて確かめる
金融機関が会社の返済条件に同意しても、社長への請求をどう扱うかは別途確認が要ります。会社への請求と保証人への請求を、同じ意味で「借金の整理」と呼ばないようにします。
契約ごとに確認する事項は、次のとおりです。
- 誰が保証人になっているか。
- どの借入が保証の対象か。
- 個人の財産に担保があるか。
- 保証債務をどう整理する予定か。
- 合意を確認できる書類があるか。
配偶者や親族についても、関係性だけで責任を判断しません。署名した契約や担保の内容を確認します。経営者が記憶していない保証契約が見つかる可能性もあるため、手元の書類と金融機関の資料を照合します。
「会社の清算が終わる日」と「個人保証の扱いが決まる日」は、別の予定として管理します。住居や再就職について考える際にも、個人の負担がどこまで見えているかを確認しておく必要があります。
経営者保証に関するガイドラインの利用を検討する
一定の要件のもとで、保証債務の整理を検討する枠組みがあります。経営者保証に関するガイドラインです。会社を整理する場合にも、個人の自己破産だけに絞らず検討する余地があります。
すでに負っている保証債務の整理では、会社側の手続きが要件に関わります。会社が法的債務整理手続きか準則型私的整理手続きを申し立てている、または同時に申し立てる見込みであることなどが求められます。
資産を開示すれば利用できる、と理解しないでください。本人の資産や収入、会社の整理内容を踏まえ、要件と債権者の意向を確認します。特別清算を選んだという事実だけで、保証の解除が決まるわけではありません。
根拠は、全国銀行協会が公表する経営者保証に関するガイドラインです。同ガイドラインの7.(1)は「保証債務の整理の対象となり得る保証人」を定めています。利用の判断は、この整理場面の要件に沿って進めます。
自己破産が適切な場合もあります。破産法1条は、目的に「経済生活の再生の機会の確保」も掲げています。手続きの印象だけで候補を外さず、生活を立て直す見通しとともに比較します。
M&Aの可否と、当社が担う後方支援を確認する
事業に引き継ぐ価値がある場合は、M&Aと清算を組み合わせる余地があります。買い手が見つかるかに加え、譲渡後に会社へ残る債務と、経営者保証の扱いまで確認します。
株式を譲る場合と、事業を譲る場合では、会社や契約の残り方が異なります。譲渡代金が誰に入り、どの債務の返済に使えるかも同じではありません。売却価格だけで、廃業資金を賄えると判断しないようにします。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。法律上の交渉主体として債権者と交渉する立場ではなく、次の資料整備や条件設計による後方支援をおこないます。
- 事業価値を説明する資料の作成
- 財務状況と借入の資料整理
- 引き継ぐ事業範囲の整理
- 保証解除を見据えた条件設計
債権者との交渉は経営者本人や清算人が、必要に応じて依頼する弁護士などと進めます。当社は、本人が判断や説明をするための材料を整えます。
相談は無料で、着手金はありません。M&A仲介の報酬は、成約時に譲渡代金から精算します。そのため売り手の手元からの持ち出しは0円ですが、成功報酬そのものが無料という意味ではありません。特別清算や保証債務の整理にかかる専門家費用などは、別途確認が必要です。
買い手がつかない場合や、必要な合意が得られない場合もあります。M&Aの検討中も、法的整理に必要な準備を続けられるよう、担当範囲と期限を決めて進めます。
よくある質問
借入が残っていても特別清算を始められますか?
借入が残っていることだけで、特別清算の対象から外れるわけではありません。清算中の株式会社について、債務超過の疑いなどがある場合に検討します。ただし、弁済原資や債権者との合意の見通しが必要です。申立てができることと、予定した条件で終えられることを分けて確認します。
債権者が反対したら、特別清算はどうなりますか?
反対の内容と、採用する合意の方式によって対応が変わります。必要な決議や合意を得られなければ、当初の条件で進めるのは難しくなります。まず、金額の争いなのか、説明資料の不足なのかを整理します。清算の見通しが立たない場合は、破産による処理も検討します。
特別清算をすると、社長も自己破産することになりますか?
会社の特別清算だけで、社長の自己破産が決まるわけではありません。個人保証の内容と本人の返済能力を確認し、保証債務の整理方法を検討します。経営者保証に関するガイドラインを利用できるかも確認事項です。一方、負担の状況によっては、自己破産が適切な場合もあります。
まだ廃業すると決めていなくても相談できますか?
廃業を決めていない段階でも相談できます。営業を止めると失われる取引や雇用があるため、事業の引き継ぎも検討するなら、解散の実行前に状況を整理します。あさひ国際会計株式会社への初回相談では、借入残高と保証の有無、次の支払期日を伝えてください。資料が不足している場合は、分かる範囲からお話しいただけます。
まとめ
手元の預金残高、次の支払期日、保証契約の有無を書き出し、特別清算と事業の引き継ぎを検討する材料をそろえてください。判断に迷う場合は、廃業を決めきる前の状況をそのままお伝えいただけます。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月26日