


目次
この記事の対象と結論
「譲れる」とは、自分が持つ物や権利などを、相手へ移せるという意味です。会社について使う場合は、株式や事業を誰かに引き継いでもらえる状態を指します。
借入の返済が重く、数ヶ月以内の廃業を考えている。そんなときでも、従業員や取引先が続いていれば、事業を譲る道が残っている可能性があります。赤字や債務超過だけで、譲渡の可否は決まりません。
ただし、「事業を譲れる」と「社長の連帯保証が外れる」は別の判断です。 買い手との合意に加え、契約の承継や金融機関の同意を確かめる必要があります。
まず整理したいのは、何を引き継げるか、いつまで営業を続けられるか、譲渡後に何が残るか。廃業と譲渡の両方を比べると、焦って契約する前に条件を見極めやすくなります。
「譲れる」の意味は、何を相手に渡すかで変わる
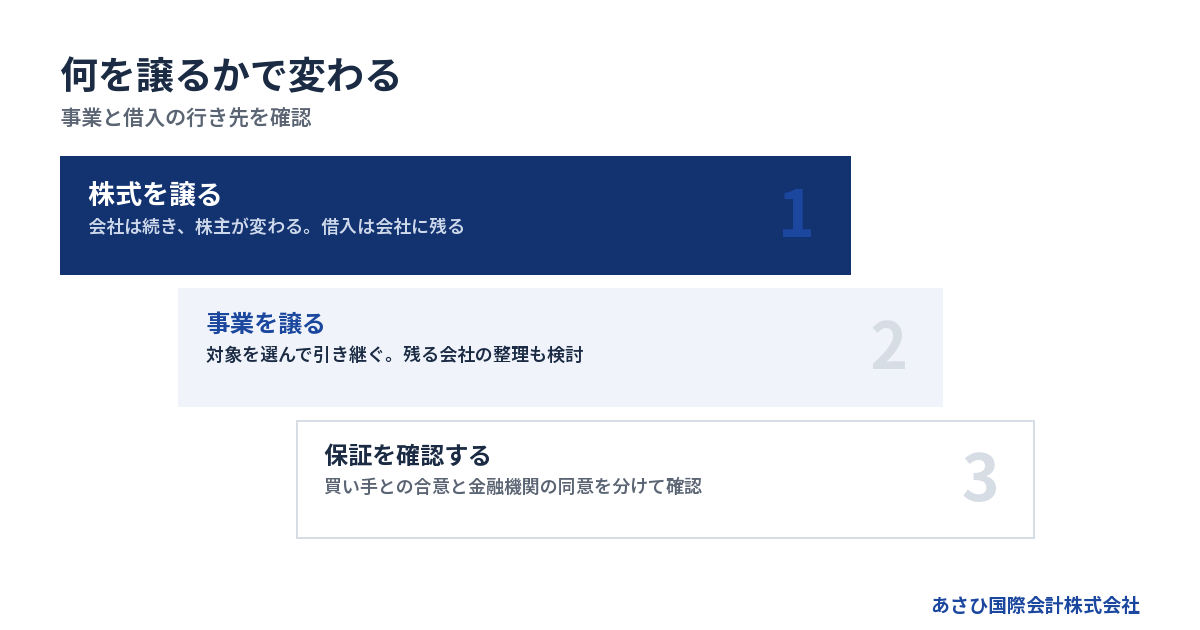
会社を「譲れる」と説明するときは、株式を渡すのか、事業を渡すのかを分けて考えます。対象が違えば、代金を受け取る人も、引き継ぎの手続きも変わるためです。
日常の「譲れる」と会社の譲渡には共通点がある
「席を譲れる」「使わない道具を譲れる」といった表現は、自分の側にあるものを相手へ渡せる、という意味で使われます。お金を受け取るかどうかは、その言葉だけでは決まりません。
会社でも同じです。「譲れる」と聞いただけでは、価格や対象、引渡しの条件までは分かりません。無償で渡す話なのか、代金を受け取る話なのかも確認が必要です。
とくに経営が苦しいときは、「引き取ります」という言葉に安心しやすくなります。しかし、何を引き取り、何を引き取らないのかが曖昧なままでは、話を進められません。
相手の説明は、次の項目に置き換えて書き出してください。
- 譲る対象は株式か事業か
- 代金を受け取るのは誰か
- 借入や未払いはどこに残るか
- 引渡しに必要な同意は何か
株式を譲ると、会社の持ち主が変わる
株主が持つ株式を買い手へ渡す方法が、株式譲渡です。会社そのものは続き、借入金などの債務も、その会社に残ります。代表者の交代は別途確認する事項です。
社長が株主でもある場合、株式の売主は社長個人となることがあります。そのとき、株式の譲渡代金を受け取るのも個人です。会社の口座に入るお金とは分けて考えます。
会社法第127条は、株主について「その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式には会社の承認が必要です。定款を見ずに、自由に売れるとは判断できません。
株式を譲る場合は、会社に残る責任を買い手が調べます。帳簿に表れていない債務や、将来負担が生じる契約も対象です。説明できない事項は、分かったふりをせず未確認として残します。
事業を譲ると、会社と営業の行き先を分けられる
会社が営んでいる事業を、買い手へ引き継ぐ方法が事業譲渡です。対象となる財産や契約を選び、条件を決めて移します。売主が会社なら、譲渡代金を受け取るのも会社です。
店舗や工場の設備だけを売る話と、営業を続けられる形で引き継ぐ話は異なります。設備があっても、働く人や仕入先が離れれば、買い手が同じ仕事を続けられないこともあるためです。
借入を売り手の会社に残し、事業を買い手へ移す設計もあります。ただし、売り手の債務が消えるわけではありません。譲渡代金の使い道と、残る会社の整理をあわせて考えます。
また、債務を引き継がないという当事者間の合意だけで、責任を遮断できるとは限りません。商号を続けて使う場合などには法律上の責任が問題になります。契約書に書く内容と、対外的な責任の両方を確認する場面です。
赤字でも譲れるかは、引継ぎ後の営業を描けるかで判断する
赤字・債務超過でも、買い手が営業を続ける価値を見いだせれば、譲渡の検討対象になりえます。決算書の数字に加え、従業員や取引が引継ぎ後も続くかを確かめます。
過去の損失と、これから続けられる仕事を分ける
過去の赤字が積み重なっていても、現在の仕事に需要が残っている場合があります。一方、売上があっても、仕事を増やすほど手元資金が減る状態なら、原因の確認が先です。
赤字の理由を「景気が悪いから」で止めないようにします。買い手が知りたいのは、引き継いだ後に何が変わり、何が変わらないか。その説明に使う材料を整理してください。
- 採算の合う仕事が残っているか
- 値上げや条件変更の余地があるか
- 設備の修理や更新が迫っているか
- 社長が離れても仕事が続くか
改善策が決まっていなくても構いません。事実と希望を分けておけば、買い手も検討しやすくなります。「条件が変われば黒字になる」と伝える場合は、その条件を具体的に示す必要があります。
買い手は、従業員と取引の継続を確かめる
人が残る見込みは、譲渡の判断に直結します。設備だけを引き継いでも、作業を担う従業員がいなければ、営業を再現しにくいからです。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件に関する999問です。従業員や雇用条件の質問が16.6%を占め、最も多い分類でした。出典は当社の買い手質問集計で、2026年10月23日確認の内容です。
実際には、次のような質問を受けています。
- 「雇用契約書や労働条件通知書はあるか。」
- 「収益の悪い仕事を見分けられているか。」
- 「リース契約を引き継げるか。」
質問の多さは、成約の条件を順位づけたものではありません。ただ、決算書だけで説明が終わらないことは分かります。従業員の意向が未確認なら、そのまま未確認と伝えてください。
債務超過の金額だけで諦めない
当社が支援して成約した案件でも、債務超過の会社は少なくありません。運送業で、売上1億円台、債務超過3,000万円規模の会社も含まれます。これは2026年8月に確認した当社の成約実績です。
この事例だけで、同じ規模の会社が同じ条件で譲れるとは判断できません。取引の継続性や資産の状態によって、買い手の評価は変わります。借入の額だけを見て結論を出さないための材料です。
反対に、買い手が現れたからといって、価格をそのまま受け入れる必要もありません。営業を続ける費用や、譲渡後の債務整理に使える金額まで比較します。
事業の価値を説明する準備について、詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
廃業と譲渡は、残せるものと残る負担で比べる
廃業か譲渡かを比べるときは、売却価格だけで決めないようにします。営業を続ける資金、従業員への影響、残る債務を並べると、自社に合う道を検討しやすくなります。
営業を止める場合と、引き継ぐ場合の違い
営業を終える場合は、契約や資産を整理し、残った支払いに対応します。買い手に引き継ぐ場合は、営業に必要な条件を保ちながら、移す範囲を決める流れです。
→ 横にスクロールできます
| 比較項目 | 営業を終える | 株式を譲る | 事業を譲る |
|---|---|---|---|
| 事業の行き先 | 原則として終了 | 同じ会社で継続 | 買い手側で継続 |
| 会社の扱い | 清算等を検討 | 法人格が続く | 売り手会社が残る |
| 借入の扱い | 返済・整理を検討 | 同じ会社に残る | 承継範囲を確認 |
| 雇用の扱い | 退職等に対応 | 雇用主は同じ | 本人の同意を確認 |
表は基本的な違いの整理です。事業譲渡では、契約や法律の規定により、買い手にも債務の責任が生じる場合があります。また、どの方法でも社長個人の保証は別途確認が必要です。
「従業員の仕事を残したい」という希望があるなら、対象となる人と雇用条件を具体化します。「全部引き継ぐ」という言葉だけでは、待遇まで合意したことになりません。
会社を閉じる費用と、譲るまでの費用を並べる
廃業には、設備の処分や物件の明渡しに伴う支出がありえます。譲渡でも、成約までの運転資金や専門家への費用が必要になる場合があります。比較するのは、最終的に受け取る代金だけではありません。
会社の資金表には、次の項目を分けて置きます。
- 引渡しまでに必要な営業資金
- 契約終了や明渡しにかかる費用
- 譲渡に伴う税金や専門家費用
- 譲渡後の会社の整理費用
支出額がまだ不明なら、空欄のまま担当者と確認時期を記します。不明な費用をゼロとして計算すると、手元に残るお金を多く見積もってしまうからです。
事業譲渡代金が会社に入る場合、その全額を社長の生活費に回せるとは考えないでください。残る債務への対応や納税も含め、会社と個人の資金を分けて見通します。
買い手探しを続ける期限も決めておく
数ヶ月の猶予がありそうでも、入金の遅れで予定が変わることがあります。資金の残高だけでは判断できません。給与や仕入代金の支払日まで並べて、営業を続けられる期間を確認します。
買い手候補がいる場合は、検討の進み具合も具体化してください。「興味がある」と「資金を用意し、条件を確認している」では、引渡しまでの距離が違います。
判断を見直すきっかけは、あらかじめ共有しておきます。
- 入金の見通しが変わったとき
- 主要な従業員が退職を決めたとき
- 買い手の資金確認が進まないとき
- 引渡しまでの支払いが不足するとき
状況によっては、破産・清算などの法的整理が適切な場合もあります。譲渡を検討する間も、営業継続が債務を増やす見込みなら、計画の見直しが必要です。
判断基準をさらに比べたい方は、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
譲渡の手続きは、対象の整理から引渡し条件の確認へ進む
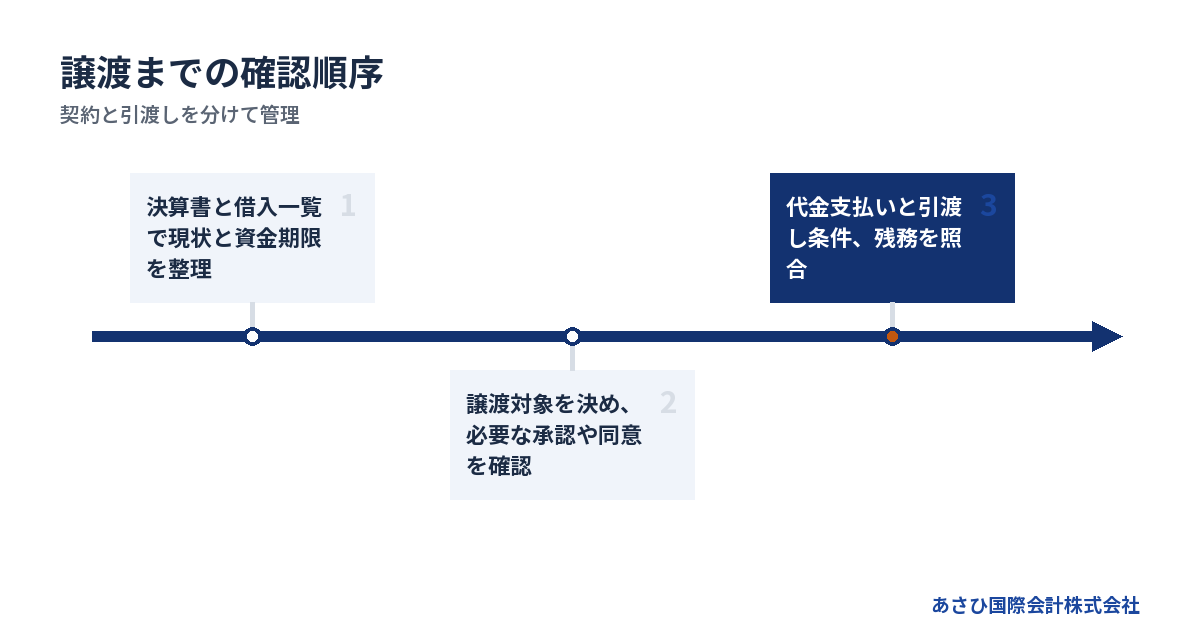
譲渡は、買い手を見つけて契約書に署名するだけでは終わりません。対象の整理、必要な承認、引継ぎの準備を進め、代金の支払いと引渡しを結びつけます。
相談時は、決算書と借入の一覧から始める
最初から資料をすべてそろえる必要はありません。まずは直近3期分の決算書と、借入の一覧が出発点です。資料が不足しているときは、手元にある分と不足分を分けて伝えます。
借入の一覧には、残高だけを並べるより、保証や担保も付けると状況を把握しやすくなります。記憶が曖昧な欄は、推測で埋めないでください。
- 借入先と残高
- 毎月の返済額と支払日
- 保証人として名前がある人
- 担保に入っている資産
- 返済条件を変更した経緯
資料とあわせて、いつまで営業を続けられそうかも伝えます。預金残高があっても、近い支払日を越えられない場合があるためです。まだ決算書に反映されていない未払いも、初めから共有します。
買い手に出す情報は、対象と確認状況を明らかにする
買い手が具体的な検討に入ると、事業の中身を示す資料が必要になります。資産や契約の一覧には、譲渡の対象かどうかを付けてください。使っている物でも、自社所有とは限りません。
準備する資料の例は次のとおりです。
- 従業員の担当業務や資格の一覧
- 今期の月次試算表
- 車両・設備とリース契約の一覧
- 主な取引先と売上割合の一覧
- 許認可の通知書の写し
顧客情報や従業員情報を渡す範囲も、資料ごとに決めます。候補先の確認や情報管理の合意を経て、必要な情報を段階的に開示する進め方です。
不利な情報ほど、説明を後回しにしがちです。しかし、未払いが後から判明すると、価格や日程の見直しにつながります。問題を隠すより、金額と対応状況を分けて示すほうが、条件を詰めやすくなります。
社内の承認と、外部の同意を工程表に入れる
譲渡の対象が決まっても、社長の署名だけで進められるとは限りません。株式譲渡では譲渡制限の有無を確認し、事業譲渡では会社として必要な承認を確認します。
会社法第467条は、事業の全部や重要な一部の譲渡について、株主総会の承認を定めています。条文の核心は「株主総会の決議によって」です。具体的な適用や例外は、会社の状態に応じた確認が要ります。
社内承認と、取引相手の同意は別の作業です。家主の承諾や許認可の手続きが必要なら、担当者と完了条件を工程表に入れます。買い手との契約日を先に決めてから、必要な期間を調べる順序は避けたいところです。
契約日と引渡し日を分けて管理する
最終契約を結ぶ日と、代金を受け取り事業を渡す日は、同じとは限りません。契約で定めた条件を満たし、取引を実行する段階をクロージングと呼びます。
引渡し前には、口頭の説明を次の事項と照合します。
1. 譲渡対象と除外対象を確認する
2. 代金の支払方法と時期を確認する
3. 必要な承認や同意の取得を確認する
4. 未完了事項と担当者を確認する
未完了の条件があるなら、予定どおり実行してよいかを検討します。単に「後で対応する」と書くのでは足りません。実行できない場合の扱いや、誰が何を負担するかまで整理します。
引渡し後の売掛金の入金や請求書の処理も残りやすい仕事です。営業の担当者だけでなく、経理の引継ぎ先まで決めておくと、代金や支払いの取り違えを防ぎやすくなります。
従業員・賃貸借・許認可は、それぞれ承継の条件がある
事業を譲る合意ができても、人や契約が同じ条件で移るとは限りません。営業を続けるために必要な承諾や行政上の手続きを、項目ごとに確認します。
従業員の移籍には、本人の同意を確かめる
事業譲渡で雇用主が変わる場合は、従業員本人の承諾が必要です。民法第625条は「労働者の承諾を得なければ」と定めています。社長同士の合意だけで、移籍を決めることはできません。
説明の前に、買い手と雇用条件を詰めておきます。仕事が残るかどうかだけでは、従業員は判断しにくいものです。生活に関わる条件を具体的に示してください。
- 雇用主と勤務する場所
- 給与や勤務時間
- 担当する仕事
- 勤続年数や退職金の扱い
誰にいつ伝えるかも、譲渡の日程に関わります。秘密を守ろうとして説明を遅らせすぎると、本人が考える時間を取れません。買い手の希望と従業員の意思を同一視せず、確認する段階を設けます。
借りている物件や設備は、所有者との契約を見る
店舗や工場を使っているからといって、そのまま買い手へ渡せるとは限りません。事業譲渡で賃借権を移す場合、民法第612条に基づき賃貸人の承諾が必要です。
株式譲渡では借主である会社は変わりません。それでも、契約に株主や代表者の変更に関する条項があるかを確かめます。名義が同じだから確認不要、と進めないようにします。
リース設備も、自社所有の設備と分けて整理してください。買い手へ渡す前提で価格を決めても、契約の引継ぎ条件が合わなければ、使い続けられないおそれがあります。
確認する順序は、現物と契約の対応を調べ、残りの支払いを確認し、引継ぎ条件を調べる流れです。契約書が見当たらない設備は、その状態も一覧に残します。
許認可は業種ごとに引継ぎの仕組みが違う
許認可は、買い手が同じ業種だから自動的に引き継げる、とは考えないでください。事業譲渡で地位を承継できる制度でも、事前の認可や届出が条件になる場合があります。
たとえば、食品衛生法第56条には、営業譲渡に伴う許可営業者の地位の承継が定められています。承継した側には、書面を添えた届出が求められます。店舗設備を渡すだけの話と、営業の譲渡は区別して確認する対象です。
一般貨物自動車運送事業では、貨物自動車運送事業法第30条に基づく認可が関わります。事業の譲渡・譲受けは、認可がなければ効力を生じないとされています。
建設業にも、建設業法第17条の2による承継の仕組みがあります。ただし、許可に係る建設業の全部の譲渡が対象で、あらかじめ認可を受けることが条件です。許可の申請や認可の手続きは、行政書士等の専門家が担う領域です。
借入と連帯保証の着地点まで決めて、譲れる条件を整える
事業を引き継ぐ計画には、売り手に残る債務と社長の保証への対応も必要です。買い手との約束だけで、金融機関との保証契約が消えるわけではありません。
事業譲渡の後も、残る会社の整理が続く
借入を売り手の会社に残す場合は、譲渡後に返済や債務整理を検討することになります。営業を買い手へ渡した後も、会社の仕事が終わったと受け止めないでください。
残務として確認したいのは、次の事項です。
- 譲渡代金の入金先と使い道
- 残る債務と未払いの金額
- 回収する売掛金や返還される保証金
- 税金と会社の整理に必要な費用
また、会社法第22条では、商号を続けて使う買い手の責任が定められています。責任を負わない旨の登記や通知など、同条の条件も確認する必要があります。
債権者を害すると知りながら事業を移す場合は、会社法第23条の2も問題になります。財産を安く身内へ移せば済む、という発想では進められません。対価の妥当性と債権者への影響を、法的な検討に含めます。
「買い手が保証を引き受ける」という言葉を具体化する
売主と買主が保証の扱いに合意しても、その合意だけで金融機関を拘束することはできません。保証解除の約束と、金融機関による解除の確認を分けて管理します。
確認する内容は、買い手の説明を聞いた時点から整理します。
- 対象となる借入と保証契約
- 金融機関が示している条件
- 解除までに必要な手続き
- 実行できない場合の契約上の扱い
中小M&Aガイドライン第3版では、経営者保証の扱いを最終契約の主要項目として位置づけています。解除や引継ぎが実施されない場合の、契約解除や補償等も検討対象です。
ただし、契約に救済条項があっても、買い手に資力がなければ対応が難しくなるおそれがあります。支払能力の確認と契約内容の確認は、両方必要です。出典は中小企業庁の2024年8月公表資料で、2026年8月確認の内容です。
保証債務の整理は、会社側の手続きとも関わる
返済が難しい保証債務については、経営者保証に関するガイドラインによる整理を検討できる場合があります。資産を開示すれば利用できる、という単純な仕組みではありません。
同ガイドライン第7項では、会社側の債務整理との関係も要件です。法的債務整理や準則型私的整理を同時に申し立てる場合などが対象になります。手続き中や、すでに終結した場合も含まれます。
さらに、対象債権者にとって、破産による配当より多い回収を見込めるなどの経済的な合理性も求められます。保証契約に関する要件に加え、保証人に所定の免責不許可事由がないことなども確認されます。
会社の手続きと個人の保証を切り離しすぎると、利用の見通しを誤りかねません。個別の法的判断や手続きは、依頼者が委任する弁護士等の専門家が担います。
廃業後に残る保証について、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
依頼前に、費用と担当範囲を確認する
仲介会社への不信があるときは、説明の上手さだけで依頼を決めないようにします。誰がどの仕事を担い、どの段階で費用が発生するかを、書面で確認してください。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関との交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
当社は、その協議に必要な資料の整備を担います。事業価値の説明資料やM&Aの条件設計を通じた後方支援です。金融機関の判断や法的手続きを、当社が代わって決めるものではありません。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、別途依頼する専門家費用や税金は分けて確認します。
費用を用意できない場合も、初回にその事情を伝えてください。譲渡代金の見込みと、引渡しまでに必要な資金を照合します。受取りが未確定の代金を前提に、先の支払いを約束しない進め方が必要です。
よくある質問
「譲れるとは」と「売れるとは」は同じ意味ですか?
「譲れる」は、物や権利などを相手へ移せるという意味です。「売れる」は、代金を受け取って渡す意味を含みます。会社の話では「譲れる」だけでは価格は分かりません。無償か有償かに加え、株式と事業のどちらを渡すのかまで確認してください。
「会社を引き取る」と説明された場合も、借入や未払いを含むのかは別の確認です。言葉を置き換えるだけで理解したつもりにならず、引き継ぐ対象を一覧にしてもらうと判断しやすくなります。
赤字で借入が多くても、相談を始めてよいですか?
赤字や借入の多さだけで、譲渡の可否は決まりません。続いている取引や従業員の技術に価値があれば、買い手が検討する場合があります。相談時は、決算書と借入の一覧に加え、近い支払日と資金の見通しを伝えてください。
一方、営業を続けるほど不足資金が増える場合は、譲渡の検討と並行して会社の整理も考えます。状況によっては法的整理が適切な場合もあるため、成約だけを目標に日程を引き延ばすべきではありません。
従業員や取引先には、相談した時点で伝える必要がありますか?
相談を始めた段階で一律に伝えるかどうかは、検討状況に応じて決めます。ただし、事業譲渡では従業員の移籍の同意や、契約相手の承諾が必要になる場合があります。説明する相手と時期を、引渡しから逆算して計画してください。
買い手が決まるまで一切伝えない、と先に決めるのも避けたいところです。承諾を得る相手には判断する時間が要ります。未確定の条件を決定事項として伝えず、合意済みの内容と検討中の内容を分けます。
買い手が見つかれば、社長はすぐに経営から離れられますか?
社長が離れられる時期は、引継ぎの内容によって変わります。現場の指揮や取引先対応を社長だけが担っている場合、買い手が一定の関与を求めることもあります。退任日と、引継ぎ業務が終わる日を分けて確認してください。
関わる仕事や報酬が曖昧だと、譲渡後も負担が続きかねません。保証の解除確認と残る会社の整理も別に管理します。経営から離れる希望は、最終契約の直前まで待たず、条件を話し始める段階で伝えます。
まとめ
決算書と借入の一覧を手元に置き、引き継げそうな仕事と、資金が不足する支払日を書き出してください。その内容をもとに、事業の譲渡と残る債務・連帯保証の扱いを、あわせてご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496