


目次
この記事の対象と結論
個人で持つ非上場の自社株を売って利益が出た場合は、原則として確定申告の対象です。ただし、発行会社への売却や清算時の分配では、配当として扱われる部分も確認します。受け取ったお金をすべて同じ税率で計算するのは避けてください。
会社をたたみたい。でも、借入の連帯保証も、家族の生活費も気になる。そんなときは、株の税金、会社の借入、社長個人の保証を分けて確認してください。 譲渡代金を返済に使い切ると、納税資金が足りなくなるおそれがあります。
対象は、中小企業の経営者が個人で保有する非上場の自社株です。証券口座で売る上場株の申告不要の扱いを、そのまま当てはめないでください。準備の出発点は、誰が何を売り、誰がお金を受け取るのかを確かめることです。
自社株の確定申告は、お金を受け取った理由で変わる
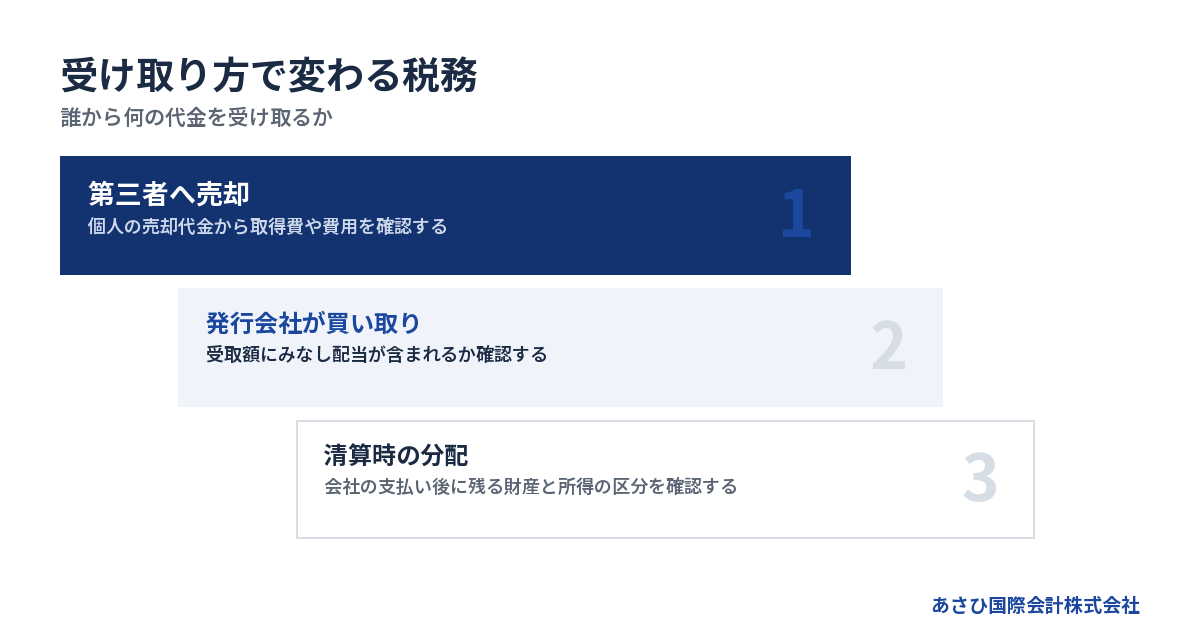
自社株の申告では、第三者への売却、発行会社による買い取り、清算時の分配を区別します。会社が事業を売った代金も、社長個人の株式売却代金とは別に整理してください。
保有しているだけなら、売却益は生じない
株を持ち続けているだけなら、株価が変わっても売却による利益は生じません。「廃業を考えた」「買い手から価格を提示された」という段階も、実際に株を譲った場面とは異なります。
配当を受け取った場合は、別の確認事項があります。保有中に受け取るお金と、売ったときのお金を混ぜないでください。まずは現在の状況を整理します。
- 株を保有しているだけ
- 配当を受け取った
- 株の売却契約を結んだ
- 株を渡して代金を受け取った
- 清算に伴う分配を受け取った
売却が決まっていても、契約日と入金日が同じとは限りません。署名日だけで判断せず、株を引き渡す条件も確認します。申告する年を決める際の材料です。
「まだ入金されていないから何もしなくてよい」と判断するのも早計です。契約済みなら、その内容をもとに準備を始めてください。
第三者に売った利益は、株主個人の所得として考える
経営者個人が買い手に株を売った場合は、原則として個人の所得を計算します。会社の赤字とは別の話です。法人の決算で損失が出ても、個人が得た売却益まで消えるわけではありません。
買い手が個人でも別の法人でも、確認の出発点は売り主の名義です。親族も株を売るなら、社長だけの申告で済むとは限りません。株主ごとの保有株数と受取額を整理してください。
会社法第127条には「株主は、その有する株式を譲渡することができる。」とあります。ただし、譲渡制限株式では会社の承認も確認事項です。税金の計算とあわせて、売却手続きの進み具合を確かめます。
契約上の売り主と実際の株主に食い違いがある場合は、先に事情を整理します。振込先の名義だけで、誰の所得かを決めないでください。
発行会社への売却や清算では、配当の扱いも確認する
自分の会社に株を買ってもらう取引では、受取額の一部が配当として扱われる場合があります。売買という形でも、税務では中身を分けるためです。この扱いを、みなし配当と呼びます。
解散後に残った財産を株主へ分配する場合も、同様の確認があります。交付された金銭等からみなし配当部分を除いた額が、株式の譲渡所得等の収入金額とみなされます。
非上場株式のみなし配当部分は、総合課税の配当所得として扱われます。そのため、受取額全体を株式売却の税率だけで試算すると、税額の見込みがずれるおそれがあります。
会社側の処理とも関係します。買い取りや分配の決議内容と、支払額の内訳をそろえて確認してください。口座に入った金額だけでは、所得の区分を判断しにくい場面です。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」、国税庁「配当金を受け取ったとき」
詳しくは自社株のみなし配当と税金の落とし穴をご覧ください。
会社が事業を売った代金は、会社のお金になる
事業譲渡では、会社が事業や資産を売り、会社が代金を受け取ります。株主個人が株を売る場合とは、お金の受取人が違います。
→ 横にスクロールできます
| 取引の形 | 主な受取人 | 税務の確認対象 |
|---|---|---|
| 個人による株式売却 | 株主個人 | 株式の譲渡所得等 |
| 発行会社への売却 | 株主個人 | 譲渡所得等・配当所得 |
| 清算時の分配 | 株主個人 | 譲渡所得等・配当所得 |
| 会社による事業譲渡 | 会社 | 法人の所得等 |
事業を売って会社に入ったお金を、そのまま社長の生活費として使う前提にはできません。会社側の支払いと税務処理を確認し、個人へ渡す根拠を整理します。
廃業を考えていると、どの取引も「会社を手放すこと」に見えがちです。しかし、申告する人は同じとは限りません。法人の申告を終えても、株主個人の申告が残る場合があります。
提案書に「譲渡代金」とだけ書かれているなら、何の対価かを確かめてください。株式代金なのか、会社の資産を売った代金なのかで、その後の資金計画も変わります。
売却代金から取得費と費用を確認し、課税される利益を求める
自社株の売却では、受取代金と課税される利益を分けて計算します。口座の入金額に税率を掛けるだけでは、税額も手取りも見誤るおそれがあります。
利益の計算には、株を取得したときの記録を使う
個人が自社株を第三者に売った場合、基本となる計算は次の関係です。
> 売却による収入金額 − 株式の取得費 − 譲渡に要した費用
取得費は、株を手に入れるために支出した金額を確認する項目です。譲渡に要した費用は、売却との関係を資料で確かめます。会社の経費や社長の支出を、広く差し引けるという意味ではありません。
国税庁は、株式等の譲渡所得等について「他の所得と区分して税金を計算する」と説明しています。この仕組みが申告分離課税です。
計算に使う金額は、根拠となる記録と組み合わせます。
- 売却代金は契約書で確認する
- 取得費は取得当時の記録で確認する
- 売却費用は契約と請求書で確認する
価格調整が残っている場合は、見込み額と決まった金額を分けてください。申告時には、最終精算の内容を反映できているかも確認します。
税率を掛ける対象は、受取額全体とは限らない
個人が非上場株式を売って得た譲渡所得等には、所得税15%と住民税5%が適用されます。平成25年から令和19年までは、所得税額に復興特別所得税2.1%が加わります。合計税率は20.315%です。出典は国税庁「株式等を譲渡したときの課税」です。
まず利益を計算してください。売却代金の全額へ、この割合を掛けるものではありません。
また、税額を引いた残りが、自由に使える現金と一致するとも限りません。仲介報酬などの支出や契約上の精算があるためです。税務上の計算と、実際のお金の出入りを分けて作ります。
売り方を比較するなら、第三者への通常の株式売却は譲渡所得等として試算します。発行会社への売却では、先にみなし配当部分を分けてください。その残額から、株式の譲渡所得等を計算する順序です。
みなし配当部分の税負担は、ほかの所得の状況でも変わります。同じ受取額でも、第三者への売却と手取りがそろうとは限りません。双方の税額を別々に試算し、売却費用も引いた残額で比べます。発行会社への売却のほうが高負担になると、先に決めつけることも避けてください。
出典:国税庁「株式等を譲渡したときの課税」、国税庁「配当金を受け取ったとき」
出資したお金と、会社へ貸したお金を混ぜない
創業時の出資金と、その後に会社へ貸したお金が、記憶の中で混ざっている場合があります。どちらも会社を支えるために出した資金です。それでも、税務の整理は同じではありません。
株の取得費は、出資や株式購入の記録から確認します。会社への貸付金は、会社に返してもらう権利に関わるものです。貸付金の残高を、そのまま株の取得費へ加える扱いは避けてください。
確認したい記録は次のとおりです。
- 設立時に出資した記録
- 後から株を買い足した契約
- 追加出資をした際の資料
- 会社への貸付金の残高
- 貸付金の返済を受けた記録
決算書の資本金だけで、社長個人の取得費を決めることも避けます。途中で株主が変わったり、取得の機会が分かれたりしているためです。
売却条件に貸付金の精算が含まれる場合は、その金額も別欄にします。株式代金と貸付金の返済を合算した提示額では、税金や手取りの内訳が見えにくくなります。
取得費が分からなければ、不足資料を明らかにする
古い会社では、取得当時の契約書が残っていない場合があります。記憶だけで金額を埋めると、申告内容の根拠が弱くなります。分からない箇所は未確認と記録してください。
現在の株価評価書とは役割が違います。今の価値を説明する資料があっても、昔いくらで取得したかを示す資料には直結しません。
手元に記録がなければ、保管先を整理します。
- 取得当時の資料を持つ株主
- 過去の会計資料を持つ担当者
- 支払記録が残る金融機関
- 当時の手続きに関わった専門家
相続や贈与で受け取った株についても、現在の評価額をそのまま取得費に置かないでください。取得の経緯によって、確認すべき資料が変わります。
見つからないまま期限が近づいた場合は、探した範囲と残る資料を伝えます。代わりに使える記録や税務上の扱いは、税理士が判断する領域です。
確定申告の準備は、契約・取得・入金の記録をつなげる
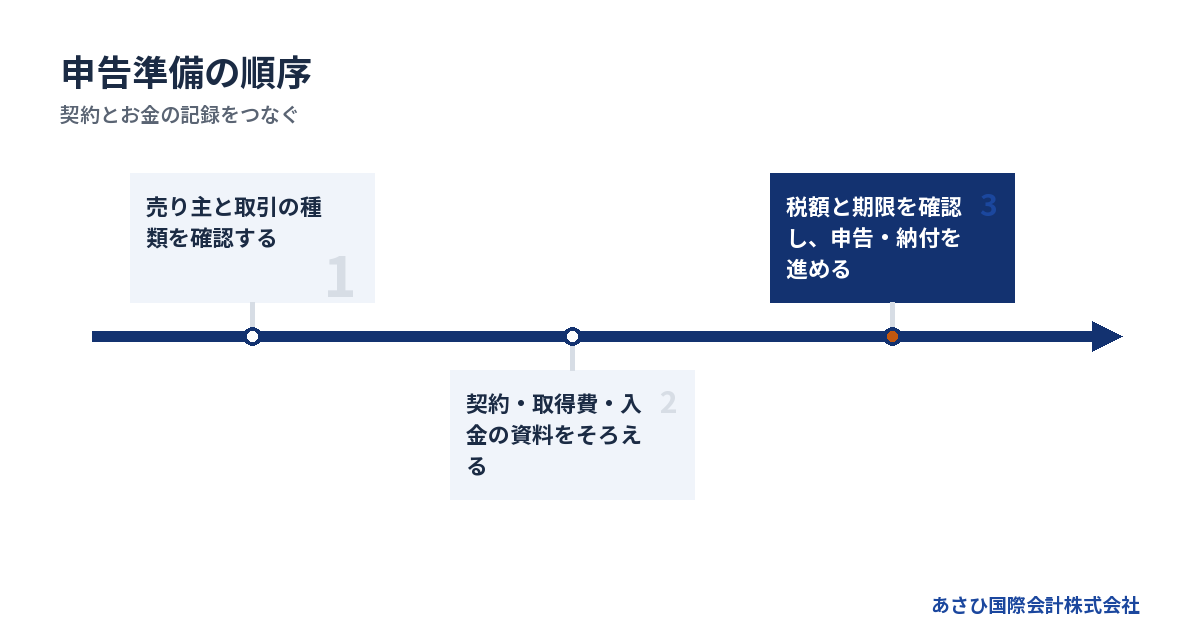
自社株の申告準備では、契約上の金額と実際の入金を照合します。取得費や費用の根拠もそろえ、売却後に資料が散らばらないよう保管先を決めてください。
最初に作るのは、取引の内容が分かるメモ
「誰の株を、誰へ、どんな条件で譲ったか」を書き出すと、不足資料を絞れます。長文は要りません。取引を知らない人にも説明できるメモを作ります。
次の項目を、分かる範囲で記入してください。
1. 売り主と買い手の名義を書く
2. 売った株数と保有株数を書く
3. 契約日と引き渡し日を書く
4. 代金の総額と入金日を書く
5. 未入金や価格調整の有無を書く
6. 報酬や精算金の内容を書く
振込の記録だけでは、代金の全体が分からない場合があります。報酬を差し引いて入金されたなら、差額の内訳も確認対象です。手取りの入金額を、そのまま売却収入として扱わないでください。
家族も株を売った場合は、株主ごとにメモを分けます。契約上の売り主と振込先が異なるなら、その理由も添えます。後から記憶をたどるより、取引の際に残した記録が役立ちます。
契約書と入金記録は、両方をそろえる
申告の準備には、取引の内容を示す資料と金額を示す資料を組み合わせます。契約書の表紙や振込明細だけでは、売却条件が分からないことがあります。
用意したい資料は次のとおりです。
- 株式譲渡契約書と変更合意書
- 株式の取得時の契約や支払記録
- 譲渡代金の入金記録
- 仲介報酬などの請求書
- 報酬や費用の支払記録
- 代金の最終精算を示す資料
請求書がある費用でも、誰の負担かを確認します。会社宛ての支出を、社長個人の株式売却費用として扱えるとは限りません。契約上の負担者と、実際に支払った人を照合してください。
分割払いでは、契約総額と入金済みの金額を分けます。未入金分の課税が、その入金まで待てるとは限りません。
年をまたぐ取引では、まず契約の効力が生じる日を読み取ります。次に、実際に株を引き渡した日と入金日を並べてください。国税庁の取扱いに基づき、どの日で申告年を考えるかを税理士に確認します。「契約した年」「入金した年」のどちらかへ、自己判断で寄せないためです。
書類の金額が合わない場合は、差額を推測で処理しないでください。費用控除なのか、代金変更なのか、未払いなのかを切り分けます。
会社の引き継ぎ前に、個人の申告資料を確保する
株式譲渡が終わると、会社の会計資料を買い手側へ引き継ぐ場合があります。退任後も以前と同じように取り出せるとは限りません。申告に使う写しは、引き継ぎの段階で範囲を決めます。
会社や従業員の情報を必要以上に持ち出すことは避けてください。契約や守秘義務に配慮し、売り主個人の申告に使う資料を整理します。
引き継ぎ時に決めておきたい事項は次のとおりです。
- 申告に使う資料の保管先
- 追加資料を求める際の連絡先
- 価格調整が決まる時期
- 精算書を発行する担当者
会社の決算担当者が、社長個人の申告も受け持つとは限りません。依頼したつもりでも、誰も着手していない可能性があります。
個人の申告を誰が担当するかは、会社の引き継ぎと別に確認してください。依頼範囲が文書で残っていれば、後の行き違いを減らせます。
提出と納付を、別の予定として管理する
確定申告は、書類を出す作業と税金を払う作業を分けて管理します。個人の所得税の確定申告は、原則として所得が生じた年の翌年です。対象年の申告・納付期限は、国税庁の案内で確認してください。資料を渡す日から逆算し、納付も予定に入れます。
準備の順序は次のように整理できます。
1. 取引の種類と申告する人を確かめる
2. 契約と入金の記録をそろえる
3. 取得費と売却費用を確認する
4. 税額の見込みと期限を確認する
5. 申告内容を確認して提出する
6. 納付と控えの保管まで済ませる
資料がそろわない場合は、不足しているものと入手の見込みを伝えます。すべて集まるまで連絡を止めると、検討の時間が短くなります。未確認の論点を先に共有してください。
すでに売却済みで申告をしていない場合も、売った年から整理します。今回の申告だけで済むかは、過去の取引も含めて確認する事項です。売却した事実を省かず、契約と受取額を示します。
出典:国税庁「確定申告」
納税資金は、返済や生活費に使う前に見積もる
譲渡代金の使い道を決める際は、先に税額の見込みを置きます。税務上の利益が出ていても、返済や精算によって現金が減っている場合があるためです。
会社の赤字と、株主の売却益は別に計算する
会社が赤字でも、株主個人に売却益が出る場合があります。法人の事業の収支と、個人が株を売った損益は、計算の対象が違うためです。
債務超過も同様です。会社の負債が資産を上回る状態でも、それだけで個人の売却益がないとは判断できません。買い手が事業の継続価値を見て、株式に価格を付ける場合もあります。
売却による利益が見込めないなら、その計算根拠を残してください。「安く売ったから申告不要」と口頭で済ませず、取得費と費用まで照合します。
損失が出る場合の申告の扱いは、税理士へ確認してください。他の所得から差し引けるか、翌年以降へ持ち越せるかも確認事項です。上場株の売却損と同じ扱いを前提にしないでください。
確認する資料の役割も異なります。
- 会社の決算書で財務状態を見る
- 取得時の記録で取得費を確かめる
- 売却契約で個人の収入を確かめる
廃業時には、会社の損失と自分の損失が感覚として重なります。それでも、申告上の計算は切り分けてください。法人の決算書だけでは、個人の株式売却益は決まりません。
借入返済に使った額を、そのまま利益から引かない
売却代金を返済に使う場合も、返済後の口座残高だけで税金を考えないでください。代金の使い道と売却益の計算は、別の確認事項です。
個人が受け取った株式代金を会社へ入れるなら、その資金移動の扱いを確かめます。会社の借入を社長が支払う場面も、どの立場で負担するのかを明らかにしてください。
整理する項目は次のとおりです。
- 返済義務を負っている人
- 返済に使うお金の持ち主
- 返済後に残る債権や債務
- 個人に残る納税の見込み
- 返済について合意した内容
譲渡代金を返済に使い切っても、納税義務まで消えるとは限りません。 返済を急ぐ事情があるほど、税額の見込みを資金計画に入れてください。
債務整理を検討している場合は、支払いの順番も検討対象です。個別の返済を進める前に、会社と個人の資金の動きを、法的な対応を担う専門家とも共有します。
手取りの表には、金額と支払時期を並べる
税額の見込みだけでは、廃業後に使える資金は分かりません。退任後の収入と生活費まで並べて、現金が足りるかを確認します。
第三者への通常の株式売却なら、留保する納税資金の出発点は次の式です。
> 納税資金の概算額 = 課税対象となる譲渡益 × 20.315%
この税率は、国税庁「株式等を譲渡したときの課税」に基づきます。復興特別所得税が加わる平成25年から令和19年までの合計です。実際の税額は、申告全体の計算で確かめてください。
代金の入金と翌年の申告には、時間のずれがあります。入金した時点で概算額を別口座などに分けると、返済へ回せる額が見えやすくなります。財産を隠すための移動ではありません。債務整理中なら、口座と残高を担当の弁護士等にも共有します。
留保額を決める順序は、次のとおりです。
1. 取得費と費用を引いて譲渡益を出す
2. 税率を掛けて納税資金を見積もる
3. 売却費用と未精算額を別に確保する
4. 残額から返済と生活費の計画を作る
住民税分も含めて留保し、それぞれの納付時期まで管理します。みなし配当を含む場合は、この式だけでは足りません。配当部分の税額や源泉徴収済みの額も反映し、追加で払う見込み額を求めます。
→ 横にスクロールできます
| 確認する項目 | 金額の見方 | 時期の見方 |
|---|---|---|
| 譲渡代金 | 契約総額と調整額 | 入金日 |
| 売却費用 | 個人の負担額 | 支払日 |
| 税金 | 所得区分ごとの見込み | 納付時期 |
| 返済・精算 | 合意した負担額 | 実行日 |
| 生活資金 | 収入で補えない支出 | 退任後の支払日 |
税務上差し引ける費用かどうかと、現金が出ていくかは別に記録します。所得の計算から控除できない支出でも、暮らしに使えるお金は減るためです。
譲渡価格が高い案でも、入金が遅ければ直近の支払いには使えません。総額だけの比較では見えない差です。未入金の代金を、すでに使える預金と同じ欄に置かないでください。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
払えない見込みでも、申告準備は進める
納税資金が足りないと分かったら、税額の計算と支払いの対応を並行して進めます。払えないから申告もしない、という状態は避けてください。不足額と原因を明らかにします。
国税通則法第46条には、納税の猶予の定めがあります。事業の廃止・休止や著しい損失などがあり、その事実によって一時に納付できない場合が対象です。申請に基づき、納付できない額を限度に「一年以内の期間」を限って認められる場合があります。出典は同条第2項です。
会社の廃業予定だけで、社長個人の税金に適用されると決まるものではありません。誰の税金か、資金不足の原因は何かを分けて検討します。
猶予は税金がなくなる扱いとも異なります。利用の可否とあわせて、その後の支払いを見込んだ計画を作ってください。申告の準備と納付の検討を、それぞれ進めます。
自社株の売却手取りは、取得費と現金支出を分けて見積もる
自社株の売却で手取りを知りたいときは、税引後に残る現金から考えてみてください。課税される利益と、売却後に使える金額は一致しない場合があります。提示価格を受け取った段階で、税額の試算と資金の表を分けておくと整理しやすくなります。
取得費を、今回の現金支出として重ねて引かない
第三者への通常の株式売却では、手取りの概算を次の形で整理できます。
> 売却手取りの概算 = 売却代金 − 売却時の負担費用 − 売却に伴う税額
ここでいう手取りは、借入返済や生活費へ充てる前の金額です。契約上の追加負担があれば、その分も別に反映してください。
取得費は課税対象の利益を求める際に使います。一方、過去に支払済みの取得費は、今回あらためて出ていく現金とは分けて考えます。税額を計算した後の代金から取得費も引くと、手元の現金を少なく見積もるおそれがあります。
過去の出資まで回収できたかを知りたいなら、別の比較欄を設けてください。「今後使える現金」と「投資全体の損益」を分けると、家族への説明もしやすくなるでしょう。
仲介報酬を差し引いた入金では、二重控除に注意する
譲渡代金から仲介報酬を精算する場合は、どの金額から計算を始めるかをそろえます。契約総額から始めるなら、報酬を支出として記載してください。報酬差引後の入金額から始めるなら、同じ報酬を再び引かないよう照合します。
確認には、次のような表が使えます。
→ 横にスクロールできます
| 計算の出発点 | 報酬の扱い | 税金の扱い |
|---|---|---|
| 契約上の売却代金 | 負担額を差し引く | 税額見込みを反映 |
| 報酬差引後の入金額 | 同じ報酬は再控除しない | 未払い分を確認 |
| 納税後の口座残高 | 未精算費用を確認 | 未納付分を確認 |
費用が税務上控除できるかと、代金から精算済みかは別の確認事項です。請求書の金額だけでなく、精算書と入金記録も照合しておきましょう。申告費用など、売却後に支払う予定の費用も表に残してください。
未確定の代金を含めず、使える額を別に示す
提示価格に未入金分が含まれるなら、手取りにも受取時期の区別が必要です。条件が満たされた場合だけ受け取れる代金は、確定済みの代金と別欄に置いてください。受け取れる見込みだけで、直近の生活費を組むのは避けたいところです。
比較表では、次の点を買い手への確認事項にできます。
- 提示額は株式代金だけかを確かめる。
- 入金額と入金予定日を分けて記す。
- 価格が変わる条件を確認する。
- 売り主が負担する費用を確認する。
会社への貸付金の返済が提示額に含まれる場合も、株式代金と分けてください。合計額だけでは、株式売却による手取りを比べにくくなります。未確定の条件が決まったら、税額と手取りの両方を更新しましょう。
希望する手取りと、残る負担を合わせて条件を比べる
売却案を選ぶ前に、退任後に残したい生活資金を書き出してみてください。そのうえで、税金や費用を反映した手取りと照合します。不足が見込まれるなら、価格だけでなく入金時期も検討材料になるでしょう。
ただし、手取りを多く見せるために保証債務を比較から外すことは避けてください。経営者保証の解除には金融機関等の同意が前提となります。解除予定と確認済みの内容を分け、金額の表に残る責任も添えておくと判断に役立ちます。
当社は取引資料の整備と条件設計を通じて、ご本人の協議を支える立場です。状況によっては法的整理が適切な場合もあります。手取り額だけで結論を急がず、会社と個人の支払いまで含めて比較してください。
廃業と売却は、税金と残る債務を合わせて比較する
廃業とM&Aの比較では、個人の税金に加え、会社の債務と経営者保証の扱いを確かめます。税引後の手取りが分かっても、保証の問題が残れば生活再建の見通しは定まりません。
株式譲渡後も、会社の借入は会社に残る
株式譲渡では、株主が変わっても法人格は変わりません。借入金などの債務は、その会社に残ります。社長個人が受け取る株式代金とは、別に管理する関係です。
提案書に「借入を引き継ぐ」と書かれていても、意味を確かめてください。会社が返済を続ける話なのか、借り換えを予定しているのかで、資金の流れが変わります。
比較する際は、次の点を具体化します。
- 会社の借入をどう返済するか
- 個人が資金を入れる条件があるか
- 社長からの貸付金をどう精算するか
- 保証の扱いを誰が確認するか
株式代金とは別に個人の負担を求められるなら、その条件も手取りへ反映します。契約書の見出しだけで判断せず、実際の支払義務を確認してください。
退任や売却だけで、保証の確認は終わらない
経営者保証は、金融機関等と経営者の契約に基づくものです。買い手との株式譲渡契約だけで、保証契約まで消えるとは扱えません。解除には金融機関等の同意が前提になります。
税金の申告を済ませても、保証の確認は別に残ります。「退任したから関係がなくなった」と受け止めず、実際の契約と通知を確認してください。
申告用とは別に、次の資料を整理します。
- 借入契約と返済予定表
- 保証契約の写し
- 保証の扱いに関する合意内容
- 金融機関等から届いた通知
買い手からの説明と、金融機関等が認めた内容は分けて記録します。解除の予定がある段階と、実際に解除された段階を混同しないためです。
金融機関等との交渉は、経営者本人と、必要に応じて委任する弁護士等が担います。誰が何を確認するかまで決めておくと、売却後に担当が曖昧になる事態を防ぎやすくなります。
清算では、株主へ分配できる財産から確認する
廃業すれば会社の現金を受け取れると考えて、個人の税額だけを試算するのは早計です。清算では、会社の債務などを整理した後に、分配できる財産があるかを確かめます。
帳簿上の現預金と、株主の取り分は同じとは限りません。未払いの費用や借入が残るなら、その支払いまで含めて収支を作ります。
試算では次を分けてください。
- 資産の処分で会社に入るお金
- 会社が支払う債務と費用
- 会社側に生じる税金
- 株主へ分配できる財産
- 分配を受けた株主の税金
分配がある場合は、個人側で受取額をみなし配当部分と残りに分けます。みなし配当部分は、非上場株式の配当所得として総合課税の対象です。残りは株式の譲渡所得等の収入金額とみなされ、取得費などを踏まえて損益を計算します。
つまり、分配額と個人の税引後の手取りは別です。分配額が取得費を下回っていても、みなし配当の確認を省かないでください。所得の区分を分けてから、各部分の税務上の扱いを検討します。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」、国税庁「配当金を受け取ったとき」
会社と個人で税務の確認が続きます。第三者へ株を売る案と比べる際も、最終的に個人へ残る額まで条件をそろえます。
債務を支払えない場合は、通常の清算だけを前提にできないことがあります。状況によっては法的整理が適切な場合もあります。税負担を比べる前に、実行できる終わり方かを確かめてください。
雇用と取引を残す条件も、売却案に加える
株式譲渡には、事業を続ける買い手へ引き継ぐ道があります。ただし、雇用や取引がどう続くかは、契約条件と買い手の方針を確認する事項です。
廃業を考える理由が返済の負担なら、事業自体に引き継ぐ価値があるかも検討します。経営者が負担を抱えていることと、事業を続けられるかは、同じ判断ではありません。
比較の欄には、次の条件も加えます。
- 従業員の雇用をどう扱うか
- 取引先へ引き継ぎを説明できるか
- 買い手に運営資金があるか
- 社長の退任時期をどうするか
- 保証解除をどう確認するか
家族に説明する際も、譲渡価格だけでは暮らしの見通しを伝えにくいものです。納税後の資金と残る責任を並べ、決まったことと未定のことを分けて共有してください。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わるをご覧ください。
申告・売却条件・保証の担当範囲を明らかにする
個別の税務判断や申告代理は、当社へのM&A相談とは別に、税理士へご相談ください。当社が担当するのは、再生型M&Aの仲介と、そのための資料整備や条件設計です。
税務の担当者には、売却の進み具合を伝える
売却済みなら、実際の契約と入金に基づく申告準備が中心です。検討中であれば、売り方による税務の違いを確かめ、条件へ反映する余地があります。
最初に、現在地を伝えてください。
- 売却を検討している段階
- 買い手から条件を受け取った段階
- 契約済みで入金を待っている段階
- 売却を終えて申告を準備する段階
契約後なのに自由に条件を変えられる前提で試算すると、実行できない案になるおそれがあります。変更合意があるなら、当初の契約と両方を示します。
依頼内容も確認してください。税額の試算だけか、申告書の作成まで含むかで作業は変わります。会社の顧問契約に、個人の自社株売却の申告が含まれるかも別の確認事項です。
法的な対応は、依頼者が委任する弁護士等が担う
債務の支払いが難しい場合は、株式売却の税務だけでは整理が終わりません。保証債務の請求や債務整理の方針には、法的な判断が含まれます。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。職業名だけで判断せず、依頼したい仕事と対応範囲を照合してください。
確認事項は次のとおりです。
- 現在の債務状況を扱えるか
- 事業を残す案も検討するか
- 個人の保証まで依頼できるか
- 税務担当者と情報を共有できるか
状況によっては、法的整理が適切な場合もあります。M&Aの成立だけを目標にせず、会社と個人が負担できる資金も踏まえて、実行できる案を絞ります。
当社は資料整備とM&Aの条件設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案と、事業承継の支援が業務の範囲です。
金融機関等との交渉の主体は、経営者本人です。必要に応じて、依頼者が委任する弁護士等が対応します。当社は協議用の資料整備や事業価値の説明資料を作る、後方支援の立場です。
売却の検討では、次の論点を整理します。
- 株式譲渡と事業譲渡の選択
- 譲渡代金と入金条件
- 会社と個人に残る支払い
- 保証解除を見据えた条件
- 税務判断に使う取引資料
個別の申告判断や申告代理は、経営者ご本人が別途依頼する税理士の担当です。当社への仲介依頼に、個人の確定申告まで含まれるとは扱わないでください。取引条件の変更があった際は、その税理士が試算へ反映できるよう資料を整えます。
仲介報酬と申告費用は、別々に確認する
当社への相談は無料で、仲介報酬は成功報酬のみです。着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
個人の税金や税理士への申告報酬は、仲介報酬と分けて確認してください。申告費用は取引の内容や依頼範囲で変わるため、ここで一律の金額は示せません。
見積もりでは、次の範囲をそろえます。
- 税額の試算を含むか
- 取得費の資料確認を含むか
- 個人の申告書作成を含むか
- 追加精算への対応を含むか
費用を払う余裕が乏しい場合は、依頼時に支払条件を確かめます。納税資金も不足するなら、報酬だけを調整しても資金計画は整いません。代金から何が引かれ、いつ支払いが来るかを一覧にしてください。
廃業や保証の悩みを抱えて相談する経営者は珍しくありません。資料がそろわない段階でも、分かっていることから話せます。
よくある質問
自社株を売っても、会社が赤字なら確定申告は不要ですか?
会社の赤字だけでは、個人の申告要否は判断できません。株主個人の売却益は、売却代金と取得費などから計算します。法人の損失とは分けてください。会社の決算書に加え、株の取得記録と売却契約をそろえて確認します。
売却代金を借入返済に使った場合も、税金がかかりますか?
返済に使ったという理由だけで、売却益への課税がなくなるわけではありません。返済は資金の使い道として整理します。会社の借入を個人の代金で支払う場合は、その資金移動の扱いも確認対象です。返済を実行する前に、納税の見込みを資金計画へ入れてください。
会社に買い取ってもらった株も、売却益だけを申告すればよいですか?
発行会社による買い取りでは、受取額の一部がみなし配当となる場合があります。第三者への売却と同じ計算で済むとは限りません。配当として扱う部分と、株式の譲渡所得等に関わる部分を分けて確認します。会社側の処理も関係するため、買い取りの資料をそろえます。
会社の決算を依頼していれば、社長個人の確定申告も済みますか?
会社の決算と社長個人の確定申告は、作業範囲を別に確認します。顧問税理士がいる場合も、自社株の売却を伝え、個人の申告まで依頼に含まれるか確かめてください。買い手や仲介会社が取引資料を作っていても、申告を引き受けているとは限りません。
自社株の売却手取りは、売却代金から何を引けば分かりますか?
第三者への通常の株式売却なら、代金から売却時の負担費用と税額を引いて概算します。取得費は税額を求める際に使い、過去に支払済みなら今回の現金支出と分けてください。報酬差引後の入金額から計算する場合は、同じ報酬の二重控除にも注意が必要です。さらに個人の返済や未精算額を反映すると、暮らしに使える資金を見通しやすくなります。
まとめ
株の売り主と買い手、取得費の資料、代金の使い道を書き出してください。廃業と売却で迷っている場合は、納税後の資金と連帯保証の扱いを同じ表に置き、未定の条件を整理して相談を始めましょう。
関連記事
あわせて読みたい
- 株式譲渡の必要書類一覧|相談から契約・引渡しまでにそろえる資料と保証の記録
- 自社株売却の税金と手取りを分ける計算帳、廃業時に見落とせない借入と保証
- 自社株の税金は売却先で変わる―廃業時のお金を会社と個人に分けて考える
- 自社株とは何を持つことか|廃業を考える社長が知っておきたい株とお金の関係
- 廃業年度の確定申告はいつまで続くのか、最後の売上と納税資金を残す実務帳
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496