


目次
この記事の対象と結論
休眠会社のデメリットは、売上を止めても支払いや管理の負担が残り、再開や譲渡の選択肢まで狭まるおそれがあることです。借入の連帯保証を抱え、廃業を考えているなら、休業後の返済原資を先に確かめてください。
「会社だけ残せば、今は決断しなくて済む」。そう考えたくなる場面もあるはずです。ただ、営業を止めることと、借入や連帯保証を整理することは別の話。休眠だけで、その負担がなくなるわけではありません。
再開の条件と維持資金が見えているなら、休業が選択肢になる場合もあります。反対に、返済の見通しがなく、人や取引も失われつつあるなら、廃業やM&Aとの比較を急ぐ場面です。迷ったまま相談する経営者は珍しくありません。結論を決めてから話す必要はないのです。
休眠会社にしても、会社を終えたことにはならない
事業を休むだけなら、法人として残る仕事もあります。休眠を検討するときは、日常語としての「休業」と、会社法上の「休眠会社」を区別してください。
営業を休むことと、法律上の休眠会社は違う
一般に「休眠会社にする」という言葉は、法人を残して営業を止める意味で使われます。廃業を決めきれず、いったん受注を止める場合も含む言い方です。
会社法上の休眠会社には、別の基準があります。株式会社について、最後の登記からの経過期間で判断されるものです。売上がなくなった日だけで決まるわけではありません。
法的な定義の核心は「最後の登記があった日から十二年を経過した株式会社」です。会社法第472条の規定です。出典:e-Gov法令検索「会社法」
したがって、営業を続けていても登記を放置すれば対象になりえます。逆に、営業を休んだから直ちにこの規定の対象となるわけでもありません。自分の会社がどちらの意味で「休眠」なのかを、最初にそろえておきましょう。
届け出を出しても、契約は別に確認する
事業の休止に関する届け出と、相手方との契約の終了は別の手続きです。行政への届け出を済ませたつもりでも、賃貸借やリースの支払いが続く可能性があります。
「もう使っていない」という事情だけで、契約上の負担まで消えるとは限りません。解約を申し入れる時期や、返却の条件によっても支出は変わります。
休業を決める際は、次の点を契約ごとに確かめてください。
- 休業中も料金が発生するか
- 解約の通知期限はいつか
- 返却や原状回復の負担があるか
- 経営者個人が保証しているか
口頭の説明だけでは、あとで認識が食い違うおそれもあります。契約書と相手方からの回答を残しておくと、廃業や譲渡へ切り替える際にも使えます。
放置によるみなし解散は、借金の処理にはならない
登記を長く放置した株式会社には、解散したものと扱う仕組みがあります。これが「みなし解散」です。自分で会社を整理し終えた状態とは異なります。
会社法第472条では、営業中か休業中かにかかわらず、最後の登記から12年を経過した株式会社が対象です。休業中でも、役員変更等の登記がないまま12年が経過すれば対象になります。法務大臣の公告から2か月以内に、事業を廃止していない旨の届け出か必要な登記をしない場合、解散したものとみなされます。出典:会社法第472条
対象や手続きの説明は、法務省「休眠会社・休眠一般法人の整理作業について」にもあります。
みなし解散を待っても、債権者への対応を終えたことにはなりません。借入や財産が残っていれば、その処理が課題になります。連絡を受け取れない状態も避けたいところです。
みなし解散後も、解散したものとみなされた日から3年以内であれば、株主総会の特別決議によって会社を継続できる制度があります。ただし、自動的に元の状態へ戻るわけではありません。再開を考える場合は、会社の継続に必要な登記手続きも専門家へ確認してください。出典:会社法第473条
法人を残す目的を言葉にできるか
休業を選ぶ理由は、「廃業が怖い」だけでは判断しにくいものです。会社を残すことで、何を守れるのかまで書いてみてください。
たとえば、再開を待っている取引がある場合と、注文の見通しがない場合では意味が違います。設備を保管すれば再開できる事業もあれば、人が離れると立て直しが難しい事業もあるはずです。
法人を残す目的が定まらないままでは、支出を続ける期限も決まりません。休業の判断には、再開の条件に加え、条件がそろわなかった場合の行き先も必要です。
「注文が戻ったら」だけではなく、誰から、どの仕事が戻る見込みなのか。その確認まで進めると、休業を選ぶ根拠が具体的になります。
休眠会社の維持費は、売上がなくても残りうる
休眠後の資金負担は、法人を維持する費用だけでは測れません。既存契約の支払いと、あとで会社を閉じる費用も含めて比べる必要があります。
止まる支出と止まらない支出を分ける
営業を止めれば、仕入れや外注などの支出が減ることはあります。一方で、会社を残すための支払いまで同じ割合で減るとは限りません。
帳簿上の赤字が小さくなっても、預金が減り続ける場合があります。借入元本の返済もあるためです。利益の計算と、現金の出入りは分けて見てください。
→ 横にスクロールできます
| 支出の種類 | 確認する内容 | 見る資料 |
|---|---|---|
| 借入の返済 | 休業後の返済条件 | 返済予定表 |
| 賃料・リース料 | 解約と残額の条件 | 契約書 |
| 管理の費用 | 続ける業務の範囲 | 委託契約・見積書 |
| 税金など | 未納額と今後の対応 | 申告書・通知書 |
費用を減らすつもりで休業したのに、契約の見直しが遅れて支払いが続く。そんな事態を避けるには、止める日だけでなく、各支出が終わる日も書き込むと役立ちます。
税務や帳簿の管理を空白にしない
売上がないことだけを理由に、税務上の対応も不要とは判断できません。申告の要否や届け出は、法人の状態と取引の内容に沿って確認する必要があります。
事業を止めたあとも、入出金が残る場合があります。
- 過去の売掛金が入金される
- 設備や在庫を売却する
- 借入の利息を支払う
- 事務所の精算金を受け取る
こうした動きを記録せずにいると、あとから残高を説明しにくくなります。再開時だけの問題でもありません。廃業やM&Aへ進む際にも、資産と負債の確認が必要です。
申告などを依頼している場合は、休業中に任せる範囲と報酬を確認してください。「営業していないから費用もなくなるはず」という理解のままにせず、続く作業を見積書で把握するほうが予算を組みやすくなります。
維持費だけで比べると、後日の整理費用を見落とす
休業と廃業を比べるとき、直近の支払いだけを見ると休業が軽く映ることがあります。しかし、再開できなければ、維持費を払ったあとに整理費用も必要になる可能性があります。
株式会社の解散などにかかる登録免許税は、解散登記が3万円です。清算人などの登記が9千円、清算結了登記が2千円と定められています。出典:登録免許税法別表第一第24号
ただし、登記の税額だけが廃業費用ではありません。公告の実費や専門家の報酬、契約終了に伴う支出などは別に考えます。
費用を並べるなら、「今すぐ閉じる場合」と「休業してから閉じる場合」を比較してください。再開できた場合の予算も加えると、法人を残す価値と負担を照合しやすくなります。
維持費を払えないなら、休業期間を延ばすだけでは足りない
維持費さえ払えない状態では、会社を休ませるだけで資金不足を解消するのは難しくなります。すでに発生している未払いと、これから発生する支出を分けて把握してください。
税金については、事業の休止が猶予の検討理由になる場合があります。ただし、休止しただけで自動的に猶予されるものではありません。
国税通則法第46条には「納税者がその事業を廃止し、又は休止したこと」という文言があります。その事実により一時に納付できないと認められる場合、申請に基づく納税の猶予が検討されます。出典:e-Gov法令検索「国税通則法」第46条第2項第3号
猶予と免除も別です。見込んだ扱いを前提に使える資金を増やさず、認められた条件を資金計画へ反映してください。支払期限が迫っているなら、再開の構想より先に、手元資金と期限を整理する場面です。
借入と連帯保証が残る会社では、休眠後の返済原資が問題になる
休業を選んでも、借入契約や保証契約の扱いは別途確認が必要です。売上が止まるほど、返済をどこから続けるかが重い課題になります。
返済予定と休業後の入金を並べる
返済額だけを見ても、休業できるかは判断できません。休業後の入金と支払いを、同じ日程表に置く必要があります。
売掛金の回収予定があっても、そのお金を返済に使えるとは限りません。未払給与や仕入代金など、同じ資金を必要とする支払いが残っている場合があるためです。
次の順に整理すると、資金不足の時期を見つけやすくなります。
1. 現在の預金と現金を確認する
2. 入金予定を回収見込み別に分ける
3. 支払先ごとの期限を書き出す
4. 残高が不足する時点を確かめる
回収が未確定の売掛金は、予定どおり入る場合と遅れる場合を分けてください。設備の売却代金も、買い手や金額が決まっていなければ未確定です。
「何とか入るはず」という前提を外したとき、休業中の返済が続くか。そこまで見てから、金融機関へ説明する資料を用意します。
連帯保証人には、会社の整理と別に請求が及びうる
経営者が連帯保証人なら、会社を休ませるだけで個人の責任が消えるとは考えられません。保証している契約の範囲を確認する必要があります。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。出典:e-Gov法令検索「民法」第454条
ここでいう権利は、まず会社へ請求するよう求める権利などを指します。連帯保証人は、会社の財産を先に処分するよう求めて、当然に請求を退けられる立場ではありません。
だからこそ、借入残高と保証の範囲を分けて調べます。記憶だけでは不十分です。保証契約書の写しや金融機関の書類をそろえ、どの債務を、誰が保証しているかを明らかにしてください。
書類が手元にない場合は、見つかっていない旨も記録します。写しを持っていないことと、保証契約が存在しないことは別だからです。
会社へ入れた個人資金にも記録を残す
休業を続けるために、経営者が個人の預金から支払いを立て替えることもあります。ただ、その負担がどこまで続くかは、家計と合わせて考える必要があります。
会社の預金だけを見れば維持できていても、個人の生活資金が減っている場合があります。家族への説明が遅れるほど、判断の負担も増えがちです。
会社と個人の資金を整理するときは、次を分けて記録してください。
- 会社が支払う予定の金額
- 個人が立て替えた金額と使途
- 個人の生活に必要な支出
- 保証契約に基づく請求の有無
家族だからというだけで会社の借入を負担するかは決まりません。保証や担保など、実際の契約関係を確認する話です。
不安のまま個人資金を入れ続ける前に、休業を終える条件も置いてください。残高が減った理由を説明できる記録は、後日の債務整理を検討する際にも役立ちます。
保証の整理は、会社側の方針と合わせて考える
経営者保証の整理には、休眠とは別の検討が必要です。「会社を残すか」だけを先に決めると、保証債務の扱いが置き去りになりかねません。
一定の要件のもとで保証債務の整理を検討する枠組みに、「経営者保証に関するガイドライン」があります。保証を付けない融資の条件と、すでに負った保証を整理する条件は異なります。
保証債務の整理では、会社側の法的整理や準則型私的整理との関係も問われます。債権者にとっての経済的な合理性なども含めた判断です。休業を届け出れば使える、という仕組みではありません。出典:全国銀行協会「経営者保証に関するガイドライン」
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
長い休眠で失いやすいのは、再開と譲渡に使える事業の力
法人が残っていても、以前と同じ条件で営業を再開できるとは限りません。人や取引が離れると、再開の支出が増え、譲渡の対象も変わる可能性があります。
従業員への説明を後回しにしない
事業を休むとき、従業員は次の給与や働き方を気にしています。「会社は残す」とだけ伝えても、生活の見通しは立ちません。
休業を予定している段階で、雇用契約の扱いと支払予定を整理してください。継続雇用や退職の扱いは、希望だけで決められる話ではありません。労務上の対応が必要になる場合があります。
説明に使う資料では、次の項目を分けると伝わりやすくなります。
- すでに確定している営業の予定
- 給与の支払予定と未払いの有無
- 今後の雇用について未定の事項
- 次に説明する時期と連絡方法
未定のことは未定と伝え、裏付けのない約束を増やさないことです。従業員が離れたあとで再開を考えても、同じ体制へ戻すには採用や教育の負担がかかりえます。
人が事業の価値を支えているなら、休業を長引かせる影響も、廃業や譲渡との比較に入れてください。
再開後も発注してもらえるか、取引先の意向を確認する
受注を止めたあと、取引先が別の会社へ発注する可能性があります。再開の連絡をしたとき、以前の仕事がそのまま戻るとは限りません。
対応中の仕事があるなら、納品や引き継ぎの見通しも必要です。取引先から預かった物や情報があれば、その管理も残ります。営業停止の告知だけでは片づかない部分です。
再開可能性を判断するためには、希望と相手方の回答を分けてください。「戻ってきてほしい」という期待と、「再開後も発注する」という意向では、資金計画への使い方が違います。
取引が続くうちに譲渡を検討できれば、その関係を引き継ぐ条件を話し合える場合があります。いったん切れた関係を戻す交渉とは、出発点が変わるのです。
設備を保管しても、許認可や営業体制は別に確認する
機械や車両を残しておけば再開できる、と考える場合もあります。しかし、設備の状態だけで営業の準備が整うとは限りません。
保管中の点検や修繕が必要になることもあります。借りている設備なら、契約を続ける負担との比較です。売却すると再開時に買い直す可能性もあるため、処分の順番には検討が要ります。
許認可が関わる業種では、人員や事業所などの条件も確認してください。休止の届け出と、再開や譲渡に必要な手続きは分けて扱います。
会社の登記が残っていることだけで、許認可の条件まで満たしているとは判断できません。必要な手続きそのものは、依頼する行政書士等の専門家の領域です。
再開までの支出を賄えるか、維持費と再開予算を合わせて確かめる
維持費が少なくても、再開に多くの資金が必要なら判断は変わります。法人を残す費用と、営業へ戻る費用を別々に見積もってください。
再開予算では、売上が入る前の支出を見落とさないようにします。仕事を受けてから入金まで時間がある事業では、その間を支える資金が必要になるためです。
確認する項目は、事業に応じて次のように並べられます。
- 人員をそろえるための費用
- 設備の点検や修繕の費用
- 仕入れなどの先行支出
- 入金までの運転資金
再開資金の調達先が決まっていないなら、維持費を払い続ける根拠も見直します。借りられる前提だけで、休業期間を延ばさないほうが判断は明確です。
判断の分かれ目は、再開後の入金までに必要な支出を賄えるかです。再開時期と受注の見込みが具体的で、その時期までの返済・維持費と再開費用を用意できるなら、休業を検討する余地があります。再開条件を書けない場合や、入金より先に資金が不足する場合は、廃業やM&Aとの比較へ進んでください。何か月分あれば安全という一律の基準ではなく、自社の支払日と入金日で確かめます。
詳しくは休眠会社の復活で負担を増やさないために知っておきたいデメリットと再開条件をご覧ください。
休眠・廃業・M&Aは、返せるお金と残せる事業で比較する
休眠が向くかどうかは、再開の見込みと維持資金によって変わります。廃業やM&Aも同じ資料で比べると、今の会社に合う方向を絞りやすくなります。
再開条件が具体的なら、休業を検討する余地がある
休業には、法人を残しながら営業再開を待つ意味があります。ただし、待つ理由と、その間の負担を支える資金が必要です。
次の表は、選択肢を比べるための整理です。どの方法でも、保証の扱いは別途確認します。
→ 横にスクロールできます
| 選択肢 | 検討しやすい状況 | 主な確認事項 |
|---|---|---|
| 休業 | 再開条件が見えている | 維持資金と返済原資 |
| 解散・清算 | 債務を払える見通しがある(通常の清算の場合) | 精算費用と残務 |
| 法的整理 | 支払い継続が難しい | 財産・債務と手続費用 |
| M&A | 引き継げる事業がある | 買い手と承継条件 |
債務超過でも整理の方法は複数あり、解散して清算中の株式会社に債務超過の疑いがある場合などには、裁判所が関与する特別清算という手続きもあります(会社法第510条)。特別清算は、単に営業を休んでいる会社ではなく、解散して清算に入った株式会社を対象とするため、休業から会社の整理へ方針を変える際に専門家と検討する選択肢です。
休業を選ぶなら、「どの条件が整ったら再開するか」を書き残します。その条件が崩れたときに、判断をやり直す日程も設けてください。
決めた見直しを繰り返し先へ送る状態なら、休業の理由が変わっていないか確認が必要です。再開の準備をしているのか、整理の判断を延ばしているのかを区別できます。
借金を返せる見通しがあれば、解散・清算と比べる
事業を続ける予定がなく、債務を支払える見通しがあるなら、会社を整理する方向も比較対象です。休業の維持費を払い続けるより、負担の終わりを定めやすくなる場合があります。
株式会社の解散は、会社法第471条に定める事由によって生じます。株主総会の決議による解散後は、財産や債務を整理する清算へ進むのが基本です。出典:会社法第471条・第475条
帳簿上の資産が借入を上回っていても、その金額で売れるとは限りません。売掛金の回収見込みや、設備の処分額を確かめる必要があります。
支払えない債務が残りそうな場合は、通常の清算で終えられると先に決めないでください。状況によっては、法的整理が適切な場合もあります。個別の手続きの判断と実行は、委任する弁護士等の専門家が担います。
借入が重くても、引き継げる事業が残る場合はある
会社全体の借入が重いことと、事業に引き継ぐ価値がないことは同じではありません。人材や継続取引などを、買い手が評価する場合もあります。
当社が支援して成約した案件には、売上1億円前後の会社があります。債務超過は5,000万円規模、借入は8,000万円規模でした。
この事例だけで、同じ規模の会社の成約を予測することはできません。引き継げる仕事や運営体制、買い手の意向によって条件は変わります。
人が残っているうちに検討するのか、完全に営業を止めてから探すのか。その順序も影響します。買い手が決まるまでの資金を用意できない場合には、M&Aだけを前提に時間を使わない判断も必要です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
売却の成立と、経営者保証の解除は別に確認する
会社や事業を譲る場合も、保証の扱いを省略できません。譲渡契約の締結だけで、金融機関との保証契約が消えるわけではありません。
株式譲渡では法人格が変わらず、会社の借入は会社に残ります。事業譲渡では、承継する財産や契約などを特定して検討します。いずれの方法でも、保証の解除には金融機関等の判断が関わります。出典:中小企業庁「中小M&Aガイドライン」
事業譲渡でも、債務が自動的に切り離されるわけではありません。譲受会社が譲渡会社の商号を引き続き使う場合、原則として譲受会社もその事業によって生じた債務を弁済する責任を負います(会社法第22条第1項)。
確認するのは、売却価格だけではありません。
- 誰が借入の返済を担うか
- 保証解除にどの条件が付くか
- 解除の実行を何で確認するか
- 予定どおり進まない場合の対応
「会社を買うので保証も大丈夫」という説明だけで進めず、金融機関の意向と契約内容を照合します。法人を引き渡したあとに、経営者の負担だけ残る事態を避けるためです。
詳しくは休眠会社の買取に潜むデメリット|売却代金だけでは測れない連帯保証と契約の負担をご覧ください。
休眠を決める判断材料は、手元にある資料から作れる
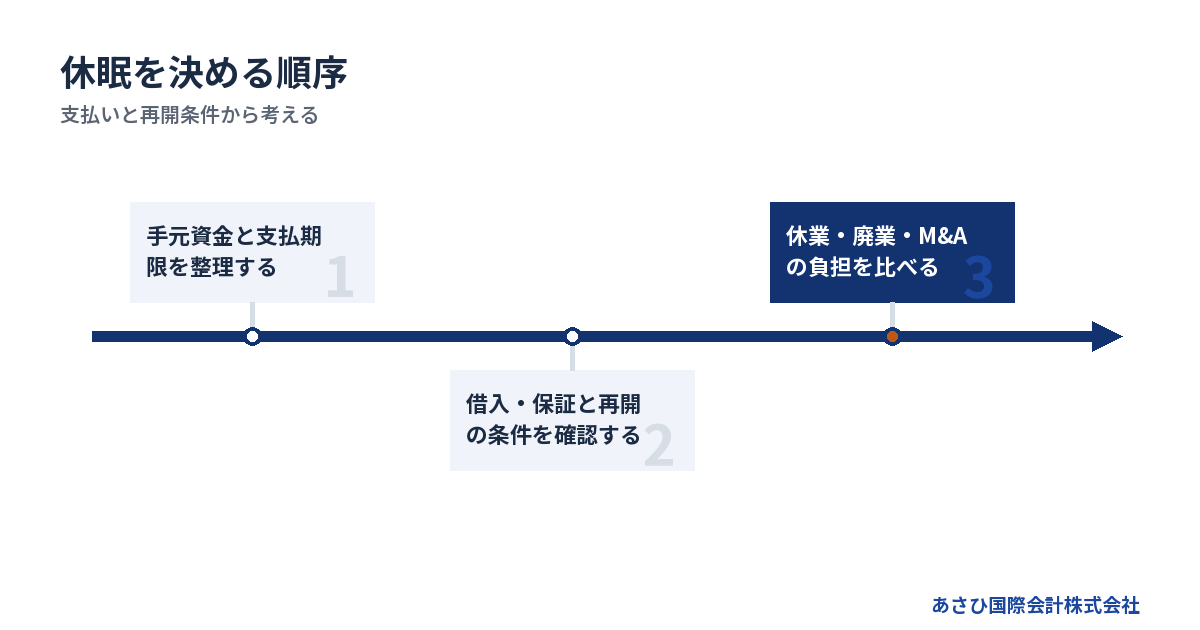
相談の準備は、支払期限と残高が分かる資料から始められます。きれいな計画書を完成させるまで、判断を先へ延ばす必要はありません。
最初に作るのは、支払いと残務の一覧
廃業を考えている段階では、書類集め自体が負担になることもあります。最初は、いま分かる事実と分からない部分を分けるだけでも構いません。
次の項目を同じメモに集めてください。
- 現在の現預金と直近の入金予定
- 次に来る支払日と不足見込み
- 借入先と連帯保証の有無
- 未払給与や税金などの残高
- 休業後も続く契約の内容
残高が不明なら、空欄を推測で埋めず「未確認」と書きます。期限が近い書類があれば、その日付を先に伝えてください。
余裕があれば、契約の解約期限や通知の有無も付け足します。誰に何を知らせたかを残しておくと、従業員や取引先への説明が食い違うのを防ぎやすくなります。
集めた資料は、次のように判断へつなげます。
→ 横にスクロールできます
| 使う資料 | 確かめること | 次に検討する方向 |
|---|---|---|
| 預金残高・入金予定・返済予定表・支払一覧 | 再開後の入金まで、各支払日に資金が足りるか | 再開条件も具体的で資金を賄えるなら休業を検討。不足するなら会社の整理を含めて早めに相談する |
| 取引先の回答・従業員の意向・再開費用の見積書 | 仕事・人員・資金がそろう時期を示せるか | 示せないなら休業の継続だけを前提にせず、廃業・M&Aを比較する |
| 資産一覧・売却見込み額・借入や未払いの一覧 | 会社を閉じる費用も含めて債務を支払えるか | 支払える見通しがあれば通常の清算を比較。足りなければ整理方法を弁護士等へ相談する |
| 継続中の取引・従業員・設備の一覧 | 買い手へ引き継げる事業が残っているか | 残っていればM&Aを比較。ただし、譲渡までの資金が不足するなら法的整理の検討も並行する |
これは手続きを決めるための一律の基準ではなく、相談の優先順位を付ける整理です。まず資金が不足する日を確かめ、その日までに再開条件を満たせるか、満たせないなら何を比較するかを書き添えてください。
専門家には、扱ってほしい仕事を具体的に伝える
相談相手を選ぶ際は、資格名だけで決めるより、依頼する仕事を分けたほうが進めやすくなります。会社の整理には、会計と法律など異なる領域が関わるためです。
次の表は相談先と相談内容の例です。資格ごとの業務範囲を網羅するものではなく、実際に依頼できる内容は、法令上の権限と個別の受任範囲に沿って確認してください。
| 相談先の例 | 主な相談内容の例 |
|---|---|
| 税理士 | 申告・税務の判断 |
| 弁護士 | 債務整理・法的対応 |
| 司法書士 | 商業登記の手続き |
| M&A支援者 | 買い手探索・条件設計 |
許認可に関する申請などは、行政書士等の専門家の領域です。個別の資格や受任範囲によって担当する仕事を確認します。
相談時には「休業の届け出だけ」なのか、「借入と保証を含めて出口を比較したい」のかを伝えてください。後者なら、再開の検討だけで話を終えないよう、廃業や譲渡の検討範囲も確認できます。
当社への相談でも、何を後方支援し、どの実務を専門家へ委任する必要があるかを整理します。
資産の処分や名義変更は、全体像を確認してから
休眠の準備として設備を売ったり、事業を別会社へ移したりする場合には、金額と理由を説明できる状態にしてください。支払先が残る会社では、処分の仕方が後の整理に影響することがあります。
知人への譲渡だから問題がない、という判断も避けたいところです。適正な価格か、代金が会社へ入るか、債権者へどのような影響があるかを確認します。
会社法には、債権者を害すると知っておこなう事業譲渡などに関する規定があります。借金を残して事業だけ移せば済む、という構成にはできません。出典:会社法第23条の2
資料を整理する行動は進めつつ、財産を動かす判断は切り分けます。個人への返済や資産の名義変更を急ぐより、債務と財産の全体を確認してから、専門家と適切な順序を検討してください。
当社への相談では、休眠を前提にせず比較できる
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。休眠を考えている段階でも、引き継げる事業が残っているかを含めて相談できます。
当社の役割は、M&Aの条件設計・買い手探索です。債権者との交渉や法的手続きは、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。
相談は無料で、着手金はありません。当社の仲介報酬は成約時に譲渡代金から精算します。この仕組みにより、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
別途依頼する専門家の費用などは、担当範囲と合わせて確認します。手元資金が乏しい場合も、その事情を初めに伝えてください。M&Aでの解決を見込めるか、法的整理の検討が必要かを含め、現状から話を始められます。
よくある質問
休眠会社にすれば、借入の返済を止められますか?
休眠を理由に、自動的に返済を止められるわけではありません。借入契約と金融機関との合意内容を確認する必要があります。返済原資が不足する見込みなら、休業後の入出金を整理し、条件変更や会社の整理方針を検討する場面です。個人保証の扱いも合わせて確認してください。
売上がなくても、会社の管理は続ける必要がありますか?
営業を止めたあとも、残っている契約や財産に応じた管理が必要です。税務上の申告などは、法人の状況に沿って確認します。設備売却や過去の売掛金の回収があれば、その記録も残してください。郵便や通知を受け取れる状態を保ち、登記の管理も空白にしないようにします。
再開するか決まっていなくても、休業を選べますか?
再開方針が未定でも、営業を止める判断が必要な場合はあります。ただし、会社を維持する費用と返済をどこまで負担できるかは別に決めておく必要があります。再開の条件が見つからず、資金だけが減るなら、休業の継続と廃業・譲渡を比べ直してください。
借入や債務超過がある会社でも、M&Aを検討できますか?
借入や債務超過があることだけで、検討の余地がなくなるわけではありません。引き継げる事業や人材を買い手が評価する場合があります。ただし、買い手が見つかることと、経営者保証が解除されることは別の確認事項です。資金の残り方によっては、法的整理が適切な場合もあります。
まとめ
休眠後も続く支払いと、再開に必要な条件を同じ紙に書き出してください。返済原資や再開の見込みが立たない場合は、休眠を続ける前提をいったん外し、廃業・M&A・保証の整理を合わせて無料相談でお聞かせください。
あわせて読みたい
- 休眠会社に残る役員借入金、社長への返済・放棄と廃業後の暮らしの分かれ道
- 休眠会社にも決算は必要――売上が止まった後に残る負担と会社を残す理由
- 廃業のメリットは赤字と負担を止めること、借入・連帯保証がある社長の選び方
- 廃業のデメリットを見落とさないために|借金・閉鎖費用・雇用に残る負担
- 廃業と休業の違いは再開の予定、借入がある会社で見落とせない休む間の負担
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496