


目次
この記事の対象と結論
借入や債務超過があっても、事業を引き継ぐ相手が見つかり、M&Aの成約に至った事例はあります。この記事で紹介する事業再生の事例は、事業の引き継ぎが成約した段階を指し、その後の黒字化まで示すものではありません。廃業を考えている段階なら、営業を終える判断と並べて、残せる仕事があるかを確かめる余地があります。
返済の見通しが立たず、連帯保証から家族の暮らしまで心配になる。そんな状態で、相談する経営者は珍しくありません。決算書だけで、ご自身の会社の出口を決めなくてもよいのです。
ただし、事業の引き継ぎと、経営者の連帯保証の解除は別に確認する課題です。 他社の成約事例が、そのまま自社の結果になるわけではありません。残せる仕事、引き継ぎまでの資金、保証の扱いを分けて考えます。状況によっては、法的整理(破産・清算)が適切な場合もあります。
事業再生の成約事例は、借入の重い会社にもある
当社が支援して成約した案件には、借入が売上を上回る会社や、従業員数名の会社も含まれます。事例から読み取れるのは、借入額や会社の小ささだけでは、譲渡の可否を決められないということです。
運送業・売上5億円規模で、借入が売上を上回っていた事例
当社が支援して成約した案件では、売上5億円規模の運送業がありました。借入残高が売上を上回る状態でした。個社の特定を避けるため、金額は概数で示しています。
借入の重さを見れば、「買い手などつかない」と感じるかもしれません。それでも成約に至った記録があります。ただし、この会社の借入がどのように処理されたかは、公表できる情報に含まれていません。譲渡価格や返済条件を想像して補うことは避けます。
ご自身の会社に置き換えるなら、借入残高に加え、引き継げる仕事を確認します。運送業であれば、次のような項目です。
- 継続する見込みのある取引
- 現場を担う従業員の状況
- 車両や設備の利用条件
- 営業を続けるための資金
これらは、この案件の成約理由を説明したものではありません。別の会社が再生を検討するときの確認項目です。同じ売上規模でも、主要な取引が続くかで見通しは変わります。買い手に渡せる仕事の中身まで説明して、初めて比較の土台ができます。
借入が売上を上回る場合には、まず借入・未払い・滞納の一覧を作り、次に買い手が引き継ぐ範囲と売り手に残る範囲を確認します。当社が仲介する譲渡案件で、2026年1〜10月の44案件について買い手から受けた999問を分類すると、「借入・未払いのうち、どれを引き継ぐか」は質問数で第7位、質問に占める割合は8.5%で、約半数の案件で聞かれました。順位は質問の多さであり、成約を決める順番ではありません。
実際には「金融機関の借入・税金・社会保険料・未払金は、買い手が引き継がないということでよいか」という質問を受けています。買い手が引き継がないものは、売り手側で誰がどう負担するかを確認する必要があります。車両がリースなら、所有車両として扱わず、契約を引き継げるかと残りの支払額を確認します。この確認順序は自社の検討に使う整理であり、上の成約案件で実際にたどった手順を示すものではありません。
製造業・売上1億円規模、従業員数名でも成約した事例
当社が支援して成約した案件では、小規模な製造業の事例があります。売上は1億円規模、従業員は数名です。ここでも、金額と人数は個社が特定されない粒度にとどめています。
人数の少なさだけで、譲渡の可能性がなくなるわけではありません。一方、この事例だけから「技術が評価された」「設備が高く売れた」とは書けません。買い手の判断理由や、引き継ぎ後の業績までは公表情報がないためです。
製造業で検討するなら、経営者が退いた後も仕事を続けられるかが論点になります。現場が回る条件を、言葉にしておきたいところです。
- 作業手順を共有できるか
- 品質管理を引き継げるか
- 設備を継続して使えるか
- 受注先との取引を続けられるか
社長しか扱えない工程があれば、引き継ぎに必要な時間も条件になります。反対に、少人数でも仕事の流れが整理されていれば、その状態を説明できます。人数を増やして見せる必要はありません。現状と、引き継ぎに必要な支援を分けて伝えます。
当社が仲介する譲渡案件で、2026年1〜10月の44案件について買い手から受けた999問を分類すると、「従業員が残るか・雇用の条件」は質問数で第1位、質問に占める割合は16.6%で、7割超の案件で聞かれました。これは製造業だけの集計ではありません。実際の質問には「現場の中心となる職人の年齢・健康状態と、技術を引き継げる見通しはどうか」があります。
自社で確認するなら、まず担当業務と資格を一覧にし、次に中心となる人が残る見込みを確かめます。残る見込みがある場合は雇用条件を確認し、退く予定なら、誰にどの作業を引き継ぐ必要があるかを整理します。そのうえで、設備や受注先の契約を継続できるかを確認します。これは上の製造業の成約理由を補う説明ではなく、買い手の質問を自社の準備に生かす手順です。
成約した事例と、再生後の成果は分けて読む
事業再生の事例を見るときは、「何が達成された記録か」を確かめてください。M&Aが成約したことと、その後の利益が改善したことは、別の成果です。雇用や取引がどの範囲で続いたかも、個別に確認が要ります。
この記事で取り上げた事例は、当社が支援して成約した案件です。従業員全員の雇用継続や、その後の黒字化を示すものではありません。公表されていない成果まで読み込むと、自社の計画が楽観的になりかねません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
事例を読む際の確認事項は、次のとおりです。
- 相談時点でどんな問題があったか
- 成約までに何が確認されたか
- 公表された成果はどこまでか
- 自社と異なる条件は何か
成功した会社と似た点を探すだけでは、判断が偏ります。違う条件も書き出すと、次に確認すべきことが見えてきます。
自社に当てはめるなら、事業・資金・経営者の希望を分ける
再生を検討できるかは、残せる事業と、検討を続けられる資金で見通しが変わります。さらに、経営者が働き続けたいのか、経営から退きたいのかでも、目指す形は異なります。
債務超過の金額と、引き継げる仕事の価値は同じではない
会社の資産より負債が多い状態を、債務超過と呼びます。過去の損失が積み重なっている場合もあり、その金額だけでは現在の仕事の状態まで読み取れません。
確認したいのは、仕事を続けたときに、どこからお金が入り、何に出ていくかです。売上があっても、受注のたびに資金が減るなら、その原因を調べます。価格の問題なのか、仕入れや人員配置の問題なのか。改善できる範囲によって、引き継ぐ側の判断も変わります。
買い手と一緒になることで改善できそうな点があっても、期待だけでは足りません。改善前の実態を説明できる資料が要ります。
- 仕事ごとの売上と主な費用
- 続いている受注の状況
- 採算が悪化した理由
- 改善に必要な費用と時間
「借入が多いから価値がない」と片づける必要はありません。ただし、「事業に価値があるから借入も解決する」と考えるのも早計です。事業譲渡で借入を売り手の会社に残すなら、譲渡代金を受け取った後も残る借入と、会社の整理費用を確認します。株式譲渡なら、借入は同じ会社に残るため、買い手がその返済負担を含めて会社を引き継げるかが確認事項になります。どちらの場合も、経営者個人の保証が自動的に外れるわけではありません。
再生の見込みがあっても、引き継ぎまでのお金が要る
買い手候補が現れても、すぐに使えるお金が増えるとは限りません。資料の確認や契約条件の整理をしている間にも、営業の支払いは続きます。時間にも費用がかかります。
手元資金を見るときは、預金残高だけで判断しないでください。入金予定のうち、日付と金額が固まっているものを分けます。未確定の売上や、承認されていない融資を前提にすると、支払いの見通しがずれやすくなります。
まず、支払日順に整理する情報は次のとおりです。
- 現在使える預金と現金
- 入金日が決まっている売掛金
- 給与などの直近の支払い
- 遅れている支払いとその金額
支払期限を過ぎたものがあれば、その事実も隠さず伝えます。すでに資金が不足している会社と、しばらく営業を続けられる会社では、使える時間が異なるからです。
借入を追加して待つ判断にも、返済の見通しが要ります。成約の期待だけで家計のお金を投入すると、会社の問題と生活の問題が重なります。投入する前に、成約しなかった場合の負担まで確認してください。
社長が退く希望と、従業員の仕事を残す希望は両立を検討できる
経営者自身が、これ以上経営を続けられないと感じていても、仕事を引き継ぐ道が残る場合があります。「自分が続けること」と「事業が続くこと」を分けると、検討の幅が変わります。
疲れ切っている状態で、再建計画を背負い直すのは重い負担です。体調や家族の事情も、条件として伝えて構いません。買い手が求める引き継ぎ期間と、ご自身が対応できる期間が合うかを確認します。
希望は、優先順位をつけておくと話が進めやすくなります。
- 経営から退く時期
- 従業員に残したい雇用条件
- 続けたい取引先との関係
- 家族の生活に必要な資金
すべてを同じ条件で実現できるとは限りません。どこを譲れるか、何が欠けると受け入れられないかを分けます。とくに経営者保証の扱いは、譲渡価格と一緒に曖昧にしないでください。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。事業を残す目的と、そのための手段を分ける際の参考になります。
廃業・自力での再建・M&Aは、残る負担まで比べる
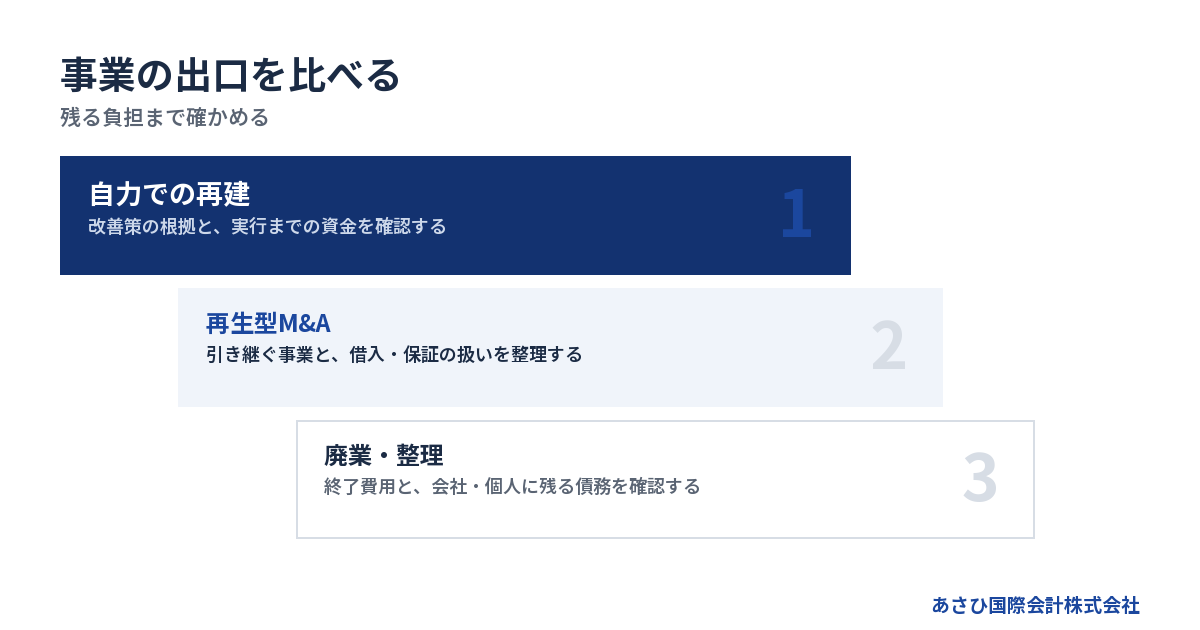
廃業を検討する段階では、事業を続ける案だけで結論を出さず、終了する場合の負担も比較します。会社の借入と経営者保証をどう扱うかまで含めて、選択肢を並べるためです。
自力での再建は、改善まで支えられる条件を確かめる
今の会社と経営体制で立て直すなら、売上回復の希望より、改善の根拠が先です。値上げが取引先に受け入れられるか。赤字の仕事を減らしても、残る売上で費用を支えられるか。実行できる範囲を確かめます。
返済の負担が軽くなれば営業を続けられるのか、それでも資金が足りないのかでも判断は異なります。返済条件だけを変えても、営業そのものの赤字が続けば、資金不足が再び生じるおそれがあります。
比較の出発点は、次の表のように整理できます。
→ 横にスクロールできます
| 選択肢 | 残す対象 | 先に確かめること |
|---|---|---|
| 自力での再建 | 現在の事業体制 | 改善策と資金 |
| 再生型M&A | 引き継げる事業 | 買い手と譲渡条件 |
| 廃業・整理 | 整理後の生活 | 債務と終了費用 |
表だけで適否は決まりません。自力再建案には、改善が遅れた場合の見直し時期も置きます。計画どおりに進まないまま資金を使い切ると、別の方法を検討する余地が狭くなるためです。
再生型M&Aは、経営の引き継ぎと債務の扱いを組み合わせる
外部の買い手へ会社や事業を引き継ぎ、事業の継続を目指す方法が、再生型M&Aです。買い手の資金や運営体制を生かせる可能性がありますが、引き継ぎの形によって残る負担が変わります。
会社の株式を譲る株式譲渡では、会社そのものを引き継ぐ形を検討します。一方、事業譲渡では、対象となる仕事や資産などを定めます。どちらを選ぶかで、契約関係や債務の扱いを個別に確認する範囲も変わります。
中小企業庁「中小M&Aガイドライン(第3版)」(2024年)p.48〜49では、株式譲渡は譲り渡し側の法人格が変わらず、事業譲渡は承継対象財産を選択できるという違いが示されています。借入が重い会社では、次のように確認事項が分かれます。
→ 横にスクロールできます
| 譲渡の形 | 借入の扱い | 確認すること |
|---|---|---|
| 株式譲渡 | 借入などの債務は、そのまま同じ会社に残る | 買い手が会社の債務や簿外債務のリスクを含めて引き継げるか |
| 借入を承継対象にしない事業譲渡 | 事業を買い手に移し、借入は売り手の会社に残る | 売り手に残る債務をどう整理するか、買い手が引き継ぐ未払金などがあるか |
ただし、事業譲渡なら買い手が債務を負わないと一律には言えません。会社法22条では、買い手が売り手の商号を引き続き使う場合、買い手も売り手の事業によって生じた債務を弁済する責任を負うとされています。同条2項には、譲受け後遅滞なく責任を負わない旨を登記するか、売り手と買い手の双方から第三者へ通知する場合の例外があります。商号を続ける予定なら、契約で借入を引き継がないと決めるだけで足りると考えず、依頼する弁護士等に確認します。
第二会社方式で事業を別会社へ移す場合も、使う手法を確かめます。新設分割では、残される債権者を害することを知って分割した場合、債権者は新会社に対し、承継した財産の価額を限度として履行を請求できます(会社法764条4項)。「新会社が知らなかった」という免責の但書はありません。事業譲渡等で事業を残す計画と、元の会社に残る債務の整理は、法的な確認を受けながら検討する必要があります。
比較するときは、金額だけを横に並べないでください。
- 譲渡対象に何が含まれるか
- 借入を誰がどう負担するか
- 従業員の条件をどう扱うか
- 保証解除をどう確認するか
事業の一部を譲れたとしても、元の会社に残る債務の整理が課題になることがあります。買い手がいることだけで、会社と経営者の問題がすべて片づくわけではありません。
譲渡後の会社をどうするか、ご自身が何を負担するかまで見通します。売り手の会社に借入が残るなら、その整理の担当者と費用を確認し、経営者保証が残るなら、解除の条件と確認する書面を確かめます。
廃業や法的整理を並べても、再生の検討を諦めたことにはならない
営業を終える場合の費用や債務を調べることは、再生案を比べるためにも役立ちます。事業を続ける負担だけが見えていると、終了する負担を小さく見積もりがちです。
設備や店舗を手放すだけで終わるとは限りません。会社に残る契約や未払いの状況を確認し、整理のための資金も見積もります。会社の整理に加え、個人の保証について検討が要る場合もあります。
廃業案で書き出す項目は、次のとおりです。
- 営業終了までに必要な支払い
- 契約を終えるための費用
- 残る資産と借入の状況
- 経営者個人の保証の範囲
事業を続けるほど損失が増え、引き継ぐ相手も見込めない場合は、法的整理(破産・清算)が適切なこともあります。M&Aの検討と、法的な対応の要否は並行して確認します。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。説明が違う場合は、どの資金状況や事業継続の見込みを前提にしているかをそろえると、判断の違いを整理しやすくなります。
連帯保証は、M&Aの契約とは別に解除の確認が要る
会社を譲ったことだけでは、経営者保証の解除を確認したことにはなりません。買い手との約束に加え、保証を受けている金融機関の同意と、その内容を確認する必要があります。
買い手の約束と、金融機関の同意を取り違えない
「買い手が保証を引き受けると言っている」。その説明を聞いても、現在の保証がどう扱われるかは別に確認します。売り手と買い手の合意だけで、金融機関との保証関係まで変わったと考えないためです。
契約の説明を受ける際は、解除に向けた予定と、すでに確認できた事実を分けます。口頭の見通しを、完了した手続きとして扱わないでください。
確認する内容は、次のとおりです。
- 対象となる借入と保証契約
- 金融機関の同意の状況
- 解除までに残っている条件
- 解除を確認できる書面
対象となる保証が複数あれば、まとめて「対応済み」とせず、契約ごとに確かめます。会社の借入以外に保証がないかも確認します。
「譲渡が終わった」と「保証が外れた」は、別の完了事項です。 解除が譲渡と同時でない場合には、解除までの責任や対応も整理します。具体的な契約内容や法的な扱いは、必要に応じて依頼する弁護士等が確認する領域です。
経営者保証のガイドラインは、使う場面を区別する
経営者保証に関するガイドラインには、保証を付けずに借りる場面や、すでに負っている保証債務を整理する場面の考え方が示されています。同じ資料でも、確認する要件は場面によって異なります。
法人と個人のお金を分けることや、財務状況を開示することだけで、既存の保証債務を整理できると受け取らないでください。会社側の債務整理との関係も確認が要ります。
既存の保証債務の整理に関する第7項(1)では、会社側について「法的債務整理手続または準則型私的整理手続」の申立てが要件に含まれます。その時期についても「同時に行っている、または行う見込みであること」とされています。出典は全国銀行協会の「経営者保証に関するガイドライン」、原文確認日は2026年8月20日です。
この要件だけで利用の可否が決まるわけではありません。M&Aに伴う保証解除の検討と、保証債務の整理の検討を混同せず、ご自身の状況がどの場面に当たるかを確かめます。
仲介会社の役割と、交渉を担う人を確認する
M&A仲介会社に何を頼めるかは、相談の初めに確認できます。資料をまとめる仕事と、法的な判断や債務に関する交渉は、役割を分けておくと混乱を避けやすくなります。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこないます。連帯保証の解除を見据えた条件の設計や、事業価値の説明資料の作成も役割に含まれます。
金融機関との協議に関する当社の支援範囲は、必要な資料の整理までです。交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等の専門家です。当社が債権者との交渉の当事者になるという意味ではありません。
依頼範囲を確かめる際は、次の点を言葉にして確認します。
- 事業の評価資料を誰が作るか
- 法的な判断を誰が担当するか
- 債権者との交渉を誰が担うか
- 成約後の確認を誰が進めるか
詳しくは廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探るをご覧ください。依頼先の名前より、任せる仕事の範囲を確認する際に役立ちます。
事業再生の事例を、自社の相談につなげる準備
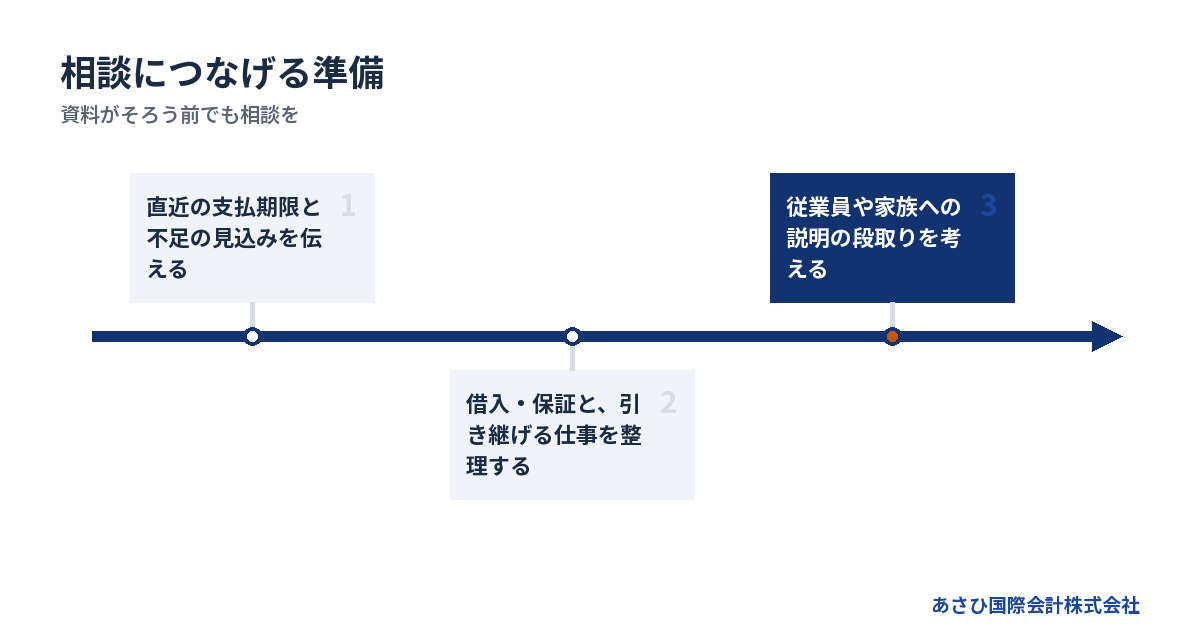
相談の準備では、資料を完璧にそろえることより、支払いの期限と現状を伝えることを優先します。事業の説明と資金の情報がそろうほど、検討できる道と時間を整理しやすくなります。
最初に伝えるのは、次の支払いと不足の見込み
「借入が多くて困っている」だけでは、どれほど急ぐ必要があるかが伝わりません。次の支払いがいつで、何がいくら足りないのかを、分かる範囲で伝えてください。正確な集計ができていなくても、その旨を添えれば出発点になります。
最初の説明は、次の順序にすると整理しやすくなります。
1. 営業を続けているかを伝える
2. 直近の支払期限を伝える
3. 手元資金と不足の見込みを伝える
4. 借入と連帯保証の有無を伝える
請求や督促を受けている場合は、書面の日付と内容も確認します。支払いが止まりそうな状態なら、資料の整理を終えてから連絡する必要はありません。
廃業を検討していることも、遠慮なく伝えて構いません。「残せるなら残したいが、長く経営を続ける気力はない」という希望も判断材料です。事業の状態だけを伝えて、ご自身の限界を伏せると、実行できない計画になりかねません。
決算書に加えて、今の状況が分かる資料を用意する
過去の決算書は、会社の状態をつかむ資料になります。ただし、決算後に大きな受注を失ったり、支払いが遅れたりしていれば、現在の状況も補う必要があります。
資料は、持っているものから用意してください。見つからない契約書があれば、「未確認」と書き添えます。
- 直近の決算書と試算表
- 入出金予定が分かるメモ
- 借入の残高と返済予定
- 保証契約に関する書類
数字と一緒に、事業の実態も伝えます。帳簿に表れにくい引き継ぎ上の課題があるためです。
- 継続中の主な仕事
- 従業員の担当業務
- 経営者だけが担っている仕事
- 引き継ぎに制約のある契約
会社をよく見せようとして、未払いを外した資料を作るのは避けます。後から判明すると、条件の見直しに時間がかかります。現状の資料と、改善後の見込みは区別してください。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。相談で何を確認し、どの仕事を依頼するかを整理できます。
従業員や取引先への説明は、引き継ぎの段取りと合わせる
従業員や取引先に迷惑をかけたくない。その思いから、説明を急いだり、反対に誰にも話せなくなったりすることがあります。説明する時期は、事業を続ける条件と一緒に検討します。
まだ買い手も条件も決まっていない段階で、引き継ぎを約束すると、後で説明が変わるおそれがあります。一方、雇用や契約に関する対応を先延ばしにすれば、必要な準備が遅れます。秘密にすること自体を目的にしないでください。
相談時には、説明の段取りも確認します。
- 誰にどの段階で説明するか
- 現時点で何を伝えられるか
- 未確定の条件をどう伝えるか
- 質問を誰が受け止めるか
家族には、会社のお金と生活のお金を分けて話すと整理しやすくなります。借入残高だけを示すより、今後の生活費と個人保証の確認状況を伝えるほうが、暮らしへの影響を考えられます。
罪悪感だけで、すべてを抱え直す必要はありません。説明できる事実をそろえ、まだ決まっていないことを明確にする。それが、関係者と向き合うための準備になります。
買い手・費用・期限を確かめてから、成約条件を判断する
成約の判断では、提示された譲渡価格に加え、買い手の支払い能力と成約後の負担を確認します。急いでいるときほど、契約できることと、約束が実行されることを分けて考えます。
高い譲渡価格より、約束を実行できる買い手か
買い手の条件がよく見えても、その内容を実行できる根拠が要ります。譲渡代金を支払う資金と、引き継いだ後の運転資金は、別に確認したい項目です。
買収後に何をする予定かも聞きます。事業を続ける人員や体制が見えなければ、雇用や取引の継続をどう見込むのか判断しにくいためです。
買い手について確認する内容は、次のとおりです。
- 譲渡代金の支払い原資
- 引き継ぎ後の運営体制
- 営業を続けるための資金
- 保証解除に向けた対応方針
質問に対して、説明だけで足りるのか、資料による裏付けが要るのかも検討します。受け答えの印象だけで判断しないためです。
条件の変更を急に求められた場合には、変更前後を比べます。譲渡価格が維持されていても、売り手に残る支払いが増えていれば、負担は変わります。納得できない点を未確認のままにせず、契約の確認担当者へ伝えてください。
持ち出し0円の理由と、別に必要なお金を分ける
あさひ国際会計株式会社の相談は無料です。着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
成功報酬が無料になるという意味ではありません。契約前に報酬額と精算方法を確かめ、譲渡代金から差し引いた後の金額を確認します。譲渡代金の受取先によっても、お金の整理は変わります。
また、仲介報酬と、営業や整理のためのお金は別です。
- 成約までの営業に必要な資金
- 未払いになっている支払い
- 別途依頼する専門家の費用
- 譲渡後に残る会社の整理費用
別途の費用がかかるかは、依頼内容によります。まとめて「費用なし」と受け取らず、誰に何を支払うかを確認してください。
手元資金が足りない場合も、その状態から相談できます。ただし、成功報酬の仕組みだけで、直近の給与や仕入れ代金が賄われるわけではありません。必要な支払いに足りないなら、その不足を含めて進め方を検討します。
最短の実績を、自社の支払予定に使わない
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件はおおむね2〜4週間という実績上の目安もあります。
ただし、最短期間をそのまま自社の日程に当てはめることはできません。買い手の検討や必要資料の状況によって、進み方は変わります。金融機関の確認が終わっていない事項も、予定と完了を分けます。
日程を判断する際には、次の事項を並べてください。
- 会社の資金が不足する時期
- 買い手が判断する予定日
- 契約条件の確認に要る時間
- 保証に関する確認の進み具合
成約予定日までお金が足りないなら、そのまま待つ計画には無理があります。日程を早められる根拠があるか、ほかの対応が要るかを見直します。
相談の連絡が早いほど、検討に使える時間を確保しやすくなります。当社は平日の営業時間内のご連絡に、最短当日で対応しています。これは初動の対応速度であり、成約時期を約束するものではありません。
よくある質問
債務超過でも、事業再生を検討できますか?
債務超過の会社でも、事業再生を検討できる場合があります。当社にも成約事例がありますが、金額だけで可否は決まりません。引き継げる仕事の状態と、検討中の資金を確認します。成約事例と同じ業種でも、受注や人員の状況が違えば見通しは変わります。
会社を譲れば、経営者も自己破産を避けられますか?
会社の譲渡だけで、自己破産を避けられると判断はできません。連帯保証の解除には金融機関の同意が前提となり、経営者個人のほかの債務も確認が要ります。会社の成約と、個人に残る負担を分けて確かめてください。状況によっては法的整理が適切な場合もあります。
廃業すると決めていなくても、相談してよいですか?
廃業を決めていない段階でも相談できます。事業を残せるか、経営から退けるかを確かめてから判断して構いません。当社への相談は無料です。結論が出ていなくても、支払期限と手元資金、ご自身が希望する引き継ぎ方を伝えてください。
他のM&A仲介会社に断られた場合も、可能性はありますか?
断られた理由によっては、改めて検討する余地があります。対象とする会社の規模や、得意とする案件は支援者によって異なるためです。当社では、他社で断られた案件のご相談も承っています。ただし、状況によっては法的整理(破産・清算)が適切な場合もあり、M&Aの成約を前提に判断することは避けます。
まとめ
次の支払期限、手元資金、借入と保証の状況をメモにして、あさひ国際会計株式会社へご相談ください。廃業するか決め切れていなくても、残せる事業と、ご自身に残る負担を分けて整理するところから始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年11月5日