


目次
この記事の対象と結論
自社株のメリットデメリットは、経営への関与、手元に残るお金、譲渡後の責任を分けると判断しやすくなります。廃業を考える段階では、株価だけで結論を出さないこと。会社の資金がいつまで続くか、連帯保証をどう扱うかまで含めて比べてください。
借入返済が重く、「株を売れば会社も家族も守れるのか」と迷う経営者もいます。株を持ち続ける道にも、譲る道にも条件があります。
株の売却と連帯保証の解除は、別に確認する事項です。 売却代金を受け取っても、保証の問題が残る場合があります。非上場の中小企業を前提に、保有・売却・会社による買い取りを比べ、廃業と事業の引き継ぎを検討する材料を整理します。
自社株のメリットデメリットは「誰が持つか」で変わる
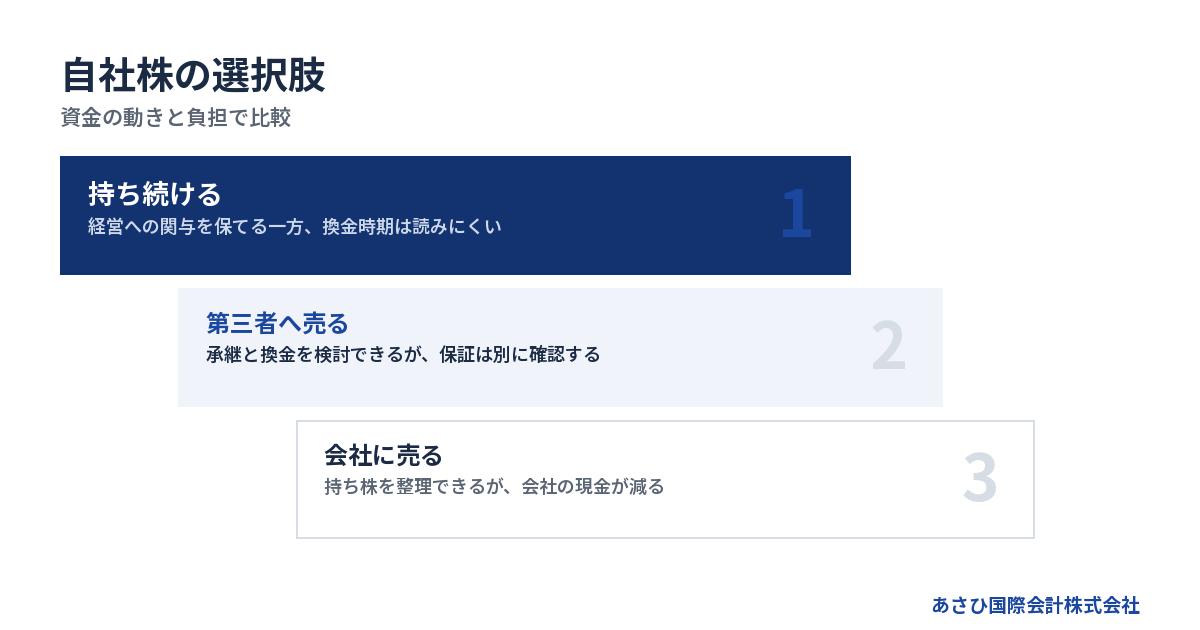
経営者が株を保有する場合と、会社が自分の株を買い取る場合では、お金の動きが異なります。「自社株」という言葉だけで判断せず、現在の株主と買い手を確かめてください。
経営者の持ち株と、会社が保有する自己株式を区別する
中小企業の社長が「自社株」と呼ぶものは、多くの場合、自分が保有する会社の株式です。会社の経営に関わる権利や、会社から分配を受ける権利につながります。ただし、具体的な権利は株式の内容などによって変わるため、定款も確認対象です。
一方、会社が発行済みの自社の株式を取得し、保有しているものは「自己株式」と呼ばれます。社長の個人資産と、会社が保有する株式は区別して考えます。
混同しやすいのは、売却代金の出どころです。社長が外部の買い手に売るなら、通常は買い手が代金を支払います。発行会社に買い取ってもらうなら、会社の資金を使うことになります。資金繰りが厳しい会社では、この違いが経営の継続に影響します。
保有・第三者への売却・会社の買い取りを比較する
自社株の扱いを比べるときは、利点と負担を同じ表で確認してください。社長個人の希望だけで選ぶと、会社の支払いを圧迫することがあります。
→ 横にスクロールできます
| 選択肢 | 主なメリット | 主なデメリット | 資金の動き |
|---|---|---|---|
| 持ち続ける | 経営への関与を保てる | 換金の時期が読みにくい | 売却による入金なし |
| 第三者に売る | 承継と換金を検討できる | 経営の自由度が変わる | 買い手から株主へ |
| 会社に売る | 持ち株を整理できる | 会社の資金が減る | 会社から株主へ |
この表は、売買が成立することを前提にした整理です。希望する相手が買うとは限らず、価格や手続きの確認も必要になります。会社の買い取りには、実行できる条件や税務上の検討事項があります。
廃業を考える社長なら、選択肢ごとの比較メモに「自分はいくら受け取れるか」と「その後の会社に残る資金と支払い」を並べて記入してください。会社に株を買い取ってもらって個人の現金を増やしても、運転資金が不足すれば、従業員や取引先への支払いが難しくなりかねません。
株式譲渡と事業譲渡では、代金を受け取る人も違う
社長が持ち株を買い手に売るのが株式譲渡です。通常、代金を受け取るのは売り手である株主。会社そのものは続き、借入などの債務も会社に残ります。
会社が事業を売る場合は、事業譲渡になります。売り手は会社であり、譲渡代金も会社が受け取ります。そのお金を、そのまま社長の生活費として使えるわけではありません。会社の債務や税金を含めて、資金の使い道を整理する必要があります。
中小企業庁の「中小M&Aガイドライン」は、両者の違いを整理しています。株式譲渡では法人格が変わらず、事業譲渡では引き継ぐ財産などを選びます。事業譲渡には、契約や許認可の確認も伴います。
「株を売りたい」という希望から相談が始まっても、調査後に事業譲渡を検討する場合があります。希望した手法に固執せず、会社と個人それぞれの負担を比べてください。
出典:中小企業庁「中小M&Aガイドライン」(第3版・2024年8月公表、2026年8月確認)。
自社株を持ち続ける利点は経営への関与、負担は換金と集中
自社株を持ち続けると、持ち株や権利の内容に応じて経営に関わり続けられます。一方、会社の業績が悪くなったときに、家計の収入と保有資産の価値が同時に傷むおそれがあります。
経営方針を自分で選べる余地が残る
仕事の進め方や取引先との関係を、自分の考えで維持したい。従業員の働き方を急に変えたくない。こうした希望がある経営者には、持ち株を保つ意味があります。
ただし、株主であることと、社長として業務を担うことは同じではありません。売却後も引き継ぎに関わる形や、株主として残りながら経営を任せる形も考えられます。役割は分けて検討できます。
廃業の理由が体力や後継者の問題なら、「経営を続けられない」と「事業を続けられない」を区別すると選択肢が見えます。まず、自分が手放したい役割を書き出してください。
- 日々の資金繰りを管理する役割
- 現場の指示や顧客対応を担う役割
- 株主として経営方針を判断する役割
- 借入の連帯保証を負う立場
全部を同じ日に終える必要があるのか、一部なら残せるのか。その希望が、売却後の条件を考える材料になります。
配当や将来の売却益は、今の支払原資と分けて考える
会社の業績が回復すれば、配当や将来の売却を通じて利益を得られる可能性があります。長く育てた会社に期待するのは自然なことです。
ただ、将来の期待は今日の現金とは違います。配当には会社の状況や手続きの確認が必要です。売却益も、買い手との合意ができて代金が支払われるまで使えません。
廃業を検討する段階では、「本来ならこのくらいの価値がある」という感覚と、直近の資金計画を切り離してください。株の評価額を預金残高のように扱うと、支払いの見通しを誤ります。
資金計画に入れる候補と、まだ入れないものを分けると整理しやすくなります。
| 項目 | 資金計画での見方 |
|---|---|
| 使用可能な預金 | 支払原資として確認 |
| 回収予定の売掛金 | 回収日と確度を確認 |
| 未契約の株式売却代金 | 未確定の資金として区分 |
| 将来の配当への期待 | 当面の支払原資と分離 |
売却の話が進んでいても、入金条件が整うまでは資金不足が起こり得ます。会社を続ける判断には、その間を支えるお金も必要です。
会社への依存が家計に重なっていないかを確かめる
経営者の家計は、会社からの報酬に支えられていることがあります。そこに自社株や会社への貸付金が重なると、会社の不調が個人の生活にも広がります。収入と資産の両方が自社に集中している状態です。
連帯保証がある場合は、さらに契約上の責任を確認します。株の価値が下がる問題と、保証債務の履行を求められる問題は別です。「株を手放したので借入との関係も終わった」と考えると、対応が遅れるおそれがあります。
家族への説明も、会社の決算書だけでは足りません。会社からの収入が変わった場合に、家計をどこまで維持できるかを整理してください。
- 会社から受け取っている報酬
- 会社に貸している個人のお金
- 会社の借入を保証している契約
- 家計から出している会社の支出
家計を整理する目的は、経営者を責めることではありません。追加で会社に入れられるお金と、暮らしに残す必要があるお金を把握するためです。資金投入を続けるかどうかも、事業の回復見通しと合わせて判断します。
自社株の売却は事業を残す選択肢になるが、引き継ぐ条件が要る
第三者への株式譲渡には、事業を続けながら経営を引き継げる可能性があります。ただし、価格だけで買い手を決めると、売却後の働き方や責任をめぐって認識がずれるおそれがあります。
従業員や取引先との関係を引き継ぎやすい場合がある
株式譲渡では会社の法人格が変わらないため、会社を主体とする事業を続けやすい場合があります。廃業により営業を止める道と比べ、仕事のつながりを残せる可能性がある点はメリットです。
もっとも、契約書の確認は省けません。経営者や株主の変更が、取引条件に影響することがあります。会社が続くことと、すべての条件が以前のままで続くことは別の話です。
従業員の雇用についても、「会社を買うから大丈夫」という説明だけでは不十分です。引き継ぎ後の事業計画と、雇用条件に関する買い手の考えを確かめます。
確認したいのは、事業を続けるための具体的な条件です。
- どの事業や拠点を続ける予定か
- 従業員の雇用をどう扱う予定か
- 主要取引先への説明を誰が担うか
- 引き継ぎに社長の協力がどこまで要るか
当社が仲介する譲渡案件で、2026年1〜10月の44案件について買い手から受けた質問のうち、別案件の紹介依頼などを除く999問を分類すると、「従業員が残るか・雇用の条件」が16.6%で最も多く、7割超の案件で聞かれました。これは質問の多さであり、譲渡の成否を決める順番ではありません。
実際に「ドライバー(職人)のうち、何人が残ってくれるか」「運行管理者や資格を持つ人に、譲渡後も働き続ける意思があるか」といった質問を受けています。従業員の人数だけでなく、担当業務や資格、残ってほしい人と残る見込みを整理すると、買い手が確かめたい点に答えやすくなります。
出典:あさひ国際会計株式会社「買い手から実際に受けた質問」。
家族や従業員への罪悪感だけで経営を抱え込むと、判断が遅れがちです。残したい仕事や雇用を言葉にし、実現できる条件を探すことも、責任に向き合う道になります。
売った後の経営権と社長の役割は契約で確認する
株を譲れば、買い手の意向が経営に反映される範囲が変わります。従来と同じ裁量を保てると考えていると、売却後に戸惑うことがあります。
社長を退く予定でも、一定の引き継ぎを求められる場合があります。逆に、現場に残りたいと思っていても、買い手が別の体制を予定しているかもしれません。口頭の了解で済ませず、役割と条件を確認してください。
特に、退任後の生活を売却代金だけで考えないことです。引き継ぎ業務の報酬や負担も、暮らしの計画に影響します。
- 引き継ぎで担当する業務
- 関与する期間と終了の条件
- 報酬や経費を負担する側
- 売却後に残る契約上の義務
「会社を離れたい」という希望は、契約条件に落とし込んで初めて検討できます。毎日現場に出る必要があるなら、経営の負担が十分に減らない場合もあるためです。希望と契約の間に差がないか、署名前に確かめます。
債務超過でも検討余地はあるが、高い株価とは別問題
借入が多くても、事業に買い手が評価する価値が残っている場合があります。継続している取引や、仕事を担う人材などが検討材料になります。決算書の純資産だけで、事業の引き継ぎが難しいと決めつける必要はありません。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社もあります。同じ財務状態なら同じ結果になる、という意味ではありません。
この例は、債務超過額や借入額だけで相談を諦める必要はないことを示しています。自社については、借入の一覧と、引き継げる取引・人材・設備を分けて整理してください。上の金額だけから、株式譲渡ができるか、株主にいくら残るかまでは判断できません。
事業に価値があっても、株式の価格が高くなるとは限りません。買い手は、承継後に必要な運転資金や、会社が抱える債務も見ます。事業を続けるための負担が大きければ、価格や手法の協議に影響します。
手法を検討する際は、次のように条件を分けると相談の論点が明確になります。
| 自社で確認したい条件 | 検討する手法と確認点 |
|---|---|
| 借入が重く、会社の債務と引き継ぐ事業を分けて検討したい | 事業譲渡で承継対象を選ぶ方法を検討する。売り手に残る債務の処理と、契約・許認可の承継も合わせて確認する |
| 許認可や契約の継続が重要で、法人格を維持したい | 株式譲渡を検討する。会社に残る借入や簿外債務・偶発債務のリスクを調べ、買い手が受け入れられるか確認する |
これは手法を決めるための検討順序であり、債務超過なら事業譲渡を選べばよいという意味ではありません。事業譲渡でも債務の責任が生じる場合があり、どちらの手法でも連帯保証の扱いは別に確認します。
出典:中小企業庁「中小M&Aガイドライン」(第3版)。
比較する際は、次の条件を並べます。
- 株主が受け取る譲渡代金
- 会社に供給される資金
- 従業員や事業の引き継ぎ条件
- 連帯保証の解除に向けた条件
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
会社に自社株を買い取ってもらう場合は、資金流出と税金を先に見る
会社による自社株の買い取りは、株主の持ち株を整理する方法になり得ます。しかし、廃業を検討する会社では、買い取り後の支払い能力と、株主の税引後の手取りを先に確かめる必要があります。
個人に入るお金と、会社から出るお金は表裏の関係
社長が会社に株を買い取ってもらうと、個人の手元にお金が入ります。その一方で、会社の現金は減ります。外部から新しい資金が入る取引とは異なるため、会社全体の資金不足を解消する方法と考えないでください。
株主が複数いる場合、退く株主の持ち株を整理する目的があり得ます。ただし、資金繰りが厳しいときに買い取りを優先すると、給与や仕入代金の支払いにしわ寄せが生じるおそれがあります。
判断には、支払後の状態を使います。
- 買い取り後に使用できる預金はいくらか
- 直近の給与や仕入代金を払えるか
- 税金や社会保険料の支払いを見込んだか
- 廃業や引き継ぎに使う資金が残るか
預金残高があるだけで、自由に買い取れるわけでもありません。会社の財務状況や必要な手続きを確認する必要があります。会社が対価を支払って自社株を買い取る場合には、原則として分配可能額の範囲内であることが必要です。債務超過の会社では、この条件を満たせず実行できない場合が多いため、まず取得の可否を確認してください。実行できるかどうかの判断と、実行して資金が足りるかの判断を分けて進めます。
買い取りと第三者への売却では、課税の扱いが変わり得る
個人が第三者へ株式を売る場合、基本となるのは売却による利益への課税です。売却代金の全額が、そのまま課税対象の利益になるわけではありません。取得費などを確かめて計算します。
一方、発行会社への売却では、受け取る金額の一部が配当として扱われる場合があります。売買の形でも、税務上は配当とみなす部分が生じるためです。これを「みなし配当」と呼びます。
非上場株式のみなし配当は、総合課税の配当所得として扱われます。第三者への株式譲渡による利益に対する申告分離課税とは異なり、他の所得と合わせて税負担を確認する必要があります。
税額を見積もらずに契約すると、受け取った現金のうち、生活費として使える額を多く見積もってしまいます。「売値が同じなら手取りも同じ」とは考えず、相手が第三者か発行会社かを税務確認の最初に伝えてください。
比較用のメモには、次の項目をそろえます。
- 誰が株式を買い取るのか
- 売却代金の支払額と支払時期
- 株式を取得した際の資料
- 税金と費用を引いた後の見込額
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」、「配当金を受け取ったとき(配当所得)」。
詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
廃業時の残余財産も、株主が先に取り出せるお金ではない
廃業を考えると、会社にある預金や売却できそうな資産が気になります。しかし、資産額だけで個人の受取額を計算すると、借入や未払金の処理が抜け落ちます。
会社を閉じる場合には、会社の財産と債務を整理する必要があります。株式を会社に買い取ってもらうことと、解散後の清算は同じ手続きではありません。債務超過で、会社の財産を処分しても債務や費用を払い切れない場合、株主への残余財産の分配は見込めません。
会社法の清算に関する規定では、債権者に「一定の期間内にその債権を申し出るべき旨」を公告することなどが定められています。株主の受け取りだけで完結する仕組みではないことが分かります。
資産を売った代金にも、処分費用や税金が伴う場合があります。売掛金なら、帳簿どおりに回収できるかも検討事項です。見込み額を使うときは、入金できる額と時期を分けて記録してください。
出典:会社法第499条、e-Gov法令検索「会社法」(2026年8月に条文確認)。
株を売っても連帯保証は別に残り得るため、価格と分けて確認する
株式譲渡の合意だけで、金融機関と経営者との保証契約が変わるわけではありません。廃業を考える経営者は、株価の協議と並行して、保証の対象と解除の条件を確認してください。
株主・社長・連帯保証人は、それぞれ別の立場
持ち株を売り、社長を退けば、会社との関係がすべて終わると思うかもしれません。しかし、連帯保証は借入に関する契約上の立場です。株主や代表者の変更だけで、責任の終了まで判断することはできません。
株主は株式を保有し、その内容に応じて経営方針の判断などに関わる立場です。社長は会社の経営や日々の業務を担う立場であり、株式を売った後も引き継ぎのために残る場合があります。連帯保証人は、保証契約に基づいて会社の借入について責任を負う立場です。
そのため、「持ち株を譲る条件」「社長を退任し、業務を引き継ぐ条件」「保証を解除する条件」を別々に確認します。株式の売却日だけを決めても、退任日や保証の解除まで決まったことにはなりません。
民法の保証に関する規定には、「保証契約は、書面でしなければ、その効力を生じない。」とあります。電磁的記録も書面とみなされます。最初に確かめたいのは、契約の内容です。
また、連帯保証人には、まず会社に請求するよう求める「催告の抗弁」(民法第452条)も、会社に弁済する資力があり執行も容易であることを証明して、まず会社の財産に執行するよう求める「検索の抗弁」(同第453条)も認められていません。同第454条により、これらの権利を持たないとされています。「会社の財産を処分し終えるまで、個人への請求は来ない」と想定しないでください。
出典:民法第446条・第452条・第453条・第454条、e-Gov法令検索(2026年8月に条文確認)。
手元に契約の写しがなければ、その状態を相談時に伝えます。資料がないことと、契約が存在しないことは別です。記憶だけで保証の有無や範囲を決めないようにします。
買い手の約束と金融機関の同意を区別する
買い手から「保証は引き受ける」と説明されても、その約束だけで金融機関との契約が変わるとは限りません。売り手と買い手の間の取り決め、金融機関が認める条件、実際の手続きは分けて確認します。
中小企業庁の「中小M&Aガイドライン」では、経営者保証の解除や引き継ぎの扱いが、最終契約で確認する事項に含まれています。解除・移行の実施は、最終的に金融機関等の判断によると説明されています。
契約の検討では、次の疑問を残さないようにします。
- 対象となる借入と保証はどれか
- 誰がどの手続きを担当するのか
- 解除までの間の負担をどう扱うか
- 予定どおり進まない場合にどうするか
「保証を外す予定」と「解除を確認できた状態」は区別してください。 買い手の資力や、引き継ぎ後の返済計画も確認対象です。売却額が高くても、これらの説明が曖昧なら、条件全体を見直す余地があります。
出典:中小企業庁「中小M&Aガイドライン」(第3版・2024年8月公表、2026年8月確認)。
保証の整理が必要なら、会社側の債務処理も合わせて考える
会社を譲る方法が見つからない場合や、債務の返済が難しい場合には、会社と経営者それぞれの整理を検討します。売却の可能性だけを待ち続けると、必要な対応が遅れるおそれがあります。
「経営者保証に関するガイドライン」は、一定の要件のもとで保証債務の整理を検討する枠組みです。ただし、これから保証を付けない融資の要件と、既に負っている保証債務を整理する要件は別です。
保証債務の整理には、会社側の法的債務整理や準則型私的整理との関係など、複数の要件があります。会社や個人の資料を開示すれば、それだけで保証がなくなる仕組みではありません。個別の適用判断は、依頼する弁護士等の専門家が担います。
状況によっては法的整理が適切な場合もあります。破産法は目的の中に、「経済生活の再生の機会の確保」も掲げています。M&Aが成立しないことを、経営者の暮らしの再建まで閉ざされることと結び付けないでください。
出典:全国銀行協会「経営者保証に関するガイドライン」、破産法第1条・e-Gov法令検索「破産法」(2026年8月確認)。
廃業を考えたら、資金の期限・株主・契約をそろえて判断する
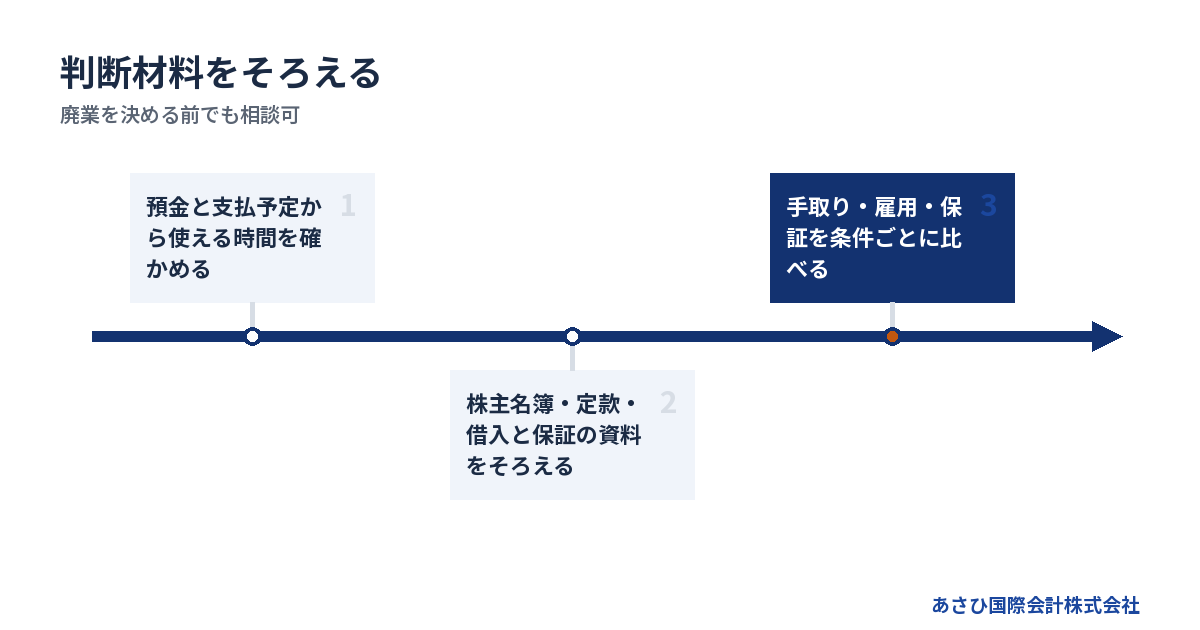
自社株をどう扱うかは、会社の資金が続く期限と、株を動かせる条件をそろえて検討します。資料が全部そろうまで相談を待つ必要はありませんが、不明な点は不明なまま伝えてください。
最初に支払いの予定と株式の持ち主を確認する
買い手探しに使える時間は、会社の支払い予定から考えます。帳簿上の利益があっても、入金より先に支払いが来れば資金が不足します。直近の入出金を日付順に並べるところから始めてください。
同時に、誰が何の株を持っているかを確認します。社長の認識と書類が違っていたり、家族や退任した役員が保有していたりすると、売却条件の検討に影響します。
相談用の資料は、まず決算書の直近3期分と借入の一覧を用意してください。そろっていなくても相談できます。そのうえで、次の順に補うと状況を伝えやすくなります。
1. 決算書の直近3期分と借入の一覧を手元に置く
2. 使用できる預金と支払予定をまとめ、今期の月次試算表を用意する
3. 株主名簿と定款を手元に置く
4. 借入と保証の契約資料を集める
株式の譲渡は原則として可能ですが、譲渡制限株式には会社の承認が必要です。根拠は会社法第127条などにあります。定款を確認せず、買い手と合意すれば終わると考えないようにします。
既に支払いが遅れている場合は、その相手と期日を最初に伝えてください。株価の算定に時間を使う前に、支払いへの対応を検討する必要があるためです。
出典:e-Gov法令検索「会社法」(2026年8月に条文確認)。
売値だけで比べず、手取りと残る負担を並べる
条件を比較するときは、会社と個人で別々のメモを作ります。株主に入る代金と、会社に必要な資金を混ぜないためです。
個人側では、売却代金から税金や費用を見込んだ後、暮らしに使える額を確認します。会社側では、引き継ぎまでの運転資金と、譲渡後に残る支払いを確認してください。
→ 横にスクロールできます
| 比較する項目 | 株式譲渡 | 事業譲渡 | 廃業・整理 |
|---|---|---|---|
| 主な代金の受取先 | 売り手の株主 | 売り手の会社 | 会社の資産を売った代金は会社の債務・費用の支払いに充てる原資 |
| 会社の借入 | 会社に残る | 承継条件を確認 | 会社の財産で返済できるかを確認し、不足する場合は整理の手続きを検討 |
| 経営者保証 | 別途確認 | 別途確認 | 会社の整理とは別に、個人の保証債務の扱いを確認 |
| 個人の手取り | 税金・費用等を確認 | 会社の受取額と区別 | 債務・費用を払い切れなければ分配は見込めない。支払い後に残余財産がある場合は、その税引後の額を確認 |
事業譲渡でも、債務の扱いを契約だけで単純に決められない場合があります。たとえば、譲受会社が商号を引き続き使う場合には、会社法上の責任の規定があります。債権者を害する譲渡にも、別の検討が必要です。
商号を続けて使う場合の責任(会社法第22条)では、譲受会社も譲渡会社の事業によって生じた債務を弁済する責任を負います。責任を負わないためには、譲受け後遅滞なくその旨を登記するか、譲渡会社と譲受会社の双方から第三者へ通知する必要があります。
債権者を害する事業譲渡の責任(会社法第23条の2)では、譲渡会社が残存債権者を害することを知って事業を譲渡した場合、残存債権者が譲受会社に対し、承継した財産の価額を限度として履行を請求できるとされています。ただし、譲受会社が効力発生時にその事情を知らなかった場合は適用されません。自社の譲渡がこれらの規定に当たるかは、依頼する弁護士等の専門家に確認してください。
出典:会社法第22条・第23条の2、e-Gov法令検索「会社法」。
各手法の長所だけを拾うと、後に残る負担が抜けます。実行に必要な同意や費用まで並べて比べてください。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
相談では、資料作成と法的判断の担当を確かめる
相談時には、「誰が何を担当するか」まで説明を受けてください。M&Aの条件設計と、税金の計算、保証債務の法的判断は、必要となる専門性が異なります。
相談先には、次の点を具体的に確認します。
- 自分が用意する資料と、相談先が作成する資料は何か
- 株式譲渡と事業譲渡の条件を比較する担当者は誰か
- 税引後の手取りを計算する担当者は誰か、別途依頼が必要か
- 保証債務の法的判断や債権者との交渉を、誰に依頼する必要があるか
- 仲介報酬に含まれる業務と、別途費用がかかる業務は何か
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。M&Aの条件設計と、事業価値の説明資料の作成を担います。金融機関との協議に関する当社の業務は、資料の整備・作成にとどまります。
債権者との交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。個別の法的判断や手続きも、依頼を受けた専門家の領域です。
費用が不安な場合は、最初に支払原資が乏しいことを伝えてください。当社への相談は無料で、着手金はなく、成功報酬のみです。報酬を成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円となります。成功報酬が無料という意味ではありません。
税金や別途依頼する専門家の費用は、仲介報酬と区別して確認します。譲渡代金から差し引かれる費用と、別に用意するお金を明らかにしてから、条件を検討してください。
よくある質問
自社株を売れば、会社の借入を自分で返す必要はなくなりますか?
株式を売った事実だけでは判断できません。株式譲渡では会社の借入は会社に残りますが、経営者個人が連帯保証人なら、その保証の扱いを別に確認します。買い手との約束に加え、金融機関の同意や必要な手続きの状況も確かめてください。退任したことだけを根拠に、責任が終わったとは考えないようにします。
自社株を会社に買い取ってもらう方が、第三者に売るより有利ですか?
目的と資金状況によって評価が変わります。会社による買い取りは持ち株の整理に役立つ場合がありますが、会社から現金が出ます。みなし配当など、税務上の扱いも確認が必要です。第三者への売却なら、買い手の資金力や承継後の条件が検討事項になります。買い取り後の会社の現金と、個人の税引後の手取りを並べて比べてください。
債務超過なら、自社株を売るメリットはありませんか?
債務超過でも、事業の引き継ぎを検討できる場合があります。高い株価を得ることだけが目的とは限りません。雇用の継続や事業の存続、経営者の退任条件も判断材料になります。ただし、事業に価値があることと、株主が多額の代金を受け取れることは別です。買い手が負担する債務や運転資金も含めて条件を検討します。
廃業を決めていない段階でも相談できますか?
廃業を決める前でもご相談いただけます。「経営を続けるのが難しいが、従業員の仕事は残したい」という段階でも構いません。分かる範囲で支払予定と借入の状況を伝えてください。当社は事業を引き継ぐ可能性や条件を整理します。状況によっては法的整理が適切な場合もあり、売却だけを前提に結論を急がないことが必要です。
まとめ
自社株の扱いを決めるために、直近の支払予定と株主名簿、保証契約の資料を手元に置いてください。持ち続けるか、譲るかを迷っている段階なら、残したい事業と減らしたい負担を添えて、あさひ国際会計株式会社へご相談ください。
あわせて読みたい
- 自社株のデメリットは換金しにくさだけではない、廃業時のお金と保証の落とし穴
- 自社株の意味を読み解く基礎知識――株主の財産と会社のお金、廃業後に残る責任
- 廃業のデメリットを見落とさないために|借金・閉鎖費用・雇用に残る負担
- 自社株を社員に持ってもらうメリットと、廃業を迷う会社が守りたい給与と生活
- 廃業時の前払費用を現金と帳簿で整理する|家賃・保険料・年払い契約の確認帳
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496