


目次
この記事の対象と結論
休眠会社を清算結了へ進めるには、残っている財産と債務を調べ、会社の後片づけを終える必要があります。営業を止めたことや、解散の登記があることだけで、借入と連帯保証まで解決したとは判断できません。
「もう売上はない。会社を閉じれば、返済も終わるのだろうか」。そんな不安を抱えて廃業を検討している経営者は、まず会社のお金と個人の保証を分けて確認してください。古い資料が見つからなければ、確認できたことと不明なことを分けるところから始められます。
清算結了の登記を急ぐより先に、返済と後片づけの費用をまかなえるかを確かめる。 足りない場合は、法的整理や事業の引継ぎも含めた検討が必要です。以下の登記や決議の説明は、主に株式会社を対象としています。
休眠・解散・清算結了は、会社の異なる状態を表す
休眠中でも会社の後片づけが済んでいるとは限りません。解散は清算に入るきっかけとなり、清算結了は残務を処理した先にある段階です。
営業を止めた会社と、会社法上の休眠会社は違う
日常会話では、営業を止めている会社を「休眠会社」と呼ぶことがあります。ところが、会社法上の意味は別です。登記の経過年数で判断されます。
会社法第472条の対象は、最後の登記から12年を経過した株式会社です。営業の有無だけで決まるものではありません。法務大臣の公告後、所定の対応がないと、解散したものとみなされる仕組みがあります。いわゆる「みなし解散」です。
営業を止めた日と、最後に登記をした日は一致するとは限りません。記憶だけで現在の状態を判断すると、必要な作業を取り違えるおそれがあります。
確認したいのは、次の記録です。
- 現在の登記に解散の記載があるか
- 最後に登記した日はいつか
- 清算人が登記されているか
- 会社宛ての通知が届いているか
税務上の届出をした記憶があっても、会社の登記とは照合が必要です。「届出は済んでいるはず」で止めず、控えに書かれた内容を確認してください。
みなし解散になっても、借入の整理は残る
みなし解散は、債権者への返済や契約の終了まで代わりに済ませる仕組みではありません。登記上の状態が変わっても、未回収の売掛金や借入の調査は残ります。
会社法第472条では、公告から2か月以内の対応を定めています。「事業を廃止していない」旨の届出、または必要な登記がない場合に、期間満了時に解散したものとみなされます。登記から12年という対象要件も、同条によるものです。
出典:会社法第472条、法務省「休眠会社・休眠一般法人の整理作業について」(2026年8月18日確認)
すでにみなし解散の記載があるなら、次は残務の確認です。休眠前の取引が帳簿に残っていないか、銀行口座に入出金がないかを調べます。放置した期間が長いほど、資料の所在から確かめる作業も増えがちです。
詳しくは休眠会社のみなし解散から清算結了へ、登記だけでは終わらない会社の後始末をご覧ください。
清算結了は、残務を調べたうえで目指す段階
通常の清算では、財産を整理し、債務への対応を進めます。残余財産があれば、その分配も検討の対象です。その結果を決算報告にまとめ、株主総会の承認や登記につなげます。
作業の順序があります。清算結了の登記だけを先に済ませれば、残った債務が片づくという考え方は避けてください。
→ 横にスクロールできます
| 状態 | 主な意味 | 次に確かめること |
|---|---|---|
| 営業を休止 | 事業を止めている | 登記と残る契約 |
| 解散 | 清算に入る段階 | 財産と債務 |
| 清算中 | 後片づけを進める | 回収と支払い |
| 清算結了 | 清算事務を終える | 報告と登記 |
「会社を閉じた」という言葉だけでは、どの段階か分かりません。家族や専門家に状況を伝えるときも、営業の停止と登記の状態を分けると話が通じやすくなります。
清算結了へ進めるかは、残高より返済の見通しで判断する
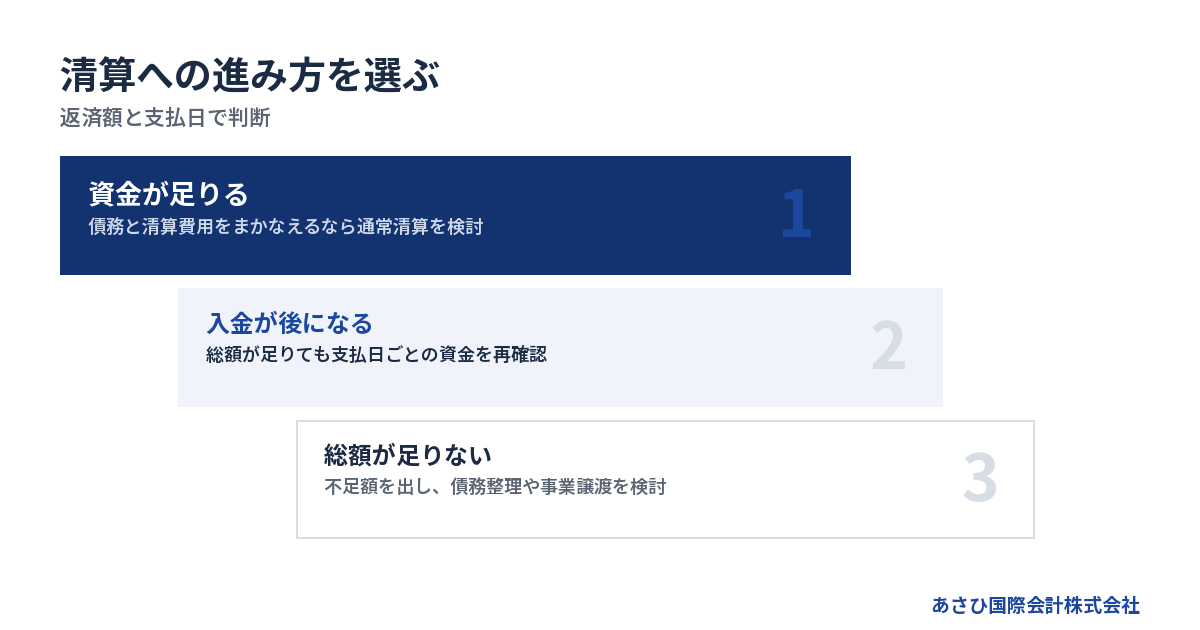
休眠会社の清算を考えるときは、資産を現金に換えた額で、債務と整理費用をまかなえるかを確認します。預金残高だけでも、過去の決算書だけでも判断材料が足りません。
古い決算書の資産を、いま回収できる金額に置き換える
休眠前の貸借対照表に資産が載っていても、同額の現金になるとは限りません。売掛先と連絡が取れない、設備が傷んでいるなど、時間の経過で状況が変わるためです。
帳簿の金額は出発点です。清算の資金計画には、現在の回収見込みと入金時期を使います。回収できるか不明な金額は、使えるお金と分けておくほうが、支払いの約束を誤りにくくなります。
資産の確認は、項目ごとに進めてください。
- 預金残高を通帳と照合する
- 売掛金の入金状況を確認する
- 設備の所有者と売却可否を調べる
- 敷金などの返還条件を確認する
とくに設備は、会社が所有していると思い込まないこと。リース契約や担保の設定があるなら、処分の条件を確認する必要があります。
売却できる財産があっても、入金前に支払期限が来れば資金が不足します。金額と日付はセットです。資産の合計が負債を上回る会社でも、途中の支払いに困ることがあります。
借入以外の支払いと、役員からの借入も拾う
銀行への借入が少なくても、清算に使える資金が十分とは限りません。賃貸借契約の終了や設備の撤去で、これから支払いが生じる場合もあります。
休眠中に届いた請求書を開けるのがつらいこともあるはずです。まず封筒と書類を捨てず、支払先ごとにまとめてください。請求内容に疑問があれば、その疑問も一緒に記録します。
確認する対象には、次のようなものがあります。
- 金融機関への借入残高
- 取引先への買掛金や未払金
- 税金と社会保険料の未納
- 従業員への未払い
- 解約や撤去に伴う支出
社長が会社へ貸したお金も見落とせません。帳簿に役員借入金があれば、社長個人と会社との間に債権債務があります。「自分のお金だから」と記録から外さず、扱いを検討してください。
逆に、会社から社長への貸付金が載っている場合もあります。どちら向きのお金なのかで整理が変わります。古い仕訳の意味が分からないときは、当時の通帳や契約と照らし合わせます。
完済の見通しは、使える資金と支出総額を比べて確かめる
通常清算を検討する目安は、使える資金で債務と清算費用をまかなえることです。次の式を、会社のお金だけで作ってみてください。
使える預金+回収見込額+資産売却の手取り額≧債務総額+清算費用
左側には、回収の裏付けがある金額を入れます。右側には、清算中の固定費や税務処理に伴う支払いも含めてください。売却手取りから差し引いた処分費を、清算費用にも重ねて入れないようにします。
左側が右側以上なら、通常清算を検討する資金上の土台があります。ただし、この式だけで手続きの可否は決まりません。入金日より前に支払期限が来ないか、金額に争いがないかも確認します。
左側が右側を下回るなら、不足額を埋める裏付けか、債務整理の検討が必要です。社長が出せるか分からないお金を足して、帳尻だけを合わせないでください。
→ 横にスクロールできます
| 計算と資金の状態 | 主な検討方向 | 追加で確かめること |
|---|---|---|
| 総額も支払日も足りる | 通常の清算 | 残務と手続き |
| 総額は足りるが入金が後 | 日程と資金の再検討 | 支払期限とのずれ |
| 債務と費用に届かない | 債務整理など | 不足額と事業価値 |
| 回収額が分からない | 調査を先に進める | 回収の根拠 |
特別清算は、すでに解散して清算中の株式会社が対象です。会社法第510条は、清算の遂行に著しい支障がある場合などを定めています。「債務超過の疑いがあるとき」も対象です。同法第511条には、その場合の清算人の申立義務があります。会社法第510条・第511条
個別の法的判断と手続きは、依頼者が委任する弁護士等の専門家が担います。状況によっては法的整理が適切な場合もあり、M&Aの可能性だけで結論を出すべきではありません。
休眠会社の清算は、解散から残務処理、報告・登記へ進む
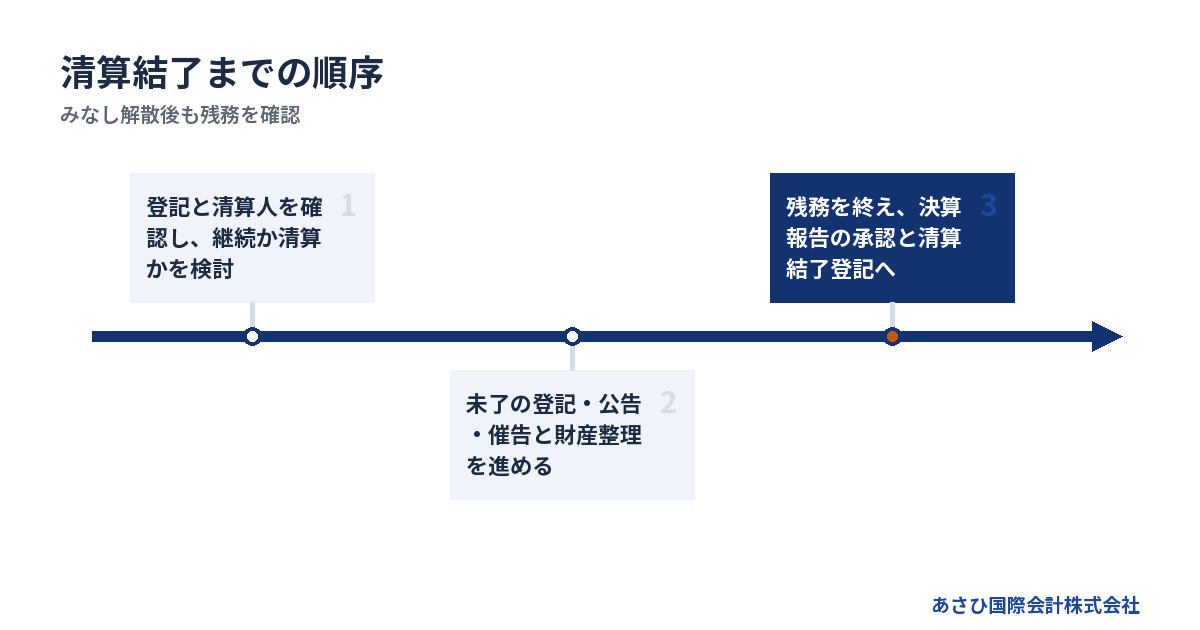
休眠会社の清算は、現在の登記と、清算を担う人の確認から始めます。みなし解散済みなら、解散決議をやり直す前に、会社を終えるか継続するかを分けて検討してください。
解散済みかを確かめ、清算を担う人を確認する
まだ解散していない株式会社は、株主総会の決議による解散を検討します。社長の意思だけで進められるとは限りません。株主が誰か、決議に必要な資料があるかを確かめます。
会社法第471条・第309条では、株主総会による解散を特別決議の対象としています。みなし解散の登記がすでにある会社は、その解散を前提として残務を整理することになります。
誰が清算人かも確認が必要です。会社法第478条では、定款や株主総会で別に定めた人がいる場合などを除き、取締役が清算人となる仕組みです。みなし解散でも、清算人について同条の確認が必要になります。会社法第478条
ただし、昔の登記に自分の名前があるだけで、清算人として動けるとは判断しないでください。長期間登記がない会社では、取締役の任期や退任の経緯が問題になりえます。
確認に使う資料は、次のとおりです。
- 現在と過去の登記内容
- 定款と株主に関する記録
- 役員選任や退任に関する議事録
- 解散や清算人に関する書類
任期が過ぎている場合は、後任の有無も含めて専門家に伝えます。任期の終了だけで、清算人になれるとも、なれないとも決めないことです。
法律上の清算人が定まる場合、就任のために株主総会で選び直すとは限りません。一方、別の人を選任する場合や、清算人となる人がいない場合は対応が変わります。登記を扱う司法書士等に資料を示し、就任の根拠から確認してください。
事業を再開するなら、清算と会社継続を分けて検討する
営業を再開したい場合は、まず登記にある解散日を確認してください。継続に必要な決議や登記と、再開に必要な資金を一緒に検討します。
判断の分岐は、次のように整理できます。
- 会社を終えるなら清算の未処理を調べる
- 再開するなら継続の要件と資金を調べる
- 引継ぎなら譲渡方法と残務を比べる
会社継続の手続きをすれば、借入や保証まで整理されるわけではありません。営業に使える契約や許認可も、個別の確認が必要です。
また、事業を譲るために会社継続が必要かは、譲渡の内容によって変わります。「買い手を探すなら先に継続する」と一律に決めず、清算目的の財産処分との違いも含めて検討してください。
清算人の確認後、未実施の登記・公告・催告を整える
みなし解散の登記があっても、清算人の登記や債権者への手続きが済んでいるとは限りません。実施した記録があるかを確かめ、不足する作業を整理します。
確認から着手までの順序は、次のとおりです。
1. 登記と定款を司法書士等に示す
2. 清算人の就任根拠と必要書類を確認する
3. 未了の清算人登記を進める
4. 清算人が公告・個別催告を進める
公告や催告は、登記の完了を待ってよいという意味ではありません。遅れている手続きがあれば、並行して進める作業と日程を確認します。過去に済ませたことにして、日付をさかのぼらせる対応は避けてください。
会社法第499条は、債権者に「一定の期間内にその債権を申し出るべき旨」を官報で公告することを定めています。判明している債権者には個別の催告も必要です。申出期間は2か月を下回れません。会社法第499条
休眠していた期間を、そのまま法定の申出期間に読み替えることはできません。請求が来ていないことだけでも、手続きを省く理由にはなりません。
財産の整理と並行して、契約の残りも調べます。未完了の仕事や顧客への返金があれば、その扱いを確かめてください。債務の有無や金額に争いがある場合は、清算結了の予定にも影響します。
残務を終えてから決算報告と清算結了の登記へ進む
財産の回収や債務への対応が進んだら、帳簿と実際の入出金を突き合わせます。処理が済んだつもりでも、返金待ちや解約精算が残っていることがあります。
仕上げの段階で確認したいのは、次の事項です。
- 回収待ちの財産が残っていないか
- 支払いと契約終了を確認できるか
- 税務上の処理を確認したか
- 決算報告と裏付け資料がそろうか
会社法第929条では、清算結了の登記は、決算報告の承認を受けた日から2週間以内とされています。解散の登記は解散の日から2週間以内です。清算人の登記も、解散の日や選任の日などから2週間以内で、起算点の確認が要ります。会社法第926条・第928条・第929条
税務を扱う税理士には、清算中の入出金と資産処分の記録を渡します。その処理を踏まえ、清算人が決算報告に必要な資料を整理する流れです。登記を依頼する際は、承認に関する議事録などの必要書類を確認してください。
承認や登記の日付だけで、残務の実態が変わるものではありません。未処理の財産や債務が見つかったら、終わった扱いで進めず、担当する専門家に共有します。
詳しくは会社清算の手続きを進める実務案内|解散決議から清算結了、費用と保証の確認までをご覧ください。
清算の費用は、登記費用と会社の後片づけ代を分けて用意する
株式会社の解散から清算結了までにかかる登録免許税と、実際の清算総額は違います。借入返済や撤去費用などを含め、支払時期まで並べた予算が必要です。
登録免許税だけで清算全体の予算を決めない
株式会社の登記にかかる登録免許税は、次のとおりです。登録免許税法別表第一第24号に基づき、2026年7月23日時点の現行法で確認された金額です。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人または代表清算人 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
出典:登録免許税法別表第一
合計額に含まれるのは、表にある登記の登録免許税です。官報公告の実費や、依頼する司法書士の報酬は別途必要になります。税務の処理を依頼する場合も、対応範囲と報酬を確認してください。
すでに解散の登記がある会社なら、これから必要な登記を確認して見積もります。表の合計額を、そのまま追加費用と考えないことです。過去の登記や資料の整理が必要なら、その作業も見積もりに含めます。
清算総額には、共通の金額幅を置けません。残る契約や未払いによる差があるためです。見積書では実費と専門家報酬を分け、返済等の支払いとは別に集計すると、不足額を見つけやすくなります。
休眠中の固定費と、撤退時だけ生じる費用を分ける
営業を止めても、契約が続いていれば支払いが残ることがあります。一方、解約を決めたことで、原状回復や撤去の負担が具体化する場合もあります。
毎月の負担と、終わらせるための支出を分けてください。どちらも清算までの資金に影響します。
| 費用の区分 | 確認する内容 |
|---|---|
| 継続中の支出 | 賃料や保管料 |
| 契約終了の支出 | 解約と原状回復 |
| 財産処分の支出 | 撤去や運搬 |
| 手続きの支出 | 登記と専門家報酬 |
手元の見積書が古いなら、現在の条件で確認し直します。長く使っていない設備ほど、売却代金より搬出費が負担になる可能性もあります。
社長が立て替える予定のお金も、会社の資金と混ぜずに記録してください。生活費を取り崩す判断に直結します。「あと少し払えば終わる」と考える前に、未確定の費用が残っていないかを点検します。
費用を払えないなら、不足額を明らかにして進め方を変える
清算費用が足りない場合は、申請書の作成だけを進めても資金不足は解消しません。使える会社財産と不足する支払いを並べ、手続き自体を検討し直します。
支払いの見通しを整理する順序は、次のとおりです。
1. 使える預金と入金予定を確認する
2. 支払先ごとの金額と期限を並べる
3. 不足額と未確定の費用を分ける
4. 必要な手続きと費用を相談する
法人破産を検討する場合も、費用の準備が課題になります。裁判所に納める費用と弁護士費用は別です。手続きや事案によって負担が変わるため、清算登記の費用だけで代用できるとは考えないでください。
払えないからといって、資料を捨てたり会社財産を個人へ移したりするのは避けます。後の整理に影響するおそれがあります。資金不足の相談では、何にいくら足りないかを伝えると、検討を進めやすくなります。
借入の連帯保証は、会社の清算と並行して確認する
休眠会社の清算結了を目指す場合でも、経営者本人の連帯保証は別に確認します。会社の登記だけを見て、個人への請求がなくなったと判断することはできません。
借入ごとに、誰が何を保証しているかを調べる
会社の借入一覧と、社長個人の保証一覧は、同じものではありません。借入の契約ごとに、保証人と対象債務を確かめる必要があります。
民法第446条は、保証について「保証契約は、書面でしなければ、その効力を生じない」と規定しています。同条では電磁的記録も扱っています。民法第446条
ただし、手元に写しが見当たらないことと、契約が存在しないことは別です。書類がない場合は、確認が済んでいないものとして記録してください。
保証については、次の内容を整理します。
- 対象となる借入を確認する
- 保証人の氏名を確認する
- 保証契約の写しを探す
- 担保の有無を確認する
- 変更や解除の書面を探す
家族が保証人になっているかも、契約をもとに調べます。家族だから責任がある、社長を辞めたから責任がない、と立場だけで判断しないことです。
連帯保証人への請求を、会社の整理が済むまで待ってもらえるとは限らない
連帯保証では、会社の財産を先にすべて処分してもらえばよい、と考えるのは危険です。通常の保証とは、債権者に主張できる権利が異なります。
民法第454条は、連帯保証人には、催告の抗弁と検索の抗弁がないと定めています。民法第452条〜第454条
そのため、会社の清算が終わるまで個人の準備を待つと、請求への対応が遅れる可能性があります。会社の返済見通しと合わせて、自分の収入や生活費も把握してください。
会社の債務整理と、経営者の保証債務の整理は、つなげて検討する別の課題です。 自宅などをどう扱うかについても、契約と資産の状況を確認したうえで判断します。
保証の整理には要件があり、清算結了だけで決まらない
「経営者保証に関するガイドライン」は、一定の要件のもとで保証債務の整理を検討する枠組みです。休眠や解散をしただけで、保証を免除してもらえる制度ではありません。
同ガイドラインの第7項では、会社側の整理手続きとの関係が定められています。法的債務整理または準則型私的整理の申立てを同時におこなう場合などが対象です。手続きが続いている場合や、すでに終わっている場合も含まれます。
さらに、対象債権者にとって経済的な合理性が期待できるかも検討されます。資産を開示するだけで結論が決まるものではありません。ほかの要件も含めた確認が必要です。全国銀行協会「経営者保証に関するガイドライン」
個別の法的判断や債務整理の交渉は、経営者本人と、必要に応じて依頼する弁護士等が担います。登記を依頼する際にも、保証の検討が別に進んでいるかを共有すると、相談の抜けを防ぎやすくなります。
残せる事業があるなら、清算費用と譲渡後の負担を比べる
清算と譲渡は、会社に残る不足額と、社長個人に残る負担を分けて比べます。譲渡価格が高くても、売却後の債務や保証を整理できるとは限りません。
法人格だけで値段を期待せず、引き継げる中身を確認する
買い手が何を引き継げるのかが分からなければ、譲渡の話は具体化しません。会社が長く存在していることだけで、売却価格を見込むのは避けてください。
営業を休止していても、再開できる仕事や活用できる設備が残る場合があります。一方、取引先との契約が終了し、人も設備も失われていれば、引継ぎの前提は変わります。
検討材料として整理したいのは、次の内容です。
- 引継ぎを検討できる取引や契約
- 現在も使える設備や在庫
- 事業を支える人員の状況
- 許認可の内容と現状
- 事業再開に必要なお金
許認可があることと、買い手が使えることは同じではありません。対象事業に応じた手続きも確認が必要です。価値の説明と、実際に引き継げる条件をそろえて検討します。
詳しくは休眠会社の売却相場は一律ではない|値段を左右する資産・負債と出口判断をご覧ください。
株式譲渡と事業譲渡では、会社に残る仕事が変わる
株式譲渡では、株主が変わっても会社の法人格は変わりません。会社の借入なども会社に残ります。売り手が経営から退くことと、会社を清算することを混同しないでください。
事業譲渡では、譲る財産や事業の範囲を定めます。譲渡代金を受け取った会社に債務が残れば、その整理と清算を続ける必要があります。
また、事業譲渡なら借入と無関係に資産を移せる、と単純には考えられません。商号を続けて使う場合の責任や、債権者を害する譲渡の問題もあります。価格と代金の使い道を含めて検討します。
中小企業庁の「中小M&Aガイドライン第3版」は、保証の扱いを最終契約で取り決める主要項目としています。ただし、当事者の合意だけで金融機関との保証契約が消えるわけではありません。金融機関等の判断を踏まえた確認が必要です。中小企業庁「中小M&Aガイドライン」
清算案と譲渡案を、同じ基準日の資金表で比べる
比較には、同じ基準日の残高を使います。清算案は今の残高、譲渡案は将来の売上見込みという並べ方では、負担の差を読み取れません。
まず会社のお金を、次の項目で並べてください。
→ 横にスクロールできます
| 比較する項目 | 清算する場合 | 事業譲渡する場合 |
|---|---|---|
| 入ってくるお金 | 個別売却と回収 | 譲渡代金と残る回収 |
| 終了までの支出 | 固定費と撤去費 | 引継ぎまでの固定費 |
| 手続きの負担 | 清算費用 | 譲渡費用と残る清算費 |
| 最後に残る支払い | 債務と税金 | 残存債務と税金 |
各案について「会社の支出合計-会社に入る資金」を計算します。プラスなら不足額です。譲渡案の不足額が小さくなる場合に、費用面で検討する余地が生まれます。ただし、譲渡対象の設備を個別売却する収入まで足すと、二重計上になります。
次に、社長個人の資金表を別に作ります。株式譲渡代金を個人が受け取る場合、そのお金を会社の収入に混ぜないでください。税金や本人負担の費用を引いた手取りと、保証債務の扱いを確認します。
金額が有利でも、実行まで資金がもたなければ、その案は組み直しです。買い手候補がいるだけの代金は、確定した入金と分けてください。
従業員の雇用や取引先への引継ぎも、金額とは別の判断欄に置きます。引継ぎが成立しなかった場合の清算費用まで見ておくと、検討を続けられる期限を考えやすくなります。
相談では、残務・返済・事業の状態を一緒に伝える
あさひ国際会計株式会社では、再生型M&Aの仲介を通じて、事業の引継ぎを検討します。清算結了だけを前提にせず、譲渡の可能性と残る債務を整理するための相談を承っています。
金融機関への説明について、当社が担うのは後方支援です。経営者本人が使う財務資料や、事業価値の説明資料を整えます。M&Aでは、譲渡対象や価格など、売り手・買い手間の取引条件の検討を支えます。
債権者との返済条件や保証解除の交渉は、当社の担当に含みません。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
最初の相談では、分かる範囲で次の点を伝えてください。
- 営業を止めた経緯と現在の登記
- 借入残高と直近の支払期限
- 保証人と担保の分かる範囲
- 残っている事業や財産
- 用意できる手続き費用
依頼先ごとの担当範囲も整理します。登記は司法書士、税務は税理士、法的整理や法律上の交渉は弁護士など、必要な専門家と役割を確認してください。当社への相談でも、どこまでを誰が担当するかを分けて検討します。
M&A仲介は着手金なしの成功報酬です。成約時に譲渡代金から精算するため、仲介報酬について売り手の手元からの持ち出しは0円です。ただし、清算の実費や、別途依頼する専門家の費用まで無料になる意味ではありません。
よくある質問
休眠会社の清算結了で迷いやすいのは、借入が残る場合と、すでに解散の記載がある場合です。営業の状態だけで決めず、残務と契約をもとに判断します。
売上も預金もない休眠会社なら、そのまま清算結了できますか?
売上や預金がないことだけでは判断できません。未払金や借入、解約が済んでいない契約が残る場合があります。過去の帳簿と現在の資料を照合し、財産と債務の有無を確かめてから、必要な清算事務を進めます。
みなし解散になっていれば、清算結了の登記だけで済みますか?
みなし解散後も、財産の回収や債務への対応などの清算事務を確認する必要があります。解散の記載は、後片づけまで完了した証拠にはなりません。誰が清算人かを確認し、清算人の登記や公告・催告の未処理を整理します。事業再開を望む場合は、会社継続の要件も先に確かめます。
会社を清算結了すると、社長の連帯保証もなくなりますか?
清算結了の登記だけで、社長の連帯保証がなくなったとは判断できません。対象となる借入の処理と保証契約を確認します。返済や保証債務の整理、金融機関の同意など、どのような根拠で責任が整理されるかを、書面を含めて確かめる必要があります。
清算費用も借入返済のお金もない場合は、何から始めますか?
使える会社財産と、支払いの金額・期限を整理するところから始めます。通常清算を進められるか、法的整理が必要か、引き継げる事業があるかを検討する材料になります。資料が欠けていても、不足している項目を伝えて相談できます。状況によっては法的整理が適切な場合もあります。
まとめ
現在の登記と借入の残高を並べ、未処理の契約や保証書を手元に集めてください。清算結了へ進めるか分からない段階でも、あさひ国際会計株式会社への相談では、会社の残務と事業の引継ぎの余地を整理するところから始められます。
あわせて読みたい
- 休眠会社の相続で家族に残るもの―株式・貸付金・連帯保証と廃業の選び方
- 事業再生・廃業支援の手引き――借入と連帯保証を抱えた社長のための出口選び
- 債務超過会社の合併仕訳で生じるのれんと差損、借入・連帯保証が残る理由
- 廃業の登記は解散から清算結了まで、期限・費用と借入が残る会社の進め方
- 廃業と清算のあいだに残る仕事――借入・連帯保証まで整理して会社を閉じる
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496