


目次
利益は出ているのに、なぜ手元にお金がないのか
決算書は黒字。取引先からの評価も悪くない。それなのに、来月の支払いを考えると夜も眠れない――。そんな状態に心当たりがあるなら、経営の実力が足りていないのではなく、「利益」と「資金」という別の物差しがズレているだけかもしれません。
黒字倒産とは、損益計算書の上では利益が出ているのに、手元の現金が尽きて支払いができなくなり、事業を続けられなくなる状態を指します。原因の多くは、売上や利益の計算方法ではなく、お金の入りと出のタイミングにあります。
もう一つ知っておきたいのが「会社売却」という選択肢です。行き詰まった末の最終手段に思えるかもしれませんが、黒字倒産の局面では、売却は「時間を買う」手段になり得ます。資金が尽きるより先に事業と雇用を引き継ぐ相手が見つかれば、経営者にとっても従業員にとっても、選べる道は広がります。
なぜ黒字でも倒産するのか

黒字倒産が起きる背景には、いくつかの典型的なパターンがあります。
売掛金の回収サイトと支払サイトのズレ
商品やサービスを納品してから代金が実際に入金されるまでの期間(回収サイト)が、仕入れや外注費の支払い期限(支払サイト)より長いと、帳簿上は利益が出ていても、支払いのタイミングでは手元資金が足りなくなります。特に成長期で売上が伸びているときほど、先に仕入れや人件費が膨らみ、入金が追いつかないという逆説的な現象が起こりやすくなります。
過大な在庫や設備投資
先を見越した仕入れや設備投資自体は前向きな経営判断です。ただし在庫は売れて現金に変わるまで、設備は投資額を回収するまで時間がかかります。この「時間差」が資金繰りを圧迫します。
借入返済負担
借入金の元本返済は、損益計算書上の費用にはなりません。つまり利益が出ていても、返済額そのものは利益とは別枠でキャッシュアウトしていきます。返済額が営業キャッシュフローを上回る状態が続くと、黒字であっても資金は目減りしていきます。
利益と資金の違いを整理すると、次のようになります。
→ 横にスクロールできます
| 観点 | 利益(損益計算書) | 資金(キャッシュフロー) |
|---|---|---|
| 何を測るか | 一定期間の儲けの大きさ | 手元にある現金の増減 |
| 計上のタイミング | 売上・費用が発生した時点 | 実際に現金が動いた時点 |
| 借入返済の扱い | 元本返済は費用に含まれない | 元本返済は現金の減少として反映される |
| 在庫・売掛金の扱い | 売上に計上された時点で利益に反映 | 現金化されるまで資金は増えない |
| 倒産との関係 | 赤字でも資金があれば事業は続く | 黒字でも資金が尽きれば倒産し得る |
この表からもわかる通り、黒字倒産を防ぐために本当に見るべき数字は、利益ではなく資金繰り表やキャッシュフロー計算書です。
無料お役立ち資料
『他社に断られた会社のための相談ガイド』
断られた理由を4つに分け、それぞれが何を意味するのかを整理しました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
黒字倒産を避けるための打ち手を比較する

資金繰りの悪化に気づいたとき、経営者が取り得る打ち手はひとつではありません。状況に応じて選択肢を比較することが大切です。
→ 横にスクロールできます
| 打ち手 | 内容 | 向いている状況 | 留意点 |
|---|---|---|---|
| 資金調達 | 銀行融資・信用保証協会付き融資・補助金で手元資金を厚くする | 一時的な資金不足への対応 | 審査・実行に時間がかかる。追加借入の余地が要る |
| 売掛金早期回収・支払条件交渉 | ファクタリング活用や取引先との支払サイト調整 | 回収と支払のズレが主因の場合 | 取引関係への配慮が必要。効果は限定的なことも |
| 一部事業の売却 | 非中核事業を切り離し資金を確保する | 会社全体は維持したい場合 | 残す事業の将来性を示せるかが鍵 |
| 会社全体の売却 | 事業を継続できる第三者に会社を引き継ぐ | 事業と雇用を守ることを優先したい場合 | 早めの着手が前提になる |
どの打ち手にも共通するのは、「動くなら早いほうが選択肢が多い」ということです。資金が枯渇してからでは、資金調達の審査も売却先との交渉も、時間的な制約の中でしか動けなくなります。事業の一部だけを整理する方法は、自己破産の前に検討したい会社売却でも取り上げています。
黒字企業の売却は、買い手がつきやすい
会社売却は赤字や債務超過企業の話だと思われがちですが、実際には黒字企業の売却のほうが買い手を見つけやすい傾向があります。売上の推移、利益率、顧客基盤――黒字経営を続けてきた会社には、買い手が評価しやすい実績が積み上がっているからです。赤字企業の場合、買い手は再建できるかどうかという不確実性を織り込みますが、黒字企業なら事業そのものの実力で検討できます。
ただし注意も必要です。黒字であることの価値は、資金繰りが破綻した瞬間に急落します。支払いが止まり取引先や金融機関の信用を失うと、損益計算書が黒字でも、引き継ぐ側のリスクは一気に高まります。黒字倒産の局面における会社売却は、時間との勝負という側面が強い取り組みです。事業が健全に回っているうちに動けるかどうかが、買い手の見つかりやすさを左右します。再生型M&Aとはどのようなものかは、こちらでも解説しています。
経営者保証の扱いはどうなるのか
中小企業の経営では、借入に対して経営者個人が連帯保証を負っているケースが少なくありません。会社を売却する場合、この経営者保証は見直しの対象になります。
経営者保証の解除は、制度として存在することを知っているだけでは前に進みません。金融機関が最終的に見ているのは返済の見通しと、それを裏付ける数字です。財務内容の整理とM&Aの実務、両方の知見が必要になる分野であり、制度を知っていることと実務として保証を外せることは別の話です。
全国銀行協会が公表する経営者保証に関するガイドラインでは、一定の要件を満たす場合に経営者保証なしでの融資や既存保証の見直しが可能とされています。金融庁も、経営者保証に依存しない融資慣行の確立に向けた施策を継続的に進めており、金融機関側にも保証の在り方を見直す動きが広がっています。
なお、会社を売却したからといって連帯保証が自動的に外れるわけではありません。この点は会社を売却しても連帯保証が外れない理由で整理していますので、あわせてご確認ください。
資金繰りに課題を抱える企業向けの公的な相談窓口としては、全国47都道府県に設置された中小企業活性化協議会があります。
黒字倒産の事例からわかる資金繰り悪化の兆候
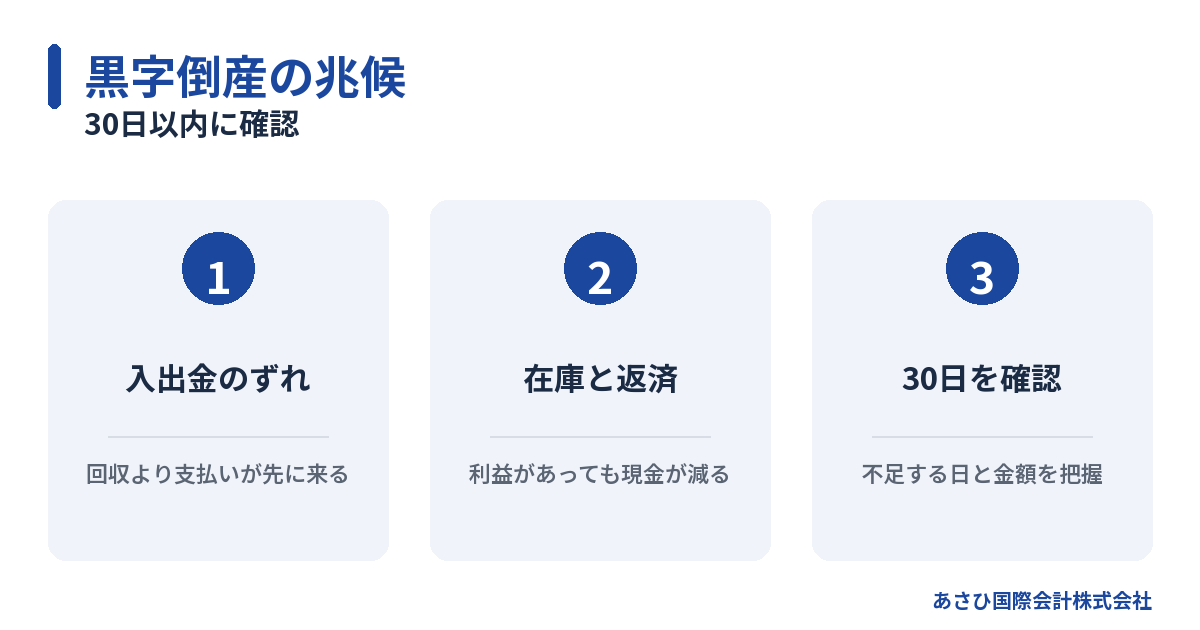
黒字倒産の事例は、利益がある会社でも起こり得ます。共通するのは、損益より先に現金が不足する点です。
ここでは実在の社名を挙げず、典型的な状況を整理します。自社に近い例があれば、決算日まで待たずに資金の動きを確認してください。
売上が伸びるほど資金が不足する事例
ある会社では受注が増え、帳簿上の利益も伸びていました。一方で、売上代金の回収より先に費用が発生します。
先に支払う費用には、次のようなものがあります。
- 商品や材料の仕入代金
- 外注先への支払い
- 従業員の給与
- 運送費などの経費
売上が増えるほど必要な運転資金も膨らみます。入金までの期間が長ければ、その間の資金を別に用意しなければなりません。
利益が増えているため、経営者が危険に気づきにくい点も特徴です。預金残高が減ってから対応すると、使える時間が限られます。
在庫と借入返済が現金を減らす事例
別の会社では、需要を見込んで在庫を増やしました。商品は資産として残るため、仕入れた時点で損失になるとは限りません。
しかし、仕入代金は先に支払います。在庫が売れなければ、現金に戻るまで時間がかかるでしょう。
さらに借入金の元本返済も続きます。元本返済は損益計算書の費用ではありません。このため、利益が出ていても預金残高は減り得ます。
黒字という事実だけでは、支払能力を判断できません。月ごとの入金と支払いを並べる必要があります。
30日以内に確認したい項目
支払いへの不安があるなら、まず今後30日を確認します。年単位の計画より、直近の現金不足を見つけることが先です。
確認する項目は次のとおりです。
- 現在の預金残高
- 30日以内の入金予定
- 給与や税金の支払日
- 仕入代金の支払日
- 借入金の返済日
- 回収が遅れている売掛金
入金予定は、請求書の金額だけで見ないことが大切です。取引先ごとの入金日と、回収の確度も確認します。
あわせて、資金が不足する日と金額を資金繰り表に落とします。不足日が見えれば、相談時に必要な時間も判断しやすくなります。
事業を残す選択肢と法的整理を並べて検討する
黒字倒産の懸念がある会社でも、事業に価値が残っている場合があります。顧客基盤や人材などが評価されれば、会社売却や事業譲渡を検討できるかもしれません。
ただし、売却だけを前提に進めるものではありません。状況によっては法的整理が適切な場合もあるためです。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。法的な判断や手続きは、依頼者が委任する弁護士等の専門家が担います。
あさひ国際会計株式会社は、資料の整備や条件設計をおこないます。説明資料の作成を通じて、経営者ご本人の協議を支える立場です。
資金が尽きる前であれば、比較できる選択肢が残っている可能性があります。焦りがあるときほど、30日分の数字を整理し、早めに相談先を確保することが重要です。
よくある質問
黒字なのに売るのは早すぎませんか?
早すぎるということはありません。むしろ黒字のうちのほうが事業の価値を数字で示しやすく、買い手との交渉の選択肢も広がります。資金繰りが悪化してから検討を始めると、時間的な制約の中でしか動けず条件面でも不利になりやすいためです。資金繰りに不安を感じ始めた段階が、検討を始める適切なタイミングと考えられます。
従業員に不安を与えませんか?
情報の出し方次第で影響は変わります。売却の検討は、公表前の段階で秘密裏に進められるのが一般的です。資金繰りが行き詰まってからの急な事業停止に比べれば、事業と雇用の継続先を計画的に探すほうが、従業員への影響を小さく抑えられる可能性があります。
銀行に相談すべきですか?
早い段階でのメインバンクへの相談が有効な場合もあります。ただし経営者保証や返済条件の見直しが絡む場合、財務内容の整理や事業計画の裏付けがないまま相談しても話が前に進みにくいことがあります。対話の材料を専門家と一緒に準備してから臨むほうが、話し合いはスムーズになりやすいと言えます。
黒字倒産の事例に近い場合、何から確認すべきですか?
まず、今後30日間の入金日と支払日を資金繰り表にまとめます。現預金が不足する日と金額を把握したうえで、弁護士や公的機関、再生型M&Aの専門家などへ早めに相談してください。状況によっては法的整理が適切な場合もあります。
相談先はどこがよいですか?
黒字倒産の懸念や連帯保証の問題は、資金繰り・財務・M&A実務がからみ合い、対応できる専門家が限られる領域です。弁護士に相談して自己破産を勧められた、他のM&A仲介会社で断られた、という状態からご相談いただくことも少なくありません。あさひ国際会計株式会社では、こうした局面のご相談を相談無料・秘密厳守でお受けしています。電話03-5657-7496(平日9:00〜19:00)、またはお問い合わせフォームからご連絡ください。
まとめ
黒字倒産は、経営の失敗ではなく「利益」と「資金」のタイミングのズレから生まれる問題です。どこにズレが生じているかを把握することが、対策の第一歩になります。
資金調達や条件交渉で乗り切れる場合もあれば、事業や会社全体の売却で事業と雇用を次につなぐ選択肢が現実的になる場合もあります。黒字企業の売却は事業価値を数字で示しやすい分、買い手が見つかりやすい傾向がありますが、資金繰りが破綻するとその価値は急落しかねません。動くなら、資金が尽きる前です。経営者保証の扱いも含め、早めに専門家へ相談することをおすすめします。
ご相談は無料・秘密厳守です。お電話03-5657-7496(平日9:00〜19:00)、またはお問い合わせフォームからお気軽にご連絡ください。
—
▶ 関連資料:『他社に断られた会社のための相談ガイド』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
▶ ほかの資料もあります:無料資料の一覧(全17冊)から、いまの状況に近いものを選べます。
次に読む
自社が対象になるかを知りたい方は、次にこちらをご覧ください。
あわせて読みたい
あさひ国際会計株式会社は、中小企業庁の「M&A支援機関登録制度」に登録された支援機関です(登録支援機関による支援は、事業承継・M&A補助金(専門家活用枠)の補助対象とされています)。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
NHKスペシャル・週刊ダイヤモンドなどメディア掲載多数。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年8月21日