


目次
この記事の対象と結論
「自社も破産企業になるのではないか」と不安を抱える経営者の方へ向けた記事です。借入の連帯保証があり、会社を閉じた後の生活まで心配している方も対象にしています。
破産は会社の出口の一つです。ただし、赤字や債務超過だけで破産が決まるわけではありません。事業に引き継ぐ価値があれば、M&Aや事業再生を検討できる場合があります。
先に分けて考えたいのは、会社の資金繰り、事業の価値、経営者個人の保証です。三つを一緒にすると判断が鈍ります。支払日が迫っている方は、現預金と入出金予定を日付順に並べ、借入契約書と保証書を手元に集めてください。
破産企業という言葉だけでは会社の状態を判断できない
「破産企業」は法律上の手続名ではない
「破産企業」という言葉には、法令上の独立した定義がありません。一般には、裁判所から破産手続開始の決定を受けた会社を指します。
破産法2条1項は、破産手続を債務者の財産などを清算する裁判所の手続と定めています。同法15条1項では、支払不能が破産手続開始の原因です。
支払不能とは、弁済期にある債務を一般的かつ継続的に支払えない状態を指します。一度だけ入金が遅れた状態と、返済原資を借入でつなぎ続ける状態は、同じではありません。
まだ営業を続けていても、実態として資金が回らない会社はあります。逆に、債務超過でも毎月の支払いを続け、事業を維持している会社もあります。
そのため、「赤字だから破産企業」「借入が多いから破産」という判断は早計です。現預金が尽きる日と、今後の収益を分けて確認します。
倒産・破産・廃業・解散の違い
「倒産」も法令上の正式な手続名ではありません。破産、民事再生、会社更生、特別清算などをまとめて表す日常語です。
一方、破産は裁判所が関与する法的倒産手続です。廃業は事業をやめるという経営上の行為を指します。借入を返済できる会社が、自主的に廃業する場合も含まれます。
解散は、会社が通常の営業活動を終えて、法人格を消滅させる手続へ入る状態です。会社法471条では、株主総会の決議のほか、破産手続開始の決定も解散事由に含まれています。
違いを整理すると、次のようになります。
→ 横にスクロールできます
| 言葉 | 主な意味 | 裁判所 | 事業の方向 |
|---|---|---|---|
| 廃業 | 事業をやめる | 場合による | 終了が中心 |
| 解散 | 清算へ入る状態 | 原則不要 | 営業を終える |
| 破産 | 財産の清算 | 関与する | 原則終了 |
| 民事再生 | 計画による再建 | 関与する | 継続を目指す |
| M&A | 会社・事業の譲渡 | 原則不要 | 承継を目指す |
会社を閉じることと、裁判所へ破産を申し立てることは別です。借入を完済できるなら、株主総会で解散し、通常清算を進める余地があります。
赤字と債務超過も意味が異なる
赤字は、一定期間の収益より費用が多い状態です。債務超過は、貸借対照表上の負債が資産を上回る状態を指します。
今期が赤字でも、過去の利益が蓄積されていれば純資産はプラスかもしれません。反対に、今期が黒字でも、過去の損失が大きければ債務超過のままです。
どちらも破産手続開始の決定そのものではありません。ただし、債務超過が深く、返済や支払いを続けられない場合は、法的整理を検討する場面が近づきます。
判断には、損益計算書だけでなく、次の数字が要ります。
- 現預金の残高
- 今後の入金予定
- 給料や仕入れの支払日
- 借入金の返済額
- 税金と社会保険料
- 換価できる資産
数字がそろっていなくても、手を止める必要はありません。概算で日付順に置けば、いつまで検討できるかが見えてきます。
申立て前と開始決定後では動ける範囲が変わる
破産を検討している段階と、破産手続開始の決定後では、会社財産を扱える範囲が違います。
開始決定後は、破産管財人が会社財産を管理し、換価や配当を進めます。経営者が独自に在庫や設備を売る段階ではありません。
申立て前でも注意が要ります。親族会社へ資産を安く移したり、一部の債権者だけへ返済したりすると、後に法的な問題が生じるおそれがあります。
「自宅だけは残したい」「知人へ設備を渡したい」と思う場面もあるでしょう。先に処分せず、価格、相手方、目的、時期を弁護士へ伝えてください。
会社の財産と個人の財産が混ざっている場合も同じです。通帳や契約書をもとに、所有者と支払いの経緯を確認します。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
破産企業になると社長・従業員・取引先に何が起きるか
会社の破産と社長の自己破産は別の手続
法人が破産しても、社長個人が同時に破産するとは限りません。会社と社長は、法律上は別の主体です。
ただし、社長が会社の借入を連帯保証していると、状況が変わります。会社が返済できなくなれば、金融機関から社長へ請求が届く可能性があります。
民法446条による保証人は、主たる債務者が履行しないときに、その債務を履行する責任を負います。保証契約は書面または電磁的記録で結ばれている必要があります。
一般の保証人には「まず会社へ請求してください」と求める催告の抗弁があります。会社の財産へ先に執行するよう求める検索の抗弁もあります。
民法454条により、連帯保証人にはこの二つの権利がありません。会社への請求を経ず、経営者へ履行を求められる可能性があるのです。
最初に確認する資料は、次のとおりです。
- 金銭消費貸借契約書
- 保証契約書や保証書
- 借入残高の一覧
- 信用保証協会の書類
- 個人の資産・負債一覧
詳しくは廃業したら連帯保証はどうなるかをご覧ください。
個人根保証では極度額と元本確定期日を見る
保証書に「根保証」と書かれている場合は、極度額を確かめます。極度額とは、保証人が負担する上限です。
民法465条の2では、保証人が法人ではない根保証契約について、極度額を定めなければ効力を生じないとされています。
借入や手形割引による債務を含む個人貸金等根保証契約では、元本確定期日も確認対象です。民法465条の3では、締結日から5年を超える期日を定めても、その定めは効力を生じないとされています。
期日の定めがなければ、締結日から3年を経過する日が元本確定期日です。
ただし、元本確定は保証が自動的に終了するという意味ではありません。確定した元本に対する保証責任は残ります。契約日、極度額、元本確定期日を一つの表にしてください。
従業員の雇用と未払賃金を後回しにしない
給料の支払いが難しいと分かった時点で、従業員への影響を切り分けます。賃金は従業員と家族の生活に直結するからです。
労働基準法24条では、賃金を通貨で、直接労働者に、その全額を支払うことが原則です。毎月1回以上、一定の期日に支払う定めもあります。
退職者から請求があった場合は、労働基準法23条により、7日以内に賃金を支払う必要があります。金額に争いがあっても、異議のない部分は同じ期限内の支払いが求められます。
倒産により賃金が未払いになった場合、要件を満たす従業員は未払賃金立替払制度を利用できることがあります。立替額は未払賃金総額の80%です。
→ 横にスクロールできます
| 退職時の年齢 | 賃金総額の上限 | 立替払の上限 |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
対象は定期賃金と退職手当です。賞与、解雇予告手当、延滞利息などは含まれません。未払賃金の総額が2万円未満の場合も対象外です。
退職時期と請求時期にも条件があります。賃金台帳、雇用契約書、未払額、退職日を従業員ごとに整理してください。
契約・許認可・事業資産の扱いは個別に変わる
破産手続に入ると、売掛金、在庫、設備、車両、不動産などが確認されます。換価できる財産は、原則として債権者への配当に用いられます。
取引先との契約や許認可は、一律には引き継がれません。契約相手の同意が要る場合もあります。許認可の承継条件は業種ごとに異なります。
買い手が検討するのは、決算書の純資産だけではありません。次のような事業基盤にも価値があります。
- 継続取引のある顧客
- 経験を持つ従業員
- 稼働中の設備や車両
- 受注残と販売経路
- 営業上の許認可
- 業務手順や技術
破産手続開始後に事業譲渡が検討される場合もあります。その場合は、破産管財人が会社財産を管理します。
申立て前より時間や選択肢が限られやすいため、事業を残したいなら早めの価値確認が要ります。
破産・清算・再生・M&Aを同じ資料で比べる
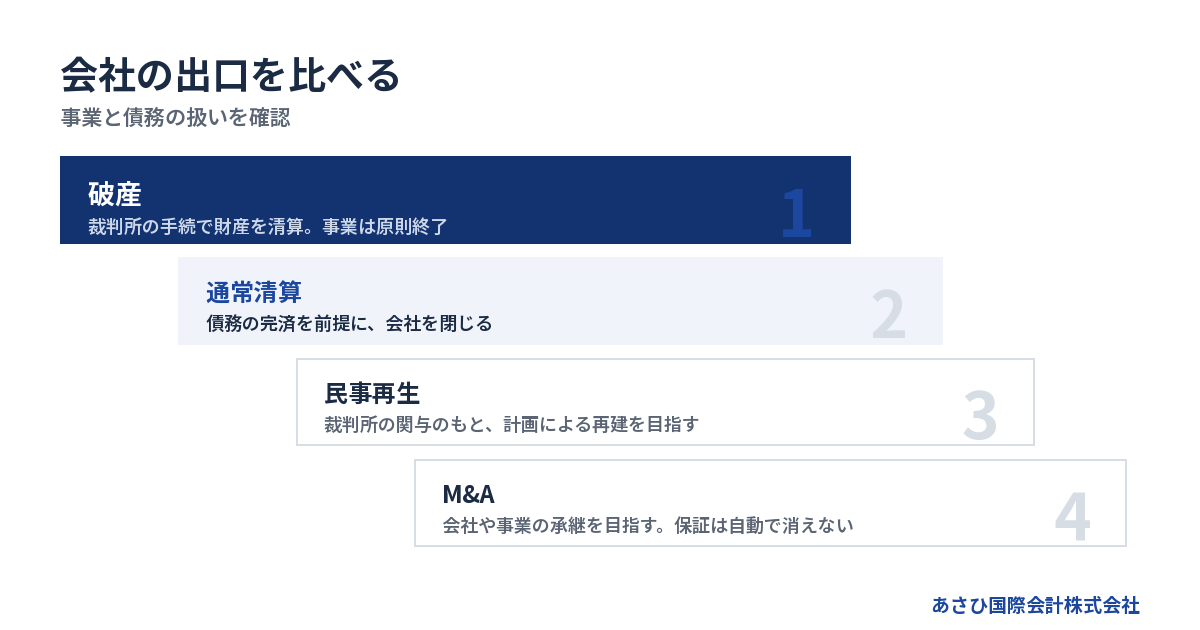
借入を返せるなら自主的な解散・清算が候補になる
資産の売却や売掛金の回収で債務を支払える会社には、株主総会で解散し、通常清算へ進む選択肢があります。
株式会社が株主総会の決議で解散する場合は、会社法309条2項に定める特別決議が必要です。解散後は、原則として清算人が財産を換価し、債務を支払います。
清算株式会社は、債権者へ債権を申し出るよう官報で公告します。判明している債権者には、個別の催告も必要です。会社法499条1項により、申出期間は2か月を下回れません。
解散の登記は、解散の日から2週間以内です。清算人の登記や清算結了の登記にも、それぞれ期限があります。
登録免許税は、解散登記が3万円、清算人等の登記が9,000円、清算結了登記が2,000円です。合計4万1,000円ですが、官報公告の実費や司法書士報酬は別にかかります。
返済原資が足りない会社では、通常清算のまま終えられない可能性があります。清算中の会社に債務超過の疑いがあるときは、特別清算や破産も検討対象です。
民事再生は事業を続けながら再建を目指す
民事再生は、裁判所の関与を受けながら事業の再建を目指す手続です。
民事再生法1条では、債権者の多数の同意と裁判所の認可を受けた再生計画などにより、事業または経済生活の再生を図るとされています。
会社を清算する破産とは方向が異なります。ただし、手続中の運転資金や、取引を継続できる見込みが要ります。
受注があっても、仕入代金や給料を払えなければ営業は続きません。申立て後の資金をどう確保するかまで検討します。
スポンサーへ事業を引き継ぐM&Aと組み合わせることもあります。法的な手続は弁護士が担い、M&Aは買い手探索や事業価値の説明を並行して進めます。
赤字や債務超過でもM&Aの余地はある
買い手が見るのは、引継ぎ後に事業を維持し、改善できるかどうかです。債務超過だけで検討対象から外れるとは限りません。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。およそ3分の2です。債務超過額は3,000万円から6,000万円規模が中心でした。
運送業では、売上5億円規模に対して借入が売上を上回る会社の成約例があります。売上1億円台、債務超過3,000万円規模、従業員10名前後の会社も成約しています。
過去の事例と、これからの結果は分けて考える必要があります。顧客、従業員、設備、許認可、買い手の資力で条件は変わります。
買い手が見つかるかを調べたい方は、債務超過の会社を買ってくれる会社の探し方も参考にしてください。
法的整理へ移る期限も決めておく
M&Aの探索を続ける間にも、給料、税金、社会保険料、仕入代金の支払日は来ます。候補者がいないまま未払いが増えるなら、探索を続けること自体が負担になります。
比較するときは、同じ資料を使います。
→ 横にスクロールできます
| 判断軸 | 清算 | 民事再生 | M&A |
|---|---|---|---|
| 事業 | 終了が中心 | 継続を目指す | 承継を目指す |
| 債務 | 完済が前提 | 計画で整理 | 手法で異なる |
| 裁判所 | 原則不要 | 関与する | 原則不要 |
| 保証 | 別途確認 | 別途整理 | 同意が必要 |
検討期限は「買い手が見つかるまで」では曖昧です。給料日、手形決済日、税金の納期限など、実際の日付を基準に置きます。
次の状態では、弁護士と法的整理の準備を並行する必要があります。
1. 次回給与の資金が不足する
2. 手形決済の見通しが立たない
3. 新たな借入でしか返済できない
4. 税金や社会保険料の滞納が増える
5. 主要取引先が契約を打ち切る
状況によっては、破産や清算が適切な場合もあります。M&Aだけに時間を使わず、撤退条件を先に決めておくと判断が遅れません。
詳しくは廃業とM&Aの比較をご覧ください。
経営者保証を会社の処理と分けて確認する
M&A契約を結んでも保証は自動で消えない
株式譲渡では、会社の法人格に変動がありません。借入などの債務は会社に残ります。
事業譲渡では、譲渡する資産や契約を選べます。ただし、どちらの手法を使っても、連帯保証が自動的に解除される仕組みではありません。
M&Aの当事者間で保証解除を合意しても、保証契約の相手方である金融機関等の判断が要ります。
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める共通の主要項目としています。解除されなかった場合の契約解除や補償も検討事項です。
正式な解除や移行は、クロージングと代表者変更を経て進みます。買い手の信用力が低い場合などには、円滑に進まない可能性があります。
買い手の資力と契約条件をクロージング前に確かめる
譲渡価格だけを見て買い手を選ぶと、連帯保証が残るおそれがあります。資金調達の確度と、譲受け後の返済能力も確認対象です。
契約前に整理したい項目は、次のとおりです。
- 買い手の財務状況
- 買収資金の調達方法
- 譲受け後の運営体制
- 保証解除へ動く期限
- 解除されない場合の扱い
M&A支援機関協会は自主規制ルールを改正しています。2025年1月1日施行の広告・営業規程では、最終契約書の草案に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められました。
譲受け事業者の資力に関する調査義務も設けられています。M&A成立後のリスク事項について、説明する義務も追加されました。
別の制度が特定事業者リストです。2024年10月1日から、不適切な譲受け事業者の情報を加盟社間で共有しています。
M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、掲載の対象になり得ます。2025年施行の契約条文に関するルールとは別の仕組みです。
ガイドラインによる保証債務整理には四つの要件がある
「経営者保証に関するガイドライン」は、全国銀行協会と日本商工会議所を事務局とする研究会が制定した枠組みです。平成25年12月5日に制定され、平成26年2月1日から運用が始まりました。
保証債務の整理を申し出る場合は、ガイドライン7.(1)の要件をすべて満たす必要があります。
1. 保証契約が第3項の要件を満たしている
2. 会社の債務整理手続が進んでいる
3. 債権者にも経済合理性が見込まれる
4. 所定の免責不許可事由がない
二つ目の要件は、省略できません。主たる債務者である会社が、破産、民事再生、会社更生、特別清算などの法的債務整理手続を申し立てている必要があります。
または、中小企業活性化協議会の再生支援スキーム、事業再生ADR、特定調停などの準則型私的整理手続が必要です。ガイドラインの利用と同時に申し立てる場合も含まれます。
すでに手続が係属している場合や、終結している場合も対象になり得ます。会社の債務整理をせず、経営者の保証だけを切り離して申し出る枠組みではありません。
三つ目の要件では、会社と保証人の資産・債務を踏まえて判断されます。破産手続による配当より多い回収が見込めるなど、対象債権者にも経済的な合理性が期待できることが必要です。
四つ目は、保証人に破産法252条1項の所定の免責不許可事由が生じておらず、そのおそれもないことです。
これらは、経営者保証を求めない融資の要件とは異なります。法人と経営者の資産・経理の分離などは、ガイドライン4.(1)の内容です。保証債務整理の要件と混同しないようにしてください。
制度の原文は全国銀行協会の経営者保証ガイドラインで確認できます。
過去の解除実績と将来の結果は分ける
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aのスキームを提案しています。
金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な対応は、依頼者が委任する弁護士等の専門家が担当します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
借入契約、保証の範囲、買い手の信用力を確認し、解除を成約条件として扱えるかを検討します。成約後に考えるのでは遅いのです。
資金が尽きる前にそろえる資料と相談先
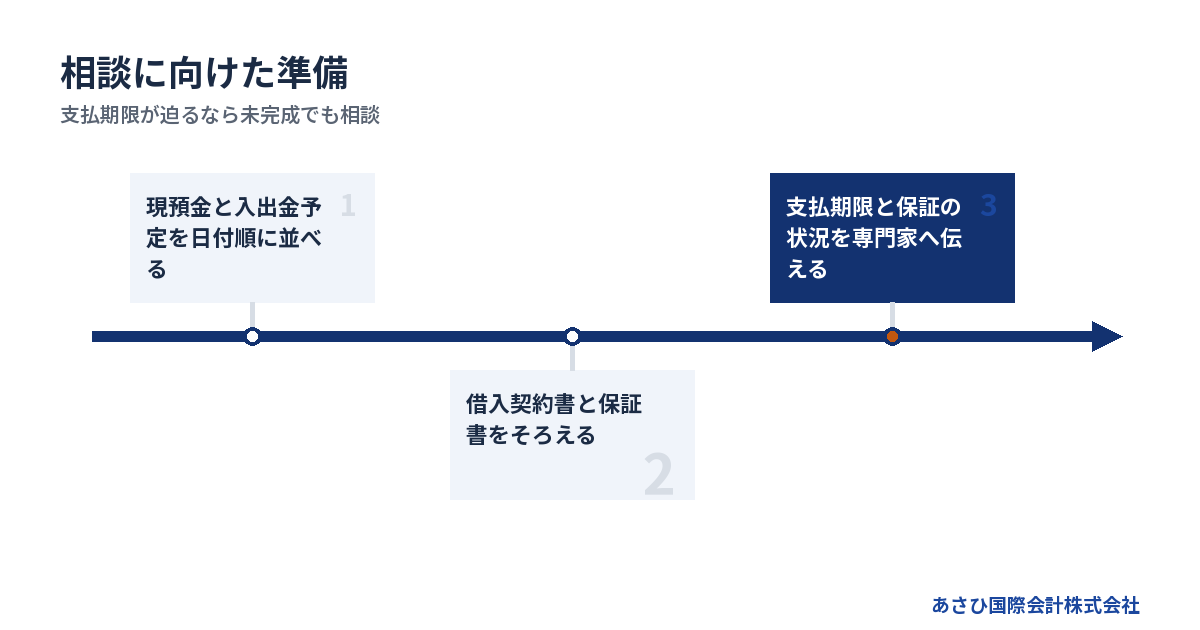
資金繰り表は月単位より日付単位で作る
決算書が黒字でも、支払日に現金がなければ資金繰りは止まります。最初に見るべき数字は、今の現預金と次の入出金です。
支払予定と入金予定を、日付順に一枚へ並べてください。
- 現預金の残高
- 売掛金の入金日
- 給料と外注費
- 借入金の返済日
- 税金と社会保険料
- 家賃とリース料
- 仕入代金と手形決済
月末残高だけでは、月の途中に資金が尽きる危険を見落とします。毎日の残高が難しければ、支払日ごとの残高でも構いません。
手形や小切手を使う会社は、決済日を別枠にします。全国銀行協会の電子交換所では、6か月間に2回の不渡りを起こすと、その後2年間、参加銀行との当座預金取引と貸出取引が禁止される取引停止処分制度があります。
決済日を迎えてから方針を探すと、動ける幅が狭まります。期日が迫っている場合は、数字が未完成でも専門家へ共有してください。
事業価値は決算書以外の資料でも説明する
赤字や債務超過の会社は、決算書だけで買い手の検討が止まることがあります。赤字の理由と、引き継げる事業基盤を別紙で示します。
準備する順番は次のとおりです。
1. 決算書と直近試算表をそろえる
2. 借入と返済条件を一覧にする
3. 顧客別の売上構成をまとめる
4. 従業員の職種と条件を整理する
5. 設備・在庫・許認可を一覧にする
6. 一時的な損失を切り分ける
将来の利益をよく見せる必要はありません。一時的な損失、粗利不足、固定費過多など、赤字の原因を説明できる形にします。
取引先名や従業員名は、最初から広く開示しません。初期段階は匿名資料を使い、秘密保持を経て詳細を開示する流れが考えられます。
専門家は依頼したい仕事で選ぶ
破産申立てや法的対応は弁護士が担います。保証債務の法的整理も、弁護士へ確認する領域です。
会計や税務の整理では、税理士や会計の専門家が関わります。M&Aで事業を引き継ぎたい場合は、赤字・債務超過と経営者保証を扱った経験を確認します。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。どちらか一方が常に適しているわけではありません。
初回相談では、次の点を尋ねると比較しやすくなります。
- 破産以外の案も比較するか
- 債務超過企業の成約経験があるか
- 経営者保証も条件設計に含めるか
- 買い手の資力をどう調べるか
- 弁護士との役割を分けているか
- 着手金と成功報酬はいくらか
他社のM&A仲介で断られた後に相談する経営者もいます。相談する経営者は珍しくありません。資料が不足していても、支払期限と保証の状況は隠さず伝えたほうが早く整理できます。
状況によっては、法的整理である破産や清算が適切な場合もあります。最初からM&Aに絞らず、両方の期限を確認してください。
法人破産の費用とM&A報酬は仕組みが違う
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。
管財事件の自己破産申立事件では、予納金の基準として最低20万円が示されています。さらに、法人1件につき16,264円が加わります。予納郵券は4,950円です。
本人申立事件や債権者破産申立事件は別建てです。負債総額による基準があり、負債5,000万円未満の法人では70万円からとされています。
これらは裁判所へ納める費用です。事案に応じて変更される場合があります。弁護士費用も別途必要です。
弁護士報酬には全国一律の基準がありません。依頼先や債権者数、資産、事業所の状況で料金体系が変わります。
費用を用意できない場合も、放置は避けてください。残っている現預金、回収予定の売掛金、換価できる資産を弁護士へ開示し、申立費用の準備を確認します。
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみとなります。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
よくある質問
破産企業の社長は全員が自己破産するのですか
会社の破産と社長個人の自己破産は別の手続です。連帯保証がない場合や、個人資産などで保証債務を整理できる場合は、自己破産へ進まないことがあります。保証額、個人資産、収入、ほかの債務を確認して判断します。
債務超過でも会社や事業を譲渡できますか
債務超過だけでM&Aの可否は決まりません。顧客、従業員、設備、許認可、販売網などに価値があれば、買い手が検討する場合があります。ただし、資金が尽きるまでの期間と、買い手が負担できる条件の確認が要ります。
破産申立ての準備中でもM&Aを探せますか
状況によっては検討できます。ただし、会社財産の処分や一部債権者への返済は慎重に扱う必要があります。弁護士へ事実を伝えたうえで、買い手探索の期限と法的整理へ移る期限を決めてください。
連帯保証はM&Aの成約日に解除されますか
成約日と同日に解除されるとは限りません。金融機関等の同意を経て、正式な解除や移行が進みます。最終契約では買い手の義務、期限、解除されなかった場合の扱いを定め、買い手の資力も確認します。
まとめ
破産企業になるかどうかは、赤字や債務超過だけでは決まりません。支払いを続けられる期間、引き継げる事業価値、連帯保証の範囲を別々に確認します。
まず、現預金と今後の支払日を一枚にまとめてください。次に、借入契約書と保証書をそろえます。破産、再生、M&Aを同じ資料で比べれば、何をいつまでに判断するかが見えてきます。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”会社の出口を比較”,”subtitle”:”事業と債務を分けて判断”,”after”:”## 破産・清算・再生・M&Aを同じ資料で比べる”,”items”:[[“1″,”解散・清算”,”債務を支払い会社を閉じる”],[“2″,”民事再生”,”裁判所のもとで再建を目指す”],[“3″,”M&A”,”会社や事業を買い手へ引き継ぐ”]]},
{“type”:”steps”,”title”:”最初に集める資料”,”subtitle”:”期限と保証を数字で確認”,”after”:”## 資金が尽きる前にそろえる資料と相談先”,”items”:[“現預金と入出金を日付順に並べる”,”借入契約書と保証書を確認する”,”事業価値を説明する資料をまとめる”]}
]
—END FIGURES—
最終更新日: 2026年10月23日