


目次
この記事の対象と結論
「破産申告とは」と調べるときの「申告」は、一般に裁判所への破産の申立てを指す表現です。正式には「破産手続開始の申立て」と呼びます。書類を提出しただけで、借金の支払い責任が消えるわけではありません。
借入の連帯保証を抱え、会社を閉じれば自分も破産するのかと不安な経営者に向けた記事です。まず分けたいのは、会社の債務と社長個人の保証債務。会社の破産と、社長個人の自己破産は別に判断します。
事業を引き継ぐ道が残る場合もあれば、法的整理が適切な場合もあります。相談の時点で結論を出す必要はありません。手元資金が足りなくなる日と保証契約を確認し、会社の整理と個人の生活を並べて考えるところから始めてください。
破産申告とは、裁判所に破産の開始を求めること
「申告」より「申立て」と考えると流れが分かる
税金の申告を思い浮かべると、書類を出せば手続きが済むように感じるかもしれません。破産では、裁判所が財産や債務の状況を確認します。そのうえで、手続きを始めるか判断する仕組みです。
借金を負っている本人が申し立てる場合に「自己破産」という言葉を使います。法人についても、会社自身による申立てがあります。「自己」と付くから個人だけの手続き、という意味ではありません。
相談では、用語を正確に使えなくても構いません。「会社の支払いが続かない」「保証の請求が怖い」と伝えてください。言葉を調べ続けるより、困っている支払いと期限を共有する方が先です。
一方、届いた書類は表題まで見ておきましょう。申立ての準備中なのか、裁判所が開始を決めた後なのかで対応が変わります。差出人と日付も確認し、会社宛てと個人宛てを分けて保管します。
申立て・開始決定・免責は、それぞれ役割が違う
混同しやすい言葉を並べると、次の違いがあります。
→ 横にスクロールできます
| 言葉 | 主な意味 | 確認すること |
|---|---|---|
| 申立て | 裁判所に開始を求める | 提出資料と費用 |
| 開始決定 | 裁判所が手続きを始める | 財産と債務の処理 |
| 免責 | 個人の支払責任を免れる | 許可の判断と対象 |
破産手続きでは、財産を調べ、お金に換えて債権者への支払いに充てる処理などを進めます。個人が債務の支払い責任を免れるための判断が「免責」です。財産の整理とは区別されます。
そのため、申立てを済ませただけで「借金の問題は終わった」と考えるのは早計です。個人の場合は、免責に関する判断まで確認する必要があります。認められるか、どの債務が対象になるかは、依頼する弁護士が確認する事項です。
会社の破産と社長個人の免責を、ひとつの出来事として捉えないでください。会社の手続きが進んでいても、個人の保証債務について検討が残る場合があります。依頼の範囲が会社だけなのか、個人も含むのかも確認します。
赤字や借入額だけで破産が決まるわけではない
支払期日の来た債務を一般的・継続的に支払えない状態を、破産法第2条は「支払不能」と定義しています。同法第15条は、その状態にあるとき、申立てによって裁判所が開始を決めると定めています。
今月赤字だった、借入残高が多い、といった事情だけでは判断できません。回収できる売掛金があるか、営業を続ければ資金が増えるかも確認します。利益と手元のお金は別です。
反対に、売上が立っていても支払いが続かない場合があります。入金より先に給与や仕入代金が出ていくためです。帳簿上の資産が多くても、支払日までに現金化できなければ資金不足は残ります。
破産法第1条は、公平な財産の清算に加え、経済生活の再生の機会を確保する目的も掲げています。破産という言葉を、自分への評価として受け取る必要はありません。支払いと財産を法的に整理する手続きとして捉えてください。根拠はe-Gov法令検索「破産法」です。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社が破産しても、社長の連帯保証は別に残る
借り手と保証人を契約ごとに分ける
会社名義の借入と、社長個人の借入は分けて整理します。さらに、会社の借入について誰が保証しているかを確認してください。同じ金融機関でも、契約ごとに保証の内容が異なる場合があります。
最初に作る一覧は、簡単なもので構いません。
- 借り手が会社か個人かを記す。
- 借入先ごとの残高を記す。
- 保証人と保証の対象を記す。
- 担保に入れた財産を記す。
民法第446条では、保証契約は書面によることが原則です。電磁的記録も書面とみなされます。紙の写しが見つからないという理由だけで、保証がないと判断しないでください。電子契約や変更時の書類も対象です。
決算書に借入が載っていても、保証の細部までは分からないことがあります。「昔の契約だから」という記憶より、実際の記載を優先します。不明な部分は推測で埋めず、「未確認」と残してください。
連帯保証では「先に会社へ請求してほしい」が通らない
通常の保証には、一定の条件のもとで、先に借り手へ請求するよう求める権利があります。借り手に返済する資力があり、財産への執行も容易だと証明した場合の権利もあります。
ところが、民法第454条により、連帯保証人にはこれらの権利がありません。「会社に設備があるから、社長への請求は後になる」とは考えない方が安全です。会社に財産が残っていても、個人への対応が必要になり得ます。
請求を受けたら、金額に加えて根拠となる契約と支払期限を確認してください。会社への通知と個人への通知が混在しているなら、宛名ごとに整理します。請求に異議がある場合も、書類をそのまま保管して弁護士に示します。
代表者を辞めたり、事業を止めたりしただけで、保証契約が消えるわけでもありません。会社での立場と、契約上の責任は別の問題です。根拠はe-Gov法令検索「民法」の第446条、第452条から第454条です。
社長個人の結論は、保証の範囲と返済能力から考える
会社が破産するからといって、社長個人も同じ結論になるとは限りません。保証債務の額に加え、個人の財産と返済能力を確認します。保証以外に個人名義の借入があれば、それも含めた判断です。
自宅を残したい、家族の生活費を確保したいという希望は、最初に伝えてください。どの支出が生活に必要かまで共有すると、検討する条件が明確になります。希望を伝えること自体を遠慮する必要はありません。
ただし、希望する財産を自分の判断で移してよいという意味ではありません。親族へ名義を変えたり、会社のお金を個人口座へ移したりすると、法的な問題が生じるおそれがあります。すでに動かした場合も、理由と記録を隠さず示してください。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。会社を閉じる手続きだけを進めず、保証債務の着地点も予定に入れると、家族への説明を組み立てやすくなります。
申立ての準備は、支払日と資料の整理から始まる
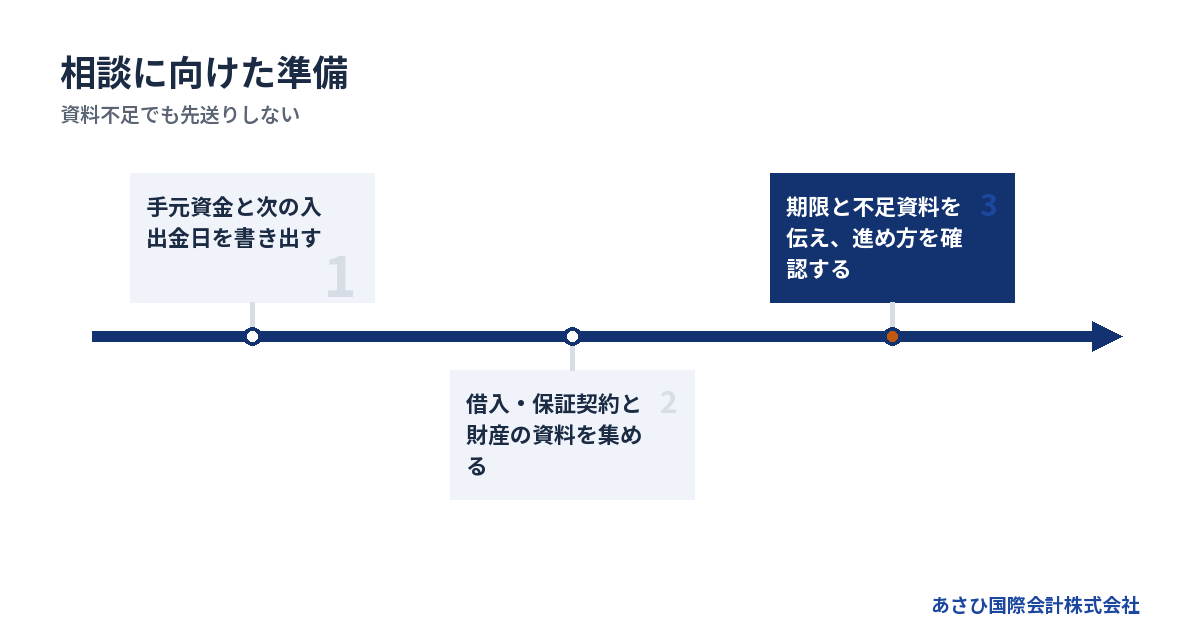
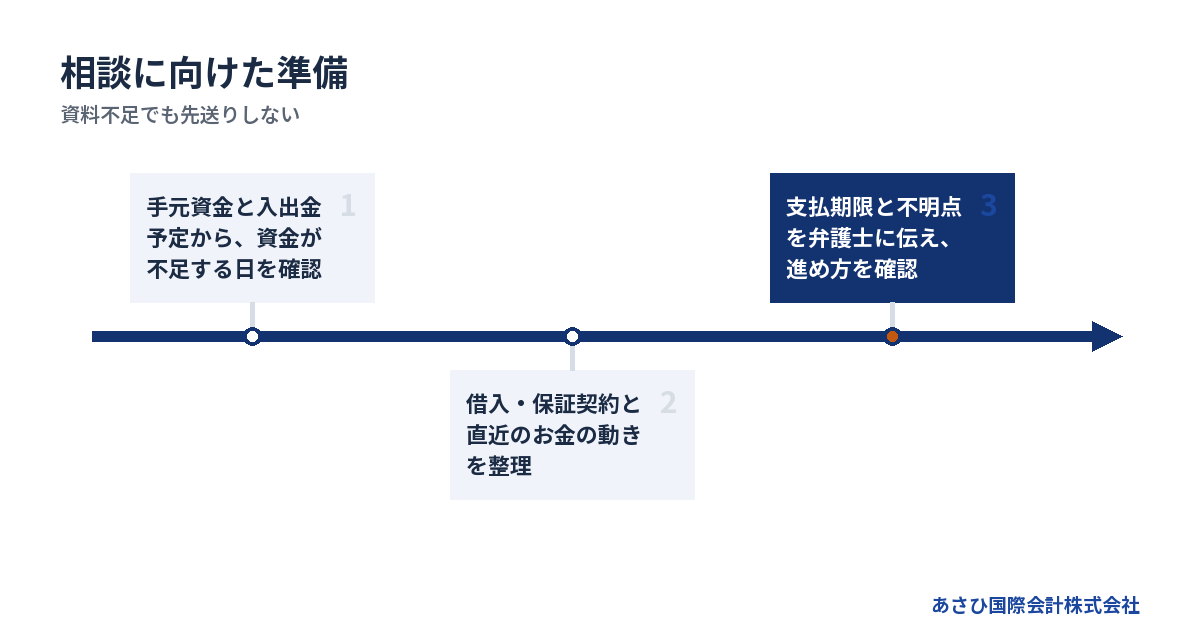
入金の見込みと支払いの期限を同じ紙に置く
資金繰りが厳しいときは、借入総額より、次に資金が不足する日を先に確認します。預金残高があっても、給与や仕入代金の支払いで足りなくなる場合があります。残高だけでは見通せません。
手元の資料を使い、次の順で書き出してください。
1. 現金と預金の残高を確認する。
2. 入金予定日と回収の見込みを記す。
3. 支払予定日と必要な額を記す。
4. 資金が不足する日を探す。
入金予定には、受注しただけの売上をそのまま入れないようにします。納品や請求が済んでいるか、代金に争いがないかで見込みが変わるためです。確定した入金と不確かな入金を分ければ、判断の前提が伝わります。
期限を過ぎた支払いがあれば、その事実を先に共有してください。督促状を開けずに置くと、対応期限の把握も遅れます。支払いの優先順位や営業を続ける範囲は、法的な確認を含めて判断する事項です。
決算書に加え、契約と直近のお金の動きをそろえる
破産の検討では、現在の財産と債務を把握する必要があります。決算日から状況が変わっているなら、その差を説明できる資料を用意してください。過去の決算だけでは足りない部分です。
- 決算書と直近の試算表を用意する。
- 預金の入出金履歴を残す。
- 借入と保証の契約書を集める。
- 売掛金と買掛金の一覧を作る。
- 給与や税金の未払いを記す。
- 設備や不動産の資料をまとめる。
帳簿の数字が合わない、資料が足りないという理由で、相談を先送りする必要はありません。分かる範囲と不明な範囲を分けて示します。追加で必要な資料は、その後に確認することもできます。
会社と社長の間でお金を移していた場合は、その履歴も残してください。役員からの借入や会社からの貸付は、会社と個人の双方に関係します。都合の悪い取引を省くと、後から説明が食い違いかねません。
会計データや電子契約も対象です。利用中のサービスを解約する前に、必要な情報を取り出せるか確認しましょう。事業を止めた後にも、過去の取引を説明する記録を使います。
財産を動かす前に、処分の理由と条件を確認する
「親族への借金だけは返したい」「設備を知人に預けたい」と思うことがあります。ただ、破産を検討する段階では、個別の事情を確認した判断が必要です。財産の清算では、債権者の公平な扱いが問われます。
特定の相手だけへの返済や、実態と合わない価格での売却は、後の手続きで問題になるおそれがあります。事情を説明せずに進めないでください。処分済みなら、契約と入金の記録をそろえます。
事業譲渡も同様です。会社法第23条の2は、残る債権者を害すると知って事業を譲渡した場合の責任を定めています。譲り受けた側への請求が認められる場合もあります。要件はe-Gov法令検索「会社法」で確認できます。
事業を残す計画には、適正な譲渡条件と残る債務の処理が必要です。 良い事業だけを移せば済む、と単純には考えられません。価格の根拠と代金の使い道まで説明できる計画にします。
申立て後も、説明や資料の提出は続く
弁護士へ依頼する場合は、事情を共有し、資料と申立費用を整えます。その後、裁判所への申立てをおこない、開始に関する判断を受ける流れです。相談したその場で手続きが終わるものではありません。
法人は原則として、財産の調査や処分を担う破産管財人が関与する管財事件になります。経営者には、取引の経緯や財産の所在について説明が求められる場合があります。依頼後も、連絡に対応できる状態を保ってください。
手続きの長さは、財産の売却や債権の回収、争いの有無などで変わります。全国共通の終了時期を当てはめることはできません。相談では、申立てまでの準備と、その後の処理を分けて確認します。
従業員や取引先への説明も、申立日だけから決めない方がよい事項です。営業を止める日と、給与や納品の予定が関係します。説明の内容と順序は、依頼する弁護士と具体的に詰めていきます。
破産の費用と暮らしへの影響を分けて見積もる
裁判所への費用と弁護士費用は別にかかる
破産の費用は、裁判所に納める分と弁護士報酬を分けて考えます。会社と社長個人の両方を申し立てるなら、それぞれの費用を確認してください。同じ時期に進めても、対象は別です。
東京地方裁判所の2026年1月1日版の資料では、次の基準が示されています。管財事件の欄は、弁護士を代理人とする自己破産申立てを前提にしています。
→ 横にスクロールできます
| 費目 | 法人の自己破産 | 個人の自己破産・免責 |
|---|---|---|
| 申立手数料 | 1,000円 | 1,500円 |
| 管財事件の予納金 | 最低20万円 | 最低20万円 |
| 予納金への加算 | 1件につき16,264円 | 1件につき20,397円 |
| 予納郵券 | 4,950円 | 4,950円 |
これらは全国一律の総額ではありません。本人申立ての管財事件には別の基準があり、事案に応じた変更もあります。納付方法によって金額が異なる項目もあるため、申立先に合わせた確認が必要です。
個人の手続きは、事件の扱いによって必要額が変わります。法人の費用と並べるときも、個人に上の管財事件の基準が当てはまるかを確認してください。表の金額だけを合計して準備を終えないようにします。
弁護士報酬には全国一律の基準がありません。処理する内容に応じて見積もりを取り、裁判所への費用とは別に確認します。出典は東京地方裁判所「破産手続費用一覧」2026年1月1日版です。
費用を払えないときは、必要額と支払時期を確認する
「破産するお金もない」と感じていても、費用の総額が未確認な場合があります。何にいくら必要で、いつ用意するのかを分けてください。相談料と申立費用、会社と個人の費用も混ぜないようにします。
依頼にあたって確認したい事項は、次のとおりです。
- 見積もりに含まれる作業を確認する。
- 裁判所への納付額を確認する。
- 支払時期と支払方法を確認する。
- 追加費用が生じる条件を確認する。
必要な費用を用意できなければ、予定どおりに申立てを進められないおそれがあります。費用を作るための新たな借入や資産売却も、自己判断で進めないでください。資金の作り方自体に法的な検討が要る場合があります。
手元の残高を伝え、依頼する弁護士と準備の順序を確認します。分割などの支払い方が可能かは、依頼先と事案による確認事項です。利用できると決めつけて資金計画に入れないようにしましょう。
給与や家賃など、手続きを進める間の支出も残ります。申立費用を用意できても、その間の支払いが不足する場合があるためです。支払期限が迫っているなら、資料をそろえるより先に期限を伝えてください。
個人の財産がすべてなくなるわけではない
自己破産を考えると、家財も生活費も残らないと想像しがちです。個人の財産には、破産手続きで処分する財産に含まれないものがあります。これを「自由財産」と呼びます。
破産法第34条などに基づき、99万円までの現金は自由財産に含まれます。ただし、現金についての基準です。預貯金を含めた財産全体に、そのまま当てはめることはできません。根拠はe-Gov法令検索「破産法」第34条です。
この数字を見て、預金を引き出したり名義を変えたりする判断はしないでください。財産の種類や状況を踏まえた確認が必要です。自宅についても、名義と担保、資産価値を整理して検討します。
家族には、確認できた影響と未確定の部分を分けて伝えましょう。「何もかも失う」と先に結論を出すと、必要な話し合いが難しくなります。住まいと生活費の希望を書いておけば、個人の手続きを検討する際に共有できます。
信用取引と仕事への影響は、内容ごとに違う
個人の破産は、その後の借入やクレジット契約の審査に影響する可能性があります。ただし、信用情報の種類によって登録期間の基準が違います。申立日から一律に数えると、見通しを誤るおそれがあります。
全国銀行個人信用情報センターでは、破産手続開始決定等の官報情報に登録期間を定めています。決定の日から7年を超えない期間です。ほかの情報まで同じ期間になるという説明ではありません。出典は全国銀行協会「全国銀行個人信用情報センター 個人情報の取扱い」です。
仕事への影響も職種によります。法律上の資格制限がある職種では、制限が解かれる「復権」まで影響する場合があります。現在の仕事や再就職先が決まっているなら、具体的な職種を伝えて確認してください。
一方、破産手続開始決定の事実が戸籍に記載されることはなく、選挙権も失いません。暮らしのすべてに同じ影響が及ぶわけではありません。根拠は盛岡地方裁判所「破産(自己破産)の手続について」です。
個人の破産で制限される職業と、復権までに確認すること
資格制限の具体例は弁護士と警備員
「破産申告とは、仕事まで失う手続きなのか」と心配する方もいるでしょう。仕事への影響は、職種と手続きの段階を分けて確認する必要があります。破産を検討しただけで、すべての仕事が制限されるわけではありません。
弁護士法では、破産手続開始決定を受け、復権を得ていない人を資格の欠格事由に挙げています。警備業法にも同様の規定があり、警備員として働く場合に関係します。具体的な根拠は、次の条文です。
→ 横にスクロールできます
| 職業 | 根拠となる条文 | 確認する状態 |
|---|---|---|
| 弁護士 | 弁護士法7条4号 | 開始決定後、復権前 |
| 警備員 | 警備業法3条・14条 | 開始決定後、復権前 |
これは資格制限のある職業の例で、対象をすべて挙げたものではありません。自分の仕事については、資格名と実際の担当業務を伝えて確認してください。根拠はe-Gov法令検索で各法律を確認できます。
申立ての日と、資格制限が関係する時点を分ける
上の規定で確認するのは、破産手続開始決定を受けたかどうかです。さらに、復権を得ているかが関係します。「相談した」「申し立てた」という段階と混同しないようにしましょう。
会社の破産を準備する経営者も、個人の手続きとは分けて確認してください。会社の申立てだけを見て、社長個人の資格の扱いまでは判断できません。個人にも開始決定が出ているのかを整理することが出発点です。
勤務先への説明が必要か迷う場合は、職種だけで判断を急がないでください。資格を使う業務の内容と、現在の手続きの段階を確認します。再就職を予定しているなら、就業予定の職種も相談時に共有しましょう。
免責許可の「確定」は復権を確認する節目
裁判所の説明では、免責許可決定が確定すると復権し、資格制限が解かれるとされています。申立てが済んだことと、免責許可決定が確定したことは別です。仕事の再開を考える際も、この違いを確認してください。
また、免責を受けられなかった場合の復権についても説明があります。破産手続開始決定から10年が経過した時点という説明です。ただし、個別の復権の成否は、経過年数だけで自己判断しないようにしましょう。
根拠は盛岡地方裁判所「破産(自己破産)の手続について」です。免責に関する書類は、受け取った後も保管しておくと確認に役立ちます。
仕事の見通しと生活費を一緒に相談する
資格制限が関係するなら、その間の収入の見通しも相談事項になります。現在の給与だけを前提にせず、生活費をどのように確保するかも整理してください。仕事への影響を把握することは、申立費用の準備とあわせて大切です。
相談前には、次の情報をまとめておきましょう。
- 現在使っている資格の正式名称を記す。
- 実際に担当している業務を整理する。
- 再就職を予定する職種を伝える。
- 収入が変わる場合の生活費を確認する。
資格制限の法的な確認は、依頼する弁護士等の専門家と進めます。状況によっては法的整理が適切な場合もあるためです。不安だけで手続きを先送りせず、働き方と債務の整理を並べて検討してください。
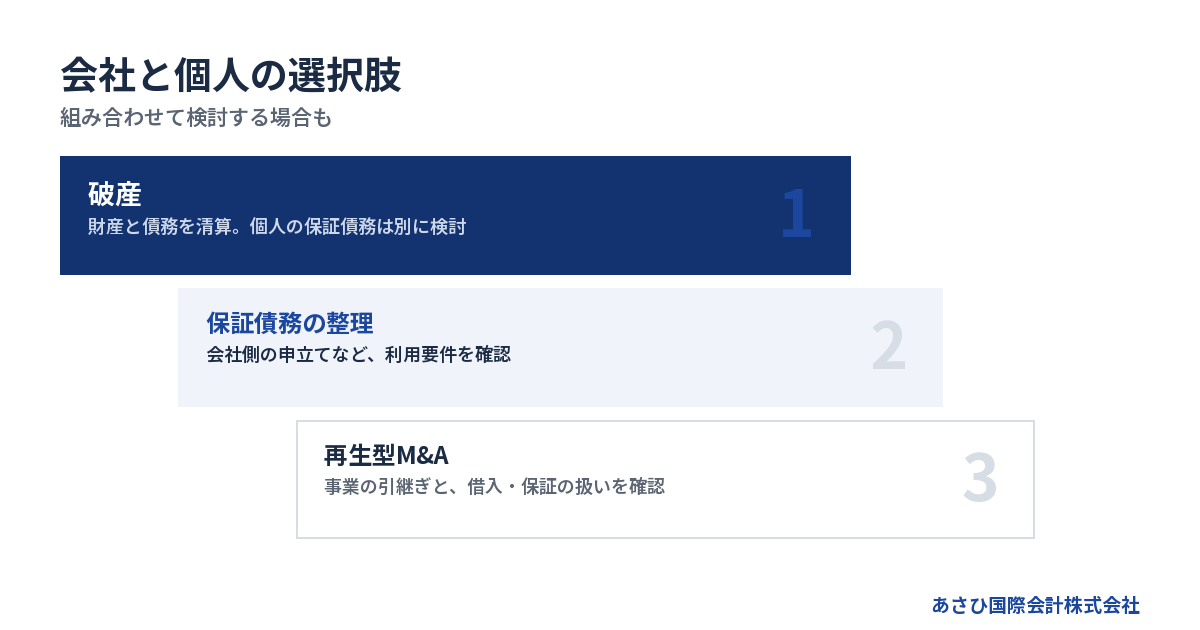
破産・保証債務の整理・事業譲渡をどう比べるか
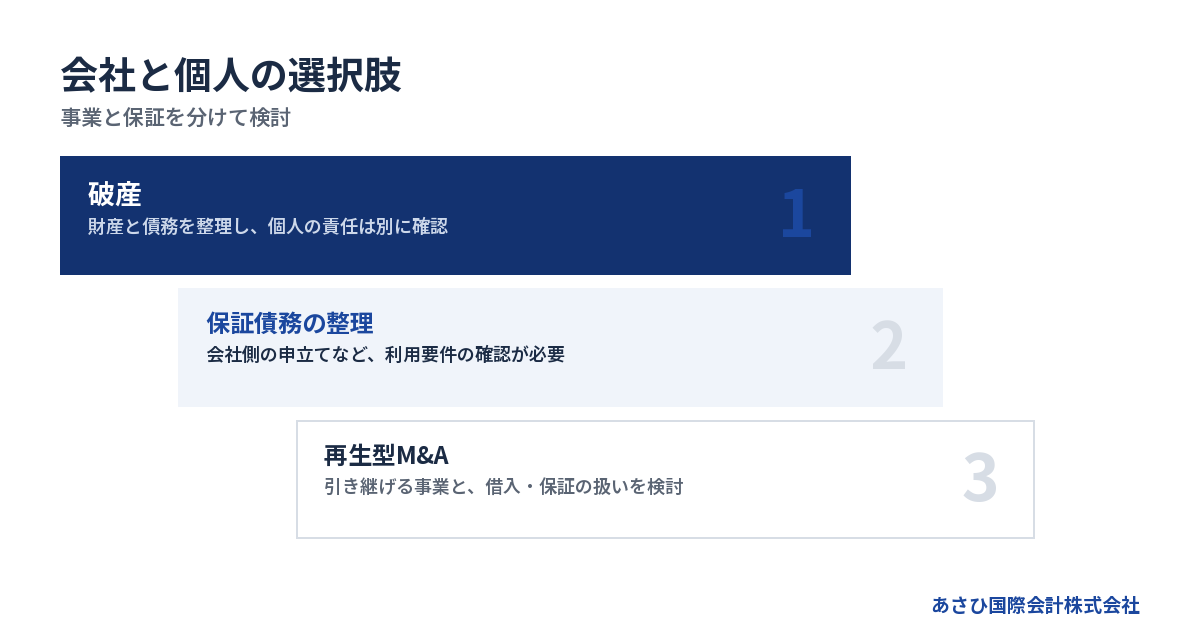
営業を続けるほど資金が減るなら、継続の条件を見直す
会社を残したいと思っても、営業の継続で未払いが増える状態は見過ごせません。受注が利益につながるか、納品までの資金を確保できるかを確認します。売上を増やすだけでは足りない場合があります。
反対に、事業自体に収益力があり、借入返済が資金繰りを圧迫しているケースもあります。営業に必要な支出と返済を分けて見ると、買い手のもとで継続できる余地を検討しやすくなります。
→ 横にスクロールできます
| 選択肢 | 主に検討する対象 | 判断に使う材料 |
|---|---|---|
| 破産 | 財産と債務の清算 | 支払能力と財産 |
| 保証債務の整理 | 社長個人の保証 | 利用要件と回収見込み |
| 再生型M&A | 事業の引継ぎ | 事業価値と資金の余裕 |
これらは、どれかだけを選ぶ関係とは限りません。事業を譲った後に、元の会社の法的整理が必要になる場合もあります。会社の処理と個人の保証債務を組み合わせて考える場面もあります。
状況によっては法的整理が適切です。買い手を探す間にも費用がかかります。資金が不足する日を基準に、どこまで検討を続けられるかを決める必要があります。
保証債務の整理には、会社側の申立てが要件になる
「経営者保証に関するガイドライン」第7項(1)は、保証債務の整理を申し出る保証人の要件を定めています。列挙された要件をすべて満たすことが前提です。
会社が法的整理または準則型私的整理を申し立てていることが、要件に含まれます。 会社が整理を検討しているだけでは、この要件を満たす説明にはなりません。申立てと手続きの進行状況を確認します。
対象となるタイミングは、次のいずれかです。
- ガイドラインの利用と同時に申し立てる。
- 申立て後の手続きが係属している。
- 申立てをした手続きがすでに終結している。
法的整理には破産や民事再生などが含まれます。準則型私的整理には、所定のルールに沿った債務整理が該当します。単に金融機関へ返済条件の変更を相談しているだけで、同じ扱いになるとは考えないでください。
ほかにも、次の要件を確認する必要があります。
- 保証契約がガイドライン第3項の要件を満たす。
- 対象債権者に経済的な合理性が期待できる。
- 所定の免責不許可事由も、そのおそれもない。
経済的な合理性は、会社と保証人の資産・債務を踏まえて検討します。破産手続による配当より多く回収できる見込みなどが判断材料です。免責不許可事由の対象は、破産法第252条第1項のうち第10号を除くものです。
保証を求めない融資の要件と、保証債務を整理する要件は別です。「会社と個人の経理を分けているから利用できる」とは判断できません。申立ての状況を含め、整理の場面に対応した要件を確認します。
早期に事業再生や清算に着手した場合には、残す財産を検討する枠組みもあります。一定期間の生計費に相当する額や、華美でない自宅等が対象になり得ます。ただし、対象債権者の回収見込額の増加額の範囲内という条件があります。
これらの要件や考え方は、全国銀行協会「経営者保証に関するガイドライン」に示されています。個人の希望だけで結論を出さず、会社の手続きとあわせて弁護士が適用を確認する事項です。
M&Aでは譲渡代金だけでなく、借入と保証の扱いを見る
株式譲渡では、会社の法人格は変わらず、借入金も会社に残ります。事業譲渡では、引き継ぐ財産などを選んで組み立てます。ただし、事業譲渡なら債務の問題を切り離せると単純には扱えません。
どちらの方法でも、社長の連帯保証が自動的に外れるわけではありません。買い手との契約上の約束と、金融機関による保証解除の判断を分けて確認します。保証解除の条件や確認の時期も、契約段階から整理しておきます。
買い手の提示価格だけで判断するのも避けたいところです。借入や事業を支える資力があるかを確認します。引継ぎ後の資金不足は、事業継続や保証解除の見通しに影響するためです。
これらの論点は、中小企業庁「中小M&Aガイドライン」にも示されています。契約を結ぶことと、借入・保証の扱いが整うことを、ひとつの予定として確認してください。
従業員を残したい場合は、引継ぎの対象と雇用条件も確認事項です。誰がどの条件で働くのかまで詰めていきます。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
相談では、法律の判断と事業の評価を分担する
手続きを担う専門家と、確認したい論点を合わせる
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。依頼する際は、今の会社に必要な検討が業務範囲に含まれるかを確認してください。
弁護士は、法的な責任の確認や、依頼者から委任された交渉・申立てなどを担います。税金の扱いには税理士の確認が必要になる場面もあります。譲渡を検討する場合は、事業価値と買い手候補、取引条件の検討が加わります。
相談では、次の問いを用意すると話が具体的になります。
- 会社と個人の両方を検討するか。
- 事業を残す案も比較するか。
- 保証債務の扱いまで確認するか。
- 各費用と担当範囲はどこまでか。
すでに弁護士に依頼している場合は、その事実と進行状況を共有してください。新たな検討と、進めている手続きが食い違うのを防ぐためです。状況によっては法的整理が適切な場合もあります。M&Aの検討を理由に、必要な対応を遅らせないようにします。
あさひ国際会計は、資料とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームを提案し、会社や事業を譲る可能性を検討します。
金融機関との協議を進める主体は、経営者ご本人です。必要に応じて、ご本人が依頼する弁護士等の専門家が担います。当社の役割は、その協議に必要な財務資料の整備です。事業価値の説明資料やM&Aの条件設計を通じて、後方から支えます。
年間60件以上のM&A仲介の成約実績があります。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
赤字や債務超過という理由だけで、譲渡の可能性を判断することはしません。引き継げる事業と、その時点までに必要な資金を確認します。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
初回は「困っている支払い」と「残したいもの」を伝える
資金繰りや連帯保証について相談する経営者は珍しくありません。資料が整っていないことも、破産と譲渡で迷っていることも、そのまま伝えて構いません。結論が出ていない段階から整理を始められます。
最初の連絡では、次の内容をお伝えください。
- 直近で払えないおそれのある支出。
- 会社の借入と個人保証の有無。
- 手元資金と次の入金予定。
- 従業員や事業を残したい希望。
当社への相談は無料です。M&A仲介は着手金なしの成功報酬のみで、成約時に譲渡代金の中から精算します。そのため、売り手の手元からの報酬の持ち出しは0円です。報酬自体が無料という意味ではありません。
法律や税務の手続きなど、別途専門家に依頼する費用は区別して確認します。M&Aの報酬と、会社や個人を整理する費用を一緒にしないためです。契約時には、支払いの対象と時期を確かめてください。
平日の営業時間内のご連絡には最短当日に対応しています。急ぎの場合は、支払期限がいつかを最初にお伝えください。今ある資料から、確認を急ぐ事項を整理します。
よくある質問
破産申告をした日に、会社の借金や連帯保証はなくなりますか?
申立てをしただけで、会社の借金や個人の連帯保証が消えるわけではありません。裁判所の開始決定後に、財産や債務の処理が進みます。社長個人の支払い責任は、免責などの判断を別に確認する必要があります。申立ての対象が会社だけなのか、個人も含むのかを確認してください。
会社が破産すると、社長も自己破産することになりますか?
会社の破産だけで、社長個人の自己破産が決まるわけではありません。個人保証の有無と範囲、社長自身の財産や返済能力を確認します。保証以外の個人名義の借入も判断材料です。会社の手続きと、個人が負う債務の処理を分けて検討してください。
自分で申立てれば、費用を抑えられますか?
弁護士報酬の有無だけでは、全体の負担を判断できません。東京地方裁判所では、本人申立ての管財事件に別の予納金基準があります。法人と個人の保証債務をあわせて検討する場合は、申立書の作成以外にも法的判断が必要です。裁判所への費用と準備の負担を含めて比較します。
すでに破産を勧められていても、M&Aを検討できますか?
残っている事業と資金、手続きの進行状況によっては検討の余地があります。成立には、買い手と条件が整い、譲渡まで事業を維持できる見込みが必要です。依頼中の弁護士がいる場合は、その判断や予定と整合させます。状況によっては法的整理が適切な場合もあり、譲渡を優先して準備を遅らせないようにします。
破産すると、警備員などの仕事はいつまで制限されますか?
警備員などでは、破産手続開始決定後、復権まで資格制限が関係します。裁判所の説明では、免責許可決定の確定によって復権するとされています。申立てをした日と、制限が解かれる時点は分けて確認してください。具体的な業務への影響は、依頼する弁護士等の専門家に確認する事項です。状況によっては法的整理が適切な場合もあります。
まとめ
次の支払日と手元資金を書き出し、保証契約の写しを手元に置いてください。その情報を当社への初回相談で共有し、会社の整理と個人の保証債務を分けて、事業を引き継ぐ余地も確認しましょう。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月2日