


目次
この記事の対象と結論
クリニックの売却相場は、売上だけに倍率を掛けても判断できません。診療を引き継いだ後に残る収益と、使い続けられる設備を確かめ、借入や契約条件と合わせて評価する必要があります。
返済が重く、閉院も考え始めた院長にとって、知りたいのは売値だけではないはずです。従業員の仕事や家族の生活をどう守るか。その判断には、「譲渡価格」「返済や費用を差し引いた残額」「連帯保証の扱い」を分けることが出発点になります。
借入や保証を抱え、撤退について相談する経営者は珍しくありません。資料がそろっていなくても、孤立したまま結論を出す必要はありません。90日以内の判断を考えるなら、まず資金が続く期間を確かめ、売却と閉院の両方を比較できる状態に整えましょう。
クリニックの売却相場は、何を譲る価格かで変わる
クリニックの売却価格を比べるには、譲渡対象と代金の受取人をそろえる必要があります。設備だけの価格と、診療の継続を見込んだ価格を並べても、自院の価値はつかめません。
売出価格を、そのまま成約相場と考えない
掲載されている売出価格は、売り手が希望する条件です。買い手の調査を経て合意した成約価格とは区別して読む必要があります。
金額だけが掲載されていても、設備の範囲や借入の扱いは分かりません。建物を含む案件もあれば、賃借した診療所の設備を譲る案件も考えられます。比較の土台が違うのです。
価格情報を見るときは、次の条件を確認してください。
- 希望価格か、成約済みの価格か
- 建物や土地を含んでいるか
- 設備だけか、事業も含むか
- 借入の扱いが示されているか
- 院長の継続勤務が条件か
本稿では、裏付けのない価格帯や利益倍率は示しません。比較条件が分からない数字で希望額を決めると、買い手との話が進んだ段階で見直しが必要になるためです。
個人開業と医療法人では、確認する入口が違う
個人で開業している場合と医療法人の場合では、財産の所有者や契約当事者を分けて整理します。まず確かめたいのは、誰が何を所有し、誰の名前で借りているかです。
院長名義の不動産を法人が使っているなら、不動産と診療事業の扱いは別の検討になります。設備も、院内に置かれているだけでは所有者を判断できません。
医療法人について、一般の株式会社の株式譲渡をそのまま当てはめる説明は避けてください。法人の形態や定款などを確認し、引継ぎの対象と方法を検討する必要があります。
初期の資料では、財産ごとに「所有者」「契約者」「譲渡希望」を書き分けます。金額を付ける前の作業ですが、対象の食い違いによる査定のやり直しを減らせます。
診療の継続価値と、設備の処分価値を分ける
診療を引き継ぐ買い手は、設備を使って診療を続けたときの収益を検討します。一方、閉院後に設備だけを売る場合は、設備そのものの状態や需要が評価の中心です。
同じ機器でも、置いたまま使える場合と、撤去して運ぶ場合では条件が変わります。移設費や再設置の負担まで見れば、提示額だけで有利不利を決められません。
→ 横にスクロールできます
| 比較する対象 | 評価の中心 | 別に確かめること |
|---|---|---|
| 診療事業の引継ぎ | 引継ぎ後の収益 | 人員と診療体制 |
| 設備の譲渡 | 状態と使用可能性 | 所有権と移設費 |
| 不動産の譲渡 | 物件と利用条件 | 担保と借入 |
| 閉院後の処分 | 個別資産の換金額 | 撤去と原状回復 |
内装や設備に多く投資したとしても、その支出額が売値になるとは限りません。買い手が今後使えるかどうかに置き換えて考えます。
査定では「金額」と「成立する条件」を受け取る
査定を依頼するときは、価格の根拠と前提条件も求めてください。「この金額になりそうです」だけでは、撤退の判断に使いにくいためです。
院長が残ることを前提とした価格なら、いつまで、どの働き方を求められるかを確認します。従業員の継続勤務が前提なら、まだ意思を確認していない部分を明示する必要があります。
査定結果は、次の形で受け取ると比較しやすくなります。
- 譲渡対象に含まれる財産
- 価格に反映した収益の考え方
- 価格を変更する可能性がある条件
- 買い手による追加調査の項目
- 想定する支払時期と方法
不明な条件は、不明なまま残します。推測で埋めた査定より、どこを確かめれば価格が絞れるかが見える査定のほうが、次の行動につながります。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
買い手が評価するのは、引継ぎ後も続く診療と収益
クリニックの価値を考える際は、過去の売上に加え、院長交代後の診療体制を検討します。買い手が引き継いだ後に、どの収入と支出が残るかを説明できると、価格の根拠を共有しやすくなります。
帳簿の利益を、引継ぎ後の収支に組み直す
決算書の利益は、現在の運営条件で出た結果です。そのまま買い手の利益になるとは限りません。
たとえば、院長が長時間の診療と管理業務を担っている場合。後任の医師や管理担当者を確保する費用を見込むと、残る利益が変わる可能性があります。個人開業と法人でも、院長の働きに対する費用の見え方は異なります。
反対に、その期だけの修繕費があれば、通常の運営費と分けて説明できます。ただし、毎年発生している支出を臨時費用として扱うと、買い手の調査で修正を求められかねません。
- 院長に代わる人員の費用
- 継続して発生する人件費
- 家賃と設備の維持費
- 一時的に発生した支出
- 引継ぎに伴って増える費用
修正理由は証拠とセットにします。請求書や契約書と結び付ければ、希望的な収支見込みとの違いが伝わります。
院長への依存度を、診療と運営に分けて見る
院長への信頼はクリニックの強みです。ただ、その信頼を後任へどうつなぐかは、売却時の検討事項になります。
診療内容のうち、院長個人の技術や経験に依存している部分はどこか。代診時にも診療が続いているか。まずは実際の運営から確認します。
運営面も見落とせません。予約の調整から採用、機器の不具合対応まで院長しか把握していないなら、後任が引き継ぐ負担は増えます。担当者と手順を書き出すだけでも、買い手が判断できる材料になります。
継続勤務を提案する場合は、健康や家庭の事情から無理のない範囲を決めてください。価格を上げるために長期勤務を約束し、撤退したい理由が解消されない契約になるのは避けたいところです。
患者数より、診療が続く理由を説明する
患者数の合計だけでは、引継ぎ後の収入は読み取りにくいものです。診療科や診療日ごとの動きに分けると、収益の特徴を説明しやすくなります。
集計するときは、患者個人を特定しない情報を使います。初期の価格検討で、氏名付きの名簿や診療情報を広く渡す進め方は避けてください。詳細情報の取扱いは、開示の必要性や範囲を別途確認します。
- 診療日ごとの患者数の動き
- 継続受診と新規受診の傾向
- 保険診療と自費診療の構成
- 休診や診療時間変更の影響
- 紹介による受診の傾向
患者は引継ぎ後も受診するかを自分で選びます。過去の人数を将来の来院数として約束することはできません。診療の継続を支える条件と、変わりうる条件を分けて提示します。
設備・立地・従業員は、使い続けられる条件まで見る
設備の評価では、取得価格のほかに状態や保守状況を確認します。古くても使用に支障が少ない機器と、近く更新が必要な機器では、買い手が見込む負担が違います。
賃貸物件の場合は、現在の家賃だけで判断しないでください。引継ぎ後も同じ場所を使えるか、貸主との確認事項があるかを契約書から整理します。建物が使えなければ、設備や通院の利便性に関する前提も変わります。
従業員については、担当業務と勤務条件が判断材料です。院長が「残ってくれるはず」と考えていても、本人の意向と一致するとは限りません。
人員の見通しが立たない段階では、その不確実さを価格の前提に記載します。継続雇用の希望と、本人の意思確認が済んだ事実は分けて扱いましょう。
売却価格と手取りは、借入・費用・受取人で分かれる
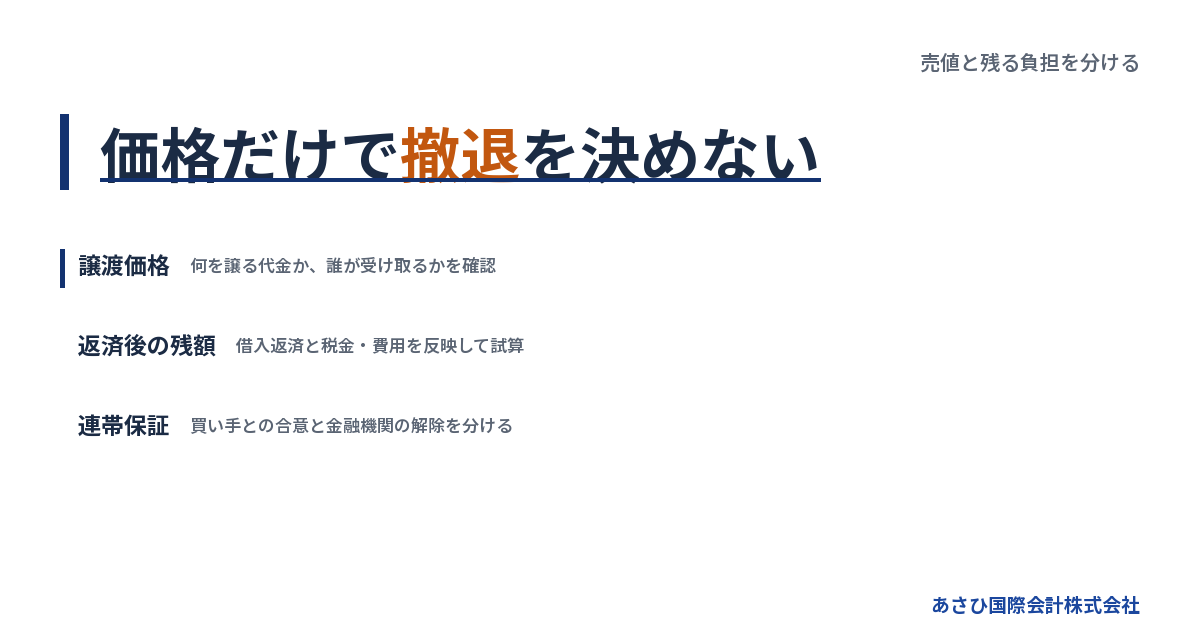
売却価格が付いても、同額を院長個人が受け取れるとは限りません。代金が入る先を確認し、返済や費用を反映した資金計画を作る必要があります。
法人に入る代金と、院長個人のお金を混ぜない
財産の売り手が法人なら、代金の受取人もその取引に沿って確認します。院長が経営しているからといって、法人の売却代金を個人の生活資金として自由に使える前提にはできません。
個人名義の財産を譲る場合も、関連する借入や税負担を確認します。診療所全体の希望価格をまとめて示すと、誰の財産に対する代金かが見えにくくなるためです。
資金の表は、法人と個人で分けます。法人側には事業の収支と債務を、個人側には本人名義の借入や生活費を記載してください。行き来するお金には理由も付けます。
借入のある院長ほど、生活に残る額を早く知りたくなります。それでも先に受取人を確かめることで、後から「そのお金は使えない」と分かる事態を減らせます。
借入を引き継ぐ話と、売却代金から返す話は別
買い手が事業を取得することと、借入の債務者になることは別の論点です。売却の話が進んでいても、返済義務がどこに残るかを確認する必要があります。
売却代金から返す計画なら、対象の借入と返済額を整理します。債務の引受けを検討するなら、その条件や金融機関の同意を確かめる流れになります。どちらも売り手の希望だけでは決まりません。
→ 横にスクロールできます
| 確認する項目 | 見る資料 | 資金計画への反映 |
|---|---|---|
| 借入残高 | 残高資料 | 返済予定額 |
| 保証人 | 保証契約 | 個人に残る責任 |
| 担保対象 | 契約・登記資料 | 売却条件 |
| リース契約 | 契約書 | 引継ぎ・解約負担 |
売却代金を超える借入がある場合は、残債の処理も検討対象です。代金の配分を自己判断で決めず、必要に応じて依頼する弁護士等と法的な扱いを確認します。
報酬・税金・引継ぎ費用を引いた残額を見る
実際の手取りを考えるなら、仲介報酬だけでなく、税金や契約の精算費用も確認します。閉院部分が残る場合は、その後の支出も資金計画に入れてください。
税負担は、誰が何を譲るかで検討が変わります。一般の株式売却に関する税率を、医療法人の引継ぎや設備の売却へそのまま使うと、見込みを誤るおそれがあります。取引内容を特定したうえで税務を確認する流れです。
- 仲介や専門家への報酬
- 譲渡に伴う税負担
- 契約の変更・解約に伴う費用
- 引継ぎ期間中の運営費
- 残る財産や契約の整理費用
金額が分からない費用は空欄にせず、「見積待ち」と記載します。未確定の負担がどれだけ残っているかを把握すれば、手取りの見込みを過信せずに済みます。
高い提示額でも、入金条件によって使えるお金は変わる
同じ譲渡価格でも、一括払いと分割払いでは資金繰りへの効果が異なります。今の返済や給与に必要なお金は、将来の入金予定だけでは賄えません。
引継ぎ後の業績に応じて代金が変わる提案も、固定額と区別して検討します。将来分を全額受け取る前提で残債の返済計画を組むと、収支が崩れるおそれがあります。
契約時には、未払いとなった場合の扱いも確認が必要です。買い手の説明に納得できても、資金の裏付けと契約内容を別々に確かめます。
比較するのは最高の提示額だけでなく、必要な時期に入る金額と残る負担です。 現在の支払予定に重ねれば、どの条件なら撤退まで進められるかが見えてきます。
借入と連帯保証が残るなら、価格と並行して出口を設計する
クリニックの売却と連帯保証の解除は、別々に確認する必要があります。買い手との合意だけで、金融機関と保証人の契約が消えるわけではありません。
誰が債務者で、誰が保証人かを契約で確かめる
借入は、契約ごとに債務者と保証人を確認してください。個人開業で院長本人が借りている場合と、法人の借入を院長が保証している場合では、本人の責任の位置づけが異なります。
手元に契約書がなければ、まず写しの所在を確認します。記憶だけで「これは保証していない」と判断しないためです。
民法第446条第2項には、保証契約について「書面でしなければ、その効力を生じない」とあります。同条第3項では、電磁的記録も書面とみなされます。手元に紙がないことと、保証契約がないことは別です。出典:e-Gov法令検索「民法」(2026年8月18日原文確認)。
借入ごとの一覧に、契約書で確認できた事実を書きます。家族が保証人になっている可能性がある場合も、本人の認識と契約内容を照合する必要があります。
買い手の約束と、金融機関による解除を分ける
「保証は引き継ぎます」という買い手の説明だけで、院長の責任がなくなったと判断しないでください。金融機関の同意や必要な手続きを確認する必要があります。
中小企業庁「中小M&Aガイドライン第3版」は、最終契約で保証の扱いを定める考え方を示しています。解除されない場合の契約解除や補償なども検討項目です。ただし、契約当事者間の取り決めと、金融機関による解除判断は区別されます。
買い手が約束を履行できる資力も確認対象です。提示価格が高くても、借入や保証の処理に必要な資金が足りなければ、撤退後の負担が残りかねません。
出典:中小企業庁「中小M&Aガイドライン」(第3版、2024年8月公表・2026年8月18日原文確認)。
売却代金で返し切れない場合も、事業価値は分けて検討する
借入が多いことと、診療事業に引継ぎ価値がないことは同じではありません。買い手の運営条件で診療を続けられるなら、事業を残す可能性を検討できます。
ただし、残る借入を置き去りにして進める話ではありません。売却代金の使い道と残債の処理を含め、関係者への説明が成り立つかを確認します。
全国銀行協会の「経営者保証に関するガイドライン」は、保証債務の整理について枠組みを示しています。検討には、主たる債務者側の整理手続との関係など、所定の要件があります。資産を開示すれば解除されるという制度ではありません。
出典:全国銀行協会「経営者保証に関するガイドライン」(2026年8月19日原文確認)。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
資産を安く移すだけでは、撤退後の問題が残る
借入から離れたい一心で、設備や事業を知人へ安く譲る判断は慎重に扱ってください。価格の妥当性や債権者への影響について、後から問題になる可能性があります。
譲渡対象と評価根拠を残し、なぜその条件で進めるのかを説明できるようにします。入金や財産の移動も記録が必要です。急ぐ場面ほど、口頭の約束だけで処理しない姿勢が求められます。
金融機関との交渉の主体は経営者本人です。必要に応じて、依頼する弁護士等の専門家が対応します。
あさひ国際会計株式会社の役割は後方支援です。財務資料や事業価値の説明資料を整え、M&Aの条件を設計します。個別の法的判断や交渉を当社が引き受けるという意味ではありません。
売却・設備処分・閉院は、最終的に残る負担で比べる
撤退の選択肢は、入金額と支出額に加え、借入や雇用がどうなるかで比較します。事業としての売却を待つ余裕があるかどうかも、資金繰りから判断する必要があります。
診療事業の売却は、続けられる体制があるかで判断する
診療事業の売却を検討しやすいのは、後任が診療を続ける条件を描ける場合です。今の院長が退く意思だけでは、買い手の運営計画までは決まりません。
→ 横にスクロールできます
| 選択肢 | 検討の中心 | 残りうる負担 |
|---|---|---|
| 診療事業の売却 | 継続収益と引継ぎ | 借入・保証 |
| 設備の個別売却 | 設備の需要と状態 | 雇用・物件整理 |
| 閉院 | 診療終了と費用 | 残債の返済 |
| 法的整理 | 支払能力と債務 | 個別の整理手続 |
価格が付きそうでも、必要な人員を確保できないなら条件の見直しが必要です。反対に、設備の価値だけでは低く見えても、診療を継続できる体制が評価される可能性はあります。
売却を選ぶ理由は、院長個人の受取額に限られません。従業員の仕事や患者の診療継続を、どの条件でつなげるかも判断材料です。
設備だけの売却では、残る契約を洗い出す
設備だけを売れば、診療所の整理も終わるとは限りません。雇用や賃貸借など、設備と別に対応が必要な契約が残る可能性があります。
買い手が引き取らない物品の処分も見積もります。使える設備の売却額だけを合計すると、撤去費や原状回復費を反映できないためです。リース品が混ざっている場合は、契約上の扱いを先に確認してください。
- 買い手が引き取る設備
- 引取り対象外の物品
- 残るリースや保守契約
- 撤去と原状回復の範囲
- 引渡しまでの保管負担
「設備の売却代金」と「物件を返すまでの差引額」は分けて記載します。閉院を急ぐ場合でも、片方の金額だけで判断しないようにします。
閉院なら、収入が止まった後の支出を見込む
閉院の資金計画には、診療終了後に支払う費用も入れます。売上の計上時期と入金時期が異なる項目は、現金が入る日まで確認してください。
未回収の入金を見込む一方で、給与や家賃などの支払予定も残します。診療をやめる日だけ決めても、支出が同時に終わるとは限らないためです。
患者への説明や診療記録の取扱いも、撤退計画に含めます。医療に固有の手続きは、開設形態と引継ぎ内容に応じて確認が必要です。一般企業の廃業日程を流用して進めることは避けてください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。一般企業との比較であり、医療固有の確認は別途必要です。
支払いが続かないなら、法的整理も並べて考える
売却先が決まるまで支払いを続けられない場合は、法的整理も比較対象です。買い手探しだけに時間を使い、使える資金を減らす進め方は避けたいところです。
破産法第1条は、目的に「経済生活の再生の機会の確保」を含めています。財産を整理する手続きには、生活の再出発を図る意味もあります。
出典:e-Gov法令検索「破産法」(2026年8月18日原文確認)。
状況によっては法的整理が適切な場合もあります。経営者本人と依頼する弁護士等が、債務や財産から判断する領域です。
家族の生活費と診療所の運転資金も区別します。家計から追加資金を入れる前に、その資金で何を終えられるのかを確認してください。売却成立の見通しが曖昧なまま負担を増やさないためです。
90日以内の判断に向け、資料と条件をこの順で整える
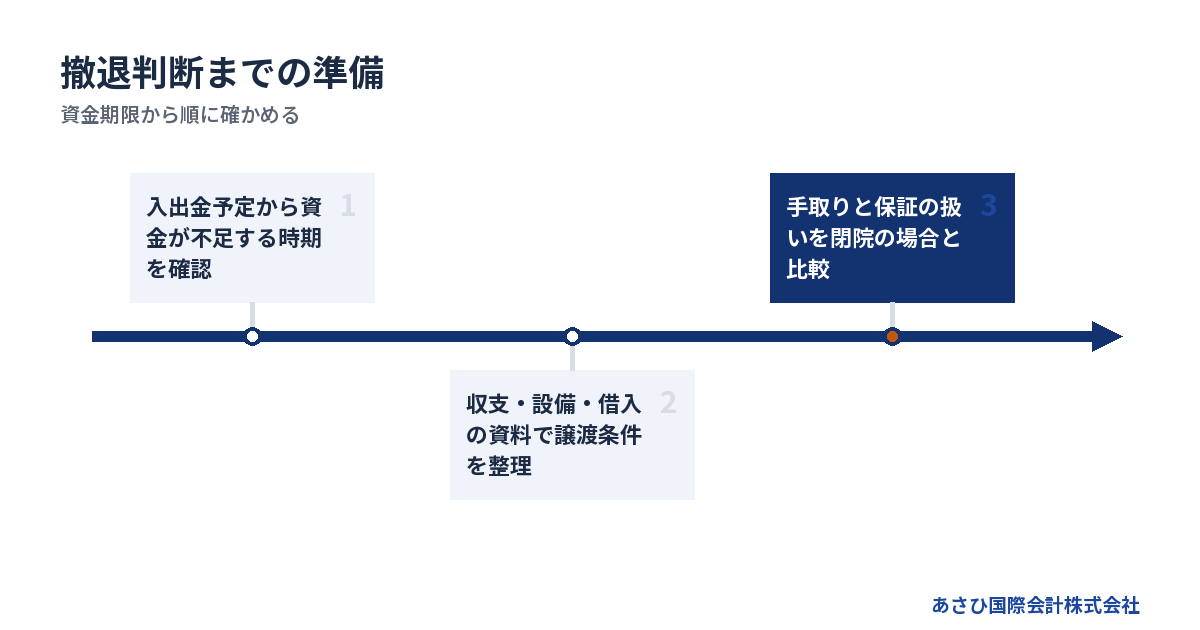
90日以内の撤退判断を目指すなら、資金期限の確認を先におこないます。その期限から逆算して価格を検討し、買い手の条件と閉院費用を比較します。90日間で売却が完了するという意味ではありません。
最初に、診療を続けられる資金期限をつかむ
預金残高だけでは、資金が続く期間を判断できません。近い入金予定と支払予定を重ね、どの時点で不足するかを確認します。
売却が成立した場合の入金は、条件が固まるまで通常の入金予定と分けてください。未成立の取引を前提にすると、判断を遅らせるおそれがあります。
1. 現時点の使える預金を確認する
2. 入金予定を日付ごとに並べる
3. 支払予定を同じ表に記入する
4. 不足する時期と金額を確かめる
資金不足が近いなら、資料が全部そろうまで待つ必要はありません。不足日を先に伝え、価格の検討と債務への対応を並行して考えます。
支払いの順番や特定の債権者への返済は、法的な確認が必要になる場合があります。自己判断で資金を移す前に、依頼する専門家と扱いを確かめましょう。
次に、初期査定に必要な資料をまとめる
初期査定では、収支と財産、契約の状況を把握できる資料を用意します。きれいに作り直すより、既存の資料を使い、不足箇所を明らかにするほうが進めやすくなります。
- 決算書または申告書と直近の試算表
- 診療収入の推移が分かる集計
- 借入残高と返済予定の資料
- 保証契約と担保に関する資料
- 設備一覧とリース契約書
- 賃貸借契約書と人員構成の資料
初期の開示用資料では、患者や従業員の個人情報を広く渡さない形に整えます。詳細な情報は、検討段階と必要性に応じて開示範囲を確認してください。
資料の数字が合わない箇所も隠さず示します。原因が分からなければ「確認中」で構いません。説明のつかない差額を残したまま希望価格だけ出すと、買い手の調査で話が戻りやすくなります。
買い手の条件は、院長の退き方まで書面にする
買い手候補が現れたら、譲渡価格以外の希望も書面で確認します。院長の退任時期や従業員の扱いを後回しにすると、価格合意後に話が止まりかねません。
- 譲渡対象と支払条件
- 院長の勤務期間と役割
- 従業員に提示する雇用条件
- 借入と連帯保証の扱い
- 診療を続けるための確認事項
- 条件が整わない場合の扱い
継続勤務への報酬があるなら、譲渡代金と分けて読みます。院長が働く対価を含んだ総額だけでは、事業の売却価格を比べにくくなるためです。
家族とは、個人に残る責任と今後の働き方を共有してください。従業員への説明は、未確定の話を確定事項として伝えず、説明時期と内容を検討します。買い手候補への情報開示とは別の段取りです。
相談時には、業種経験と費用の精算条件を確かめる
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。ただし、クリニックを含む医療・調剤分野の成約実績はまだありません。一般企業での実績を、医療分野の経験として案内することはありません。
ご相談では、対応できる支援範囲と、医療固有の確認が必要な範囲を分けます。借入の資料整理や事業価値の説明資料の作成を通じ、経営者本人の判断を後方から支えます。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではなく、税金や別途依頼する専門家の費用も区別します。
譲渡代金が見込めない場合や、報酬を賄えない条件の場合は、対応の可否と精算条件を初回相談で確認します。手元資金が乏しくても、相談に必要な費用の心配から資料整理を遅らせる必要はありません。
よくある質問
赤字のクリニックにも売却価格は付きますか?
赤字でも、引継ぎ後の収支や設備の状態によって価格を検討できる可能性があります。赤字の原因が継続するのか、買い手の運営で変わるのかを分けて考えます。院長交代に伴う追加費用も反映し、帳簿の赤字だけで可否を判断しないことです。借入が多い場合は、事業価値とは別に残債の処理を検討します。
売上が分かれば、クリニックの売却相場を計算できますか?
売上だけでは、手取りまで判断できる価格を計算できません。人員や家賃の負担、設備の更新予定、院長交代後の診療体制を合わせて確認します。売上が似ていても、引継ぎ後に残る利益は異なりえます。売却対象と価格の前提をそろえて査定を受け、希望額との差がどこから生じるかを確かめてください。
借入が売却代金より多いと、院長は自己破産になりますか?
借入残高と譲渡価格の差だけで、院長個人の自己破産が決まるわけではありません。本人が債務者なのか保証人なのかを確認し、残債への対応や個人の資産・収入を踏まえて検討します。状況によっては法的整理が適切な場合もあります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。医療固有の手続きは別途確認が必要です。
従業員や患者に知らせずに、価格だけ相談できますか?
初期段階では、個人を特定しない集計資料を使い、価格の検討に必要な情報を整理する進め方が考えられます。ただし、情報管理の方法や開示先は相談時に確認してください。売却を進める段階では、従業員への説明や患者の診療継続について検討が必要になります。秘密のまま引継ぎを終える前提では進められません。
まとめ
まず借入と保証の契約を確かめ、診療収入の資料を使って「いくらで譲れるか」と「返済後に何が残るか」を分けて相談してください。資金が足りなくなる時期を伝えれば、売却と閉院を比較するために、何から確認するかを具体化できます。
あわせて読みたい
- 美容室の閉店と設備の買取で手元に残るお金を増やす査定・撤去・店舗譲渡の組み立て
- クリニックの赤字経営から選ぶ撤退のかたち、診療承継・閉院と借入の整理
- クリニックの閉院手続きは何から始める?診療終了から借入整理までの実務順序
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)