


目次
この記事の対象と結論
廃業を考えている会社の事業承継は、事業の引継ぎと、借入・連帯保証の扱いを一緒に検討できる専門家に相談してください。後継者探しだけで進めると、社長を退いた後も保証が残るおそれがあります。
返済が重く、家族にも話せずにいる。従業員の生活を思うと、会社を閉めるとも言い出せない。こうした悩みを抱えて相談する経営者は珍しくありません。結論が出ていない段階でも話せます。
選ぶ基準は資格名だけでは足りません。資金が尽きる時期を確認し、引き継げる事業を探せるか。法律や税務の判断を誰が担うか。その対応範囲まで確かめます。状況によっては法的整理が適切な場合もあるため、承継の可能性と廃業への備えを並べて考えてください。
事業承継の専門家は、いま困っている問題から選ぶ
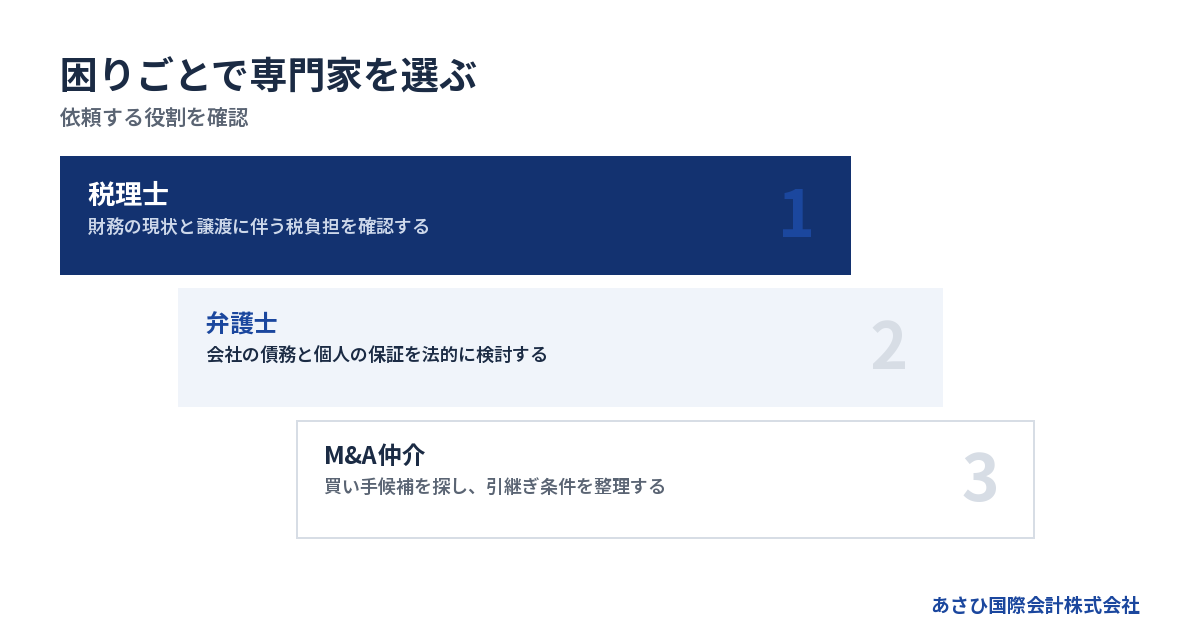
事業承継の相談相手は、税務、債務の整理、買い手探しのうち、どの判断が必要かで変わります。廃業検討中なら、専門家同士の役割分担まで確認してください。
税理士には税負担と会社のお金を確かめる
顧問税理士がいる場合、まず頼みたいのは財務の現状整理です。決算書の利益と、支払いに使える現金は違います。売掛金の回収が遅れていれば、帳簿上は黒字でも資金が不足します。
譲渡代金だけで承継を判断するのも早計です。譲り方によって、代金を受け取る人や会社が変わるためです。税負担を含め、精算後にどこへお金が残るかを確かめます。
相談時には、次の確認を依頼すると話が具体的になります。
- 直近の現預金と未払いを整理する
- 売掛金の回収見込みを確認する
- 譲渡に伴う税負担を検討する
- 会社と個人のお金を分けて整理する
日常の税務を見ていることと、再生を伴う承継の経験は別の話です。「借入が残る会社の譲渡を扱った経験はありますか」と聞いて構いません。顧問との関係を続けながら、必要な分野を補う体制も考えられます。
数字の修正が必要な場合は、いつの情報かもそろえましょう。決算時点と現在の残高が混ざると、使える資金を多く見積もるおそれがあります。
弁護士には債務と契約の法的な判断を求める
返せない借入や保証債務がある場合は、法律面の検討が要ります。事業を残す案があっても、債権者との関係を踏まえて実行できるかを判断するためです。
弁護士の関与を検討する場面には、次のようなものがあります。
- 会社の債務整理が必要になっている
- 個人の保証債務を整理したい
- 債権者から法的な通知が届いている
- 譲渡契約の条件に不安がある
得意分野も確認してください。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、案件の傾向が異なります。優劣の話ではありません。比較したい選択肢に合う経験があるかを見ます。
状況によっては法的整理が適切な場合もあります。承継に時間をかけることで損失が広がるなら、整理を急ぐ判断も必要です。弁護士から整理を勧められたときは、その理由と期限を確認してください。
事業を残したい希望も、同時に伝えて構いません。法的な判断を踏まえて承継を検討できるか、何が障害になるかを聞けば、希望と実行条件を分けて整理できます。
M&A仲介には買い手探しと引継ぎ条件を相談する
会社や事業を第三者へ引き継ぐ候補を探すのが、M&A仲介の役割です。親族や従業員に後継者がいなくても、事業を必要とする買い手が見つかる可能性はあります。
ただし、買い手が見つかるだけでは解決しない問題もあります。借入が重い会社では、譲渡後の運転資金や経営者保証も検討対象です。仲介の担当範囲を聞いておきます。
→ 横にスクロールできます
| 専門家 | 主に扱うこと | 初回に聞くこと |
|---|---|---|
| 税理士 | 財務整理・税務 | 譲渡後の税負担 |
| 弁護士 | 債務整理・法的判断 | 会社と保証の整理 |
| M&A仲介 | 買い手探し・条件設計 | 再生案件の経験 |
依頼先を増やすだけでは、連絡の行き違いも生まれます。誰が日程を整理し、誰が法律や税務を判断するのか。担当範囲を言葉にしてもらってください。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関に示す資料の整備や、事業価値の説明資料の作成が後方支援です。M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
金融機関との協議は経営者ご本人が主体となります。必要に応じて依頼する弁護士等の専門家が、その専門領域を担う体制です。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
廃業と承継の比較では、事業の価値と支払期限を並べる
廃業か承継かは、債務超過の有無だけでは決まりません。引き継げる事業があるかと、引継ぎまで営業を続けられるかを並べて判断します。
親族や従業員が継ぐなら、経営と保証の負担を分けて聞く
身近に後継者候補がいる場合も、本人の意思を確かめるところから始めます。事業を続けたい気持ちと、借入に伴う負担を受け入れられるかは別の論点です。
「子どもが継げば自分は退ける」と思っていても、代表者の交代だけで保証が外れるとは限りません。旧経営者の保証については、金融機関との確認が必要になります。
候補者と話す前に、次の内容を整理してください。
- 引継ぎ後に必要な運転資金
- 会社の借入と現在の保証の状況
- 後継者に任せる経営判断の範囲
- 現経営者が退く時期と関わり方
後継者が現場を知っていても、返済負担まで把握しているとは限りません。苦しい数字を伏せたまま進めると、後から関係を損ねるおそれがあります。専門家を交え、引き受ける条件を共有しましょう。
本人が継がないと判断した場合も、責める必要はありません。親族内の承継が難しいことと、第三者への譲渡が難しいことは同じではないからです。
詳しくは経営者保証は事業承継でどう外す?親族内・社内承継の解除実務をご覧ください。
後継者がいなくても、第三者が事業を評価する余地はある
債務超過とは、帳簿上の資産より負債が多い状態です。それだけで、引き継ぐ価値がないと決まるわけではありません。買い手は、引継ぎ後にどう運営できるかも検討します。
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。出典は自社の成約案件資料で、2026年8月16日確認です。借入の重さだけで承継の余地を判断しない根拠になります。
ただし、この実績から自社も売れると考えるのは早計です。債務超過額が近くても、引継ぎ後に残る仕事は違います。まず確かめたいのは、営業を支える関係が続くかどうかです。
- 主要な取引が引継ぎ後も続くか
- 現場を動かす従業員が残る見込みか
- 稼働に必要な設備を使い続けられるか
- 社長が退いた後も受注に対応できるか
社長の退任で主要取引が終わるなら、引継ぎ期間や条件の検討が先です。従業員と取引が続く見込みなら、その根拠を買い手向け資料にまとめます。借入一覧と、残せる仕事の説明を分ける順序です。
赤字の理由も同じように切り分けます。引継ぎ後も続く支出なのか、運営の変更で見直せる負担なのか。改善を見込むなら、誰が何を変えるかまで説明してください。
営業を続けられる期限が、検討できる案を変える
M&Aを検討する間も、給料や仕入れ代金の支払いは続きます。買い手候補の関心があっても、資金が先に尽きれば計画を進めにくくなります。
まずは直近の支払日を並べてください。残高だけを見るより、いつ不足するかをつかみやすくなります。入金予定も、日付が決まったものと未確定のものを分けます。
→ 横にスクロールできます
| 比較する点 | 承継を検討する場合 | 廃業を検討する場合 |
|---|---|---|
| 事業 | 引継ぎの可否を確認 | 終了までの業務を整理 |
| 従業員 | 雇用条件を検討 | 雇用終了の対応を検討 |
| 資金 | 引継ぎまでの資金 | 閉鎖に要る資金 |
| 借入・保証 | 承継と別に確認 | 終了後の扱いを確認 |
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件はおおむね2〜4週間です。出典は自社の成約所要期間に関する情報で、2026年8月11日確認です。個別案件の所要期間を約束する数字ではありません。
資金計画を最短実績に合わせないでください。たとえば、譲渡予定日より先に給与の支払日が来るなら、その資金の裏付けを先に確認します。買い手が関心を示しただけでは、支払いの原資にできません。
1. 確定した入出金から資金不足の日を出す
2. 買い手の確認と資金準備の日程を重ねる
3. 保証の確認に残る作業と担当を整理する
4. 間に合わない場合の判断日を決める
買い手の回答が遅れた場合も、不足する日付を動かさず再検討します。閉鎖に要る資金まで使う見込みなら、弁護士による整理の検討も待たせないでください。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
連帯保証まで相談できるかは、解除の条件を聞くと分かる
経営者保証を扱う専門家には、誰の同意が必要で、何をもって解除を確認するのかを聞きます。買い手との約束と、金融機関による保証解除を分けて説明できるかが判断材料です。
株式や事業を譲っても、保証は別に確認する
株式を譲って経営者が交代することと、旧経営者の保証が外れることは別の手続きです。買い手が「引き受けます」と述べても、その言葉だけで保証関係が変わるとは限りません。
事業の一部を切り出して譲る場合も、元の会社にどの債務が残るかを整理します。代金の行き先と、個人の保証がどうなるかまで確認してください。
借入先ごとに、保証の確認状況を残すと判断しやすくなります。「銀行には話してある」という説明だけでは、何が済んだか分かりません。
| 確認の段階 | 手元に残す内容 |
|---|---|
| 保証契約の確認 | 対象の借入と保証人 |
| 解除条件の確認 | 同意に必要な条件 |
| 譲渡日程の検討 | 未了の作業と担当 |
| 解除の確認 | 対象と効力が分かる書面 |
譲渡契約に保証解除の約束があっても、金融機関の同意に代わるものではありません。 契約に約束を置くことと、保証関係を解消することの両方を追う必要があります。
ある借入の確認が済んでも、別の借入まで済んだことにはなりません。未確認の保証があれば、その対象を残したまま日程を見直します。確認できない状態で実行するリスクは、弁護士等の専門家と検討してください。
当社は、この確認に使う資料の整備とM&Aの条件設計を担います。金融機関への確認や協議の主体は経営者ご本人です。必要に応じて依頼する弁護士等の専門家と、判断の担当を明らかにします。
保証を付けない話と、すでにある保証債務の整理は違う
経営者保証に関するガイドラインは、保証の解除や整理を検討する枠組みを示しています。ただし、利用する場面ごとに確認する要件が異なります。
新たに保証を求めない取扱いと、返済が難しい保証債務の整理を混同しないでください。財産を開示するだけで、すでにある保証債務が整理されるわけではありません。
同ガイドラインの保証債務整理の要件には、会社側の手続きも含まれます。原文には「同時に行っている、または行う見込みであること」とあります。会社が法的債務整理手続か準則型私的整理手続を申し立てることについての文言です。出典は同ガイドライン7.(1)②で、2026年8月19日確認です。
専門家には、自社でどの場面を検討しているのか聞きます。
- 新たな保証を求めない取扱い
- 既存の保証契約の解除や見直し
- 返済が難しい保証債務の整理
会社側の整理手続きも、保証債務整理の要件の一部です。ほかの要件も含めて検討するため、手続きに進めば利用できると先に決めないでください。会社の財務と個人の保証契約を確認する順序になります。
買い手の約束を確認する業界ルールも判断材料になる
保証解除に買い手が対応しないリスクに備え、業界でもルールが整備されています。専門家選びでは、契約や確認作業にどう反映しているかを聞けます。
M&A支援機関協会の自主規制ルールは、2025年1月1日施行の改正で対応を定めました。最終契約書の草案に、保証解除を買い手に義務付ける条文案を盛り込む内容です。買い手の資力調査と、成立後のリスク説明も対象です。出典は同協会の公表内容で、2026年8月14日確認です。
不適切な買い手の情報を加盟社間で共有する「特定事業者リスト」もあります。2024年10月1日に始まった仕組みです。取引実行日から60営業日以内に保証が解除されない場合、掲載対象になりうるとされています。出典は同協会の公表内容で、2026年8月14日確認です。
この期間を、保証を残してよい猶予と受け取らないでください。リストへの掲載可能性があっても、個別の保証が自動で解除されるわけではありません。
当社は現在、この情報共有の仕組みに加盟していません。制度への参加状況と、個別案件でおこなう買い手調査は分けて説明します。買収代金だけでなく、引継ぎ後の運転資金をどう用意するかも確認対象です。
専門家の経験と契約条件は、依頼前の質問で確かめる
事業承継の専門家を選ぶ際は、登録の有無に加え、似た状況での経験と依頼契約を確認します。難しい条件をどこまで具体的に説明するかも、判断材料になります。
成約件数に加えて、自社に近い条件の経験を聞く
資金に余裕のある会社の承継と、廃業を考える会社の承継では進め方が変わります。実績の件数だけで、自社に合う専門家かを決めないでください。
当社が確認した財務概要のある成約案件9件では、6件が債務超過でした。対象は成約24件のうち資料が残る範囲です。出典は自社の成約案件集計で、2026年8月16日確認です。相談全体の成約率や、すべての案件の財務傾向を表す数字ではありません。
実績を聞く際も、どの範囲を数えたかまで確かめます。相談を受けた件数か、クロージングまで完了した件数か。さらに、譲渡後の保証確認まで担当したかを聞くと、経験の中身が見えてきます。
- 債務超過でも成約した条件を聞く
- 資金不足への対応範囲を聞く
- 保証解除を確認した時点を聞く
- 成約が難しくなった理由を聞く
自社の相談では、「買い手候補がいる」の中身を具体化してください。事業に関心を示した段階と、資料確認を終えて条件を示した段階は違います。買収資金や運転資金の準備が未確認なら、その点も残る課題です。
難しい条件を説明できる専門家なら、次に何を調べるかも示せるはずです。買い手の意思が課題なら条件確認を進める。資金の期限が課題なら継続できる日程を見直す。障害に応じて作業が変わるかを見てください。
登録情報は会社の実体と説明を照らし合わせるために使う
中小企業庁のM&A支援機関登録制度は、依頼先を調べる材料です。公表されている業務内容を確認し、担当者の説明と照らし合わせます。
あさひ国際会計株式会社は同制度の登録支援機関です。公表データベースには「中小M&Aガイドライン第3版 対応」と掲載されています。出典は中小企業庁の登録支援機関の公表情報で、2026年8月19日確認です。
登録があることと、個別の会社で成約できることは分けて見ます。制度名を確認した後は、実際の担当体制まで質問してください。
- 実際に担当する人は誰か
- 依頼範囲はどこまでか
- 法律や税務の判断を誰が担うか
- 進捗をどのように共有するか
担当者の名前だけでなく、不在時の連絡方法も共有しておくと安心です。支払日が迫る局面では、返事を待てる時間も限られます。
また、登録情報と契約する法人名が一致するかも読みます。説明を受けた会社と契約相手が異なる場合は、その理由や役割を確認してください。署名する書面が、誰への依頼なのかを明らかにするためです。
仲介契約では報酬と情報の出し方を読む
仲介契約は、買い手との譲渡契約より先に結ぶことがあります。その時点で、依頼範囲と報酬の発生条件を読んでおきます。
特に確認したいのは、何をもって成約とするかです。途中で条件が変わった場合や、成立しなかった場合の扱いも聞いてください。説明と契約書に違いを感じたら、署名前に質問します。
- 成功報酬の計算方法を確認する
- 追加費用が発生する条件を確認する
- 契約を終了する場合の条件を確認する
- 他の専門家に相談できる範囲を確認する
情報管理も依頼条件の一部です。取引先や従業員に知られる時期によって、営業への影響が変わるためです。買い手候補への情報提供を、誰の了解で進めるかも整理します。
社名を伏せた資料でも、事業の特徴から会社が推測される場合があります。開示を慎重にしたい情報は、その理由を伝えてください。秘密保持の約束と、実際に情報を受け取る相手の範囲を確認します。
買い手からの条件を誰が整理して伝えるかも聞いておきましょう。価格だけ先に伝わり、雇用や保証の条件が後回しになると、判断をやり直すことになります。
費用が払えない不安は、報酬の時期と原資に分けて相談する
専門家の費用は、総額に加え、いつ、誰のお金から払うのかを確認します。当社の仲介報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。この費用条件は2026年8月11日確認の自社情報です。
相談料と成約時の報酬を分けて確かめる
当社の相談は無料で、着手金はありません。成功報酬のみです。出典は2026年8月14日確認の自社の報酬条件です。
手元からの負担がないことと、報酬が無料であることは別です。 譲渡代金から報酬を精算するため、その分は受取額に影響します。提示価格と精算後の金額を分けて見てください。
契約前には、次の点を具体的に確認します。
- 成功報酬はいくらになるか
- どの時点で支払いが発生するか
- 譲渡代金からどう精算するか
- 別途必要な費用があるか
譲渡の形によって、代金の受取人が会社か株主かも変わります。「売れたお金を生活費に使える」と先に見込まず、受取人と支払先を整理しましょう。
譲渡条件が未定なら、見積額が変わる条件も聞きます。価格が変わったときに報酬がどう動くかまで分かれば、条件を比較しやすくなります。手元資金が乏しいことは、初回から伝えて構いません。
別途依頼する専門業務は、見積もりの範囲をそろえる
弁護士や税理士へ別途依頼する場合、その費用が仲介報酬に含まれるかを確認します。仲介が成功報酬でも、別契約の業務まで同じ条件とは限りません。
業務の範囲が異なる見積書は、金額だけでは比べにくいものです。契約書の確認までか、手続きへの対応も含むのか。依頼する作業をそろえて読みます。
| 費用の区分 | 確認する内容 |
|---|---|
| 仲介報酬 | 金額と成約の定義 |
| 法律の専門業務 | 依頼範囲と支払時期 |
| 税務の専門業務 | 検討・申告の範囲 |
| その他の実費 | 内容と負担する人 |
追加の費用がありうる場合は、見込みの下限と上限を出せるか確認してください。幅を出せない段階なら、金額を決めるために何が不足しているかを聞きます。
払える見込みが立たない場合も、契約前に伝えましょう。必要な作業の順序や支払条件を検討できるかを確認するためです。分割や猶予が認められると先に決めつけないでください。
自己破産を選ぶ場合にも、弁護士費用や裁判所への費用の準備が必要です。状況によっては法的整理が適切な場合もあります。費用がないことだけで承継に絞らず、整理に必要な資金も検討します。
手取りと営業継続の資金は別々に見る
譲渡代金が入る予定でも、給料や仕入れ代金の支払日が先に来ることがあります。成約時の報酬と、そこまで営業を続ける資金は別々に確認してください。
検討中は、次の支出を分けて書き出します。
- 引継ぎまで営業を続ける費用
- 譲渡のために必要な費用
- 承継が成立しない場合の閉鎖費用
- 経営者本人の当面の生活費
入金予定にも確度の違いがあります。譲渡が成立する前から、代金が入る前提で支払いを約束すると、条件変更に対応しにくくなります。
「売れれば払える」という計画なら、売れなかった場合も考えます。買い手の判断が遅れたとき、どの時点で計画を見直すか。実際の支払日を使って決めてください。
借入の返済に回るお金と、経営者の手元に残るお金も同じではありません。価格の高さだけで選ばず、保証や費用を含む条件を並べます。成約しても個人の生活資金が乏しい見込みなら、その事情も検討の初期に共有しましょう。
初回相談は、支払日と残せる事業が分かる情報から始める
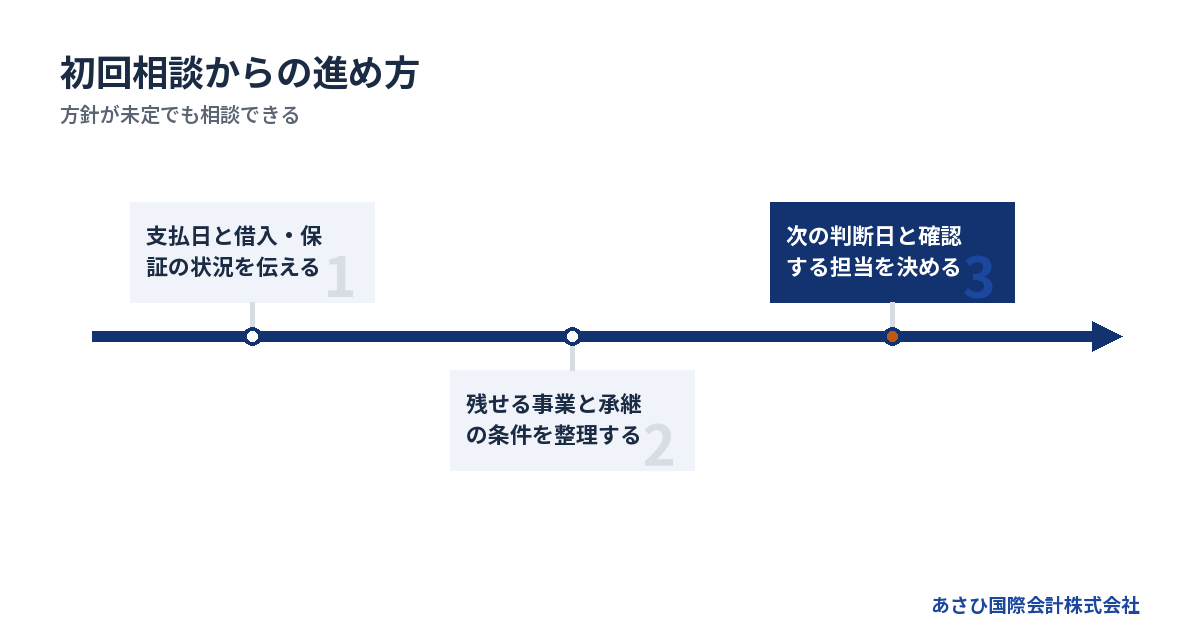
初回相談では、いまの支払いと事業の実態が分かる情報を伝えてください。資料がそろわないことを理由に、連絡を遅らせる必要はありません。
最初に「廃業も考えている」と伝えてよい
相談の入り口で、事業承継を決めている必要はありません。「借入の連帯保証があり、廃業も考えている」と伝えてください。事業を残したい気持ちと、経営を続ける余力がないことは両立します。
最初の連絡では、次の内容があれば状況を共有しやすくなります。
- 何の事業を営んでいるか
- いつの支払いに不安があるか
- 借入と連帯保証がどの程度あるか
- 後継者や買い手候補がいるか
残高が不明なら、概数と分からない部分を分けて伝えます。金融機関から通知が届いている場合は、その内容と日付も添えてください。
家族に心配をかけたくない思いから、相談をためらう方もいます。一人で結論を出すまで待つと、説明に使える時間も減ってしまいます。答えを用意してから連絡しなくても構いません。
従業員や取引先への責任を感じているなら、何を守りたいかを言葉にします。雇用の継続か、未払いへの対応か。希望が分かれば、譲渡条件で確かめる内容も具体的になります。
資料は手元にあるものを集め、不足を明らかにする
初回から資料一式を作り込むより、所在を確認して共有する方が進めやすい場合があります。追加で必要な資料を聞き、目的が分かったうえで準備してください。
手元にあれば、次の資料が役立ちます。
- 直近の決算書と試算表
- 現預金と入出金予定が分かる資料
- 借入の返済予定表
- 保証契約の内容が分かる書類
決算後に状況が悪化しているなら、その変化を補足します。大口の入金が遅れている場合や、取引が終わる見込みがある場合です。古い数字だけでは、現在の余力を判断しにくいためです。
会社と個人の間でお金を動かしている場合も、経緯を整理しましょう。説明しにくい事情ほど、後から分かると検討のやり直しにつながります。誤りや不足も、そのまま伝えてください。
口頭で説明した数字には、後から根拠の書類を添えます。概数を伝えることと、不正確な情報を確定値として扱うことは違います。不明な項目を明らかにしておけば、確認を担当する人も決めやすくなります。
相談後は担当と次の確認日を決める
初回相談の終わりには、誰が次に何を確認するかを整理します。「検討します」という返事だけでは、支払日に間に合うか判断しにくいためです。
再生型M&Aを検討する場合は、次の順序で作業を具体化します。順序は整理のためのもので、保証の確認を買い手探しの完了まで待つという意味ではありません。
1. 資金不足の日と営業継続の条件を出す
2. 残せる仕事を買い手向け資料にまとめる
3. 借入ごとの保証確認を同時に進める
4. 未了事項から次の判断日を決める
当社が担うのは、事業価値の説明資料やM&Aの条件案の作成です。債務整理や契約の法的判断は、依頼する弁護士等の専門家が担います。金融機関との協議に使う資料も、経営者ご本人を支えるために整えます。
次の確認日には、候補先の数だけで進捗を測らないでください。継続資金の見込みが立ったか、譲渡条件が具体化したか。保証の未確認事項が減ったかも照らし合わせます。資金不足の日に間に合わないと分かった段階で、方針を見直すためです。
従業員や取引先への説明時期も検討します。決まった条件と未定の事項を分け、伝える内容を整えてください。雇用を残す希望があるなら、買い手の条件回答に含まれているかまで確認します。
当社には年間60件以上のM&A仲介の成約実績があります。対象は当社がクロージングまで完了した案件で、2026年8月14日確認の自社情報です。個別の会社で同じ結果になるという意味ではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。対象は過去の自社成約案件で、2026年8月16日確認です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
あさひ国際会計株式会社に買収・譲渡を相談するときの確認点
「あさひ国際会計株式会社 買収」と調べている方は、まず相談の目的を整理してください。会社を譲りたいのか、事業を買い受けたいのかで、伝える内容が変わります。当社の役割と、実際に買収する相手を分けて確かめることも大切です。
仲介を依頼する相手と、会社を買収する相手を分ける
当社が案内している業務は、再生型M&Aの仲介や事業承継支援です。連帯保証の解除を見据えたスキームのご提案も含まれます。当社は直接買収をおこなう主体ではなく、仲介・FAとして支援する立場です。
買収の提案を受けたら、誰が譲り受けるのかを確認しましょう。仲介への依頼と、買い手との譲渡条件の合意を分けて読むと、役割を整理しやすくなります。
- 仲介を依頼する法人を確認する
- 買収する法人と契約当事者を確認する
- 代金を支払う主体を確認する
- 引継ぎ後の経営を担う人を確認する
説明に出てくる法人と、契約書の相手が違う場合は理由を聞いてください。「買収の話がある」という段階でも、相手や条件が未定のことがあります。
売り手は、買収価格と事業を続ける条件を一緒に伝える
売り手として相談するなら、希望価格に加えて、残したいものを伝えましょう。従業員の雇用を続けたいのか、社長自身は退任を希望するのか。その希望によって、買い手に確かめる内容も変わります。
赤字や債務超過があっても、譲渡の余地を検討できる場合があります。ただし、過去の成約実績だけで自社の買収可否や価格は決められません。現在の仕事が引継ぎ後も続くかを、資料で説明することが出発点です。
借入残高と希望価格を同じ欄にまとめず、別々に示してください。会社の借入をどう扱うかと、譲渡代金を誰が受け取るかを整理しやすくするためです。連帯保証の状況も添えると、残る確認事項が見えやすくなります。
買い手は、買収後の運営と資金の準備を具体化する
買い手として相談する場合は、希望する業種と買収の目的を伝えてください。既存事業とのつながりや、引継ぎ後の運営方針も検討材料になります。
売り手に条件を示す前には、次の点を整理しておきましょう。
- 買収代金の原資を説明できるか
- 引継ぎ後の運転資金を用意できるか
- 現場を管理する人を確保できるか
- 雇用や取引の継続条件を示せるか
買収代金を払える見込みだけで、事業の継続まで判断しないことが大切です。資金の準備が未確定なら、その点を明らかにしてください。候補会社の紹介や成約の見込みは、希望条件を確認したうえで個別に検討します。
保証と支援範囲は、買収の合意とは別に確かめる
買い手との合意だけで、経営者の連帯保証が外れるとは限りません。解除には金融機関の同意が前提となるため、買収日程とあわせて確認します。
金融機関との協議は、経営者ご本人が主体です。必要に応じて依頼する弁護士等の専門家が、その専門領域を担います。当社は資料の整備と条件設計を通じて、ご本人の協議を支える立場です。状況によっては法的整理が適切な場合もあります。
初回相談では、買収を進めたい希望と、まだ判断できない点を分けて伝えてください。買い手の条件回答を待つ間も、営業を続けられる期限を確認しましょう。仲介への相談を、売却や買収を決めた後だけのものと考える必要はありません。
よくある質問
事業承継の相談は、後継者や廃業の方針が決まっていない段階でも始められます。初回は、借入と保証を含めて比較すべき選択肢を整理する場です。
顧問税理士がいても、別の事業承継の専門家に相談してよいですか?
相談できます。顧問税理士には財務や税務の整理をお願いし、買い手探しや再生の検討を別の専門家が担う体制も考えられます。最初に役割を共有し、同じ作業を重ねて依頼しないよう調整してください。情報を共有する範囲も、経営者ご本人の了解のもとで決めます。
債務超過で、他社に断られた会社でも相談できますか?
当社では、他社で断られた案件の相談も承っています。ただし、状況によっては法的整理が適切な場合もあります。断られた理由が分かれば、その内容を伝えてください。買い手の条件が合わなかったのか、資金の期限が理由だったのかで再検討する内容が変わります。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
従業員や家族にまだ話していなくても相談できますか?
説明前の段階でも相談できます。誰に何を伝えているかを共有し、今後の説明時期を検討してください。従業員には働く場所や給与への不安があり、家族には暮らしへの不安があります。承継の条件が固まった部分と、未定の部分を分けて伝える準備が必要です。説明を待てる期限も、資金や雇用の状況に応じて確かめます。
専門家に相談すれば、廃業や自己破産を避けられますか?
相談だけで回避が決まるわけではありません。事業を引き継げるか、資金が間に合うか、借入や保証をどう扱えるかで変わります。状況によっては法的整理が適切な場合もあります。弁護士の助言を受けているなら、その判断の理由を共有してください。事業を残す検討と、難しかった場合の備えを並べ、必要な整理の判断を遅らせないようにします。
あさひ国際会計株式会社に相談すると、同社が買収するのですか?
当社が案内しているのは、再生型M&Aの仲介や事業承継支援です。当社は直接買収をおこなう主体ではなく、仲介・FAとして支援する立場です。提案を受けた際は、実際の買い手と仲介の役割を確認してください。買収の可否や条件は、会社の状況と買い手の意向を踏まえて検討します。
まとめ
事業承継の専門家へ連絡するときは、廃業も考えていることを伝え、次の支払日と連帯保証の有無を添えてください。あさひ国際会計株式会社の無料相談で、引き継げる事業と、借入・保証を含めて確認すべき条件を整理しましょう。
あわせて読みたい
- 廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探る
- 事業承継の無料相談から始める廃業の迷いと借入・連帯保証を抱えた社長の出口探し
- 廃業の相談を税理士にするとき、税金・借入・連帯保証まで話すための実務ノート
- 郡山で廃業の相談をするなら、会社の借入と社長の連帯保証を一緒に話せる相手へ
- 事業再生とは、続けられる事業を残す取り組み|廃業と連帯保証に悩む社長へ
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)