


目次
この記事の対象と結論
特別清算の和解型は、対象となる債権者と個別に合意し、会社の債務を整理する進め方です。解散と申立てを経て、裁判所の関与のもとで和解・弁済を進めます。申立ての前から、債権者の理解を得られるか見極める作業が必要です。
借入を返しきれず、廃業を考えている。社長の連帯保証まで請求されたら、家族の暮らしはどうなるのか。その不安から、会社をたたむ手順を決められない方もいるはずです。
和解型で会社の債務を整理しても、社長の連帯保証が自動で消えるわけではありません。 会社の清算と個人の保証を並行して検討します。
廃業や保証について相談する経営者は珍しくありません。手続きを決めてから相談する必要はなく、借入と手元資金を整理する段階から動けます。
和解型は債権者との個別合意を積み重ねる進め方
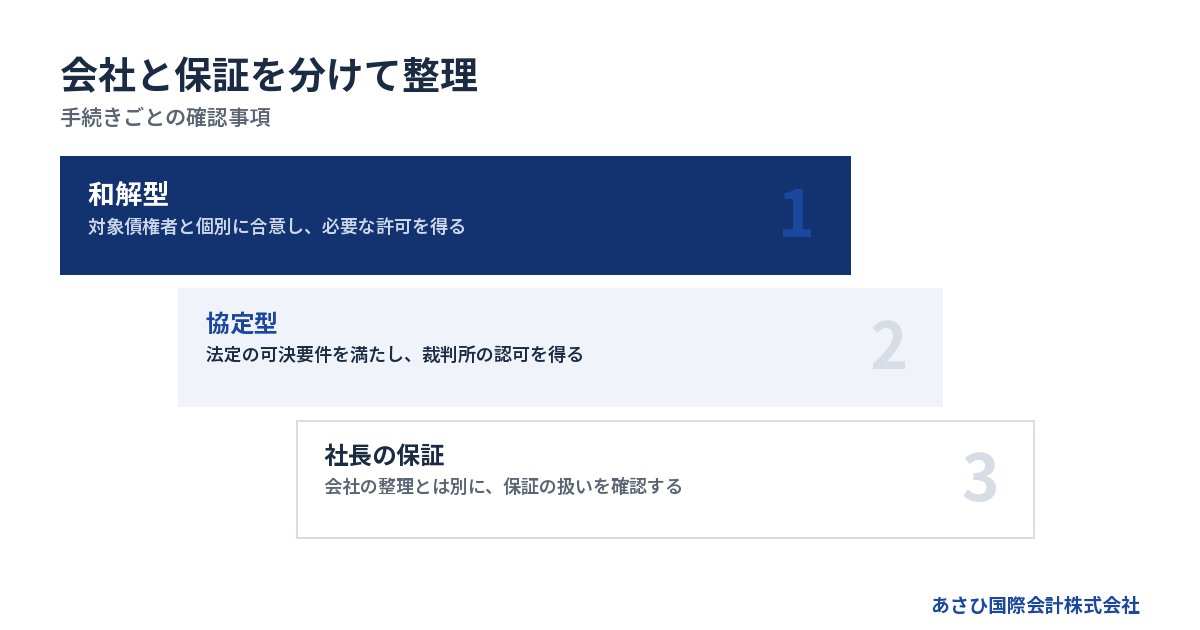
特別清算の和解型では、債務の減額などを求める相手と、個別に和解条件を詰めます。裁判所への申立てだけで、反対する債権者の債権を減らせる仕組みではありません。
「和解型」は特別清算の実務上の呼び方
会社を終える際に、財産を換金し、債務を支払い、残った財産を処理するのが清算です。その清算を進める会社に一定の事情があると、裁判所が関与する特別清算の対象になります。
会社法第510条では、対象を清算株式会社としています。開始原因のひとつが「債務超過の疑い」です。会社の財産だけでは債務を返せない疑いがある状態を指します。
したがって、営業をやめると決めただけでは特別清算は始まりません。会社の解散を経て、清算中の会社として手続きを進める順序です。
その特別清算で、債権者と個別の和解を結ぶ進め方を「和解型」と呼びます。独立した別制度の名称ではなく、特別清算のなかで債務を処理する方法の呼び分けです。
制度の入口は、会社法第510条・第511条が根拠になります。解散との関係を先に整理したい方は、詳しくは特別清算とは何か|破産との違いから利用条件・会社と保証の整理までをご覧ください。
協定型との違いは合意のまとめ方にある
和解型と協定型では、債権者の合意をどのようにまとめるかが異なります。名前だけで有利・不利を決めるより、誰にどの条件を求めるかを見るほうが実務に近い判断になります。
→ 横にスクロールできます
| 比較する点 | 和解型 | 協定型 |
|---|---|---|
| 条件のまとめ方 | 債権者との個別和解 | 協定としてまとめる |
| 同意の扱い | 和解相手の同意 | 法定の可決要件 |
| 裁判所の関与 | 和解の許可など | 協定の認可など |
| 検討の出発点 | 個別合意の見通し | 協定成立の見通し |
和解型では、債務の減額などに応じてもらう相手ごとに、条件を合意する必要があります。「主な銀行が賛成したので、残りの債権者も同じ条件に従う」という扱いにはできません。
一方で、すべての債権者に同じ和解契約を結んでもらうと決まっているわけでもありません。全額を支払う債権と、減額を求める債権では、処理の内容が異なります。その区分が適切かも検討対象です。
債権者が少ないだけでは利用を決められない
借入先が限られていれば、個別の合意をまとめやすいことはあります。ただし、銀行の数だけでは判断できません。
帳簿や契約を確認すると、金融機関以外にも支払いが残っている場合があります。
- 仕入先への買掛金
- 従業員への未払賃金
- 賃貸借契約の未払金
- 税金や社会保険料の滞納
- 役員や関係会社からの借入
債務の種類によって、処理上の扱いは異なります。銀行への返済条件だけを作り、ほかの支払いを後回しにすると、清算の途中で資金が足りなくなるおそれがあります。
また、債権額や取引内容に争いがあれば、合意の前提から確認が必要です。和解型に向くかどうかは、債権者の顔ぶれに加え、債務を把握できているか、説明できる財産があるかで見極めます。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
申立ての準備は財産・債務・資金の洗い出しから
和解型の準備では、返済に使える財産と、清算を終えるまでの支出を整理します。帳簿上の資産額だけで和解条件を作ると、実際に支払う段階で不足が生じかねません。
資産は「いくらで現金になるか」で見直す
決算書に載る金額と、処分して受け取れる金額は異なります。売掛金にも回収できるものと、回収の見通しが立たないものがあるはずです。
まず、会社の財産を次のように分けて確認します。
- 預金は使える残高を確認する
- 売掛金は回収時期を確認する
- 在庫は売却の見込みを確認する
- 設備は処分額と費用を確認する
- 敷金は返還条件を確認する
たとえば設備に値段がついても、撤去費用がかかれば手元に残る額は減ります。売却先が見つかっただけで、返済原資が確保できたと考えるのは早い段階です。
担保のある財産にも気をつけます。処分代金を自由に使えるとは限らないため、担保の内容と債権者の権利を確認する必要があります。
清算人や依頼する弁護士が判断できるよう、見積書と契約書を対応させて整理します。金額だけの一覧より、「なぜその額を回収できると考えたか」が伝わる資料を用意してください。
債権者一覧には保証と担保もひもづける
借入残高だけを並べても、会社と社長の負担は見えません。借入ごとに、保証人と担保をひもづけた一覧を作ります。
確認に使う主な資料は、次のとおりです。
- 借入契約書
- 返済予定表
- 保証契約書
- 担保に関する契約書
- 残高が分かる通知や明細
保証契約書が見つからない場合は、不明と記載したまま相談して構いません。記憶で埋めると、保証の範囲を取り違えるおそれがあります。
請求書が届いていない支出も確認対象です。店舗の退去費用など、契約を終えることで発生する負担を見落とさないようにします。
社長から会社への貸付金も、一覧から外さないでください。身内の債務だからと先に返済すると、ほかの債権者との関係で問題になる可能性があります。金額と経緯を開示し、処理を検討します。
清算費用を差し引いて和解の原資を考える
財産の回収見込額が、そのまま債権者に配れる額になるわけではありません。清算の途中にも支出が続きます。
資金計画には、少なくとも次の項目を分けて載せます。
- 専門家へ支払う報酬
- 裁判所の手続きに要する費用
- 登記や公告に要する費用
- 財産の保管や処分に要する費用
- 事務所の維持や退去に要する費用
依頼時の見積りでは、どこまでが含まれるかを確認します。個別和解の作成、追加の債権者対応、社長の保証整理が、同じ報酬に含まれるとは限りません。
金額の相場を一律に当てはめると、必要な予算を読み違えます。債権者の数や争いの有無など、見積りの前提をそろえて確認するほうが、追加負担を把握しやすくなります。
合意の見通しを確かめてから日程を組む
和解型を予定するなら、申立ての前から債権者の反応を確認します。条件を説明してもらうために、資産と債務の全体像を整える作業が先にあります。
確認したいのは、単に「協力する」という言葉ではありません。
- 返済原資の説明を理解しているか
- 減額を検討する余地があるか
- 判断に必要な資料は何か
- 内部の承認に何が必要か
- 保証債務を別途扱う必要があるか
担当者が前向きでも、債権者として正式に決定したとは限りません。意思決定の段階を区別して記録します。
条件交渉は経営者本人が担い、必要に応じて依頼した弁護士が対応します。仲介会社による資料作成と、法律上の和解交渉は、依頼する仕事を分けておくと混乱を減らせます。
特別清算の和解型は解散から和解・弁済へ進む
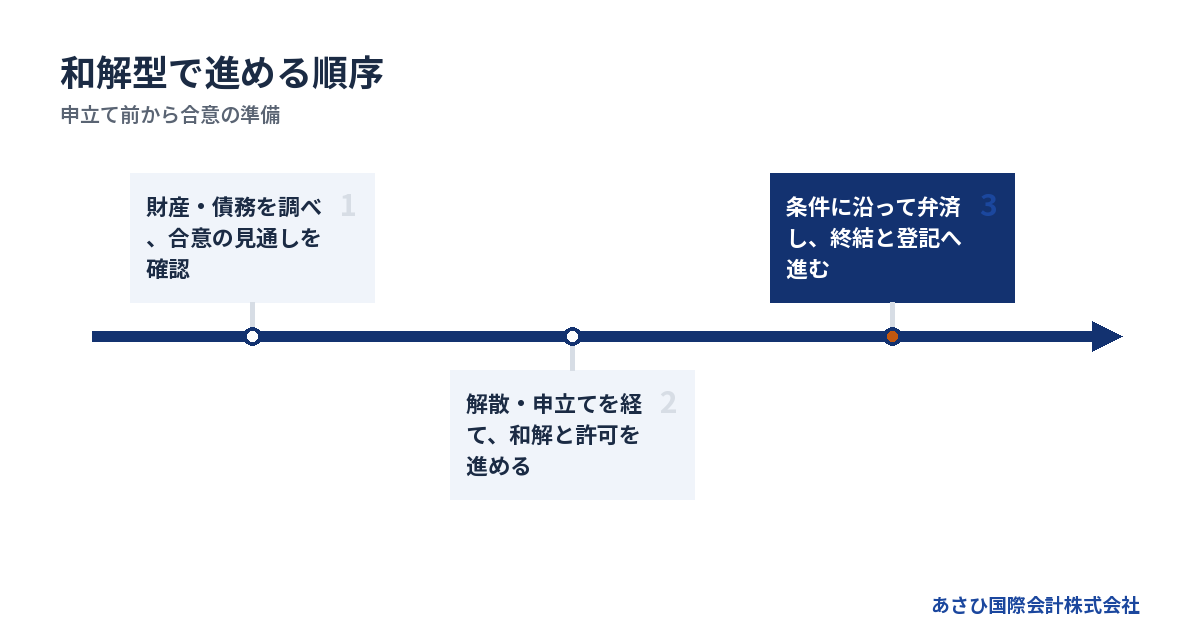
特別清算の和解型の流れは、解散、申立て、個別和解、弁済、清算の終了という順序が基本です。ただし、条件の打診や資料作成は申立ての前から進めるため、作業がきれいに分かれるわけではありません。
解散して清算人が会社の整理を担う
通常の営業を続ける会社から、会社を終えるための清算を進める状態へ移ります。解散したからといって、その日に法人が消えるわけではありません。
会社法第471条は、解散の事由として「株主総会の決議」などを挙げています。株主総会の決議による解散を予定する場合は、必要な手続きと登記を確認します。
清算段階で会社の財産や債務の処理を担うのが清算人です。経営者がその役割を担う場合でも、これまでと同じ感覚で支出を決めてよいとは限りません。
この段階の確認事項は、次のように整理できます。
1. 解散のための社内手続きを整える
2. 清算人を定める
3. 解散などの登記を進める
4. 財産と債務の状況を調べる
5. 債権者への公告や通知を進める
公告や通知には所定の扱いがあります。銀行と事前に話がついていても、省いてよいと自己判断しないでください。取引先からの請求が後になって判明することも想定します。
特別清算を申し立てて開始の判断を受ける
清算株式会社に特別清算の開始原因がある場合、裁判所に申立てをおこないます。申立てができる立場は、会社法第511条に定められています。
同条第2項は、債務超過の疑いがある場合について規定しています。清算人は「申立てをしなければならない」とされている点に注意してください。債務超過の疑いを把握した後も、任意の判断で放置できるという意味ではありません。
申立てでは、会社の状況と清算の方針を説明します。裁判所から補足資料や説明を求められる場合もあるため、帳簿と実際の残高が対応しているかを確認しておきます。
提出を終えただけでは、特別清算の開始決定を受けたことにはなりません。申立てと裁判所の判断は別の段階です。
解散から申立てまでを詳しく確認したい方は、会社の特別清算手続きは解散から始まる―申立ての条件と連帯保証の整理までをご覧ください。
和解条件を固めて裁判所の許可を得る
和解型では、対象債権者と合意する条件を文書にします。口頭で減額の感触を得ただけでは、支払いを実行する根拠として不十分です。
主な確認項目は、次のとおりです。
- 対象となる債権の範囲
- 支払う金額と支払期日
- 支払い後の残債務の扱い
- 条件を履行できない場合の扱い
- 保証人への請求の扱い
会社に対する債権の処理と、保証人に対する権利の扱いを混同しないようにします。会社側の和解書だけを見て、保証まで解決したと判断するのは避けてください。
特別清算中の和解は、原則として裁判所の許可が必要です。許可申請と契約の効力が生じる時点をどう組み立てるかは、依頼した弁護士が裁判所の運用も確認して進めます。
債権者が署名すれば手続きがすべて終わる、という順序ではありません。合意の成立、必要な許可、実際の弁済を、それぞれ確認する必要があります。
裁判所への説明では、和解内容だけでなく原資の裏付けも問われます。売却予定の財産がまだ現金になっていないなら、その不確実さを織り込んだ条件を検討します。
弁済後に残る事務を片づけて終了へ進む
和解が整ったら、条件に従って支払いを実行します。振込記録や受領の確認を残し、和解書の金額と対応させます。
残債務の扱いが支払いの完了を条件としている場合、その条件を満たしたかの確認も必要です。署名日と、債務の整理が効力を生じる日が同じとは限りません。
清算の終盤では、未処理のものが残っていないかを点検します。
- 和解に基づく支払いの完了
- 未回収の財産の処理
- 未処理の契約や請求の確認
- 清算に関する計算と報告
- 裁判所の終結と登記の手続き
特別清算の終結に関する裁判所の手続きと、会社の清算結了に関する登記は区別して管理します。どこまで終わったのかを、書類で確認するためです。
経営者の手元にも、後から経緯を説明できる資料を残します。会社の整理を終えた後に保証の協議が続く場合は、その担当と連絡先を引き継いでおきます。
合意が難しいときは資金を使い切る前に方針を見直す
和解型の見通しが崩れた場合は、残る資金と未合意の債務を見て方針を再検討します。合意を待ち続ける間にも、会社を維持する支出は増えていきます。
反対の理由を分けると次の判断ができる
債権者が応じない場合、理由によって対応は異なります。資料が足りないのか、条件に納得していないのかを分けて把握します。
整理する項目は、次のとおりです。
- 債権額の認識に違いがある
- 財産の評価に疑問がある
- 弁済額や時期に不満がある
- ほかの債権者との扱いに疑問がある
- 保証や担保の処理が決まっていない
資料不足であれば、追加説明によって検討が進む余地があります。原資そのものが足りない場合は、説明を増やすだけでは解決しません。
ほかの債権者に示した条件との整合も必要です。反対する相手だけに上乗せを約束すると、全体の合意や公平な処理を損なうおそれがあります。
条件を変えるときは、弁護士と資金計画を見直します。個々の交渉を進めながら、会社全体で履行できるかを確認する作業です。
和解の見通しが立たなければ破産も検討する
減額に応じてもらえず、全額を支払う原資もない。財産や債務の調査が進まず、合意の前提を整えられない。こうした場合には、和解型を続ける妥当性を検討し直します。
別の進め方を選ぶことは、経営者の失敗を意味しません。会社の財産をどう処理すれば、関係者への損失の拡大を抑えられるかという判断です。
特別清算を進めることが難しい事情があれば、破産を含めた手続きの見直しが必要になります。状況によっては法的整理として破産が適切な場合もあります。
破産を避けたい気持ちから、支払えない条件に署名するのは危険です。約束を守る原資がなければ、清算を終える見通しも立ちません。
弁護士には、和解型が難しくなる条件もあわせて確認してください。切り替えを検討する時点が分かれば、資金を使い切る前に判断しやすくなります。
期間は「次に何を待つか」で管理する
特別清算の期間を、一律の日数や月数で見積もるのは適切ではありません。債権者の判断や財産の換金に要する時間で、進み方が変わります。
裁判所の標準期間として確認できていない数字を、資金繰りの前提に置くのも避けます。自社について、次に何が済めば進めるかを確認してください。
→ 横にスクロールできます
| 待っていること | 確認する相手 | 資金面の確認 |
|---|---|---|
| 財産の売却 | 売却の担当者 | 入金の見通し |
| 和解条件の承認 | 交渉を担う本人・弁護士 | 原資の維持 |
| 裁判所の判断 | 依頼した弁護士 | 継続する支出 |
| 契約の終了 | 契約処理の担当者 | 最終請求額 |
日程が延びたら、維持費が増えるだけとは限りません。在庫の価値が下がったり、売掛金の回収が難しくなったりする場合もあります。
「あと少し待てばまとまりそう」という感触と、待てる資金があることは別です。進捗を確認するたびに、残る資金を更新します。
社長の連帯保証は会社の和解と別に確認する
会社への債権を和解で整理しても、金融機関が社長に持つ保証債権は別に確認が必要です。会社の清算を終える計画に、経営者個人の保証をどう扱うかも組み込みます。
会社の減額が個人にも及ぶとは限らない
「会社が一部を支払えば、残りは免除する」と合意できても、その内容だけでは社長の負担を判断できません。保証人への権利を残す条件になっている場合があるためです。
確認するのは、会社の和解書に加え、保証についての合意や通知です。
- どの借入の保証を対象にするか
- 保証債務を残す条件があるか
- 解除や整理の効力はいつ生じるか
- 条件の履行を何で確認するか
銀行の担当者から口頭で説明を受けた場合も、正式な書面との対応を確認します。「会社側は終わった」という説明を、個人側も終わった意味に読み替えないでください。
また、保証が複数あれば、借入ごとに結果が異なる可能性があります。一部の金融機関の合意だけで、残りの保証も整理されたとは扱えません。
経営者保証ガイドラインは要件の確認から始める
個人が負う保証債務について、一定の要件のもとで整理を求める枠組みがあります。「経営者保証に関するガイドライン」です。
すでに負っている保証債務を整理する場合は、同ガイドラインの第7項を確認します。新たな保証を付けないための要件と、既存の保証を整理する要件は区別します。
会社側で法的整理または準則型私的整理を申し立てていることも条件に関係します。同時に申し立てる場合や、申し立てる見込みがある場合も含まれます。
特別清算を予定していることだけで、個人の保証整理が認められるわけではありません。保証人の資産や返済能力などを踏まえて、対象となる債権者との合意を検討します。制度の内容は全国銀行協会「経営者保証に関するガイドライン」で確認できます。
会社の処理を先に終えてから考えると、必要な資料や協議の順序が合わなくなるおそれがあります。保証の整理も希望することを、相談の初期に伝えてください。
詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
家族の生活費と会社のお金を分けて把握する
社長の保証を整理する検討では、個人の資産や債務の確認も必要になります。家計を守りたいときほど、会社の預金と個人の預金を分けて把握してください。
手元で整理する項目は、次のとおりです。
- 個人名義の預金や不動産
- 個人で負っている借入
- 家族が署名した保証の有無
- 日々の生活に必要な支出
- 今後の仕事や収入の見通し
家族だからという理由だけで、会社の借入や社長の保証を引き受けるわけではありません。ただし、家族自身が保証人になっている場合は、その契約の確認が必要です。
生活費を確保したいからといって、会社から個人へ資金を移してよいとは限りません。資産を隠したり、名義だけを変えたりせず、事情を開示して扱いを相談します。
家族への説明では、決まったことと未定のことを分けます。会社の清算と個人の生活を同じ言葉で話すと、不安が広がりやすくなるためです。
事業を引き継ぐ余地と清算の実務を一緒に検討する
廃業を考える段階でも、事業の一部や全部を引き継げる可能性はあります。引継ぎを検討する場合は、売却だけを先行させず、その後の清算と保証整理まで収支をつなげて考えます。
事業譲渡の代金と社長の手取りを混同しない
会社が営む事業に買い手がつけば、その譲渡を検討できます。会社を終えることと、従業員が働く事業を残すことを両立できる余地があります。
ただし、買い手が見つかれば債務もすべて引き継がれる、という意味ではありません。引き継ぐ資産や契約と、元の会社に残る債務を確認します。
会社が事業を譲渡した場合、譲渡代金は会社に入るお金です。社長個人が自由に受け取れる額とは区別してください。会社に残る債務や清算費用を、その資金でどこまで処理できるか検討します。
従業員の雇用や取引契約にも、それぞれ確認が必要です。「事業が売れた」という説明だけで、働く条件まで決まったことにはなりません。
譲渡を挟む計画では、次の順序で整合を見ます。
1. 引継ぎの対象と条件を確認する
2. 会社に入る代金を確認する
3. 残る債務と清算費用を計算する
4. 債権者への説明資料を整える
5. 個人の保証の扱いを確認する
急いだ資産移転は和解の説明を難しくする
知人の会社などへ、事業や設備を先に移すのは慎重に考える必要があります。価格や相手を選んだ理由を説明できなければ、債権者から疑問を持たれるおそれがあるためです。
帳簿上の価格だけで、取引の妥当性が決まるわけでもありません。設備の状態や収益の見通しなど、価値を説明する根拠が求められます。
特に、経営者や親族と関係のある相手への譲渡では、取引の経緯を記録します。名義を移せば会社の問題を切り離せる、という考えで進めないでください。
和解型を予定しているなら、財産の処分が後の合意にどう影響するかを先に確認します。依頼した弁護士による法的な検討と、事業価値の説明資料をそろえて進める段取りです。
法律・税務・M&Aで依頼する仕事を分ける
相談先を選ぶ際は、会社の清算と保証の整理をどこまで扱うか確認します。専門家の名称だけで、依頼範囲が同じだとは判断できません。
| 担当 | 主に確認する仕事 |
|---|---|
| 経営者本人・清算人 | 事実の説明と意思決定 |
| 弁護士 | 法的判断・交渉・申立て |
| 税理士 | 清算や債務免除の税務 |
| M&A仲介会社 | 買い手探索・譲渡条件整理 |
債務の免除や資産売却がある場合、税務への影響も確認します。現預金の動きだけを計算していると、後で必要な負担を見落とす可能性があります。
弁護士に依頼する際は、個別和解と保証債務の整理まで依頼範囲に入るかを確かめます。手続きの申立てだけを想定した見積りとは、扱う仕事が異なる場合があります。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なります。状況によっては法的整理である破産・清算が適切な場合もあります。望む結論だけを伝えるより、残したいものと資金の期限を伝えるほうが検討を進めやすくなります。
あさひ国際会計は資料整備とM&Aの設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームの提案と、事業の引継ぎを検討するための後方支援を担います。
具体的には、事業価値の説明資料や財務資料を整え、M&Aの条件を設計します。金融機関との交渉の主体は経営者本人です。必要に応じて依頼した弁護士が交渉を担います。
和解型の法的判断や裁判所への申立ては、弁護士が扱う仕事です。当社への相談では、事業の引継ぎを検討できるか、清算計画にどの資料が必要かを整理します。
相談は無料で、M&A仲介は成功報酬のみ、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料になる意味ではありません。
また、この報酬の説明は当社のM&A仲介についてのものです。特別清算の裁判所費用や弁護士費用まで、同じ条件になるとは限りません。清算に必要な予算は分けて確認します。
よくある質問
和解型は債権者全員が同意しないと進められませんか?
個別和解で減額などを求める相手の同意が必要です。ほかの債権者が賛成していることだけで、反対する相手にも和解条件を及ぼすことはできません。一方、全額を支払う債権まで同じ和解契約の対象になるとは限りません。債権の種類と処理方針を確認します。
申立てをすれば銀行への返済を止めてもよいですか?
申立てをしたという理由だけで、個々の支払いの扱いを自己判断しないでください。裁判所の判断や手続きの段階、債務の内容によって検討が必要です。銀行への返済に限らず、従業員や取引先への支払いも一覧にして、依頼した弁護士と確認します。
特別清算の費用を払えない場合はどうなりますか?
費用を確保できなければ、予定した申立てや清算を進めることが難しくなります。会社に回収できる財産があるか、支出を減らせるか、手続き自体を見直す必要があるかを検討します。経営者が個人で借り入れて補うと決める前に、会社と個人の資金を分けて相談してください。
会社の特別清算が終われば社長も自己破産を避けられますか?
会社の特別清算の終了だけでは、社長の保証債務の結論は決まりません。保証解除や保証債務の整理について、対象となる金融機関の同意と条件を確認する必要があります。個人の資産や収入も踏まえて検討するため、会社の申立てを準備する段階から保証の状況を伝えてください。
まとめ
借入・保証の契約書と直近の資金残高を手元に置き、未払いの相手と次の支払日を書き出してください。事業を引き継ぐ余地も含めて検討したい方は、その資料がそろった範囲で、あさひ国際会計株式会社の無料相談にお伝えください。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 特別清算の弁済禁止期間に払えるお金・払えないお金と、支払い再開の判断基準
- 特別清算の流れを解散から終結までたどる、借入と社長の保証を残さないための確認
- 私的整理の流れをたどる実務ノート|廃業相談から債権者の合意・保証の整理まで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月26日