


目次
この記事の対象と結論
私的整理は、資金と借入の把握から始め、整理方針を決め、債権者との協議・合意を経て実行する流れが基本です。廃業を考えている場合も、事業を引き継げる余地と、経営者の連帯保証を並行して確かめます。
「会社を閉じたいが、借金が自分に来るのが怖い」。その不安を抱えたまま、廃業の日だけを先に決める必要はありません。会社の債務と個人の保証は、分けて整理する課題です。
債権者の合意がまとまるまで待てる資金があるか。 私的整理を検討する入口では、この確認が欠かせません。合意の見込みが乏しい場合や資金が持たない場合は、法的整理も比較します。資料が不足していても、次の支払日と手元資金が分かれば、相談の入口になります。
私的整理の流れは、準備・協議・実行の順に進む
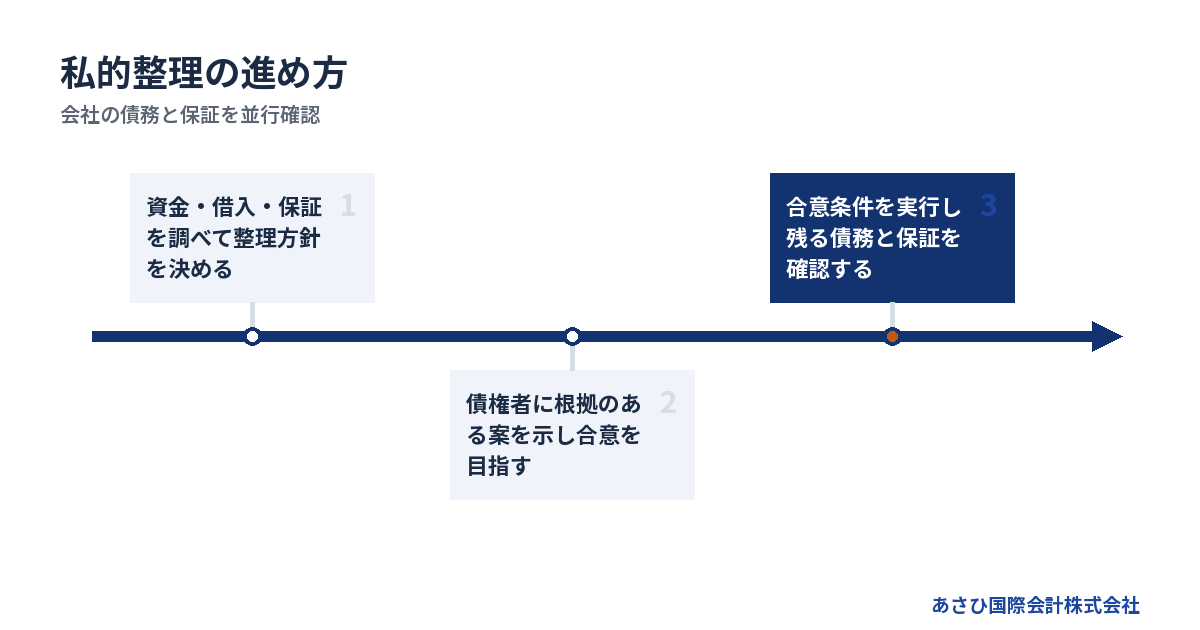
私的整理では、経営者本人と、必要に応じて依頼する弁護士等の専門家が債権者との協議を進めます。相談を始めただけで、返済や請求が止まるわけではありません。
相談から終了までに何をするのか
一般的な進め方は、次の順番です。利用する枠組みや債務の内容によって、並行して進める作業もあります。
1. 手元資金と支払期限を確かめる
2. 借入・担保・保証の資料をそろえる
3. 継続・譲渡・廃業の方針を比べる
4. 債権者に整理案を示して協議する
5. 合意内容を書面にして実行する
6. 残る支払いと保証の扱いを確認する
最初の相談で、借金の減額幅や終了日が決まるとは限りません。回収できる売掛金や資産の処分見込みを調べて、返済に充てられる金額を詰めるためです。調査の結果、当初の方針が変わることもあります。
廃業を前提に相談するなら、営業を止める時期と債務整理の終了時期を区別します。営業を終えてからも、入金確認や契約の解約などが残る場合があるからです。最後まで必要になる資金を見積もって進めます。
任意の話し合いと準則型私的整理の違い
債権者との合意に基づき、返済条件や債務の扱いを決めるのが私的整理の基本です。そのうち、公表された手順や基準に沿って進める枠組みを、準則型私的整理と呼びます。
会社と金融機関が個別に話し合う場合と、準則型の枠組みを使う場合では、必要な資料や関与する専門家が異なります。経営者保証の整理を考えるときは、この違いが手続きの選択に関わります。
たとえば、経営者保証に関するガイドラインでは、会社側の手続きにも条件があります。返済条件を個別に変更しただけで、その条件を満たすとは限りません。会社の借入だけを先に決めず、保証人側で何を目指すのかも伝えておきます。
対象になる債権者の範囲を決める
私的整理では、誰の債権を対象にするかを確認します。金融機関の借入を中心に扱う場合でも、会社の支払い全体を把握する作業は必要です。
借入の返済を軽くできても、仕入代金や賃料が払えなければ営業は続きません。廃業する場合も同じです。解約や退去に伴う支出が抜けていると、返済に使えると考えていた資金が足りなくなります。
把握した債務は、次のように分けておくと話が進みます。
- 金融機関等への借入金
- 取引先への未払代金
- 給与や退職に関する支払い
- 税金・社会保険料
- 賃料や契約終了に伴う費用
金融機関との合意が、そのほかの債権者に及ぶとは限りません。税金・社会保険料も借入と同じ扱いにはできないため、整理案とは別に、支払いの見通しを確認します。
合意が必要な範囲と、法的整理との違い
私的整理は、対象とする債権者の合意を土台に進めます。対象債権者全員の同意が求められる枠組みでは、反対する債権者がいると、予定した案が成立しないことがあります。
民事再生法第1条は、再生計画について「その債権者の多数の同意を得、かつ、裁判所の認可を受けた」と定めています。私的整理の合意形成と、法的手続きによる判断は区別して考えます。
出典:e-Gov法令検索掲載の民事再生法第1条(2026年8月原文確認)。
任意の話し合いにこだわるほど、よい結果になるとは限りません。詳しくは私的整理・法的整理の比較で見えてくる、廃業と連帯保証を整理する判断軸をご覧ください。
最初の準備では、資金の期限と借入の全体像をつかむ
私的整理の準備では、決算書の赤字額より先に、いつ現金が足りなくなるかを確かめます。支払期限と残高を並べると、協議に使える時間が見えてきます。
通帳残高だけで判断しない
手元資金は、預金残高だけでは把握できません。入金の予定と支払いの予定を、日付に沿って並べて確認します。月末の残高がプラスでも、途中の支払日に不足する場合があるためです。
まず、次の項目を紙や表に書き出します。
- 現在使える現金と預金
- 入金予定日と回収の見込み
- 給与・仕入れ等の支払日
- 借入の返済日と返済額
- 廃業や引継ぎまでの必要支出
売掛金は「請求済み」と「入金が見込める」を分けます。入金が遅れているものまで予定どおりに数えると、資金の期限を見誤ります。不明な入金は、不明のまま示して構いません。
すでに支払いが遅れている場合は、遅れた日と相手からの連絡も記録します。直近の支払日に不足が見込まれるなら、資料の完成を待たず、その日付を初回連絡で伝えてください。
借入は金融機関ごと、契約ごとに整理する
同じ金融機関からの借入でも、契約によって担保や保証人が異なることがあります。残高の合計だけでは、整理する相手と条件が見えません。
借入の一覧には、次の情報を添えます。
- 借入先と現在の残高
- 返済額と次の返済日
- 担保の対象となる資産
- 保証人と保証契約の内容
- 返済条件を変更した履歴
返済予定表と保証契約書は、別の資料です。保証書の写しが見つからないときは、手元にないことを伝え、契約内容を確認する段取りを組みます。写しがないことと、保証がないことは同じではありません。
家族が保証人になっている場合も、経営者本人の保証と分けて扱います。誰がどの借入を保証しているかを確かめずに、家族の負担までなくなると考えるのは避けたいところです。
決算書に出にくい負担も拾う
直近の決算書だけでは、今ある債務や廃業費用を拾いきれない場合があります。決算後に増えた未払いも確認します。
賃貸物件の原状回復費は、契約内容や現場の状態で変わります。設備の処分にも費用がかかる場合があります。帳簿上の資産額を、そのまま返済原資に使える金額として扱うのは慎重にしたいところです。
確認したい資料は、次のとおりです。
- 直近の決算書と現在の試算表
- 売掛金・買掛金の明細
- 賃貸借・リース等の契約書
- 未払給与と退職に関する資料
- 督促状や請求書
経営者が会社に貸したお金も、一覧に含めます。「自分のお金だから」と後回しにせず、残高と過去の返済を示します。身内との資金移動も含めて説明できる状態にすると、後から整理案を作り直す負担が減ります。
全部そろうまで相談を待たない
初回相談のために、資料を完璧に仕上げる必要はありません。資金繰りが厳しいときほど、経理作業と支払対応をひとりで抱えがちです。廃業や保証について相談する経営者は珍しくありません。
最初に伝える内容は、短くて構いません。
- 廃業を考え始めた理由
- 次に払えないおそれがある支払い
- 借入残高のおおよその規模
- 経営者保証の有無
- 継続や譲渡についての希望
「事業は残したいが、自分は退きたい」という希望も伝えてください。会社を続ける意思と、経営者本人が続投する意思は別です。希望を先に言葉にすると、検討する選択肢が絞れます。
整理方針は、継続・事業譲渡・廃業を同じ条件で比べる
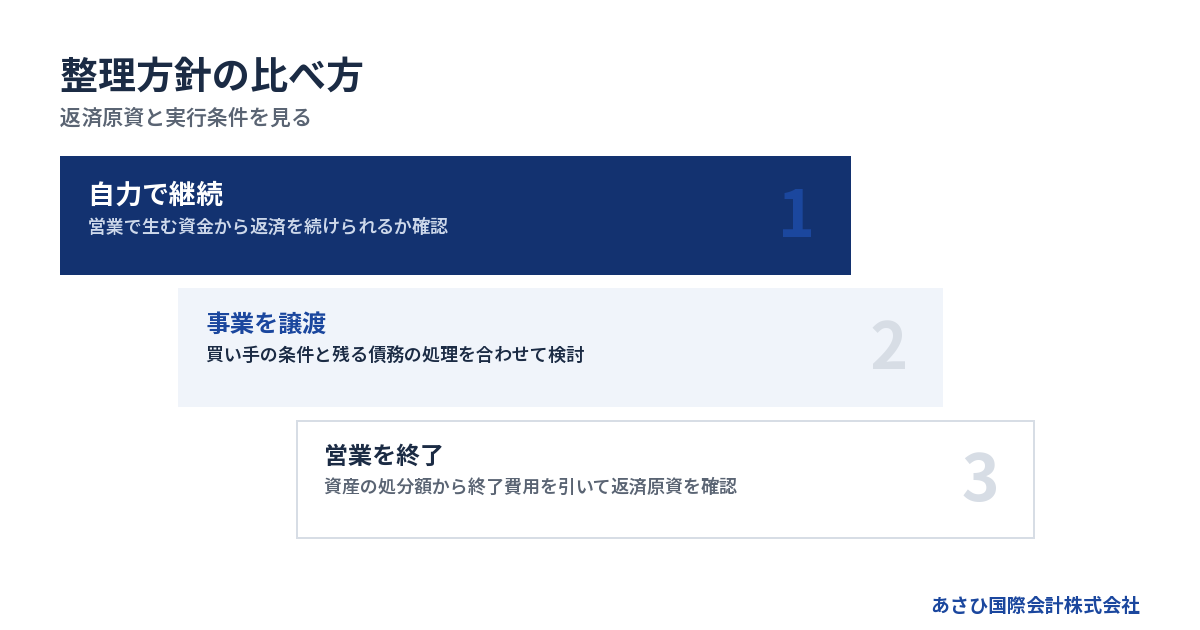
私的整理の方針は、債務の減らし方だけで決めるものではありません。事業が生む資金と、終了までに必要な支出を比べ、実行できる出口を選びます。
自力で続けるなら返済後の資金を試算する
返済額を減らせば営業を続けられる場合は、事業継続を検討できます。ただし、売上の回復を願うだけでは返済計画になりません。入金と支出の根拠が必要です。
取引先からの受注が続くか、原価や人件費を払った後に資金が残るかを確認します。設備の修繕や更新を先送りした数字だけで判断すると、計画の途中で資金不足に戻るおそれがあります。
経営者の負担も判断材料です。長時間労働や個人資金の追加だけで成り立つ計画なら、その条件が続くのかを考えます。家計を削り続ける計画になっていないか、会社と生活の収支を分けて見直します。
自分が退いて事業を残す案も比べる
経営者が廃業を考えていても、引き継ぐ価値が事業に残る場合があります。取引関係や従業員の技能が、譲り受ける側の事業に合うこともあるためです。
比較する軸は、次のように整理できます。
→ 横にスクロールできます
| 方針 | 主な返済原資 | 確認する条件 |
|---|---|---|
| 自力で継続 | 営業で生む資金 | 収益と運転資金 |
| 事業を譲渡 | 譲渡代金等 | 買い手と承継条件 |
| 営業を終了 | 資産の処分代金等 | 処分額と終了費用 |
株式譲渡では会社自体が残り、会社の借入も原則としてその会社に残ります。事業譲渡では、譲る財産や契約などを具体的に決めます。どちらも、経営者保証の扱いを別に確認する必要があります。
また、株式の売却代金を受け取る人と、事業譲渡の代金を受け取る会社は異なります。代金の受取先を曖昧にすると、会社の返済に使える資金を多く見積もりかねません。
廃業するなら営業停止後の支出まで見る
廃業案では、営業を止めた後に残る支払いまで計算します。売れる資産の金額から終了費用を差し引き、債務の返済にどれだけ回せるかを確認する作業です。
従業員への説明も、営業停止日だけでは足りません。給与の支払いと退職に関する扱いを検討し、確定した内容と未確定の内容を分けて伝えます。取引先にも、進行中の仕事をどこまで履行できるかの確認が必要です。
返済の原資が不足する場合は、債権者の合意や法的な手続きを検討します。解散の登記だけで借金がなくなるわけではありません。会社を閉じる事務と、払えない債務の処理を混同しないようにします。
譲渡の見込みと債権者の回収をつなげる
事業を譲る案は、買い手がいるだけでは完成しません。譲渡までの運転資金を用意できるか、契約や許認可を引き継げるかも検討します。残る会社の債務処理まで含めた設計が必要です。
債権者には、営業を止めて資産を処分する場合との比較も示します。説明に必要なのは、譲渡額の根拠と、費用を引いた後の回収見込みです。高い希望価格だけを掲げても、合意の判断材料にはなりません。
譲渡対価が不当に低い場合などには、残る債権者との関係で問題になることがあります。会社法第23条の2にも、債権者を害する事業譲渡に関する定めがあります。個別の適法性は、依頼する弁護士等の専門家が確認する領域です。
出典:e-Gov法令検索「会社法」第23条の2(2026年8月原文確認)。
債権者との協議では、返済原資と実行条件を具体化する
債権者との協議では、返せる金額の根拠と、その案を実行できる条件を説明します。経営者の希望と、債権者が判断できる資料を結び付ける段階です。
整理案には誰が何をするかまで書く
整理案では、債務の減額や返済期限の変更だけを示しても、実行の見通しが伝わりません。売掛金を回収する時期や、資産を処分する手順まで具体化します。
資料に入れる主な内容は、次のとおりです。
- 資金繰りが悪化した原因
- 資産と負債の現在の状況
- 返済原資と入金の見込み
- 継続・譲渡・廃業の実行条件
- 経営者保証の整理方針
見込みには裏付けを添えます。たとえば資産の処分額なら、帳簿価額と処分見込みを区別します。買い手の検討段階も、打診中なのか条件合意に近いのかで意味が違います。
不利な情報も含めて、分かっている事実を示す姿勢が求められます。後から未払いが見つかると、返済額だけでなく計画全体の信頼性を見直すことになりかねません。
返済の一時停止は相手の了解を確認する
私的整理を検討しているという理由だけで、会社が返済を止めてよいとは限りません。返済や回収の一時停止を求める場合は、対象と期間を確認し、必要な同意を得る段取りを組みます。
口頭で「検討します」と言われた段階と、具体的な了解が得られた段階は違います。誰が何を了承したのか、弁護士等の専門家と共有して記録を残します。
その間にも、日々の支払いは発生します。特定の相手だけに多く返済すると、債権者間の公平性や後の手続きで問題になる場合があります。返済を急かされたときほど、その場の判断で約束せず、整理方針との整合性を確認してください。
反対や追加資料の要求には理由を分けて対応する
債権者の反応が慎重でも、すべてが同じ理由とは限りません。資産評価への疑問と、返済原資の不足では、対応する作業が違います。
主な論点は、次のように整理できます。
- 処分額や譲渡額の根拠が足りない
- 計画中の資金が不足している
- 債権者間の扱いに疑問がある
- 買い手の資金力を確認できない
- 法的整理との比較が足りない
資料不足なら補足できます。一方、資金が足りないのに前提だけを楽観的に変えても、実行可能性は上がりません。計画そのものを修正する判断が必要です。
追加資料を出すたびに、残りの資金も更新します。協議が進んでいる実感があっても、資金の減りが早ければ別の手続きを検討する時期です。合意に近づいたかと、実行まで持つかを同時に見ます。
合意書と実際の支払いを照合する
合意がまとまったら、金額だけでなく条件も書面で確かめます。返済後にどの債務がどう扱われるかまで読める形にする必要があります。
確認する内容には、次の項目があります。
- 支払先と支払日
- 返済額と支払いの方法
- 債務免除等が効力を生む条件
- 条件を満たせない場合の扱い
- 担保と保証の残る範囲
合意書に署名した日が、整理の終了日とは限りません。支払いの完了などを条件に、債務の扱いが変わる合意もあります。条件を満たした記録と、相手の確認を保存します。
分割返済が残る場合は、事業や資金の状況を報告する作業も続きます。廃業後に入金が残るなら、管理する担当と口座も決めておきます。合意後の事務まで引き継いで、抜けを防ぎます。
連帯保証は会社の整理と並行して確認する
会社の債務を整理しても、経営者の連帯保証が同じ内容で整理されるとは限りません。初期段階から保証契約を確認し、個人側の対応も検討します。
会社の返済案だけで安心しない
連帯保証人には、通常の保証人に認められる催告・検索の抗弁がありません。債権者に対し、会社への請求や会社財産への執行を先に求める権利についての違いです。民法第454条に定めがあります。
そのため、会社の整理が進むまで個人への請求も待ってもらえる、と考えるのは避けたいところです。請求書や督促が届いた場合は、会社の担当者だけで処理せず、保証人側の対応として共有します。
経営者本人の資産と債務も把握します。住宅ローンがあるか、個人で別の借入があるかによって、生活と返済の見通しが変わるためです。会社への貸付金も含め、二重に数えない形で整理します。
出典:e-Gov法令検索掲載の民法第454条(2026年8月原文確認)。
ガイドラインによる整理には会社側の手続条件もある
経営者保証に関するガイドラインには、負っている保証債務を整理する枠組みがあります。利用を申し出る要件は、同ガイドライン第7項に示されています。
要件の確認は、次の項目に沿っておこないます。
- 保証契約が第3項の要件を満たすこと
- 会社側が所定の債務整理手続をとること
- 債権者に経済的な合理性があること
- 所定の免責不許可事由等がないこと
会社側については、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、手続きが進行中または終結済みの場合も含まれます。単に返済について相談中という状態とは区別されます。
経済的な合理性には、破産による配当より多い回収が見込めることなどが含まれます。また、破産法第252条第1項の免責不許可事由については、第10号を除く事由がなく、そのおそれもないことが要件です。
資産を正直に開示するだけで保証がなくなる仕組みではありません。適用の検討には、会社と保証人の状況を合わせて確認する必要があります。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(2026年8月原文確認)。
生活費や自宅を残せるかは条件を調べる
保証債務の整理では、経営者の生活をどう立て直すかも検討します。ただし、希望する財産をすべて残せると考えることはできません。
ガイドライン第5項には、早期の再生・清算着手に関連して「華美でない自宅等」という文言があります。一定期間の生計費に相当する額とともに、残存資産への算入を検討する内容です。
検討できる範囲には、債権者の回収見込額の増加額という条件があります。住宅の担保状況や資産全体も関わるため、自宅が残ると先に決めて家族へ説明するのは避けましょう。
家族には、残したいものと、現時点で確認できていることを分けて話します。生活費の見通しを共有するだけでも、会社の支払いに家計からどこまで充てるかを考えやすくなります。
出典:全国銀行協会「経営者保証に関するガイドライン」第5項(2026年8月原文確認)。
M&Aの契約と金融機関の同意は別に確認する
会社や事業の譲渡契約だけで、金融機関との保証契約がなくなるわけではありません。 買い手が保証の解除に向けた対応を約束しても、金融機関等の判断が別に必要です。
買い手との契約では、保証の扱いや、予定どおり進まない場合の対応を具体化します。同時に、金融機関側で必要な確認と手続きも整理します。正式な保証の扱いを、関係する書面で確認するところまでが課題です。
事業譲渡の場合も、借入や保証がどこに残るかを確かめます。事業だけを引き継いだ後に、元の会社と経営者の債務処理が残る場合があります。譲渡と私的整理を別々の日程で考えないようにします。
詳しくは経営者保証ガイドラインのM&A活用法|保証解除の条件と流れをご覧ください。
費用と時間の限界を決め、合意できない場合にも備える
私的整理の費用と期間は、債権者の範囲や調査内容によって変わります。開始時に総額を固定できない場合でも、次の判断までに使う資金と、見直す条件は決めておけます。
専門家費用と営業資金を別に見積もる
必要な予算は、専門家に払う報酬だけではありません。協議中に会社を維持する資金や、廃業を実行する支出も含めます。
予算は、次の区分で確認すると抜けを減らせます。
→ 横にスクロールできます
| 費用の区分 | 主な内容 | 確認する相手 |
|---|---|---|
| 法的対応の費用 | 協議・書面・手続き | 依頼する弁護士 |
| 会計・税務の費用 | 数値整理・税務処理 | 各担当の専門家 |
| 営業・終了の資金 | 給与・賃料・退去等 | 社内と契約先 |
| M&Aの報酬 | 仲介等の業務 | 契約する支援者 |
弁護士費用に全国一律の報酬基準はありません。依頼する業務と支払時期を示した見積もりで確認します。会社の対応と保証人の対応が、同じ見積もりに含まれているかも見てください。
途中で法的整理へ移る場合の追加費用も確認しておきます。協議に予算を使い切ってしまうと、次の手続きに必要な準備が難しくなるためです。
手元に費用がないときは支払条件から相談する
費用が不足している場合は、不足額と資金が尽きる時期を最初に伝えます。分割などの支払条件を相談できるかは、依頼先と業務内容によります。借入で埋めることを先に決める必要はありません。
あさひ国際会計株式会社への相談は無料です。M&A仲介は着手金なしの成功報酬で、成約時に譲渡代金から精算します。このため、売り手の手元からの持ち出しは0円です。
これは当社の仲介報酬の説明です。私的整理に関わる弁護士費用や税金まで無料になる意味ではありません。譲渡代金を受け取る主体と、精算後に残る金額も確認します。
詳しくは私的整理の弁護士費用をどう用意するか――廃業と経営者保証まで含めた予算の立て方をご覧ください。
合意を待つ期限は資金繰りから決める
私的整理の終了時期を、最初から一律に示すことは難しいものです。債権者の判断や資産調査に加え、事業譲渡を組み合わせるなら買い手側の確認も必要になります。
待てる時間は、会社ごとに違います。営業を続けることで赤字が増えるなら、協議の長期化で返済原資が減るおそれがあります。予定が延びた時点で、最初の資金繰り表を更新します。
次の事態が起きたら、方針を見直します。
- 予定していた入金が遅れた
- 主要な債権者の同意が見込めない
- 譲渡の条件が成立しなくなった
- 営業を続ける資金が不足した
- 新たな債務や担保の問題が判明した
合意できない場合に備えて、法的整理への切替えも検討します。状況によっては破産等が適切な場合もあります。私的整理への着手は、ほかの選択肢を閉じる約束ではありません。
法律・数値・M&Aで担当する役割を分ける
弁護士には、債権者との交渉や法的な手続きについて依頼します。会計・税務を担う専門家は、資産負債の整理や税務上の扱いを確認します。M&A仲介は、買い手の検討や譲渡条件の設計を担う役割です。
依頼先を選ぶときは、職業名だけで判断せず、今回の業務範囲を確かめます。会社の債務と経営者保証の両方を扱うのか、合意できない場合も含めて説明があるかが確認事項です。
あさひ国際会計株式会社は、再生型M&Aの仲介を通じて、事業の引継ぎを検討します。金融機関との協議に必要な資料や事業価値の説明資料を整え、M&Aの条件設計をおこなう後方支援です。
債権者との協議・交渉の主体は、経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社に相談する段階で、廃業か譲渡かの結論が出ている必要はありません。残る事業と資金の状況を整理するところから始められます。
よくある質問
私的整理を始めれば銀行への返済は止まりますか?
相談や準備を始めただけでは、返済が止まる扱いにはなりません。返済の一時停止を求める場合は、対象と期間を確認し、必要な同意を得る段取りを組みます。次の返済日に不足があるなら、その日付を初回相談で伝えてください。
廃業する予定でも私的整理を検討できますか?
廃業を前提に、資産の処分代金などを返済に充てる私的整理を検討することは可能です。ただし、必要な債権者の合意が得られることや、実行までの資金を用意できることが課題になります。営業停止後の費用も含めて判断します。
私的整理なら家族に知られずに終えられますか?
家族に知られずに終えられるとは約束できません。家族が保証人になっている場合や、自宅の担保が関わる場合もあります。生活費に影響する可能性もあるため、誰に何を伝える必要があるかを、契約と家計の状況から整理します。
債権者が反対したらすぐに自己破産になりますか?
反対があっただけで、会社や経営者本人の破産が直ちに決まるわけではありません。反対の理由を確認し、案の修正余地と残りの資金を比べます。合意が見込めない場合は法的整理を検討しますが、会社と個人の手続きはそれぞれ判断する課題です。
まとめ
次の支払日、使える資金、借入と保証の分かる資料を手元に置き、廃業を考えていることをそのままお伝えください。私的整理の合意まで待てるか、事業を引き継ぐ余地があるかを、生活の見通しと合わせて整理しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496