


目次
この記事の対象と結論
債務超過とは、会社が持つ資産より、返済や支払いが必要な負債のほうが多い状態です。資産をすべて使っても負債をまかなえない計算になり、貸借対照表では純資産がマイナスになります。
決算書を見て「もう廃業するしかない」と感じた方もいるはずです。借入の連帯保証があれば、自宅や家族の暮らしまで心配になるでしょう。ただ、債務超過という数字だけで、廃業や社長個人の自己破産が決まるわけではありません。
判断には、支払日まで使えるお金、続ける価値のある事業、個人の保証を分けて確かめる作業が要ります。経営の先行きに悩み、相談する経営者は珍しくありません。会社を閉じる結論を急ぐより、まずは足りない金額と支払期限を紙に出してください。
債務超過とは、資産を負債が上回っている状態
債務超過をわかりやすく捉えるなら、「会社の財産を負債の支払いに充てても不足する状態」です。ただし、帳簿上の金額と、実際に財産を売って得られる金額には違いがあります。
資産・負債・純資産の関係をつかむ
会社が持つ現預金や設備などの財産を「資産」と呼びます。売上代金を受け取る権利である売掛金も、その一部です。
対して、借入金や仕入先への買掛金など、将来支払う義務が「負債」。資産から負債を差し引いた残りが「純資産」です。関係を式にすると、次の形になります。
> 資産 − 負債 = 純資産
純資産がマイナスなら、帳簿上は債務超過です。「借金が多い」という印象ではなく、資産と負債の合計を比べて判断します。
売上の規模も、直接の判定基準にはなりません。受注が多い会社でも、過去の損失が積み重なっていれば債務超過になりえます。まず確認するのは、商売の忙しさより財産と支払義務の残高です。
赤字は期間の損失、債務超過は残高の不足
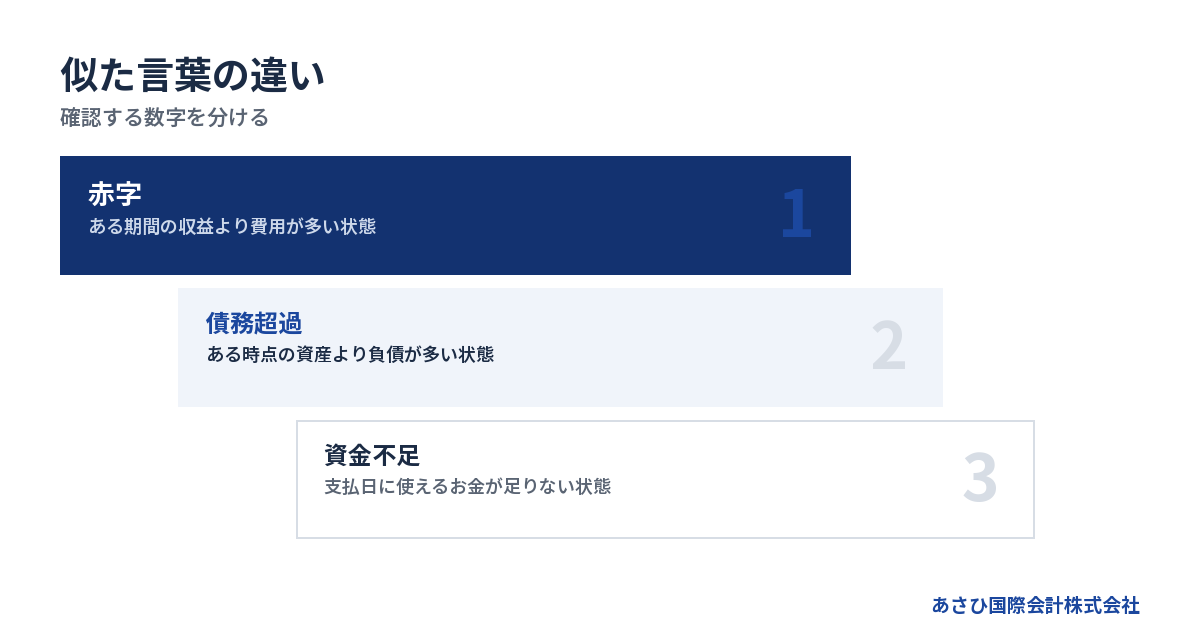
赤字とは、ある期間の収益より費用が多い状態です。決算書では、主に損益計算書で確認します。一方、債務超過は、ある時点の財産と負債の関係を表す言葉です。
→ 横にスクロールできます
| 言葉 | 何を見るか | 主な確認資料 |
|---|---|---|
| 赤字 | 期間中の収益と費用 | 損益計算書 |
| 債務超過 | 資産と負債の残高 | 貸借対照表 |
| 資金不足 | 支払日に使えるお金 | 資金繰り表 |
過去に積み上げた純資産があれば、赤字になってもすぐには債務超過になりません。反対に、今期は黒字でも、以前の損失を埋めきれず債務超過が続く会社もあります。
「黒字になったから解消した」と判断せず、利益が反映された後の純資産を確かめてください。改善した方向と、解消したかどうかは別の確認です。
借入金が増えても、それだけで債務超過にはならない
融資を受けると、負債の借入金と、資産の現預金が同時に増えます。その時点では、借入だけを理由に純資産が減るわけではありません。
問題は、そのお金を使った後です。売上で回収できない費用が増えたり、購入した設備の価値が落ちたりすると、損失が純資産を減らしていきます。借入は残り、資産が減る。その結果として債務超過に近づくことがあります。
返済も分けて考えます。借入元本を返すと現預金と負債が減りますが、元本返済そのものは費用ではありません。利益が出ていても、返済に使える現金が足りないことはあるのです。
借入残高だけを見ると、この違いを見落とします。収支と返済予定を別々に並べると、苦しさの原因を捉えやすくなります。
資本金が残っていても、純資産全体はマイナスになりうる
貸借対照表に資本金が載っていると、「まだ元手が残っている」と感じるかもしれません。しかし、資本金は銀行口座の残高を示す項目ではありません。
事業で生じた損失は、利益剰余金などを通じて純資産に反映されます。資本金の表示が変わらなくても、損失の累積で純資産全体がマイナスになることがあります。
見る場所は「純資産合計」です。
また、社長が会社へ入れたお金も扱いを確かめてください。会社への貸付として処理されていれば、会社側では負債です。資金を入れた事実だけで債務超過が解消するとは限りません。
貸付と出資を混同したまま追加資金を入れると、生活資金を減らしても課題が残るおそれがあります。帳簿上の扱いと、事業が持ち直す見込みを先に確認します。
決算書の数字と、いま払える金額を分けて確かめる
債務超過の確認は貸借対照表から始めます。ただし、廃業を考える段階では、最新の資産価値と支払予定まで見なければ判断材料が足りません。
最初に見るのは貸借対照表の純資産合計
直近の決算書を開き、貸借対照表の「純資産の部」を探してください。末尾の純資産合計がマイナスなら、帳簿上の債務超過を確認できます。
その後は、次の順に読み進めます。
1. 決算書がいつ時点の数字か確かめる。
2. 資産合計と負債合計を照合する。
3. 最新の試算表で変化を確認する。
4. 決算後の大きな損失を書き出す。
決算書は過去の時点を切り取った資料です。決算後に主要取引先を失った場合や、赤字が続いている場合、現在の状態とは差が出ます。
反対に、収益が改善している可能性もあります。古い決算書だけで悲観する必要はありません。判断する日付をそろえて、純資産が増えているのか、減り続けているのかを確かめます。
売掛金・在庫・設備は帳簿どおりに換金できるか
資産として載っていても、その金額を回収できるとは限りません。長く入金されていない売掛金や、売れ残った在庫は、帳簿上の数字と実態が離れやすい項目です。
次の項目は、金額の根拠も一緒に確認してください。
- 売掛金の入金予定と回収の見込み
- 在庫の販売実績と処分の見込み
- 設備の売却見込みと撤去費用
- 不動産の売却見込みと担保の状況
「買ったときに高かった」は、今の売値の根拠にはなりません。処分費用がかかり、売却代金がそのまま残らない資産もあります。
帳簿では純資産がプラスでも、資産価値を見直すと負債を下回る状態があります。実態を踏まえた債務超過です。数字を厳しく見るのは、会社を否定するためではありません。閉じる費用や返済の不足額を、後から見落とさないためです。
借入以外の支払い漏れがないか調べる
負債の確認を銀行借入だけで終えると、必要資金を少なく見積もるおそれがあります。仕入先への未払いも、納期限を過ぎた税金も、支払いの検討から外せません。
帳簿と請求書を照合する対象は、次のような項目です。
- 買掛金や外注費の未払い
- 給与や経費精算の未払い
- 税金や社会保険料の未納
- 賃料やリース料の支払い残り
廃業に伴う撤去費用や契約終了時の負担も、別欄で見積もります。すでに負債として計上されている金額と、これから生じる費用を混ぜないためです。
口頭で支払いを待ってもらっている場合も、記録に残してください。「催促されていない」ことと、債務がなくなったことは違います。金額が未確定なら、その旨と確認相手を書いておけば整理を進められます。
資金繰り表では入金日と支払日をそろえる
債務超過額は、今すぐ必要な現金の額とは一致しません。長期の借入も負債に含まれる一方、目先の支払いには支払日までの現金が要ります。
資金繰り表には、日付に沿って入出金を書きます。売上の発生日より、実際に入金される日が判断の基準です。
| 確認項目 | 書く内容 |
|---|---|
| 使える資金 | 現預金の残高 |
| 入金予定 | 日付と回収見込み |
| 支払予定 | 日付と必要額 |
| 不足の発生 | 最初に足りなくなる日 |
未確定の入金を、入る前提で組み込まないようにしてください。確定分と見込み分を分けるだけでも、危険な日が見つかりやすくなります。
利益と現金のずれについて、詳しくは黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説をご覧ください。
債務超過額だけでは、廃業を急ぐべきか決められない
廃業の判断では、赤字の改善見込みと、改善まで資金が続くかを合わせて見ます。債務超過が小さくても支払いが迫っていれば、先に資金不足への対応が必要です。
支払日にお金が足りないなら、期限の確認を先に進める
給与や仕入代金を払えない見込みがある場合、決算書の分析が終わるまで待つ余裕は限られます。すでに期限を過ぎた支払いがあれば、その事実を最初に伝えてください。
用意するメモは、複雑でなくて構いません。
- 支払いができない相手と金額
- 支払期限と届いている通知
- 現在使える現預金
- 入金が見込める日と金額
すべての欄が埋まらなくても、確認は始められます。請求書や督促状を日付順に並べるだけでも、後回しにできない事項が見えてきます。
資金が足りないときほど、誰にどの順で払うかを独断で変えないほうが安全です。債権者間の扱いが、後の整理で問題になる場合があるためです。支払方針には法的な判断も伴います。
本業が現金を生むなら、続ける条件を具体化する
現在の事業で利益を出せても、過去の借入返済が重く、資金が減る会社があります。その場合は、本業の採算と返済負担を切り分けて検討します。
ただし、「売上が戻れば何とかなる」だけでは見通しになりません。受注の根拠や、売上が増えた際の仕入負担まで確認してください。
継続を検討するなら、次の点を言葉と数字で説明できる状態を目指します。
- どの取引が利益を生んでいるか
- どの支出を減らせるか
- 改善の効果がいつ現れるか
- 改善までの資金をどう確保するか
経営者の気力だけで埋められる差には限界があります。仕入価格や人員配置を変えても赤字が続くなら、事業の縮小や譲渡、法的整理を並べて比較する段階です。
売上を増やすほど現金が減る場合もある
売上が伸びても、先に仕入代金や人件費を払う事業では、追加の運転資金が要ります。入金が遅い取引ほど、その間を支える現金が必要です。
利益の薄い注文を増やした結果、資金繰りが悪化することもあります。受注額の大きさだけで安心できません。
確認したいのは、受注から入金までに会社が負担するお金です。材料の購入や外注への支払いを先に済ませるなら、入金までの不足を計算します。返済日や給与日と重なるかも確かめてください。
廃業を考えるほど資金が厳しいとき、新しい受注を無条件に増やす判断には慎重さが要ります。納品を完了できる資金があるかを見てから、受けられる仕事の範囲を決めます。
社長の貯蓄で支える前に、改善の期限を決める
自分のお金を入れれば、目先の支払いをつなげることはあるでしょう。しかし、赤字の原因が変わらなければ、会社と家計の両方が苦しくなります。
生活のために残す資金を先に把握してください。会社に入れられる金額と、家族の生活費は別々に考えます。
資金を追加する場合には、「どの改善を、いつまで待つか」を決めます。予定どおりに入金されない場合や、受注が決まらない場合の次の判断も用意してください。期限がないまま補填を続けると、整理に使う資金まで減るおそれがあります。
家族へ話すときは、会社の借入総額だけを伝えるより、足元の不足額と対応案を分けるほうが状況を共有しやすくなります。自宅を売るなど戻しにくい判断は、保証の確認と合わせて検討します。
廃業・継続・M&Aは、残せる事業と返せる負債で比べる
債務超過の会社でも、事業を引き継げる場合があります。一方、資金や事業の状態によっては、破産・清算などの法的整理が適切な場合もあります。
自力で続けるなら、損失の拡大を止められるか
継続を選ぶ条件は、経営者が続けたいという気持ちだけでは足りません。事業から得る利益と現金で、どこまで負担を支えられるかを確認します。
→ 横にスクロールできます
| 選択肢 | 主に確かめること | 残る検討 |
|---|---|---|
| 自力での継続 | 改善まで資金が続くか | 返済と保証 |
| M&A | 引継ぎ先が見込めるか | 債務と保証の扱い |
| 廃業・清算 | 全体の支払いを賄えるか | 不足時の手続き |
| 法的整理 | 財産と債務の実態 | 事業と個人の整理 |
利益を積み上げれば純資産の改善につながります。ただ、債務超過が解消するまでの間にも支払いは続きます。計画では、決算上の改善と資金繰りの維持を両方示してください。
見込みが外れた場合の切り替えも要ります。買い手探しや法的整理の準備を、資金が尽きてから始めると選べる段取りが限られます。
通常の廃業で終えられるかは、最後まで払えるかで考える
営業を止めても、借入や未払いが消えるわけではありません。残った財産を換金し、債務を支払う作業が続きます。
帳簿上は債務超過でも、実際の換金額などを確認する余地はあります。ただし、不足が残るのに「廃業届を出せば終わる」と考えるのは避けてください。会社を閉じる手続きと、払いきれない債務の整理は分けて検討します。
清算中の株式会社について、会社法は「債務超過の疑い」がある場合を特別清算の開始原因に挙げています。また、その場合の清算人には申立義務を定めています。解散後も判断を放置できる仕組みではありません。
出典:会社法第510条・第511条(e-Gov法令検索)。条文の確認日は2026年8月18日です。
M&Aでは、負債の多さとは別に事業の価値を調べる
買い手が検討するのは、会社の純資産だけではありません。既存の顧客との取引や働く人の経験が、引継ぎ後の事業に役立つ場合があります。
たとえば、次の要素が検討材料になります。
- 継続して受注できる顧客との関係
- 仕事を担える従業員の経験
- 引継ぎ後も使える設備や拠点
- 買い手の事業と組み合わせる効果
当社が支援して成約した案件には、売上が1億円台の運送業があります。債務超過は3,000万円規模で、従業員は10名前後でした。当社の成約案件資料を2026年8月16日に確認した実績です。
ただし、この実績から他社の成約を約束することはできません。事業の引継ぎ条件や買い手の資力によって判断は変わります。債務超過額だけで対象外と決めず、何を引き継げるかを確かめる意味があります。
株式譲渡と事業譲渡では、残る会社の扱いが違う
株主が株式を譲る形では、会社そのものは存続します。そのため、会社の借入などの債務も原則として同じ会社に残ります。買い手は、その負担も含めて検討します。
事業の財産や契約などを選んで譲る形では、譲渡後の元の会社に残る債務も整理しなければなりません。「事業だけ譲れば負債が消える」という仕組みではありません。
商号を引き続き使う場合など、買い手にも責任が及ぶ規定があります。また、債権者を害する譲渡には法的な問題が生じえます。譲渡額の根拠と代金の使い道まで、専門家による確認が必要です。
手法と債務の関係は、中小企業庁「中小M&Aガイドライン(第3版)」に整理されています。出典は同ガイドラインの公表ページです。
選択肢の違いについて、詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
会社の債務超過と、社長の連帯保証は別々に確認する
会社の純資産がマイナスでも、その金額がそのまま社長個人の請求額になるわけではありません。個人が負う責任は、保証契約の内容や対象となる債務を確かめて判断します。
債務超過額と保証債務の額は一致しない
債務超過額は、会社の資産と負債の差額です。保証債務は、経営者が締結した保証契約に基づく責任を指します。計算の出発点が違います。
保証の確認には、借入残高だけでなく契約書が要ります。
- どの借入を保証しているか
- 誰が連帯保証人になっているか
- 保証の対象や上限はどうなっているか
- 担保として何を差し入れているか
契約書の写しが見つからない場合は、「手元にない」と整理してください。写しがないだけで、保証契約が存在しないとは判断できません。
会社の負債一覧と個人の保証一覧を分けると、会社の整理だけで終わらない事項が見えてきます。家族の財産も名義や担保の状況を確認し、漠然と全部を失う前提で考えないことです。
連帯保証では「先に会社へ請求して」と主張できない
一般の保証には、先に主たる債務者へ催告するよう求める権利などがあります。一方、連帯保証では、その権利を使えません。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、催告の抗弁と検索の抗弁です。会社への財産執行が済むまで、個人への請求を待ってもらえるとは限りません。
出典:民法第452条〜第454条(e-Gov法令検索)。条文の確認日は2026年8月18日です。
ただし、会社が債務超過になっただけで、直ちに同額の請求が個人へ届くという意味ではありません。返済の状況や契約条件を踏まえる必要があります。請求や通知が来ているなら、封筒を含めて保管し、到着日も記録してください。
M&Aの契約だけでは金融機関の保証は消えない
買い手と「保証を引き受ける」と約束しても、その合意だけで金融機関との保証契約が変わるわけではありません。解除や移行には、金融機関等の判断が関わります。
会社の譲渡と、個人の保証解除は、別々に完了を確認する事項です。
最終契約では、買い手の義務や、予定どおり解除されない場合の扱いを検討します。それと並行して、金融機関側の同意や必要書類も確認します。退任や株式の引渡しだけで確認を終えないようにしてください。
中小企業庁「中小M&Aガイドライン(第3版)」でも、保証の扱いは主要な契約事項です。買い手の信用力によって円滑に解除できないリスクも説明されています。
当社は、金融機関へ説明する資料の整備やM&Aの条件設計を担います。協議・交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
保証債務の整理には会社側の手続きも関わる
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。資産を開示すれば保証が外れる、という内容ではありません。
同ガイドラインの第7項(1)では、会社側の手続きも要件に含まれます。法的債務整理手続か準則型私的整理手続について、同時に申立てをするか、すでに係属・終結していることなどが前提です。
さらに、対象となる保証契約であることも求められます。債権者側に経済的な合理性が見込めるかに加え、所定の免責不許可事由がないことなども確認対象です。
保証を新たに付けず融資を受ける場面と、既存の保証を整理する場面では要件が異なります。混同せず、会社と個人の資料を合わせて検討します。
出典:全国銀行協会「経営者保証に関するガイドライン」。整理の要件は2026年8月19日に原文確認済みです。
廃業に迷ったら、資料と支払期限をそろえて相談する
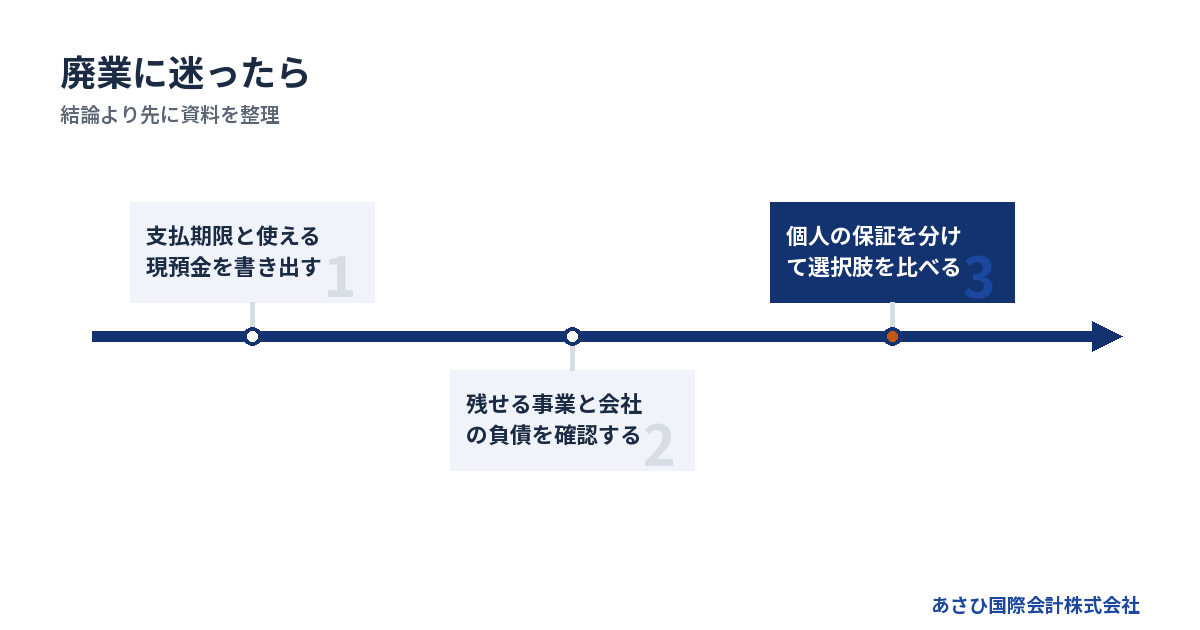
相談時点で、廃業するか譲渡するかを決めておく必要はありません。手元資金が尽きる時期と、残せる事業を確認できれば、比較を始められます。
資料はそろったものから出す
決算書が見つからない、帳簿が追いつかない。それを理由に、相談を先延ばしにしないでください。最初に分かる範囲を示し、不明な箇所を補う進め方もあります。
手元にあれば用意したい資料は、次のとおりです。
- 直近の決算書と最新の試算表
- 預金残高が分かる資料
- 借入の返済予定表と保証契約書
- 未払いの請求書と届いている通知
- 今後の入金と支払いの予定
数字が合わないときは、無理に帳尻を合わせないでください。根拠がある金額と、記憶による概算を分けます。
相談の冒頭では「廃業を考えている」「保証が心配」と伝えて構いません。その後に、最も近い支払期限を添えます。緊急度が伝われば、資料の精査と並行して何を確認するかを決めやすくなります。
家族・従業員・取引先への説明は段階を分ける
周囲への影響が気になり、相談そのものをためらう方もいます。けれども、会社を続けられると説明したまま支払いが止まると、相手が備える時間も短くなります。
まず、事実と未確定事項を分けてください。
- 現時点で決まっている事実
- まだ比較している選択肢
- 次に説明する時期
- 相手に影響する可能性がある事項
譲渡先が決まっていない段階で、雇用の継続を約束するのは避けます。給与や取引の支払いについても、見込みを確定事項として伝えないようにします。
他方、M&Aの検討情報には扱いへの配慮が要ります。誰にどの段階で説明するかは、雇用や契約への影響も踏まえて決めます。従業員への説明と買い手への情報開示を、思いつきで同時に進めないことです。
費用は報酬と、会社を維持・整理するお金に分ける
相談や仲介の報酬と、事業を維持する運転資金は別です。手数料を用意できても、譲渡までの給与や仕入代金が足りなければ、日程を組み直す必要があります。
あさひ国際会計株式会社の相談は無料です。仲介は着手金なしの成功報酬のみで、成約時に譲渡代金から精算します。このため、当社の仲介報酬について、売り手の手元からの持ち出しは0円です。
成功報酬まで無料になる意味ではありません。譲渡代金と精算後の資金を、条件の説明時に確認してください。法的手続きなどを別の専門家へ依頼する場合は、その費用も分けて確かめます。
払える費用が限られている場合も、金額を隠さず伝えてください。費用を捻出しようと資産を処分する前に、手続きへの影響と必要資金を確認します。
当社は事業価値と条件設計を後方から支える
再生型M&Aでは、買い手が検討できる形に事業の実態を整えます。借入が多い事情だけでなく、引継ぎ後に仕事を続ける条件を示す作業です。
当社がおこなう後方支援には、次の内容があります。
- 事業価値を説明する資料の作成
- 買い手候補の検討と紹介
- 譲渡条件と保証解除を見据えた設計
- 経営者の協議に必要な資料の整備
法律上の判断や法的手続きは、依頼者が委任する弁護士等の専門家が担います。役割を分けることで、譲渡の検討と債務の整理を混同せず進められます。
電話では、債務超過かどうかがまだ分からない状態でも構いません。「廃業を迷っている」「次の支払いが心配」とお伝えください。
事業を引き継ぐ可能性について、詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
よくある質問
債務超過についての疑問は、帳簿の状態と、会社・個人の今後を分けると整理しやすくなります。よくある質問への回答は次のとおりです。
債務超過になったら、すぐに会社を閉じる必要がありますか?
債務超過という会計上の状態だけで、直ちに閉じると決まるわけではありません。ただし、期日の支払いができない場合や損失が拡大している場合は、判断を急ぐ必要があります。資金繰りと事業の見込みを確認し、法的な対応の要否も合わせて検討します。営業が続いていることだけで、問題がないと判断しないでください。
黒字になれば債務超過は解消しますか?
黒字によって利益が積み上がれば、純資産の改善につながります。ただし、過去の損失を埋めきれるかは利益の額によります。黒字化と債務超過の解消は同じ時点とは限りません。また、利益が出ても借入返済や入金の遅れで資金が不足する場合があります。純資産と現預金の残高を両方確かめてください。
債務超過なら社長も自己破産するのでしょうか?
会社の債務超過だけで、社長の自己破産が決まるわけではありません。個人の保証契約や資産・債務の状況を分けて確認します。保証債務の整理を検討できる場合もありますが、会社側の手続きなどの要件があります。請求が来ている場合には、会社の結論が出るまで待たず、個人側の対応も検討する必要があります。
決算書では債務超過でも、M&Aを相談できますか?
債務超過の会社も相談の対象です。引き継げる取引や人材があるかを確認し、買い手が検討できる条件を整理します。ただし、買い手探しや保証解除の見通しは会社ごとに異なります。事業の継続資金が足りない場合は、その期限も伝えてください。状況によっては、M&Aより法的整理が適切な場合もあります。
まとめ
直近の貸借対照表で純資産合計を確かめ、次の支払日までに足りない金額を書き出してください。廃業か継続かを決めきれなくても、その資料と保証契約を手元に置いて、事業・負債・個人の責任を分ける相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496