


目次
この記事の対象と結論
法人連帯保証を抱えていても、会社の資金繰りが苦しくなっただけで、社長の自己破産が決まるわけではありません。会社の借入と個人の保証責任を分け、返済の見通しに合う道を探せます。
返済日が近づくたびに、自宅や家族の暮らしまで失うのではないか。そんな不安があるなら、最初に確かめたいのは保証契約の内容です。廃業や代表者の交代だけでは、連帯保証が外れたことにはなりません。
事業を続けながら保証の見直しを検討する道もあります。会社の債務整理とあわせて、個人の保証債務を整理する道も候補です。再生型M&Aでは、事業の引継ぎと保証解除を見据えた条件を検討します。
いま結論が出ていなくても構いません。借入先と保証の範囲、次の支払日を整理するところから始めてください。
法人連帯保証は「誰が誰の借入を保証したか」で責任が変わる
「法人連帯保証」という言葉だけでは、保証人が会社なのか、社長個人なのかは分かりません。会社の借入を社長が保証している場合は、一般に経営者保証と呼ばれます。
会社の借入と社長の保証契約を分けて読む
借入契約の借主が会社で、保証契約の保証人が社長個人。この組合せなら、会社には借入の返済義務があり、社長には契約に基づく保証責任があります。社長という立場と、保証人という立場は分けて考えます。
契約書の署名欄も確認してください。会社の代表者として署名したのか、個人の連帯保証人として署名したのかで意味が変わります。表紙の契約名だけでは判断できないこともあります。
先に抜き出す項目は次のとおりです。
- 借主として記載された会社名
- 保証人として記載された名義
- 保証の対象となる借入
- 契約日と変更契約の有無
別の会社が保証人になっている場合は、個人の経営者保証とは前提が異なります。個人向けの保証債務整理の説明を、そのまま当てはめないようにしてください。
連帯保証では会社への回収を先に求めにくい
通常の保証には、先に借主へ請求するよう求める権利があります。会社に返済資力があり、財産への執行も容易だと証明できる場合の権利もあります。それぞれ、催告の抗弁と検索の抗弁です。
連帯保証では、この扱いが異なります。民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社の財産から回収し終えるまで、社長への請求を待つ仕組みではありません。
ただし、請求できる金額や時期は契約などによります。返済が遅れたという事情だけで、請求額の全体を自己判断するのは避けてください。通知に書かれた根拠と保証の対象を照合します。
出典:e-Gov法令検索「民法」第452条〜第454条(提供資料による確認日:2026年8月18日)。
保証書が手元にない場合も、責任なしと判断しない
民法第446条では、保証契約は書面でおこなうこととされています。電磁的記録も書面とみなされます。口頭の記憶だけで、保証の有無を決めるべきではありません。
自分の手元に控えが見つからないことと、契約自体が存在しないことは別です。電子契約の記録や、過去の借換え時の書類に含まれている場合も考えられます。まず保管場所を確認し、見つからなければ契約先に写しを求めます。
借入ごとに契約が分かれていれば、保証の条件も同じとは限りません。以前の契約が変更されたかどうかまで確認すると、古い情報をもとに判断するのを防げます。
出典:e-Gov法令検索「民法」第446条(提供資料による確認日:2026年8月18日)。
根保証は上限と対象期間を読み違えない
特定の借入だけを保証する契約のほかに、一定範囲の取引をまとめて保証する契約があります。後者が根保証です。個人が保証人になる根保証では、責任の上限である極度額の定めが問題になります。
民法第465条の2は、個人根保証について極度額の定めを求めています。ただし、契約の締結時期や変更内容も確認が必要です。書類の一部だけを見て、契約の効力を決めつけないでください。
さらに、対象となる借入元本を区切る「元本確定期日」があります。個人貸金等根保証では、定めがなければ締結から3年後が原則です。5年を超える期日の定めには効力がありません。これは保証責任が消える期限ではなく、対象元本を区切る期限です。
出典:e-Gov法令検索「民法」第465条の2・第465条の3(提供資料による確認日:2026年8月18日)。
返済が苦しいときは、保証額と手元資金を別々に整理する
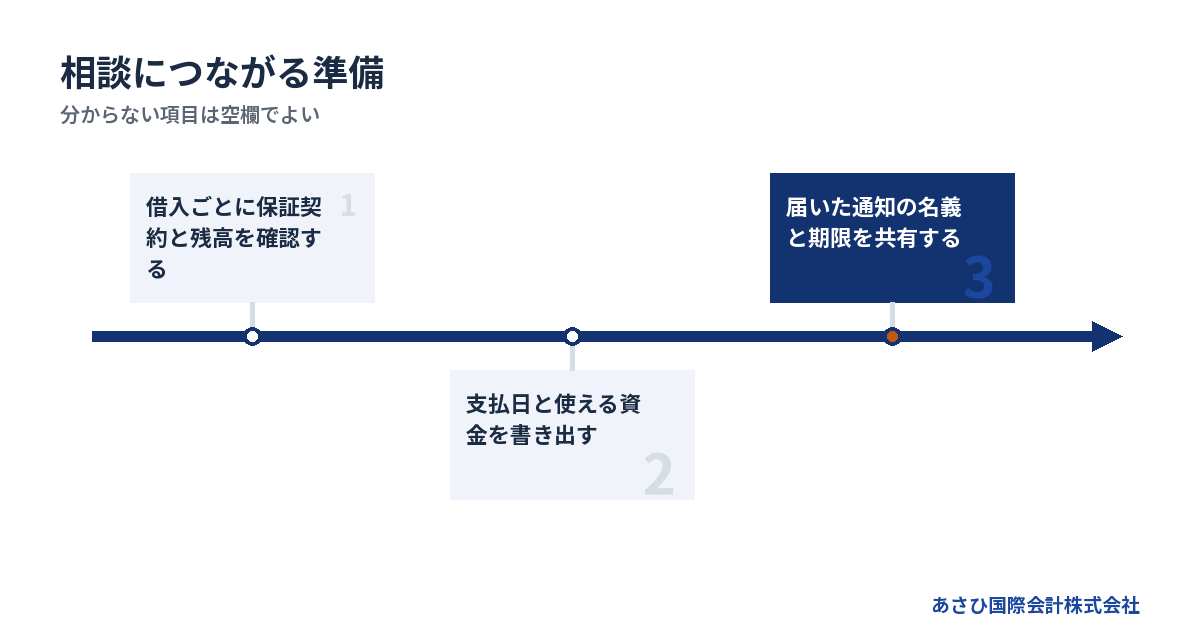
法人連帯保証の対応を考えるには、保証契約の範囲と、会社が支払いを続けられる期間を分けて把握します。借入総額だけでは、いま必要な対応を選べません。
借入先ごとに保証の有無を書き出す
会社全体の借入残高を見ただけでは、社長個人がどこまで保証しているかは分かりません。契約ごとに保証の有無を確認し、残高と結びつけます。
保証が付いていると思っていた借入と、実際の契約が一致するか。共同経営者や退任した役員の保証が残っていないか。記憶をたどるより、書類の記載から整理するほうが後の確認を進めやすくなります。
→ 横にスクロールできます
| 整理する項目 | 確認する書類 | 分かること |
|---|---|---|
| 借入残高 | 残高の分かる資料 | 会社の残債 |
| 毎回の返済額 | 返済予定表 | 支払いの負担 |
| 保証人と対象 | 保証契約書 | 個人の責任範囲 |
| 担保の対象 | 担保関係の書類 | 財産との関係 |
分からない欄は空欄で構いません。「確認済み」と「未確認」を分ければ、相談時に調べる順序が見えます。
支払日までに使えるお金を確かめる
売上が立っていても、入金が支払日より後なら資金は足りません。帳簿上の利益と、銀行口座から出せるお金を区別してください。
資金繰り表がなければ、日付順のメモから始められます。確定している入金と、まだ約束されていない入金は分けます。受注の見込みを、そのまま使えるお金として数えないことが出発点です。
- 現時点で使える預金と現金
- 入金予定日と回収の確かさ
- 給与や仕入代金の支払日
- 借入返済日と返済予定額
- 税金や社会保険料の未払い
会社を続けるにも、譲るにも、整理するにも支出は生じます。手元資金を借入返済だけに使う前に、必要な支出全体を確認します。支払いの優先順位に法的な判断が伴う場合は、弁護士が検討する領域です。
請求書や通知は、名義と期限から読む
金融機関から通知が届いたら、会社宛てか、個人宛てかを確かめます。同じ借入の通知でも、誰に何を求めているのかで対応が変わります。
封筒ごと保管してください。電話で説明を受けた場合も、担当者と日時、求められた内容をメモに残すと、後から書面と照合できます。
確認する順番は次のとおりです。
1. 宛名が会社か個人かを確かめる。
2. 対象の借入と請求額を照合する。
3. 回答期限と支払期限を確認する。
4. 契約上の請求根拠を確認する。
理解できない文言があっても、通知を放置する理由にはなりません。返済の約束を追加する前に、現在の資金と実行できる内容を整理します。説明できる資料があれば、経営者本人の協議も進めやすくなります。
家族への名義変更や資産移転を急がない
自宅や預金を守りたいという気持ちから、家族名義へ移したくなるかもしれません。しかし、財産を動かすと債権者との関係や、その後の手続きに問題が生じるおそれがあります。
譲渡や返済の相手が身近な人でも、事情は変わりません。会社の資産を安く引き渡したり、一部の相手への返済を先行させたりする判断には、法的な検討が必要です。
手を付ける前に、資産と負債をそのまま記録してください。資金を移した後では、経緯や対価の説明が追加で必要になります。会社と個人の通帳を混ぜず、入出金の理由がたどれる状態を保ちます。
家族に説明するときも、「すべて失う」と結論を先に伝える必要はありません。契約で確認できた責任と、まだ分からないことを分けて共有するほうが、次の判断につながります。
法人連帯保証の見直しは、返済を続ける場面と整理する場面で異なる
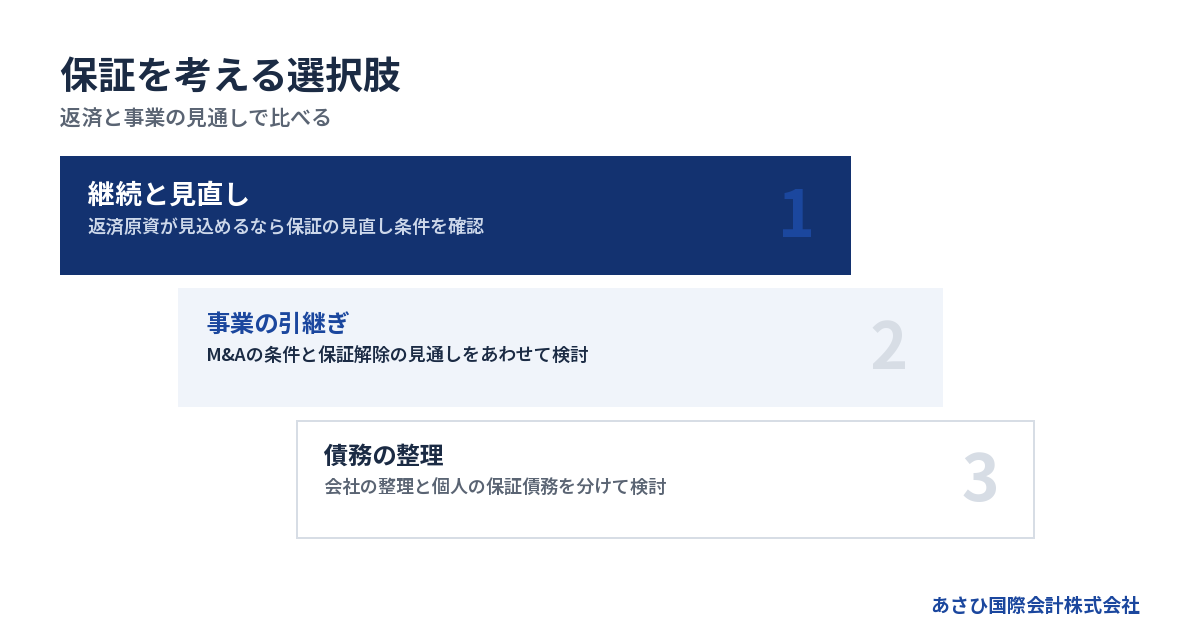
返済を続けながら保証を見直す場合と、返済が難しく保証債務を整理する場合では、検討する条件が異なります。経営者保証に関するガイドラインでも、別の項目として扱われています。
事業を続けられるなら保証の見直しを検討する
会社の収益から返済を続けられるなら、保証に頼らない借入や、既存保証の見直しを検討する余地があります。財務内容だけでなく、法人と個人の関係や情報開示も確認されます。
経営者保証に関するガイドライン第4項では、主に次の経営状況が示されています。
- 法人と経営者の関係を区分する。
- 会社の財務基盤を強くする。
- 財務状況を把握し適時に開示する。
個人への貸付や会社と個人の資金の行き来について、説明できる記録があるか。直近の業績と返済原資を示せるか。こうした内容を資料で伝えます。
ただし、資料をそろえれば既存保証が外れるという意味ではありません。債権者側の判断が関わります。資金不足が迫っているなら、保証の見直しと並行して、支払いを続けられるかも検討します。
出典:全国銀行協会「経営者保証に関するガイドライン」第4項(提供資料による確認日:2026年8月19日)。
返済できない保証債務の整理には別の要件がある
すでに負っている保証債務を整理する場面は、ガイドライン第7項の対象です。会社と個人のお金を分けて管理していることだけで、整理を受けられる仕組みではありません。
申出の要件には、次の内容が含まれます。項目名だけで判断せず、契約や会社側の手続きと照らし合わせます。
- 保証契約が第3項の要件を満たす。
- 会社側が所定の債務整理をおこなう。
- 債権者に経済的な合理性がある。
- 所定の免責不許可事由が生じていない。
会社側では、法的債務整理または準則型私的整理の申立てが必要です。保証整理と同時の申立てのほか、手続き中や終結済みの場合も含まれます。
また、破産時の配当より多く回収できる見込みなどが検討されます。免責不許可事由については、破産法第252条第1項のうち第10号を除く事由が対象です。その事由が生じるおそれがないことも要件となります。
会社の整理と個人の保証整理は、つながりを確認して進める必要があります。資産を開示するだけで保証が消えると考えず、弁護士等が利用条件を確認します。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(提供資料による確認日:2026年8月19日)。
廃業・譲渡・法的整理を同じ判断表に置く
営業を続けるのが苦しくても、取引や人材に引継ぎの価値が残っている場合があります。一方、追加の損失を抑えるため、法的整理を急いで検討する状況もあります。
会社を残すかどうかだけで比較すると、個人の保証が後回しになりがちです。事業と債務と保証を並べて見てください。
→ 横にスクロールできます
| 選択肢 | 検討する状況 | 保証についての確認 |
|---|---|---|
| 継続と保証見直し | 返済原資が見込める | 見直し条件と同意 |
| 再生型M&A | 引継げる事業がある | 解除の見通し |
| 廃業と債務整理 | 事業継続が難しい | 個人の整理の要否 |
どれを選んでも、保証の扱いを別途確認します。M&Aと法的整理を組み合わせる場合もあり、選択肢は互いに完全に独立しているわけではありません。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
会社をたたむ決定と、保証が終わる確認は別になる
廃業は事業をやめることを指します。会社の解散や清算を進めたとしても、そのことだけで社長の保証契約が解除されるわけではありません。
会社の資産で借入をどこまで返せるか。返済後に何が残るか。その残額について個人の保証責任がどう扱われるかを確認します。法人の破産と個人の自己破産も、同じ手続きではありません。
廃業届や登記の完了を、保証の終了と取り違えないでください。事業を止めた後に個人へ請求が来る可能性があるなら、止める判断とあわせて検討する必要があります。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
M&Aで法人連帯保証の解除を目指すなら、買い手との約束だけで終えない
M&Aで経営者が交代しても、保証解除には金融機関等の判断が関わります。売り手と買い手の約束、金融機関の同意、正式な解除の確認を区別して進めます。
株式譲渡と事業譲渡では借入の確認箇所が違う
株式譲渡では、会社の株主が変わります。法人格は変わらないため、借入などの債務は会社に残ります。そこで、退任する経営者の保証をどう扱うかが検討事項になります。
事業譲渡では、引き継ぐ事業や財産を選びます。ただし、事業が引き継がれたことと、売り手側の借入や保証が整理されたことは別です。譲渡後の会社に残る債務まで見通す必要があります。
確認事項を並べると、違いが見えます。
- どの会社が借入を返済するか。
- 譲渡代金を誰が受け取るか。
- どの契約や資産を引き継ぐか。
- 売り手の保証をどう扱うか。
事業譲渡でも商号を続けて使う場合など、買い手の責任が問題になる場面があります。「事業だけ渡せば借金から切り離せる」と単純に判断せず、契約と法的な条件を確認します。
出典:中小企業庁「中小M&Aガイドライン」第3版(提供資料による確認日:2026年8月18日)。
買い手の資力は保証解除の見通しにも関わる
譲渡価格に納得できても、買い手が借入の返済を支えられるかは別の問題です。買収代金を用意できることと、買収後の会社を運営できることも区別します。
確認したいのは、買い手の説明と資金計画が対応しているかです。保証解除の段取りを質問しても、担当者や必要書類が分からないままなら、未確定事項として扱います。
- 買収代金の資金源は何か。
- 引継ぎ後の運転資金はあるか。
- 借入返済をどう続ける計画か。
- 保証解除に向けた担当者は誰か。
資力や事業計画に疑問があれば、口頭の説明だけで埋めないことです。契約前に確認すべき資料と、金融機関の判断を待つ事項を分けます。買い手の信用力が低い場合などには、解除や移行が円滑に進まないリスクがあります。
最終契約の条項と金融機関の解除を区別する
最終契約では、経営者保証の解除や引継ぎに向けた買い手の義務を取り決めます。予定どおり進まない場合の扱いも、弁護士等が検討する内容です。
ただし、その契約の当事者は売り手と買い手です。最終契約に保証解除を書いても、金融機関との保証契約が自動で消えるわけではありません。
正式な解除や移行には、クロージング後の代表者変更を経て進む手続きもあります。そのため、取引実行日と保証解除日が一致するとは限りません。事前に、次の確認事項を共有します。
- 解除に必要な条件と書類
- 各手続きの担当者と予定
- 解除までの進捗確認の方法
- 予定どおり進まない場合の扱い
最後は借入ごとに解除の範囲を確認します。「手続き中です」という説明だけで終えず、金融機関の書面等で何が解除されたかを確かめてください。
業界ルールがあっても個別の解除確認は残る
M&A支援機関協会は、最終契約書の草案に保証解除を買い手へ義務付ける条文案を盛り込むルールを定めています。買い手の資力調査に関する義務も含まれます。
同協会の自主規制ルールは、2025年1月1日施行です。また、特定事業者リストは2024年10月1日に始まりました。取引実行日から60営業日以内に保証が解除されない場合、掲載対象になりうる仕組みです。いずれも協会公表情報を2026年8月14日に確認した提供資料に基づきます。
この期間は、保証人が何もせず待つための期限ではありません。契約ごとの進捗管理は別途必要です。また、協会のルールや情報共有の仕組みが、金融機関の解除判断に代わるものでもありません。
なお、あさひ国際会計株式会社は、特定事業者リストの情報共有の仕組みには現在加盟していません。業界制度の存在と、依頼先の利用状況は分けて確認してください。
自宅や家族への影響は、保証と財産の名義を照合して考える
法人連帯保証があるからといって、家族の財産まで同じ扱いになると決めつける必要はありません。誰が保証しているか、どの財産が担保になっているかを確認すると、検討すべき範囲が見えてきます。
自宅は所有者・担保・保証を分けて確認する
自宅が心配なら、所有名義だけで判断せず、担保との関係も確認してください。会社の借入を個人が保証していることと、自宅が担保に入っていることは別の論点です。
確認のために、次の情報をそろえます。
- 自宅の所有名義と共有の有無
- 住宅ローンの契約者と残高
- 会社の借入に関する担保の有無
- 自宅に関係する保証契約
家族名義なら影響がない、自分名義なら残せない、と両極端に考えないことです。契約や資産の状況によって、必要な検討が変わります。
売却して返済に充てる判断も、住まいを失った後の生活費とあわせて考えます。焦って売却を進める前に、会社と個人の整理方針を照合してください。本人が希望することと、手続き上可能なことを分けて確かめます。
ガイドラインで自宅等を残せる可能性には条件がある
経営者保証に関するガイドラインでは、早期に再生や清算へ着手した場合の残存資産が検討されます。対象には、生計費に相当する額や「華美でない自宅等」が含まれます。
ただし、希望すればそのまま残せるという説明ではありません。対象債権者の回収見込額の増加額の範囲内で検討されるなど、条件があります。保証債務整理そのものの利用要件も満たす必要があります。
自宅を残したいなら、その希望を早い段階で伝えてください。残す前提だけで計画を固定すると、同意を得られなかったときに暮らしの準備が遅れます。住居費を含む生活の見通しも並行して整理します。
出典:全国銀行協会「経営者保証に関するガイドライン」第5項(提供資料による確認日:2026年8月18日)。
自己破産も生活の再建を考える選択肢に含める
個人の保証債務を返せず、ほかの整理も難しい場合は、自己破産が検討対象になります。状況によっては法的整理が適切な場合もあります。
破産法第1条には、「経済生活の再生の機会の確保」という目的が記されています。事業を残す道だけを探し続け、生活を立て直す判断を遅らせる必要はありません。
個人の破産を考える場合は、財産の扱いだけでなく、仕事や生活への影響も確認します。職業によっては資格制限が関係するため、いまの仕事内容を弁護士へ伝えます。
従業員や家族への責任を感じる経営者もいるはずです。だからこそ、説明できる見通しを作ることから始めてください。続ける場合の資金不足と、整理する場合の影響を比べると、決断の理由を言葉にしやすくなります。
出典:e-Gov法令検索「破産法」第1条(提供資料による確認日:2026年8月18日)。
相談では、保証契約と事業の引継ぎ可能性を並べて確認する
相談先を選ぶときは、会社の将来と個人の保証の両方を検討できる役割分担を確認します。法人連帯保証の相談は、廃業やM&Aの結論が出る前から始められます。
事業を残せるかと、保証を整理できるかを分けて評価する
借入が多い会社でも、引き継ぎたい事業があるかは買い手の検討対象になります。設備だけでなく、人材や継続取引に価値が見込まれる場合もあります。ただし、事業価値があることと、保証解除の条件が整うことは別です。
あさひ国際会計株式会社が支援して成約した案件には、売上1億円前後の会社があります。債務超過は5,000万円規模、借入は8,000万円規模でした。成約資料に基づき、2026年8月16日に確認した概数です。
この事例から、同じ財務状況なら成約できるとは判断できません。引き継ぐ事業の中身や資金繰り、債権者の同意などを個別に確かめます。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
当社は資料整備と条件設計で経営者本人を後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。保証解除を見据えたスキームの提案と、事業価値を伝える資料の作成が役割です。
金融機関との交渉の主体は経営者本人です。法律上の判断や代理交渉が必要な場面では、依頼者が委任する弁護士等が担います。当社は協議の当事者として交渉する立場を取りません。
具体的には、次の作業で後方支援します。
- 借入と保証の情報を資料にまとめる。
- 事業価値の説明資料を作成する。
- 買い手候補と譲渡条件を検討する。
- 保証解除を見据えた条件を設計する。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
費用が心配なら、報酬と別途費用を分けて聞く
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
契約前には、報酬の算定方法と譲渡代金の精算内容を確認してください。会社の債務整理や個人の破産などを別途おこなう場合、その専門家報酬や手続費用は分けて考えます。
弁護士報酬には全国一律の基準がありません。会社と個人のどちらを依頼するか、対象となる業務はどこまでかによっても見積りが変わります。支払いが難しい場合は、用意できる金額と時期を相談時に伝えます。
費用が足りないままでも同じ日程で進むとは限りません。資料が全部そろうまで待つ必要はありませんが、支払期限と手元資金は先に共有してください。実行可能な進め方を検討するための情報になります。
よくある質問
代表者を辞めれば法人連帯保証は外れますか?
代表者を辞めたことだけでは、保証が解除されたとは判断できません。役員としての地位と保証契約は別です。後継者に引き継いだ場合も、金融機関の判断と手続きが関わります。退任時には借入ごとの保証の扱いを確認し、解除済みと未了のものを分けて記録してください。
会社が破産すると社長も自己破産することになりますか?
会社の破産と社長個人の自己破産は別の手続きです。個人が保証しているか、その保証債務を返せるか、ほかの整理が可能かを確認します。会社の破産が必要な状況でも、個人の対応は資産や債務に応じて検討されます。会社だけ、または個人だけを見て結論を出さないことです。
家族にも会社の借金を返す義務がありますか?
家族という関係だけで、会社の借入の保証人になるわけではありません。ただし、家族自身が保証契約を結んでいる場合や、財産を担保に提供している場合は別の確認が必要です。相続が関係する場合も検討が変わります。まず家族名義の署名や契約があるかを確かめてください。
赤字や債務超過でも相談できますか?
赤字や債務超過の会社も相談対象です。ただし、相談できることと、M&Aの成約や保証解除が見込めることは同じではありません。残せる事業と資金繰りを確認し、法的整理の必要性も含めて検討します。当社は平日の営業時間内のご連絡に、最短当日で対応しています。
まとめ
保証契約の写しと借入残高の分かる資料を手元に置き、次の支払日と使える資金を書き出してください。会社を続けるか迷っている段階でも、その資料をもとに事業の引継ぎと個人の保証整理をあわせて相談できます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496