


目次
この記事の対象と結論
廃業を考えたとき、事業再生を相談する会計事務所は、資金繰りと事業の引き継ぎまで扱えるかで選んでください。決算や申告の対応範囲だけでは、借入と連帯保証の出口までは分かりません。
「会社を閉じれば、自分も自己破産するしかないのか」。そう悩みながら、従業員の給与や次の返済日を気にしている方もいるはずです。廃業を考えて相談する経営者は珍しくありません。話すために結論を出す必要もないのです。
会社を続けるか、事業を譲るか、閉じるか。会社の借入と社長個人の保証を分けて比べることが出発点です。 会計事務所には判断に使う数字を整えてもらい、法律上の対応は弁護士等と確認します。資料がそろうのを待たず、支払期限と手元資金から相談を始められます。
事業再生で会計事務所に頼むのは、続ける条件を数字にする仕事
事業再生における会計事務所の役割は、会社の現状を整理し、事業を続けられる条件を数字にすることです。実際にどこまで対応するかは、事務所の経験と依頼内容によって変わります。
決算書の赤字と、現金が足りない理由を分ける
決算書が赤字でも、資金不足の原因まで同じとは限りません。商品やサービスを売るほど損失が出る会社もあれば、入金の遅れや借入返済が資金を圧迫している会社もあります。
原因によって、試すべき改善は変わります。値上げや費用の見直しで営業を続けられるのか。それとも、営業で得られる資金に対して返済負担が重いのか。この違いを、月々のお金の動きから確かめる作業です。
会計事務所への依頼は「赤字を何とかしたい」だけで終わらせず、次のように具体化すると話が進みます。
- 営業を続けた場合の資金残高を知りたい
- 返済前に資金が残る事業か確かめたい
- 採算の合う仕事と合わない仕事を分けたい
帳簿上の利益が改善しても、支払日に現金がなければ困ります。利益の計画と入出金の予定は、並べて見てもらってください。
債務超過の額だけで事業の価値を決めない
会社の資産より負債が多い状態を、債務超過と呼びます。廃業を考えるきっかけになりやすい数字ですが、それだけで事業の引き継ぎが難しいと判断するのは早計です。
買い手が見るのは、帳簿に載る財産だけとは限りません。継続して注文をくれる顧客や、現場を動かす従業員の経験に価値を認める場合もあります。ただし、それらが引き継いだ後も残るかの確認が必要です。
会計事務所には、過去の損失と今後の収益を分けて整理してもらいます。赤字になった原因が一時的だったのか、取引を続ける限り発生するのかでも評価は変わるためです。
価値を説明する資料には根拠を添えます。将来の売上を大きく見せるより、受注の継続性や費用の実態を示した方が、検討の土台を作りやすくなります。
顧問税理士には現状整理の起点を頼める
顧問税理士は、会社の数字がどこにあるかを把握している相談相手です。まず、直近の会計資料と借入の状況を整理する起点を頼めます。
一方、通常の税務顧問契約に再生計画の作成まで含まれるかは、契約次第です。M&Aの買い手探しや、譲渡に向けた資料作成も同じです。「顧問だから全部頼めるはず」と考えず、対応範囲を確認してください。
確認したい内容は、次のとおりです。
- 資金繰りの見通しを作成できるか
- 事業別の採算を分析できるか
- 廃業と譲渡の税負担を比較できるか
- 再生支援者への資料共有に対応できるか
顧問を替えることが相談の前提ではありません。日々の会計を知る人と、再生や譲渡を扱う人が役割を分ける進め方も考えられます。
法律上の対応と財務の後方支援を区別する
会計資料を整える仕事と、債務整理の法律事務は区別して考えます。依頼する相手が会計事務所という名称でも、契約上の業務範囲や担当者の資格を確認してください。
金融機関への説明では、数字の裏付けが求められます。返済の見通しや事業価値を説明する資料は、そのための材料です。資料を作る人と、協議の当事者は同じとは限りません。
あさひ国際会計株式会社は、財務資料の整備や事業価値の説明資料作成を担います。再生型M&Aの条件設計も、後方支援の役割です。金融機関等との協議・交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等の専門家です。
役割の違いを詳しく知りたい方は、事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
廃業の判断には、自力再建・事業譲渡・整理後の負担を並べる
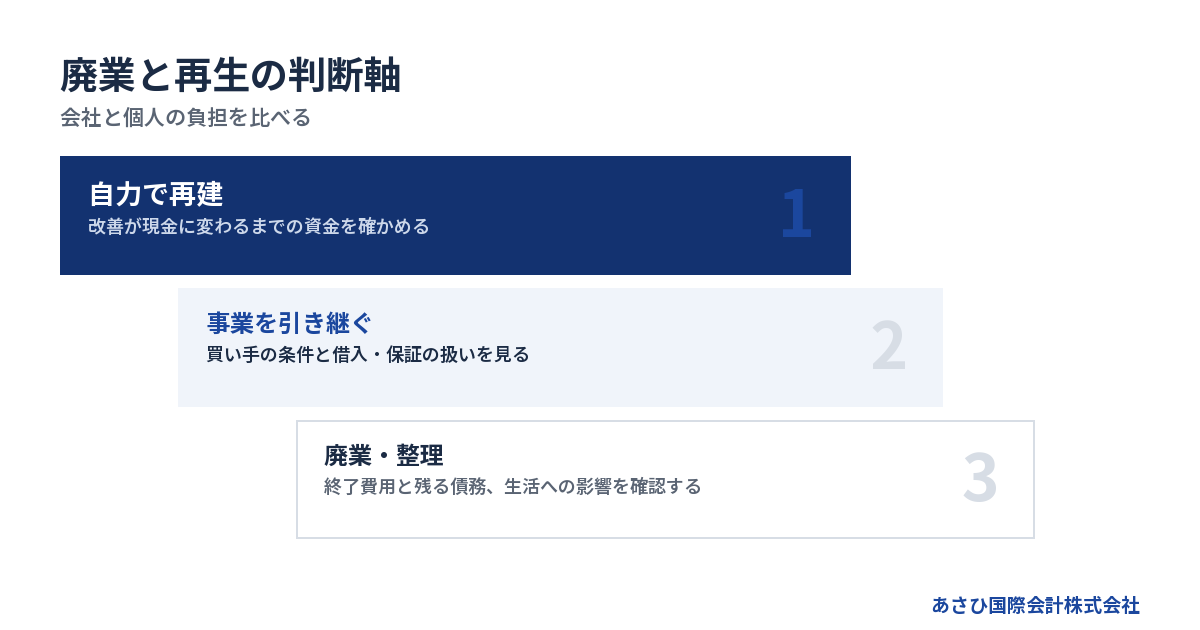
廃業するかどうかは、営業を続けた場合の資金と、事業を譲る余地、閉じた後の負担を比べて判断します。売上の回復見込みだけで決めると、途中で資金が尽きるおそれがあります。
自力で続けるなら、改善が現金に変わる時期を見る
受注が戻りそうでも、その代金が入るまでの支払いは残ります。再建案では「売上が増える時期」と「現金が入る時期」を分けてください。
たとえば、仕事を増やすために材料や外注の支払いが先に増える場合があります。売上の回復と同時に資金繰りが苦しくなる可能性もあるのです。会計事務所には、改善策を実行した場合の入出金まで確認してもらいます。
判断に使う条件は、次のように整理できます。
- 改善策を実行する費用を払えるか
- 入金までの運転資金を用意できるか
- 売上が予定に届かなくても続けられるか
- 社長の追加資金に頼り続けていないか
計画どおりに進まない場合の対応も決めておきます。再建を続ける期限を置くことは、事業を見捨てる判断とは違います。従業員や取引先への影響を広げないための備えです。
自分が退いても事業が続く余地を探す
経営者がこれ以上続けられなくても、別の経営主体なら事業を維持できる場合があります。会社や事業を第三者へ引き継ぐM&Aは、その可能性を検討する手段です。
買い手が設備や人材を活用できれば、単独では重かった費用が変わることもあります。ただし、買い手が現れることと、希望する条件で成約することは別です。
→ 横にスクロールできます
| 選択肢 | 主に確かめること | 残る検討 |
|---|---|---|
| 自力で再建 | 改善後の資金繰り | 実行資金と返済 |
| M&Aで引き継ぐ | 事業価値と買い手 | 借入と保証の扱い |
| 廃業・整理 | 終了費用と財産 | 債務と生活の整理 |
比較するときは「会社の名前を残すこと」と「仕事や雇用を残すこと」を分けると、希望を伝えやすくなります。社長が退く形も含めて検討するなら、その意向を初回相談で話してください。
閉じる方が適切な状況も、同じ資料で確かめる
営業を続けるほど未払いが増え、改善の根拠も乏しい場合は、閉じる判断を検討する必要があります。買い手を探す間の資金がない場合も、時間の使い方を慎重に決めます。
状況によっては、法的整理や破産・清算が適切な場合もあります。再生支援を頼む際も、営業継続を前提にした説明だけで終わらないかを見てください。
終了する場合に確認したい支出もあります。
- 従業員への未払い分を確認する
- 取引先への支払残高を把握する
- 契約終了に伴う負担を調べる
- 手続きに使える資金を確かめる
閉じる費用が分からなければ、譲る場合との比較もできません。会計面の整理と法律上の判断をつなぎ、続けた場合に増える負担まで含めて検討します。
家族と従業員に残したいものを条件にする
「迷惑をかけたくない」という思いだけでは、選択肢の優先順位が決まりません。家族の生活と従業員の雇用について、何を守りたいかを言葉にしておくと相談が具体的になります。
雇用の継続を希望するなら、引き継ぎ先での仕事や待遇を検討する必要があります。家族の生活を心配するなら、会社からの収入が途切れた後の支出も把握したいところです。
希望は、成立条件と分けて伝えてください。「全員の雇用を残したい」は希望です。一方、「その条件で引き継げる買い手がいるか」は検証する項目になります。
結果が見えない段階で、関係者に実現を約束しないことも配慮です。選択肢の違いについて、詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
連帯保証は、会社の再生や売却と別に確認する
会社の再生や売却が進んでも、経営者の連帯保証が自動的になくなるとは限りません。保証の対象と、解除や整理に必要な条件を別の項目として確認します。
借入ごとに、誰が何を保証しているかを確かめる
会社の借入総額だけでは、社長個人の負担を把握できません。どの借入について、誰が保証契約を結んでいるかを照合する作業が必要です。
借入先が複数ある場合は、契約ごとに確認します。昔の借入や借り換え後の扱いが曖昧なら、記憶で埋めず、契約書や金融機関からの資料で確かめてください。
整理する項目は次のとおりです。
- 借入先と現在の借入残高
- 保証人の氏名と保証の対象
- 担保に入っている財産
- 返済条件の変更状況
会社の借入と個人の借入も混ぜないようにします。社長が個人で借りて会社に入れた資金があるなら、その経緯も共有してください。会計資料だけで見えない契約が、整理の方針に関わる場合があります。
買い手との契約だけで金融機関の判断は決まらない
M&Aで買い手が保証解除に取り組むと約束しても、金融機関の同意を得たことにはなりません。売り手と買い手の契約と、金融機関との保証契約は分けて確認します。
「会社を譲れた」と「連帯保証が外れた」は、別々に確かめる事項です。 退任や株式の譲渡だけで安心せず、どの契約について何を確認できたかを残してください。
進行中は、少なくとも次の項目を整理したいところです。
- 解除を検討する借入の範囲
- 金融機関への説明に必要な資料
- 買い手が負う契約上の義務
- 解除を確認する書面と時期
書面の意味や条件に疑問があれば、法律上の確認を依頼します。会計・M&A支援者には、買い手の資力や返済計画を裏付ける資料の整備を求めてください。
保証を付けない要件と、すでにある保証の整理は違う
経営者保証に関するガイドラインでは、保証を付けない場面と、すでに負っている保証債務を整理する場面を分けています。廃業を考える経営者は、この違いを押さえておく必要があります。
保証を付けない場面の要件を扱う4.(1)には、「法人と個人の分離」があります。会社と個人のお金を分けることは判断材料ですが、それだけで既存の保証債務を整理できるという意味ではありません。
既存の保証債務の整理を扱う7.(1)では、会社側の手続きも要件に含まれます。主たる債務者である会社が、法的債務整理手続または準則型私的整理手続を申し立てているか、その見込みがあることなどを確認します。
出典は、全国銀行協会「経営者保証に関するガイドライン」です。上記は提示資料の2026年8月20日確認内容に基づきます。具体的な適用は、全国銀行協会の公表資料と個別の状況を照らして判断します。
保証解除の実績は、対象と条件まで聞く
支援者の実績を見るときは、相談件数なのか、成約件数なのかを区別してください。保証解除についても、どこまで確認した実績かを聞くと意味が明らかになります。
あさひ国際会計株式会社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。これは当社の成約案件について、2026年8月16日に確認した実績です。
ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。過去の結果を、ご自身の会社への約束として受け取らないようにしてください。
相談時には「自社では何を確認すれば見通しが立つか」を聞きます。財務整理との関係について、詳しくは連帯保証解除の相談は会計事務所へ|財務整理が近道をご覧ください。
事業再生に強い会計事務所は、実績・担当範囲・費用の説明で選ぶ
会計事務所選びでは、再生案件の経験に加え、誰がどの仕事を担当するかを確認します。費用と不成立時の扱いまで説明を受けると、依頼後の食い違いを減らせます。
自社と近い困りごとを扱った経験があるか
業種が同じという理由だけでは、必要な経験があるか分かりません。廃業検討中なら、資金が限られる会社や、借入と保証が重い会社の支援経験を確認したいところです。
質問は、成果と過程を分けると具体的になります。
- 債務超過の会社を扱った経験はあるか
- 営業を続けながら譲渡を進めた経験はあるか
- 保証解除の確認まで扱っているか
- 譲渡が難しい場合の方針も説明するか
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。出典は当社成約資料の集計で、2026年8月16日確認の内容です。
この実績から分かるのは、債務超過でも成約した例があることです。個別の成約可能性は、事業の継続性や買い手の条件を調べて見極めます。
担当者と、他の専門家につなぐ場面が明確か
窓口の説明が分かりやすくても、実際の担当範囲が曖昧だと作業が止まります。面談の後に、誰が何を進めるのかを確認してください。
たとえば、税務の検討は税理士に、法律上の判断は弁護士に確認する場面があります。M&Aを進めるなら、買い手候補への情報提供や条件整理を誰が担うかも決めます。
再生計画の数字を作る人と、契約条件を見る人の間で、前提が食い違わない体制かも確認したいところです。資料の受け渡しを社長だけが抱えると、本業と対応が重なり負担になります。
依頼する業務は、契約書や説明資料に残してもらいます。「一通り対応する」という説明より、成果物と対象外の業務が分かる説明の方が、後の判断に使えます。
買い手の確認と、成約後のリスク説明があるか
再生型M&Aでは、買い手が見つかった後の確認も欠かせません。引き継ぎ後に事業を運営する資力があるか、約束した条件を履行できるかを検討します。
業界では、不適切な買い手の情報を共有する「特定事業者リスト」が運用されています。M&A支援機関協会による仕組みで、提示資料では2024年10月1日に開始とされています。出典は協会公表情報で、2026年8月14日確認の内容です。
当社は、この情報共有の仕組みには加盟していません。制度の存在と、個々の支援者の利用状況は分けて確認してください。
また、登録や業界制度だけで個別案件の安全性が決まるわけではありません。買い手の調査内容と、引き継いだ後に想定されるリスクについて、具体的な説明を求めます。
費用は、支払う時期と対象業務をセットで聞く
事業再生の費用は、財務分析だけを頼む場合と、M&Aまで頼む場合で対象業務が異なります。見積額を比べるときは、同じ仕事が含まれているかを確かめてください。
確認事項は次のとおりです。
- 相談や調査の段階で費用が発生するか
- 報酬が発生する条件は何か
- 途中で中止した場合に費用が残るか
- 他の専門家への費用は別途必要か
あさひ国際会計株式会社の相談は無料です。M&A仲介は着手金なしの成功報酬のみで、成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。これは2026年8月11日確認の当社の報酬条件です。
成功報酬そのものが無料という意味ではありません。報酬額や精算後の金額は、契約前に確認してください。別途依頼する専門家の費用も分けて把握します。
初回相談では、支払期限・現金・保証資料から共有する
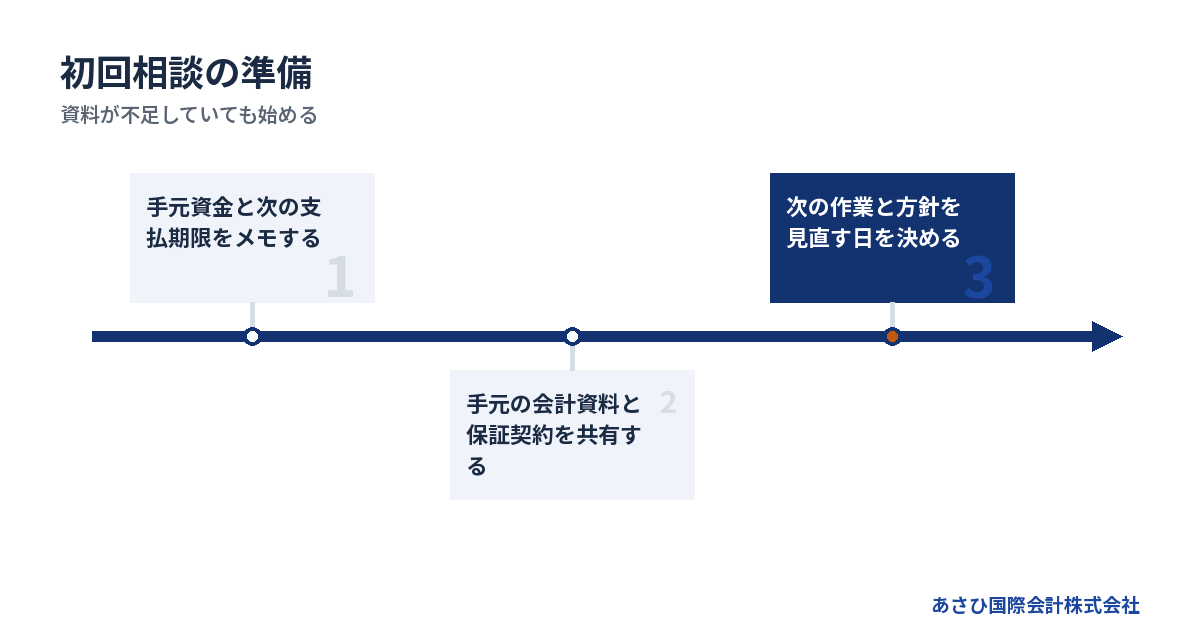
初回相談に向けては、直近の支払期限と手元の現金を先にまとめてください。整った再生計画より、いつ資金が足りなくなるかが分かる情報の方が、当面の対応を決めやすくなります。
最初に伝えるのは、資金が足りなくなる日
「資金繰りが厳しい」という説明だけでは、使える時間が伝わりません。次の給与や取引先への支払いについて、いつ、どれほど不足しそうかを伝えます。
入金予定は、確定しているものと期待しているものを分けてください。受注の見込みを、そのまま使える現金として数えると判断がずれます。
相談用のメモには、次の内容があれば役立ちます。
- 現在使える預金と現金
- 次の支払日と必要な金額
- 入金予定日と入金の確かさ
- すでに遅れている支払い
支払期限が迫っているなら、その旨を連絡の冒頭に書きます。資料を仕上げるために相談を遅らせる必要はありません。分からない数字は、不明と伝えれば確認する順番を決められます。
書類は手元にあるものから渡す
初回から資料をすべてそろえようとすると、連絡が後回しになりがちです。まず手元にあるものを共有し、足りない資料は相談後に追加する進め方が考えられます。
財務と契約の資料は分けてまとめると扱いやすくなります。
- 決算書と直近の試算表
- 預金残高や入出金が分かる資料
- 借入の返済予定が分かる資料
- 保証や担保に関する契約書
従業員や主な取引についても、現状が分かる範囲で伝えます。営業を続けるために欠かせない人や契約があるなら、その点を補足してください。
帳簿が遅れている場合は、どの時点まで入力済みかを伝えます。古い数字を現在の数字として扱わないためです。資金繰りの確認には、通帳など直近の動きが分かる資料も使います。
個人資金を入れる予定も隠さず話す
不足分を社長が立て替えれば、当面の支払いをつなげる場合があります。ただし、会社が立ち直る見通しがないまま続けると、生活に使う資金まで減ってしまいます。
追加で入れる予定の資金があるなら、その前に使い道と効果を検討してください。「今回の支払いを越えれば何が変わるのか」が判断の軸です。
家族への説明が難しい事情も、相談で話して構いません。会社の問題を整理するには、社長個人がどこまで負担しているかも知る必要があるためです。
会社と個人の財産を移したり、特定の支払いを優先したりする判断には、法律上の検討が伴う場合があります。会計処理だけで結論を出さず、実行前に弁護士等へ確認する事項として整理します。
面談の終わりに、次の作業と判断日を決める
相談をしただけでは、支払期限は延びません。面談の終わりには、次に何を調べ、いつ方針を判断するかを決めておくと行動につながります。
持ち帰る内容は、次のように具体化してください。
1. 不足している資料と担当者を決める
2. 継続に必要な資金を確認する
3. 譲渡を検討できる条件を整理する
4. 方針を見直す日を決める
買い手探しを進める場合も、その間の営業資金を別に確認します。成約を待つこと自体が、資金不足の解消にはならないためです。
従業員や取引先への説明も、時期と内容を検討します。未確定の話を広げず、必要な説明を遅らせないために、進行状況と合わせて判断してください。
再生型M&Aを検討するなら、引き継ぎと保証の条件を一緒に設計する
再生型M&Aでは、譲渡価格だけでなく、事業を続ける資金と連帯保証の扱いまで検討します。あさひ国際会計株式会社は、財務資料の整備とM&A仲介を通じて、その検討を後方から支えます。
初期の検討では、譲れる事業と残る負担を整理する
最初の検討では、事業のどこに引き継ぐ価値があるかを確かめます。同時に、譲渡後に残る借入や契約上の負担を整理します。
株式を譲るのか、事業を譲るのかでも、引き継ぐ対象は変わります。価格だけを先に決めようとせず、何を誰が引き受けるかを検討する順序です。
当社では、事業価値の説明資料を作成し、買い手候補の検討につなげます。連帯保証の解除を見据えたスキームも提案しますが、金融機関の同意を当社が決めるものではありません。
税務や法律上の判断が必要な内容は、該当する専門家に確認します。数字と契約の両方で条件を確かめてから、実行に進む形です。
成約までの速さは、自社の支払日に照らして見る
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件はおおむね2〜4週間という対応実績です。出典は当社実績で、2026年8月11日確認の内容です。
ただし、この期間は個別案件の完了予定を約束するものではありません。資料の状況や買い手の判断、金融機関の同意などによって日程は変わります。
必要なのは、ご自身の会社の支払日と照らすことです。成約まで営業を維持できるかが不明なら、見込みの日程だけで進めないでください。
引き継ぎの検討が長引く場合に、どこで方針を見直すかも決めます。待つ期間と使える資金を一緒に管理すると、廃業・整理の準備が遅れるリスクを抑えやすくなります。
実績は確認できる事実と、個別の見通しを分けて伝える
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。相談受付や紹介件数ではなく、クロージングまで完了した件数です。出典は当社実績で、表現と対象は2026年8月20日に確認しています。
中小企業庁のM&A支援機関登録制度にも登録しています。ただし、登録の事実は、個別案件の成約や保証解除の結果を約束するものではありません。
他社で断られた案件のご相談も承っています。断られた理由が分かれば、その内容と現在の状況を照らして検討します。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理や破産・清算が適切な場合もあるため、M&Aだけを前提に結論を急ぎません。
手元資金がない場合も、費用の前提を先に確認する
費用を用意できない不安があっても、当社への初回相談は無料です。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。当社の2026年8月11日確認の報酬条件に基づきます。
ただし、相談できることと、希望する条件でM&Aが成立することは別です。譲渡代金や費用の見通しが立たない段階では、精算条件も含めて確認します。
法的整理を検討する場合は、弁護士費用や裁判所への費用も別に考える必要があります。払える見込みがないなら、その事情を初めから伝えてください。
相談時に必要なのは、完成した計画より、支払期限と現状を伝えることです。 事業を残したい気持ちと、閉じたいほど疲れている気持ちの両方を、そのまま話して構いません。
よくある質問
顧問税理士に相談していても、別の会計事務所へ相談できますか?
顧問税理士に依頼している業務と、追加で必要な業務を分ければ、別の支援者への相談を検討できます。日々の会計資料は顧問税理士に整理してもらい、再生やM&Aの検討を別の支援者が担う形もあります。契約範囲と資料共有の方法を確認し、同じ作業への重複した依頼を避けてください。
廃業するつもりでも、事業再生に強い会計事務所へ相談する意味はありますか?
廃業の意向があっても、事業を引き継げる余地と、閉じる場合の負担を比較する意味があります。社長が経営から退くことと、事業を終えることは分けて考えられるためです。継続によって負担が増える状況なら、法的整理や破産・清算が適切な場合もあります。相談時には、経営を続ける意思がないことも率直に伝えてください。
会社を売ると、連帯保証もなくなりますか?
会社の売却だけで、連帯保証がなくなるとは限りません。金融機関の同意と、対象となる保証契約の確認が必要です。買い手が解除に取り組む約束をした段階と、実際に解除を確認した段階を区別してください。M&Aの検討中から保証の扱いを項目に入れ、確認する書面と時期を整理します。
決算書が古く、相談費用も心配ですが連絡できますか?
当社への相談は無料で、資料が不足した状態でもご連絡いただけます。分かる範囲の手元資金と、次の支払期限をお伝えください。M&A仲介は着手金なしの成功報酬のみです。報酬額や他の専門家への費用は区別して説明を受け、依頼前に確認してください。
まとめ
手元の預金残高と次の支払日をメモにし、「廃業も考えている」「連帯保証が心配」と添えて、下記の無料相談からご連絡ください。資料が不足している場合も、その状態から確認する順番を整理します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日