


目次
この記事の対象と結論
事業承継の相談会は、廃業するか決まっていない段階でも、判断材料をそろえる場として使えます。借入と連帯保証が残る会社なら、支払期限と保証の扱いまで話せるかを確認してください。
「会社を閉めたい。でも、従業員や家族への影響が怖い」。そんな迷いを抱えて相談する経営者は珍しくありません。結論を出してから話す必要はないのです。
相談会で持ち帰りたいのは、残せる事業と残る負担、それぞれの確認事項です。 会社を譲る話と、経営者個人の保証をどう扱うかを並べて整理します。
すでに支払期限を過ぎているなら、開催日を待たず、今日のうちに個別相談へ状況を伝えてください。資料がそろっていなくても、直近の支払日と不足額から話を始められます。
廃業を迷う会社に合う事業承継相談会の選び方
廃業を検討している会社には、事業の引継ぎと資金繰りを一緒に扱える相談内容が合います。「事業承継」という名称だけでは、借入や保証まで話せるかは分かりません。
講演を聞く会か、個別の事情を話せる会か
相談会の案内では、個別相談の時間があるかを先に確認します。制度を学ぶセミナーと、自社の資料を見てもらう面談では、持ち帰れる情報が違うためです。
会社を閉めるか迷う段階では、一般論だけで判断するのは難しいものです。売上があっても現金が足りない理由や、保証人が誰かまで話せる形式が向いています。
確認する項目は次のとおりです。
- 個別の相談時間が設けられているか
- 借入や連帯保証も相談対象に入るか
- 赤字や債務超過の会社も対象か
- 相談後の対応範囲が説明されているか
「相談可」とあっても、その場で結論が出るとは限りません。当日整理できる話と、資料の追加確認が要る話を分けておきます。
面談時間が限られるなら、最初に聞きたいことを伝えましょう。「後継者探しより、廃業と譲渡の比較をしたい」と言えば、相談の目的が共有しやすくなります。
親族への承継と第三者への譲渡では論点が違う
子どもに継いでもらいたい場合と、買い手を探したい場合では、相談の中身が変わります。前者は本人の意思や経営体制が中心。後者では、事業の価値や買い手の条件が加わります。
借入があれば、引き継ぐ人の希望だけで話は完結しません。返済を続ける見通しや、現在の保証契約も確認する必要があります。候補者がいることと、条件が整うことは別です。
親族内承継を中心とする相談会なら、第三者への譲渡も扱うかを確認します。M&Aが中心の場合も、親族や従業員への引継ぎを比較できるか聞いてください。
候補者がいなくても、そのまま伝えて構いません。ただし、買い手探しを始めるには、譲る対象や情報開示の条件を整理する必要があります。相談しただけで募集が始まるのかも確認しておきましょう。
開催日より先に支払日が来るなら待たない
相談会の開催前に資金が尽きる見込みなら、日程を優先しないでください。営業を続けるための支払いが止まると、引継ぎの条件も変わりかねません。
まずは手元の現金です。口座残高と直近の入出金を照合し、いつ不足しそうかを確認します。入金予定は、確定したものと見込みのものを分けてください。
期限が迫っている場合は、相談の冒頭で次の点を伝えます。
- 最も近い支払日
- その日に不足する見込み額
- 支払いが遅れている相手と内容
- 次の入金予定と確かさ
すでに督促を受けているときは、その書面も相談資料に含めます。M&Aを検討する間も、請求への対応を止めてよいわけではありません。
資金不足が目前なら、承継の検討と債務への対応を並行させる必要があります。状況によっては法的整理が適切な場合もあるため、譲渡だけを前提に日程を組まないようにします。
会社名をどこまで共有するかを確認する
従業員や取引先に知られるのが怖くて、相談をためらう方もいます。最初に確認したいのは、相談内容を誰が見るかです。外部への提供にどのような同意が要るかも聞いてください。
同席者が複数いる場合は、それぞれの役割を確認します。運営担当者と、相談後に業務を受ける担当者が異なる場合もあるためです。
買い手探しへ進むと、情報を出す順序が論点になります。社名を伏せても、地域や取引の特徴から会社が推測される可能性は残ります。
匿名なら何でも渡せる、とは考えないことです。誰に何を見せるかを確認してから、資料を共有します。取引先名が載る一覧などは、必要性と共有範囲を確かめましょう。
連絡方法の希望も初回に伝えてください。会社への電話を避けたい場合や、郵送物を自宅で受け取りたい場合には、その事情も相談内容に含められます。
相談会に持っていくのは、完成した計画より現状の記録
初回相談では、整った事業承継計画より、資金と契約の現状が分かる記録が役立ちます。数字が未確定の部分は「未確認」と書き、準備のために相談を遅らせないようにしましょう。
最初に話すのは廃業の迷いと支払期限
「事業承継について知りたい」だけでは、相談相手が緊急度をつかみにくくなります。廃業を考えている理由と、いつまで資金が持ちそうかを先に話してください。
たとえば、次のように伝えられます。
> 廃業を考えていますが、事業を引き継ぐ道が残るか知りたいです。会社の借入に私個人の連帯保証があります。直近の支払いに不安があり、従業員への影響も整理できていません。
金額がすぐに出なくても、相談の方向は伝わります。借入額が分からないなら、その事実も含めて話せばよいのです。
体調や家族の事情も判断材料です。財務上は続けられる会社でも、経営者が同じ働き方を続けられるとは限りません。承継後に残れる期間や、退きたい理由を伝えましょう。
詳しくは事業承継の相談で廃業の迷いをほどく、借入と連帯保証を抱えた経営者の相談メモをご覧ください。
借入残高と保証人を同じメモにまとめる
借入先ごとに、残高と保証人を対応させたメモがあると話を進めやすくなります。会社の借入と個人の連帯保証を別々に説明すると、確認漏れが起きやすいためです。
記入する項目は次のとおりです。
- 借入先と現在の借入残高
- 毎月の返済額と次の返済日
- 保証人の氏名と会社との関係
- 担保に入っている財産
- 返済条件を変更した経緯
記憶だけで埋める必要はありません。前の経営者や家族が保証に関わっている可能性もあるため、契約書で確認できた内容と推測を分けます。
会社の借入に加え、個人で借りて会社へ入れたお金も記録してください。借主が会社か個人かによって、整理する対象が変わります。
家族が会社に貸しているお金も、ほかの借入と区別して書き添えます。返してほしいという希望と、実際に返せる時期が一致するかは、会社全体の状況を踏まえて確認する話です。
決算書と今の資金繰りをセットにする
決算書は会社の状況を説明する基礎資料です。ただし、過去の決算だけでは、今日使えるお金までは分かりません。直近の資金の動きも添えます。
手元にあれば、次の資料を用意しましょう。
- 直近の決算書
- 最近の試算表
- 預金残高が分かる記録
- 入金と支払いの予定表
- 借入と保証に関する契約書
試算表の作成が遅れている場合は、いつまでの数字かを明示します。未払いが帳簿に反映されていないなら、その内容も別に書き添えてください。
見栄えを整える必要はありません。数字をよく見せようとすると、相談後に条件を組み直す負担が増えます。まだ確定していない費用も、見込みとして伝えるほうが判断に役立ちます。
資金繰り表がなければ、日付順のメモから始められます。追加で必要な資料は面談で確認し、判断に使うものから順に補ってください。
残したいものと譲れない条件を分ける
従業員の雇用を残したい気持ちと、自分が経営から退きたい気持ちは、両方伝えて構いません。ただし、希望がすべて両立するかは、買い手や事業の状況によります。
相談時は、希望を次のように分けておきます。
| 区分 | 書いておく内容 |
|---|---|
| 残したいもの | 雇用や取引の継続 |
| 減らしたい負担 | 保証や経営の負担 |
| 続けられること | 引継ぎへの協力 |
| 未決定のこと | 退任時期や譲渡範囲 |
「従業員を守りたい」という希望も、条件にすると違いが見えてきます。雇用の継続を優先するのか、勤務地や待遇まで維持したいのか。希望する範囲を言葉にしておきましょう。
すべてを同じ優先順位にすると、提案を比較しにくくなります。受け入れられない条件と、説明を聞いて考えたい条件を分けると判断が進みます。
家族に話せていないことも相談の一部です。説明する順序を整理すれば、罪悪感だけで結論を急ぐのを避けやすくなります。
相談会では承継と廃業を同じ条件で比べる
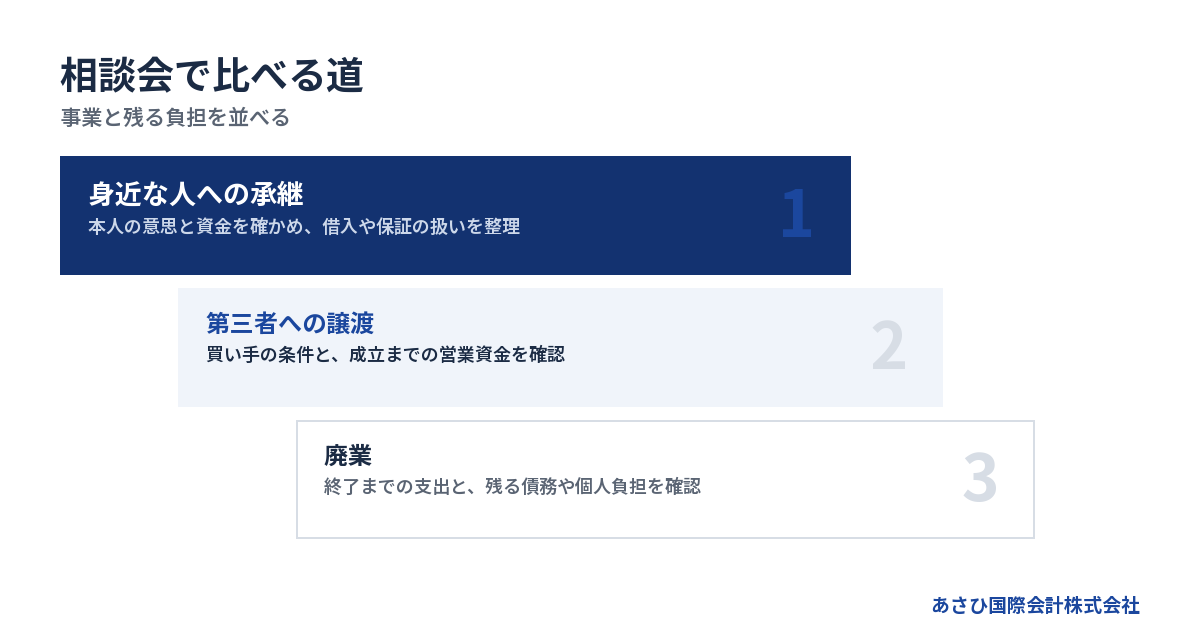
承継と廃業は、残る事業、必要な資金、経営者の負担を並べて比べます。譲渡価格だけで選ぶと、成約までの支出や保証の扱いを見落としかねません。
親族・従業員・第三者への引継ぎを並べる
引き継ぐ相手によって、準備できる資金や必要な説明が変わります。候補者との関係が近いほど話しやすい反面、借入への不安を言い出せないこともあります。
比較の入口は次のとおりです。
→ 横にスクロールできます
| 選択肢 | 最初に見ること | 残る確認 |
|---|---|---|
| 親族への承継 | 本人の意思と経営力 | 借入と保証の扱い |
| 従業員への承継 | 引受意思と資金 | 株式と責任の範囲 |
| 第三者への譲渡 | 買い手と事業の相性 | 契約条件と保証 |
| 廃業 | 終了までの資金 | 残債と個人負担 |
子どもや従業員が会社を知っていても、借入への不安が小さいとは限りません。経営を引き受けたい気持ちと、資金を用意できるかは分けて確認します。
候補者本人の意思を聞く前に、承継を決定事項として周囲へ伝えないようにしましょう。話が進んでから断りにくくなると、無理な引継ぎにつながりかねません。
第三者への譲渡では、候補が現れるまで営業を続けられるかも検討します。買い手探しの見込みと、資金の持つ期間を同じ予定表で確認してください。
赤字や債務超過だけで事業の価値を決めない
赤字がある会社でも、事業を引き継ぎたい買い手が見つかる場合があります。買い手が見るのは過去の利益だけとは限りません。継続する受注や、働く人の技能も検討材料です。
とはいえ、事業の魅力だけで条件は固まりません。借入や未払いを伝えたうえで、引継ぎ後にも維持できる売上を確かめる必要があります。
当社が支援して成約した案件には、売上4,000万円規模の会社もあります。当社の成約資料に基づく事実で、2026年8月16日に確認しています。
個別の売却可否は別途検討が要ります。この実績だけで、自社にも買い手がつくとは判断できません。
相談会では、引継ぎの対象と障害を具体化してください。経営者本人に受注が集中しているなら、退任後の営業体制が課題になります。設備の維持費が重ければ、今後の支出も含めて説明する必要があります。
廃業との比較には終わるまでの支出を入れる
廃業では、営業を止めた後も費用が生じる場合があります。契約の終了や残った財産の処分など、営業終了後の対応も見積もりに含めてください。
確認したい支出は次のとおりです。
- 営業終了までに生じる人件費
- 賃貸借などの契約終了に伴う費用
- 設備や在庫の処分にかかる費用
- 未払い分と借入の返済に要る資金
- 専門家への依頼にかかる費用
一方、M&Aにも成立まで事業を維持する資金が要ります。価格が提示されても、入金までの支払いを別に見積もらなければ、途中で資金が不足するおそれがあります。
受け取る人の確認も必要です。会社に入る譲渡代金と、株主個人が受け取る代金を同じ財布として考えないようにします。
税金や費用を差し引いた後の金額まで、比較に含めてください。譲渡後も会社に債務が残る案なら、その整理に要る資金と担当者も確認します。「事業が譲れた後」を空白にしないことです。
連帯保証は会社の引継ぎと別に確認する
会社の引継ぎが決まっても、経営者の連帯保証が自動的に外れるとは限りません。相談会では、金融機関の同意を確認する手順と、その担当を聞いておきましょう。
代表者交代だけで保証が終わるとは考えない
経営から退くことと、保証契約上の負担がなくなることは別の問題です。代表者が変わる予定でも、契約を確認しないまま安心するのは避けたいところです。
借入先が複数あれば、それぞれの扱いを見ます。一部の確認が進んでも、残りが同じ状態とは限りません。完了したものと未確認のものを分けて記録してください。
面談では、次の質問が使えます。
- どの借入に私の保証が付いていますか
- 解除には何の確認や同意が要りますか
- 誰が金融機関へ説明する予定ですか
- 解除の完了は何の書面で確認しますか
買い手の約束と、金融機関による保証解除の確認は分けて扱います。 「引き受けると言っている」という説明だけで、契約上の責任が終わったと判断しないようにしましょう。
家族や前の経営者が保証人の場合も、対象を明らかにします。現在の社長について話が進んだだけでは、ほかの保証人の確認まで済んだことにはなりません。
保証を付けない話と、今ある保証の整理を混ぜない
経営者保証に関するガイドラインは、相談する場面によって確認事項が異なります。新たな保証を求めない話なのか、今ある保証債務を整理する話なのかを聞いてください。
同ガイドラインの4.(1)では、法人と個人の分離などが論点になります。7.(1)は、すでに負っている保証債務を整理する場面です。全国銀行協会・日本商工会議所が事務局を担う資料に基づきます。
保証債務の整理では、会社側の手続きも関わります。会社が法的債務整理か準則型私的整理を申し立てていること、または申し立てる見込みであることなどの要件があります。原文の確認日は2026年8月20日です。
資産を正直に説明するだけで、保証の負担が消える仕組みとは受け取らないでください。利用の可否や必要な手続きは、個別の状況を踏まえた法的判断が要ります。
詳しくは経営者保証は事業承継でどう外す?親族内・社内承継の解除実務をご覧ください。
制度名が出たら自社が要件に合うかを聞く
保証を不要にする制度があっても、廃業を検討する会社すべてが対象に入るわけではありません。名称だけで見通しを立てず、財務や返済の状況と照合します。
事業承継特別保証制度では、要件に「資産超過であること」が含まれます。債務超過の会社が、制度名だけを頼りに利用を見込むことはできません。
また、「返済緩和している借入金がないこと」も要件です。返済条件を変更している場合は、その内容を相談時に伝えてください。
いずれも静岡県信用保証協会「事業承継特別保証」の説明です。引用した要件は2026年8月15日に確認しています。利用には、ほかの要件も満たす必要があります。
面談で「使える可能性がある」と説明されたら、未確認の条件を聞きましょう。対象外なら、事業の譲渡と債務の整理を含め、別の進め方を検討することになります。
解除を扱う主体と仲介会社の役割を分ける
債権者や金融機関との交渉は、経営者ご本人が主体です。必要に応じて依頼する弁護士等の専門家が担う範囲もあります。仲介会社の役割とは区別して確認してください。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこないます。保証の解除を見据えた条件設計や、事業価値の説明資料の作成が担当範囲です。経営者ご本人の協議を、資料整備などの後方支援で支えます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。当社の成約案件について、2026年8月16日に確認した実績です。
ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。過去の実績を、相談中の案件の結論として扱わないようにします。
面談では、保証について未確認の事項を残してください。「誰が確認するか」「いつ回答を得る予定か」が分かれば、進捗を追いやすくなります。
相談担当者と費用は、契約の前に範囲まで聞く
相談担当者は肩書きだけで選ばず、自社の課題をどこまで扱うかで見極めます。相談料の有無に加え、契約後に何が有料になるかまで確認してください。
財務・法律・仲介の担当範囲を把握する
借入を抱えた事業承継では、相談内容が複数の専門分野にまたがります。誰が何を判断するかが曖昧だと、保証や税金の確認が後回しになりかねません。
役割の目安は次のとおりです。
→ 横にスクロールできます
| 担当 | 主に扱う内容 | 確かめる点 |
|---|---|---|
| 弁護士 | 債務整理や法的判断 | 再生と廃業の対応範囲 |
| 税理士 | 税金と申告 | 譲渡後の納税資金 |
| M&A仲介会社 | 買い手探しと条件設計 | 保証を含む引継ぎ条件 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。優劣で見るより、自社が比較したい選択肢に合うかを確かめましょう。
状況によっては法的整理が適切な場合もあります。すでに弁護士から助言を受けているなら、その前提や理由を共有してください。M&Aへの期待だけで、必要な対応を先延ばしにしないためです。
詳しくは事業承継の専門家を選ぶ基準|廃業を考える会社の借入と連帯保証まで相談するをご覧ください。
無料相談と契約後の報酬を分けて確認する
「無料相談」は、その後の業務まで無償という意味とは限りません。相談会への参加と、仲介などの契約は分けて判断してください。
費用については、次の項目を確認します。
- 相談料がかかる範囲
- 契約時に支払う金額
- 成約時の報酬の計算方法
- 成約しない場合の費用
- 別の専門家へ払う費用
報酬額は算定の基準によって変わります。譲渡価格を基準にするのか、別の金額を基準にするのか。計算の対象を聞き、想定条件に沿った見積もりを確認しましょう。
根拠のない相場で予算を置くと、契約時に不足しかねません。金額の幅を知りたい場合は、自社の条件で下限と上限の見込みを出してもらいます。
最低報酬や実費の扱いも確認対象です。契約を途中で終える場合や、紹介された相手と後日成約する場合の費用も、署名する前に読んでおくと行き違いを減らせます。
手元資金がない場合も費用の相談から始める
費用を用意できない場合は、契約前にその事情を伝えてください。支払える前提で話が進むと、依頼が必要な段階で準備が止まるおそれがあります。
あさひ国際会計株式会社の相談は無料です。着手金はなく、成功報酬のみとなります。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
対象は当社の仲介報酬で、出典は当社の費用条件です。2026年8月11日に確認しています。報酬を譲渡代金から差し引く仕組みであり、成功報酬まで無料という意味ではありません。
会社の未払い分や税金まで消える仕組みでもありません。弁護士等へ別途依頼する費用も、仲介報酬と区別して見積もります。
別費用を払えない場合は、依頼範囲や支払時期を確認する必要があります。支払いの猶予が認められるとは限らないため、費用を確保できない場合の進め方も契約前の論点にしてください。
買い手の確認と保証の完了確認を質問する
仲介を依頼する際は、買い手候補の資力をどう確認するかも質問しましょう。価格だけでなく、引継ぎ後に事業を続ける資金を検討するためです。
M&A支援機関協会の自主規制ルールには、買い手の資力調査の義務があります。保証解除を買い手に義務付ける条文案を、最終契約書の草案へ盛り込むルールもあります。
同協会の2025年1月1日施行の広告・営業規程に関する内容です。協会公式情報等に基づき、2026年8月14日に確認しています。条文を入れることと、金融機関が解除に同意することは別です。
不適切な買い手の情報を加盟社間で共有する特定事業者リストもあります。当社は現在、この仕組みに加盟していません。
制度の存在と、依頼先の利用状況を混同しないようにしましょう。面談では、買い手の資力や引継ぎ後の計画をどう調べ、売り手へ何を説明するかを具体的に聞いてください。
相談会の後は未確認事項と次の期限を残す
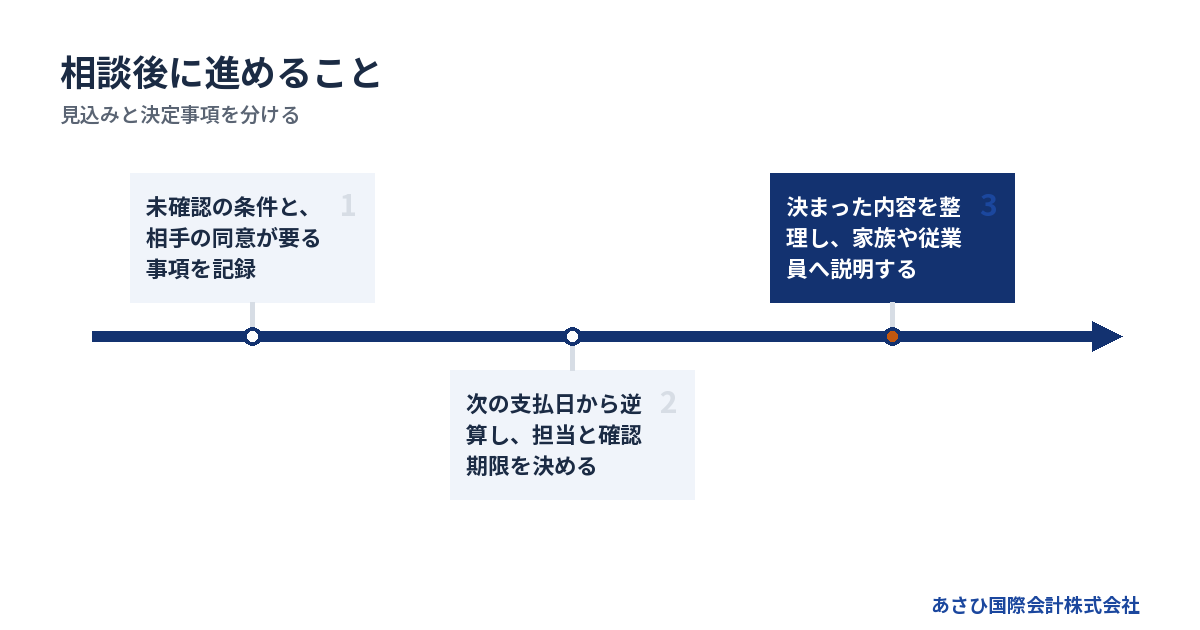
相談会の後には、未確認の事項と次の行動を記録します。前向きな説明を受けても、買い手や資金の見通しが固まっているとは限らないためです。
その場の見込みと決まった条件を分ける
「引継ぎを検討できそう」と言われたら、何を根拠にした見込みかを確認します。資料を読む前の感触と、買い手が条件を提示した段階では、確かさが異なります。
相談後のメモは、次の区分で残すと読み返しやすくなります。
- 資料で確認できた事実
- 追加の確認が必要な事項
- 相手方の同意が必要な条件
- 次に自分がおこなう作業
雇用を継続したいという希望は、そのまま買い手の合意にはなりません。保証の扱いも同じです。希望と合意を分けておくと、家族や従業員への説明でも混乱を減らせます。
分からない専門用語は、言い換えてもらって構いません。自分の言葉で説明できない条件を、理解したものとして契約へ進めないようにしましょう。
候補となる案が複数あれば、それぞれの未確認事項を残します。比較表の空欄は、次回までに誰が調べるかを決めるために使えます。
次回までの営業資金と作業を対応させる
資料を集める時間にも、会社の支払いは進みます。次回面談までの作業と、その間に必要な営業資金を同じ予定表に置いてください。
進める順序は次のとおりです。
1. 次の支払日と不足する見込み額を確認する
2. 判断に必要な資料から追加でそろえる
3. 担当者と確認期限を決める
4. 状況が変わったら前提を共有し直す
資料をすべて完成させてから報告する必要はありません。入金の遅れや受注の減少が分かった時点で伝えます。以前の見通しのまま進めると、資金の限界を見落としかねません。
M&Aの成立時期には個別の条件が影響します。短期間の成約実績を聞いても、自社の支払日に間に合うと置き換えないでください。
資金が尽きるまで待つ計画は避けたいところです。どの段階で方針を見直すかを担当者と確認し、成立しない場合の対応も並行して検討します。
従業員や家族への説明は内容と順序を決める
従業員や家族への説明では、何が決まっているかをそろえてから伝えます。希望段階の話を約束として伝えると、条件が変わった際の負担が増えるためです。
一方、給与などへの影響が迫る場合には、説明を先送りし続けられないこともあります。雇用や契約への対応は、必要に応じて弁護士等の専門家の判断を踏まえて進めます。
取引先への説明でも、受注を続けられる範囲を確認してください。引継ぎが未定なのに、継続を約束するのは避けたい場面です。納品や代金の見通しを、事実に沿って整理します。
家族には、会社の見通しと生活への影響を分けて話すと伝わりやすくなります。会社の方針が未定でも、生活費の不安や保証の確認状況は共有できます。
責任を感じるからこそ、話しにくいものです。相談会で整理したメモを使い、今分かっていることから説明を始めましょう。
「口座を閉める」の言い換えは?相談で意図を伝える表現
「口座を閉める」の言い換えには、一般に「口座を解約する」が使われます。銀行の窓口や相談メモでは、この表現を選ぶと意図が伝わりやすいでしょう。ただし、会社を閉める話と一緒に使うと、何を終えたいのか曖昧になることがあります。
手続きを相談するなら「口座を解約する」
預金口座そのものをなくしたいなら、「預金口座を解約したい」と伝えましょう。「口座を閉鎖する」という表現も見られますが、手続きの相談では「解約」を使うと具体的です。
まだ検討中なら、「解約を検討しています」と言い換えられます。解約の希望と、手続きが済んだという報告は分けてください。
場面に応じた表現の目安は次のとおりです。
| 伝えたい内容 | 言い換えの例 |
|---|---|
| 解約の希望 | 口座を解約したい |
| 手続きの相談 | 口座解約について相談したい |
| 社内での検討 | 口座の解約を検討している |
| 完了後の報告 | 口座の解約手続きが済んだ |
丁寧に話すときも、遠回しな言葉にする必要はありません。「口座を解約したいのですが、手続きを教えてください」で、質問の目的を示せます。
利用停止や振込先変更とは言葉を分ける
今後その口座を使わない予定でも、解約まで決めているとは限りません。口座を残すつもりなら、「この口座の利用をやめる予定」と伝えるほうが近いでしょう。
取引先に別の振込先を案内したいだけなら、「振込先口座を変更する」と表現できます。「口座を閉める」とだけ知らせると、いつまで振り込めるのか迷わせるおそれがあります。
また、「口座を凍結する」は、解約の言い換えとしては避けたい表現です。自由に利用できない状態を連想させ、意図と違う事情を伝えかねません。
相手に伝える前に、次の点を整理しておきましょう。
- 口座自体を解約したいのか
- 振込先だけを変更したいのか
- 今後の利用を控えたいのか
- 変更時期は決まっているのか
廃業や承継の相談では口座と会社の話を分ける
事業承継の相談会で「口座を閉めたい」と話すと、預金の手続きの相談に聞こえる場合があります。経営から退くことが目的なら、その希望を先に伝えてください。
たとえば、「廃業を検討しており、会社の口座をどう扱うかも相談したい」と話せます。承継も考えているなら、「事業を引き継ぐ場合の口座の扱いを確認したい」という表現も使えます。
口座の解約と、借入の返済や連帯保証の確認は、別の項目としてメモしましょう。 「口座を閉めれば会社の負担も終わる」という意味では使わないようにしてください。
相談の段階では、解約日を先に決めるより、残っている入出金を共有すると話が進めやすくなります。売掛金の入金予定や、口座からの引き落としを確認するためです。
メールや相談メモには目的と未確認事項を添える
言い換えだけでなく、何のために相談するのかも添えると行き違いを減らせます。未決定の段階なら、次のような書き方が考えられます。
> 廃業と事業承継を比較している段階です。会社名義の預金口座について、解約の時期を相談したいと考えています。入出金の予定が残っており、解約の可否はまだ確認していません。
金融機関へ手続きを尋ねる場合は、口座の種類も伝えましょう。必要な書類や対応方法は、利用先の案内に沿って確認してください。
社内のメモにも「検討中」「確認中」「手続き済み」を書き添えます。言葉を整えるだけでなく、今どの段階かを伝えることが、相談後の確認漏れを減らす助けになります。
よくある質問
廃業すると決めていなくても事業承継相談会に参加できますか
廃業か承継かを決めるための相談として活用できます。ただし、相談会ごとに対象や内容は異なります。個別相談があるか、借入や保証まで扱うかを確認してください。「続ける自信はないが、事業を残す余地は知りたい」という段階でも、相談の目的は伝わります。
決算書がそろっていなくても相談できますか
資料が不足していても、分かる範囲から相談を始められます。直近の支払日や預金残高をメモしておくと、緊急度を共有しやすくなります。資料がない理由も伝え、追加で必要なものを確認しましょう。準備に時間をかけすぎて、支払期限を過ぎないようにしてください。
相談会に参加したら、その会社に依頼する必要がありますか
参加と業務の依頼は分けて考え、申込時の条件を確認してください。面談後に契約書を渡された場合も、費用や依頼範囲を読んでから判断します。保証の扱いや、成約しない場合の負担が分からなければ、説明を受けてから署名する流れにしましょう。
他社に断られた場合や、破産を勧められた場合も相談できますか
断られた理由や、破産を勧められた際の前提を共有したうえで、事業承継の可能性を検討できます。ただし、状況によっては法的整理が適切な場合もあります。資金の残り方や債務の状態を確認し、すでに受けた助言も踏まえて比較してください。別の相談を始めても、進行中の法的対応や期限を放置しないようにします。
「口座を閉める」はビジネス文書でどう言い換えますか
一般には「口座を解約する」と言い換えられます。まだ決めていなければ「口座の解約を検討しています」が使いやすいでしょう。振込先を変えるだけなら「振込先口座を変更します」と書いてください。廃業や事業承継の相談では、会社の方針と口座の扱いを分けて伝えると、意図を共有しやすくなります。
まとめ
直近の支払日と借入先、連帯保証の状況をメモし、「廃業と承継のどちらも比較したい」とお伝えください。相談会の開催を待つ余裕がない場合も、あさひ国際会計株式会社の無料相談で、今分かることから整理を始められます。
あわせて読みたい
- 事業承継の相談窓口選びで確かめたい、廃業を迷う会社の借入と連帯保証への対応
- 廃業を迷う社長の事業承継手続き帳|準備書類から引継ぎ・連帯保証の確認まで
- 事業承継の本ランキングから選ぶ、廃業を迷う社長の分野別読書案内
- 債務超過でも保証協会付き融資の可能性はある|廃業を迷う社長の借入判断
- 事業承継の相談先選びで迷う社長へ、無料相談で確かめたい借入と連帯保証の出口
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496