


目次
この記事の対象と結論
廃業を考えているなら、事業再生の専門家は、会社の借入と社長の連帯保証を一緒に検討できる相手を選んでください。事業を残せるかに加え、残せない場合の整理まで話せるかが判断基準です。
資金繰りに追われ、「会社を閉めれば自分も自己破産するのか」と眠れない。そんな段階では、再生するか廃業するかを決めてから相談する必要はありません。廃業を迷って相談する経営者は珍しくありません。
会社をどうするかと、社長の保証をどうするかは、分けて確認する必要があります。 M&Aが成立しても、保証の解除には金融機関の同意が前提となります。
最初の相談では、次の支払日と手元資金を伝えましょう。そのうえで、事業の引継ぎと債務の整理を比較できる相手かを見極めます。
事業再生の専門家は「何を任せるか」で選ぶ
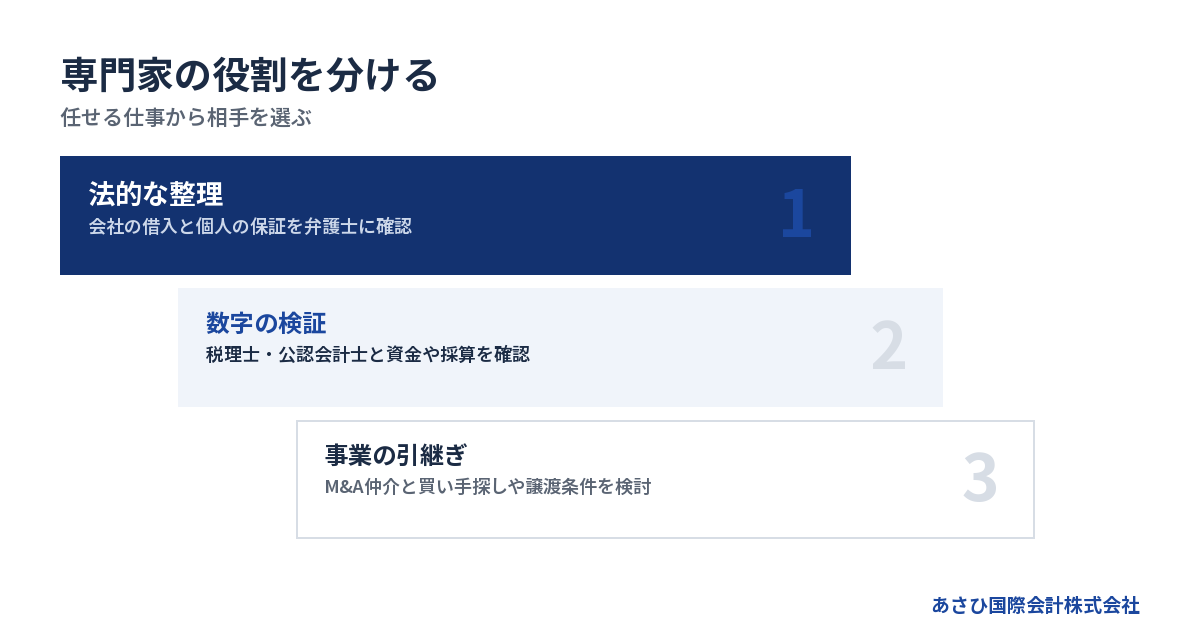
事業再生の専門家を選ぶときは、肩書きだけで決めず、担当する仕事を確認してください。法的な整理、数字の検証、事業の引継ぎでは、それぞれ扱う課題が異なります。
弁護士には借入と保証の法的な整理を確認する
返済が難しい借入や、請求を受けた連帯保証については、法的な判断が必要になります。弁護士へ依頼する範囲として、債務の整理や契約の検討が考えられます。
ただし、同じ資格でも得意分野は異なります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、経験する案件が違うためです。
廃業を迷っている場合は、「事業を譲れる余地も含めて検討したい」と伝えてください。再生の可能性を見たうえで、法的整理を選ぶ判断もあります。状況によっては法的整理(破産・清算)が適切な場合もあります。
相談時に確認したいのは、次の点です。
- 会社と個人の両方を検討するか
- 事業を残す選択肢も比較するか
- 請求への対応をどこまで任せられるか
- 依頼後の費用と作業範囲は何か
すでに弁護士に相談しているなら、その経緯も共有しましょう。判断の理由が分かれば、別の検討が必要な部分を絞れます。
税理士・公認会計士には数字の根拠を確かめる
資金不足の原因を見極めるには、売上だけを見ても足りません。利益が残らないのか、返済の負担が重いのか。売上代金を回収するまでの時間が長いのかでも、打ち手は変わります。
税理士・公認会計士へ相談する際は、再生案件での対応範囲を聞いてください。普段の記帳や申告に加え、資金繰りや事業別の採算まで扱うかを確認します。
たとえば、決算書では赤字でも、現在は採算が改善している可能性があります。反対に、帳簿上の利益があっても、入金の遅れで支払えないこともあります。過去と現在の数字をつなぐ作業が必要です。
顧問がいる場合は、その知識が役立ちます。会社の経緯を知る人に数字の整理を頼み、事業再生の担当者へ共有する進め方も考えられます。ただし、誰がどの資料を作るかは決めておきましょう。
税金や譲渡後の手取りの検討も、契約を固める前の確認事項です。提示された譲渡価格だけで生活の見通しを立てると、必要な支出を見落としかねません。
M&A仲介・再生支援者には事業の引継ぎを相談する
会社や事業を買い手へ引き継ぐ方法を探るのが、M&A仲介の役割です。買い手探しに加え、事業価値を伝える資料や、譲渡の条件を整えます。
事業再生の支援者には、資金繰りや改善計画を扱う人もいます。名称だけでは仕事の範囲が分かりにくいため、最初に成果物を聞いてください。「助言します」だけで終わらず、何が手元に残るかを確かめるのです。
→ 横にスクロールできます
| 担い手 | 主に確認する仕事 | 依頼前に聞くこと |
|---|---|---|
| 弁護士 | 債務・保証の法的整理 | 会社と個人の対応範囲 |
| 税理士・公認会計士 | 財務・税務の検証 | 再生時の実務経験 |
| 再生支援者 | 資金繰り・改善計画 | 実行段階の担当範囲 |
| M&A仲介 | 買い手探し・条件設計 | 保証解除の確認方法 |
あさひ国際会計株式会社の役割は、再生型M&Aの仲介と資料作成などの後方支援です。金融機関との協議の主体は経営者ご本人です。必要に応じて依頼する弁護士等の専門家が、その職務の範囲で対応します。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
廃業か再生かは、支払期限と残せる事業から判断する
廃業と再生を比べるには、支払える期間と、引き継ぐ価値のある事業を確かめます。借入総額や債務超過だけで結論を出すと、継続の条件も撤退の負担も見えません。
最初に伝えるのは「いつ、何が払えないか」
相談の冒頭では、「経営が厳しい」という説明を具体化してください。専門家が急ぐべき作業を判断するには、支払日と不足額が必要です。
売上の見込みより、入金の確かさが先です。受注していても、支払日に間に合わなければ、そのお金は使えません。回収時期が未定の売掛金は、予定どおり入るものと分けて伝えましょう。
手元のメモは、次の内容で構いません。
- 現在使える預金と現金
- 次に到来する支払日と金額
- 入金予定日と回収の見込み
- すでに遅れている支払い
- 続けるために必要な仕入れ
支払いが目前なら、資料をきれいにそろえる作業より、期限の共有を優先してください。相談しただけで支払期限が延びるわけではありません。具体的な方針が決まるまでは、資金不足が続く前提で考えます。
専門家には、検討中に資金が尽きた場合の対応も聞きましょう。買い手探しの予定だけがあり、その間の運転資金が未定なら、実行できる計画とはまだ呼べません。
会社の赤字と、引き継ぐ事業の価値を分ける
買い手が検討するのは、過去の損益だけではありません。顧客との取引を続けられるか、従業員が働き続けられるか。設備や拠点を引き継いだ後に、事業として成り立つかが問われます。
ただし、「売上があるから売れる」と考えるのも早計です。社長が離れると受注が止まる事業なら、引継ぎ方を工夫する必要があります。赤字の理由を買い手側で解消できるかも、検討の分かれ目です。
事業の説明では、強みと不安材料をセットにしてください。継続中の取引があっても、契約の更新が近ければ、その予定を示します。人手が足りないなら、採用できるまでの運営をどう支えるかが課題です。
当社が支援して成約した案件には、売上が年間で約1億円台の運送業があります。債務超過は約3,000万円規模、従業員は10名前後でした。これは当社成約資料の2026年8月確認分に基づく匿名例です。
この事例と財務の形が似ていても、同じ結果になるとは限りません。専門家には「借入が多いか」だけでなく、「誰が何を引き継げるか」を説明してもらいましょう。
再生を待てる条件と、整理を急ぐ条件
事業に価値があっても、検討に使える時間が足りない場合があります。再生の可能性と、今の会社が営業を続けられる期間は、別々に確認してください。
→ 横にスクロールできます
| 選択肢 | 検討の中心 | 見落としやすい負担 |
|---|---|---|
| 自社で立て直す | 改善までの資金 | 継続中の赤字 |
| 事業を引き継ぐ | 買い手と譲渡条件 | 成約までの運転資金 |
| 廃業・整理を進める | 終了時の資金と債務 | 保証と残る支払い |
立て直しを選ぶなら、改善策が効く時期まで資金が持つかを検証します。譲渡を探るなら、買い手の検討に必要な資料と時間を確かめる。整理を進める場合も、止める順序と必要なお金を見積もる流れです。
「もう少し頑張る」という気持ちだけで、判断を先送りしないでください。次の入金が遅れた場合や、買い手が現れない場合に、いつ方針を見直すかを決めておくと迷いが減ります。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
連帯保証まで扱える専門家か、初回相談で確かめる
連帯保証を抱える経営者は、会社の譲渡や再生と並べて、保証の扱いを確認してください。事業が続く見込みだけでは、社長個人の負担がどうなるかは判断できません。
「誰の、どの借入の保証か」を明らかにする
保証の確認は、社長が覚えている借入だけで終わらせないようにします。借入の契約ごとに、保証人と残高を照らし合わせる作業が必要です。
前の代表者や家族が関わっている場合も、関係を整理してください。「今の社長が交代すれば全部終わる」という理解では、確認すべき契約を見落とすおそれがあります。
初回相談で分かる範囲を伝え、次の資料で確かめていきます。
- 借入先ごとの残高が分かる資料
- 借入契約と保証に関する書類
- 担保に入っている資産の資料
- 金融機関から届いた通知
- 保証人になっている人の情報
書類が見つからない箇所は「未確認」と記載すれば十分です。分からない部分を推測で埋めるより、確認待ちの課題として残すほうが、後の判断に役立ちます。
個人の財産や生活費も、会社の資金と区別して整理しましょう。会社を支えるために使えるお金と、家族の暮らしに必要なお金を混ぜたままでは、再出発の見通しが立ちにくくなります。
買い手の約束と金融機関の同意を分けて聞く
買い手との譲渡契約に保証解除の約束があっても、それだけで金融機関との保証契約が変わるわけではありません。 保証を解除するには、金融機関の同意が前提です。
そのため、担当者には「契約に書きます」という説明の先を聞いてください。どの借入を対象とし、誰が同意を確認し、いつまでに書類がそろう予定なのか。実行するための道筋まで確かめます。
M&A支援機関協会は、自主規制ルールで買い手の資力調査などを定めています。保証解除を買い手に義務付ける条文案を、最終契約書の草案へ盛り込む内容もあります。業界のルールと、個別の金融機関による同意は区別が必要です。
不適切な買い手の情報を加盟社間で共有する「特定事業者リスト」もあります。なお、当社は同リストの情報共有の仕組みには現在加盟していません。制度が存在することを、自社の加盟実績として説明するものではありません。
買い手の資金の裏付けと、保証の解除を確認する手順を尋ねましょう。譲渡後に対応が残るなら、その間の責任と連絡先を契約の検討段階で明らかにする必要があります。
保証を新たに付けない要件と、今ある保証の整理は別
経営者保証に関するガイドラインには、保証を付けずに融資を受ける場面と、すでにある保証債務を整理する場面があります。廃業を考えている経営者は、後者に当たるかを確認します。
法人と個人の分離や財務基盤などは、保証を新たに求めない場面の要件です。その説明だけを聞いても、現在の保証債務を整理できるかまでは分かりません。
既存の保証債務を整理する場面では、会社側の手続きも関係します。ガイドラインの該当箇所には「法的債務整理手続」という文言があります。会社がその申立てを同時におこなっているか、おこなう見込みであることなどが要件となります。出典は全国銀行協会「経営者保証に関するガイドライン」です。
同じ箇所にある別の枠組みが「準則型私的整理手続」です。一定のルールに沿った整理を指し、個別に返済条件を相談しているだけの状態と混同しないようにします。出典は同ガイドラインの保証債務整理に関する規定です。
資産を開示すれば保証が外れる、という説明では足りません。会社の整理と個人の保証について、どの要件を確認しているのかを聞いてください。
専門家の実務経験は、成約件数と説明の中身で見極める
事業再生の専門家の経験は、相談件数だけで判断しないでください。自社に近い状況で何を担当し、どこまで完了したのかを聞くと、依頼後の仕事を具体的に想像できます。
「相談を受けた」と「完了した」を区別する
相談実績、支援実績、成約実績は、同じ意味とは限りません。何を数えた実績なのかを確かめると、期待のずれを抑えられます。
たとえば、M&Aでは、買い手候補を紹介した段階と、譲渡を実行した段階で作業が異なります。さらに、社長の保証について、解除を確認するところまで扱ったかも別の確認事項です。
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。相談受付の件数ではなく、クロージングまで完了した成約の件数です。自社実績として2026年8月に確認した数値です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
専門家を比較する際は、件数の多さに加え、自社と似た課題で何を確認したかを聞きましょう。顧客名の開示を求める必要はありません。匿名でも、担当範囲や判断の分岐は説明できます。
初回の説明で聞きたい、判断の根拠
信頼を寄せられる説明かどうかは、明るい見通しだけで決めないようにします。検討を進められる条件と、難しくなる条件の両方が示されるかを見てください。
たとえば「買い手は探せます」という答えがあった場合、次に確かめたいのは根拠です。事業のどの部分に価値を見ているのか。資料を見ていない段階なら、何を確認すれば見通しを立てられるのかを聞きます。
面談での確認事項は、次のとおりです。
- 自社と近い課題を扱った経験はあるか
- 判断に不足している資料は何か
- 難しくなる条件を説明できるか
- 次の作業と担当者が決まっているか
すべての疑問に、その場で答えが出る必要はありません。「未確認なので契約書を見たい」という返答にも意味があります。確認せずに結論を出すより、調べる範囲が明らかなほうが依頼しやすいはずです。
面談後に手元へ残したいのは、安心感だけではありません。確認待ちの項目と、誰が次に動くかを書いたメモです。それがあると、話が止まったときにも理由を確かめられます。
登録の有無と契約条件を別々に確かめる
事業者の実体や登録状況は、依頼前に確認する材料になります。ただし、登録があることと、自社の案件が成約することは別です。実務の説明と契約内容を合わせて見てください。
当社は、中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応した登録支援機関です。会社の実体は、国税庁の法人番号公表サイトでも確認できます。
契約では、報酬以外の条項にも目を通しましょう。依頼を終えたいときの扱いや、契約終了後に費用が発生する条件も、納得してから進めたい部分です。
- 依頼する業務の範囲
- 契約期間と終了の条件
- 他の支援者へ相談する際の制約
- 情報を開示する相手と手順
- 成約後に残る業務の担当
売り手と買い手の双方に関わる仲介では、双方との契約関係も聞いてください。自分が聞いた希望条件が、どのように相手へ伝わるかも確認できます。口頭の説明と契約書が違って見える箇所は、署名前に質問しましょう。
費用は相談料から成約後の支出まで分けて確認する
事業再生を依頼する費用は、報酬の金額だけで比べず、発生時期と対象業務を確認してください。資金繰りが厳しい会社では、いつ現金が必要になるかが依頼の可否に関わります。
見積もりは「何に、いつ払うか」で読む
「再生支援一式」という見積もりだけでは、どこまで任せられるか分かりません。作業範囲と支払いの条件を分けてもらいましょう。
費用の幅は、助言までなのか、計画の作成や実行まで含むのかで変わります。会社に加えて個人の保証も扱う場合や、別の専門家への依頼が必要な場合もあります。共通の相場として使える根拠がないため、金額の幅を一律には置けません。
代わりに、自社の条件をそろえた見積もりを求めてください。比較表にするなら、次の項目が使えます。
→ 横にスクロールできます
| 費用の区分 | 確認する内容 | 確認する時期 |
|---|---|---|
| 相談時の費用 | 無料の対象範囲 | 面談の予約時 |
| 着手時の費用 | 契約時の支払額 | 契約を結ぶ前 |
| 継続中の費用 | 月額報酬や追加費用 | 業務範囲の決定時 |
| 成約時の費用 | 計算方法と支払原資 | 条件を固める前 |
別途必要となる費用があれば、依頼先と支払者まで書いてもらいます。見積書に含まれない作業が後から必要になる場合、追加を決める手順も確認しておくと、資金計画に反映しやすくなります。
成功報酬と手元からの持ち出しを混同しない
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。自社の費用条件として2026年8月に確認した内容です。
成約時の報酬は、譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円という設計です。これは2026年8月確認の当社報酬条件であり、成功報酬そのものが無料という意味ではありません。
費用を読むときは、「手元から払うお金」と「譲渡代金から差し引くお金」を分けてください。 さらに、報酬以外の支出があるなら、その原資も確認します。
譲渡価格を聞いた時点で、全額を生活費に使えると考えないようにしましょう。譲渡の形によって、代金を受け取る人や会社が変わります。税金や債務の扱いも含め、どこにいくら残る見込みかを確かめる必要があります。
契約前には、成約と判断する時点、報酬額の計算方法、精算の流れを確認してください。買い手候補が見つかった段階と、実際に譲渡を終えた段階を混ぜずに聞くと、説明が明確になります。
費用を用意できない場合も、相談を止めない
専門家に払うお金がない場合は、初回にその事情を伝えてください。後になって支払えないと分かるより、利用できる依頼の形を早く絞れます。
当社のM&A仲介報酬は、成約時に譲渡代金から精算する形です。ただし、成約まで会社を動かすお金まで、その仕組みで賄えるとは限りません。従業員への給与や仕入れの支払いは、別に見通しを立てます。
自己破産を検討する場合には、弁護士費用や裁判所への費用を用意する必要があります。支払えない状況なら、必要額と支払時期を含めて検討する課題です。費用がないという理由だけで、どの手続きも選べないと決めつけないでください。
一方で、生活に必要なお金を追加投入する判断は慎重に進めましょう。投入すればどの支払いまで間に合うのか。その後の収入や譲渡の見通しがあるのかを確かめます。
資金を出しても結論を先延ばしするだけなら、家族の生活への影響が増えかねません。会社の必要資金と個人の生活資金を並べ、依頼する仕事の優先順位を決める場面です。
初回相談から方針決定までは、期限と担当を見える形にする
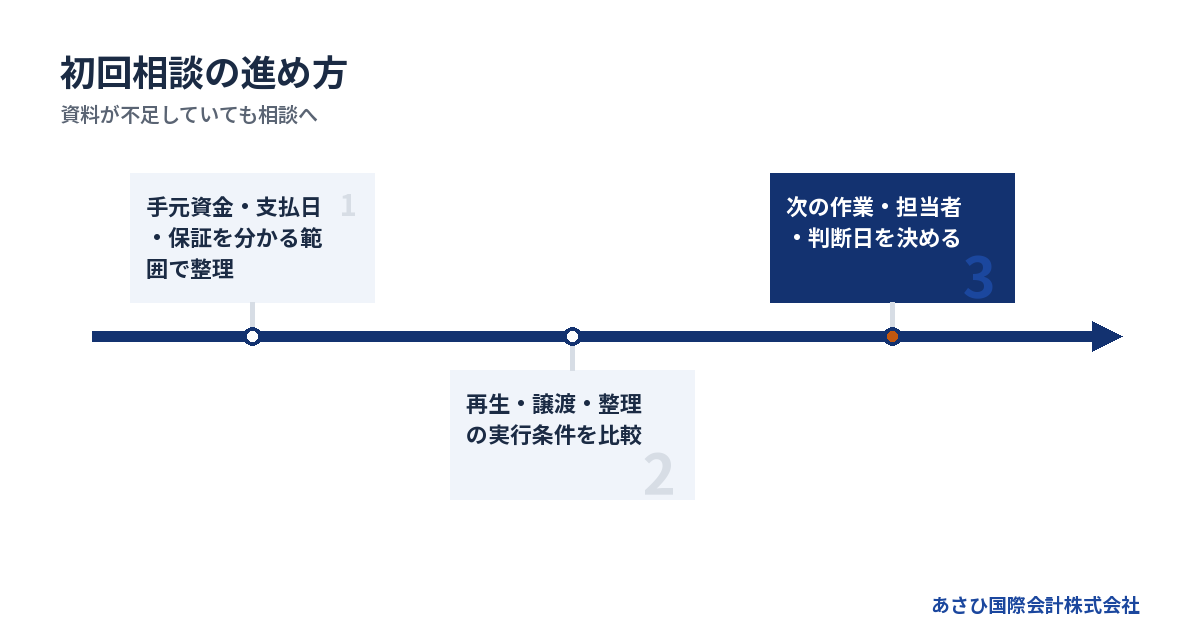
事業再生の相談は、事情を話して終わりにせず、次の作業と判断日を決めて進めます。廃業を迷う段階では、書類が全部そろうまで待たず、分かっている事実から共有してください。
相談前のメモには困りごとと希望を分けて書く
最初の連絡で、経営の経緯を最初から説明する必要はありません。直近の支払いと、何を残したいかが分かれば、話の出発点になります。
事実と希望は、分けて書くと伝わりやすくなります。「給与の支払いが難しい」は現在の課題です。「従業員の仕事を残したい」は目指したい状態。その両方があると、検討する条件が明確になります。
相談用のメモは、次の順番で用意してください。
1. 手元資金と次の支払日を書く
2. 借入と保証の分かる範囲を書く
3. 事業を続けるうえでの課題を書く
4. 従業員や家族への希望を書く
5. すでに相談した内容を書く
決算書などが手元にあれば、確認に使えます。資料が古い場合は、現在と違う部分を添えてください。最新の試算表がなくても、現状を説明する道は残ります。
相談した事実がどこまで共有されるのかも、先に確かめましょう。買い手候補へ事業情報を出す場合には、開示の段階と承諾の取り方を聞いておくと、不安を抱えたまま進めずに済みます。
従業員・家族への説明は、決まったことから組み立てる
従業員や家族に申し訳なくて、相談を先延ばしにする経営者もいます。その気持ちと、支払いをどうするかは切り分けて考えましょう。事実を整理することが、説明の準備になります。
従業員へは、未確定の譲渡を決定事項として伝えないようにします。雇用や給与の扱いについて、買い手との条件がどこまで固まったのかを確かめてから、説明する内容を整えます。
逆に、目前の支払いに問題があるのに、買い手が現れる可能性だけを頼りに説明を延ばすのも避けたいところです。どの時点で何を伝えるかは、現状と法的な対応を踏まえて検討します。
家族への説明では、会社の借入総額だけを伝えると、不安が膨らみがちです。個人として負っている保証と、まだ確認できていない点を分けましょう。生活費の見通しが分かる資料も役立ちます。
取引先への連絡も、営業継続や引継ぎの方針と合わせて考える必要があります。相手ごとに説明が食い違わないよう、担当者と伝える内容を整理しておくと、混乱を抑えやすくなります。
方針を決めた後も、未完了の確認を残す
面談後には、次の作業を誰がおこなうかを決めてください。担当が曖昧だと、資料を待っているつもりで、検討が止まることがあります。
進行を確認するメモには、次の項目を残します。
- 追加で確認する資料と担当者
- 買い手探しを始める条件
- 次に資金繰りを見直す日
- 方針を変更する判断材料
- 保証の扱いを確認する担当者
譲渡が進む場合も、契約の締結だけで確認を終えないようにします。代金の精算と事業の引継ぎに加え、社長の保証について何が完了したかを追う必要があります。
保証の扱いは、口頭の説明だけで済ませず、対象となる借入と書面を照合してください。未完了の部分があるなら、予定日と確認先を残します。自分が何を待っているのかが分かる状態にするためです。
あさひ国際会計株式会社は、事業価値の説明資料やM&Aの条件設計を通じて後方支援をおこないます。経営者ご本人の協議に必要な資料を整える役割です。
詳しくは廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探るをご覧ください。
よくある質問
廃業する気持ちが強くても、事業再生の専門家に相談してよいですか?
廃業を考えている段階でも相談できます。社長が経営から退くことと、事業がなくなることは分けて検討できます。引継ぎが難しければ、整理へ進む判断もあります。「続けるよう説得してほしいわけではない」と、希望を伝えて構いません。
顧問税理士や弁護士がいても、再生型M&Aの相談はできますか?
すでに相談している専門家がいても、再生型M&Aの検討を加えることは可能です。これまでの判断と担当範囲を共有し、仕事が重なる部分を整理します。方針が異なる場合は、前提となる資金や資料に違いがないかを確認してください。
債務超過なら、買い手探しは難しいのでしょうか?
債務超過だけで譲渡の可否は決まりません。買い手が引き継ぎたい事業があるか、引継ぎ後に運営できるかが検討材料です。ただし、借入や保証の扱い、成約までの資金も課題になります。買い手探しだけを先行させず、実行条件を合わせて確認します。
相談すると金融機関や従業員にすぐ伝わりますか?
情報共有の範囲と時期は、依頼先の説明や契約条件を確認してください。相談した段階と、具体的な協議や買い手への情報開示を進める段階では、必要な共有が異なります。「誰に、いつ、どの情報を伝えるか」を、情報を渡す前に聞いておきましょう。
まとめ
次の支払日、手元資金、連帯保証の分かる範囲をメモにして、初回相談で伝えてください。あさひ国際会計株式会社への無料相談では、廃業を迷っている事情も含め、事業の引継ぎを検討したいとお伝えいただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日