


目次
この記事の対象と結論
保育園M&Aは、運営法人の形態と保育を続ける条件を確認し、借入・連帯保証の扱いを並行して詰めるところから始めます。買い手が見つかるだけでは、園と経営者の課題が片づくとは限りません。
借入の返済が重く、職員の給与や園児の受け入れを考えると廃業にも踏み切れない。そんな状態で、90日以内の譲渡を考えている経営者が対象です。資金繰りや連帯保証を抱えて相談する経営者は珍しくありません。
園の承継、法人の債務、個人の連帯保証は、分けて確認する必要があります。 学校法人・社会福祉法人には、株式会社の株式売買をそのまま当てはめられません。まずは運営主体と資金が足りなくなる日を整理し、引き継げる条件を具体化しましょう。
保育園M&Aの進め方は、運営法人の形態で変わる
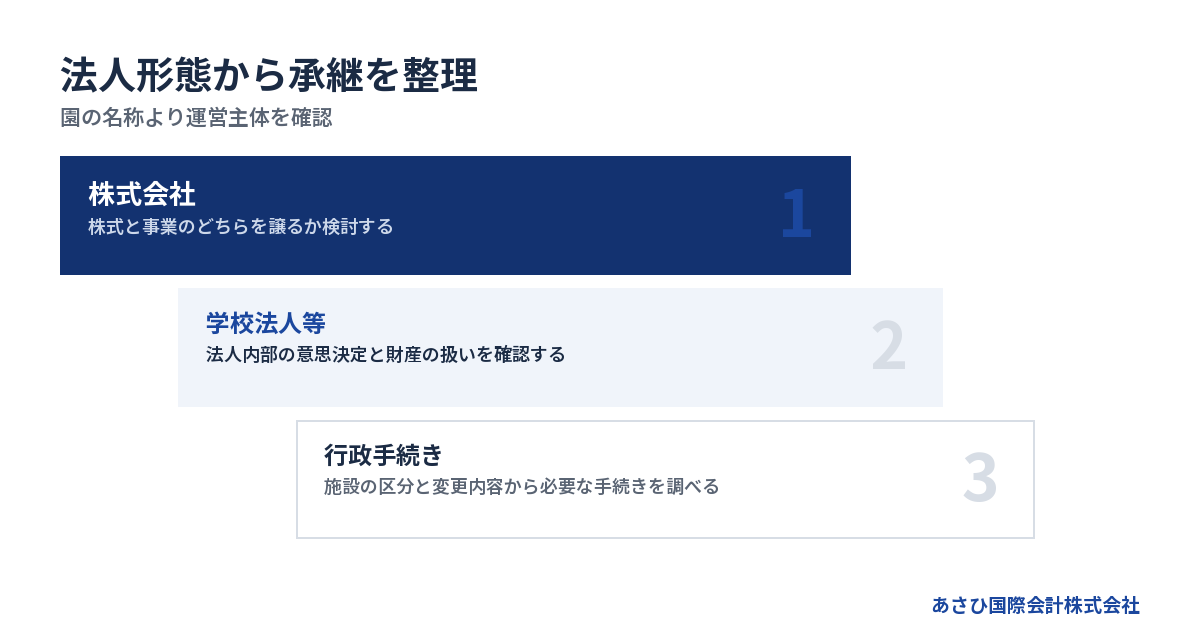
保育園M&Aでは、園の名称より先に、運営主体がどの法人かを確かめます。株式会社の株式譲渡と、学校法人・社会福祉法人の承継では、意思決定や財産の扱いが異なるためです。
株式会社なら、株式と事業のどちらを譲るかを比べる
株式会社が園を運営している場合、株式を譲る方法と、事業を譲る方法を検討します。出発点は「何を買い手へ引き継ぐか」です。
株式譲渡では、運営する会社自体は存続します。会社の借入も、その会社に残るのが基本です。一方、園の運営事業を切り出す事業譲渡では、対象となる財産や契約を具体的に整理します。
→ 横にスクロールできます
| 確認する点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な譲渡対象 | 株主が持つ株式 | 選んだ事業・財産 |
| 運営法人 | 原則として同じ | 承継先へ変更 |
| 借入の確認 | 会社に残る債務 | 移す債務と残す債務 |
| 実務の焦点 | 会社全体の調査 | 個別の引継ぎ条件 |
園舎が会社所有なのか、経営者個人から借りているのかでも設計は変わります。複数の園を運営しているなら、対象園以外への影響も検討することになります。
株式と事業のどちらを譲っても、経営者保証が自動的に消えるわけではありません。法人の引継ぎと保証の確認は、同じ工程表に別の項目として置きます。
学校法人・社会福祉法人は、役員交代だけで結論を出さない
学校法人・社会福祉法人の承継は、株式会社の株式を売る取引とは仕組みが違います。「理事長が交代すれば譲渡は完了する」と考えて契約を進めるのは避けましょう。
法人内部で必要な意思決定や、所轄庁に確認する事項を洗い出します。法人が保有する財産を、退任する経営者個人の財産と同じようには扱えません。
準備の段階では、次の資料をそろえてください。
- 定款や寄附行為などの基本書類
- 役員と意思決定機関が分かる資料
- 園舎・土地の所有関係が分かる資料
- 借入契約と個人保証に関する書類
対価の名目にも確認が必要です。引き継ぐ財産の対価なのか、法人に対する貸付金の返済なのかで意味が変わります。個人が受け取るお金は、根拠と支払主体を明らかにします。
あさひ国際会計株式会社には、幼稚園の承継を扱った経験があります。ただし、その経験を別の法人や施設へそのまま当てはめず、各園の書類と運営条件から確認を進めます。
園の種別と行政上の扱いは、契約日を決める前に確かめる
保育園という呼び方が同じでも、施設の区分や運営の仕組みはそろっていません。幼稚園の承継経験だけで、保育園の手続きまで同じと判断することも避けたいところです。
行政上の扱いは、園の現在の書類を起点に整理します。自治体への確認は、承継に必要な手続きや条件を明らかにするためのものです。
- 現在の運営主体と施設の区分
- 認可・届出などの書類と変更履歴
- 運営主体や代表者の変更時の扱い
- 承継に必要な手続きと提出時期
買い手との合意だけで、行政上の手続きが済むとは限りません。譲渡希望日と、園の運営を切り替えられる日は分けて考えます。
書面の名称が分からない場合は、園で保管している行政関係の通知を整理するところからで構いません。契約内容を固める前に不足資料を特定すると、後から方式を変える手間を減らせます。
90日以内の譲渡検討は、資金の期限から逆算する
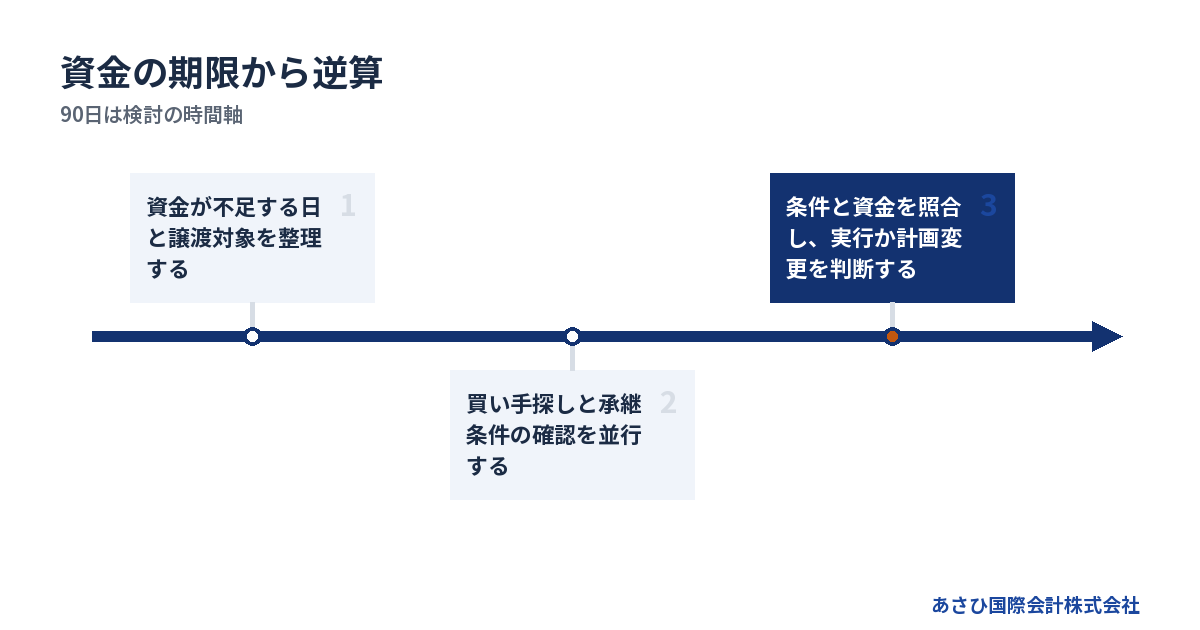
90日以内に保育園M&Aを進めたいなら、最初に確認するのは売却希望額より資金の持続期間です。90日は検討の時間軸であり、行政手続きや成約が完了する標準期間を示すものではありません。
最初に「いつまで園を運営できるか」を書き出す
決算書が赤字かどうかと、来月の給与を払えるかどうかは別の問題です。まず、実際の入出金を日付順に並べてください。
園児の受け入れを続けるには、譲渡までの運営費が必要になります。買い手候補が関心を示していても、途中で資金が尽きれば計画の見直しが必要です。
- 預金残高と使途が限定された資金
- 入金予定日と入金の確からしさ
- 給与・家賃などの支払日
- 借入返済と滞納分の支払予定
入金予定は、確定分と未確定分に分けます。見込みの入金を確定分と同じ欄へ入れると、使える資金を多く見積もりがちです。
資金繰り表には、売却が実現しない場合の残高も残しておきましょう。成約を前提にしない数字が、継続の判断期限になります。
経営者が個人資金を入れている場合は、その金額と入金日も記録します。今後の追加負担を家族と話す際にも、園のお金と生活費を区別しやすくなります。
買い手探しと、承継条件の確認を並行する
買い手が決まってから行政手続きや借入を調べ始めると、条件が合わず振り出しへ戻るおそれがあります。準備は順番待ちにせず、担当を分けて進めます。
最初の工程表は、次のように置くと見通しを共有しやすくなります。
→ 横にスクロールできます
| 段階 | 経営者が整理すること | 次へ進む条件 |
|---|---|---|
| 初期 | 資金・法人・保証 | 譲渡対象が分かる |
| 候補先の検討 | 運営方針・資金力 | 引継ぎ条件が合う |
| 詳細確認 | 財務・人員・手続き | 未解決事項が見える |
| 契約・実行準備 | 支払い・承認・説明 | 実行条件が整う |
これは作業の順序を示す表です。各段階の日数は、園の状況と必要な手続きに応じて決めます。
未解決事項には、確認先と回答期限を付けてください。「確認中」のまま放置すると、誰も回答を取りに行かない状態になりかねません。工程表を更新する担当者も、初めに決めておきます。
待てる期限を超えるなら、計画を切り替える
検討を始めた時点で、給与の支払日が迫っていることもあります。その場合は、当初の90日という予定より、目前の支払いへの対応を優先します。
買い手の返事を待つ間にも運営費は出ていきます。「候補先がいる」という理由だけで、個人借入を重ねる判断は慎重にしてください。
計画を見直す目安になるのは、次の変化です。
- 運営資金の不足日が早まった
- 必要な職員の退職が決まった
- 承継に必要な手続きが間に合わない
- 買い手の資金調達が具体化しない
園を譲る検討と、譲れなかった場合の整理は並行できます。状況によっては法的整理が適切な場合もあります。
詳しくは廃業とM&Aを比較する判断表|借入・連帯保証・手元資金から選ぶ会社の出口をご覧ください。支払いを続けられる期限が短いほど、比較の作業も早めに始めます。
買い手に伝える園の価値は、保育を続けられる根拠で示す
保育園M&Aの買い手は、決算書に加えて、引継ぎ後の運営を確かめます。園児の受け入れ状況と人員体制を資料で説明できると、価格や条件の検討につながります。
園児数は合計だけでなく、受け入れの実態を見る
在籍する園児の合計だけでは、今後の収入や必要な人員を読み取れません。年齢別の状況や退園予定を分け、資料を作成した時点も記載します。
入園の問い合わせがあることと、入園が決まっていることは区別してください。将来の収入を説明する際の前提が変わるためです。
- 年齢別の在籍状況と受入枠
- 入園が決まっている園児の状況
- 退園予定と把握している理由
- 園ごとの収入と主な支出
資料の段階に応じて、個人を特定できる情報の範囲も調整します。候補先を探す初期から、園児や保護者の情報を一式渡す進め方は避けましょう。
「地域で長く続いている」という説明にも、運営の実態を添えます。保護者から選ばれてきた理由と、今後もその保育を続ける条件が分かれば、買い手が引継ぎ後を想像しやすくなります。
保育士と園長が残る条件を、本人の意向と分けない
職員の在籍名簿だけでは、承継後の体制は分かりません。園長や保育士の役割を整理し、退職予定など把握している変化を資料に反映します。
ただし、経営者の期待を本人の意思として記載しないこと。「残ってくれると思う」と「本人に確認した」は、別の情報です。
初期調査では、次の項目が役立ちます。
- 職員の担当業務と勤務時間
- 資格や雇用条件を確認できる資料
- 未払い給与や残業代の把握状況
- 退職予定と採用の進み具合
園長が現場の判断を一手に担っている場合は、その仕事を具体化します。保護者対応や職員配置など、文書に残っていない運営もあるはずです。
買い手が評価するのは、人数だけではありません。引継ぎ後に誰が何を担い、どの業務に補充が必要か。その説明が、無理のない運営計画につながります。
園舎・設備・行政対応の履歴は、後から出さない
賃借している園舎では、契約の名義や承継時の条件を確認します。経営者個人が土地を所有しているなら、法人の譲渡後も貸すのか、別に扱うのかを決める必要があります。
設備の不具合や行政からの指摘も、早い段階で整理してください。問題を隠したまま価格を決めると、詳細調査で条件が変わる原因になります。
- 園舎の賃貸借契約と更新条件
- 土地・建物の所有者と担保
- 修繕が必要な設備と見積もり
- 行政からの指摘と改善の記録
- 補助金等の交付・精算関係書類
補助金等は、受け取った履歴だけで判断しません。承継によって手続きや返還の検討が生じるかを、交付条件ごとに確認します。
改善済みの事項なら、その根拠を一緒に残しましょう。指摘された記録だけを渡すより、どのように直したかまで示すほうが、現在の運営状態を正しく伝えられます。
借入と連帯保証は、譲渡契約だけで片づけない
保育園M&Aの当事者が保証解除を約束しても、その合意だけで金融機関との保証契約は消滅しません。経営者本人の協議と、金融機関等の判断を踏まえた確認が必要です。
借入先ごとに、債務者と保証人を照合する
会社の借入残高を把握していても、誰が保証しているかは曖昧なことがあります。経営者本人に加え、配偶者や前経営者の契約が残っていないかも書類で確認します。
契約書の写しが見当たらなければ、その不足を記録してください。記憶だけで「保証はない」と結論を出さないためです。
民法446条2項は、保証契約について「書面でしなければ、その効力を生じない」と定めています。同条3項では、電磁的記録の扱いも規定されています。保証の有無や範囲を確認する起点は契約書です。出典:e-Gov法令検索「民法」(提示資料の条文確認日:2026年8月18日)。
借入先ごとに、次の項目を表へまとめます。
- 債務者と現在の借入残高
- 保証人と保証契約の内容
- 担保の対象と所有者
- 返済条件と変更の履歴
園舎の賃貸借など、借入以外の保証も別に調べます。融資の保証が整理できても、他の契約が残っていれば個人の負担は続く可能性があります。
株式譲渡と事業譲渡では、お金の行き先も違う
株式譲渡では、株式の売り手が代金を受け取ります。事業譲渡では、事業を譲った法人が代金を受け取るのが基本です。会社に入ったお金を、そのまま経営者個人の生活費と考えないようにします。
株式譲渡後も、会社の借入は会社に残ります。返済をどう続けるか、買い手がどのように運営資金を用意するかを確認してください。
事業譲渡では、引き継ぐ契約や債務の範囲を詰めます。ただし、「債務をすべて元の法人に置けばよい」と単純には整理できません。
会社法22条1項には、商号を引き続き使用する譲受会社について「債務を弁済する責任を負う」との規定があります。同条2項には、責任を負わない旨の登記や通知に関する定めがあります。適用関係は個別に確認します。出典:e-Gov法令検索「会社法」(提示資料の条文確認日:2026年8月18日)。
債権者を害する事業譲渡も、法的な問題を生じ得ます。価格と資金の使途を説明できる形で、弁護士等による法的確認を受けながら設計する必要があります。
保証解除は、約束・金融機関の判断・完了確認を分ける
「買い手が保証を引き受けると言っている」段階と、金融機関が認めた段階は違います。契約書では、解除に向けた買い手の義務と、進まなかった場合の扱いを具体化します。
園の譲渡完了と、経営者保証の解除完了は、別々に確認してください。 代表者変更だけで安心せず、借入先ごとの書面や通知を確認します。
- 対象となる保証契約を特定する
- 解除に向けた手続きの担当を決める
- 解除されない場合の扱いを定める
- 完了を示す書面の受領を確認する
中小企業庁「中小M&Aガイドライン(第3版)」も、保証の扱いを最終契約の主要項目として整理しています。ただし、当事者の合意と金融機関等の判断は区別されています。出典:中小企業庁「中小M&Aガイドライン」(2024年8月公表版、提示資料の確認日:2026年8月18日)。
あさひ国際会計株式会社は、協議に必要な資料を整備します。事業価値の説明資料の作成や、M&Aの条件設計も担います。金融機関等との交渉の主体は経営者ご本人です。必要に応じて、依頼者が委任する弁護士等が担います。
詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
契約と説明の段取りは、園児・職員への影響から組み立てる
保育園M&Aでは、契約条件と現場への説明をつなげて準備します。職員や保護者が知りたいのは、経営権の移動だけでなく、明日からの保育や働き方がどうなるかです。
買い手は価格と一緒に、運営資金と保育方針を見る
提示された譲渡価格が高くても、買い手に運営資金がなければ承継後が不安定になります。買収代金を払う力と、その後の給与や修繕費を払う力は分けて確かめます。
面談では、園の現状を伝えたうえで、引継ぎ後の計画を聞いてください。説明の内容と、資金の裏付けが合っているかを確認します。
- 買収代金の支払原資
- 承継後の運営資金の計画
- 園長と職員の配置方針
- 保育内容や保護者対応の方針
- 経営者保証の扱いへの理解
担当者の受け答えだけで決めず、契約する法人の実体も調べます。実際に運営を担う主体が別なら、その役割分担も把握しておきたいところです。
園児の受け入れ継続や雇用について希望がある場合は、早い段階で伝えましょう。後から付け足すより、候補先を比較する条件に含めるほうが判断しやすくなります。
最終契約には、未解決事項を残す場合の扱いを定める
契約書を作る段階では、「双方とも承継したい」という意思だけでは足りません。何が整えば実行するのか、整わなければどうするのかを決めます。
売り手にとっては、署名後に負う責任も確認事項です。過去の運営に関する説明が事実と違った場合など、成約後の負担につながる条項もあります。
- 譲渡対象と除外する財産
- 代金の支払日と精算方法
- 行政手続きや承認の確認方法
- 雇用と運営継続に関する条件
- 条件が整わない場合の扱い
調査で未確定の事項は、そのまま「問題なし」と記載しないようにします。確認済みの範囲と、追加確認が必要な範囲を分けてください。
株式譲渡と事業譲渡では、必要な社内手続きも異なります。契約書の署名者に権限があるかを含め、法人内部の承認を確認します。法的な判断と契約の確認は、依頼する弁護士等の専門家が担います。
職員と保護者には、決まったことから具体的に伝える
検討の初期に情報が広がると、職員が先に退職を考えることがあります。一方で、説明を遅らせ過ぎると、承継後の働き方や保育について準備する時間がなくなります。
一律に「契約後に伝える」と決めず、必要な手続きと現場の状況に合わせます。誰に、何を、いつ伝えるかを売り手と買い手でそろえてください。
職員向けには、次の項目を整理します。
- 雇用を引き継ぐ方法と本人への説明
- 給与・勤務時間などの変更の有無
- 未払い分や休暇の扱い
- 新しい運営体制と相談の担当者
保護者向けには、保育の継続と変更点を中心に伝えます。園名や担当者が変わるのか、問い合わせを誰が受けるのかが分かる説明を準備しましょう。
未確定の条件を約束しないことも必要です。回答が出ていない事項は、確認中である理由と次の説明時期を示します。説明会を開いて終わりにせず、寄せられた質問を売り手と買い手で共有します。
費用と成約後の負担まで含めて、譲渡の条件を判断する
保育園M&Aは、提示された代金だけで判断せず、報酬や残る債務を差し引いて考えます。事業を引き継いだ後に、法人と経営者それぞれに何が残るかを確認してください。
売却価格の倍率より、譲渡後に残るお金を見る
保育園の価格を、売上や利益の倍率だけで決めるのは難しいものです。人員体制や園舎の条件によって、引継ぎ後に必要な支出が変わります。
買い手から金額の提示があったら、同じ条件で比較します。設備代金を含むか、修繕費を誰が負担するかでも、実際の手取りは変わるためです。
- 譲渡代金を受け取る主体
- 代金に含まれる財産の範囲
- 仲介報酬や専門家費用
- 税金と返済に使う予定額
- 引継ぎ後に残る運営・整理費用
法人にお金が残ることと、経営者が生活資金を確保できることは別です。法人への貸付金を返してもらう予定があるなら、その可否も含めて確認します。
詳しくは廃業とM&Aの税金で手取りは変わる、会社と個人に残るお金を分けて試算をご覧ください。金額の提示を受けた時点で、会社と個人の試算を分けておくと比較しやすくなります。
着手金を払えない場合も、報酬条件から確認できる
あさひ国際会計株式会社の相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
成功報酬自体が無料という意味ではありません。契約前に報酬額と計算方法を確認し、代金から差し引いた後の金額を把握してください。
また、この説明は当社の仲介報酬についてのものです。外部専門家への依頼や手続きの実費は、必要な作業に応じて別に確認します。
- 報酬の金額と計算の基準
- 報酬が発生する条件
- 別途発生する費用の範囲
- 譲渡代金からの精算方法
学校法人・社会福祉法人の案件では、お金の受取主体も異なり得ます。退任する方が譲渡代金を受け取ると決めつけず、報酬の支払主体まで確認します。
手元資金が乏しい場合も、最初から相談を諦める必要はありません。資金の状況と希望する承継内容を伝え、実行可能な費用設計かを確認できます。
成約後の引継ぎと、残る法人の処理を予定に入れる
代金が支払われた後も、保育の運営引継ぎは続きます。前経営者がどの業務をいつまで担うかを曖昧にすると、退任後も判断を求められ続けるおそれがあります。
引継ぎの範囲は、現場の業務に沿って書き出します。職員が日々使う仕組みまで渡せるよう、担当者同士で確認してください。
- 行政への報告と保管書類の引継ぎ
- 給与計算や請求業務の引継ぎ
- 園のシステムと管理権限の変更
- 保護者対応の引継ぎ
- 前経営者の役割と終了条件
事業譲渡で元の法人が残る場合は、その後の債務の扱いも課題です。園が引き継がれたからといって、元の法人の整理が終わるわけではありません。
経営者保証についても、未完了の手続きを追える管理表を残します。会社の代表者が変わった後に誰へ連絡するのかまで決めておくと、確認が途切れにくくなります。
よくある質問
赤字や債務超過の保育園でもM&Aを検討できますか?
検討の余地はあります。ただし、赤字の原因と承継後の運営見通しを分けて確認します。借入返済の負担が重いのか、日々の保育運営でも資金が減るのかで条件は変わります。人員や園舎の課題を直す費用も含め、買い手が継続できるかを判断します。
90日以内に保育園の譲渡を終えられますか?
必要な手続きと買い手の準備次第です。90日を成約期限として約束することはできません。運営法人の形態や行政上の確認事項によって日程は変わります。希望日から逆算するとともに、資金が足りなくなる日を先に把握してください。両者が合わない場合は計画を組み直します。
保育園を譲れば経営者の連帯保証も外れますか?
譲渡だけで自動的に外れるものではなく、金融機関の同意が前提です。当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、すべての会社で同じ結果になると言い切れるほど単純ではありません。借入先ごとの契約と解除条件を確認します。
学校法人や社会福祉法人も相談できますか?
運営法人の形態を伝えたうえでご相談いただけます。当社には幼稚園の承継を扱った経験がありますが、具体的な進め方は個別に検討します。株式会社の株式譲渡と同じ仕組みではないため、法人内部の意思決定と所轄庁への確認事項を整理します。必要な法的手続きは、依頼者が委任する専門家が担います。
まとめ
園の運営主体、資金が不足する日、借入と保証の契約を整理し、「保育園の譲渡を検討している」と当社へお伝えください。資料がそろっていない場合も、分かる範囲から承継の条件と残る課題を整理できます。
あわせて読みたい
- 建設業M&Aを進める社長のための工程表、許可・現場・連帯保証をつなぐ
- 美容室M&Aで店を託すための実務案内、造作・スタッフ・借入保証まで
- 製造業M&Aで工場を引き継ぐ段取りと、設備・職人・連帯保証の引き継ぎ条件
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日