


目次
この記事の対象と結論
人材派遣のM&Aは、許可・雇用・派遣先との契約が続く条件を確かめ、借入と連帯保証の扱いを並行して決めるところから始まります。資金繰りが厳しく、90日以内に譲渡の方向を決めたい経営者が対象です。
派遣スタッフの給与を払いながら、銀行への返済も続ける。その負担から廃業や自己破産を考え、相談する経営者は珍しくありません。あさひ国際会計株式会社には、人材派遣業のM&Aを扱った経験があります。
事業譲渡では、売り手の労働者派遣事業の許可を買い手へそのまま移せません。 一方、株式譲渡では許可を受けた法人自体は変わりません。両者を分けて検討しましょう。最初に確認するのは、次の給与支払日までの資金と、引継ぎ先が適法に派遣を続けられる条件です。
人材派遣M&Aの形は、許可と残る債務で選ぶ
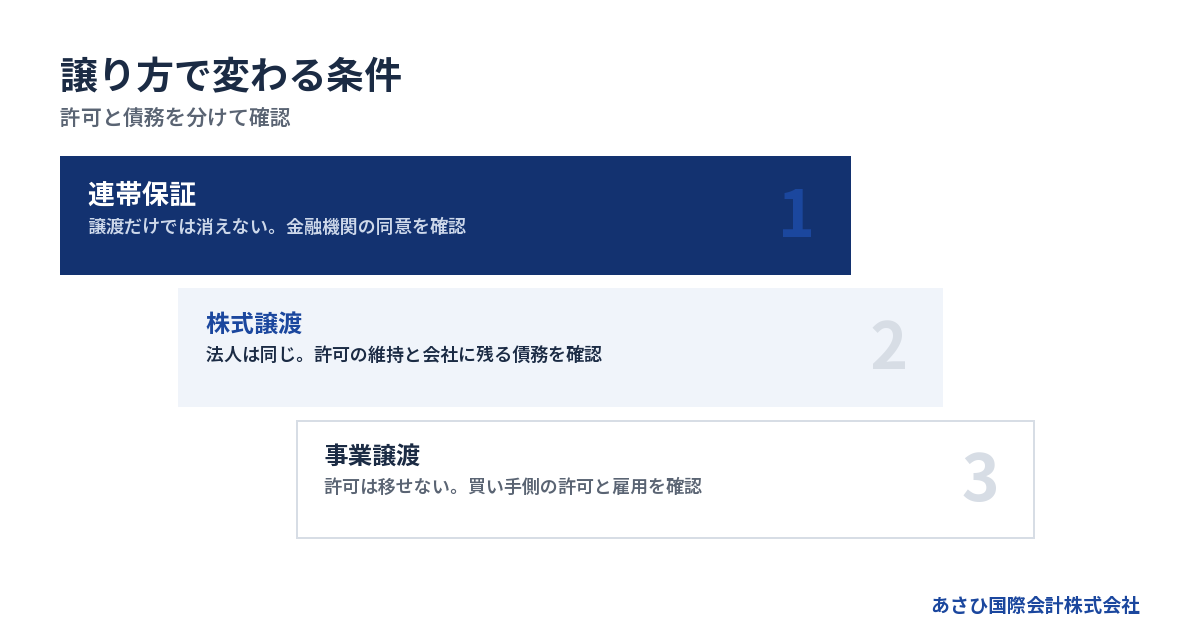
人材派遣会社を譲るときは、会社ごと引き継ぐ株式譲渡と、対象事業を移す事業譲渡を比較します。許可の扱いや借入の所在が違うため、価格だけでは選べません。
株式譲渡では、許可を受けた会社がそのまま残る
株式譲渡は、株主が変わる取引です。派遣元である会社の法人格は変わらず、雇用契約の相手方も同じ会社のまま。許可を別法人へ承継する場面とは区別します。
ただし、株主が変われば確認が終わるわけではありません。代表者や役員などの変更に伴う手続きを洗い出し、許可を維持する条件も点検します。派遣先との契約に、経営体制の変更に関する定めがないかも確認対象です。
借入や未払いも会社に残ります。買い手は会社全体を引き受けるため、過去の労務管理や契約上の問題まで調べることになります。
- 給与計算と勤怠記録は一致しているか。
- 未払賃金や社会保険料の滞納はないか。
- 派遣先との紛争や請求漏れはないか。
- 帳簿に出ていない支払いはないか。
会社をそのまま残す利点と、過去の責任を含めて調査する負担。その両方を踏まえて候補を探します。借入が多いことだけで、直ちに検討対象から外れるわけではありません。
事業譲渡では、買い手側の許可を先に確認する
事業譲渡は、引き継ぐ事業や資産を選んで別の会社へ移す取引です。労働者派遣事業の許可そのものは承継できないため、許可のない譲受法人は新たに取得する必要があります。
買い手がすでに許可を受けている場合も、何もせず営業を移せるとは決めつけられません。受け入れる事業所や運営体制について、必要な手続きの確認が要ります。「買い手グループに許可会社がある」という説明だけでは不十分です。
確認するのは、実際に雇用主となり、派遣元になる法人です。買収用に設立した会社と、許可を受けた会社が別なら、その違いを日程に反映させます。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 派遣元の法人 | 同じ会社が続く | 買い手の会社へ移る |
| 派遣事業の許可 | 同一法人で維持確認 | 買い手側で取得等を確認 |
| 雇用契約 | 使用者は同じ | 本人同意などが必要 |
| 会社の借入 | 同じ会社に残る | 対象と残存債務を整理 |
許可の準備が整う前に、売り手の許可を使わせる形で営業を移す計画は避けます。譲渡契約の締結日と、買い手が派遣を始められる日は分けて考えましょう。
事業を移しても、売り手の借入と保証は別に残る
事業譲渡では、借入を売り手の会社に残す条件を組むことがあります。しかし、事業を譲っただけで借入が消えるわけではありません。代金の使い道と、残る債務の整理まで見通す必要があります。
また、「対象外と書けば買い手は一切責任を負わない」という理解にも注意が要ります。商号を続けて使う場合などには、法律上の責任が生じる可能性があるためです。
会社法22条には、譲受会社が「譲渡会社の商号を引き続き使用する場合」の責任が定められています。債権者を害すると知っておこなう事業譲渡も、同法23条の2の検討対象です。個別の契約と債務の扱いは、依頼する弁護士等と確認します。[出典:e-Gov法令検索「会社法」](https://laws.e-gov.go.jp/law/417AC0000000086)
人材派遣会社では、人と契約が移ると売り手に売上が残らないことも考えられます。返済原資を失う計画にしないよう、事業の引継ぎと債務の整理を一緒に設計します。
90日以内の譲渡検討は、給与支払日から逆算する
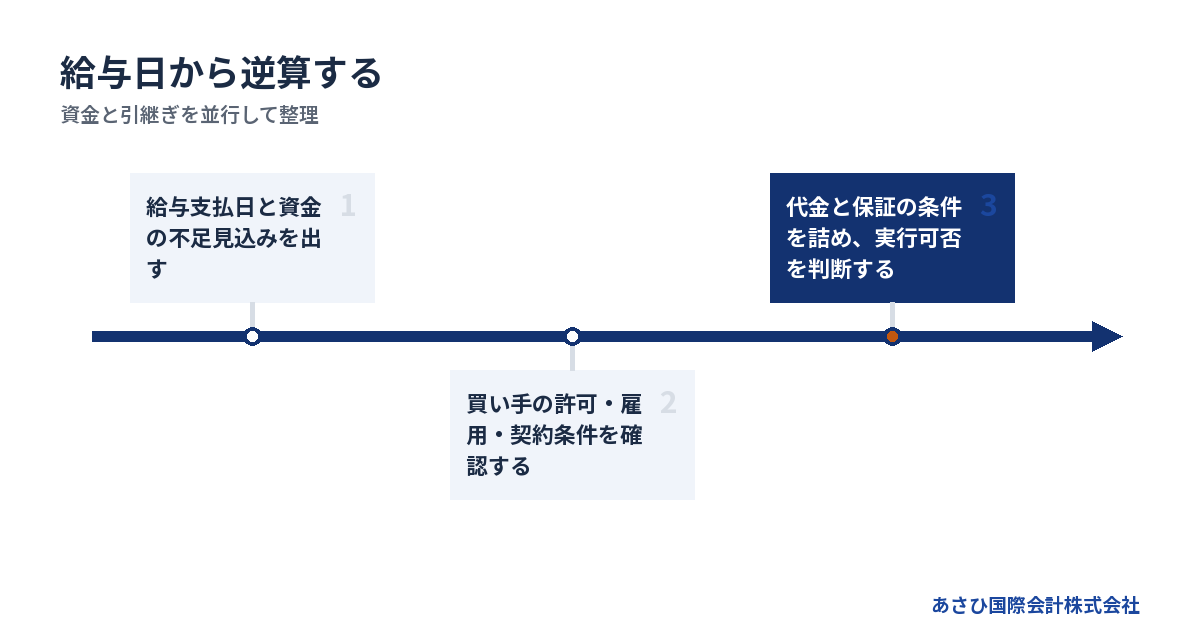
90日以内に方向を決めるなら、最初に置く期限は給与支払日です。買い手探しの進み具合と、営業を続けられる資金の残り時間を別々に管理します。
預金残高より、給与を払った後の残高を見る
派遣料金の入金前に給与支払いが来る会社では、売上があっても資金が足りなくなります。今の預金残高だけを見て「まだ余裕がある」と判断すると、譲渡準備に使える期間を見誤ります。
まず、実際の日付で入出金を並べてください。売上の計上日と入金日は分けます。派遣先の勤怠承認が遅れた場合や、請求額に争いがある場合も、入金見込みに反映させましょう。
- 給与と社会保険料の支払日を記す。
- 派遣先ごとの入金予定日を記す。
- 借入返済と家賃の支払日を記す。
- 入金が遅れた場合の不足額を出す。
給与の支払期日は、M&A交渉中も続きます。労働基準法24条は「毎月一回以上、一定の期日を定めて」支払うことを定めています。成約予定を理由に、給与の資金を未確定の譲渡代金へ依存させない計画が必要です。[出典:e-Gov法令検索「労働基準法」24条](https://laws.e-gov.go.jp/law/322AC0000000049)
社長個人から資金を入れる場合も、家族の生活費まで含めて考えます。個人資金を投入した後に譲渡が延びたらどうなるか。その見通しを欠いたまま立て替えを重ねるのは避けたいところです。
買い手選定と許可・契約確認を並行して進める
買い手が決まってから許可を調べ始めると、希望日に引き継げない原因になります。候補先との初期面談で、譲受法人と派遣事業の運営体制まで確認しましょう。
検討の順序は、次のように組めます。法定の処理期間や成約までの日数を示したものではありません。
1. 資金が不足する日と不足額を整理する。
2. 許可・雇用・派遣先契約を点検する。
3. 買い手の資力と引継ぎ条件を確認する。
4. 契約と実行条件をそろえて引き継ぐ。
途中で資料の不足が見つかっても、全部がそろうまで検討を止める必要はありません。ただし、許可を受けられる見通しや給与原資が不明な状態で、営業開始日だけを約束するのは危険です。
工程表には、担当者と完了を確認する資料も添えます。「手続き中」という言葉だけでは、実行できるか判断できません。申請の準備中なのか、提出済みなのか、結果待ちなのかを分けて記録します。
延期できる期限と、待てない期限を分ける
契約書の修正は日程を動かせても、給与や派遣先の稼働予定は簡単に動かせません。希望する譲渡日を中心に置くより、動かしにくい支払いと契約期限を先に押さえます。
買い手の検討が延びた場合は、継続に必要な追加資金を確認します。誰が、どの条件で負担するのか。口頭での「何とかします」を資金繰り表に入れることはできません。
特に、次の状態は日程を組み直す合図です。
- 次の給与支払いの原資が足りない。
- 許可の準備が営業開始に間に合わない。
- 主要な派遣先の継続意思が確認できない。
- 買い手の代金支払原資が示されない。
M&Aの可能性が残っていても、待つ間の資金がなければ別の判断が要ります。状況によっては法的整理が適切な場合もあります。引継ぎの検討と、事業継続が難しい場合の対応を同時に整理してください。
詳しくはM&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップをご覧ください。
派遣スタッフと派遣先の引継ぎは、別々に合意を整える
事業譲渡では、派遣スタッフの雇用と派遣先との契約をそれぞれ確認します。どちらか片方の引継ぎだけでは、派遣事業を続ける準備は整いません。
スタッフは譲渡対象の資産ではない
派遣スタッフは、会社間の契約だけで移せる存在ではありません。事業譲渡で使用者の地位を移すときは、本人への説明と同意が必要です。社内の営業担当者や給与担当者も同じように扱います。
民法625条は「労働者の承諾を得なければ」と定めています。譲渡契約に従業員の引継ぎを書いても、それだけで本人の承諾に代わるわけではありません。[出典:e-Gov法令検索「民法」625条](https://laws.e-gov.go.jp/law/129AC0000000089)
説明するときは、誰が雇用主になり、日々の仕事がどう変わるかを示します。スタッフがまず知りたいのは、自分の給与と勤務が続くかどうかです。
- 雇用主となる会社と切替日を伝える。
- 給与額と給与支払日を示す。
- 就業場所と担当業務を示す。
- 契約期間と休暇の扱いを説明する。
未確定の条件は、未確定だと伝えます。「前と同じ」とだけ説明した後に条件が変われば、不信感や辞退につながりかねません。買い手と条件を詰め、質問への回答をそろえてから説明に入ります。
派遣先には、稼働と請求がどう続くかを示す
派遣先が気にするのは、必要な日に必要な人が働けるかです。会社名の変更通知だけでは、契約や現場の不安は解消しません。
事業譲渡なら、現在の派遣契約を確認し、契約上の地位を移すのか、新たに契約するのかを整理します。契約ごとの条件に沿って、相手方の承諾など必要な手続きを進めます。
引継ぎの説明には、次の内容を入れてください。
- 派遣元が切り替わる日を示す。
- 稼働予定と担当者の継続見込みを伝える。
- 勤怠の承認先と請求元を確認する。
- 苦情や欠勤時の連絡先を決める。
既存の派遣契約が終わる日と、新しい契約が始まる日を照合します。スタッフの雇用切替日も合わせて確認しましょう。別々に準備を進めると、いずれかの契約だけ先に終了するおそれがあります。
主要な派遣先への売上依存が高ければ、その継続見込みは譲渡条件にも影響します。口頭の感触と、正式に確認できた内容を分けて買い手へ伝えます。
説明を遅らせすぎず、個人情報は段階的に開示する
候補先を探す初期段階では、氏名や詳細な履歴まで渡さずに事業概要を示せます。稼働状況や担当業務を匿名化し、検討に必要な範囲から開示する方法です。
ただし、秘密保持契約があれば、どの情報でも渡せると考えるのは避けます。個人情報の扱いは、情報の内容と利用目的に応じて確認します。候補先の検討担当者以外へ広げない管理も必要です。
一方、スタッフへの説明を実行直前まで遅らせると、本人が条件を考える時間を失います。派遣先にも社内手続きの時間があります。秘密を保つことと、合意を得る時間を確保することを両立させましょう。
説明日程を決める際は、誰に何を伝えたかを記録します。全員の前で答えにくい質問もあるため、個別に確認できる機会も用意します。
残留の意向が変わったら、買い手へ伝える事業計画も修正します。人が残る前提だけが古いままだと、価格の見直しや実行延期につながります。
買い手に見せる資料は、稼働・利益・未払いをつなげる
人材派遣会社の譲渡資料では、登録人数だけで事業価値を説明しないことが肝心です。実際の稼働と、その仕事から残る利益、引継ぎ後の継続見込みを結び付けます。
登録人数より、稼働が続く根拠を整理する
登録者の一覧があっても、現在働いている人と、長く連絡を取っていない人では見通しが違います。登録人数をそのまま稼働可能人数として示すと、買い手の認識とずれます。
まず、現在の稼働状況が分かる形に整理してください。過去の最大稼働人数だけを使うより、譲渡時点の姿を説明する方が条件を詰めやすくなります。
- 現在の稼働者と待機者を分ける。
- 派遣先と契約期間を対応させる。
- 担当業務と経験を整理する。
- 継続意思の確認状況を記す。
採用担当者や営業担当者が残るかも論点です。社長が派遣先との関係を一手に担っているなら、退任後に誰が引き継ぐのかを示します。人員表だけでは見えない業務があるためです。
採用経路や日々のスタッフ対応も、個人の記憶から業務記録へ移しておきます。買い手が事業を引き継いだ後に再現できる仕事として説明する準備です。
派遣料金と給与の差だけで利益を説明しない
派遣料金から給与を引いた額が、そのまま会社に残る利益になるとは限りません。会社負担の社会保険料や採用費、営業管理の費用もかかります。
派遣先別の収益を示すなら、集計の基準をそろえます。売上は請求ベース、給与は支払いベースという組み合わせでは、時期がずれて実態を読み違えることがあります。
| 整理する資料 | 確かめる内容 |
|---|---|
| 派遣先別の売上 | 単価と稼働の変化 |
| 給与・勤怠の記録 | 支払額と労働時間 |
| 採用・管理の費用 | 継続に必要な支出 |
| 月次の損益 | 利益が残る仕事 |
赤字の原因も分けて説明します。稼働不足によるものか、採用費が先行したのか、単価が支出に見合わないのか。原因が違えば、買い手が考える改善策も変わります。
「買い手なら改善できるはず」で終わらせず、どの支出が減り、どの売上が続く見込みかを具体化します。将来の改善案と、現在確認できる実績は混ぜません。
未払いを早めに示す方が、実行条件を決めやすい
借入や滞納を後から伝えると、価格以外の条件まで組み直すことになります。金額が未確定でも、支払先と対象期間、争いの有無を早めに共有してください。
給与の未払いは、スタッフの継続意思にも関わります。引継ぎ後に誰が処理するのかだけでなく、本人への説明と支払いの見通しまで整理します。
- 金融機関ごとに借入残高を記す。
- 未払給与の対象期間を確認する。
- 税金と社会保険料の滞納を分ける。
- 取引先への未払いを一覧にする。
相談の段階では、直近3期分の決算書と借入の一覧からで構いません。そろっていない資料があれば、その旨を伝えて先へ進めます。数字を整えて見せようとして、実態と違う説明をする方が問題です。
帳簿の数字と現在の残高に差があれば、理由も添えましょう。直近の返済や追加の未払いを反映させると、契約直前の食い違いを減らせます。
連帯保証は、譲渡契約とは別に金融機関の同意を確かめる
人材派遣会社を譲っても、経営者保証が自動的に消えるわけではありません。買い手との約束と、金融機関による保証解除を分けて確認します。
「買い手が引き受ける」という約束だけで終わらせない
社長を退任し、株式を渡しても、保証契約の扱いが未整理なら負担が残るおそれがあります。会社の経営権と、個人が負う保証責任は別だからです。
民法454条では、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証で認められる、先に会社へ請求するよう求める権利などを持たないという意味です。会社に先に対応してもらえると考えて放置しないでください。[出典:e-Gov法令検索「民法」454条](https://laws.e-gov.go.jp/law/129AC0000000089)
借入一覧には、残高と返済額に加えて、保証人と担保を記します。会社名義の借入を全部同じ条件だと思わず、契約ごとに確かめましょう。
M&A契約に保証解除の約束を書いても、金融機関との保証契約がそれだけで消えるわけではありません。 解除の条件と確認方法を、譲渡の初期段階から議題に置きます。
契約では、解除に向けた行動と未了時の扱いを決める
最終契約では、買い手が何をするのかを具体化します。「誠実に対応する」という表現だけでは、完了したかを判断しにくいためです。
確認したい項目は次のとおりです。
- 対象となる借入と保証を特定する。
- 買い手が提出する資料を定める。
- 解除までの期限と確認方法を決める。
- 未了の場合の契約上の扱いを決める。
中小企業庁の「中小M&Aガイドライン第3版」でも、保証の扱いは最終契約の主要項目です。当事者間の取り決めに加え、金融機関等の判断が必要になる点を踏まえて設計します。[出典:中小企業庁「中小M&Aガイドライン」](https://www.chusho.meti.go.jp/zaimu/shoukei/m_and_a_guideline.html)
譲渡と保証解除の時期がずれるなら、その間の報告方法も決めます。買い手から連絡がないまま、元社長だけが保証を負い続ける状態を放置しないためです。
解除済みと聞いた後も、対象契約を照合します。複数の借入があるなら、一部だけの解除なのか、一覧のすべてを確認できたのかを分けて記録します。
交渉する人と、資料を整える人の役割を分ける
金融機関や債権者との協議・交渉の主体は、経営者本人です。必要に応じて、本人が委任する弁護士等の専門家が担います。
あさひ国際会計株式会社は、その当事者として交渉する立場ではありません。協議に必要な資料の整備や事業価値の説明資料の作成、M&Aの条件設計を通じた後方支援を担います。役割を分けることで、誰に何を確認すればよいかが明らかになります。
これまで当社が支援して成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
会社に残る債務の整理が必要なら、その方法も弁護士等と検討します。保証の問題だけを切り離して、事業譲渡の代金を自由に使えると考えないことです。
詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
契約を結ぶ判断は、代金・給与原資・引継ぎ条件をそろえておこなう
人材派遣M&Aの実行可否は、譲渡価格だけでは決まりません。買い手が代金を払い、引継ぎ後の給与を負担し、許可と契約を整えて事業を続けられるかを確認します。
高い価格より、実際に払える買い手かを確かめる
提示額が高くても、支払原資が未確定なら実行できるかは分かりません。買収代金に加えて、派遣料金が入るまでの給与資金をどう確保するのかも確認します。
人材派遣事業では、譲り受けた直後から支払いが発生します。代金の支払いで資金を使い切る計画では、雇用の継続に不安が残ります。
- 譲渡代金の支払原資を確認する。
- 引継ぎ後の給与原資を確認する。
- 買い手の事業運営経験を確認する。
- 実行を決める権限者を確認する。
買い手の説明と提出資料が食い違う場合は、理由を確認してから進めます。支払日が繰り返し変わるなら、売り手側の資金計画も見直しが必要です。
面談の印象だけで判断しないようにしましょう。実際に契約する法人と資金を出す法人が違う場合は、その関係と支払いの責任を契約で明らかにします。
売却代金と、社長の生活に残るお金を混同しない
株式譲渡では、株式を売る株主が代金を受け取ります。事業譲渡では、事業を売る会社が受け取ります。この違いを踏まえずに生活再建の予算を組むと、資金の見込みがずれます。
事業譲渡代金が会社へ入っても、その全額を社長が使えるわけではありません。残る支払いと整理費用を確認したうえで、会社と個人のお金を分けて考えます。
| お金の区分 | 主な確認内容 |
|---|---|
| 譲渡代金 | 受取人と入金日 |
| 会社に残る支払い | 給与・借入・未払い |
| 手続きにかかる費用 | 報酬・税金・整理費用 |
| 個人の生活資金 | 収入と必要な生活費 |
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、当社報酬について売り手の手元からの持ち出しは0円です。
報酬自体が無料という意味ではありません。許可手続きや法的整理など、別の専門家へ依頼する業務があれば、その費用と支払時期も確認します。代金で何を賄えるかを見てから、契約内容を判断してください。
詳しくは廃業とM&Aの税金で手取りは変わる、会社と個人に残るお金を分けて試算をご覧ください。
実行日の確認表を作り、引継ぎ後の担当も決める
契約への署名と、代金決済や引継ぎを終える実行日は区別します。署名済みでも、必要な条件が整っていなければ実行を見直す場合があります。
実行日に向けて、各項目の完了状況を一覧にします。株式会社の事業譲渡などでは、会社として必要な承認手続きも確認対象です。
- 許可と必要な手続きの状況を確認する。
- 雇用と派遣先契約の合意を確認する。
- 代金入金と給与負担の区分を確認する。
- 保証に関する合意と残る作業を確認する。
譲渡月は、旧会社と買い手の請求や支払いが交差します。どの稼働分を誰が請求し、給与を誰が払うのか。日付と対象期間で区切っておきます。
譲渡後に勤怠修正や請求訂正が見つかることもあります。窓口を決めずに社長が退任すると、スタッフや派遣先が連絡に困ります。元社長の関与期間と業務の範囲も、できる限り契約時に明らかにしましょう。
許可・雇用・契約・資金のどれかが未了なら、実行してよいかを立ち止まって判断します。 日付だけを守るために、不足した条件を口約束で埋めないことです。
よくある質問
赤字や債務超過の人材派遣会社でもM&Aを検討できますか
検討の余地はあります。派遣先との取引が続き、スタッフが働き続けられるなら、事業を引き継ぐ条件を探せる可能性があります。ただし、赤字の原因や未払い、許可の状況によって選べる方法は変わります。当社には人材派遣業の成約実績がありますが、個別の譲渡可否は資料と引継ぎ条件を確認して判断します。
人材派遣M&Aでは許可を取り直す必要がありますか
事業譲渡で別法人へ事業を移す場合、売り手の許可をそのまま承継することはできません。許可のない譲受法人は新たな取得が必要です。すでに許可を受けた買い手も、受け入れる事業所などの手続きを確認します。株式譲渡では許可を受けた法人が変わらないため、新規取得の話とは分け、変更手続きや維持条件を確認します。
従業員や派遣先に知らせずに検討を始められますか
候補先を探す初期段階では、会社や個人を特定しにくい情報から検討を始める方法があります。ただし、事業譲渡による雇用の引継ぎには本人の同意が必要です。派遣先との契約にも確認すべき条件があります。実行直前まで伏せる前提にせず、説明内容が固まる時期と、相手が判断する時間を工程に組み込みます。
給与資金が厳しく、相談費用も用意できません
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、当社報酬の手元からの持ち出しは0円です。ただし、譲渡までの給与や別途依頼する専門家の費用は分けて確認します。代金で費用を賄えるか不明な場合も、契約前に精算の見込みを整理します。次の給与支払日と不足見込み額を、最初にお伝えください。
まとめ
次の給与支払日と資金の不足見込みをメモし、許可証の写しと借入の一覧を手元に置いてください。資料がそろっていなくても、派遣事業をどこまで続けられるか、連帯保証をどう整理するかを含めて、あさひ国際会計株式会社へご相談いただけます。
あわせて読みたい
- 介護事業所M&Aでケアを途切れさせない、指定・職員・連帯保証をつなぐ実務
- 保育園M&Aの個人経営者向け確認帳|譲れるものと残る借入を契約から確かめる
- 化粧品会社M&Aはブランドだけでは決まらない、許可・在庫・保証をつなぐ譲渡準備
- 食品加工M&Aは製造をつなぐ段取りから―営業許可・HACCP・設備と連帯保証
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496