


目次
この記事の対象と結論
特別清算開始命令とは、解散して清算中の株式会社について、裁判所が特別清算の開始を命じる判断です。清算を進めるうえで著しい支障がある場合や、債務超過の疑いがある場合が対象となります。
廃業を考え、借入と連帯保証の行方が気になっている方は、開始命令は「清算手続きの出発点」であり、借金の整理が終わった知らせではないと押さえてください。会社の清算と、社長個人の保証債務の整理は分けて検討します。
命令が出たからといって、社長の自己破産まで決まるわけでもありません。まだ申立て前なら、残っている資金と事業の引継ぎ余地を確認する段階です。すでに命令が出ているなら、裁判所の書類と清算人の説明をもとに、次の手続きと支払いの扱いを確かめていきます。
特別清算開始命令で決まるのは、会社を整理する手続きの開始
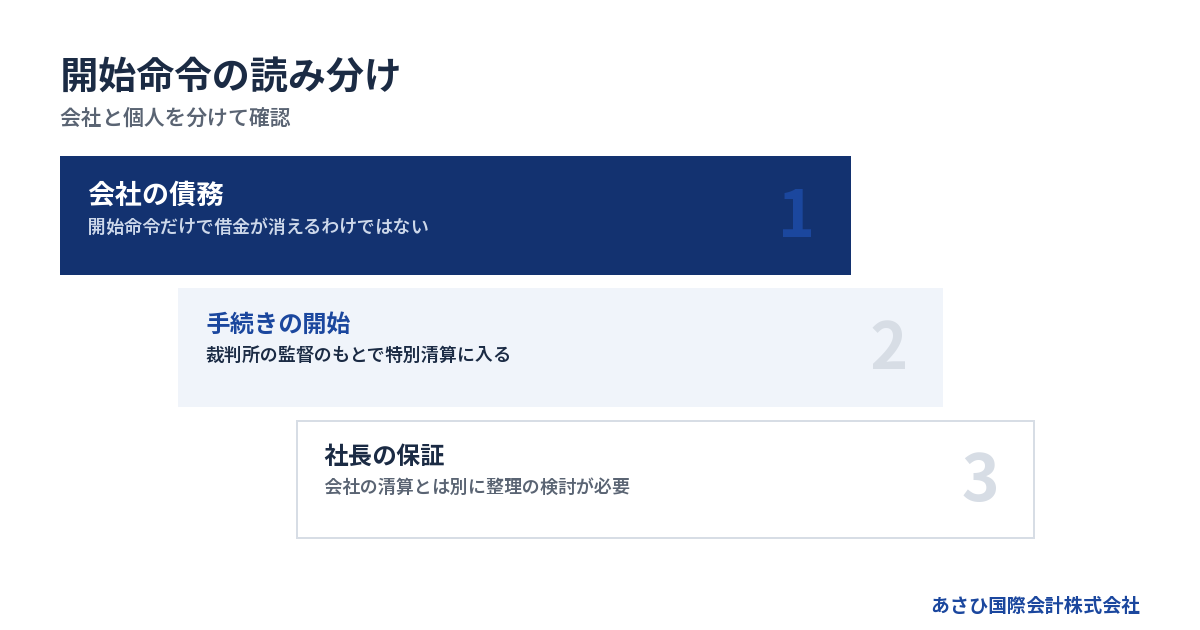
開始命令によって、清算株式会社は裁判所が監督する特別清算に入ります。会社の財産や債務をどう整理するかは、その後の手続きで具体化していく事項です。
「解散」「申立て」「開始命令」は別の段階
解散は、会社が通常の事業活動を終え、清算へ進むきっかけとなる出来事です。株主総会で解散を決議する場合もあれば、法律に定める別の事由で解散する場合もあります。
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。そのため、単に「廃業しようと思っている」という状態とは区別します。営業を止めただけで、特別清算が始まるわけではありません。
申立ては、裁判所に開始を求める行為です。開始命令は、その申立てを受けた裁判所による判断。この順序で読むと、書類の意味を取り違えにくくなります。
手元の資料に「申立てを予定している」とあるのか、「開始を命じる」とあるのかを確認してください。準備中なのか、すでに手続きが始まったのかで、確認する相手や作業が変わります。
命令が出ても、その日に会社が消えるわけではない
開始命令のあとにも、財産の確認や債務の整理などが残ります。清算のために処理する仕事がある以上、「裁判所の判断が出たので、もう何もしなくてよい」とは考えないでください。
たとえば、売掛金が残っていれば回収状況を確認します。借りている事務所があれば、契約の終了や明渡しの扱いも問題になります。帳簿に載っている金額と、実際に動かせるお金が一致しているかも調べる必要があります。
開始と終了は別です。
会社法上の清算についても、解散から清算の結了までを区別して定めています。特別清算の開始を示す書類だけで、残務や登記まで終わったと判断しないようにしましょう。現在の段階は、担当する清算人や委任した弁護士に確認する事項です。
会社の借金を減らす内容まで決まったわけではない
裁判所が特別清算の開始を命じたことと、債権者が債務の整理条件を受け入れたことは、同じ意味ではありません。開始命令だけを根拠に、借入残高を減らして考えることは避けます。
「いくら返せるのか」を検討するには、会社の財産と処理にかかる費用を把握する必要があります。売却できそうな資産があっても、売却代金の全額を返済に回せるとは限りません。
確認する内容は、次のとおりです。
- 回収できる売掛金の額と入金時期
- 資産を売却した場合の手取り額
- 清算を進めるために必要な費用
- 債権者ごとの債権額と整理条件
「開始が認められた」という事実と、「どの条件で整理を終えられるか」という見通しを分けると、資金の不足も把握しやすくなります。
開始の条件は、清算の支障か債務超過の疑い
会社法は、清算の遂行に著しい支障を来すべき事情がある場合、または債務超過の疑いがある場合を開始の原因として定めています。赤字決算だったという事情だけで、開始が決まる仕組みではありません。
対象は、解散して清算中の株式会社
特別清算を考えるときは、まず会社の状態を確認します。会社法が対象としているのは「清算株式会社」です。株式会社として事業を続けている段階と、解散して清算に入った段階は分けて扱います。
任意の解散であれば、株主総会の決議などの手続きが関わります。社長が社内で廃業を宣言しただけで、解散や清算人の選任が済んだことにはなりません。
相談時には、次の資料が判断の入口になります。
- 会社の登記事項が分かる資料
- 解散を決めた株主総会の議事録
- 清算人の選任が分かる資料
- すでに提出した裁判所の書類
まだ解散していない場合は、特別清算の条件だけを先に検討するより、事業を止める順序も含めて整理します。法人形態が異なる場合も、株式会社向けの説明をそのまま当てはめないでください。
債務超過は、赤字や預金不足とは区別する
会社法第510条には、開始の原因として「債務超過の疑い」が挙げられています。借金の総額が資産を上回るかという問題であり、その期の利益が赤字かどうかとは別の判断です。根拠はe-Gov法令検索「会社法」第510条です。
赤字でも、過去に蓄えた財産で債務を返せる会社はあります。一方、帳簿上の利益が出ていても、回収できない売掛金を抱えている場合があります。
決算書の数字だけでは足りません。
廃業時には、設備や在庫を実際にいくらで換金できるかも確認します。帳簿価額のまま売れると見込むと、返済原資を多く見積もるおそれがあります。評価が分からない資産は、その旨を残し、根拠のある見積もりと分けておきましょう。
なお、債務超過の疑いがあれば、どの会社でも希望どおりに特別清算を進められるという意味ではありません。手続きを進める見通しも含めた確認が必要です。
清算を進める支障がある場合も対象となる
同じ条文には「清算の遂行に著しい支障を来すべき事情」という開始原因もあります。債務超過の疑いだけが対象ではありません。もっとも、経営者が困っている事情のすべてが、この要件に当たるわけではない点に注意します。
何に支障があるかを、事実で説明する準備が必要です。「清算が難しい」という感想だけでは、法的な判断材料が足りません。
会社の財産や債務の内容に争いがあるなら、相手方の主張と自社の資料を分けて残します。支払い条件について認識が食い違うなら、口頭の記憶だけに頼らず、契約書やメールを確認してください。
これらは、事情を整理するための作業です。個別の事情が開始原因に当たるかは、依頼者が委任する弁護士等の専門家が法的に検討し、裁判所が判断します。
債務超過の疑いがある清算人には申立て義務がある
申立てができるのは、債権者・清算人・監査役・株主です。さらに、清算株式会社に債務超過の疑いがある場合、清算人には申立て義務が定められています。会社法第511条の内容です。
清算人になったあとで返済原資の不足が分かっても、「もう少し様子を見る」と放置してよいとは考えないでください。資金の不足を知った時点や、確認した資料を整理して、手続きの検討につなげます。
任意の解散では、定款や株主総会で別段の定めがない限り、解散時の取締役が清算人となる場合があります。肩書きが変わるだけと受け止めると、清算人としての仕事を見落としかねません。
解散を決める際には、誰が清算人になるかとあわせて、財産調査を誰が進めるかも決めておきましょう。根拠はe-Gov法令検索「会社法」第478条・第511条です。
申立てから開始後まで、書類とお金を順に確かめる
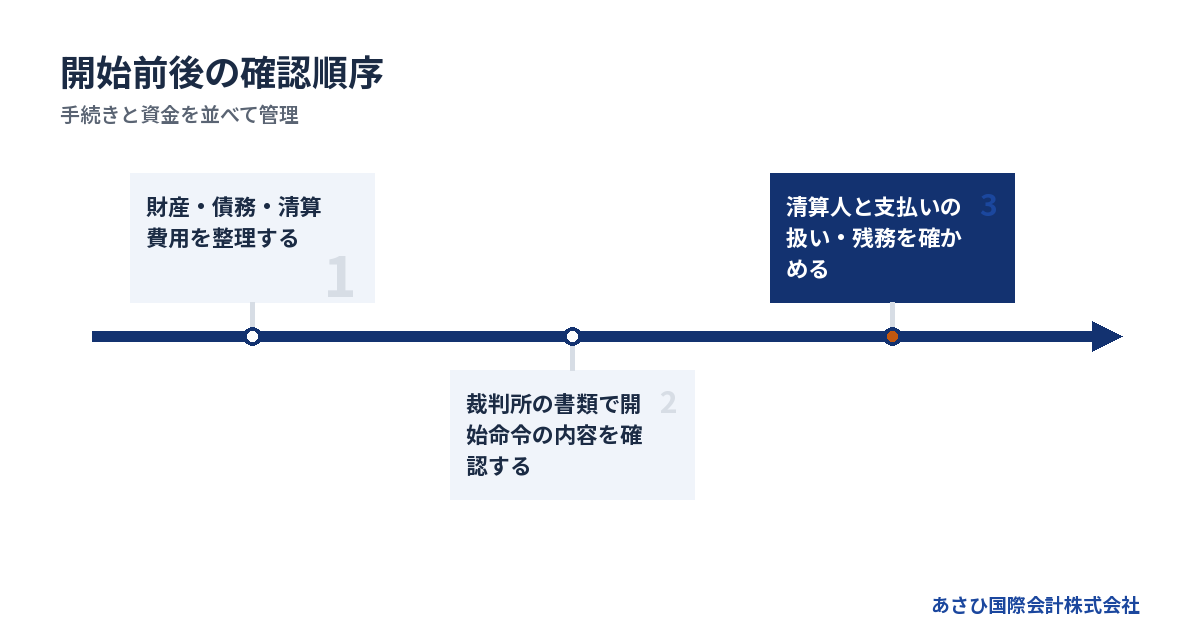
特別清算の準備では、清算に必要な情報をそろえ、開始後の作業まで見通します。申立書を出すことだけを目標にすると、その後の資金や残務が抜けやすくなります。
申立て前は、債権者と財産の漏れを減らす
準備の中心は、会社が何を持ち、誰にいくら支払う必要があるかの把握です。銀行借入だけを集計しても、清算の全体像は見えません。日々の取引で生じた未払いも対象に含めます。
帳簿と実際の請求を照らし合わせてください。帳簿に載っていない請求書が机に残っていたり、契約終了時の負担がまだ計上されていなかったりすることもあるためです。
資料は次のように分けると確認しやすくなります。
- 借入残高と返済予定が分かる資料
- 買掛金や未払費用の一覧
- 預金残高と現金の記録
- 売掛金の回収状況が分かる資料
- 資産の所有者と担保が分かる資料
記録がそろわない項目は、空欄を埋めるために推測せず、「未確認」として残します。不明なものを見える形にすることも、準備の一部です。
裁判所の書類で、命令の内容と現在地を読む
開始命令が出たと聞いたら、口頭の連絡だけで理解を終えないようにします。自社を対象とした書類なのか、何が判断された書類なのかを原本や写しで確認してください。
書類を見る際の確認事項は、次のとおりです。
- 対象となっている会社の名称
- 裁判所が判断した内容
- 判断が示された日付
- 清算人と依頼した弁護士の連絡先
- 今後の提出物や連絡事項
書類の中に期限や指示があれば、その部分を抜き出して予定表に移します。意味が分からない箇所は、解釈を決めつけずに担当者へ確認する事項です。
取引先の開始命令を見ている場合と、自社の開始命令を受け取った場合では立場が違います。本記事は自社の廃業を考える経営者向けですが、会社名の確認はその区別にも役立ちます。
開始後の支払いは、債務の種類ごとに確認する
開始命令のあとに、従来の感覚で振込を続けることは避けます。どの支払いをどう扱うかは、手続き上の制約や債務の性質とあわせて確認する必要があります。
一方で、「裁判所の手続きに入ったから、支払いは全部放置する」とまとめて判断するのも適切ではありません。給与や税金などを、銀行借入と同じ欄に入れて一括処理しないようにします。
支払予定を共有するときは、次の情報をそろえます。
- 誰に対する支払いか
- 何の契約や取引で生じたか
- 支払期日はいつか
- 未払いにより何が起きるか
そのうえで、清算人と委任した弁護士が扱いを確認します。経営者が取引先に感謝や責任を感じていても、特定の相手だけへ独自に返済を約束することは控えてください。相手への説明も、手続きと食い違わない内容にそろえます。
終了時期は、開始命令の日だけでは読めない
特別清算の所要期間を、開始命令の日から一律に計算することはできません。財産の処分や債権の確認にかかる時間によって、進み方が変わるためです。
返済原資の見通しが立っていても、売却代金の入金が遅れれば、予定の見直しが必要になる場合があります。債権額に争いがあれば、その扱いを整理する時間も考慮します。
予定は、日付だけで管理しないほうが実態に合います。
- 売却や回収が終わっているか
- 債権額を確認できているか
- 整理条件の検討が進んでいるか
- 残っている作業の担当者が決まっているか
「いつ終わるか」とともに、「何が終われば次へ進めるか」を聞くと、遅れている理由が分かります。特別清算で整理を進める見込みが立たない場合には、破産を含む別の手続きの検討も必要です。
社長の連帯保証は、会社の開始命令と分けて整理する
会社について特別清算が始まっても、経営者の保証契約が自動で消えるわけではありません。個人への請求や整理の可能性は、保証契約と経営者自身の資産・債務を確認して判断します。
会社の清算終了を待てばよいとは限らない
連帯保証人は、通常の保証人に認められる催告の抗弁や検索の抗弁を持ちません。会社法の清算手続きとは別に、民法第454条が定める扱いです。
平たくいえば、金融機関から請求された際に、「先に会社へ請求してください」と当然に求められる立場ではありません。会社の財産を処分し終えるまで、個人への請求が待たれるとも限らないのです。
会社の整理が進んでいることと、社長の保証が整理できていることは別です。
請求書や通知が届いたら、会社宛てか個人宛てかを確認してください。封筒を開けずにためると、返答が必要な事項を見落とすおそれがあります。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証の範囲は、借入一覧と契約書を照合する
借入残高が分かっても、経営者がどこまで保証しているかは別途確認が必要です。社長に就任した経緯や記憶だけで、「全部保証している」「この借入は関係ない」と決めないでください。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録についての規定もあります。根拠はe-Gov法令検索「民法」第446条です。
最初に探すのは、保証契約を確認できる資料です。
- 保証契約書や電磁的記録
- 借入契約と変更契約の資料
- 金融機関から届いた請求書
- 保証の解除や変更に関する書面
手元に写しがないことと、契約自体が存在しないことは違います。見つからない場合は、その事情を伝えて確認を進めます。個人根保証では極度額も確認対象ですが、契約の有効性を自己判断しないようにしましょう。
保証債務の整理は、ガイドラインの要件も検討する
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。会社が特別清算を進める場合にも、利用要件を確認する余地があります。
ただし、特別清算の開始命令だけで利用が決まる仕組みではありません。保証債務の整理に関する要件と、今後の融資で保証を求めないための要件も別です。
同ガイドラインの保証債務整理の要件には、次の内容が含まれます。
- 保証契約が対象要件を満たしていること
- 会社側の所定の整理手続きがあること
- 対象債権者に経済的合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが必要です。利用と同時に申し立てる場合のほか、手続きが係属中または終結している場合が含まれます。
また、破産による配当より多く回収できる見込みなども判断されます。免責不許可事由については、破産法第252条第1項のうち第10号を除く規定が関わります。単に財産を開示すれば整理できる制度ではありません。
要件と個別の進め方は、委任した弁護士等が確認する事項です。出典は全国銀行協会「経営者保証に関するガイドライン」です。
廃業の判断では、特別清算・破産・事業譲渡を比較する
廃業の道筋は、会社の財産と債務、事業を引き継げる余地によって変わります。特別清算を希望する場合でも、他の手段と比較し、実行できる条件を確認します。
清算方法は、返済原資と整理の見通しで検討する
会社を閉じたいという気持ちだけでは、使う手続きは決まりません。財産を処分して債務を支払えるのか、裁判所の関与が必要なのかを確認していきます。
→ 横にスクロールできます
| 選択肢 | 主な検討場面 | 確認すること |
|---|---|---|
| 通常の清算 | 債務を支払える見込み | 資産と清算費用 |
| 特別清算 | 清算に支障などがある | 開始条件と整理の見通し |
| 破産 | 支払不能などがある | 財産と申立ての条件 |
| M&A | 事業を引き継ぐ余地がある | 買い手と承継条件 |
M&Aは会社の清算手続きそのものとは異なります。事業を引き継いだあと、譲渡会社について特別清算などを検討する組合せもあります。
費用の印象だけで選ばないでください。債権者との合意形成や財産の状況によっては、法的整理として破産が適切な場合もあります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
事業を引き継ぎ、残った会社を清算する組合せもある
会社全体では借入負担が重くても、仕事や顧客との関係に引継ぎ価値が残る場合があります。従業員が続けて働ける体制も、買い手が検討する材料です。
中小M&Aガイドライン第3版では、別会社へ事業を移して再建を目指す方式を取り上げています。その説明には、事業譲渡等のあとに譲渡会社を特別清算で整理するケースも含まれます。出典は中小企業庁「中小M&Aガイドライン」です。
ただし、譲渡代金が入る見込みと、その資金を使える時期は分けて考えます。入金までの給与や仕入れをどう賄うかも検討するためです。買い手候補がいるだけでは、資金不足は解消しません。
店舗の解約や設備の処分を進めると、引継ぎ条件が変わる場合があります。まだ事業が動いているなら、止める作業と譲る可能性の確認を並べて進めると、判断材料がそろいます。
債務を残すための安易な資産移転は避ける
事業譲渡を使えば、債務を自由に切り離せるという理解は危険です。譲渡の対象や対価に加え、残される債権者への影響も検討します。
会社法には、債権者を害することを知っておこなう事業譲渡について、譲受会社が責任を負う場合の規定があります。譲渡会社の商号を続けて使う場合にも、債務の弁済責任が問題になります。
家族の会社へ設備を安く移したり、売掛金の入金先だけを変えたりする前に、取引全体を法的に確認してください。「事業を残したかった」という目的だけで、移転の方法が適切になるわけではありません。
再生型M&Aでは、事業の価値と譲渡条件に説明できる根拠を用意します。借入や保証の扱いも、買い手との約束だけで決められるものではありません。金融機関等の判断が関わります。
雇用や取引への影響は、開始命令とは別に整理する
従業員にとっては、裁判所の手続き名よりも、働き続けられるかと給与の扱いが切実です。開始命令が出たという事実だけでは、その答えは伝わりません。
説明に向けて、会社側で整理する事項があります。
- 営業を続ける範囲と終了予定
- 給与の支払状況と未払額
- 退職や雇用継続についての方針
- 取引中の仕事を誰が引き継ぐか
未払い賃金がある場合には、未払賃金立替払制度の適用可能性も確認対象です。特別清算は同制度の法律上の倒産に含まれますが、対象者や対象賃金などの条件があります。開始命令だけで、給与全額の立替払いが決まるものではありません。
家族にも、会社の資金と生活費を分けて伝えると、見通しを共有しやすくなります。「全部なくなる」と曖昧に伝えるより、保証の有無と確認中の事項を区別してください。
相談の準備では、手続きの現在地と資金の残りを伝える
初回相談では、希望する結論より先に、解散や申立ての進み具合と資金状況を伝えます。資料が不完全でも、支払期日や届いた書類が分かれば、確認すべき順序を整理しやすくなります。
資料を完成させるまで相談を待たない
廃業や連帯保証について相談する経営者は珍しくありません。周囲に話しづらい内容ですが、帳簿をきれいにそろえてからでなければ相談できない、ということもありません。
最初は、次の事項を短くまとめてください。
- 解散や申立てを済ませているか
- 現在使える預金がどれだけあるか
- 次の支払いはいつで、何の費用か
- 借入と連帯保証を確認できるか
- 事業や従業員を残す希望があるか
資金繰り表がなければ、分かる範囲で入金予定と支払予定を書き出します。金額が未確定のものは、確定したものと混ぜずに表示しましょう。
すでに清算人や弁護士が関与している場合は、その事実も共有します。別々の説明や計画が進むと、手続きの順序が食い違うおそれがあるためです。誰が何を担当しているかをそろえることから始めます。
費用は、清算・専門家・個人の分を分けて見積もる
特別清算の費用を把握するには、裁判所へ納める費用と専門家報酬を分けます。さらに、事務所の明渡しなど、会社を閉じるための実費も別に見積もる必要があります。
見積書で確認する項目は、次のとおりです。
- 裁判所へ納める費用と支払時期
- 弁護士等の報酬と依頼範囲
- 解散や清算に伴う登記等の実費
- 契約終了や資産処分にかかる費用
- 個人の保証債務整理にかかる費用
弁護士費用には全国一律の報酬基準がありません。総額だけを比べると、保証債務の整理が含まれているかなど、依頼範囲の違いを見落とします。
払う資金が足りない場合も、開始命令を得れば費用が消えるわけではありません。手続きの準備が進まないおそれがあるため、不足額を早い段階で共有します。回収できる債権や処分可能な資産とあわせて、支払時期を含む予算を組み直すことになります。
あさひ国際会計の役割は、資料とM&A条件の後方支援
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業の引継ぎ余地を検討し、事業価値の説明資料やM&Aの条件を整理する立場です。
債権者との交渉主体は経営者ご本人と、必要に応じて委任する弁護士等の専門家です。 当社は、金融機関との協議に必要な資料の整備を通じて、経営者ご本人の協議を後方から支えます。裁判所の手続きや個別の法的判断は、依頼者が委任する専門家が担います。
当社の相談は無料で、M&A仲介は着手金なしの成功報酬制です。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円としています。清算の裁判所費用や弁護士費用まで無料になるという意味ではありません。
すでに特別清算が始まっている場合は、その手続きの進行状況を踏まえて対応範囲を確認します。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
特別清算開始命令が出たら、会社の借金はなくなりますか?
開始命令だけで、会社の借金がなくなるわけではありません。裁判所の監督のもとで清算を進める段階に入ったという意味です。財産の処分や返済原資の確認をおこない、債務の整理内容を具体化していきます。借入の残高や支払いの扱いは、清算人と委任した弁護士に確認してください。
社長も同時に自己破産することになりますか?
会社の特別清算開始命令によって、社長個人の自己破産まで決まるわけではありません。個人については、連帯保証の有無と範囲、本人の資産・債務を分けて検討します。経営者保証に関するガイドラインを使う場合にも要件確認が必要です。保証債務の整理まで会社の清算に含まれると思い込まないようにしましょう。
開始命令が出たあとも、社長が会社のお金を動かせますか?
会社の資金を、従来と同じ感覚で自由に使えるとは考えないでください。清算人が誰か、どの支払いか、裁判所の許可等が関わるかを確認する必要があります。社長だったという立場だけで、支払いを決められるとは限りません。予定する出金は清算人と委任した弁護士へ共有し、扱いを確かめます。
特別清算開始命令を受けた会社は、事業を譲れますか?
事業や資産を譲る余地は、手続きの進行状況と取引内容によります。開始後でも譲れると一律に判断せず、裁判所の監督や許可等を踏まえた検討が必要です。まだ申立て前なら、事業を引き継いだあとに譲渡会社を整理する構成も検討対象になります。買い手探しと法的手続きの確認を、別々の計画として進めないようにしてください。
まとめ
手元の書類で「申立て前か、開始命令後か」を確認し、会社の支払予定と個人の保証契約を分けて整理してください。事業を残す希望がある場合は、処分や解約を進める前にその希望を伝え、清算人や委任した専門家の方針とあわせて引継ぎ余地を検討しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496