


目次
この記事の対象と結論
この記事は、デイサービスの資金繰りが厳しく、90日以内に撤退するかを判断したい経営者に向けたものです。利用者や職員への責任を感じながら、借入と連帯保証、設備、賃貸物件をどう処理するか迷っている方を想定しています。
結論からいうと、デイサービスの廃業手続きは、指定に関する届出だけでは終わりません。利用者のサービス継続、職員対応、売掛金の回収、設備と賃貸借の処理、会社の借入、経営者保証を一つの工程として設計する必要があります。
また、「事業所を閉じること」と「会社を解散すること」は別です。介護事業として引き継ぐ価値が残っているなら、事業譲渡や株式譲渡も比較対象になります。先に閉鎖を告知したり、職員が一斉に退職したりすると、引継ぎの可能性が狭くなります。最初の段階では、廃業だけに決め打ちせず、譲渡と法的整理も同じ資料で比べることが大切です。
デイサービスの廃業手続きは何から始めるのか
最初に「事業所の閉鎖」と「法人の終了」を分ける
デイサービスの営業をやめても、運営会社がその場で消滅するわけではありません。まず整理したいのは、次のどこまでを終了させるのかです。
- 対象の事業所だけを閉鎖する
- 介護事業全体から撤退する
- 別事業を残して法人を存続させる
- 会社そのものを解散・清算する
- 事業または会社を第三者へ譲る
- 支払不能なら法的整理を検討する
複数の事業所がある場合、一拠点の閉鎖で収支が改善することもあります。反対に、対象事業所を閉じても本部経費や借入返済が残り、会社全体の資金繰りが改善しないこともあるでしょう。
そのため、事業所別の損益だけで判断するのは危険です。閉鎖後に残る固定費、借入、保証債務まで含めた資金繰り表を作ります。
会社を任意に解散する場合、株式会社は株主総会の特別決議によって解散できます。会社法471条、309条に定められた手続きです。解散後は、原則として清算へ進みます。
一方、支払不能にある会社の破産は、裁判所が関与する法的手続きです。任意の解散とは入口も処理方法も異なります。
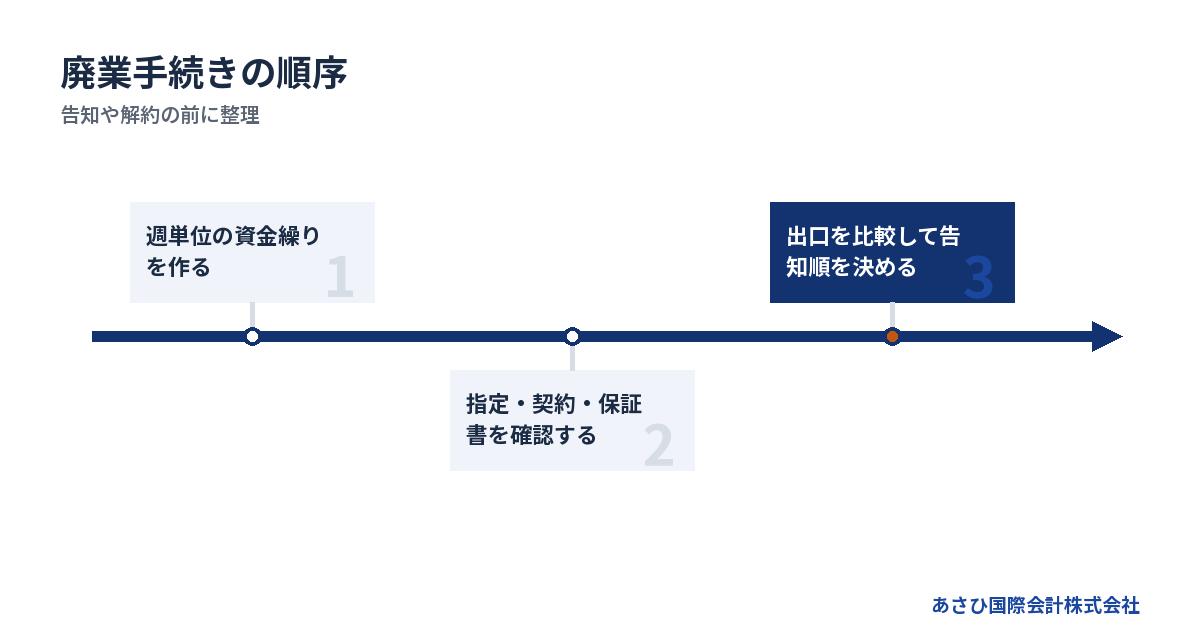
90日以内の資金繰りを週単位で確認する
撤退を検討するときは、決算書より先に、直近の現金の動きを確認します。過去の利益よりも、これから何日に何を払うかが判断を左右するためです。
少なくとも次の資料を集めます。
- 直近の試算表
- 事業所別の収支
- 預金残高と入出金予定
- 借入返済予定表
- 職員別の給与情報
- 売掛金の請求・入金予定
- 賃貸借契約書
- リース・割賦契約書
- 保証契約書の写し
- 税金と社会保険料の納付状況
資金繰り表は月単位ではなく、週単位で作る方が実務的です。給与日、家賃、借入返済日、税金などの期限を入れます。未入金の売掛金は、請求済みと未請求に分けてください。
ここで見たいのは「赤字かどうか」だけではありません。閉鎖準備を続ける期間の給与や家賃を払えるか、退職時の支払いに備えられるかも確認します。
指定・契約・記録を一覧にする
デイサービスは、一般の店舗と違い、営業を止めて鍵を返せば終わる事業ではありません。指定に関する手続き、利用者との契約、請求、記録の保管が残ります。
指定権者へ提出する書類や期限は、指定の内容や地域によって確認が必要です。思い込みで日付を決めず、対象事業所を管轄する指定権者に、書類名と提出時期を確認します。
同時に、次の項目を一覧化します。
- 指定を受けているサービス
- 加算や届出の状況
- 利用者との契約
- 関係事業者との契約
- 未請求・返戻対応中の売掛金
- 利用者記録の保管方法
- 個人情報を含む書類と端末
- 車両・設備・備品の所有関係
事業譲渡を検討する場合も、指定や契約が自動的に移ると考えない方が安全です。譲渡方法、指定権者の扱い、契約相手の同意が必要かを個別に整理します。
先に告知や解約をしない
撤退の意思が固まりかけると、家主や職員へ早く伝えたくなるかもしれません。しかし、順番を誤ると選択肢が減ります。
たとえば、賃貸借契約を解約すると、同じ場所で事業を引き継ぐ案が難しくなります。中核職員が退職すれば、利用者対応や譲渡後の運営に影響します。車両や設備を先に売れば、事業としての一体性も失われます。
最初におこなうのは、外部への告知ではなく、情報の整理です。そのうえで次の順番を組みます。
1. 資金が尽きる時期を確認する
2. 廃業・譲渡・法的整理を比較する
3. 指定や契約の期限を確認する
4. 利用者と職員への対応計画を作る
5. 関係者へ伝える順番を決める
6. 届出・解約・資産処分を実行する
利用者と職員への対応をどう組み立てるか
利用者のサービス継続を先に設計する
デイサービスの撤退では、利用者が次のサービスへ移れる状態を作る必要があります。経営者だけで抱えず、個々の契約関係や支援体制を確認しながら進めます。
整理する内容は次のとおりです。
- 利用者ごとの契約状況
- 利用日と提供中のサービス
- 送迎の条件
- 預かっている物品
- 未収金と請求予定
- 記録の保管・引継ぎ
- 個人情報の取扱い
- 家族等への連絡方法
一律の案内だけでは、利用者ごとの事情を拾えません。移行に時間を要する利用者がいることを前提に、閉鎖日から逆算します。
ただし、利用者情報を譲渡候補先へ無制限に開示することは避けます。候補先の検討段階と、正式な引継ぎ段階を分け、個人情報の扱いを設計してください。
職員への説明時期は資金と引継ぎを踏まえて決める
職員への説明が遅すぎると、転職準備や生活設計に影響します。一方、検討初期に結論の出ていない情報が広がると、退職が相次ぎ、通常運営を保てなくなることがあります。
説明時期を決める際は、次の四つを確認します。
- 給与を払える最終時期
- 有給休暇や勤務シフト
- 利用者の移行に必要な人員
- 譲渡先での雇用可能性
事業譲渡では、職員の雇用が個別にどう扱われるかを確認します。株式譲渡では会社自体が続くため、事業譲渡とは構造が異なります。ただし、処遇や勤務場所が同じになるとは限りません。譲渡条件と本人への説明を切り分けます。
給与を他の支払いと混ぜない
資金が少なくなると、家賃、仕入れ、借入返済、給与のどれを払うかで迷います。給与は労働基準法24条により、通貨で、直接、全額を、毎月一回以上の一定期日に支払うことが原則です。
退職者から請求があった場合、労働基準法23条では、原則として7日以内の賃金支払いと金品返還が定められています。争いがある場合でも、異議のない部分は同じ期間内に支払う扱いです。
支払いが危うい段階では、給与原資をほかの用途へ流す前に、資金配分を見直します。役員から会社への入金や資産売却を検討するときも、税務や債権者間の公平性に関わるため、専門家への確認が必要です。
従業員対応をさらに整理したい方は、会社をたたむと従業員はどうなるかもご覧ください。
未払い賃金が生じる可能性にも備える
会社が賃金を払えなくなった場合、一定の要件のもとで未払賃金立替払制度の対象になることがあります。立替払額は、対象となる未払賃金総額の8割です。
年齢別の上限は次のように定められています。
→ 横にスクロールできます
| 退職時の年齢 | 未払賃金の上限 | 立替払の上限 |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
対象は定期賃金と退職手当で、賞与は含まれません。解雇予告手当、賃金の延滞利息、実費弁償の旅費なども対象外です。未払賃金総額が2万円未満の場合も対象になりません。
対象となる退職時期や請求期限にも条件があります。制度があるから給与を残してよい、という意味ではありません。資金不足が見えた段階で、給与支払いと撤退日程を組み直すための補完的な制度です。
設備・物件・売掛金をどう処理するか
車両と介護設備は所有者を確認する
送迎車両、入浴設備、機能訓練機器、厨房設備、事務機器は、会社の資産とは限りません。リース、割賦、賃貸、借用品が混在していることがあります。
資産台帳と現物を照合し、次の区分を付けます。
- 会社所有
- リース契約
- 割賦支払い中
- 家主の設備
- 職員や第三者の所有物
- 利用者からの預かり品
会社所有の設備でも、担保や処分制限が付いている可能性があります。譲渡候補へ見せる前に、契約書を確認します。
撤去費用だけを見て処分すると、事業としてまとめて譲る機会を失うこともあります。車両、設備、職員、利用者との関係を一体で引き継げるかを先に検討します。
賃貸借契約の解約条件と原状回復を確認する
物件の賃貸借契約では、解約予告、原状回復、造作、保証金、連帯保証の条項を確認します。閉鎖日と退去日を同じ日にすると、撤去や記録整理の時間が取れない場合があります。
特に確認したいのは次の項目です。
- 解約予告の期間
- 中途解約の違約金
- 原状回復の範囲
- 造作の所有権
- 保証金の返還条件
- 賃貸借の連帯保証
- 転貸・名義変更の制限
買い手候補が同じ場所で運営を望んでも、賃貸借契約がそのまま引き継げるとは限りません。家主の承諾や新契約が必要になることもあります。
したがって、解約通知を出す前に、廃業と譲渡の両案で物件をどう扱うかを決めます。
未請求分と入金後の口座を管理する
営業終了後も、請求、返戻対応、利用者負担分の回収が残ることがあります。口座を早く閉じると、入金や返金への対応が難しくなります。
次の表を作り、担当者と完了日を記録します。
- 提供済み・未請求の売上
- 請求済み・未入金の売上
- 返戻や再請求が必要な項目
- 利用者への返金
- 取引先への未払い
- 口座振替の停止状況
売掛金は、廃業費用の原資にもなります。ただし、入金時期がずれる可能性を考え、全額を予定どおり回収できる前提にはしません。
会社を解散する場合も、債権債務の処理が終わるまでは清算事務が続きます。売掛金の回収前に預金口座や請求体制をなくさないようにします。
記録と個人情報を閉鎖後も管理する
利用者記録、契約書、請求資料、職員情報には、個人情報が含まれます。閉鎖時に事務所を退去する場合、保管場所と管理責任者が曖昧になりやすい部分です。
紙と電子データを分け、次の点を決めます。
1. 何を保管するか
2. どこで保管するか
3. 誰が閲覧できるか
4. 問い合わせに誰が答えるか
5. いつ、どの方法で廃棄するか
事業譲渡では、引き継ぐ情報と、譲渡会社に残す情報を分けます。契約成立前の候補先へ、利用者を特定できる資料をそのまま渡すことは避けます。
パソコンや複合機を売却・返却するときは、保存データにも注意が必要です。物理的な書類だけでなく、クラウド、メール、バックアップの管理も対象になります。
廃業・事業譲渡・法的整理を比較する
三つの出口は目的が異なる
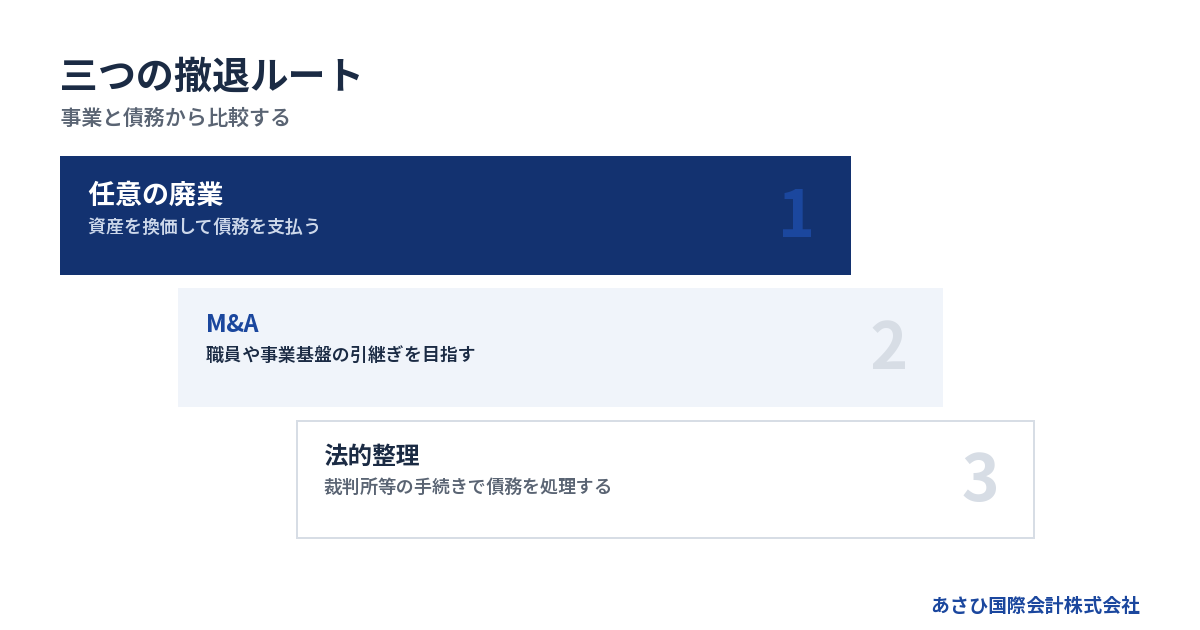
デイサービスの経営を終える方法は、一つではありません。おもな選択肢を比べると、次のようになります。
→ 横にスクロールできます
| 選択肢 | 事業の継続 | 借入の扱い | 主な検討場面 |
|---|---|---|---|
| 任意の廃業 | 終了する | 会社が返済 | 支払い可能 |
| M&A | 引継ぎを目指す | 条件設計が必要 | 事業価値が残る |
| 法的整理 | 状況による | 法的手続で処理 | 支払不能等 |
任意の廃業は、資産を換価し、債務を払い、残余財産を分配する流れです。債務を支払えないまま、任意清算だけで会社を消すことはできません。
M&Aは、利用者との関係、職員、設備、営業基盤などを第三者へ引き継ぐ選択肢です。債務超過だから対象外とは限りません。
法的整理には、清算型と再建型があります。状況によっては、破産や特別清算などの法的整理が適切な場合もあります。事業を残すことだけが正解ではありません。
詳しくは、廃業とM&Aの比較もご覧ください。
事業価値は建物や設備だけではない
デイサービスの価値は、車両や介護設備の中古価格だけで決まりません。地域での運営基盤、職員体制、利用者との関係、稼働状況、物件の条件などが一体で評価されます。
一方、赤字の原因が構造的で、引継ぎ後も改善が見込めない場合は、買い手が慎重になります。次の資料を整えると、事業の実態を説明しやすくなります。
- 月別の利用状況
- 事業所別の損益
- 職員の配置状況
- 車両・設備の一覧
- 賃貸借の条件
- 借入とリースの一覧
- 指定・届出の状況
- 未収金と未払いの一覧
数字を良く見せるために、不利な情報を隠すことは避けます。未払い、労務問題、修繕、契約解除の可能性も、確認できる範囲で整理します。
あさひ国際会計株式会社には、介護・福祉分野を扱った経験があります。規模の大小だけで可否は決まりません。ただし、個別の譲渡可能性は、人員、収支、指定、物件、負債などを見て判断します。
株式譲渡と事業譲渡では残るものが違う
株式譲渡では、運営会社の株主が変わります。法人格は変わらないため、会社の借入などの債務も会社に残ります。その分、簿外債務や偶発債務を確認するDDが詳しくおこなわれる傾向があります。
事業譲渡では、譲る資産や契約を選び、法人から切り離します。個々の資産移転、契約、許認可の確認が必要です。
ただし、「事業譲渡なら債務は何も移らない」と単純化はできません。譲受会社が譲渡会社の商号を続けて使う場合、会社法22条により、譲受会社が事業により生じた債務の責任を負うことがあります。
また、残存債権者を害することを知って事業を譲渡した場合、会社法23条の2により、譲受会社へ履行を請求できる場合があります。資産だけを安く移し、債務を元会社へ残せばよいという話ではありません。
閉鎖を告知する前なら譲渡余地が残りやすい
M&Aでは、事業が動いていることに価値があります。利用者が離れ、職員が退職し、物件が解約された後では、引き継げるものが減ります。
検討の順番は次のようになります。
1. 事業単体の収支を確認する
2. 引継ぎに必要な職員を確認する
3. 指定・物件・契約の条件を調べる
4. 譲渡後に残る債務を試算する
5. 廃業した場合の回収額と比べる
6. 告知前に実行可能性を判断する
一般的なM&Aは半年以上かかると言われますが、再生局面では時間をかけられない場合があります。あさひ国際会計株式会社では、赤字・債務超過案件はおおむね2〜4週間で成約し、相談した月のうちに成約することがほとんどです。相談から最短5日でクロージングした実績もあります。
これは過去の実績であり、案件ごとの期間を示すものではありません。指定、資料、人員、買い手候補、金融機関の判断などにより変わります。
借入と連帯保証を残さないための確認
デイサービスを閉じても借入は消えない
事業所を閉鎖しても、会社の借入金やリース債務は残ります。設備を売った代金、売掛金、保証金の返還額などを返済原資にしても、債務が残ることがあります。
廃業時の資金計算では、次の式で考えます。
> 回収できる資産-閉鎖費用-税金等-未払い-借入返済=残る資金または不足額
帳簿上の資産額と、実際の換価額は同じではありません。設備の撤去費用や車両の残債も差し引きます。賃貸物件の保証金も、原状回復費用などで相殺される可能性があります。
不足額が出るなら、その金額を経営者個人が負担できるかだけで判断しないでください。事業譲渡による回収、返済条件の見直し、法的整理を含めて比較する段階です。
連帯保証人には先に請求される可能性がある
民法446条では、保証人は主たる債務者が履行しないときに、履行する責任を負います。保証契約は書面でなければ効力を生じません。まず、保証書や変更契約書の写しを集めます。
通常の保証人には、催告の抗弁と検索の抗弁があります。ところが、民法454条により、連帯保証人にはこれらの権利がありません。
つまり、「まず会社へ請求してください」「先に会社の資産へ執行してください」と主張できる通常保証とは構造が異なります。会社が返済できなくなれば、連帯保証人へ請求が向かう可能性があります。
契約書では、次の点を確認します。
- 保証人の氏名
- 対象となる借入
- 保証の範囲
- 極度額の記載
- 担保の内容
- 条件変更の履歴
- 信用保証協会の有無
個人根保証では、民法465条の2により、極度額を定めなければ効力を生じません。ただし、契約の有効性や範囲は、書面と契約時期を踏まえた個別確認が必要です。
M&Aでも保証は自動では外れない
株式譲渡でも事業譲渡でも、当事者同士が合意しただけで、金融機関と経営者の保証契約が消えるわけではありません。経営者保証の解除や移行は、金融機関等の判断が前提です。
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目としています。解除されなかった場合の契約解除や補償等も検討対象です。
M&A支援機関協会の自主規制ルールでは、2025年1月1日施行の改正により、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められました。譲受け事業者の資力調査や、成立後のリスク事項の説明も定められています。
また、特定事業者リストは2024年10月1日に運用が始まりました。M&A取引の実行日から60営業日以内に保証が解除されない場合、不適切な譲受け事業者として掲載対象になりうる仕組みです。これは、2025年施行の条文ルールとは別の制度です。
当社が支援して成約した案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
連帯保証の基本は、廃業したら連帯保証はどうなるかでも詳しく解説しています。
専門家ごとの役割を分ける
撤退局面では、会計、法律、登記、労務、指定に関する実務が重なります。一人の専門家だけで全工程を処理するとは限りません。
役割の目安は次のとおりです。
→ 横にスクロールできます
| 専門家 | 主に扱う領域 | 確認したいこと |
|---|---|---|
| 弁護士 | 法的整理・法的交渉 | 支払不能・保証 |
| 司法書士 | 解散等の登記 | 登記日程 |
| 社労士 | 雇用・社会保険 | 退職対応 |
| 会計・M&A専門家 | 資金・譲渡設計 | 出口比較 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、M&Aだけを前提にしないことが大切です。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的手続きや法的な交渉が必要な場合は、依頼者が委任する弁護士等の専門家が担います。
よくある質問
デイサービスの廃業手続きは何か月前から始めればよいですか
一律の期間では決められません。指定に関する届出、利用者の移行、職員への対応、賃貸借の解約、売掛金の回収に必要な期間が異なるためです。90日以内の撤退を考えているなら、まず週単位の資金繰りと契約上の期限を確認します。指定権者への提出時期も、対象事業所の指定内容に即して確認してください。
赤字や債務超過でもデイサービスを譲渡できますか
赤字や債務超過だけで譲渡できないとは限りません。職員体制、利用者との関係、物件、設備、地域での運営基盤などに価値が残る場合があります。一方、資金が尽きて運営を続けられなければ、検討期間が短くなります。外部への閉鎖告知や解約をする前に、事業単体の資料を整えることが出発点です。
廃業すれば銀行借入の連帯保証も終わりますか
事業所の閉鎖や会社の解散だけで、連帯保証が自動的に終わるわけではありません。会社が借入を返済できなければ、連帯保証人へ請求される可能性があります。保証契約書、借入残高、担保、信用保証協会の有無を確認し、廃業、M&A、法的整理の各案で保証がどうなるかを整理します。
相談費用を用意できない場合はどうなりますか
あさひ国際会計株式会社への相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。自己破産を選ぶ場合は、弁護士費用と裁判所へ納める費用を別途用意する必要があります。
まとめ
デイサービスの廃業手続きでは、指定に関する届出だけでなく、利用者、職員、設備、賃貸物件、売掛金、借入、連帯保証を同時に整理します。事業所の閉鎖と法人の解散も別の手続きです。
90日以内に判断するなら、次の順番で進めてください。
1. 週単位の資金繰りを作る
2. 指定・契約・保証書を集める
3. 利用者と職員への影響を整理する
4. 廃業・M&A・法的整理を比べる
5. 届出と告知の順番を決める
6. 設備処分や解約を実行する
資金が厳しいときほど、先に閉鎖を告知したり、設備や車両を処分したりしないことが大切です。稼働中の事業には、職員体制や利用者との関係を含む価値が残っている場合があります。
一方、事業継続を優先すればよいとは限りません。支払不能の状況や利用者への影響によっては、法的整理が適切な場合もあります。事業を残す案と終える案を同じ数字で比較し、経営者保証まで含めた出口を選ぶ必要があります。
あさひ国際会計株式会社は、再生型M&Aと連帯保証の解除を見据えたスキームを専門としています。中小企業庁のM&A支援機関登録制度に登録し、中小M&Aガイドライン第3版に対応しています。平日の営業時間内のご連絡には最短当日に対応します。
あわせて読みたい
- 美容室の閉店手続きを順番に整理|借入・設備・従業員を残さない撤退設計
- 医療法人の譲渡手続きの全体像|撤退局面で守る借入・職員・診療の順序
- クリニックの閉院手続きは何から始める?診療終了から借入整理までの実務順序
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月10日