


目次
この記事の対象と結論
フランチャイズの違約金の相場は、契約を確かめずに「何万円から何万円」と示せるものではありません。自社の負担を見積もるには、違約金の計算式と、解約する日による金額の違いを調べる必要があります。
借入の連帯保証があり、店舗の撤退を考えているなら、違約金だけでなく、閉店までの支出と閉店後に残る債務を並べてください。 リース残債や借入を見落とすと、閉店できても返済に行き詰まるおそれがあります。
撤退について相談する経営者は珍しくありません。説明がまとまっていなくても、恥じる必要はないのです。
まずは本部への支払額を、契約どおりの場合と、条件変更が合意できた場合に分けます。そのうえで、閉店・満了までの継続・店舗譲渡を比較すると、手元資金に合う道を探りやすくなります。
フランチャイズの違約金の相場は、自社契約から幅を出す
自社の違約金を見積もるときは、契約書の算定条項を起点にします。本記事では、裏づけのない業界平均や金額帯を相場として掲載しません。
「相場より高いか」より、何を根拠に請求されるか
検索で見つけた金額と、本部から示された金額が違う。そんなときも、差額だけでは請求の妥当性を判断できません。比較した記事と自社では、契約期間や違反の内容が違う可能性があるためです。
先に、請求の根拠をそろえましょう。
- 違約金が発生する契約条項
- 計算に使う金額と対象期間
- 解約日による算定額の違い
- 別途請求される費用の内訳
本部から総額だけを口頭で聞いた段階なら、内訳は未確認です。「契約のどの条項に基づく金額か」を、書面で確かめるところから始めます。
また、本部への未払金が、違約金に含まれているとは限りません。高く見える請求の中に通常の仕入代金が入っている場合も、別の請求として残っている場合も考えられます。名前と中身を対応させてください。
固定額か、ロイヤリティなどに連動する計算式か
契約書に固定額が書かれているなら、その条項が今回の解約に適用されるかを確認します。ロイヤリティなどに連動する計算式なら、基準額と対象期間の確認が先です。
計算式の読み違いは、見積もりに直結します。
たとえば、月額に期間を掛ける定めがある場合。直近の請求額を使うのか、契約で定めた平均額を使うのかで結果は変わりえます。売上が落ちているからといって、低くなった月の金額をそのまま使えるとは限りません。
契約本文だけで判断しにくければ、変更合意書や覚書も照合します。開業時と更新時で条件が変わっている可能性もあるからです。
自分で計算した金額には「自社試算」と記してください。本部の提示額と並べれば、金額が食い違う箇所を絞れます。提示額を写しただけの表より、確認すべき点が見えやすくなります。
見積もりの下限と上限は、根拠のある条件で置く
金額の幅は、希望額と請求額の間に置くものではありません。自社契約と取得した見積書を使い、条件ごとの負担を計算します。
→ 横にスクロールできます
| 想定する条件 | 金額の置き方 | 確認する根拠 |
|---|---|---|
| 現在の条件で解約 | 契約上の算定額 | 契約書・本部の内訳 |
| 解約日を変える | 日付ごとに再計算 | 残存期間・通知条件 |
| 負担軽減が成立 | 合意後の金額 | 書面での合意 |
| 店舗を引き継ぐ | 承認条件から算定 | 本部の承認内容 |
下限側には、実現条件を確認できた金額を置きます。減額をお願いする予定というだけでは、減額後の金額を下限に使わないでください。
上限側は、現在把握している請求と費用を積み上げた想定です。追加費用の有無が未確認なら、その旨を添えます。「上限」と書いたことで、これ以上増えない金額と誤認しないためです。
数字がまだ出ない項目は「未確認」と残します。空欄を費用なしと扱うより、資金不足の原因を探しやすくなります。
本部の提示額と、支払義務が確定した額を分ける
本部から請求された金額について、計算が合っているかと、法的に支払義務があるかは分けて確認します。契約に記載があるという理由だけで、個別の請求の有効性まで判断するのは難しいためです。
逆に、高額に感じるという理由だけで無効と扱うことも避けてください。金額に争いがある場合は、契約内容や解約までの経緯をもとに、依頼する弁護士が法的な検討を担います。
資料には、次の区分を付けると整理しやすくなります。
- 本部から提示された金額
- 自社で計算した金額
- 根拠の確認が必要な金額
- 当事者間で合意した金額
資金繰りには、請求の可能性がある金額も載せます。ただし、載せることと請求を認めることは別です。見積表に「確認中」と記し、資金の備えと法的判断を混同しないようにします。
違約金に足す費用と、閉店後に残る借入を分ける
撤退に必要な資金は、違約金のほかにも発生しえます。新たに発生する費用と、すでに負っている債務を分けると、二重計上や見落としを防ぎやすくなります。
本部への精算は、違約金以外の請求も拾う
本部への支払いは、解約に伴うものと、営業中に発生したものを分けてください。通常のロイヤリティや仕入代金が未払いなら、それらも精算の検討対象です。
契約に該当する定めがあるか、次の項目を確かめます。
- 解約に伴う違約金
- 未払いのロイヤリティ
- 未払いの仕入代金
- 貸与品の返却に伴う負担
- 預け金の返還条件
預け金がある場合でも、その全額が戻る前提では見積もらない方が安全です。精算への充当や控除の条件を調べ、実際に戻る見込額と時期を分けて記載します。
すでに支払った加盟金なども同様です。返還の根拠が確認できない金額を、撤退資金の入金欄に置くことは避けます。「昔払ったお金がある」という感覚と、いま使える資金は分けて考えましょう。
賃貸借の終了と、原状回復の範囲をそろえる
店舗を閉める日と、家賃の負担が終わる日が同じとは限りません。賃貸借契約の解約予告や明け渡し条件によって、閉店後も支出が続く可能性があります。
原状回復も、工事業者の見積書だけでは確定しません。貸主との契約で、どこまで戻す必要があるかを先に確認します。
本部と貸主の要求が重なる点もあります。看板や内装の撤去を別々に計上すると、同じ工事を二重に見積もるおそれがあるのです。
工事の内容は、次のように分けます。
- 貸主が求める原状回復
- 本部が求める表示物の撤去
- 自社設備の搬出と処分
- 残す設備についての合意
店舗をそのまま使う買い手が見つかれば、工事の範囲が変わる余地はあります。ただし、買い手の希望だけでは決まりません。貸主と本部の条件がそろうまで、撤去費を見積もりから消さないでください。
リース残債は、設備の中古価格と相殺しない
店舗に置いてある設備でも、自社が所有しているとは限りません。リース品を売却できる資産に含めると、譲渡価格も撤退費用も見誤るおそれがあります。
まず所有関係を確認します。そのうえで、解約する場合と、契約の引継ぎを希望する場合の条件を分けて照会してください。
リースの残りの支払額を、そのまま中途解約の精算額とみなすことも避けます。実際の負担は、契約条項とリース会社の提示内容を確認して算定するためです。
設備ごとの整理項目は、次のとおりです。
- 所有者と契約名義
- 残りの支払予定
- 中途解約時の精算額
- 返却と搬出の条件
- 引継ぎに必要な承諾
買い手が設備の使用を希望していても、契約の承諾が得られるかは別の確認事項です。売却代金から残債を引く計算に進む前に、売れる設備かどうかを見極めます。
借入残高と、撤退までの支払額は別の欄に置く
銀行借入は、違約金とは性質が異なります。すでに存在する債務なので、閉店時に新たに発生する費用と混ぜない方が全体を把握しやすくなります。
作るのは、費用表と支払予定表です。
→ 横にスクロールできます
| 項目 | 費用・残高の確認 | 支払時期の確認 |
|---|---|---|
| 違約金 | 本部への精算額 | 請求・合意による |
| 原状回復 | 工事の見積額 | 工事契約による |
| リース | 解約時の精算額 | 契約・合意による |
| 借入 | 現在の残高 | 返済条件を確認 |
| 営業中の支出 | 閉店までの見込額 | 支払予定日 |
借入残高の全額を、直ちに必要な現金へ機械的に加えるのも適切ではありません。営業終了が返済条件に及ぼす影響を確認し、いつ支払う必要があるかを調べます。
一方で、毎月の返済分だけを載せ、残りの借入を忘れることも避けたいところです。会社を閉じた後にどう整理するかまで、検討を続ける必要があります。
撤退時期は、違約金と営業中の資金流出を一緒に比べる
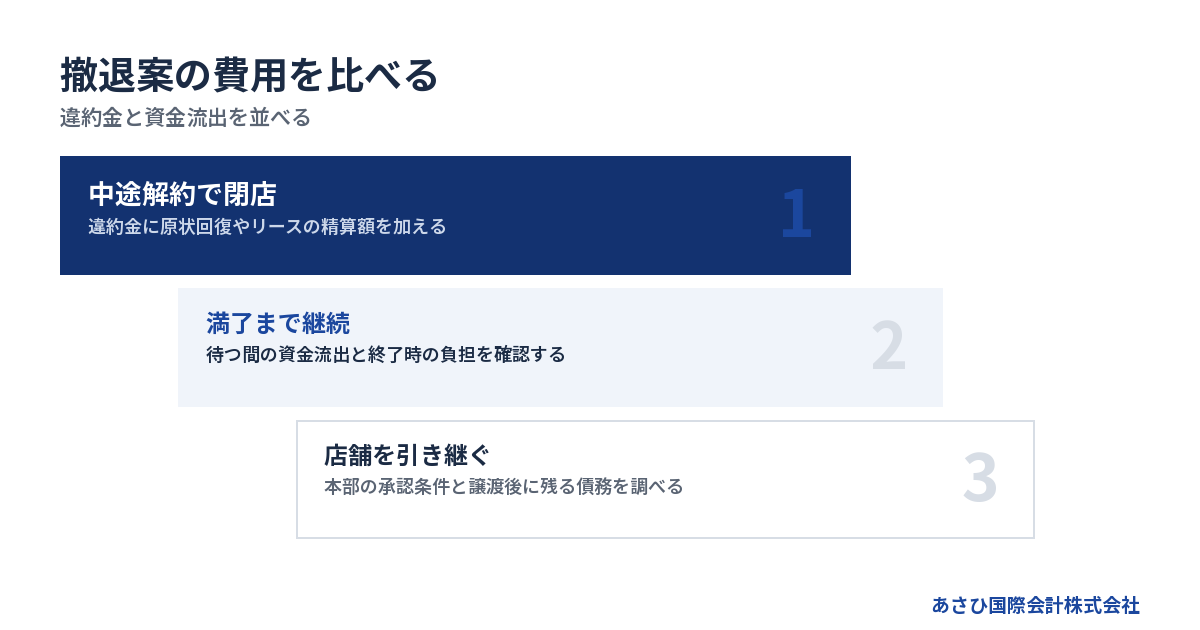
違約金が下がるまで営業を続けても、その間の資金流出が大きければ、撤退時の負担は増えます。契約満了まで待つ案は、継続できる資金とセットで比較してください。
解約日を変えるなら、通知期限も同時に確認する
希望する閉店日から逆算して、本部と貸主への通知条件を確認します。閉店日は経営者が希望している日、契約の終了日は契約上の負担が終わる日です。両者を分けて記載しましょう。
日付は費用に影響します。
解約予告の期限を過ぎると、希望どおりの日に契約を終えられない可能性があります。自動更新の定めがある場合は、更新しない意思を伝える期限も確認が必要です。
確認事項は、次の順に並べます。
1. 契約期間と更新の有無を確かめる
2. 解約や更新拒絶の通知期限を調べる
3. 通知の宛先と方法を確認する
4. 希望日ごとの精算額を照会する
資料の照会と正式な解約通知は、内容を分けて扱います。ただし、通知期限が迫っているなら、調査だけを続けるわけにはいきません。通知の効果を含め、依頼する弁護士に確認する論点となります。
満了を待つ案は、帳簿上の赤字だけで判断しない
比較するのは、待つことで減る違約金と、待つ間に減る現金です。損益計算書の赤字額だけでは、返済や支払時期のずれを捉えきれません。
継続する期間について、売上の入金と営業支出を並べます。借入返済や設備関連の支払いも加え、手元資金の推移を確かめてください。
計算の考え方は、次のようになります。
> 待つ案の資金負担=待機中の資金流出+終了時の精算額
現在の条件で閉める案には、閉店までの支出と精算額を載せます。両方とも同じ項目で計算すれば、違約金の安さだけで判断するのを避けられます。
売上の回復を見込むなら、根拠も添えましょう。受注や予約などで見通せる分と、期待にとどまる分を分けます。期待どおりにならない場合の資金残高も確認すると、待てる期限が見えてきます。
閉店・満了までの継続・譲渡を同じ物差しで見る
撤退の選択肢は、違約金の額だけで並べると判断しにくくなります。必要資金と成立条件を、同じ表で比べてください。
→ 横にスクロールできます
| 選択肢 | 資金面の確認 | 成立に必要な条件 |
|---|---|---|
| 中途解約で閉店 | 違約金と閉店費用 | 解約条件の確認 |
| 満了まで継続 | 継続中の資金流出 | 資金と人員の維持 |
| 店舗・会社を譲渡 | 譲渡後の残債も計算 | 買い手と各種承諾 |
| 法的整理を検討 | 手続費用も確認 | 専門家の検討 |
譲渡を検討する場合、買い手が見つかる時期は未確定です。売れるまで営業を続ける案には、その期間の資金負担も含めます。
反対に、すぐに設備を処分すると、営業を引き継ぐ案の条件が変わる可能性があります。営業に必要なものを手放す判断は、譲渡の見込みと資金期限を照らして進めましょう。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
総額が払えても、支払日に現金が足りるかを調べる
撤退費用の合計を賄える見込みでも、入金より先に支払日が来れば資金が不足します。預け金の返還や設備の売却代金は、入金日まで確認して扱ってください。
費用の総額と、支払日に必要な現金は別に管理します。
本部への精算が先で、預け金の返還が後になるなら、その間の資金が必要です。見込入金を合計から引いただけでは、この不足が隠れます。
支払予定表では、時期が未定の入金を目立つようにします。入金が遅れた場合にも、給与や家賃などの支払日を迎えられるかを確認しましょう。
不足が見えた時点で、撤退案を見直す余地があります。自己資金を追加する案も、経営者の生活費と保証債務への影響を含めて判断する必要があります。
違約金を払えないときは、請求の根拠と支払能力を分けて整理する
違約金が払えない場合は、請求の内容を確認しながら、会社全体の支払能力を点検します。本部への支払いだけを先送りしても、借入やリースの負担が残れば資金不足は続きえます。
支払不能の見込みは、金額と期日をそろえて伝える
本部との連絡を止めると、請求内容や今後の対応を確認する機会が減ります。払えない見込みがあるなら、請求額と支払期限を整理し、対応方針を検討してください。
「売上が厳しい」だけでは、資金の状態が伝わりにくいものです。経営者本人が説明するために、次の資料をそろえます。
- 現在の手元資金
- 支払日ごとの必要額
- 入金の見込額と予定日
- 解約や譲渡を考えている理由
減額や分割を希望する場合も、実行できる条件かを確かめてから提示します。希望を伝えただけでは支払条件は変わりません。合意ができたときは、対象債務と金額、支払方法を文書で確認します。
争いのある請求への対応や法的な交渉は、依頼する弁護士が担う領域です。当社は、資金繰りや事業価値の説明資料を整える後方支援をおこないます。
未払いで起こりうることを、順序を決めつけずに把握する
有効な支払義務が残る場合、未払いによって督促や法的な請求を受ける可能性があります。契約内容によっては、追加の負担が問題となることも考えられます。
ただし、請求書が届いた時点と、財産への強制的な回収が可能になる段階は同じではありません。届いた書面の種類を確かめ、対応期限を見落とさないようにしてください。
「払えないので後で考える」と保留を続けるのは避けたいところです。特に裁判所から書面が届いている場合は、記載された期限を踏まえた法的対応の検討が必要となります。
対応の見通しが立たないうちは、実行できない支払日を約束しないことも大事です。支払能力の説明と、請求をどこまで認めるかを切り分けます。合意書への署名を求められた場合は、内容の確認を先に進めましょう。
本部・銀行・リース会社の連帯保証を別々に確認する
銀行借入の連帯保証と、本部への債務の連帯保証は、同じ契約とは限りません。保証している相手ごとに、対象となる債務を調べる必要があります。
民法第446条には、保証契約について「書面でしなければ、その効力を生じない」とあります。電磁的記録に関する定めもあるため、紙の契約書だけでなく電子契約も確認対象です。出典はe-Gov法令検索「民法」です。
調べる項目をそろえましょう。
- 債権者と主たる契約者
- 保証人の氏名
- 保証の対象となる債務
- 保証の範囲や上限の記載
- 契約の変更や解除の記録
連帯保証では、「先に会社へ請求してほしい」と求める権利などが制限されます。会社への請求を経ずに、保証人が請求を受ける可能性もあります。
閉店と保証の終了は別問題です。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
返済の見通しが立たない場合は、法的整理も費用に入れる
違約金を含む支払い全体に見通しが立たない場合は、法的整理も検討対象です。店舗の撤退方法と、会社や経営者の債務を整理する方法を一緒に考えます。
法人破産にも費用がかかります。東京地方裁判所の令和8年版資料では、法人の自己破産の申立手数料は1,000円です。同資料の管財事件の予納金基準額は、最低20万円に法人1件あたり16,264円が加わります。対象資料は2026年1月1日版で、2026年8月20日に確認された内容です。
これは裁判所に納める費用の一部です。予納郵券や弁護士費用も別途必要となります。本人申立事件は別の基準であり、事案による変更もあります。出典は東京地方裁判所「破産手続の費用一覧」です。
破産法第1条は、目的に「経済生活の再生の機会の確保」も掲げています。出典はe-Gov法令検索「破産法」です。状況によっては、法的整理が適切な場合もあります。
店舗譲渡で減らせる費用は、本部の承認条件で変わる
店舗を引き継ぐ案では、撤去費などを減らせる余地があります。ただし、本部の承認や契約上の精算条件を確認するまで、違約金がなくなるとは見積もれません。
買い手が見つかっても、加盟契約の扱いを確認する
店舗の引継ぎを希望する相手がいても、加盟契約をそのまま引き継げるかは別の問題です。本部の承認が必要か、契約を結び直すのかを調べます。
確認したい内容は、次のとおりです。
- 加盟契約の譲渡に関する定め
- 買い手に求められる条件
- 売り手の解約精算の有無
- 引継ぎに伴う追加費用
- 承認まで営業を続ける条件
本部が店舗の継続を認める場合でも、売り手の未払金までなくなるとは限りません。誰がどの債務を負担するかを、引継ぎ条件と分けて整理します。
株式譲渡の場合も、代表者や株主の変更に関する条項を確認してください。会社の契約名義が変わらないという理由だけで、本部への確認を省くのは避けます。
引継ぎによる費用削減と、譲渡代金を混ぜない
営業設備を残したまま引き継げるなら、撤去や処分の範囲が変わる可能性があります。しかし、減った費用と受け取る代金は、別々に記載する必要があります。
撤去費が減る効果は支出の減少です。譲渡代金は入金です。
見積表では、閉店案で必要だった工事のうち、合意により不要になった部分だけを差し引きます。さらに譲渡代金を入金として載せれば、効果を二重に数えずに済みます。
店舗譲渡に伴う費用が新たに発生する場合は、その分も加えます。設備の補修や本部との精算条件など、見積もりに含まれていないものを確認しましょう。
提示された譲渡価格が高くても、承認が得られない条件では実行に進めません。価格と同時に、実行できる日程や引継ぎの条件を確かめてください。
株式譲渡と事業譲渡では、代金を受け取る人が異なる
株式譲渡では、株主が株式を譲り、代金を受け取ります。会社の法人格は変わらず、借入などの債務は会社に残ります。
事業譲渡では、事業や資産を譲る会社が代金を受け取ります。譲る対象を定められますが、契約の引継ぎや債務の扱いについて個別の確認が必要です。商号の継続使用などにより、買い手にも債務の責任が生じる場合があります。
違約金を支払う主体も確認しましょう。加盟契約の契約者が会社なら、経営者個人が受け取る株式代金と、会社の支払資金を同一には扱えません。
手法ごとの整理は、中小企業庁「中小M&Aガイドライン(第3版)」に示されています。出典は中小企業庁のガイドライン掲載ページです。
譲渡価格だけで手取りを判断せず、代金の受取人と使途を対応させてください。
会社が譲れても、経営者保証の解除は別に確認する
買い手と保証の扱いを取り決めても、その合意だけで金融機関との保証契約が消えるわけではありません。解除には金融機関の同意が前提となります。
本部の承認、店舗の引継ぎ、経営者保証の解除は、それぞれ確認が必要です。
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aを扱っています。金融機関への説明に必要な資料を整え、事業価値の説明資料やM&Aの条件を設計します。協議の主体は経営者ご本人であり、必要に応じて依頼する弁護士等が法的対応を担います。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
会社の終了と譲渡を並べて考えたい方は、詳しくは自己破産しないで会社をたたむ方法をご覧ください。
撤退に向けた準備は、契約・資金・実行条件の順で進める
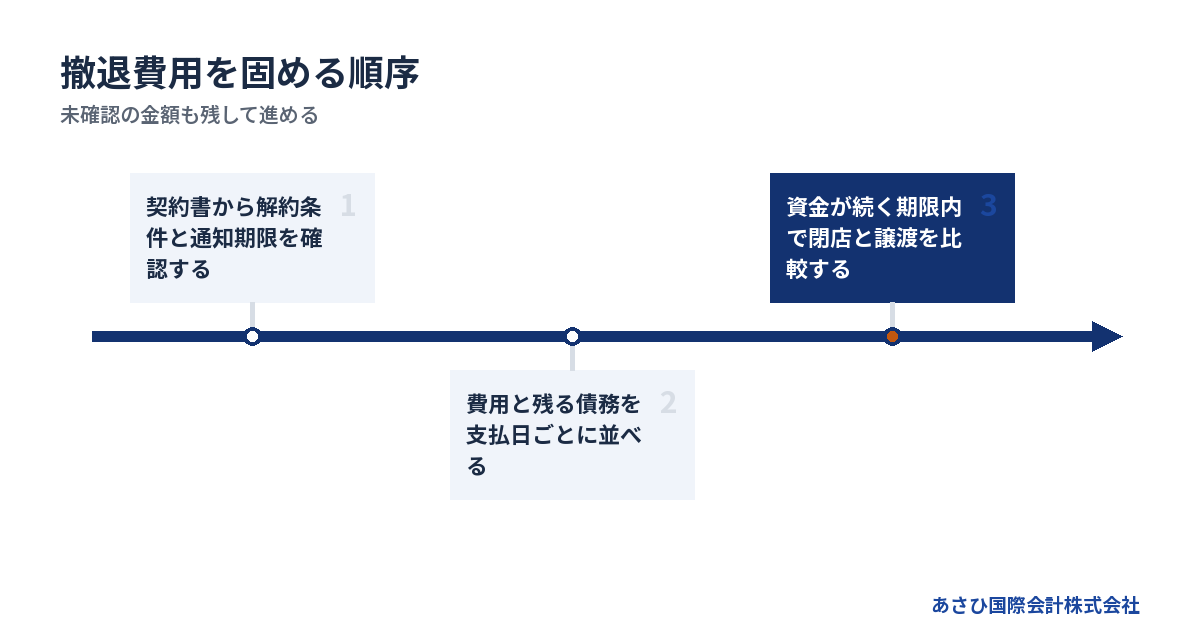
撤退準備は、契約の期限を確かめ、費用と支払予定を作り、実行できる案を絞る順に進めます。資金が尽きる日が近ければ、希望する撤退時期より早く判断が必要です。
契約書がそろっていなくても、不足資料を特定する
資料集めを完了してから相談しようとすると、確認に使える時間が減りかねません。手元にある資料で一覧を作り、不足しているものを明らかにします。
最初にそろえたい資料は、次のとおりです。
- 加盟契約書と変更合意書
- 本部からの請求明細
- 店舗の賃貸借契約書
- リース契約書と支払予定
- 借入と保証に関する契約書
- 直近の試算表と資金繰り表
契約書が見つからなければ、写しを確認できる相手を記載します。紛失していることを理由に、その契約の負担がないものとして扱わないでください。
口頭で受けた説明も、日時と内容を記録しておくと確認に使えます。ただし、契約条件が変わったという理解でよいかは、別途確かめる必要があります。
費用表には、未確認額を残したまま相談する
相談に使う費用表は、きれいな完成版である必要はありません。金額の根拠と、まだ分からないところが見える形にします。
記入項目を絞りましょう。
- 請求や費用の名前
- 支払う会社または個人
- 現時点の見込額
- 支払期限
- 金額の根拠と未確認事項
違約金が高すぎると感じている場合も、最初から減額を織り込まない表を用意します。条件変更ができなければ、どれほど資金が不足するかを把握するためです。
別案として、減額や譲渡が成立した場合の表を作ります。実現の条件が書かれていれば、希望と見通しを区別できます。相談時には、差額がどの条件から生まれるかを説明しやすくなります。
撤退案を選ぶ期限は、資金と通知期限から決める
撤退までに使える時間は、経営者の希望だけでは決まりません。資金残高と契約上の通知期限を重ねて、いつまでに案を選ぶかを考えます。
判断を早める目印は、次のような状況です。
- 給与などの支払原資が不足する
- 解約や更新拒絶の期限が迫る
- 営業に必要な人員を維持できない
- 譲渡に必要な承認が間に合わない
譲渡を検討しながら、閉店した場合の費用も確認しておきます。買い手の探索が長引いたときに、代替案を最初から作り直す負担を減らせます。
従業員への説明時期も、資金と営業計画に関わります。続けられる見通しがないのに、長期の雇用継続を約束することは避けてください。雇用に関する対応は、依頼する専門家と確認して進めます。
無料相談では、撤退費用と事業の引継ぎ余地を整理する
あさひ国際会計株式会社への相談は無料です。違約金の提示額が分かる資料をもとに、借入やリースを含む資金の全体像を整理します。
当社の役割は、再生型M&Aの仲介と、判断資料の整備です。違約金の法的な有効性や争いへの対応は、依頼者が委任する弁護士等の専門家が担います。
報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。ただし、本部への違約金や撤退費用まで無料になるという意味ではありません。
初回の連絡では、違約金の提示額と支払期限、手元資金を分かる範囲でお伝えください。撤退を決めきれていなくても相談できます。平日の営業時間内のご連絡には、最短当日に対応しています。
よくある質問
フランチャイズの違約金の相場を、金額だけで知ることはできますか?
自社に当てはまる金額は、契約の計算式と解約時期を確認しないと見積もれません。本記事では、検証できる根拠がない数値を相場として示していません。本部に算定根拠を確認し、契約どおりの負担と、条件変更が成立した場合の負担を分けて幅を出してください。
赤字で撤退する場合は、違約金を減額してもらえますか?
赤字であることだけを理由に、減額が決まるとは限りません。契約内容に加え、本部との合意が必要かを確認します。資金繰りや店舗の引継ぎ案は、条件を検討するための説明資料になります。減額が成立するまでは、元の請求額も支払予定の検討対象に残してください。
違約金を払えないと、社長も自己破産することになりますか?
違約金を払えないという事実だけでは、社長個人の手続きまで決まりません。契約者が会社か個人か、連帯保証があるかを確認します。そのうえで、会社と個人それぞれの財産や債務を調べて判断します。事業の引継ぎを検討できる場合もありますが、状況によっては法的整理が適切です。
本部が店舗譲渡を認めれば、違約金と連帯保証はなくなりますか?
店舗譲渡の承認だけで、違約金や連帯保証がなくなるとは限りません。本部に対する精算と、借入の保証解除は別に確認します。銀行の経営者保証には金融機関の同意が前提です。売り手と買い手の合意内容に加え、本部や金融機関が認めた条件を文書で確かめてください。
まとめ
加盟契約書の解約条項と、本部から提示された金額の内訳をそろえてください。違約金・閉店費用・残る債務を支払日ごとに並べたうえで、分からない項目を残したままでも、無料相談で撤退と譲渡の条件を整理できます。
あわせて読みたい
- 太陽光の廃棄費用はいくらかを見積もる、撤去総額と借入が残る撤退の収支
- フランチャイズを解約したい社長の撤退準備帳|通知・違約金・借入を整理する順番
- フランチャイズの契約解除と違約金、撤退通知から精算まで迷わず進める実務ガイド
- フランチャイズの途中解約でこじらせない撤退準備と本部への通知・残債の整理
- フランチャイズが赤字続きのとき、継続の損失と撤退の負担で選ぶ店の出口
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日