


目次
この記事の対象と結論
廃業とは、営んでいる事業をやめることです。資金繰りが厳しく、「会社をやめたら借金も終わるのか」と調べている方は、営業の終了と債務の整理を分けて考えてください。
廃業しても、会社の借入や経営者の連帯保証が自動で消えるわけではありません。 法人を閉じる手続きと、残る支払いへの対応が要ります。ただし、廃業を考えた時点で、経営者個人の自己破産まで決まるわけでもありません。
確認したいのは、会社の財産で支払いを終えられるか、引き継げる事業があるか、個人がどの保証を負っているかです。廃業を決めきれない段階で相談する経営者は珍しくありません。従業員や家族への責任を感じているときほど、結論を急がず、残っている選択肢を整理しましょう。
廃業は「事業をやめること」、破産は債務を整理する手続き
廃業という言葉は事業の終了を表し、特定の法的手続きの名前ではありません。赤字や借金を理由にやめる場合も、後継者がいないためにやめる場合も含まれます。
黒字でも廃業することはある
売上があり、利益も出ている会社が廃業を選ぶこともあります。経営者の体力や家族の事情によって、事業を続けるのが難しくなるためです。廃業という言葉だけで、経営が破綻したとは判断できません。
逆に、赤字だからすぐ廃業になるとも限りません。赤字は一定期間の損益の状態です。手元の資金や今後の受注次第で、続けられる期間は変わります。
やめる理由と、やめるための条件は別です。「もう続けられない」という思いを否定する必要はありません。そのうえで、未払いをどう処理するかまで確認すると、廃業後の生活も考えやすくなります。
倒産・破産・解散・清算は同じ意味ではない
日常会話では、会社をやめることをまとめて「倒産」と呼ぶ場面があります。しかし、廃業を検討するときは、言葉を分けたほうが相談が進みます。
→ 横にスクロールできます
| 言葉 | 主な意味 | 確認すること |
|---|---|---|
| 廃業 | 事業をやめること | 営業終了後の支払い |
| 倒産 | 経済的な行き詰まり | 支払いと継続の可否 |
| 破産 | 裁判所での財産の清算 | 申立ての必要性 |
| 解散 | 法人を終える入口 | 清算を進める体制 |
| 清算 | 財産と債務の後始末 | 債務を処理できるか |
「倒産」は法令上の正式な手続名ではありません。裁判所の手続きにも、財産を処分するものと、事業を続けながら返済を図るものがあります。
国民生活センターの2025年3月の解説では、倒産手続きを「清算型手続」と「再建型手続」に整理しています。廃業を決めることと、破産を申し立てることは同じ判断ではないのです。出典は同センターの「倒産手続」解説です。
閉店や休業だけでは法人の後始末は終わらない
店舗を閉めても、運営会社が別の事業を続ける場合があります。閉店は店舗単位の営業終了を指すことがあり、会社全体の廃業とは範囲が異なります。
休業は、事業をいったん止める選択です。再開の余地を残せる一方で、借入や契約への対応まで止まるわけではありません。売上がなくても支出が残れば、資金は減っていきます。
登記を放置した会社への取扱いも、意図的な休業とは別です。会社法472条には「事業を廃止していない」旨の届出に関する規定があります。これは休眠会社の整理に関する規定です。放置すれば借金まで片づく仕組みではありません。出典:会社法472条。
個人事業と法人では、終える対象が異なる
個人事業では、事業を営む人自身が借入や契約の当事者になります。営業をやめても、個人が負っている支払いは残ります。
法人では、会社の債務と経営者個人の債務を区別します。ただし、経営者が会社の借入を連帯保証していれば、個人への請求につながる可能性があります。法人だから個人への影響がない、とは考えられません。
また、営業終了に伴う届出と、法人の解散・清算は役割が異なります。「廃業届を出せば会社も借金も終わる」という理解では、必要な対応が抜けてしまいます。まず、契約書の借主が会社か個人かを確かめてください。
廃業しても残る借入と連帯保証は、契約ごとに確認する
営業を終えたことだけを理由に、借入の返済義務がなくなるわけではありません。会社に残る債務と、経営者が保証している債務を並べると、個人への影響が見えやすくなります。
借入残高だけでは、廃業できるか判断できない
借入があっても、会社の財産や回収できる売掛金で返済できる場合があります。一方、借入が少なくても、未払いと撤去費用が重なれば資金が不足します。
決算書上の金額を、そのまま使える現金と考えないでください。在庫は予定どおりに売れるとは限りません。売掛金も、入金日や回収の見込みを確認する必要があります。
廃業の検討では、次の内容を分けて書き出します。
- いま使える預金と現金
- 入金日を見込める売掛金
- 売却できる会社の資産
- 借入以外に残っている未払い
- 営業終了に伴って発生する支出
帳簿上は財産が足りていても、支払日までに現金にならなければ困ります。資産の総額と、現金が入る時期の両方を見てください。
経営者保証は、会社を辞めるだけでは外れない
会社の借入について、経営者個人が返済の責任を負う契約が経営者保証です。連帯保証をしている場合、会社が返済できなくなると、個人への請求が問題になります。
社長を退任したことや、株式を売ったことだけで、保証が自動的に解除されるわけではありません。借入先との契約上、保証がどう扱われるかを確かめる必要があります。
借入ごとに、確認する対象は異なります。
- 借主と現在の借入残高
- 保証人になっている人
- 担保に入っている財産
- 返済が遅れているかどうか
- 保証解除についての合意内容
昔の借入も含め、記憶だけで判断しないほうが安全です。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
会社の破産と、社長個人の自己破産は別に考える
会社の債務を処理する手続きと、経営者個人の債務を処理する手続きは分かれます。会社が破産するからといって、社長個人の自己破産まで自動的に決まる仕組みではありません。
ただし、連帯保証による請求を個人の資産や収入で支払えない場合があります。そのときは、個人についても債務整理の検討が必要です。会社の借入額だけで結論を出さず、保証の範囲と個人の返済能力を確認します。
家族への影響も、家族という関係だけで決めつけないでください。家族自身が保証人になっているか、家族の財産に担保が付いているかで、検討すべき内容が変わります。
会社と個人のお金が混ざっている場合は、その内訳も整理します。生活費をどう確保するかという話と、会社の資産をどう処理するかという話を混同しないためです。
保証債務の整理には、会社側の手続きも関わる
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。廃業を考える経営者にとっても、確認する意味のある制度です。
ただし、財産を開示すればそのまま保証がなくなる制度ではありません。保証債務の整理に関する要件には、会社側の手続きも含まれます。
具体的には、会社が法的債務整理手続または準則型私的整理手続を申し立てているか、同時に申し立てる見込みであることなどが求められます。これから保証を付けずに融資を受ける場面の要件とは区別が必要です。
利用の可否は、会社と個人の状況を踏まえて検討します。出典:全国銀行協会「経営者保証に関するガイドライン」。当事者間の合意などが前提になるため、制度名だけで見通しを立てるのは避けてください。
廃業の判断は「払って閉じる」「整理する」「事業を譲る」で比べる
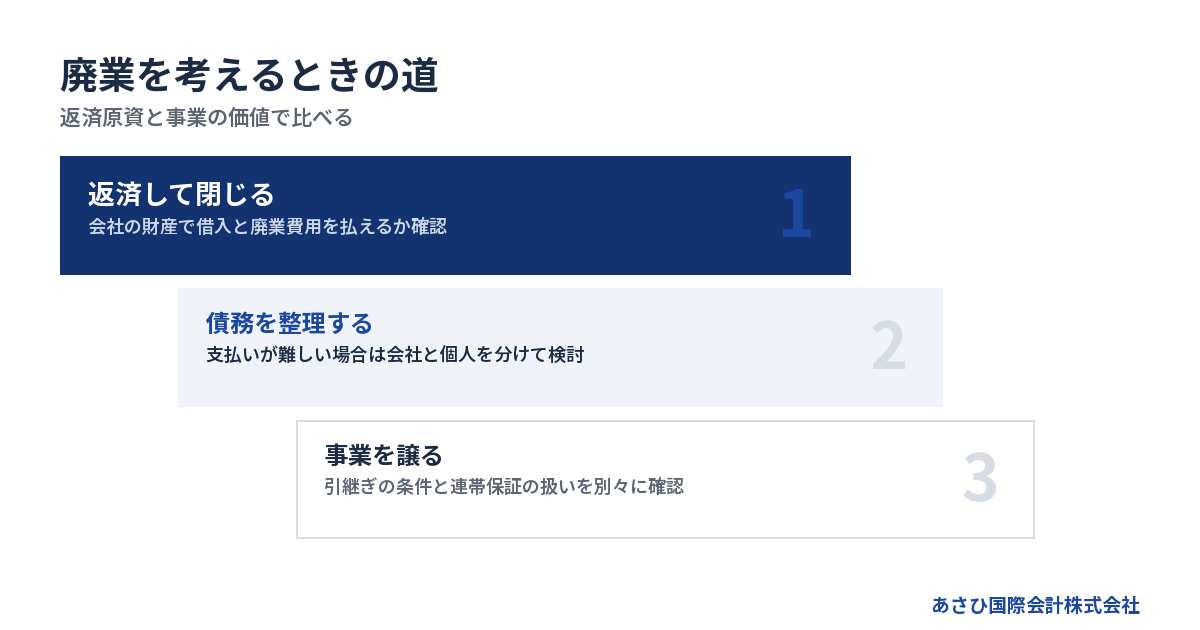
廃業を検討するときは、返済に使える財産と、引き継げる事業の有無から道筋を比べます。経営者が退くことと、事業そのものを終わらせることは分けて考えられます。
支払いを終えられるなら、閉じる費用まで計算する
資産の売却代金などで債務を返せる見込みがあれば、解散・清算によって会社を閉じる方向を検討できます。ここで見落としやすいのが、営業をやめるための支出です。
賃貸物件の原状回復や設備の撤去には、契約と現場の確認が要ります。見積もりを取ると、決算書には出ていなかった負担が見つかることもあります。
借入を返せる計算でも、片づける費用が抜けていれば資金不足になります。最終営業日の預金残高だけを見て、会社を閉じられると判断しないでください。
→ 横にスクロールできます
| 比較する道 | 判断の出発点 | 残る確認 |
|---|---|---|
| 返済して閉じる | 支払いの原資がある | 廃業費用を含む総額 |
| 債務を整理する | 支払いが難しい | 会社と個人の手続き |
| 事業を譲る | 引継ぎの価値がある | 買い手と保証の条件 |
| 休業する | 再開の見込みがある | 維持費と返済原資 |
休業を選ぶなら、いつ何を条件に再開するかも決めます。再開の見込みが立たず、支出だけが続く状態は、資金不足を先送りするおそれがあります。
支払いが難しいなら、清算の進め方を見直す
営業を止めた後の資産を集めても債務を払えない場合、通常の清算を進める前提を見直す必要があります。状況によっては、破産などの法的整理が適切な場合もあります。
破産法は、支払不能の定義に「一般的かつ継続的に弁済することができない状態」という文言を用いています。一度の支払いの遅れだけで判断する話ではありません。返済期日と、その後も含めた支払能力を確認します。出典:破産法2条・15条。
一部の取引先だけに返済したり、会社の財産を身内に移したりすると、後の手続きで問題になるおそれがあります。恩義や不安から急いで処理する前に、法的な判断が必要です。
書類がそろうまで待つ必要はありません。払えない可能性のある支払日を先に伝え、残る資金の使い方を検討してください。
赤字や債務超過でも、引き継げる事業は残ることがある
事業の価値は、現在の利益や純資産だけでは決まりません。買い手が既存の設備や人材を生かせる場合、単独では厳しい事業にも引継ぎの余地が生まれます。
評価の材料には、次のようなものがあります。
- 継続して発注する顧客との関係
- 現場を動かせる従業員の経験
- 稼働している設備や拠点
- 引き継げる受注と業務の仕組み
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。当社の成約資料を2026年8月に確認した事例です。
ただし、同じ規模なら成約するという意味ではありません。契約を引き継げるか、従業員が残れるか、必要な資金を用意できるかで条件は変わります。
M&Aでも、会社の借金と個人保証の扱いを分ける
株式を譲る方法では、会社自体が続くため、会社の借入は原則としてその会社に残ります。経営者が交代しても、売り手の個人保証については別に確認が必要です。
事業を譲る方法では、譲渡の対象となる資産や契約を定めます。借入まで一緒に移るとは限らず、譲渡代金を受け取った会社側に債務が残る場合があります。
事業の譲渡が成立したことと、連帯保証が解除されたことは同じではありません。 買い手との約束に加えて、金融機関の同意や必要な手続きの確認が要ります。
比較するときは譲渡価格だけを見ず、廃業した場合の支出と、譲渡後に残る負担を並べます。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
株式会社を閉じるときは、営業終了から清算結了まで進める
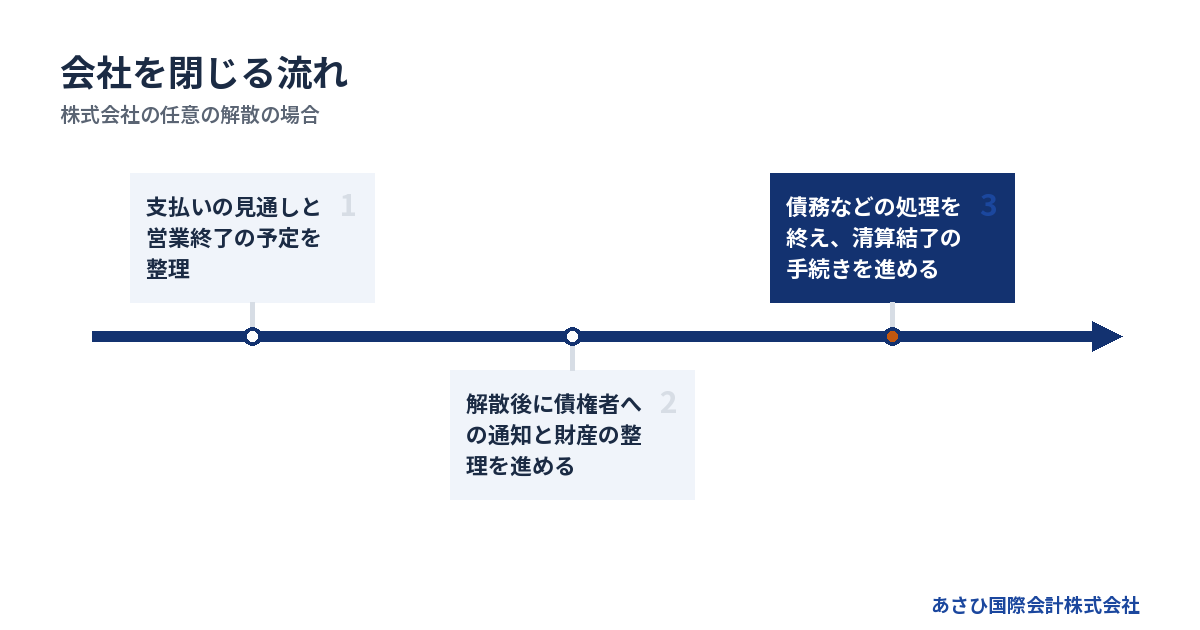
株式会社の廃業では、営業を終えた後も財産と債務の処理が続きます。株主総会の決議による任意の解散を選ぶ場合は、解散から清算結了までの流れを見込んで準備します。
解散する日と、営業を終える日は分けて決める
最終営業日は、顧客への納品や従業員の勤務に関わる日です。一方、解散は会社を清算へ進める法的な区切りです。両者を同じ意味で扱うと、残っている仕事の処理が曖昧になります。
株式会社は、株主総会の決議によって解散できます。任意の解散には特別決議が必要です。解散後は清算に入り、定款などに別段の定めがなければ、解散時の取締役が清算人になります。出典:会社法309条・471条・475条・478条。
清算人は、会社の後始末を進める立場です。名義だけを決めるのでは足りません。誰が請求書を確認し、誰が入出金を管理するかまで決めておくと、営業終了後の連絡が途切れにくくなります。
債権者への通知と、財産の確認を進める
清算では、誰にいくら払う必要があるかを確かめます。帳簿に載っている債務に加え、まだ請求書が届いていない支出にも目を向けてください。
会社法499条は、債権者に対して「一定の期間内にその債権を申し出るべき旨」を公告するよう定めています。判明している債権者への個別の催告も必要です。
申出期間は2か月を下回れません。株式会社の清算における法定の期間で、会社法499条の内容を2026年8月に確認したものです。出典:会社法499条。
これは、会社の後始末がその期間で終わるという意味ではありません。資産の売却や契約の終了が進まなければ、清算の完了時期も変わります。
登記費用だけを、廃業費用の総額と考えない
株式会社の解散・清算には登記費用がかかります。ただし、法定の登録免許税だけで廃業が済むわけではありません。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
上表は株式会社の各登記に係る登録免許税です。登録免許税法別表第一第24号について、2026年7月23日時点で確認された額を示しています。出典:登録免許税法。
官報公告の実費や、依頼する専門家への報酬は別途かかります。さらに、事業ごとの撤去費用や未払いも加わります。総額は契約や資産の状態で変わるため、根拠のない相場を当てはめず、見積もりを積み上げてください。
費用を用意できないときは、残る資金を先に共有する
廃業費用を払えないと感じたら、その不足も含めて対応を考えます。営業を止め、通帳の残高がなくなってからでは、取り得る段取りが狭まるおそれがあります。
破産を検討する場合も、弁護士費用や裁判所への費用が問題になります。金額は案件によって異なるため、ここで一律の額は示せません。資金が乏しい場合は、手元資金と換金できる資産を伝え、費用の見積もりと支払いの見通しを確認します。
会社のお金を生活費へ移したり、親族への返済に充てたりする前にも確認が必要です。資金の使い方が後の整理に影響することがあるためです。
見積もりは、金額だけでなく支払時期までそろえます。「総額では足りるが、先に払うお金がない」という問題を見つけるための作業です。
従業員・家族・取引先への影響は、廃業日より先に整理する
廃業を決める際は、誰にどの負担が生じるかを把握すると、説明の順序を組み立てられます。申し訳なさだけを抱え込むより、支払いと引継ぎの予定を具体化するほうが、周囲も次の行動を考えやすくなります。
従業員には、雇用と未払いを切り分けて説明する
従業員にとって切実なのは、いつまで働けるかと、給与がどう支払われるかです。事業を閉じる方針だけ伝えても、その後の暮らしの準備は進みません。
説明の前に、次の事項を整理します。
- 最終勤務日と雇用終了の予定
- 未払い給与の有無と支払見込み
- 就業規則などに基づく退職金
- 貸与品や業務の引継ぎ
- 事業譲渡時の雇用の扱い
事業を譲る場合も、雇用が同じ条件で続くと先に約束するのは避けてください。譲渡の方法や契約内容で確認事項が変わります。買い手側の意向も踏まえ、決まったことと未確定のことを分けて伝えます。
給与が遅れる見込みがある場合は、その事実を相談時に先に伝えてください。従業員への説明と法的な対応を、同じ予定表で考える必要があります。
家族には、保証の範囲と生活費を分けて伝える
「会社をやめる」という話だけでは、家族は自宅や収入への影響を想像しにくいものです。反対に、すべてを失うと受け止めてしまうこともあります。
話す材料は、会社の借入総額だけでは足りません。経営者が保証している範囲と、自宅などの担保の有無を確かめます。そのうえで、廃業後の収入と生活費を別に書き出してください。
自宅を残せるかは、名義や担保、債務整理の方法などで変わります。現時点で分からないことは、分からないまま共有して構いません。
不安から財産の名義を急いで変える行動は避けたいところです。家族を守るつもりの行動でも、後の手続きで問題になるおそれがあります。契約や資産の状況を確認してから判断します。
取引先には、未納品と未払いの両方を確認する
廃業が決まっても、受けた注文や保管している預かり品の扱いは残ります。請求書の支払いだけ済ませれば、取引関係が終わるとは限りません。
連絡前に、相手ごとの状況をそろえます。
- 納品していない受注の内容
- 受け取っている前受金
- 預かり品や借りている物品
- 支払いが残っている請求
- 保守や継続対応の約束
履行できる見通しがないまま、新たな受注や前受金の受領を続ける判断には注意が必要です。手元資金を増やせても、対応できない約束が増えるおそれがあります。
誰にどの順序で知らせるかは、営業継続や法的整理にも関わります。会社全体の方針が未定の段階では、独断で一斉通知を出さず、説明内容と時期をそろえてください。
設備の処分と契約の解約は、引継ぎの可能性を見てから
設備を先に売ると、残った受注をこなせなくなることがあります。拠点の賃貸借を解約すると、その場所で事業を続けたい買い手との検討も難しくなりかねません。
もちろん、維持費を減らすために早く処分すべき資産もあります。判断の軸は、その支出を止める効果と、事業を残す可能性への影響です。
リース中の機械や、他者から預かっている物は、会社所有の設備と区別します。帳簿に載っているから自由に売れる、と判断しないでください。所有者や契約条件の確認が先です。
設備を単体で売る場合と、事業と一緒に譲る場合では、残る費用も変わります。詳しくは製造業の廃業で設備と借金はどうなる?売却・処分と事業譲渡の選び方をご覧ください。
廃業を決めきれない相談では、支払日と保証の情報から始める
相談時に廃業かM&Aかを決めておく必要はありません。資金の期限と保証の状況が分かれば、閉じる場合と引き継ぐ場合を比べる出発点になります。
最初に伝えるのは、希望よりも先に資金の期限
「できれば事業を残したい」という希望は、そのまま伝えて構いません。同時に、いつ資金が足りなくなりそうかを共有してください。検討に使える時間が変わるためです。
初回は、次の情報があると話を進めやすくなります。
- 直近の支払日と不足しそうな額
- 現在の預金残高
- 入金予定とその確かさ
- 借入残高と連帯保証の有無
- 営業を続けられる見込み
資料がなくても、分かる範囲から始められます。給与や税金などに未払いがある場合は、隠さず伝えてください。後から分かると、譲渡や清算の条件を組み直す必要が生じます。
「相談すると廃業が決まってしまう」と考える必要はありません。現在地を確認する相談と、手続きを依頼する判断は分けて進められます。
専門家の肩書きより、担当する仕事を確かめる
廃業では、法的な判断と会計の整理、登記、事業の引継ぎが関わります。誰が何を担当するかが曖昧だと、借入や保証の確認が抜けるおそれがあります。
| 担当する立場 | 主に確認する内容 |
|---|---|
| 弁護士 | 債務整理と法的な対応 |
| 税理士 | 税務申告と税務上の確認 |
| 司法書士 | 解散・清算などの登記 |
| M&A仲介会社 | 買い手探索と譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。依頼範囲を確認し、自社の状況に合う体制を考えてください。状況によっては、法的整理が適切な場合もあります。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。法律上の判断や債務整理が必要な部分は、弁護士等の専門家の領域と分けて進めます。
当社は資料と譲渡条件を整え、経営者本人の協議を後方支援する
当社の役割は、引き継げる事業の整理と、買い手候補の探索、M&Aの条件設計です。金融機関との協議に必要な資料も整えます。
債権者との交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等です。 当社は協議の当事者として債務整理を担う立場ではなく、事業価値の説明資料などを作成する後方支援をおこないます。
相談前に、資料を作り直す必要はありません。
- 決算書と直近の試算表
- 借入返済予定表
- 保証契約が分かる書類
- 未払いの一覧
- 主な受注と従業員の状況
手元にあるものから内容を確認します。資料の不足と、事業を引き継げるかどうかは別の問題です。足りない情報を明らかにしながら、検討に必要な材料をそろえます。
無料相談と成約時の報酬を区別する
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。成功報酬まで無料という意味ではありません。
この費用条件は、当社のM&A仲介報酬についての説明です。廃業に伴う撤去費用や税金、別途依頼する専門家の費用まで含むものではありません。契約前に、報酬とその他の支出を分けて確認します。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。当社で2026年8月に確認した実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
譲渡できるかどうかだけでなく、保証と譲渡後の負担まで確認して判断します。廃業を選ぶ場合の費用も比較し、続けられない検討を長引かせない方針です。
よくある質問
廃業という言葉には、借金をなくす意味も含まれますか?
廃業は事業をやめることを指し、借金をなくす意味は含みません。借入が残る場合は、返済や債務整理を別に検討します。経営者が連帯保証をしていれば、会社の支払いだけでなく、個人の保証債務も確認が必要です。営業終了の届出だけで、借入や保証が処理されるわけではありません。
借金が残っている会社は、廃業できないのでしょうか?
借金が残っていても、営業を終える判断をすることはあります。ただし、その後の支払いをどう処理するかが課題です。資産売却などで返済できるなら清算を検討し、返済が難しいなら法的整理などの必要性を確認します。営業を止める日と、会社の後始末を終える日は分けて考えてください。
廃業をすると、社長の自宅も処分されますか?
廃業という事実だけで、自宅の扱いが決まるわけではありません。所有名義や担保の有無、経営者保証の内容、個人の債務整理の方法などで変わります。「会社を閉じるから自宅も失う」と先に決めつけず、契約書を確認してください。反対に、自宅への影響がないと判断するにも、保証や担保の確認が要ります。
廃業かM&Aか決めていなくても、相談できますか?
どちらかに決める前でも相談できます。あさひ国際会計株式会社では、借入や保証、事業の状況を伺い、譲渡を検討できるか整理します。事業を引き継ぐ条件が整わない場合もあり、状況によっては法的整理が適切です。直近の支払日と手元資金が分かれば、資料が不足していても相談の入口になります。
まとめ
まずは、会社に残る支払いと、経営者個人が負う保証を別々の紙に書き出してください。次の支払日と手元資金を添えてご相談いただければ、廃業と事業の引継ぎを比べる材料から整理します。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月3日