


目次
この記事の対象と結論
廃業は事業をやめること、倒産は債務の支払いが行き詰まった状態を指す言葉です。借入を抱えた会社では、どちらの言葉を使うかより、返済と連帯保証をどう整理するかが判断の中心になります。
「もう会社を閉めたい。でも、自分の借金になるのが怖い」。そんな不安があっても、廃業を考えた段階で社長の自己破産まで決まるわけではありません。反対に、営業をやめただけで借入や保証が消えるわけでもないのです。
会社の終わらせ方、事業の行き先、社長の連帯保証は、分けて確認してください。 廃業を考えて相談する経営者は珍しくありません。閉鎖後の支出まで払えるかを調べ、事業を譲る余地と法的整理の必要性を比べるところから始められます。
廃業・倒産・破産は、それぞれ何を表す言葉か
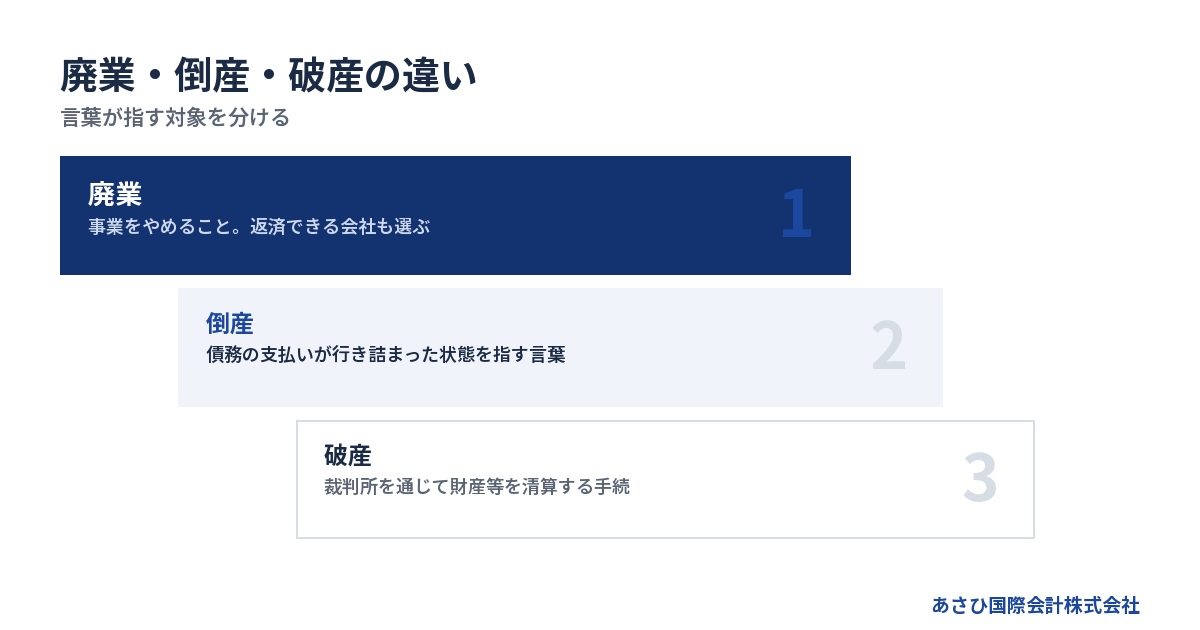
廃業は事業をやめる判断や結果を表し、倒産は経済的な行き詰まりを表します。破産は、その行き詰まりに対処する裁判所の手続です。
廃業は、黒字の会社でも選ぶことがある
経営者の引退や後継者の不在を理由に、事業をやめる場合もあります。借入を返せる会社でも廃業は選べるため、「廃業した会社はお金がなかった」とは限りません。
ただし、売上がなくなれば支出もすべて止まる、という理解には注意が要ります。借りている店舗の返却や設備の処分など、営業終了後に発生する負担があるからです。終えるためのお金も必要になります。
法人の場合、営業をやめることと法人を消滅させることは別の話です。通常の清算で会社を終えるには、財産と債務の後片づけを進めます。取引を止めた日だけで、会社の手続が完了するわけではありません。
廃業を検討するときは、「最終営業日」と「支払いを終える日」を分けて考えると整理しやすくなります。閉店後にも入金と支払いが続くなら、その管理を担う人も決めておきたいところです。
倒産という言葉だけでは、会社の行き先は分からない
「倒産」は、法令上の正式な手続名ではありません。経済的な行き詰まりを説明する日常語であり、具体的に何をするかは別に確認する必要があります。
裁判所を通じる倒産手続にも、財産を清算するものと、事業の再建を目指すものがあります。「倒産したら事業もすべてなくなる」と受け止めると、選択肢を狭めてしまいます。
国民生活センターの2025年3月号の解説では、次のように整理されています。確認日は2026年8月18日です。
→ 横にスクロールできます
| 分類 | 該当する手続 | 基本的な方向 |
|---|---|---|
| 清算型手続 | 破産・特別清算 | 財産を換価して弁済 |
| 再建型手続 | 民事再生・会社更生 | 事業を続けて弁済 |
これは、同誌の執筆者である簡易裁判所判事による整理です。個々の会社が利用できるか、適しているかまで示す表ではありません。
出典:国民生活センター「国民生活」2025年3月号「倒産手続」
破産は清算の手続で、廃業の別名ではない
返済期日が来た債務を、一般的・継続的に支払えない状態を、破産法では「支払不能」と呼びます。その状態にあるとき、裁判所は申立てにより破産手続を開始します。
一度の支払遅れだけで判断するものではありません。手元資金に加え、今後の入金や資金調達の見込みなども踏まえる必要があります。自己判断で手続の要否を決めるには、確認すべき事情が多い領域です。
一方、株主の決議による任意の解散は、会社側が決めて進める手続です。破産との違いは、単に「自主的か、強制的か」だけでは整理できません。破産も会社側の申立てで始まることがあるためです。
根拠は破産法第2条・第15条と会社法第471条です。2026年8月18日に確認された内容にもとづきます。
用語の関係をさらに整理したい方は、詳しくは倒産と破産の違いを整理|会社・事業・連帯保証に起きることをご覧ください。
廃業で終えられるかは、閉鎖後まで含めた支払能力で考える
通常の清算で会社を終えられるかは、借入残高だけでは判断できません。回収できる資金と閉鎖に伴う支出を並べ、債務を払い切れるかを確かめます。
決算書の資産が、そのまま返済資金になるとは限らない
決算書に資産が載っていても、必要な日に現金へ換えられるとは限りません。売掛金は回収時期、在庫や設備は売却可能額を見直す必要があります。
帳簿の金額と、実際に手に入るお金は別です。古い在庫に買い手がつかなければ、処分費用がかかることもあります。設備も、搬出費を差し引くと返済に回せる額が小さくなる場合があります。
確認する項目は、次のようにそろえます。
- 預金のうち自由に使える金額
- 売掛金の回収予定日と回収見込み
- 在庫や設備の売却見込み額
- 売却や搬出にかかる支出
- 担保などによる処分上の制約
「資産の合計が借入より多い」だけで安心せず、換金後の手残りを見てください。金額に幅があるなら、低い見積もりでも支払いが成り立つかを試します。買い手や回収日が未定の資金を、確定した入金として扱わないことです。
営業を止めるまでの赤字と、止めた後の費用を足す
廃業の判断日と営業終了日には、間が空くことがあります。その期間に赤字が続けば、当初は足りていた清算資金が減っていきます。
さらに、閉鎖時には通常の月次支出とは異なる負担が生じます。見落としやすいのは、契約を終えるための支出です。
- 営業終了までの人件費
- 賃借物件の原状回復費
- 設備や在庫の撤去・処分費
- 契約終了に伴う精算金
- 税金や社会保険料の未払額
- 専門家報酬などの手続費用
負担の有無や金額は契約と実態によります。見積書がない項目は、空欄のまま残し、「まだ分からない支出」として扱ってください。ゼロと置くと判断が変わります。
営業を続けた場合と、終了を早めた場合で、手元資金がどう違うかも比べます。受注があるから続ける、という判断だけでは不十分です。売上が入るまでの立替負担で、先に資金が尽きることもあるためです。
債務超過と資金不足は、別々に確認する
資産より負債が多い状態を、債務超過と呼びます。一方、日々の支払いに使えるお金が足りないことは、資金繰りの問題です。両者は関係しますが、同じ状態を指すわけではありません。
債務超過でも入金が続き、当面の支払いを維持している会社があります。逆に、資産が負債を上回っていても、資産を売れず支払いに行き詰まる場合があります。
廃業を検討する段階では、次の問いを分けると状況が見えてきます。
→ 横にスクロールできます
| 確認する問い | 見る資料 | 判断につながる点 |
|---|---|---|
| 直近の支払いは可能か | 入出金予定 | 検討に使える時間 |
| 閉鎖後まで払えるか | 清算の見積もり | 通常清算の見込み |
| 事業は引き継げるか | 事業別の収支 | 譲渡の検討余地 |
| 個人の負担はいくらか | 保証契約と資産表 | 保証整理の必要性 |
借入が残っていても、返済に使える財産があれば廃業を検討できます。ただし、完済の見込みが立たないまま、通常清算だけで終える計画を進めるのは慎重に考えたいところです。債務の整理を含めた検討が必要になります。
会社を閉める手続は、解散から清算へ進む
株式会社を任意に閉じる場合、解散を決めた後に清算を進めます。解散の登記をした時点では、借入や未払いの整理まで終わっていません。
解散は後片づけの開始であり、完了ではない
株主総会の決議によって株式会社を解散する場合、特別決議が必要です。原則として、議決権を行使できる株主の過半数が出席します。そのうえで、出席株主の議決権の3分の2以上の賛成を要します。
出席要件は、定款で3分の1以上に軽減できる場合があります。根拠は会社法第309条・第471条で、2026年8月18日確認の内容です。
解散後は清算を進める人が必要になります。定款や株主総会で別の定めがなければ、解散時の取締役が清算人となるのが原則です。担当が変わらなくても、何を目的に仕事をするかは変わります。
清算では、未了の取引を終え、債権を回収し、債務を支払うなどの後片づけを進めます。「店を閉めたから社長の仕事も終わり」と考えると、回収や連絡が止まってしまいます。誰が資料を保管し、問い合わせに応じるかも決めてください。
債権者への知らせと登記には、法定の期限がある
清算株式会社は、債権者に債権の申出を求める官報公告をおこないます。判明している債権者には、個別の催告も必要です。
会社法第499条は、公告する内容を「一定の期間内にその債権を申し出るべき旨」と定めています。申出期間は2箇月を下ることができません。2026年8月18日に確認された法定の期間です。
登記にも、それぞれ期限があります。
→ 横にスクロールできます
| 手続 | 期限の起点 | 法定期限 |
|---|---|---|
| 解散の登記 | 解散の日 | 2週間以内 |
| 清算人の登記 | 解散日または選任日 | 2週間以内 |
| 清算結了の登記 | 決算報告の承認日 | 2週間以内 |
根拠は会社法第926条・第928条・第929条です。表は本店所在地での登記について、2026年8月18日確認の内容を整理しています。
債権申出期間があるからといって、会社全体の手続がその期間で終わるとは限りません。資産売却や未収金の回収が残れば、後片づけも続きます。「営業終了日までに法人もなくなる」という予定は立てないほうが実態に合います。
出典:会社法
通常清算の途中で資金不足が分かったら、計画を見直す
解散を決めた後でも、売掛金が回収できないなどの事情が起こりえます。想定より低い価格でしか設備を売れない場合もあります。最初の見積もりが崩れたら、支払計画を更新してください。
そのとき、登記だけ先へ進めても資金不足は埋まりません。払えない債務が見えてきた場合は、法的整理の要否も含めて弁護士による確認を要します。状況によっては、破産などの手続が適切な場合もあります。
気をつけたいのは、親しい相手への返済や個人への資産移転を急ぐことです。後の整理で問題となる可能性があるため、経緯と金額を残し、判断を仰ぐ必要があります。特定の支払いを独断で優先しないでください。
営業停止と会社の手続を切り分けたい方は、詳しくは「会社閉める」の正しい言い方は?廃業・解散・清算の違いと手続をご覧ください。
廃業しても倒産しても、社長の連帯保証は別に確認する
会社の借入と社長個人の保証債務は、分けて整理する必要があります。営業終了や代表者の交代だけを理由に、連帯保証が外れるものではありません。
借りた人と保証した人を、契約ごとに分ける
法人名義の借入について、社長が連帯保証人になっている場合があります。会社が払えなくなれば、契約にもとづき個人へ履行を求められる可能性があります。
ただし、社長という肩書きだけで、会社の借入すべてが個人の債務になるわけではありません。自分が何に署名したかが出発点です。借入先ごとに保証の有無が違うこともあります。
次の項目を、契約ごとにまとめてください。
- 主たる債務者が会社か個人か
- 保証人として誰が記載されているか
- 現在の借入残高はいくらか
- どの資産が担保に入っているか
- 保証の変更や解除の書面があるか
契約書が見つからないときは、記憶だけで「保証していない」と決めないことです。返済予定表で借入先を整理し、契約内容を確認する段取りをつくります。
家計から会社へ資金を入れている場合も、資金移動の記録を残してください。会社の預金と生活費を混ぜたままだと、会社と個人の負担を見分けにくくなります。
会社の破産が、社長の自己破産を自動的に決めるわけではない
法人の破産と経営者個人の破産は、別の手続です。会社について清算を進める場合も、個人は保証の範囲や返済能力をもとに検討します。
保証債務を負っていても、その残高や個人資産などで事情は変わります。反対に、「会社の借金だから自分は関係ない」と放置するのも危険です。保証契約があれば、個人側の整理が必要になることがあります。
家族への説明では、確定していることと未確認のことを分けてください。会社の支払不足が分かった段階と、自宅など個人資産の扱いが定まった段階は同じではありません。不安から結論を先に伝えると、家族も対応を考えにくくなります。
伝える順序は、会社の資金状況、保証契約の内容、個人側の検討事項です。生活の見通しを相談するためにも、推測を事実として話さないことが役立ちます。
経営者保証の整理には、会社側の手続も関係する
一定の要件のもとで保証債務の整理を求める枠組みとして、経営者保証に関するガイドラインがあります。利用できるかは、保証人だけの事情では決まりません。
すでに負っている保証債務の整理を扱うのは、同ガイドラインの7.(1)です。会社が法的債務整理手続または準則型私的整理手続を申し立てていることが、要件に含まれます。同時に申し立てる場合や、申し立てる見込みの場合も対象となる定めです。
資産を開示すれば、それだけで保証が外れる仕組みではありません。会社側の整理との関係や、対象債権者の同意などを含めて検討します。
また、これから保証を付けない場面の要件とは区別が必要です。「法人と個人のお金を分けているから、今の保証も消える」と理解すると、判断を誤ります。保証を求めない取扱いと、既存債務の整理は別の場面です。
出典:全国銀行協会「経営者保証に関するガイドライン」(2026年8月20日確認)
「廃業できるか」と「保証を整理できるか」は、同じ答えになるとは限りません。 会社と個人を並べて見通すことで、片方だけ処理して問題が残る事態を避けやすくなります。
廃業・法的整理・M&Aは、費用と残せる事業で比べる
廃業のほかに、事業を第三者へ引き継ぐ選択肢が考えられる会社もあります。ただし、M&Aの可能性だけを頼りに支払いの問題を先送りすると、状況が悪化するおそれがあります。
清算と譲渡では、残るものと負担の置き場所が違う
自主的に事業を終える場合は、取引や雇用の終了に向き合うことになります。事業を譲る場合は、買い手が引き継ぐ範囲を条件として定めます。
比較の軸は、「会社が残るか」だけでは足りません。
→ 横にスクロールできます
| 選択肢 | 事業の扱い | 借入・保証の確認 |
|---|---|---|
| 廃業・通常清算 | 営業を終える | 返済と保証の終了 |
| 清算型の法的整理 | 財産等を清算する | 法人と個人を整理 |
| 再建型の法的整理 | 継続を目指す | 手続と保証を確認 |
| M&A | 引継ぎを目指す | 契約ごとに確認 |
買い手が見つかっても、従業員や取引がすべて同じ条件で続くとは限りません。何を引き継ぐ契約なのか、その後の運営資金はどうするのかを確かめる必要があります。
従業員への罪悪感が強いと、「譲渡さえできれば」と考えがちです。雇用の継続条件を具体化し、未払給与などの負担も分けて確認してください。条件が固まる前の約束は、後の説明を難しくします。
赤字や債務超過でも、引き継ぐ価値が残ることがある
買い手は、借入残高だけで事業を見るとは限りません。既存顧客との関係や、従業員の経験に価値を見いだす場合があります。自社では重い費用でも、買い手の設備や管理体制と合わせれば変わることもあります。
あさひ国際会計株式会社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後です。2026年8月16日に確認した成約案件資料にもとづく匿名の概要です。
この実績から、同じ規模なら成約できるとは判断できません。引き継げる取引や人材の状況に加え、支払いに使える時間も影響します。個別の成約条件を再現できるわけではないのです。
すでに営業停止で主要な取引が失われている場合と、受注や従業員が残っている場合では、検討の前提が違います。廃業を決めて解約や処分を進める前に、何が事業価値を支えているかを整理する意味はあります。
ただし、状況によっては法的整理が適切な場合もあります。事業の譲渡可能性と、支払いへの対応は並行して検討してください。
株式譲渡と事業譲渡では、借入の残り方を確認する
会社の株式を譲る方法と、事業や資産を選んで譲る方法では、引継ぎの範囲が異なります。前者が株式譲渡、後者が事業譲渡です。
株式譲渡では会社自体が存続するため、借入も会社に残ることが基本になります。株主や社長が変わっても、旧経営者の保証が同時に外れるとは限りません。金融機関の同意と、解除を確認できる書面が論点になります。
事業譲渡では、契約で定めた対象を引き継ぎます。譲渡代金が会社に入っても、その金額で残る債務を整理できるかは別途確認が必要です。事業だけ譲って、元の会社の後片づけを置き去りにはできません。
買い手が保証解除を約束したことと、金融機関が解除に同意したことも区別してください。確認する対象が違います。
- どの借入の保証を整理するか
- 金融機関の同意をどう確認するか
- 解除の時期と実行条件は何か
- 条件が整わない場合にどう扱うか
譲渡価格だけを先に決めず、保証が残る可能性も含めて条件を検討します。社長が会社を離れた後の負担まで、見通しに入れるためです。
費用は登記の実費だけで比べない
株式会社の通常清算では、登記に係る登録免許税が定められています。解散の登記は3万円、清算人の登記は9千円、清算結了の登記は2千円です。
合計は4万1千円ですが、会社を閉じる総額ではありません。官報公告の実費や司法書士報酬などは含まれません。登録免許税法別表第一第24号による金額で、2026年7月23日時点の現行法の確認内容です。
出典:登録免許税法
破産を検討する場合も、弁護士費用や裁判所への費用などを見込む必要があります。額は案件によって変わるため、根拠のない相場を置いて「払える」と判断しないでください。資金が乏しい場合は、残高と今後の入金を示し、費用の準備を含めて確認します。
あさひ国際会計株式会社の仲介報酬は、成功報酬のみで着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払方法であり、成功報酬が無料という意味ではありません。
会社の残債務や他の専門家への費用までなくなるわけでもありません。譲渡代金から何を差し引き、何に使えるかを確認して比べてください。
詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
廃業の相談では、支払予定と保証契約から話を始める
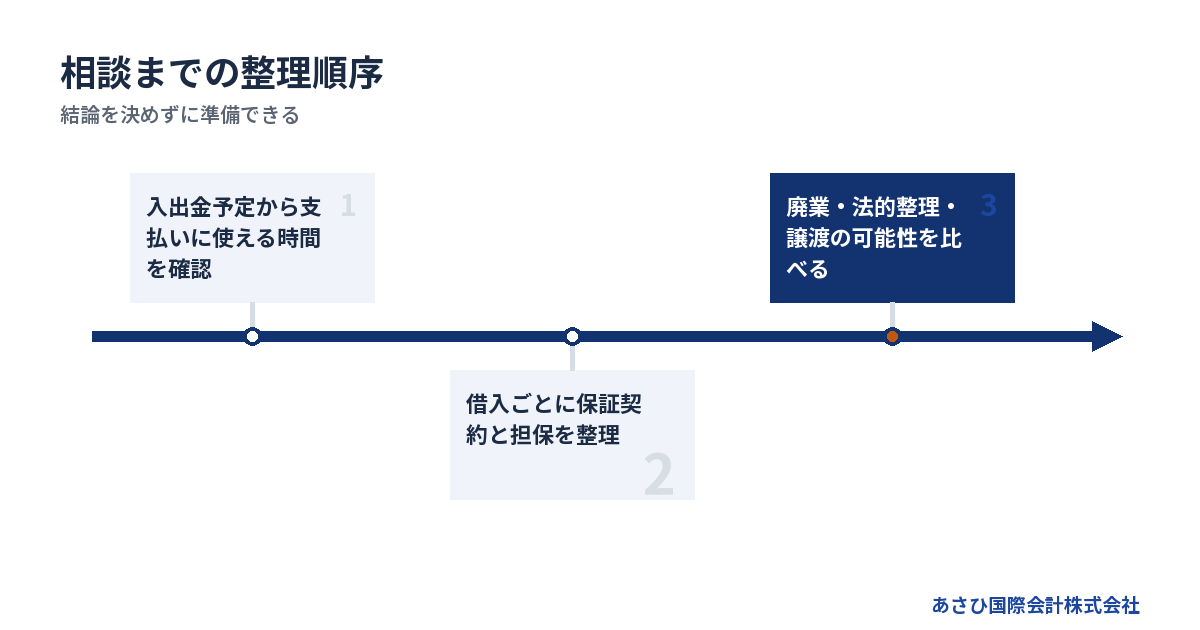
相談時に廃業かM&Aかを決めておく必要はありません。直近の支払いと保証の有無が分かれば、何から調べるべきかを整理しやすくなります。
資料がそろうまで、相談を待たなくてよい
資金繰りが厳しいと、帳簿の整理まで手が回らないことがあります。きれいな資料を作るために時間を使い、支払期日を越えてしまうのは避けたいところです。
手元にあるものから、次の資料を集めてください。
- 直近の決算書と試算表
- 預金残高が分かる資料
- 今後の入金と支払いの予定
- 借入の返済予定表
- 保証契約と担保の資料
- 主な取引や従業員の概要
不足している資料は、そのまま伝えて構いません。分からない金額を埋めるより、確定額と概算を分けるほうが、検討に使いやすくなります。
直近の支払いが難しい場合は、その期日を相談の冒頭で伝えてください。「廃業を考えています」だけでは、検討に使える時間が伝わりません。給与や仕入代金など、何の支払いが迫っているかまで共有します。
専門家には、担当する範囲と判断の根拠を確認する
会社を終える過程では、法的な判断と財務の整理で担当が異なります。誰がどこまで扱うかを明らかにすると、確認漏れを減らせます。
| 担い手 | 主に確認する内容 |
|---|---|
| 経営者本人 | 事実の説明と意思決定 |
| 弁護士 | 債務整理と法的な判断 |
| 税理士 | 税務と会計の整理 |
| 司法書士 | 解散等の登記 |
| M&A支援者 | 事業価値と譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。提示された方針について、どの資料と条件から判断したのかを聞いてください。
相談先を選ぶ際は、「希望する答えをくれるか」だけで選ばないことです。法的整理が適切な場合もあります。支払能力を踏まえた説明があり、M&Aが成立しない場合の扱いまで話せるかを確かめます。
説明後に、未確定の点が何かを言葉にできる状態が目安になります。「買い手がいるか」「保証の同意が得られるか」など、次に確かめる事項を残しておくと、相談が曖昧な期待だけで終わりません。
あさひ国際会計株式会社は、資料と条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を通じて、事業の引継ぎを検討します。連帯保証の解除を見据えたスキームの提案も、その支援範囲です。
金融機関との協議に向けては、経営者ご本人が説明するための資料を整えます。事業価値の説明資料の作成や、M&Aの条件設計を担う後方支援です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家になります。
相談では、次の内容をそのままお伝えいただけます。
- 廃業を考えた理由
- 直近で不足する資金
- 借入と連帯保証の状況
- 従業員や事業についての希望
相談は無料です。初回から譲渡を決める必要はなく、まず事業を引き継ぐ余地を確認します。支払いへの対応が先に必要なら、その事情も踏まえて検討を進めます。
まだ電話で話す準備ができていない方は、[「連帯保証について相談前に整理しておくこと」](/download/rentaihosho-seiri-sheet/)を、状況の書き出しに使えます。資料を完成させてからでなければ相談できない、ということではありません。
よくある質問
廃業なら、借入を返さずに会社を終えられますか?
廃業という言葉を使っても、借入の返済義務がなくなるわけではありません。通常の清算で終えるには、資産の回収や売却を含めて債務を整理します。返済資金が足りない場合は、法的整理などを含めた検討が必要です。連帯保証をしていれば、個人側への影響も確認してください。
借金が残っている会社は、すべて倒産に当たりますか?
借入が残っているだけで、倒産したとは判断できません。約定どおりの返済を続けている会社にも借入はあります。廃業を考える場合は、今の残高に加え、閉鎖後の費用まで含めて支払えるかを見ます。資産が多くても、必要な時期に換金できなければ資金不足が生じることがあります。
会社を休業させれば、返済や保証の問題を先送りできますか?
営業を休んでも、借入や保証がそのまま消えるわけではありません。売上が止まる一方で、返済や維持費の負担が続く可能性があります。再開の見込みがあるか、休業中の支出を払えるかを確認してください。登記を放置した会社に関する「休眠会社」と、経営判断としての休業も区別が必要です。
廃業を決めてからでも、M&Aへ切り替えられますか?
事業や従業員、取引が残っていれば、検討できる場合があります。ただし、設備の処分や主要契約の解約が進むと、引き継ぐ対象が減ります。廃業の意思だけで可能性は決まりません。何が残っているかと、支払期日までの余裕を伝えてください。状況によっては法的整理が適切な場合もあります。
まとめ
まず、今後の入出金を書き出し、借入ごとの保証契約を確認してください。その資料をもとに、閉鎖後まで払えるか、事業を譲る余地があるか、個人の保証をどう整理するかを相談しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日
▶ 関連資料:『会社の終わり方をめぐる言葉を、使い分ける』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『自己破産しないで、会社をたたむ・事業を譲る方法』(全17ページ)(無料)