


目次
この記事の対象と結論
私的整理は債権者との合意で借金を整理する手段です。倒産は、経営が行き詰まった状態などを指す広い言葉。「私的整理を選べば倒産ではない」と整理できる関係ではありません。
借入の連帯保証があり、廃業したら自分も自己破産するのか。不安を抱えているなら、会社の借金、事業の行き先、社長個人の保証を分けて考えるところから始めてください。会社を閉じる判断だけでは、保証の扱いまで決まりません。
廃業を考える段階で相談する経営者は珍しくありません。まだ結論が出ていなくても大丈夫です。私的整理がまとまる見込みと、合意を待てる資金があるかを確認し、事業を譲る可能性も比べます。状況によっては、破産などの法的整理が適切な場合もあります。
私的整理と倒産は、同じ軸で比べる言葉ではない
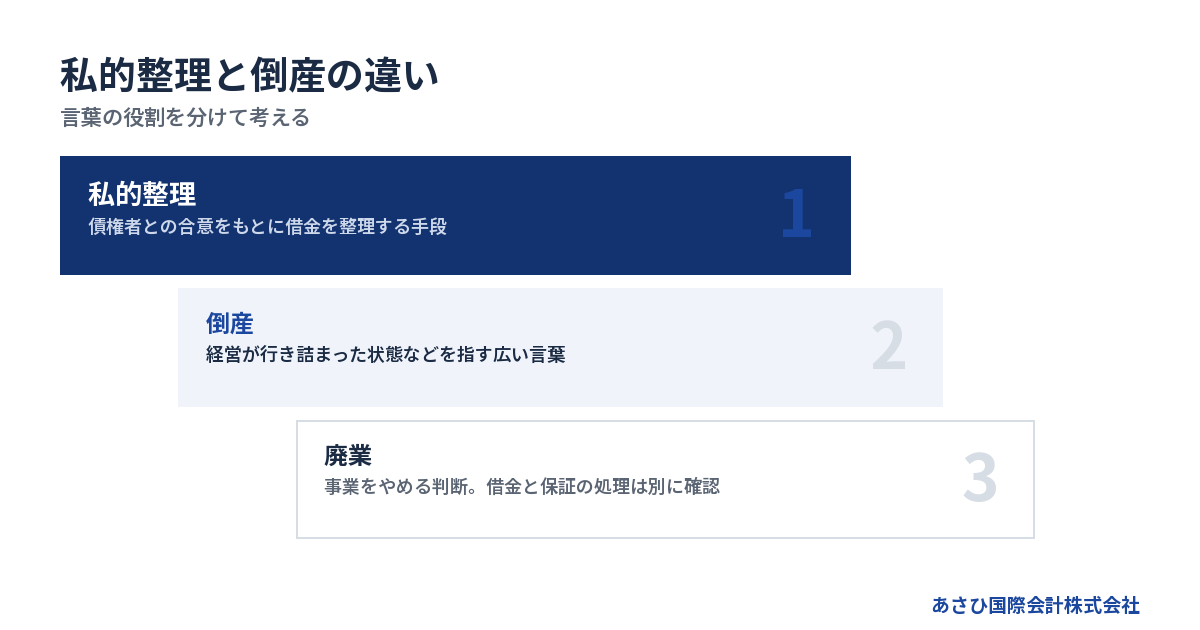
私的整理と倒産の違いは、「借金をどう整理するか」と「経営がどのような状態か」という言葉の役割にあります。手続きを比べるときは、私的整理と法的整理を並べると理解しやすくなります。
私的整理は債権者との合意をもとに進める
返済期限や返済額などについて、債権者との合意を目指すのが私的整理です。通常は、裁判所の倒産手続きを使わずに進めます。
返済の時期を延ばす場合もあれば、借金の一部を減らす合意を目指す場合もあります。ただし、経営者が希望するだけで条件が変わるわけではありません。相手の判断が伴います。
そのため、返せない事情だけを伝えても話が進みにくいことがあります。今後どこから返済資金をつくるのか。事業を続ける場合と閉じる場合で、回収の見込みがどう変わるのか。債権者が判断できる資料が必要です。
合意前と合意後も区別してください。話し合いを始めた段階では、従来の返済条件が変更済みとは扱えません。
倒産は破産だけを意味する言葉ではない
「倒産」は、法令上の正式な手続名ではありません。資金繰りが行き詰まった状態や、債務を整理する局面を広く指して使われます。
一方、破産は裁判所を通じて財産などを清算する手続きです。倒産と聞いて浮かぶ「会社を閉じ、財産を処分する」というイメージは、主に破産に近いものです。
事業を続けながら借金を整理する場面もあります。私的整理が倒産という広い意味に含められることもあるため、呼び名だけで営業の継続可否は判断できません。
相手から「倒産を考えていますか」と聞かれたら、意味を確かめてください。営業停止の話なのか、返済条件の変更なのか、裁判所への申立てなのかで、答える内容が変わります。
手続きの比較は私的整理と法的整理でおこなう
裁判所を通じ、法律に沿って債務を処理する方法を法的整理と呼びます。私的整理との違いは、主に合意のつくり方と裁判所の関与です。
→ 横にスクロールできます
| 比較する点 | 私的整理 | 法的整理 |
|---|---|---|
| 進め方の基本 | 債権者との合意 | 法律と裁判所の手続き |
| 対象の決め方 | 合意の枠組みによる | 手続きの種類による |
| 事業の行き先 | 継続・譲渡・終了 | 再建型・清算型 |
| 社長の保証 | 別途確認が必要 | 別途確認が必要 |
法的整理にも、事業の再建を目指すものがあります。裁判所を使うという理由だけで、すぐ営業終了と結びつけるのは早計です。
国民生活センターの解説では、倒産手続きを清算型と再建型に整理しています。破産・特別清算が清算型、民事再生・会社更生が再建型という分類です。これは同解説記事による整理です。出典:国民生活センター「国民生活」2025年3月号「倒産手続」。
廃業は事業をやめる判断であり、借金の処理とは別
廃業を決めても、借入や未払いが消えるわけではありません。営業を終えた後に残る支払いを、どう処理するかが課題です。
会社の資産で債務を払えるなら、解散・清算を検討する余地があります。足りない場合は、不足分について合意を得るか、法的整理を使うかなどを考えることになります。
株式会社の清算では、債権者への公告なども必要です。会社法には「一定の期間内にその債権を申し出るべき旨」と定められています。店を閉めた日と、会社の清算が終わる日は別です。出典:会社法第499条・e-Gov法令検索。
詳しくは倒産と廃業の違いがわかる|借入と連帯保証から考える会社の出口設計をご覧ください。
私的整理を選べるかは、同意と資金の両方で決まる
私的整理を検討するには、債権者が受け入れられる案と、合意まで進める資金が必要です。事業に価値があっても、支払いを続けられる期間が短ければ、使える選択肢は狭まります。
債権者の同意が得られる案を用意する
私的整理では、変更を求める債権について、対象となる債権者の同意が基本になります。対象債権者全員の同意を前提とする枠組みもあります。
借入先の一部が賛成しても、残りの債権者まで同じ条件に拘束されるとは限りません。反対する相手の債権を、経営者の判断で減らすことはできません。
検討の初めに、次の点を整理してください。
- 条件変更を求める債権者は誰か
- 各債権者にいくら残っているか
- 担保と保証がどう付いているか
- 提案する返済原資は何か
担保の有無などで、相手の回収見込みは変わります。一律の割合を提示すればまとまるとは考えず、条件の違いを説明できるようにしておきます。
私的整理の相談だけでは支払期限は変わらない
「相談を始めたから、返済は待ってもらえるはず」という思い込みには注意が要ります。期限や返済額の変更は、相手との確認が必要です。
話し合いの間にも、給与や仕入れなどの支払いは発生します。借入返済について猶予を得られたとしても、日々の営業資金まで補われるわけではありません。
資金繰り表には、予定と確定を分けて書いてください。入金予定があっても、支払日前に着金するか分からないなら、そのまま使えるお金には数えにくい状態です。
猶予を求める際は、いつまでに何を判断するかも示します。期限だけを延ばし、その後の案がないままでは、次の話し合いも難しくなります。
金融機関以外への支払いも残る
私的整理では、金融機関の借入を中心に整理案を組むことがあります。その場合も、仕入先などへの支払いが自動的に整理対象へ入るわけではありません。
税金や社会保険料にも、銀行借入とは異なる扱いがあります。借入先と合意できれば、未払い全体が解決するという理解は避けてください。
廃業を考える会社では、帳簿の借入残高だけでは資金不足を測れません。営業終了に伴って、今まで発生していなかった支出も見えてきます。
- 未払いの給与や仕入代金
- 税金と社会保険料
- 賃貸物件の明渡しにかかる費用
- 契約終了に伴う精算金
金額が未確定でも、項目を落とさないようにします。「まだ請求されていない」と「支払う必要がない」は違います。
合意が難しい場合の切り替え先を持っておく
私的整理の見込みが薄いまま時間を使うと、別の手続きを進める資金まで減るおそれがあります。合意を目指す期間と、方針を見直す条件を決めておきます。
たとえば、必要な資料を出しても対象債権者の理解が得られない場合。あるいは、運転資金の不足が埋まらない場合です。事業の譲渡や法的整理を含め、案を組み直す段階かもしれません。
切り替えの判断は、私的整理の失敗を責めるためのものではありません。従業員や取引先への影響を広げないための判断です。
弁護士等の専門家には、合意できた場合の案だけでなく、不成立の場合の対応も確認します。費用と必要資料を先に把握しておけば、急に方針を変えるときの混乱を抑えやすくなります。
廃業を考えるときは、会社と事業の行き先を分ける
社長が経営を続けられない場合でも、事業を引き継げる可能性は残ることがあります。借金を返す力と、買い手が評価する事業の価値は、分けて確認します。
本業で資金を生み出せるなら継続案を検討する
売上があるかだけでは、事業を続けられるかは判断できません。必要な仕入れや人件費を払った後に、お金が残るかを確かめます。
本業では資金を生み出せても、借入返済の負担で資金繰りが崩れる会社があります。その場合は、返済条件を見直すと継続できる余地があるかもしれません。
反対に、返済を止めても毎月の営業で資金が減るなら、返済条件の変更だけでは足りません。収支改善の根拠が必要です。
売上回復を見込む際は、期待と受注済みの仕事を分けてください。必要な設備更新を先送りして黒字に見せても、後の資金不足につながります。事業を続ける案には、維持に必要な支出まで含めます。
社長が退いても、他社のもとで続けられる場合がある
経営者自身が事業を続けることに限界を感じていても、買い手の体制なら維持できる場合があります。人材や設備を引き継ぐことで、事業が続く可能性です。
ただし、買い手が見つかるかは個別の判断です。借金が多いという理由だけで候補から外す必要はありませんが、売れることを前提に支払い計画を立てるのも危険です。
当社が支援して成約した案件には、売上が1億円台の運送業もあります。債務超過は3,000万円規模、従業員は10名前後でした。当社の成約資料にもとづく例です(2026年8月16日確認)。
債務超過だけで可能性を閉じないための参考にはなります。一方、買い手の評価や契約条件は案件ごとに異なり、同じ規模でも同じ結果になるとは限りません。
M&Aと私的整理は併せて検討することもある
M&Aは、会社や事業を他者へ引き継ぐ取引です。私的整理は債務を整理する手段なので、目的が異なります。状況によっては、両方を組み合わせて検討します。
株式譲渡では、通常は会社そのものが存続します。株主が変わっても、会社の借金が消えるわけではありません。旧経営者の保証も別に確認します。
事業譲渡では、何を引き継ぐかを契約で定めます。事業だけを譲っても、売り手側に残る借金の処理が必要になる場合があります。譲渡代金の受取先にも違いがあります。
「会社を売れば、借金も保証も片づく」という前提では進められません。取引後の会社と経営者に何が残るかを、契約前に確認してください。
支払いの見込みが立たなければ終了案を具体化する
継続しても資金不足が広がり、事業譲渡にも具体的な見込みがない場合は、営業終了を含む整理案を詰めます。判断を先送りするほど、未払いが増えることもあります。
破産法では、開始原因として「支払不能」を定めています。返済期にある債務を、一般的かつ継続的に払えない状態が判断対象です。口座残高や借入総額だけで決まるものではありません。出典:破産法第2条・第15条・e-Gov法令検索。
法的整理は、状況に応じて選ぶべき手段の一つです。事業を残したいという希望があっても、取引先への損失が拡大する見通しなら、希望だけでは進められません。
廃業を決める際には、受注済みの仕事をどう扱うかも確認します。新しい受注を止める時期と、既存の仕事を終える時期は、分けて検討する必要があります。
会社を整理しても、社長の連帯保証は別に確認する
会社の私的整理や破産だけで、社長の連帯保証が自動的に解消するわけではありません。会社側の案と並行して、保証契約と個人の返済能力を確認します。
法人の借金と個人の保証債務を別々に書き出す
会社が借りたお金と、社長個人が借りたお金を混ぜると、必要な手続きが見えにくくなります。まず名義を分けます。
そのうえで、会社の借入のうち、どれに個人保証が付いているかを確認してください。「昔の契約だから覚えていない」という借入も、書面に戻って整理します。
- 借主の名義
- 保証人の氏名
- 借入残高と返済条件
- 担保になっている財産
代表者の交代や退任があっても、それだけで保証契約が終わったとは扱えません。以前の借入について、保証が残っていないかも確認対象です。
詳しくは倒産と自己破産の違いがわかる比較表と、会社・社長の借金を分ける確認帳をご覧ください。
保証債務の整理には会社側の手続きも関係する
一定の要件のもとで、経営者保証の解除や保証債務の整理を求める枠組みがあります。経営者保証に関するガイドラインです。
すでに負っている保証債務の整理では、会社側の手続きも条件に入ります。法的債務整理手続または準則型私的整理手続を、同時に申し立てているか、その見込みがあることなどが要件です。
準則型私的整理は、定められたルールに沿って進める私的整理を指します。個別に銀行へ返済条件の変更を頼んだだけで、この要件を満たすと判断するのは早計です。
また、今後の借入に保証を付けないための要件と、既存の保証債務を整理する要件は別です。制度の名前が同じでも、該当する場面を確かめてください。出典:全国銀行協会「経営者保証に関するガイドライン」。
保証を整理できるかは個人側の事情も含めて判断する
会社の財務資料だけでは、社長個人の保証債務の扱いまで判断できません。個人名義の資産と債務も整理が必要です。
自宅については、所有者や担保の状況を確認します。家族と共有しているなら、その関係も伝えてください。「自宅を失いたくない」という希望は、初回から話して構いません。
ただし、希望を伝えることと、残せる見通しが立つことは別です。保証債務の額や資産の状況によって、選べる方法は変わります。
不安から財産を家族へ移したり、資料を処分したりするのは避けてください。資産の動きについて説明を求められることがあります。過去に移動があった場合も、時期と理由を隠さず整理しておきます。
買い手との約束だけで保証解除済みと考えない
M&Aの契約で買い手が保証解除への対応を約束しても、その約束だけで金融機関の保証契約は変わりません。買い手の約束と、債権者による保証解除の確認は別です。
誰がどの手続きを進め、いつ確認できるのか。取引を実行する前に、担当と条件を具体化します。解除に至らない場合の扱いも確認対象です。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
当社は、事業価値の説明資料の作成やM&Aの条件設計を担います。債権者との交渉主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
従業員・取引先への影響と費用は、整理案と一緒に見積もる
私的整理の負担は、専門家への報酬だけでは測れません。話し合いの間の営業資金や、終了・引継ぎに伴う支出まで含めて比較します。
私的整理でも情報が伝わらないとは限らない
通常、私的整理は裁判所の倒産手続きを使わずに進めます。ただし、取引先や従業員に知られないという意味ではありません。
支払条件の変更を依頼すれば、相手への説明が必要になります。営業に影響する変更なら、関係者への説明を避け続けることも難しくなります。
伝える相手と順番は、資金繰りや手続きの見通しに合わせて考えます。未確定の方針を広く伝えると混乱につながる一方、必要な説明を遅らせると、相手の準備時間を奪うおそれがあります。
社内の伝達内容もそろえてください。経営者と担当者の説明が食い違うと、憶測が広がりやすくなります。話せる事実と、まだ決まっていない事項を分けておくと整理しやすくなります。
雇用を残す希望は、引継ぎ条件まで具体化する
従業員の仕事を残したいなら、M&Aをするという方針だけでは不十分です。雇用の扱いと、引継ぎまでの給与支払いを確認します。
株式譲渡と事業譲渡では、雇用の引継ぎ方も異なります。買い手がいるという理由だけで、全員が従来どおり働けると約束しないようにしてください。
確認する事項は、給与水準だけではありません。
- 雇用を引き継ぐ対象者
- 勤務地と担当する仕事
- 労働条件を確認する時期
- 未払い給与の有無と扱い
取引先との契約も同様です。引継ぎに相手の同意が必要なものは、買い手との合意だけで処理できない場合があります。従業員や取引先への責任は、残せる条件を確かめ、決まった内容を伝える形で果たしていきます。
費用は報酬・営業維持・終了費用に分ける
私的整理にかかる費用は、対象債権者や業務の範囲などで変わります。状況を確認せず、一律の金額を当てはめると不足が出るおそれがあります。
見積もりでは、金額に加えて支払時期を確認してください。総額を払える見込みがあっても、着手時に必要な資金が足りない場合があります。
| 費用の区分 | 確認する内容 |
|---|---|
| 専門家への報酬 | 対象業務と支払時期 |
| 営業を維持する資金 | 合意までの資金不足 |
| 事業を終える費用 | 契約終了と明渡し |
| 手続き変更時の費用 | 追加業務と必要実費 |
私的整理がまとまらず、法的整理へ移る場合の費用も確認します。会社と個人の両方を依頼するなら、見積もりにどこまで含まれるかを明確にしてください。
詳しくは倒産と破産の違いを整理|会社・事業・連帯保証に起きることをご覧ください。
費用を払えないときは、残っている資金から相談する
費用の準備が難しい場合は、その事情を初めに伝えてください。相談時に手元資金を多く見せる必要はありません。実際に使える額で、進められる範囲を確認します。
見込んでいた売掛金が入らない場合や、資産を売っても担保の返済に回る場合もあります。資産の評価額と、手元で使える現金は区別が必要です。
自己破産では、弁護士費用や裁判所への費用を用意する必要があります。払えないから手続き自体を放置するのではなく、費用の見通しも含めて個別に検討します。
当社のM&A仲介は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではなく、別途依頼する専門家の費用などは切り分けて確認します。
相談前は資料の完成より、支払日と借入先の整理を優先する
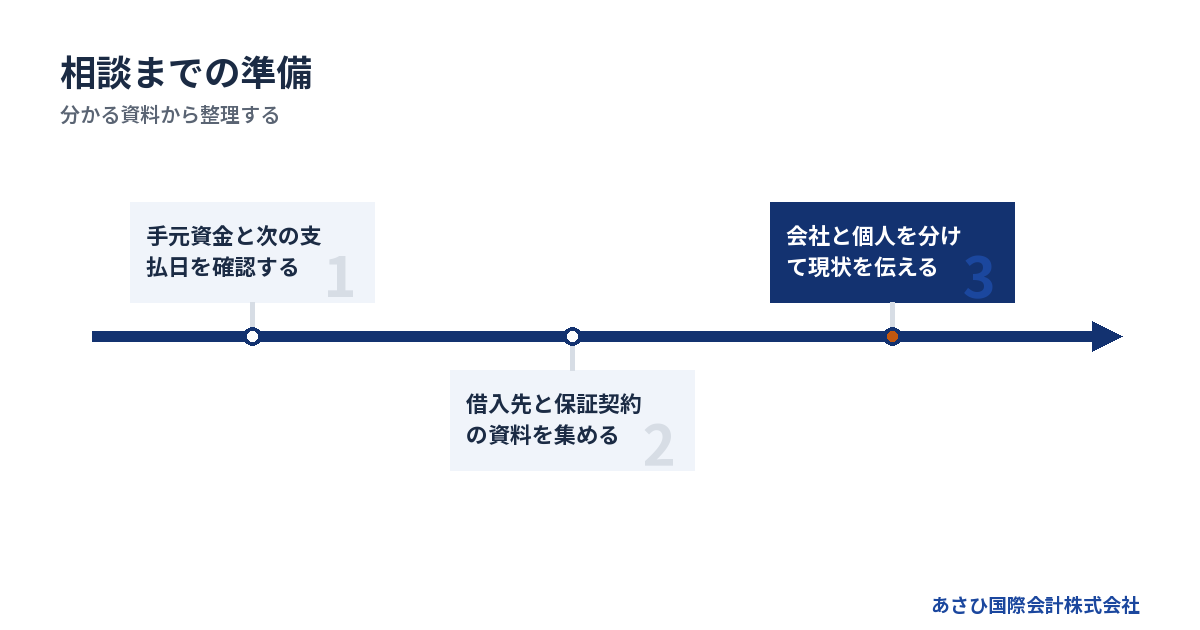
相談の準備では、直近の資金不足と保証の範囲が分かる状態を目指します。資料がそろうまで待たず、不明な点を残したままでも現状を伝えてください。
最初に不足する支払いと入金予定を並べる
帳簿上の赤字額より先に、どの支払日にお金が足りなくなるかを確認します。その日までに入る予定のお金も、同じ表へ並べます。
手元に残っている預金だけで判断すると、引落予定を見落とすことがあります。逆に、大きな入金を見込んでいても、それより早く支払日が来れば資金不足です。
1. 現金と預金の残高を確認する
2. 支払いを期日順に並べる
3. 入金予定日と回収の見込みを書く
4. 不足する時期と金額を確認する
支払期限を過ぎたものがある場合は、相談の最初に伝えてください。私的整理の説明を聞く前に、今の支払いへの対応を検討する必要があります。
資金不足が怖くても、都合の悪い項目を外さないでください。未確定の金額は概算と分かるように書けば、確認すべき部分を共有できます。
借入・保証・財務の資料を手元に集める
相談で使うのは、現状と契約を確かめる資料です。新しくきれいな説明書を作るより、手元にある書面を集める方が早く進みます。
- 決算書と直近の試算表
- 借入先ごとの返済予定表
- 借入契約書と保証契約書
- 預金残高と入出金の予定
- 未払い先と金額の一覧
契約書が見つからなければ、見つからないと伝えて構いません。保証人や残高を記憶だけで埋めず、分かる部分と確認が必要な部分を分けておきます。
経営者個人のお金を会社に入れている場合も、その経緯を整理します。会社と個人の資金移動が分かると、財務状況の確認が進みやすくなります。
資料の日付にも気を付けてください。決算時から借入や未払いが増えているなら、差額を説明するメモが役立ちます。
役割分担と、比較する選択肢を初回に確認する
相談相手を選ぶときは、どこまで依頼できるかを確認します。肩書きだけで、担当する業務の範囲までは分かりません。
法的な判断や債務整理の交渉、裁判所の手続きは弁護士が扱います。会計・税務の確認は税理士等、事業の引継ぎ先探しや取引条件の整理はM&A支援者が担う領域です。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては、法的整理が適切な場合もあります。
初回には、次の事項を確認してください。
- 私的整理が難しい場合の対応
- 事業譲渡を比較する余地
- 個人保証まで含めた担当範囲
- 見積もりに含まれない費用
「会社を閉じたい」と伝えるときも、事業を残す希望の有無を添えます。希望と資金の制約を両方伝えることで、検討の前提がそろいます。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を専門としています。廃業を考える段階でも、事業の引継ぎを検討できるか、連帯保証を含めて状況を整理します。
担うのは、事業価値の説明資料の作成や、M&Aの条件設計です。金融機関との協議に必要な資料を整え、経営者ご本人の協議を後方から支えます。
債権者との交渉は経営者ご本人が主体です。必要に応じて弁護士等の専門家へ依頼し、法的な判断と役割を分けて進めます。当社が債権者との交渉を引き受けるという意味ではありません。
平日の営業時間内のご連絡には、最短当日に対応しています。相談時点で私的整理やM&Aを選ぶ必要はありません。手元資金と次の支払日、借入先が分かれば、現状を伺うところから始められます。
よくある質問
私的整理をすれば、倒産を避けたことになりますか?
私的整理という名称だけでは、倒産を避けたかは判断できません。倒産は経営が行き詰まった状態などを指す広い言葉で、私的整理が含まれる使われ方もあります。呼び名より、営業を続けられるか、返済条件に合意できるかを確認してください。
廃業する予定でも私的整理を検討できますか?
事業を終える前提で、債権者との合意による整理を検討する場合もあります。ただし、処分できる資産や返済原資の説明が必要です。廃業予定だから債権者が減額に応じるわけではありません。合意の見込みと、営業終了までの資金を併せて判断します。
会社が私的整理をしたら、社長の自己破産は不要ですか?
会社が私的整理をすることだけでは、社長個人の自己破産の要否は決まりません。保証の有無や個人の資産・債務、保証債務を整理する条件などを確認します。会社の合意書に、個人保証の扱いまで含まれているかも別に確かめる必要があります。
相談すると、すぐ従業員や取引先に伝わりますか?
相談しただけで、従業員や取引先へ一律に通知する手続きが始まるわけではありません。ただし、整理や譲渡を進めるには関係者への説明が必要になる場合があります。誰に、どの段階で、何を伝えるかを初回に確認してください。伝わることが不安なら、その事情も先に話して構いません。
まとめ
手元資金と次の支払日、借入先と保証人を手元の資料で確認し、分からない部分を残したままでも、あさひ国際会計株式会社へご相談ください。廃業の結論を急ぐ前に、私的整理の見込み、事業を譲る余地、法的整理の必要性を、会社と個人の両面から整理しましょう。
あわせて読みたい
- 私的整理と民事再生の違いがわかる比較表と、廃業・連帯保証をめぐる判断軸
- 私的整理と自己破産の違いを知り、廃業後に残る借金と暮らしの見通しを立てる
- 私的整理と法的整理の違いは合意の仕組みにある―廃業と連帯保証を考える社長へ
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月22日