


目次
この記事の対象と結論
事業再生の相談は、廃業するか決めていない段階から始められます。借入の返済が重く、連帯保証もあるなら、会社の今後と個人の負担を一緒に整理してください。
「もう続けられない。でも、会社を閉じた後が怖い」。そう感じる経営者が相談に来ることは珍しくありません。相談時に、再建への強い意欲や整った計画を示す必要もありません。
会社を続けるか、事業を譲るか、閉じるか。その判断と、連帯保証がどうなるかは別々に確認します。 売上が残っていても手元資金が尽きれば、選べる道は狭くなります。
初回に伝えるのは、直近の支払日、使えるお金、借入と保証の状況です。資料が不足していても、分かる範囲から相談を始めてください。
廃業を考えたら、相談では何を決めるのか
事業再生の初回相談では、営業を続けられる期限と、残せる事業の有無を確かめます。廃業への迷いをその場で解消するより、判断に足りない情報を見つける場として使ってください。
最初に伝えるのは借入総額より支払日
借入が多くても、当面の支払いに対応できる会社はあります。一方、借入が少なくても、入金より先に支払いが来れば資金は不足します。相談の緊急度は、総額だけでは決まりません。
まず、次にお金が足りなくなる日を伝えます。正確な日付が読めない場合は、直近の入出金を並べてください。
- 現在使える預金と現金
- 入金予定日と入金の見込み
- 給与や仕入れ代金の支払日
- 借入返済や税金の支払日
- すでに遅れている支払い
入金予定には、確定しているものと期待にとどまるものがあります。受注の話があるだけなら、使える資金には含めずに説明します。相談相手が楽観的な見通しを前提にすると、実行できない計画になりかねません。
すでに支払期限を過ぎている場合は、その事実を冒頭で伝えてください。督促の内容も、相談の順序を決める材料です。
「続けたい」と「続けられる」を分けて考える
経営者として続けたい気持ちと、事業が資金を生む見込みは分けて扱います。売上が回復しても、仕入れや人件費の支出が先なら、その間の資金が要るためです。
相談では「何が変われば続けられるか」を具体化します。希望を否定するためではありません。改善が間に合うかを確かめるためです。
- 続いている注文は何か
- 利益が残る仕事は何か
- 赤字が続く原因は何か
- 改善までの資金はあるか
経営者本人が疲れ切っている場合も、そのまま伝えて構いません。事業に価値があっても、同じ体制での続行が難しいことはあります。経営を引き継ぐ相手を探すか、負担を減らせるかも検討の対象です。
「自分が続ける」と「事業が残る」は、同じ結論になるとは限りません。
廃業を選んでも、借入と保証の確認は残る
営業をやめることと、借入を返し終えることは別の話です。廃業の意思が固まっても、会社に残る財産と債務の整理は必要になります。
連帯保証がある場合は、個人の負担も確認します。「会社を閉じれば保証も終わる」と考えて手続きを進めると、生活の見通しが立ちません。
相談用のメモは、会社と個人で分けると整理しやすくなります。
→ 横にスクロールできます
| 確認する対象 | 会社のメモ | 個人のメモ |
|---|---|---|
| 借入 | 残高と返済予定 | 保証した借入 |
| 財産 | 預金や設備 | 預金や自宅 |
| 毎月の支出 | 給与や家賃 | 生活費 |
| 今後の希望 | 継続や譲渡 | 住まいや仕事 |
会社の資金と生活費が混ざっているなら、隠さず伝えてください。帳簿の数字だけでは分からない資金の動きを、実態に合わせて確認できます。
従業員や家族への説明は、相談の中で順序を決める
「従業員に申し訳ない」「家族に知られたくない」。その気持ちから、相談が遅れることもあります。すべてを抱えたまま経営判断を続けるのは、負担の大きい状態です。
ただし、見通しがない段階で一斉に廃業を伝えると、営業に影響が出る可能性もあります。誰に何を伝えるかは、確定した事実と検討中の内容を分けて考えます。
従業員には、給与や今後の雇用が切実な問題です。家族には、当面の生活費や住まいへの影響が関わります。取引先には、納品や支払いの予定を説明する必要が生じます。
説明を先送りし続けるための相談ではありません。伝えられる内容を整理し、約束できる範囲を見極めるための相談です。すでに未払いがある場合は、その対応も含めて専門家の確認を受けます。
事業再生の相談相手は、肩書きより担当範囲で選ぶ
相談先を選ぶときは、財務の整理、法的な判断、事業の引継ぎを誰が担当するか確認します。連帯保証まで扱う相談では、ひとつの肩書きだけで依頼範囲を判断しないでください。
会計の専門家には、数字と実際の資金のずれを確認する
決算書で利益が出ていても、預金が足りないことはあります。売上の入金が遅い、在庫に資金が回っているなど、理由によって対応が変わります。
会計や税務を扱う専門家には、会社の数字を整理する役割があります。ただし、通常の記帳や申告と、資金繰りが厳しい会社の再生支援では、扱う内容が異なります。
依頼前には、次の範囲を確認してください。
- 直近の資金繰りを整理できるか
- 事業ごとの収支を確認できるか
- 廃業や譲渡の費用を見込めるか
- 法務の担当者と連携できるか
「顧問がいるから相談先は決まっている」と考える必要はありません。今の顧問が把握する数字を生かしながら、再生や譲渡の検討に必要な役割を補う考え方もあります。
法的な判断と債務の交渉は、担当者を明確にする
債務の整理や保証契約の扱いには、法律上の判断が関わります。事実関係を整理する人と、法的な助言や代理をおこなう人が誰かを確認してください。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。どちらが優れているという話ではありません。会社の状態に合う検討ができるかが判断軸です。
状況によっては法的整理(破産・清算)が適切な場合もあります。事業の継続や売却にこだわることで、未払いが増えるなら、その影響も考える必要があります。
金融機関との交渉の主体は、経営者本人です。必要に応じて依頼する弁護士等の専門家が、その権限の範囲で対応します。仲介会社に依頼する場合も、代理交渉まで含まれると思い込まず、業務の境界を確かめてください。
再生型M&Aの仲介では、事業価値と保証の両方を聞く
借入が重い会社では、買い手を見つけるだけで課題が終わるとは限りません。何を引き継ぐのか、残る債務をどう扱うのかまで検討します。
再生型M&Aの仲介に相談するときは、売却価格だけを質問しないでください。連帯保証を抱えているなら、その扱いを最初から相談の条件に含めます。
→ 横にスクロールできます
| 担当分野 | 主に確認する内容 | 初回に聞くこと |
|---|---|---|
| 会計・財務 | 数字と資金繰り | 支払余力の整理範囲 |
| 法務 | 債務と保証契約 | 法的整理の検討範囲 |
| M&A仲介 | 買い手と譲渡条件 | 保証を含む進行管理 |
あさひ国際会計株式会社の役割は、再生型M&Aの仲介と後方支援です。事業価値の説明資料や、金融機関との協議に必要な資料を整えます。M&Aの条件設計を通じて、経営者ご本人の協議を支える立場です。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
初回相談で、できない場合の説明まで確かめる
依頼先の判断は、前向きな説明だけで決めないようにします。成約できない場合や、支払日までに間に合わない場合も質問してください。
確認したいのは、次の内容です。
- 誰が実務の責任者になるか
- どこまでが契約上の業務か
- 買い手が見つからない場合の扱い
- 途中で中止した場合の費用
- 他の専門家が必要になる場面
質問への答えが曖昧なら、その場で契約を急ぐ必要はありません。口頭の説明と契約書に違いがないかも読み合わせます。
また、赤字や債務超過の案件を扱うことと、保証の問題まで確認することは同じではありません。似た財務状況の会社で、何を検討して成約に至ったのか。その説明から、自社の相談に合う経験があるかを見てください。
続ける・譲る・閉じる道は、資金の持ち時間で比べる
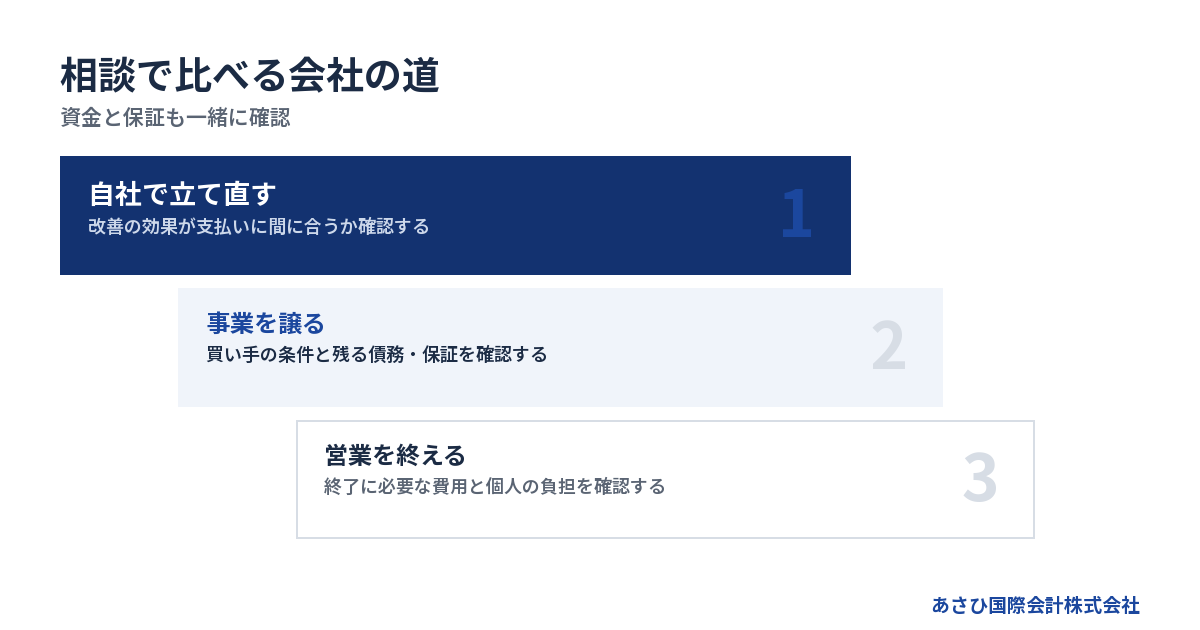
事業再生の選択肢は、事業の収益力と実行までの資金を合わせて比べます。帳簿上の状態が厳しくても譲渡を検討できる場合があり、反対に売上があっても継続が難しい場合があります。
自社で立て直すなら、改善が支払いに間に合うかを見る
自社での再建を考えるなら、改善策が現金の増加につながる時期を確認します。売上を増やす計画だけでは、目前の支払いには対応できません。
たとえば採算の悪い受注を見直しても、過去の仕入れ代金は残ります。価格の見直しに取引先が応じても、実際の入金までには時間がかかる場合があります。
計画には、実行する内容だけでなく、必要な資金も書き込みます。
- 何の支出を減らすのか
- どの仕事の利益を増やすのか
- 効果が出るまで何を支払うのか
- 予定どおり進まないときの判断日
返済条件の見直しを相談する場合も、本業の収支と分けて考えます。返済負担が軽くなっても営業上の資金不足が続くなら、それだけで立て直せるとは限りません。
事業を譲るなら、買い手が引き継ぐ理由を探す
会社全体の収支が厳しくても、買い手にとって必要な事業が残っている場合があります。従業員の技術や、継続する顧客との取引が評価されることもあります。
ただし、「売上があるから売れる」とは限りません。取引や人員が引継ぎ後も維持できるか、設備の修繕に資金が要るかなどを確かめます。
売り手から見た悩みが、そのまま買い手の評価になるわけでもありません。経営者の引退が課題でも、買い手側に運営を担う人がいれば、検討の余地が生まれます。
相談では、数字に表れにくい情報も伝えてください。
- 継続注文がある仕事
- 現場を支える従業員
- 事業に必要な設備
- 経営者が抜けた後の課題
事業価値を説明する材料がそろえば、借入残高だけで判断するより、検討の幅を確かめやすくなります。
閉じる場合も、事業の一部を残せるか確認する
廃業を選ぶことと、すべての事業を止めることが同じになるとは限りません。引き継げる仕事があれば、その可能性を確かめる余地があります。
ただし、会社の資産を移せば債務の問題もなくなる、という話ではありません。譲渡の価格や資金の使い道には、債権者への影響も関わります。関係者へ安く移すといった判断を、経営者だけで進めないでください。
→ 横にスクロールできます
| 検討する道 | 見極める条件 | 残る確認 |
|---|---|---|
| 自社で再建 | 改善と資金の見通し | 返済と保証 |
| 事業を譲渡 | 買い手と引継ぎ条件 | 残る債務と保証 |
| 営業を終了 | 終了費用と債務の状態 | 清算と個人の負担 |
比較では、見込まれる譲渡代金だけでなく、実行までの赤字も含めます。待つほど資金が減るなら、その減少分が判断に影響するためです。
買い手探しを続ける期限も、相談時に決める
M&Aを検討する場合でも、成約を前提に支払い予定を組まないようにします。買い手候補が関心を示した段階と、契約を実行できる段階には隔たりがあります。
途中で条件が変わる可能性もあります。営業を続けるための資金を確認し、どの時点で別の選択肢を判断するか決めておきます。
- 買い手の検討状況を確認する日
- 資金不足が見込まれる日
- 営業終了の準備が必要になる時点
- 法的整理の判断を受ける時点
事業を残す努力と、間に合わない場合への備えは両立できます。終わり方の検討を始めたからといって、譲渡の可能性を捨てることにはなりません。
詳しくは廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探るをご覧ください。
連帯保証は、譲渡の話と並行して確認する
会社の譲渡が決まっても、経営者保証が自動で外れるわけではありません。保証の扱いは、金融機関の同意や必要な手続きを確認しながら進めます。
借入ごとに、誰が何を保証しているか調べる
「会社の借入は自分が保証しているはず」という記憶だけでは、確認漏れが出る場合があります。借入先ごとに契約を確かめてください。
借入残高の一覧と、保証契約の確認は目的が異なります。残高が分かっても、保証の対象や関係者まで分かるとは限りません。
相談時には、次の情報を区別します。
- 借入先と現在の残高
- 保証人になっている人
- 担保に入っている財産
- 契約書で未確認の部分
元代表者や家族が関係しているなら、その点も伝えます。資料が見つからないときは、確認済みと推測を分けてメモしてください。
会社を譲った後の生活を考えるためにも、保証の全体像が必要です。特定の借入だけを見て「個人の負担はなくなる」と判断しないようにします。
売買契約の約束と、金融機関の同意は分けて読む
買い手が保証の解除に向けて対応すると約束しても、その約束だけで金融機関が拘束されるわけではありません。誰の同意が必要で、何の書面を受け取るのかを確認します。
「買い手が対応すると言った」と「保証が外れた」は、違う状態です。 契約書の文言だけで安心せず、完了を判断する資料まで見てください。
検討中には、次の点を経営者本人と担当する専門家で確認します。
- 解除の対象となる保証
- 金融機関へ説明する内容
- 同意を得るための条件
- 解除を確認する書面
- 予定どおり進まない場合の扱い
M&Aの実行日と保証解除の時期が異なる場合もあります。その間にどの負担が残るのか、説明を受けたうえで判断します。契約を急ぐほど、未確認事項を見える形で残してください。
ガイドラインは、相談する場面を区別して読む
保証を付けずに借りたい場面と、すでに負った保証債務を整理する場面では、確認する要件が異なります。同じガイドラインの話でも、適用場面を混ぜないようにします。
全国銀行協会の「経営者保証に関するガイドライン」は、一定の要件のもとで保証の扱いを検討する枠組みです。保証債務の整理については、会社側の手続きも関わります。
同ガイドライン7.(1)には、会社側について「法的債務整理手続」と「準則型私的整理手続」という文言があります。会社がこれらの申立てを同時におこなっているか、その見込みがあることなどが要件です。個人の資産を説明するだけで保証がなくなる仕組みではありません。
出典:全国銀行協会「経営者保証に関するガイドライン」7.(1)(2026年8月確認)。詳しくは全国銀行協会の公表資料をご覧ください。
相談では、制度名を指定するより、会社と個人の現状を伝えます。そのうえで、自社に当てはまる場面かを専門家と確認してください。
買い手の資金力と、成立後の対応も確認する
保証の問題を考えるなら、買い手が約束を実行できるかも確認します。譲渡代金を払えることと、引継ぎ後の運転資金を用意できることは別だからです。
買い手の計画を読む際は、引継ぎ後の支払いも見ます。
- 買収に使う資金の裏付け
- 営業を続けるための資金
- 保証解除に向けた対応内容
- 成立後の担当者と連絡体制
業界には、不適切な買い手に関する情報を加盟社間で共有する「特定事業者リスト」があります。ただし、あさひ国際会計株式会社は同リストに加盟していません。制度が存在することと、依頼先が利用していることは区別してください。
制度への参加状況だけで取引の安全性を判断せず、実際に何を調べたかを聞きます。買い手の説明と資料が合っているか、確認の中身が判断材料です。
初回相談は、分かる数字と希望を持ち寄れば始められる
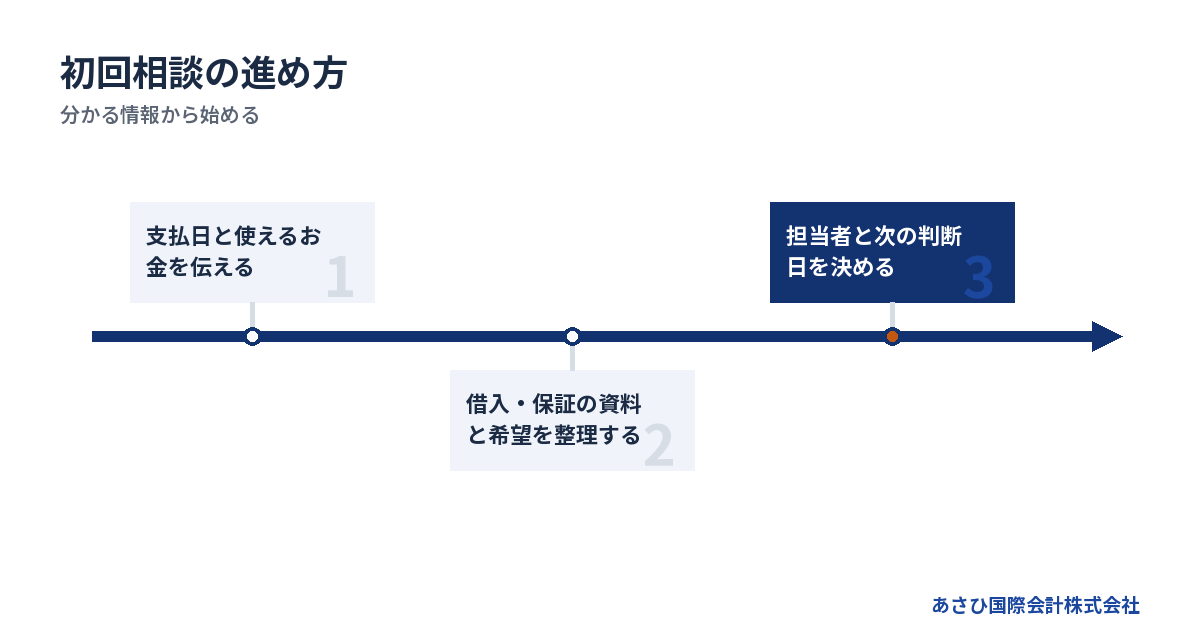
相談準備では、完璧な計画書より、支払期限と現在の状況が分かる資料を優先します。資料をそろえるために相談日を延ばさず、不足分を相談後に補う進め方もあります。
最初の連絡は、困っていることを短く伝える
電話やメールで、会社の経緯をすべて説明する必要はありません。廃業を考えていることと、借入・保証の不安を先に伝えます。
初回の連絡には、次の項目があると状況を共有しやすくなります。
- どのような事業を営んでいるか
- 廃業と継続のどちらに迷っているか
- 次の支払いに間に合う見込み
- 借入と連帯保証の有無
- 相談しやすい連絡方法
たとえば「廃業を考えていますが、事業を残せるか確認したい」で構いません。保証の書類をまだ見ていなければ、その旨も添えます。
相談の段階で、自分に向く手続きを選ぶ必要はありません。「何から話せばよいか分からない」という状態も含め、今の困りごとを伝えてください。相手が確認すべき順序を組み立てる出発点になります。
手元の資料は、古さと不足を明記して渡す
以前の決算書だけでは、現在の預金残高や未払いが分からない場合があります。いつの時点の資料かを添え、直近で変わったことを説明します。
手元にある範囲で、次の資料を準備してください。
- 決算書
- 直近の試算表
- 預金残高が分かる資料
- 借入の返済予定表
- 保証や担保に関する契約書
- 未払いの一覧
一覧を作れない場合は、請求書や通知をまとめるところからで構いません。未開封の通知があるなら、その存在を先に伝えます。
数字が合わない箇所を、見栄えのために修正する必要はありません。「理由が分からない差額がある」と説明してください。相談相手が知りたいのは、整った表より実態です。
原本の保管場所も把握しておくと、後の契約確認を進めやすくなります。
希望は、残したいものと受け入れられる条件に分ける
「会社を残したい」という希望の中身は、経営者によって違います。社名を残したいのか、従業員の仕事を守りたいのかで、検討する条件が変わります。
すべてを同時に満たす案が見つかるとは限りません。相談では、譲れない希望と、条件次第で受け入れられることを分けて伝えます。
- 従業員の雇用を続けたい
- 取引先への供給を続けたい
- 経営から退くことを考えている
- 当面の生活費を確保したい
- 個人保証の負担を整理したい
優先順位を決めきれなくても構いません。選択肢と影響を聞いてから考え直すこともできます。
家族と希望が異なる場合は、その点も共有してください。成約の直前になって意見の違いが表面化すると、条件の見直しに時間がかかるおそれがあります。
相談後は、担当者と次の判断日を残す
話を聞いて安心しても、次に何をするかが曖昧だと状況は変わりません。相談を終える際に、確認する人と期限をメモします。
進め方は、次の順序で整理できます。
1. 未確認の借入や保証を洗い出す
2. 各資料を確認する担当者を決める
3. 選択肢ごとに不足する情報を集める
4. 資金の見通しを更新して判断する
回答が出るまでに支払日が来るなら、そのことを伝えてください。買い手の検討結果を待つ時間と、会社が営業を続けられる時間は一致しない場合があります。
また、説明を聞いて理解できなかった言葉は、そのままにしないでください。「その案だと、会社と私に何が残りますか」と聞き直せば、暮らしに結びつけて判断しやすくなります。
詳しくは廃業を迷う社長のための事業再生専門家選びと、借入・連帯保証を残さない相談の進め方をご覧ください。
費用と日程は、依頼前に支払い条件まで確認する
事業再生の相談費用は、依頼する業務と報酬の条件によって変わります。あさひ国際会計株式会社は相談無料・着手金なしですが、成約時には成功報酬が発生します。
無料相談と、成約時の報酬を分けて確認する
費用を見るときは、総額と支払う時点を分けて確認します。「相談無料」という表示だけでは、その後の業務にいくらかかるかは分かりません。
当社の報酬は、成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
譲渡代金の額と、費用などを差し引いた後に残る額は分けて確認してください。 個別の報酬額や精算条件は、契約前に説明を受けます。
- 成功報酬の計算方法
- 成約と扱う時点
- 譲渡代金から差し引く費用
- 別の専門家への費用
- 中止や不成約の場合の扱い
税金や債務の支払いまで考えると、譲渡代金をそのまま生活費に使えるとは限りません。会社が受け取るお金と、経営者個人が受け取るお金も区別して見積もります。
手元に費用がなくても、最初にその事情を伝える
相談費用が気になって連絡できない場合は、「依頼費用を先に用意する余裕がない」と伝えてください。支払える前提で話が進むことを避けられます。
法的整理を検討する場合は、弁護士費用や裁判所への費用も確認が必要です。金額は会社の状況や手続きで異なるため、この段階で一律の相場を当てはめないようにします。
必要額を用意できないなら、実行可能な進め方を担当する専門家と検討します。支払時期について対応できるか、見積もりに何が含まれるかを確かめてください。
費用がないことだけを理由に、M&Aが適しているとは判断できません。譲渡に必要な条件が整わなければ、別の案も検討します。費用の不足も含めた状況を開示することで、実行できる選択肢を探ります。
過去の最短日程を、自社の資金繰りに当てはめない
急ぐ場合も、過去の成約日数だけを頼りにしないでください。買い手の判断や資料の確認が進まなければ、予定は変わります。
当社には、相談から最短5日でクロージングした実績があります。赤字・債務超過案件の目安はおおむね2〜4週間です。出典は当社実績で、2026年8月確認の情報です。いずれも個別案件の所要日数を約束するものではありません。
クロージングとは、代金の決済などをおこない、譲渡を実行する段階です。買い手候補の登場や契約の草案作成とは区別します。
日程を聞く際には、何がそろえば進められるかも確認してください。保証の確認が未了なら、譲渡の日程だけを先に決めることには慎重な検討が要ります。
当社の実績は、今回の条件と照らし合わせて見る
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。出典は当社実績で、2026年8月確認の情報です。相談を受けた件数ではなく、クロージングまで完了した成約件数です。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模という状態でした。成約案件の資料に基づく例で、2026年8月に確認しています。近い数字であっても、同じ条件で譲渡できるとは限りません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談では、実績の数字に加え、自社に残る事業価値と支払期限を確認します。保証解除を見据えた条件設計が可能か、資料をもとに検討していきます。
よくある質問
廃業するか決めていなくても、事業再生を相談できますか?
相談できます。営業を続けるか、譲るか、閉じるかを判断するための相談だからです。「経営を続ける体力がない」「保証が怖くて閉じられない」といった気持ちも、そのまま伝えてください。判断を急ぐ必要があるかは、支払いと資金の状況から確認します。
決算書が手元になくても相談を始められますか?
分かる範囲の情報で、最初の状況整理は始められます。預金残高や次の支払日が分かると、緊急度を共有しやすくなります。借入額が概数なら概数と伝え、保証契約が未確認なら未確認と記載してください。詳しい検討では、後から資料をそろえる必要があります。
すでに自己破産を勧められていても相談できますか?
相談は可能です。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。ただし、状況によっては法的整理(破産・清算)が適切な場合もあります。すでに受けた助言とその理由を共有し、法的な対応の期限を延ばさずに検討してください。
従業員や取引先に知られずに検討を始められますか?
初期の検討では、情報を伝える範囲や時期を相談できます。ただし、成約まで誰にも知られないと約束することはできません。買い手への開示内容や社内への説明時期を事前に確認し、雇用や取引に関わる説明は段階に応じて進めます。
まとめ
次の支払日、使えるお金、保証している借入をメモし、あさひ国際会計株式会社へ現在の状況をお伝えください。廃業を決めきれない段階でも、残せる事業と個人に残る負担を分けて、相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496