


目次
この記事の対象と結論
株式会社を閉めるには、営業を止めるだけでは足りません。株主総会で解散を決議し、資産と債務を清算したうえで、清算結了を登記するのが基本の流れです。
ただし、通常の清算を進められるのは、会社の債務を支払える場合です。借入、税金、社会保険料、給与、買掛金などを完済できないなら、破産や特別清算も検討対象になります。
社長が借入の連帯保証人であれば、さらに注意が要ります。会社を閉めても、個人の保証契約まで自動的に消えるわけではありません。
顧客、従業員、許認可、技術などに引継ぎ価値があれば、M&Aで事業を残せる可能性もあります。解散登記や資産処分を始める前に、通常清算、法的整理、M&Aを同じ資料で比べることが、最初の判断になります。
株式会社は営業を止めただけでは閉じない
廃業・解散・清算は指すものが違う
「廃業」は、事業をやめることを広く表す日常語です。店舗を閉めたり、受注を止めたりする場面でも使われます。
一方、解散は会社法上の状態です。会社法471条には、株主総会の決議、合併、破産手続開始の決定など、株式会社が解散する事由が定められています。
清算は、解散した会社の資産と債務を整理する過程です。会社法475条により、解散した株式会社は原則として清算へ進みます。
つまり、営業停止、解散、法人の消滅は同じ時点ではありません。事業を止めた後も、登記上の会社と債務は残ります。
株主総会の決議が解散の入口になる
経営者の意思で株式会社を閉じる場合は、株主総会で解散を決議する形が一般的です。会社法309条2項による特別決議が求められます。
基本となる決議要件は、次のとおりです。
- 議決権を持つ株主の過半数が出席
- 出席株主の議決権の3分の2以上が賛成
- 定款の定めがあれば出席要件を確認
社長が全株式を持っている会社なら、意思決定は比較的まとまりやすいでしょう。複数の株主がいる場合は、持株比率や連絡状況を先に確かめます。
相続未了の株式や所在不明の株主があると、予定日に決議できないこともあります。事業を止める日だけを先に決めると、家賃や人件費が予定外に残りかねません。
解散後は清算株式会社として処理を続ける
解散が決まっても、その日に法人格がなくなるわけではありません。会社は清算の目的に必要な範囲で存続します。
定款や株主総会で別の定めがなければ、解散時の取締役が清算人になります。根拠は会社法478条1項です。
清算人がおこなう作業には、次のものがあります。
1. 売掛金などの債権を回収する
2. 在庫や設備を換価する
3. 契約を解約して債務を確定する
4. 債権者へ弁済する
5. 残余財産を株主へ分配する
6. 決算報告を作成する
会社の預金を株主へ戻して終わり、とはなりません。債権者への支払いを終えた後に残る財産が、株主への分配対象です。
放置による「みなし解散」は廃業手続の代わりにならない
会社法472条には、休眠会社のみなし解散制度があります。最後の登記から12年を経過した株式会社が対象です。
法務大臣による公告後、2か月以内に必要な届出や登記をしなければ、解散したものとみなされます。これは、経営者が計画的に会社を閉める仕組みではありません。
放置しても、借入や連帯保証が整理されるわけではないのです。税務申告や登記の問題も残ります。
休業として会社を残すなら、維持費と再開期限を決めておく必要があります。廃業、解散、清算という言葉の違いは、会社の終わり方をめぐる詳しい解説もご覧ください。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社を閉める選択肢は支払能力と事業価値で分かれる
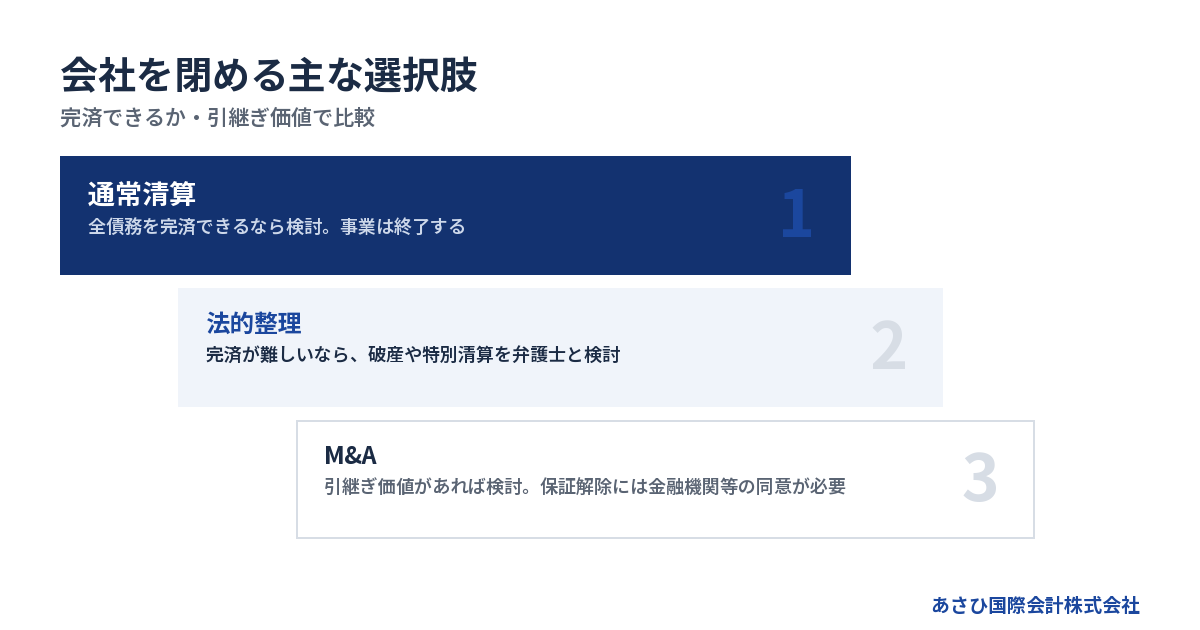
債務を払える会社は通常清算を検討できる
会社の現預金と資産の換価代金で、すべての債務を支払えるなら、通常清算を検討できます。
ここで確認する債務は、金融機関からの借入だけではありません。
- 従業員の給与と退職金
- 買掛金と外注費
- 税金と社会保険料
- 家賃と原状回復費
- リースや割賦契約の残額
- 解約違約金と処分費
- 清算中の専門家費用
貸借対照表が資産超過でも、支払いに足りるとは限りません。売掛金が額面どおり回収できず、在庫や設備の売却額が帳簿価額を下回ることもあるためです。
換価に費用がかかる資産もあります。決算書の純資産に加えて、「今日処分した場合の金額」で清算貸借対照表を作ると、判断しやすくなります。
債務を払えない場合は法的整理を含める
弁済期にある債務を一般的かつ継続的に支払えない状態は、破産法2条11項の「支払不能」に当たる可能性があります。
法人破産では、裁判所が関与し、破産管財人が財産の管理や換価を進めます。破産法1条は、財産の適正かつ公平な清算と、経済生活の再生機会の確保を目的に掲げています。
特別清算は、すでに解散して清算中の株式会社を対象とする手続です。会社法510条では、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を開始原因としています。
また、清算株式会社に債務超過の疑いがあるときは、清算人に申立義務があります。会社法511条2項の規定です。
どちらを選ぶかは、債務の内容や債権者との関係で変わります。状況によっては法的整理が適切な場合もあるため、弁護士が資料を確認したうえで判断する領域です。
引き継げる事業があればM&Aも比べる
赤字や債務超過でも、事業の価値までなくなったとは限りません。買い手は、会社の純資産以外も確認します。
- 継続的な顧客との取引
- 従業員が持つ技術や経験
- 許認可や営業上の地位
- 設備と生産体制
- 店舗や営業地域
- 商品や受注の仕組み
当社が支援して成約した案件のうち、財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。
運送業で売上5億円規模、借入が売上を上回る状態から事業承継に至った例もあります。これは将来の成約や保証解除を約束するものではありません。それでも、決算書だけで譲渡不可と決める必要はないと分かります。
詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
4つの出口を同じ基準で比べる
会社を閉めたいと考えたとき、選択肢を手続名だけで比べると迷います。支払能力、事業の行方、連帯保証という3つの軸に置き換えてください。
→ 横にスクロールできます
| 選択肢 | 支払能力 | 事業の行方 | 主な確認 |
|---|---|---|---|
| 通常清算 | 完済できる | 終了 | 実際の換価額 |
| 法的整理 | 完済が難しい | 原則終了 | 資産と債務 |
| M&A | 価値が残る | 第三者が継続 | 買い手と保証 |
| 休業 | 維持できる | 一時停止 | 費用と期限 |
休業は判断を保留する時間になりますが、借入や保証は残ります。固定費が続けば、M&Aや清算に使えた資金も減っていきます。
従業員や顧客が離れれば、事業価値も下がります。休業を選ぶ場合は、「いつ再開するか」または「いつ出口を決めるか」を日付で置くことが必要です。
より詳しい違いは、廃業とM&Aのメリット・デメリットをご覧ください。
解散から清算結了までは順番を崩さない

解散日を決める前に全体を棚卸しする
最初に集めるのは、会社が払う金額と、社長個人が負う可能性のある金額を確認できる資料です。
手元にあるものから、次の順でそろえます。
1. 預金残高と今後の入出金
2. 決算書と直近の試算表
3. 借入金と返済予定の一覧
4. 保証書と融資契約書
5. 売掛金と買掛金の明細
6. 税金と社会保険料の状況
7. 給与と退職金に関する資料
8. 賃貸借やリースの契約書
訴訟、前受金、解約違約金、簿外保証も確認します。帳簿に載っていない負担が後から見つかると、通常清算の計画が崩れることがあります。
会社資金と個人資金が混じっている場合は、資金移動の経緯も整理します。支払いが難しい局面で、社長や関係会社へ資産を移す判断は避けてください。
解散と清算人の登記には期限がある
株主総会で解散を決議したら、本店所在地で解散登記をおこないます。会社法926条では、解散の日から2週間以内と定められています。
清算人の登記も必要です。会社法928条では、解散の日や選任の日から2週間以内とされています。
通常は、次のような役割分担になります。
- 司法書士は登記を扱う
- 税理士は清算時の申告を扱う
- 弁護士は法的整理を扱う
- M&A支援機関は譲渡を扱う
登記を出す前に債務の支払可否を確認してください。後から完済できないと分かれば、別の手続を検討することになります。
M&Aを考える場合も同様です。解散後でも譲渡の検討余地が残る場合はありますが、従業員や取引先が離れると条件は厳しくなります。
債権者への公告と個別催告をおこなう
清算株式会社は、債権者に対して債権を申し出るよう官報で公告します。判明している債権者には、個別の催告も必要です。
会社法499条では、債権申出期間を2か月未満にできないと定めています。解散した翌日に清算を終えることはできません。
申出期間中には、資産の回収や契約の整理も進めます。
1. 売掛金を回収する
2. 在庫と設備を換価する
3. 賃貸借などを解約する
4. 債権額と税額を確定する
5. 弁済に使う資金を確保する
一部の債権者だけを優先して支払うと、後の法的整理に影響する場合があります。完済に不安があるときは、弁護士へ確認する前に大きな支払いや資産処分を進めないほうが安全です。
決算報告の承認後に清算結了を登記する
債務を弁済した後、残った財産があれば株主へ分配します。清算人は決算報告を作成し、株主総会の承認を受けます。
清算結了の登記期限は、承認を受けた日から2週間以内です。会社法929条1号に定められています。
株式会社の各登記にかかる登録免許税は、次のとおりです。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人 | 9,000円 |
| 清算結了 | 2,000円 |
3件の合計は4万1,000円です。ただし、これだけで会社を閉じられるわけではありません。
官報公告の実費、司法書士報酬、税理士報酬、原状回復費、在庫処分費などは別に生じます。清算中の申告に使う資金も残しておきます。
借入と連帯保証は会社の手続と分けて整理する
会社を閉めても社長の連帯保証は残りうる
会社の借入契約と、社長個人の保証契約は別です。解散や清算結了を登記しても、連帯保証が自動的に消える仕組みではありません。
民法446条では、主たる債務者が履行しないとき、保証人が履行する責任を負うと定めています。保証契約は、書面または電磁的記録によることが必要です。
まず、保証書の写しを探してください。見つからない場合は、借入先や顧問専門家に保管資料を確認します。
見る項目は次のとおりです。
- 保証人の氏名
- 保証対象となる債務
- 極度額の記載
- 契約日と変更履歴
- 担保となっている財産
連帯保証人には、催告の抗弁と検索の抗弁がありません。民法454条によるものです。そのため、会社が支払えないときは、社長へ直接請求が及ぶ可能性があります。
M&Aでも保証解除は金融機関等の判断による
株式譲渡では、会社の法人格がそのまま続きます。借入も会社に残りますが、旧経営者の保証まで自動的に新経営者へ移るわけではありません。
事業譲渡では、引き継ぐ資産や契約を選べます。ただし、M&A当事者の合意だけで金融機関との保証契約を消すことはできません。
中小M&Aガイドライン第3版では、経営者保証の解除または移行を、最終契約で取り決める主要項目としています。正式な解除や移行は金融機関等の判断によるため、買い手の信用力や資金計画も確認対象です。
M&A支援機関協会の自主規制ルールも改正されました。2025年1月1日施行の広告・営業規程では、最終契約書の草案に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められています。
あわせて、譲受け事業者の資力に関する調査義務も設けられました。契約条項があっても、保証解除には金融機関等の同意が要ります。
経営者保証に関するガイドラインの要件を取り違えない
経営者保証に関するガイドラインは、一定の要件を満たした保証人が保証債務の整理を求める枠組みを示しています。2013年12月5日に制定され、2014年2月1日に運用が始まりました。
保証債務の整理を申し出るには、ガイドライン7項1号の要件をすべて満たす必要があります。
1. 保証契約がガイドライン第3項の要件を満たす
2. 会社が対象となる債務整理手続を利用している
3. 債権者にも経済合理性が期待できる
4. 所定の免責不許可事由がない
2つ目は、単に会社の資金繰りが厳しいという要件ではありません。会社が法的整理または準則型私的整理を申し立てていることが必要です。
具体的には、破産、民事再生、会社更生、特別清算の開始申立てをしている場合が含まれます。または、中小企業活性化協議会の再生支援スキーム、事業再生ADR、特定調停などの準則型私的整理手続を申し立てている場合です。
ガイドライン利用と同時に申し立てる場合のほか、手続が係属中、または終結済みの場合も対象に含まれます。
3つ目では、会社と保証人の資産・債務を踏まえます。そのうえで、破産手続による配当より多い回収が見込めるなど、債権者側にも経済的な合理性が期待できることが求められます。
なお、法人と個人の資産分離や、財務状況の正確な把握と情報開示は、保証を求めない融資に関する4項1号の論点です。保証債務整理の要件と混同しないようにします。
交渉の主体と資料作成の役割を分ける
金融機関との協議は、経営者本人と、必要に応じて依頼する弁護士等が主体になります。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関との協議に必要な資料の整備、事業価値を説明する資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
会社の資産で債務を処理できず、事業の引継ぎも見込めない場合は、法的整理が適切なこともあります。M&Aだけに絞らず、弁護士による法的な見立ても並べて判断します。
閉める費用と相談先は会社の状態で変わる
通常清算の費用は登記税だけで終わらない
通常清算では、登録免許税の合計4万1,000円に加え、複数の実費や報酬が生じます。
想定する費用は、次のとおりです。
- 官報公告の実費
- 司法書士への登記報酬
- 税理士への申告報酬
- 在庫や設備の処分費
- 賃貸物件の原状回復費
- 契約の解約費用
- 従業員への支払額
金額は会社の資産、契約数、従業員数によって変わります。登記費用だけを残し、税務申告や撤去に使う資金がなくなるケースは避けたいところです。
会社を消すまでに必要な支払いを、月別の資金繰り表へ入れてください。手元資金が足りないと分かった段階で、通常清算だけを前提にするのは危険です。
法人破産は裁判所費用と弁護士費用を分ける
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。
代理人による自己破産申立ての管財事件では、予納金基準額が最低20万円とされています。さらに、法人1件あたり16,264円が加わり、予納郵券4,950円も必要です。
これらは裁判所へ納める分です。弁護士費用は別にかかります。弁護士報酬には全国一律の基準がないため、依頼前に見積もりを確認します。
裁判所へ納める金額も、事案に応じて変更されることがあります。本人申立てや債権者申立てには、別の予納金基準が設けられています。
費用を用意できない場合も、会社を放置しないでください。社長判断で資産を売ったり、一部の債権者へ支払ったりする前に、弁護士へ資産と支払予定を伝えます。
M&Aの費用は報酬の発生時点も確認する
M&A支援機関ごとに、着手金、中間金、成功報酬などの体系が異なります。依頼時には、成約しなかった場合に発生する費用まで確認してください。
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみとなります。
報酬は成約時に譲渡代金から精算します。そのため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
一般的なM&Aは半年以上かかると言われますが、赤字・債務超過案件では時間が残されていないことがあります。当社では、相談から最短5日でクロージングした実績があります。
赤字・債務超過案件は、おおむね2週間から4週間で進み、相談した月のうちに成約することがほとんどです。資料の状態、買い手候補、金融機関等の判断により、期間は変わります。
相談先は何を決めたいかで選ぶ
株式会社を閉める場面では、法律、登記、税務、雇用、M&Aが重なります。それぞれの担当領域を分けると、相談先を選びやすくなります。
→ 横にスクロールできます
| 決めたいこと | 主な専門家 | 確認内容 |
|---|---|---|
| 破産・債務整理 | 弁護士 | 支払可否と手続 |
| 解散・清算登記 | 司法書士 | 書類と期限 |
| 清算時の税務 | 税理士 | 申告と納税 |
| 雇用の扱い | 社労士等 | 給与と退職 |
| 事業の譲渡 | M&A支援機関 | 買い手と条件 |
支払停止や差押えが迫っているなら、弁護士への相談を優先します。債務を完済できる見込みがある場合は、税理士と司法書士に通常清算の日程を確認します。
事業や雇用を残せるか知りたい場合は、再生型M&Aを扱う支援機関が対象です。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。
相談する経営者は珍しくありません。あさひ国際会計株式会社には、弁護士へ相談して破産を提案された後や、他のM&A仲介会社で断られた後のご相談も寄せられています。
よくある質問
株式会社を閉めるには、最初に何をすればよいですか
預金残高、今後の入出金、借入一覧、保証書、給与などの支払予定を集めてください。その数字をもとに、債務を完済できるか、事業に引継ぎ価値があるかを確認します。解散登記や資産処分は、通常清算、法的整理、M&Aを比べた後に進めます。
株式会社を閉めるまで何か月かかりますか
通常清算では、債権者が債権を申し出る期間を2か月以上設けます。これに資産の換価、契約解約、税務申告、決算報告、登記の時間が加わります。法人破産や特別清算について、公的機関が一律の標準期間を示している事実は確認されていません。資産や債権者の数、争いの有無で日程が変わります。
借入金が残っていても通常清算できますか
借入金があっても、会社の現預金や資産の換価代金で全債務を支払えるなら、通常清算を検討できます。完済できない場合は、破産、特別清算、M&Aなどを比較します。社長が連帯保証人なら、会社を閉めた後に個人へ請求が及ぶ可能性も確認してください。
赤字や債務超過でも会社を譲れますか
赤字や債務超過だけで譲渡できないとは決まりません。顧客、従業員、技術、許認可、設備などに引継ぎ価値があれば、買い手が見つかる可能性があります。当社の成約案件にも、債務超過の会社や、借入が売上を上回る会社が含まれます。保証解除には金融機関等の同意が必要です。
まとめ
株式会社を閉めるには、解散を決めるだけでなく、清算、債権者対応、税務申告、清算結了登記まで進める必要があります。
分岐点は、会社の債務を完済できるかどうかです。完済が難しいなら、通常清算だけに絞らず、法的整理とM&Aを比較します。
連帯保証がある社長は、会社と個人を分けて確認してください。保証書、借入一覧、資金繰り、従業員への支払額をそろえるところから始めます。
あさひ国際会計株式会社では、平日の営業時間内のご連絡には最短当日に対応します。会社を閉めるしかないと感じている段階でも、事業や雇用を引き継げる余地が残っているか確認できます。
あわせて読みたい
- 法人を辞めるには何を選ぶか|代表退任・会社譲渡・解散後の借入まで整理
- 借金だらけの会社を立て直すための再建計画と、事業・連帯保証の出口設計
- デイサービスの廃業率だけでは決められない撤退判断と借入・連帯保証の出口
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”会社を閉める選択肢”,”subtitle”:”支払能力と事業価値で比較”,”after”:”## 会社を閉める選択肢は支払能力と事業価値で分かれる”,”items”:[[“1″,”通常清算”,”債務を完済し、事業を終了する”],[“2″,”法的整理”,”支払困難な債務を裁判所で整理”],[“3″,”M&A”,”事業や雇用を第三者へ引き継ぐ”]]},
{“type”:”steps”,”title”:”解散から清算結了”,”subtitle”:”法人が消えるまでの順序”,”after”:”## 解散から清算結了までは順番を崩さない”,”items”:[“資産・債務・保証契約を棚卸しする”,”株主総会で解散と清算人を決める”,”公告・弁済後に清算結了を登記する”]}
]
—END FIGURES—
最終更新日: 2026年9月13日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)