


目次
この記事の対象と結論
会社の解散手続きは、株主総会で解散を決め、清算人が財産と債務を整理し、清算結了の登記をする流れです。ただし、借入金を返せない会社は、この順番だけでは終われません。
解散を決議する前に、会社の資産で全債務を払えるか確認してください。 払えるなら通常清算を検討できます。払えないなら、特別清算や破産、事業を譲る再生型M&Aも比較する段階です。
会社の解散と、社長個人の連帯保証も別々に整理します。会社を消せば保証も消える、という関係ではありません。返済表、保証書、資金繰りをそろえ、会社と個人の出口を同じ時点で設計する必要があります。
会社の解散・清算・破産は同じ手続きではない
解散は会社を終わらせる入口
解散とは、営業を続ける会社から、財産と債務を整理する会社へ移る節目です。会社法471条には、株式会社が解散する事由として次の6つが定められています。
- 定款で定めた存続期間の満了
- 定款で定めた解散事由の発生
- 株主総会による解散決議
- 合併による会社の消滅
- 破産手続開始の決定
- 裁判所による解散命令
経営者が自主的に会社を閉じる場面では、株主総会の決議による解散が中心です。解散した時点で法人格が直ちに消えるわけではありません。
会社は「清算株式会社」として残ります。その後、売掛金の回収、資産の換価、債務の弁済などを進めます。
「廃業」は事業をやめる行為を表す一般的な言葉です。会社法上の手続名ではありません。詳しくは会社の終わり方をめぐる言葉の違いもご覧ください。
清算は解散後の財産整理
会社法475条では、会社が解散したときは清算をすると定めています。ただし、合併による消滅と、破産手続中の会社は除かれます。
通常清算では、清算人が会社の財産を調べます。債権を回収し、債務を払い、残った財産を株主へ分配する流れです。債務をすべて払うことが前提になります。
会社の預金が少なくても、売掛金や不動産を換価すれば完済できる場合があります。反対に、帳簿上は資産超過でも、売掛金を回収できなければ資金が不足します。
見るべきなのは決算書の純資産だけではありません。実際に回収できる金額と、支払うべき金額を並べます。
破産も会社が解散する事由の一つ
破産は、裁判所が関与して財産を換価し、債権者へ公平に配当する法的手続きです。破産法15条では、債務者が支払不能にあるとき、裁判所が申立てにより破産手続を開始すると定めています。
株主総会で自主的に決める通常の解散とは性質が異なります。ただし会社法上は、破産手続開始の決定も解散事由です。
破産した会社について、通常清算を重ねて進めるわけではありません。破産手続の中で財産と債務が処理されます。
状況によっては法的整理が適切な場合もあります。破産は経営者の失敗を罰する制度ではありません。破産法1条も、公平な清算とともに経済生活の再生機会の確保を目的に掲げています。
特別清算は解散後に裁判所が関与する
特別清算は、すでに解散している株式会社を対象にした裁判所の手続きです。会社法510条では、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合を開始原因としています。
清算株式会社に債務超過の疑いがあるとき、清算人は特別清算の申立てをしなければなりません。会社法511条2項に定められています。
通常清算を始めた後に資金不足が判明するケースもあります。解散決議を急ぐと、当初想定した手続きでは終えられない可能性が出てきます。
→ 横にスクロールできます
| 手続き | 主な場面 | 裁判所の関与 | 事業の扱い |
|---|---|---|---|
| 通常清算 | 債務を完済できる | 原則なし | 終了する |
| 特別清算 | 債務超過の疑い | あり | 原則終了 |
| 破産 | 支払不能など | あり | 原則終了 |
| M&A | 事業価値がある | 原則なし | 譲受先で継続 |

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
会社の解散手続きを時系列で確認する
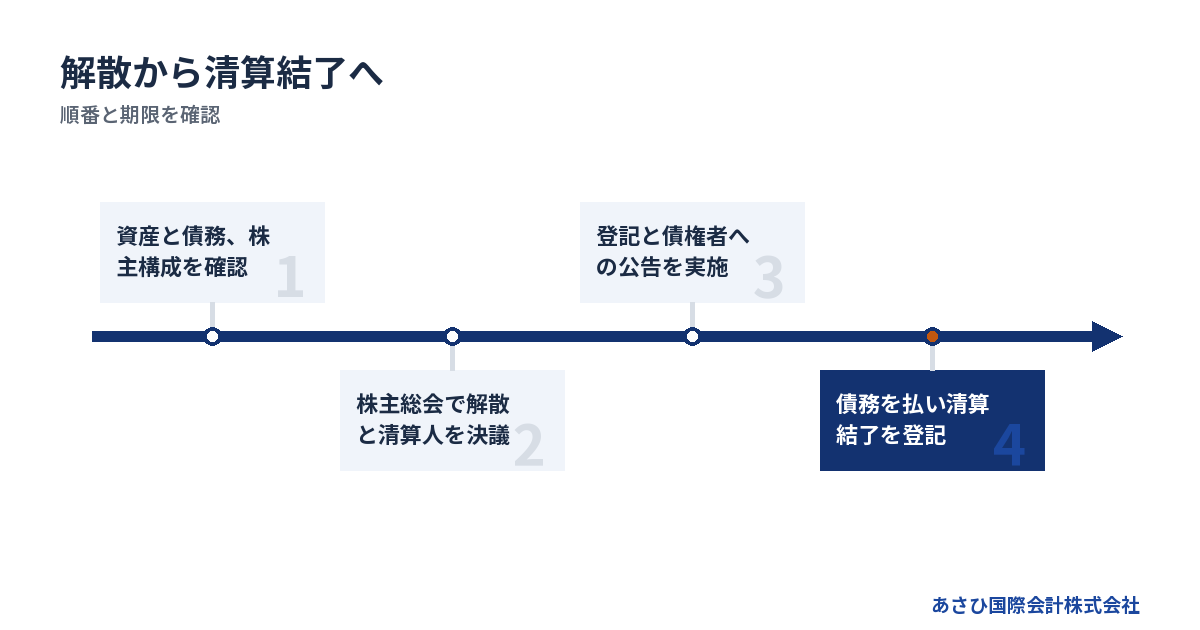
最初に返済可能性と株主構成を調べる
手続きに入る前に、基準日を決めて会社の状態を数字にします。最低限、次の資料を集めてください。
- 直近の決算書と試算表
- 預金残高と資金繰り表
- 売掛金と回収予定日
- 借入金の返済予定表
- 保証契約書や保証書の写し
- 税金と社会保険料の納付状況
- リースや賃貸借の契約書
- 株主名簿と定款
売掛金は帳簿額のまま使わず、回収可能額で見ます。在庫や設備も、帳簿価額と売却見込額が同じとは限りません。
退職金、原状回復、契約解除に伴う支払いも確認します。解散後に発生する費用まで含め、全債務を払えるかを判定するためです。
株主構成も先に見ます。社長が全株式を持っている会社と、親族や共同創業者が株式を持つ会社では、決議までの準備が変わります。
株主総会で解散と清算人を決める
株式会社は、株主総会の決議によって解散できます。会社法309条2項11号による特別決議が必要です。
原則として、議決権を行使できる株主の過半数が出席します。そのうえで、出席株主の議決権の3分の2以上の賛成が要ります。定款により出席要件を3分の1以上まで軽減できる場合があります。
解散時の取締役は、定款や株主総会で別の定めがない限り、そのまま清算人になります。根拠は会社法478条です。
議事録には、解散日や清算人に関する決議を記録します。株主間に対立があるなら、招集や決議の進め方を弁護士等へ確認したほうが安全です。
解散と清算人の登記をする
解散の登記は、解散の日から2週間以内に本店所在地で申請します。会社法926条の期限です。
清算人の登記も必要です。解散と同時に清算人となった場合は解散の日から2週間以内、後から選任した場合は選任の日から2週間以内となります。
解散の登記をしただけでは、会社は消滅しません。清算事務を担う会社として登記上も存続します。
登記申請の内容は会社ごとに変わりえます。定款、登記事項、清算人の選び方を司法書士等へ示し、必要書類を確認してください。
債権者への公告と個別催告をおこなう
清算株式会社は、解散後遅滞なく債権者へ債権の申出を求めます。会社法499条により、官報公告と、判明している債権者への個別催告が必要です。
申出期間は2か月を下回れません。この期間を考えると、会社の解散手続きは、登記を出した当月だけで終える設計にはなりません。
公告だけで済ませず、帳簿や契約書から債権者を洗い出します。借入先、仕入先、賃貸人、リース会社などです。
連絡漏れがあると、清算後の紛争につながりかねません。請求書が届いていない債務や、将来発生する契約上の負担も点検します。
資産換価・債務弁済・清算結了へ進む
申出期間を経たら、清算人が債権を回収し、会社財産を換価します。その資金から債務を弁済します。
債務を払った後に財産が残れば、株主へ分配します。税務申告も清算の各段階に応じて必要になるため、税理士等との日程調整が欠かせません。
清算事務が終わったら決算報告を作成し、株主総会の承認を受けます。その承認日から2週間以内に、会社法929条に基づく清算結了の登記をおこないます。
全体の順番をさらに確認したい方は、株式会社の解散手続きを順番で理解する記事をご覧ください。
借入金がある会社は解散決議より先に出口を選ぶ
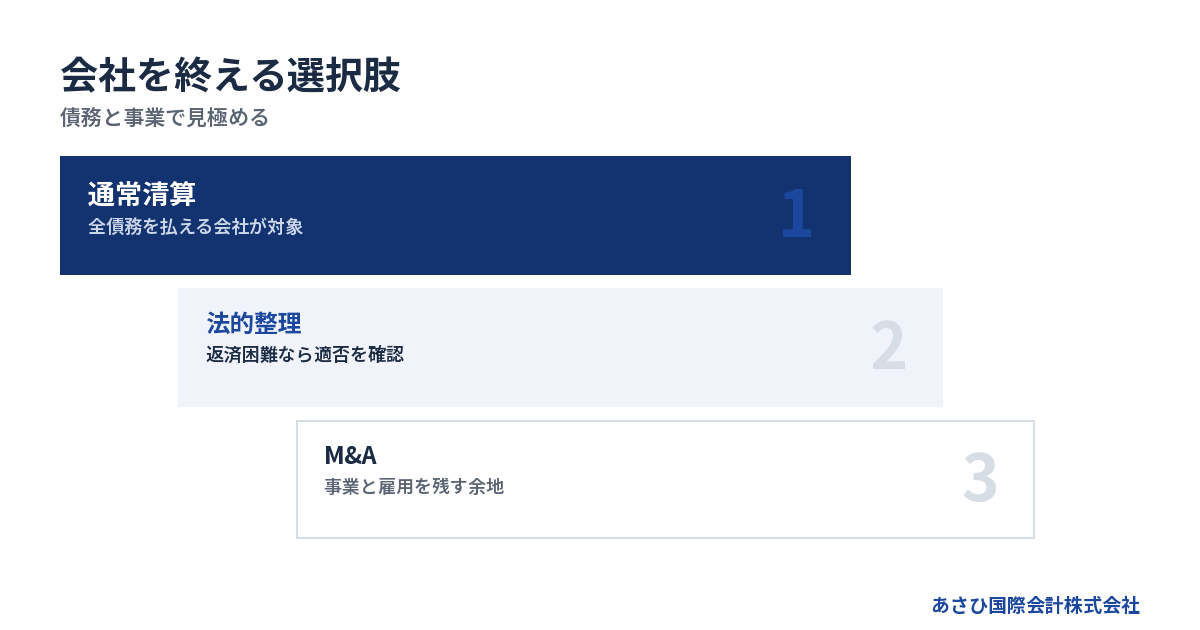
借入金を完済できるなら通常清算を検討できる
借入金が残っているだけで、通常清算が使えなくなるわけではありません。会社の現預金、売掛金の回収、資産売却によって全債務を払えるなら、返済を組み込んで清算を進められます。
判断表は、帳簿価額ではなく換価後の見込額で作ります。たとえば、設備の帳簿価額が高くても、売却額が低ければ返済原資は不足します。
確認する順番は次のとおりです。
1. 資産を回収可能額へ置き換える
2. 未計上債務を加える
3. 閉鎖費用と税負担を見込む
4. 全債務を払えるか判定する
5. 余剰額か不足額を算出する
不足が見込まれるなら、通常清算ありきで進めません。資産を安く処分した後では、ほかの出口を選ぶ余地が狭くなります。
返済できないなら通常清算だけでは完了しない
債権者へ全額を支払えなければ、通常清算をそのまま結了することはできません。特別清算や破産など、債務を扱える手続きを検討します。
返済日の直前に一社だけへ支払う、親族への借入だけを先に返す、会社資産を不自然に安く移すといった判断は避けてください。後の手続きで問題になるおそれがあります。
資金が尽きる前なら、資料作成や専門家費用に使える現金が残っています。従業員への説明や取引停止の段取りも組みやすくなります。
逆に、預金がほとんどなくなってからでは、選択肢を調べる費用も出しにくくなります。支払不能の疑いがある段階では、弁護士へ法的整理の適否を確認する必要があります。
事業に価値が残るならM&Aも比較する
債務超過でも、事業そのものに買い手がつく場合があります。顧客基盤、従業員、許認可、技術、商流などは、貸借対照表だけでは分からない価値です。
当社が支援して成約した案件では、売上1億円台、債務超過3,000万円規模、従業員10名前後の運送会社もありました。財務概要が残る9件では、およそ3分の2が債務超過でした。
これは、債務超過なら成約するという意味ではありません。買い手が引き継ぐ価値と、取引後の収益見通しを個別に確認します。
事業を譲れれば、雇用や取引を一部でも残せる余地が生まれます。譲渡対価を債務の整理に充てられることもあります。詳しくは廃業とM&Aの比較をご覧ください。
株式譲渡と事業譲渡で債務の扱いが変わる
株式譲渡では会社の法人格が変わりません。借入金などの債務も会社に残ります。買い手は簿外債務や偶発債務を調べるため、詳しいデュー・ディリジェンスをおこなう傾向があります。
事業譲渡では、譲る資産や契約を選べます。ただし、承継対象の特定、契約の切替え、許認可の取得などが必要です。
事業の全部または重要な一部を譲る場合は、会社法467条により株主総会の承認が求められます。「重要な一部」の基準には、譲渡資産の帳簿価額が総資産額の5分の1を超える場合が含まれます。
また、譲受会社が商号を使い続ける場合には、会社法22条による債務負担の問題があります。事業譲渡なら債務を自由に置いていける、と考えるのは危険です。
解散しても社長の連帯保証は別に残る
会社の債務と個人の保証契約を分けて見る
会社の借入契約と、社長個人の保証契約は別の契約です。会社を解散しても、それだけで個人の連帯保証が消える仕組みではありません。
民法446条では、保証人は主たる債務者が履行しないときに履行する責任を負います。保証契約は書面でなければ効力を生じません。電磁的記録も書面とみなされます。
最初に、金融機関ごとの保証書を確認してください。見当たらない場合は、借入時の契約書類や変更契約も探します。
- 誰が保証人か
- 対象となる借入は何か
- 保証の上限はいくらか
- 担保も設定されているか
- 条件変更の履歴があるか
代表者が交代していても、旧代表者の保証が残っている場合があります。登記上の代表者と保証人を同じだと思い込まないことです。
連帯保証人には二つの抗弁権がない
通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁」があります。主たる債務者に資力があり執行も容易だと証明し、先にその財産へ執行するよう求める「検索の抗弁」もあります。
ところが、民法454条により、連帯保証人にはこの二つの権利がありません。そのため、会社が払えない場合、社長個人へ請求が及ぶ可能性があります。
解散の登記を終えたかどうかとは別問題です。個人資産、生活費、住居、ほかの保証債務まで含めて見通す必要があります。
会社だけを通常清算しようとしても、保証債務が社長個人に残れば、生活の再建計画が崩れます。会社と個人の資産負債表を分けて作る理由はここにあります。
M&A契約だけで保証は消えない
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎを、最終契約で取り決める主要項目に位置づけています。株式譲渡と事業譲渡の双方に関係する論点です。
ただし、売り手と買い手が合意しただけで保証契約が消えるわけではありません。最終的な解除や移行には金融機関等の判断が関わります。
M&A支援機関協会は、自主規制ルールを改正しました。2025年1月1日から、最終契約書の草案に、経営者保証の解除を譲受け事業者へ義務づける条文案を盛り込むことなどを定めています。譲受け事業者の資力に関する調査義務も設けられました。
当社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な代理交渉が必要な場面は、依頼者が委任する弁護士等が担います。
過去の成約実績と今後の結果は分けて考える
当社でこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。成約した案件で、保証が残ったままになった例はありません。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
買い手の信用力、借入条件、担保、取引スキームによって検討事項は変わります。保証の扱いを契約書へ書くだけで終えず、誰が、いつ、何を確認するかまで工程に入れます。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、両方の可能性を閉じずに選んでください。
費用と相談のタイミングを現実的に組み立てる
解散登記などの法定費用
株式会社の登記にかかる登録免許税は、登録免許税法別表第一第24号で定められています。
| 登記 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人等の登記 | 9,000円 |
| 清算結了の登記 | 2,000円 |
| 合計 | 4万1,000円 |
これとは別に、官報公告の実費や司法書士報酬などがかかります。税務申告を依頼する場合は、その報酬も見込んでおきます。
専門家報酬には全国一律の金額がありません。会社の規模、債権者数、資産の内容、未処理の申告などにより変わります。
依頼前には、見積書の対象範囲を確認してください。「解散登記だけ」なのか、「清算結了まで」なのかで内容が違います。
破産を選ぶ場合は裁判所費用も生じる
東京地方裁判所が公表する令和8年1月1日版の一覧では、法人の自己破産の申立手数料は1,000円です。予納郵券は4,950円とされています。
管財事件の自己破産申立事件では、予納金基準額が最低20万円です。さらに法人1件あたり16,264円が加わります。金額は事案に応じて変更される場合があります。
これは裁判所に納める費用です。弁護士費用は別途必要になります。また、本人申立事件などは別の基準です。
手元資金が少ないほど、費用を用意しにくくなります。払えなくなった後まで待たず、資金繰り表に専門家費用と手続費用の枠を置いてください。
再生型M&Aは持ち出しを抑えられる場合がある
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみとなります。
成約した場合の報酬は、譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
M&Aが成立しなければ、会社の解散や法的整理へ進む可能性もあります。時間と現金を使い切る前に、成立可能性を確認する必要があります。
当社には年間60件以上のM&A仲介の成約実績があります。赤字・債務超過案件はおおむね2〜4週間で成約し、最短5日でクロージングした実績もあります。ただし、案件ごとの結果や期間を約束するものではありません。
誰に何を相談するかを分ける
会社の解散手続きは、一人の専門家だけで全領域を扱うとは限りません。相談内容に応じて役割を分けます。
| 相談内容 | 主な専門家 |
|---|---|
| 解散・清算の登記 | 司法書士 |
| 申告・税額計算 | 税理士 |
| 破産・債務整理 | 弁護士 |
| 再生型M&A | M&A支援機関 |
| 許認可の手続き | 行政書士等 |
相談先を選ぶ際は、会社の終了だけを扱うのか、事業譲渡も検討できるのかを確認します。連帯保証があるなら、保証の確認を業務範囲に含むかも聞いてください。
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応し、支援業務提供地域は全国です。
法人番号は6010501044373です。会社の実体は、国税庁の法人番号公表サイトにある公開情報でも確認できます。
解散を決める前に残しておく資料と行動
直近13週間の資金を日付で並べる
月次の試算表だけでは、明日の支払いに間に合うか判断できません。入金日と支払日を日付単位で置きます。
まず13週間分の資金繰りを作ります。見通しが難しければ、分かる範囲から始めてください。
- 給与の支払日
- 借入金の返済日
- 税金の納期限
- 社会保険料の納期限
- 仕入代金の決済日
- 売掛金の入金日
- 家賃とリース料の支払日
残高がマイナスになる日が、意思決定の期限です。その前に、通常清算、M&A、法的整理のどれを検討できるか絞ります。
資料や資産を散逸させない
解散を考えると、設備処分や契約解除を急ぎたくなります。ただ、事業を譲る可能性があるなら、先に買い手が評価する対象を確認します。
顧客契約、従業員、許認可、設備を個別に失うと、事業全体の価値が下がることがあります。長年使った屋号や商流にも価値が残るかもしれません。
会計資料や契約書も捨てないでください。負債の全体像、保証内容、事業価値を説明する土台になります。
会社印、銀行届出印、通帳、電子契約のアカウント情報は、アクセスできる状態で管理します。担当者しか分からない情報も一覧にしておきます。
従業員と取引先への説明時期を設計する
説明が早すぎると、不確かな情報だけが広がることがあります。遅すぎれば、従業員や取引先が準備できません。
いつ、誰に、何を伝えるかを先に決めます。M&Aを検討する場合は、情報漏えいで従業員が離職し、事業価値が損なわれるおそれもあります。
一方、給与の支払いが難しいなら先送りは危険です。賃金は労働基準法24条により、毎月1回以上、一定の期日に支払う必要があります。
従業員、家族、取引先への影響から目を背けないためにも、説明内容と資金の裏付けをそろえます。社長一人で抱える必要はありません。
解散決議をする前に三つの出口を並べる
最終判断の前に、通常清算、法的整理、M&Aを同じ表に置きます。
→ 横にスクロールできます
| 確認項目 | 通常清算 | 法的整理 | M&A |
|---|---|---|---|
| 全債務の完済 | 前提 | 困難でも検討 | 条件次第 |
| 事業の継続 | しない | 手続による | 余地あり |
| 雇用の維持 | 難しい | 手続による | 余地あり |
| 連帯保証 | 別途確認 | 個人も検討 | 解除を検討 |
選択肢を比較したうえで解散するなら、その判断には根拠が残ります。M&Aを検討して成立しなかった場合も、清算へ移る準備を同時に進められます。
他社のM&A仲介で断られた会社でも、事業価値の見方を変えると検討できる場合があります。一方で、資金や事業の状態によっては法的整理が適切です。
よくある質問
会社の解散手続きは何から始めればよいですか
最初に、会社の資産で借入金、仕入債務、税金、退職金、閉鎖費用まで払えるか確認します。完済できる見込みがあれば、株主総会による解散決議へ進みます。不足するなら、決議前に特別清算、破産、M&Aを比較してください。
借入金が残っていても会社を解散できますか
借入金があっても、会社財産で完済できるなら通常清算を検討できます。返済原資が足りない場合は、通常清算だけで清算結了まで進めません。債務超過や支払不能の状況に応じ、弁護士等へ法的整理の適否も確認します。
会社を解散すれば連帯保証もなくなりますか
会社の解散だけで、社長個人の連帯保証が消える仕組みではありません。会社の借入契約と個人の保証契約は別です。保証書、借入残高、担保を確認し、金融機関の判断を含む解除や保証債務整理の道筋を検討します。
解散とM&Aは同時に検討できますか
解散を決議する前なら、事業譲渡や株式譲渡を比較しやすい状態です。解散後でも事業譲渡を検討できる場合はありますが、資産処分や従業員の離職が進むと条件が狭まります。事業価値が残る段階で査定し、清算準備と並行して判断します。
まとめ
会社の解散手続きは、解散決議、清算人の登記、債権者への公告と催告、資産換価、債務弁済、清算結了の順に進みます。登記だけで会社が消えるわけではありません。
借入金や連帯保証がある会社では、解散の前に返済可能性を数字で確認します。完済できないなら、通常清算、特別清算、破産、M&Aから現実的な出口を選びます。
まず、直近の試算表、13週間の資金繰り、借入返済表、保証書をそろえてください。その4点があれば、会社と個人の問題を分け、次の一手を具体化できます。
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
- 会社清算の手続きを進める実務案内|解散決議から清算結了、費用と保証の確認まで
- 会社の特別清算手続きは解散から始まる―申立ての条件と連帯保証の整理まで
- 事業承継の専門家を選ぶ基準|廃業を考える会社の借入と連帯保証まで相談する
- 医療法人の解散手続きの全体図|閉院・清算・借入と連帯保証のつながり
- 飲食店の店舗売却を進める実務帳|造作・のれんから契約、借入と連帯保証まで
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月27日